การเงินส่วนบุคคล คือ การบริหารจัดการทรัพยากรทางการเงินของบุคคลหรือครอบครัว ทั้งการหารายได้ การจัดสรรรายจ่าย การเก็บออม การวางแผนภาษี การป้องกันความเสี่ยง และการนำเงินไปลงทุนเพื่อบรรลุเป้าหมายชีวิตในแต่ละช่วงวัย
ในบริบทเศรษฐกิจที่มีความผันผวน การบริหารเงินไม่ได้จำกัดอยู่เพียงแค่การประหยัด แต่ต้องอาศัยการวางแผนทางการเงินอย่างเป็นระบบ เพื่อควบคุมทิศทางเงินในมือและสร้างรากฐานชีวิตที่ยั่งยืน บทความนี้อธิบายโครงสร้างการเงินส่วนบุคคลและขั้นตอนปฏิบัติจริงที่สามารถทำตามได้ทันทีครับ
⚠️คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- การเงินส่วนบุคคลเริ่มต้นจากการประเมินสุขภาพการเงินและจัดทำงบประมาณรายรับรายจ่ายอย่างตั้งใจ
- การบริหารสภาพคล่องด้วยเงินสำรองฉุกเฉินคือเกราะป้องกันแรกที่ไม่ควรมองข้ามก่อนเริ่มลงทุน
- การจัดการความเสี่ยงด้วยการออมระยะยาวและการทำประกัน ช่วยปิดช่องโหว่ทางการเงินในระยะยาว
- การสร้างความมั่นคงที่แท้จริงต้องอาศัยการเปลี่ยนเงินออมให้เป็นสินทรัพย์ลงทุนเพื่อเป้าหมายอิสรภาพทางการเงิน
การเงินส่วนบุคคล คืออะไร?
การเงินส่วนบุคคล คือ กระบวนการวางแผนและบริหารจัดการเงินส่วนตัวในทุกมิติ ตั้งแต่การหารายรับ การควบคุมรายจ่าย การออม การวางแผนความเสี่ยง ไปจนถึงการนำเงินออมไปต่อยอดผ่านสินทรัพย์ต่าง ๆ เพื่อให้บรรลุเป้าหมายทางการเงินของตนเองและครอบครัว
ความหมายและขอบเขตของการบริหารการเงินส่วนบุคคล
ขอบเขตของการเงินส่วนบุคคลไม่ได้หยุดอยู่เพียงการบันทึกรายรับรายจ่ายในแต่ละวัน แต่ครอบคลุมถึงพฤติกรรมการตัดสินใจใช้เงินและการวางแผนชีวิตทั้งในระยะสั้น ระยะปานกลาง และระยะยาว เมื่อเราเข้าใจระบบการเงินของตนเอง เราจะสามารถจัดสรรทรัพยากรที่มีอยู่ให้เกิดประสิทธิภาพสูงสุด ไม่ว่าจะเป็นการบริหารหนี้สิน การเตรียมเงินสำหรับการเกษียณ หรือการวางแผนภาษีตามเกณฑ์ของ กรมสรรพากร ซึ่งช่วยให้เราประหยัดค่าใช้จ่ายและมีเงินเหลือออมเพิ่มขึ้นครับ
5 เสาหลักการเงิน: รายรับ รายจ่าย สภาพคล่อง การปกป้องความเสี่ยง และการลงทุน
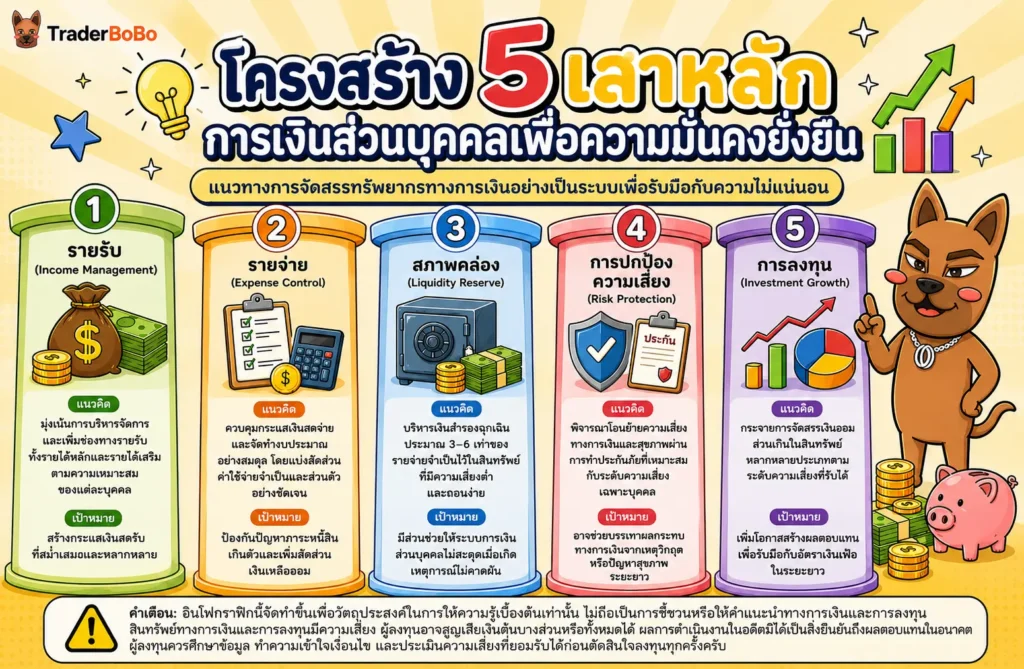
โครงสร้างการเงินส่วนบุคคลที่สมบูรณ์เปรียบเสมือนการสร้างบ้านที่ต้องมีเสาหลักค้ำยันอย่างมั่นคง 5 ประการ ได้แก่:
- รายรับ (Income): แหล่งที่มาของเงิน ทั้งรายได้หลักจากการทำงาน (Active Income) และรายได้จากสินทรัพย์ (Passive Income)
- รายจ่าย (Expenses): การบริหารกระแสเงินสดจ่าย ทั้งค่าใช้จ่ายจำเป็น และค่าใช้จ่ายเพื่อการตอบสนองความต้องการ
- สภาพคล่อง (Liquidity): เงินสดหรือสินทรัพย์ที่เปลี่ยนเป็นเงินสดได้ไว สำหรับใช้จ่ายประจำและสำรองยามฉุกเฉิน
- การปกป้องความเสี่ยง (Protection): การทำประกันภัยและประกันสุขภาพเพื่อโอนย้ายความเสี่ยงจากเหตุไม่คาดฝัน
- การลงทุน (Investment): การนำเงินสะสมไปจัดสรรในสินทรัพย์ต่าง ๆ เพื่อสร้างผลตอบแทนชนะเงินเฟ้อตามหลักเกณฑ์ของ สำนักงาน ก.ล.ต.
ทำไมการวางแผนทางการเงินถึงสำคัญต่อความมั่นคงชีวิต?
การวางแผนทางการเงินมีความสำคัญอย่างยิ่งเพราะเป็นเครื่องมือที่ช่วยลดความไม่แน่นอนในอนาคต ทำให้เราสามารถเตรียมพร้อมรับมือกับวิกฤตเศรษฐกิจ ค่าครองชีพที่สูงขึ้น และการเปลี่ยนแปลงในแต่ละช่วงชีวิตได้อย่างมีสติ
ประโยชน์ของการวางแผนการเงิน และการวางแผนการใช้เงินอย่างเป็นระบบ
การวางแผนการใช้เงินอย่างมีทิศทางช่วยเปลี่ยนพฤติกรรมจากการ “ใช้ก่อนค่อยออม” มาเป็น “ออมก่อนค่อยใช้” ซึ่งทำให้เรามีเงินเก็บอย่างสม่ำเสมอ นอกจากนี้ยังช่วยให้เรามองเห็นภาพรวมของฐานะทางการเงิน สามารถกำหนดงบประมาณในแต่ละเดือนได้อย่างเหมาะสม ลดโอกาสการเกิดหนี้จนเกินตัว และเปิดโอกาสให้เราตั้งเป้าหมายทางการเงินที่ชัดเจน เช่น การซื้อบ้าน การศึกษาของบุตร หรือการเกษียณอายุได้อย่างเป็นรูปธรรมครับ
การสร้างรากฐานทางการเงินเพื่อรับมือกับความไม่แน่นอน
สภาพแวดล้อมทางเศรษฐกิจและการเงินมีการเปลี่ยนแปลงอยู่ตลอดเวลา ข้อมูลนโยบายการเงินจากธนาคารแห่งประเทศไทย สะท้อนให้เห็นถึงแนวโน้มอัตราดอกเบี้ยและอัตราเงินเฟ้อที่ส่งผลต่ออำนาจซื้อของเราโดยตรง การวางแผนทางการเงินที่ดีจะช่วยสร้างภูมิคุ้มกัน ให้เราสามารถรักษามาตรฐานการดำรงชีวิตไว้ได้ แม้ในยามที่ต้องเผชิญกับปัญหาสุขภาพ การว่างงาน หรือความผันผวนของเศรษฐกิจ
4 ขั้นตอนการวางแผนการเงินฉบับทำตามได้จริง
ขั้นตอนการวางแผนการเงินที่เรียบง่ายและสามารถลงมือทำได้ทันที มีโครงสร้าง 4 ขั้นตอนที่ช่วยปูพื้นฐานจากความมั่นคงไปสู่ความก้าวหน้าทางการเงินครับ
ขั้นตอนที่ 1: ประเมินสุขภาพทางการเงินและวางแผนการใช้เงินอย่างรัดกุม
เริ่มต้นด้วยการทำงบการเงินส่วนบุคคล โดยรวบรวมรายการทรัพย์สิน หนี้สิน รายรับ และรายจ่ายทั้งหมดที่มี การบันทึกพฤติกรรมการใช้เงินจะช่วยให้เราเห็นช่องร่วงของกระแสเงินสด และสามารถวางแผนการใช้เงินโดยตัดค่าใช้จ่ายที่ไม่จำเป็นออกไป เพื่อสร้างงบประมาณที่มีเงินเหลือออมในแต่ละเดือน
ขั้นตอนที่ 2: บริหารสภาพคล่องและเงินสำรองฉุกเฉิน
เงินสำรองฉุกเฉินคือเงินก้อนแรกที่ทุกคนต้องจัดสรรไว้ให้อยู่ในสินทรัพย์ที่มีความเสี่ยงต่ำและไถ่ถอนได้ง่าย โดยควรมีมูลค่าประมาณ 3–6 เท่าของรายจ่ายจำเป็นต่อเดือน การจัดสรรเงินในส่วนนี้ช่วยให้เรามี สร้างสภาพคล่องสำรองฉุกเฉินที่เพียงพอในการรับมือกับเหตุการณ์ไม่คาดฝันโดยไม่ต้องดึงเงินจากการลงทุนหรือสร้างหนี้สินเพิ่ม
ขั้นตอนที่ 3: ปิดความเสี่ยงด้วยการออมระยะยาวและประกันสะสมทรัพย์
เมื่อมีเงินสำรองฉุกเฉินเรียบร้อยแล้ว ขั้นตอนถัดมาคือการปิดความเสี่ยงทางการเงินด้วยการทำประกันภัยและประกันสุขภาพ รวมถึงการออมเงินระยะยาวเพื่อเป้าหมายเฉพาะเจาะจง การเลือกใช้เครื่องมือประกันสะสมทรัพย์เป็นอีกตัวเลือกที่ช่วยสร้างวินัยการออมอย่างต่อเนื่อง พร้อมได้รับความคุ้มครองชีวิตและสิทธิประโยชน์ในการลดหย่อนภาษีไปในตัว
ขั้นตอนที่ 4: ต่อยอดงบลงทุนเพื่อสร้าง Passive Income
ขั้นตอนสุดท้ายคือการนำเงินออมส่วนเกินจากเงินสำรองและเงินจัดการความเสี่ยง ไปจัดสรรลงในสินทรัพย์ลงทุนชนิดต่าง ๆ ตามระดับความเสี่ยงที่รับได้ การนำงบลงทุนไปต่อยอดจะช่วยสร้างดอกผลและกระแสเงินสดกลับเข้ามาอย่างสม่ำเสมอ ซึ่งเป็น แนวทางการสร้าง Passive Income ที่ช่วยให้เงินทำงานแทนเราในระยะยาวครับ
| ขั้นตอนการวางแผนการเงิน | เป้าหมายหลัก | เครื่องมือและสินทรัพย์ทางการเงิน |
| 1. ประเมินสุขภาพและวางแผนการใช้เงิน | รู้สถานะการเงิน จัดทำงบประมาณ | บันทึกรายรับรายจ่าย, งบดุลส่วนบุคคล |
| 2. บริหารสภาพคล่อง | สำรองเงินยามฉุกเฉิน 3–6 เท่า | บัญชีเงินฝากออมทรัพย์ดอกเบี้ยสูง, กองทุนรวมตลาดเงิน |
| 3. ปิดความเสี่ยง | โอนย้ายความเสี่ยง สร้างวินัยการออม | ประกันสุขภาพ, ประกันชีวิต, ประกันสะสมทรัพย์ |
| 4. ต่อยอดงบลงทุน | สร้างความเติบโตและ Passive Income | กองทุนรวม, หุ้น, ตราสารหนี้, อสังหาริมทรัพย์ |
การจัดสรรเงินส่วนบุคคลเพื่อเป้าหมายอิสรภาพทางการเงิน
การบริหารเงินที่มีประสิทธิภาพจำเป็นต้องมีกรอบในการจัดสรรรายได้ที่ชัดเจน เพื่อให้เราสามารถใช้ชีวิตในปัจจุบันได้อย่างลงตัว ควบคู่ไปกับการสร้างความมั่นคงในอนาคต
สมการการเงินยุคใหม่และการใช้สูตร 50/30/20 จัดระเบียบค่าใช้จ่าย
สมการการเงินแบบดั้งเดิมคือ “รายได้ – รายจ่าย = เงินออม”
ซึ่งมักจะทำให้เราไม่เหลือเงินเก็บ แต่สมการการเงินยุคใหม่คือ “รายได้ – เงินออม = รายจ่าย” การจัดสรรเงินตามสูตร 50/30/20 เป็นแนวทางที่นิยมใช้กันอย่างแพร่หลาย โดยแบ่งรายได้หลังหักภาษีออกเป็น 3 ส่วน:
- 50% สำหรับความจำเป็น (Needs): ค่าบ้าน ค่าน้ำค่าไฟ ค่าอาหาร และค่าเดินทาง
- 30% สำหรับความต้องการ (Wants): การท่องเที่ยว ความบันเทิง และสินค้าไลฟ์สไตล์
- 20% สำหรับการออมและการลงทุน (Savings & Investments): เงินสำรองฉุกเฉิน ชำระคืนหนี้สิน และงบลงทุนระยะยาว
การเปลี่ยนเงินออมเป็นการลงทุนเพื่อเป้าหมายอิสรภาพทางการเงิน
การเก็บเงินไว้ในบัญชีออมทรัพย์เพียงอย่างเดียวอาจไม่เพียงพอในการเอาชนะอัตราเงินเฟ้อที่กัดกินมูลค่าของเงินเมื่อเวลาผ่านไป การศึกษาและวางแผนกระจายความเสี่ยงไปในสินทรัพย์ลงทุนหลากหลายประเภทจะช่วยเพิ่มโอกาสรับผลตอบแทนที่สูงขึ้น การนำเงินไปสร้างดอกผลอย่างต่อเนื่องคือ แนวทางสู่การมีอิสรภาพทางการเงิน ที่ช่วยให้เรามีตัวเลือกในการใช้ชีวิตโดยไม่ต้องพึ่งพารายได้จากการทำงานเพียงอย่างเดียวครับ
| สัดส่วนการจัดสรรเงิน | วัตถุประสงค์ | สินทรัพย์ที่เหมาะสม |
| 50% ค่าใช้จ่ายจำเป็น | ดำรงชีวิตประจำวัน ชำระหนี้สินคงที่ | บัญชีฝากกระแสรายวัน, บัญชีออมทรัพย์ |
| 30% ค่าใช้จ่ายส่วนตัว | เติมเต็มไลฟ์สไตล์และพักผ่อน | บัญชีเงินฝากหมุนเวียน |
| 20% เงินออมและการลงทุน | สะสมความมั่งคั่งและสร้างความมั่นคง | กองทุนรวมหุ้น, ตราสารหนี้, ประกันสะสมทรัพย์ |
📢 Traderbobo แนะนำ
ตอนผมเริ่มวางแผนการเงินใหม่ ๆ ผิดพลาดที่ทำบ่อยที่สุดคือพยายามประหยัดจนตึงเกินไปและนำเงินทั้งหมดไปลงทุนทันทีโดยไม่มีเงินสำรอง ผลคือพอมีเหตุฉุกเฉินต้องจำใจขายสินทรัพย์ในราคาขาดทุน ดังนั้น การสร้างฐานสภาพคล่องให้แน่นก่อนเริ่มลงทุนคือหัวใจสำคัญที่ผู้อ่านควรศึกษาและทดสอบวางสัดส่วนให้เหมาะสมกับระดับความเสี่ยงของตนเองครับ
สรุปแนวทางการเริ่มต้นบริหารการเงินส่วนบุคคล
การเงินส่วนบุคคลเป็นเรื่องของการปรับเปลี่ยนพฤติกรรมและการสร้างวินัยในระยะยาว การวางแผนทางการเงินที่ดีไม่จำเป็นต้องเริ่มด้วยเงินจำนวนมาก แต่เริ่มต้นจากการเข้าใจสถานะการเงินของตนเอง การจัดสรรงบประมาณอย่างรัดกุม การสำรองสภาพคล่องให้เพียงพอ และการกระจายความเสี่ยงในการลงทุนอย่างสม่ำเสมอ
หากคุณพร้อมที่จะก้าวข้ามจากการจัดการเงินรายวันไปสู่การสร้างผลตอบแทนให้เงินทำงาน การศึกษาหลักการลงทุนพื้นฐานจะเป็นก้าวสำคัญถัดไปครับ
คำถามที่พบบ่อยเกี่ยวกับ การเงินส่วนบุคคล
การเงินส่วนบุคคล ควรเริ่มต้นอย่างไรหากยังมีหนี้สิน?
ควรเริ่มต้นด้วยการทำงบประมาณรายรับรายจ่ายเพื่อหาเงินส่วนเกินในแต่ละเดือน จากนั้นแบ่งเงินออกเป็นสองส่วน ส่วนแรกใช้ชำระหนี้สินโดยเน้นหนี้ที่มีอัตราดอกเบี้ยสูงที่สุดก่อน (เช่น หนี้นอกระบบ หรือหนี้บัตรเครดิต) ส่วนที่สองนำไปสะสมเป็นเงินสำรองฉุกเฉินก้อนเล็ก ๆ เพื่อป้องกันไม่ให้เกิดการสร้างหนี้ซ้ำซ้อนในยามจำเป็นครับ
ควรสำรองเงินฉุกเฉินไว้ในสภาพคล่องมากน้อยแค่ไหนถึงจะเหมาะสม?
มาตรฐานทั่วไปควรสำรองไว้ประมาณ 3–6 เท่าของค่าใช้จ่ายจำเป็นต่อเดือนครับ หากคุณมีรายได้มั่นคง เช่น พนักงานประจำ อาจสำรองไว้ที่ 3 เท่า แต่หากทำอาชีพอิสระหรือธุรกิจส่วนตัวที่มีรายได้ไม่แน่นอน ควรสำรองไว้ที่ 6 เท่าขึ้นไป โดยเก็บไว้ในสินทรัพย์ที่มีสภาพคล่องสูงและปลอดภัย เช่น บัญชีออมทรัพย์ดอกเบี้ยสูง หรือกองทุนรวมตลาดเงิน
การวางแผนทางการเงิน ต่างจากการเก็บออมเงินธรรมดาอย่างไร?
การเก็บออมเงินธรรมดาคือการนำเงินส่วนเหลือไปฝากไว้ในบัญชีโดยอาจไม่มีเป้าหมายที่ชัดเจน แต่การวางแผนทางการเงินเป็นกระบวนการเชิงระบบที่รวมถึงการกำหนดเป้าหมายชีวิต การบริหารรายรับรายจ่าย การจัดการความเสี่ยงด้วยประกัน และการนำเงินออมไปลงทุนในสินทรัพย์ต่าง ๆ เพื่อให้บรรลุเป้าหมายตามช่วงเวลาที่กำหนดครับ
มือใหม่ควรเริ่มลงทุนแบบไหนเพื่อปูทางสู่การสร้าง Passive Income?
มือใหม่ควรเริ่มต้นจากการประเมินความเสี่ยงที่ตนเองยอมรับได้ จากนั้นเริ่มศึกษาการลงทุนในกองทุนรวมดัชนี หรือกองทุนรวมผสมที่จัดการโดยมืออาชีพ ซึ่งช่วยกระจายความเสี่ยงได้ดี เมื่อมีความรู้และประสบการณ์มากขึ้นจึงค่อยขยายไปสู่การลงทุนในหุ้นปันผล หรืออสังหาริมทรัพย์เพื่อเช่าตามเป้าหมายต่อไปครับ
ประกันสะสมทรัพย์มีความจำเป็นอย่างไรในการวางแผนการเงินส่วนบุคคล?
ประกันสะสมทรัพย์ทำหน้าที่เป็นเครื่องมือช่วยบังคับการออมอย่างมีวินัย พร้อมให้ความคุ้มครองชีวิตในระยะยาว และยังนำไปใช้ลดหย่อนภาษีได้ตามที่กฎหมายกำหนด เหมาะสำหรับผู้ที่ต้องการออมเงินการันตีเงินต้นพร้อมผลตอบแทนตามสัญญาเพื่อเป้าหมายในอนาคตครับ
⚠️หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page