Future Value (FV) หรือ มูลค่าเงินในอนาคต คือ มูลค่าของเงินจำนวนหนึ่งในปัจจุบันหรือกระแสเงินสดที่จะเติบโตขึ้น ณ ช่วงเวลาใดช่วงเวลาหนึ่งในอนาคต เมื่อนำไปผ่านกาลเวลาภายใต้อัตราผลตอบแทนหรืออัตราดอกเบี้ยทบต้นที่กำหนดไว้
แนวคิดนี้เป็นเสาหลักสำคัญของหลักการมูลค่าเงินตามเวลา (Time Value of Money) ซึ่งช่วยให้นักลงทุนมองเห็นภาพผลตอบแทนจากการออมและการจัดพอร์ตระยะยาวได้ชัดเจนยิ่งขึ้น บทความนี้อธิบายว่า FV คืออะไร สำคัญอย่างไร พร้อมสรุปสูตรคำนวณ Future Value Formula และการเปรียบเทียบกับ Present Value เพื่อให้คุณนำไปปรับใช้กับเป้าหมายทางการเงินได้จริงครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- FV ช่วยให้ประเมินเป้าหมายทางการเงินในอนาคตได้อย่างมีทิศทาง ไม่ว่าจะเป็นการวางแผนเกษียณหรือการสะสมเงินทุนระยะยาว
- ตัวแปรสำคัญที่สุดในการขยาย FV คือ “ระยะเวลา” และ “พลังของดอกเบี้ยทบต้น” ยิ่งเริ่มลงทุนเร็ว มูลค่าอนาคตยิ่งเติบโตแบบทวีคูณ
- การคำนวณ FV ที่แท้จริง ควรคำนึงถึงอัตราเงินเฟ้อร่วมด้วย เพราะเงินเฟ้อจะคอยลดอำนาจการซื้อของเงินในอนาคตลง
- FV และ Present Value คือการคำนวณสองทิศทางของเรื่องเดียวกัน โดย FV มองจากปัจจุบันไปอนาคต ส่วน PV คิดลดจากอนาคตกลับมาปัจจุบัน
Future Value คืออะไร?
FV คือ มูลค่าของเงินจำนวนหนึ่งในปัจจุบันที่จะเพิ่มขึ้นตามกาลเวลาในอนาคต จากการสะสมผลตอบแทนทบต้นอย่างต่อเนื่องครับ
การเข้าใจเรื่อง FV ช่วยตอบคำถามพื้นฐานที่นักลงทุนทุกคนต้องเจอ เช่น ถ้าเรามีเงินออมอยู่ 100,000 บาทในวันนี้ แล้วนำไปลงทุนได้ผลตอบแทนเฉลี่ย 5% ต่อปี อีก 10 ปีข้างหน้า เงินก้อนนี้จะมีมูลค่าเพิ่มขึ้นเป็นเท่าใด ซึ่งคำตอบที่ได้ก็คือมูลค่าในอนาคตหรือ FV นั่นเอง
แนวคิดพื้นฐานเรื่องมูลค่าเงินตามเวลา (Time Value of Money)
หัวใจสำคัญที่ทำให้เกิด FV คือแนวคิด “มูลค่าเงินตามเวลา” (Time Value of Money) ซึ่งระบุไว้ว่า เงิน 1 บาทในวันนี้มีมูลค่ามากกว่าเงิน 1 บาทในอนาคต ทั้งนี้เพราะเงินในวันนี้สามารถนำไปสร้างผลตอบแทนหรือดอกเบี้ยเพิ่มขึ้นได้ทันที
หากคุณรับเงิน 10,000 บาทวันนี้ แล้วนำไปฝากธนาคารหรือลงทุนในสินทรัพย์ที่ให้ผลตอบแทน เงินก้อนนั้นจะเริ่มทำงานและสร้างดอกผลให้คุณตั้งแต่วันแรก ในทางกลับกัน หากคุณรอรับเงิน 10,000 บาทในอีก 3 ปีข้างหน้า คุณจะเสียโอกาสในการนำเงินไปต่อยอดตลอดช่วง 3 ปีที่ผ่านไป
ทำไมเงิน 100 บาทวันนี้ ถึงมีมูลค่าไม่เท่ากับ 100 บาทในอนาคต
นอกจากเรื่องของโอกาสในการนำเงินไปสร้างผลตอบแทนแล้ว อีกปัจจัยสำคัญที่ทำให้มูลค่าเงินเปลี่ยนไปตามกาลเวลาคือ “อัตราเงินเฟ้อ” (Inflation) และ “ค่าเสียโอกาส” (Opportunity Cost)
- ค่าเสียโอกาส (Opportunity Cost): การถือเงินสดเฉย ๆ โดยไม่นำไปลงทุน ทำให้เราเสียโอกาสที่จะได้รับดอกเบี้ยหรือผลตอบแทนทบต้น
- อัตราเงินเฟ้อ (Inflation): ภาวะที่ข้าวของเครื่องใช้ปรับตัวสูงขึ้น ทำให้เงินจำนวนเท่าเดิมในอนาคตสามารถซื้อสินค้าและบริการได้น้อยลงกว่าในปัจจุบัน
ด้วยเหตุนี้ การคำนวณค่าดังกล่าวจึงไม่ได้มีไว้เพื่อดูแค่ตัวเลขเงินที่เพิ่มขึ้นเท่านั้น แต่ยังใช้ประเมินด้วยว่าผลตอบแทนที่เราได้รับ ชนะอัตราเงินเฟ้อและคุ้มค่ากับเวลาที่เสียไปหรือไม่ครับ
ทำไม Future Value ถึงสำคัญต่อการวางแผนการลงทุน?
FV มีความสำคัญต่อการวางแผนการลงทุน เพราะเป็นเครื่องมือคำนวณที่ช่วยแปลงเป้าหมายในอนาคตให้กลายเป็นแผนการออมและจัดสรรสินทรัพย์ในปัจจุบันได้อย่างเห็นภาพครับ
หากปราศจากการคำนวณค่านี้ การตั้งเป้าหมายทางการเงินจะกลายเป็นการเดาสุ่ม เช่น คุณอาจตั้งเป้าว่าอยากมีเงินเกษียณ 5,000,000 บาท แต่กลับไม่รู้เลยว่าต้องออมเงินเดือนละเท่าใด หรือต้องเลือกลงทุนในสินทรัพย์ที่ให้ผลตอบแทนคาดการณ์กี่เปอร์เซ็นต์จึงจะบรรลุเป้าหมายได้ในเวลาที่ต้องการ
การกำหนดเป้าหมายทางการเงินและการวางแผนเกษียณ
ในการวางแผนเกษียณ FV จะช่วยให้คุณคำนวณย้อนกลับได้ว่า เงินต้นที่คุณมีอยู่ในปัจจุบันบวกกับเงินที่ออมเพิ่มขึ้นทุกเดือน จะเติบโตกลายเป็นเงินก้อนใหญ่ขนาดไหนในวันที่คุณตัดสินใจเลิกทำงาน
ก่อนจะเริ่มตั้งเป้าหมายเงินล้านในอนาคต นักลงทุนควรเริ่มต้นจากการทำความเข้าใจเรื่องการลงทุนให้รอบด้าน ทั้งในมิติของประเภทสินทรัพย์และระดับความเสี่ยงที่รับได้ เพื่อให้สามารถเลือกลิสต์สินทรัพย์ที่สอดคล้องกับระยะเวลาการออมของคุณครับ
ผลกระทบของอัตราเงินเฟ้อ (Inflation) ต่อมูลค่าเงินในอนาคต
ในการวางแผนชีวิตจริง การดูแค่ “มูลค่าอนาคตที่เป็นตัวเลข” (Nominal FV) อาจไม่เพียงพอ เพราะตัวเลขที่โตขึ้นอาจถูกเงินเฟ้อกัดกินอำนาจการซื้อไปจนหมด เราจึงต้องคำนวณ “มูลค่าอนาคตที่แท้จริง” (Real FV) โดยการนำอัตราผลตอบแทนคาดการณ์มาหักออกด้วยอัตราเงินเฟ้อก่อนคำนวณ
นักลงทุนสามารถติดตามแนวโน้มอัตราดอกเบี้ยนโยบายและเป้าหมายเงินเฟ้อได้จาก ธนาคารแห่งประเทศไทย เพื่อนำมาใช้เป็นแนวทางตั้งสมมติฐานการคำนวณ รวมถึงศึกษาความรู้การจัดสรรสินทรัพย์เพิ่มเติมได้ที่ สำนักงาน ก.ล.ต. ครับ
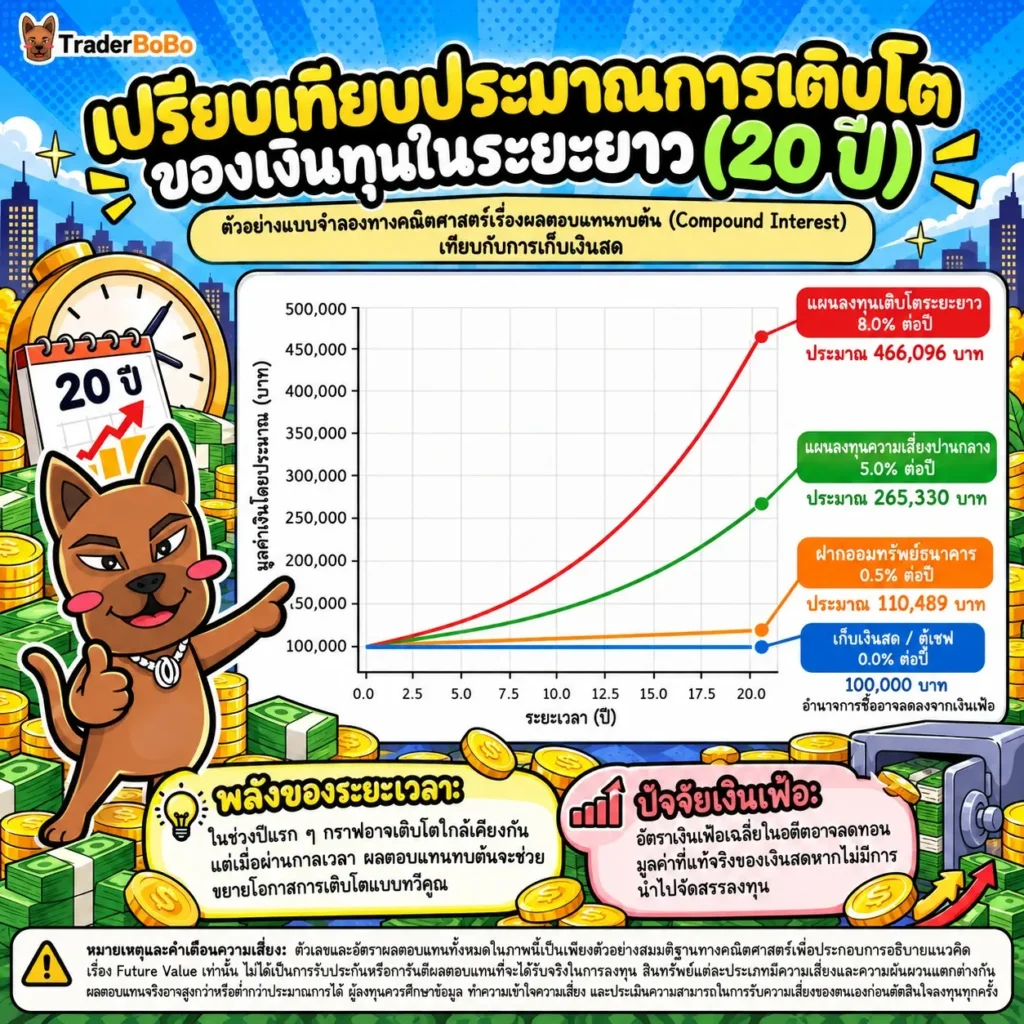
ตารางเปรียบเทียบด้านล่างนี้แสดงให้เห็นว่า การนำเงิน 100,000 บาทไปวางไว้ในที่ที่ให้ผลตอบแทนต่างกัน จะสร้าง FV ที่แตกต่างกันอย่างมหาศาลเมื่อเวลาผ่านไป 20 ปี ทั้งนี้ อัตราผลตอบแทนที่ใช้เป็นเพียงตัวเลขสมมติฐานเพื่อการศึกษาเท่านั้น ผลตอบแทนจริงจากการลงทุนมีความผันผวนและไม่สามารถการันตีได้ครับ
| ทางเลือกทางการเงิน | เงินต้นปัจจุบัน (PV) | ผลตอบแทนคาดการณ์ต่อปี (r) | ระยะเวลา (n) | มูลค่าอนาคตประมาณการ (FV) |
| เก็บเงินสดไว้ในตู้เซฟ | 100,000 บาท | 0.0% | 20 ปี | 100,000 บาท |
| ฝากประหยัดธนาคาร | 100,000 บาท | 0.5% | 20 ปี | 110,489 บาท |
| แผนลงทุนความเสี่ยงปานกลาง | 100,000 บาท | 5.0% | 20 ปี | 265,330 บาท |
| แผนลงทุนเติบโตระยะยาว | 100,000 บาท | 8.0% | 20 ปี | 466,096 บาท |
สูตร Future Value Formula และขั้นตอนการคำนวณ
สูตร Future Value Formula คำนวณได้จากสมการ FV = PV × (1 + r)^n โดยเป็นตรรกะการคูณเงินต้นในปัจจุบันด้วยปัจจัยสะสมผลตอบแทนทบต้นครับ
แม้ว่าในปัจจุบันจะมีโปรแกรมคำนวณทางการเงินและฟังก์ชันใน Excel ช่วยอำนวยความสะดวก แต่การเข้าใจโครงสร้างของสูตรจะช่วยให้คุณเห็นภาพกลไกการเติบโตของเงินได้อย่างลึกซึ้ง
โครงสร้างสูตร FV = PV × (1 + r)^n และการแทนค่าตัวแปร
เพื่อให้เข้าใจง่าย ลองมาดูความหมายของตัวแปรแต่ละตัวในสูตร Future Value Formula กันครับ
| ตัวแปร | ชื่อเต็ม (ภาษาอังกฤษ) | ความหมายในการคำนวณ |
| FV | Future Value | มูลค่าเงินในอนาคตที่ต้องการหา |
| PV | Present Value | มูลค่าเงินต้นในปัจจุบัน |
| r | Interest Rate / Return Rate | อัตราดอกเบี้ยหรือผลตอบแทนคาดการณ์ต่องวด |
| n | Number of Periods | จำนวนงวดเวลา (เช่น จำนวนปี หรือ จำนวนเดือน) |
ตัวอย่างการคำนวณ:
หากคุณมีเงินต้น (PV) จำนวน 50,000 บาท นำไปลงทุนในกองทุนรวมที่คาดหวังผลตอบแทนเฉลี่ย (r) 6% ต่อปี (0.06) เป็นระยะเวลา (n) 5 ปี
แทนค่าในสูตร:
- FV = 50,000 × (1 + 0.06)^5
- FV = 50,000 × (1.06)^5
- FV = 50,000 × 1.3382
- FV = 66,911 บาท (ปัดเศษจากค่าจริง 66,911.28 บาท)
หมายความว่า ในอีก 5 ปีข้างหน้า เงิน 50,000 บาทของคุณจะเติบโตกลายเป็น 66,911 บาทครับ
พลังของดอกเบี้ยทบต้น (Compound Interest) ในระยะยาว
สิ่งที่ทำให้สูตร FV เติบโตอย่างก้าวกระโดดคือส่วนยกกำลัง ^n ในสมการ ซึ่งหมายถึง “ดอกเบี้ยทบต้น” (Compound Interest)
ต่างจากดอกเบี้ยเชิงเดี่ยว (Simple Interest) ที่คิดผลตอบแทนจากเงินต้นเท่าเดิมทุกปี ดอกเบี้ยทบต้นจะนำผลตอบแทนหรือดอกเบี้ยที่ได้รับในแต่ละปี ไปบวกทบรวมกับเงินต้นเดิม เพื่อใช้เป็นฐานในการคำนวณผลตอบแทนของปีถัด ๆ ไป ทำให้ในช่วงแรกเงินอาจจะโตช้า ๆ แต่เมื่อเวลาผ่านไปเรื่อย ๆ กราฟการเติบโตจะชันขึ้นอย่างเห็นได้ชัด
Future Value ต่างจาก Present Value อย่างไร?
Future Value ต่างจาก Present Value ตรงที่ FV เป็นการคำนวณทบต้นสะสมเงินปัจจุบันไปสู่อนาคต ส่วน Present Value เป็นการคิดลดมูลค่าเงินในอนาคตกลับมาเป็นมูลค่าที่แท้จริงในปัจจุบันครับ
ทั้งสองแนวคิดนี้เปรียบเสมือนเหรียญเดียวกันคนละด้าน หากคุณเข้าใจทั้งสองฝั่ง คุณจะสามารถประเมินโอกาสทางการเงินได้ทั้งแบบ “มองไปข้างหน้า” และ “มองย้อนกลับมา”
เปรียบเทียบกระบวนการ Compounding (ทบต้น) vs Discounting (คิดลด)
- Compounding (กระบวนการทบต้น): เป็นการคำนวณหา FV โดยเอาเงินปัจจุบันไปคูณเพิ่มด้วยอัตราผลตอบแทนทบต้นตามระยะเวลา
- Discounting (กระบวนการคิดลด): เป็นการคำนวณหา Present Value โดยนำกระแสเงินสดที่จะได้ในอนาคตมาหารออกด้วยอัตราคิดลด (Discount Rate) เพื่อดูว่าเงินอนาคตก้อนนั้นมีค่าเท่าใดในวันนี้
หากคุณกำลังประเมินว่ากระแสเงินสดที่จะได้รับในอีก 5 ปีข้างหน้ามีมูลค่าเท่าใดในวันนี้ สามารถศึกษาวิธีการคำนวณ Present Value เพื่อใช้เป็นเกณฑ์ตัดสินใจเลือกลงทุนคู่กันได้ครับ
| ประเด็นเปรียบเทียบ | Future Value (FV) | Present Value (PV) |
| นิยาม | มูลค่าของเงินปัจจุบันที่จะเติบโตในอนาคต | มูลค่าปัจจุบันของเงินที่จะได้รับในอนาคต |
| กระบวนการ | Compounding (คิดทบต้นไปข้างหน้า) | Discounting (คิดลดถอยหลัง) |
| โจทย์ที่ใช้ตอบ | “มีเงินวันนี้ นำไปลงทุน อีก X ปีจะมีเงินเท่าไร?” | “ต้องการเงินก้อนในอนาคต วันนี้ต้องเตรียมเงินเท่าไร?” |
| สูตรคำนวณหลัก | FV = PV × (1 + r)^n | PV = FV / (1 + r)^n |
การประยุกต์ใช้ FV และ PV ในการประเมินทางเลือกการลงทุน
ในโลกการจัดพอร์ตจริง เรามักใช้ FV และ PV ร่วมกันเสมอ ตัวอย่างเช่น เมื่อต้องการประเมินว่าแผนการออมเงินเกษียณของเราเพียงพอหรือไม่ เราจะใช้ FV คำนวณดูว่าเงินออมที่มีจะโตเป็นเท่าใด และใช้ PV คำนวณควบคู่กันเพื่อดูว่าค่าใช้จ่ายหลังเกษียณทั้งหมดในอนาคต คิดกลับมาเป็นเงินก้อนที่ต้องเตรียม ณ วันนี้กี่บาท
📢 Traderbobo แนะนำ
ตอนผมเริ่มวางแผนการเงินใหม่ ๆ ความผิดพลาดที่พบบ่อยคือการคำนวณ FV โดยลืมหักอัตราเงินเฟ้อออก ทำให้ตัวเลขอนาคตดูสวยหรูเกินจริง ผมแนะนำให้ลองคำนวณด้วยอัตราผลตอบแทนสุทธิหลังหักเงินเฟ้อ (Real Rate of Return) เสมอ เพื่อให้เห็นอำนาจซื้อที่แท้จริง และควรศึกษาทดสอบสมมติฐานการลงทุนด้วยตนเองตามระดับความเสี่ยงที่รับได้ครับ
สรุปการเข้าใจ Future Value เพื่อเป้าหมายทางการเงิน
FV ไม่ใช่เพียงแค่สูตรคณิตศาสตร์ในตำรา แต่คือเข็มทิศทางการเงินที่ช่วยให้นักลงทุนมองเห็นอนาคตของเงินทุกบาทในวันนี้อย่างมีทิศทาง การเข้าใจหลักการทำงานของดอกเบี้ยทบต้น ระยะเวลา และผลกระทบจากเงินเฟ้อ จะช่วยให้คุณออกแบบแผนการจัดสรรพอร์ตได้อย่างเหมาะสมและตั้งเป้าหมายได้อย่างแม่นยำครับ
คำถามที่พบบ่อยเกี่ยวกับ Future Value
Future Value คำนวณกรณีมีการทบต้นปีละหลายครั้งอย่างไร?
หากการลงทุนมีการทบต้นมากกว่า 1 ครั้งต่อปี (เช่น ทบต้นทุกไตรมาส หรือทุกเดือน) จะต้องปรับสูตรโดยนำอัตราดอกเบี้ยรายปี (r) ไปหารด้วยจำนวนครั้งที่ทบต้นต่อปี (m) และนำจำนวนปี (n) ไปคูณด้วย m ตัวอย่างสูตรปรับปรุงคือ FV = PV × (1 + r/m)^(n×m) ซึ่งการทบต้นถี่ขึ้นจะทำให้ FV เพิ่มขึ้นเล็กน้อยครับ
อัตราเงินเฟ้อส่งผลต่อมูลค่าในอนาคตที่แท้จริง (Real Future Value) อย่างไร?
เงินเฟ้อจะทำให้อำนาจการซื้อของเงินลดลง ดังนั้นเมื่อคำนวณ FV ได้ตัวเลขก้อนหนึ่ง มูลค่าที่แท้จริงของเงินก้อนนั้นอาจซื้อของได้น้อยลง หากต้องการหา Real FV ควรนำอัตราผลตอบแทนคาดการณ์ลบด้วยอัตราเงินเฟ้อก่อนนำไปแทนค่าในสูตรคำนวณครับ
คำนวณ Future Value ใน Excel ต้องใช้ฟังก์ชันอะไร?
ใน Microsoft Excel สามารถใช้ฟังก์ชัน =FV(rate, nper, pmt, [pv], [type]) โดยใส่ค่าอัตราดอกเบี้ยต่องวด (rate), จำนวนงวด (nper), เงินเงินออมเพิ่มต่อยอด (pmt), และเงินต้นปัจจุบัน (pv) โดยอย่าลืมใส่ใส่เครื่องหมายลบหน้าเงินต้นหากเป็นกระแสเงินสดจ่ายออกครับ
Future Value เป็นการการันตีผลตอบแทนที่จะได้รับจริงในอนาคตหรือไม่?
ไม่ใช่ครับ FV เป็นเพียงการประมาณการทางคณิตศาสตร์ตามสมมติฐานอัตราผลตอบแทนที่กำหนดขึ้นเท่านั้น ผลตอบแทนจากการลงทุนจริงอาจมีความผันผวนสูงกว่าหรือต่ำกว่าตัวเลขที่คำนวณได้ ขึ้นอยู่กับประเภทสินทรัพย์ สภาวะเศรษฐกิจ และความเสี่ยงตลาดครับ
Present Value ต่างจาก Future Value ในการเลือกสินทรัพย์การลงทุนอย่างไร?
FV เหมาะกับการประเมินเงินออมในปัจจุบันว่าจะเติบโตไปถึงเป้าหมายหรือไม่ ส่วน Present Value เหมาะกับการประเมินมูลค่าโครงการหรือกระแสเงินสดที่จะปันผลกลับมาในอนาคตว่าคุ้มค่าที่จะจ่ายเงินซื้อในวันนี้หรือไม่ ทั้งสองค่าจึงใช้ประเมินร่วมกันตามโจทย์การลงทุนครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page