Amortization คือ กระบวนการทางบัญชีในการทยอยตัดมูลค่าของสินทรัพย์ไม่มีตัวตน (Intangible Assets) ออกเป็นค่าใช้จ่ายในงบกำไรขาดทุนตามอายุการใช้งานที่คาดไว้ นอกจากนี้ ในทาง Finance ยังหมายถึงการทยอยผ่อนชำระคืนเงินต้นและดอกเบี้ยของสินเชื่อตามงวดเวลาที่กำหนดอีกด้วยครับ
ในการวิเคราะห์งบการเงิน Amortization ถือเป็นรายการค่าใช้จ่ายที่ไม่ใช่เงินสด (Non-cash expense) ซึ่งมีผลกระทบโดยตรงต่อการคำนวณกำไรสุทธิและกระแสเงินสดของกิจการ บทความนี้อธิบายว่า Amortization คืออะไร ทำงานอย่างไร ความแตกต่างจาก Depreciation และวิธีนำไปใช้ประเมินมูลค่าหุ้นครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Amortization ช่วยให้บริษัทบันทึกค่าใช้จ่ายของสินทรัพย์ไม่มีตัวตนได้สอดคล้องกับรายได้ในแต่ละงวดตามหลัก Matching Principle
- แม้ Amortization จะลดกำไรสุทธิในงบกำไรขาดทุน แต่ไม่มีเงินสดไหลออกจากบริษัทในงวดนั้น ๆ
- การบวกกลับ Amortization ในการคำนวณ EBITDA ช่วยให้นักลงทุนเห็นศักยภาพการทำกำไรจาก การดำเนินงานที่แท้จริง
- นักลงทุนควรแยกแยะระหว่างการผ่อนชำระหนี้ (Amortization Schedule) และการตัดจำหน่ายสินทรัพย์ทางบัญชีให้ชัดเจน
Amortization คืออะไร? ทำความเข้าใจการตัดจำหน่ายสินทรัพย์ไม่มีตัวตน
Amortization คือ การจัดสรรต้นทุนของสินทรัพย์ไม่มีตัวตนให้เป็นค่าใช้จ่ายอย่างมีระบบตลอดอายุการใช้งานที่จำกัดของสินทรัพย์นั้นครับ คำว่า Amortization แปลว่า การตัดจำหน่าย หรือการทยอยหักค่าใช้จ่ายทางบัญชี ซึ่งช่วยให้งบการเงินแสดงสะท้อนความจริงทางเศรษฐกิจได้ดีขึ้น
สินทรัพย์ไม่มีตัวตน (Intangible Assets) หมายถึง สินทรัพย์ที่ไม่มีรูปร่าง ไม่สามารถจับต้องได้ แต่มีมูลค่าและสร้างประโยชน์ทางเศรษฐกิจให้แก่กิจการ ตัวอย่างที่พบได้บ่อย ได้แก่ ซอฟต์แวร์ สิทธิบัตร (Patents) ลิขสิทธิ์ (Copyrights) และเครื่องหมายการค้าที่มีอายุจำกัด
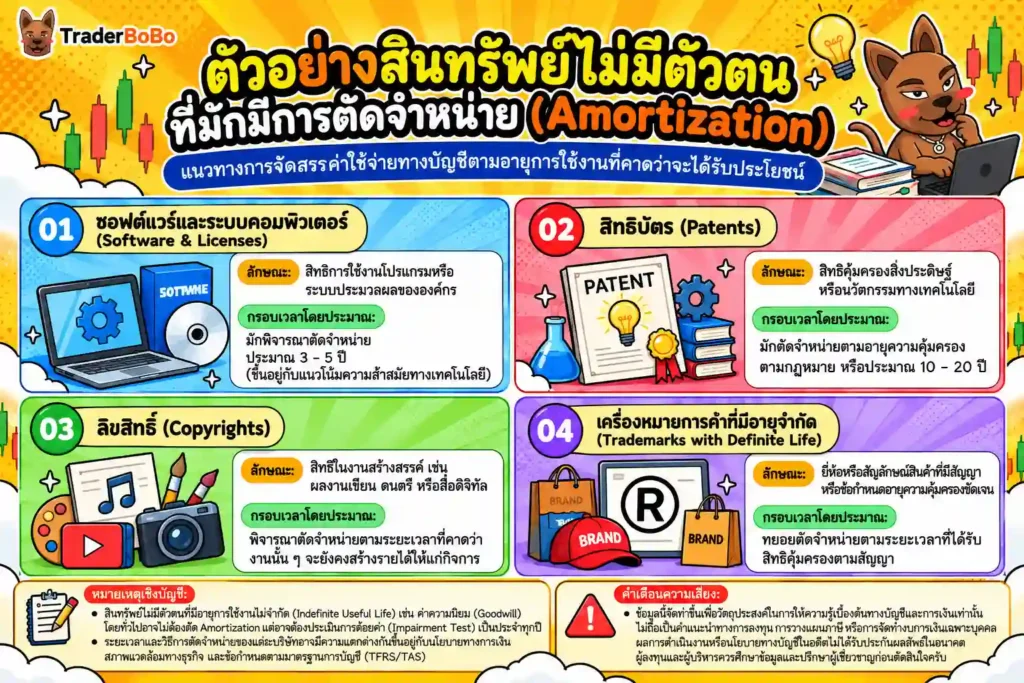
หลักการสำคัญของ Amortization คือการปฏิบัติตามหลักจับคู่รายได้กับค่าใช้จ่าย (Matching Principle) หากบริษัทลงทุนซื้อสิทธิบัตรมูลค่า 10 ล้านบาท ซึ่งสามารถใช้ผลิตสินค้าได้ 10 ปี บริษัทจะไม่บันทึกเงิน 10 ล้านบาทเป็นค่าใช้จ่ายทั้งหมดทันทีในปีแรก แต่จะทยอยรับรู้เป็นค่าใช้จ่ายปีละ 1 ล้านบาท เป็นเวลา 10 ปี เพื่อให้สอดคล้องกับรายได้ที่สิทธิบัตรนั้นสร้างขึ้นในแต่ละปีครับ
| ประเภทสินทรัพย์ไม่มีตัวตน | อายุการใช้งานโดยประมาณ | ลักษณะการบันทึก Amortization |
| ซอฟต์แวร์และระบบคอมพิวเตอร์ | 3 – 5 ปี | ตัดจำหน่ายตามอายุการใช้งานจริงหรือสัญญา |
| สิทธิบัตร (Patents) | 10 – 20 ปี | ตัดจำหน่ายตลอดอายุความคุ้มครองตามกฎหมาย |
| สัมปทาน / สิทธิการเช่า | ตามระยะเวลาในสัญญา | ตัดจำหน่ายเฉลี่ยตามจำนวนปีของสัญญา |
Amortization vs Depreciation ต่างกันอย่างไร?
นักลงทุนหลายคนอาจสับสนระหว่าง Amortization และ Depreciation เนื่องจากทั้งสองรายการเป็นค่าใช้จ่ายตัดจำหน่ายที่ลดมูลค่าสินทรัพย์และลดกำไรสุทธิเหมือนกันครับ อย่างไรก็ตาม จุดแตกต่างสำคัญอยู่ที่ประเภทของสินทรัพย์ที่นำมาคำนวณ
Depreciation หรือ ค่าเสื่อมราคา คือ การจัดสรรต้นทุนของสินทรัพย์มีตัวตน (Tangible Assets) ที่มีรูปร่างจับต้องได้ เช่น อาคาร เครื่องจักร ยานพาหนะ และอุปกรณ์สำนักงาน ในขณะที่ Amortization ใช้กับสินทรัพย์ไม่มีตัวตนเท่านั้น
นอกจากนี้ ในด้านวิธีการคำนวณ Depreciation มักจะมีมูลค่าซาก (Salvage Value) หรือมูลค่าที่คาดว่าจะขายได้เมื่อหมดอายุการใช้งาน แต่สำหรับ Amortization สินทรัพย์ไม่มีตัวตนส่วนใหญ่จะไม่มีมูลค่าซาก ทำให้ต้องตัดมูลค่าทั้งหมดของสินทรัพย์ให้เหลือศูนย์เมื่อครบกำหนดครับ
| หัวข้อเปรียบเทียบ | Amortization (ค่าตัดจำหน่าย) | Depreciation (ค่าเสื่อมราคา) |
| ประเภทสินทรัพย์ | สินทรัพย์ไม่มีตัวตน (Intangible Assets) | สินทรัพย์มีตัวตน (Tangible Assets) |
| ตัวอย่างสินทรัพย์ | สิทธิบัตร, ซอฟต์แวร์, สัมปทาน | อาคาร, เครื่องจักร, ยานพาหนะ |
| มูลค่าซาก (Salvage Value) | ส่วนใหญ่ไม่มี (เป็น 0) | มักจะมีมูลค่าซากเหลืออยู่ |
| วิธีการคำนวณหลัก | วิธีเส้นตรง (Straight-line Method) | เส้นตรง, ยอดลดลง, ตามหน่วยผลผลิต |
Amortization ในบริบทการผ่อนชำระหนี้ (Amortization Schedule)
นอกจากความหมายทางบัญชีแล้ว ในทาง Finance หรือการเงินการธนาคาร Amortization แปลว่า การทยอยผ่อนชำระคืนเงินกู้เป็นงวด ๆ ซึ่งครอบคลุมทั้งเงินต้น (Principal) และดอกเบี้ย (Interest) จนกว่าหนี้สินจะหมดไปครับ
ตารางการผ่อนชำระหนี้ หรือ Amortization Schedule คือ ตารางที่แสดงรายละเอียดค่างวดที่ต้องจ่ายในแต่ละเดือน โดยแบ่งให้เห็นชัดเจนว่าเป็นส่วนของดอกเบี้ยเท่าใด และส่วนตัดชำระเงินต้นเท่าใด ในช่วงแรกของการผ่อน ค่างวดส่วนใหญ่จะถูกนำไปจ่ายเป็นดอกเบี้ย แต่เมื่อเวลาผ่านไป เงินต้นลดลง ดอกเบี้ยในงวดถัด ๆ ไปจะลดลงตาม ส่งผลให้ค่างวดถูกนำไปตัดเงินต้นมากขึ้นครับ
การเข้าใจ Amortization Schedule มีประโยชน์อย่างมากเมื่อนักลงทุนประเมินภาระหนี้สินและโครงสร้างการเงินของบริษัทที่กู้ยืมเงินมาลงทุนในโครงการขนาดใหญ่
Amortization ส่งผลต่อการวิเคราะห์งบการเงินและการลงทุนอย่างไร?
สำหรับนักลงทุน การอ่านงบกำไรขาดทุน (P&L) เพียงอย่างเดียวอาจทำให้เข้าใจผลประกอบการคลาดเคลื่อนได้ หากไม่เข้าใจธรรมชาติของ Amortization ครับ
เนื่องจาก Amortization เป็นรายการที่ไม่ใช่เงินสด (Non-cash expense) เงินสดถูกจ่ายออกไปเรียบร้อยแล้วตั้งแต่ตอนซื้อสินทรัพย์ ดังนั้น ในงวดบัญชีปัจจุบัน ค่าตัดจำหน่ายที่เกิดขึ้นจึงเป็นเพียงตัวเลขบัญชีที่มาตัดลดกำไรสุทธิ (Net Income) เท่านั้น แต่ไม่ได้มีเงินสดไหลออกจากบริษัทจริงแต่ประการใด
EBITDA = กำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย
EBITDA = Net Income + Taxes + Interest + Depreciation + Amortization
ในการวิเคราะห์ตัวเลขทางการเงิน นักวิเคราะห์จึงนิยมใช้ตัวชี้วัด EBITDA เพื่อดูความสามารถในการทำกำไรจากการดำเนินงานจริง และนำค่า Amortization บวกกลับเข้าในงบกระแสเงินสด (Cash Flow Statement) ในส่วนกิจกรรมดำเนินงาน เพื่อคำนวณหา Free Cash Flow ที่แท้จริงของกิจการ
การศึกษาเปรียบเทียบผลประกอบการในอดีตหรือประเมินการเติบโตสามารถทำได้โดยใช้เครื่องมือ เช่น การคำนวณอัตราเติบโตแบบ CAGR ซึ่งช่วยให้นักลงทุนเห็นภาพรวมผลงานของบริษัทได้ชัดเจนยิ่งขึ้นครับ นักลงทุนสามารถศึกษาวิธีการวิเคราะห์งบการเงินและข้อกำหนดการเปิดเผยข้อมูลเพิ่มเติมได้จาก สำนักงาน ก.ล.ต. เพื่อประเมินความเสี่ยงก่อนการลงทุน
นอกจากนี้ หลักเกณฑ์การตัดจำหน่ายสินทรัพย์ไม่มีตัวตนทางภาษีจะต้องเป็นไปตามเงื่อนไขที่ กรมสรรพากร กำหนดไว้ ซึ่งนักลงทุนควรตรวจสอบข้อมูลสิทธิประโยชน์ทางภาษีของบริษัทเพื่อความแม่นยำในการประเมินมูลค่าหุ้นครับ
บทสรุป: กุญแจของการเข้าใจ Amortization ในการลงทุน
Amortization คือ เครื่องมือสำคัญทางบัญชีและการเงินที่ช่วยจัดสรรค่าใช้จ่ายของสินทรัพย์ไม่มีตัวตนให้อยู่ในงวดเวลาที่เหมาะสม การเข้าใจค่าตัดจำหน่ายช่วยให้นักลงทุนมองเห็นกระแสเงินสดที่แท้จริงของบริษัท และไม่ถูกบดบังด้วยตัวเลขขาดทุนทางบัญชีชั่วคราว ใครที่ต้องการปูพื้นฐานการอ่านงบการเงินและการประเมินมูลค่าหุ้น สามารถเริ่มต้นศึกษา ภาพรวมการลงทุน เพื่อต่อยอดกลยุทธ์การจัดพอร์ตอย่างเป็นระบบได้เลยครับ
คำถามที่พบบ่อยเกี่ยวกับ Amortization คือ
Amortization กับ Depletion ต่างกันอย่างไร?
Amortization ใช้กับการตัดจำหน่ายสินทรัพย์ไม่มีตัวตน ส่วน Depletion (การหมดไป) ใช้กับการทยอยตัดมูลค่าของทรัพยากรธรรมชาติที่ใช้แล้วหมดไป เช่น ป่าไม้ ไม้ท่อน หรือเหมืองแร่ครับ
สินทรัพย์ไม่มีตัวตนทุกชนิดต้องตัด Amortization หรือไม่?
ไม่ทุกชนิดครับ สินทรัพย์ไม่มีตัวตนที่มีอายุการใช้งานไม่จำกัด (Indefinite Useful Life) เช่น ยี่ห้อสินค้าหรือ Goodwill จะไม่ต้องทำ Amortization แต่ต้องรับการทดสอบการด้อยค่า (Impairment Test) เป็นประจำทุกปีแทนครับ
ทำไม Amortization ถึงถูกบวกกลับใน EBITDA?
เพราะ EBITDA ต้องการวัดผลการดำเนินงานจากธุรกิจหลัก โดยตัดปัจจัยเรื่องโครงสร้างทุน ภาษี และนโยบายการตัดค่าใช้จ่ายทางบัญชีที่ไม่ใช่เงินสดออกไป ทำให้เปรียบเทียบผลงานระหว่างบริษัทได้แม่นยำขึ้นครับ
Amortization ช่วยประหยัดภาษีบริษัทได้อย่างไร?
Amortization ถือเป็นค่าใช้จ่ายที่ยอมให้หักได้ทางภาษีตามเกณฑ์ของกรมสรรพากร จึงช่วยลดกำไรสุทธิทางภาษี ทำให้บริษัทจ่ายภาษีเงินได้นิติบุคคลลดลง โดยที่ไม่ต้องจ่ายเงินสดเพิ่มในงวดนั้นครับ
Amortization Schedule สามารถคำนวณเองได้อย่างไร?
สามารถคำนวณได้โดยใช้สูตรการผ่อนชำระค่างวดสินเชื่อ หรือใช้ฟังก์ชัน PMT ในโปรแกรม Excel โดยระบุอัตราดอกเบี้ย จำนวนงวด และยอดเงินกู้ต้น เพื่อสร้างตารางตัดเงินต้นและดอกเบี้ยแต่ละงวดครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินลงทุนบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page