Annuity คือ ประกันชีวิตแบบบำนาญที่เน้นการสะสมเงินทุนในช่วงวัยทำงาน เพื่อรับเงินคืนเป็นงวด ๆ อย่างสม่ำเสมอหลังเกษียณอายุ (มักเริ่มจ่ายคืนที่อายุ 55 ปี หรือ 60 ปีขึ้นไป) โดยบริษัทประกันจะทำหน้าที่จ่ายเงินบำนาญตามเงื่อนไขกรมธรรม์ที่ได้ตกลงไว้
สำหรับการวางแผนการเงินระยะยาว เครื่องมือนี้ช่วยป้องกันความเสี่ยงที่เงินเก็บจะหมดก่อนเสียชีวิต (Longevity Risk) และสร้างกระแสเงินสดที่คาดการณ์ได้ บทความนี้อธิบายว่า Annuity ทำงานยังไง ต่างจากประกันแบบอื่นตรงไหน และให้สิทธิประโยชน์ในการลดหย่อนภาษีอย่างไรบ้างครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- เป้าหมายหลักของ Annuity ไม่ใช่การมุ่งเน้นผลตอบแทนสูงสุด แต่คือการสร้าง “กระแสเงินสด” ที่มั่นคงเพื่อใช้จ่ายในชีวิตประจำวันวัยเกษียณ
- ค่าเบี้ยประกันบำนาญสามารถนำไปใช้สิทธิลดหย่อนภาษีได้สูงสุดถึง 300,000 บาท (เมื่อรวมกับประกันชีวิตทั่วไป) ซึ่งเป็นตัวช่วยที่ดีสำหรับคนวัยทำงานที่ฐานภาษีสูง
- ข้อควรระวังสำคัญคือสภาพคล่องที่ต่ำมาก เงินจะถูกล็อกไว้เป็นเวลานาน และมูลค่าของเงินบำนาญคงที่อาจถูกลดทอนด้วยอัตราเงินเฟ้อในอนาคต
Annuity คืออะไร?
Annuity คือ สัญญาประกันชีวิตรูปแบบหนึ่งที่ออกแบบมาเพื่อจ่ายเงินบำนาญเป็นรายงวดให้กับผู้เอาประกันเมื่อถึงวัยเกษียณครับ กลไกการทำงานแบ่งออกเป็น 2 ช่วงหลัก คือ ช่วงสะสมทรัพย์ (Accumulation Phase) ที่เราจ่ายค่าเบี้ยประกันเข้าไป และช่วงรับบำนาญ (Annuitization Phase) ที่บริษัทประกันจะเริ่มทยอยจ่ายเงินคืนให้เราเป็นรายปีหรือรายเดือนตามที่ระบุในกรมธรรม์
กลไกนี้ถูกสร้างขึ้นมาเพื่อแก้ปัญหาที่คนยุคใหม่มีอายุขัยยืนยาวขึ้น ทำให้เงินเก็บก้อนใหญ่อาจไม่พอใช้หากบริหารจัดการไม่ดี การเปลี่ยนเงินก้อนให้กลายเป็นกระแสเงินสดไหลเข้ากระเป๋าอย่างต่อเนื่อง จึงเปรียบเสมือนการสร้าง “เงินเดือน” ให้ตัวเองในวันที่ไม่ได้ทำงานแล้วครับ
ประกันสะสมทรัพย์ กับ ประกันบำนาญ (Annuity) ต่างกันตรงไหน?
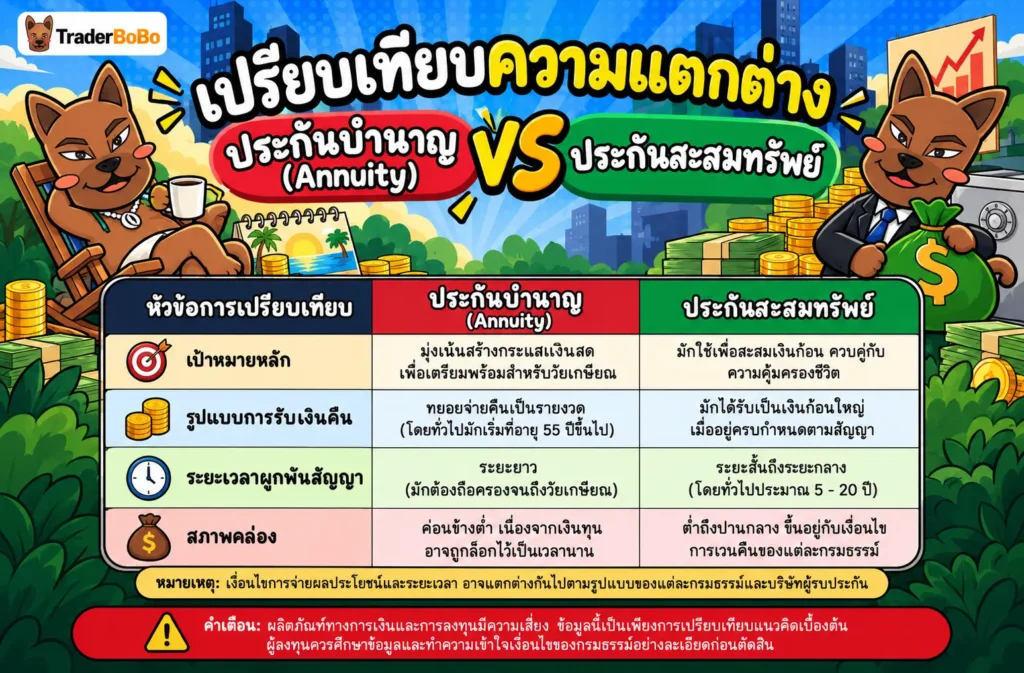
ประกันสะสมทรัพย์กับประกันบำนาญต่างกันที่ “จุดประสงค์การรับเงินคืน” โดยประกันสะสมทรัพย์เน้นรับเงินก้อนใหญ่เมื่อครบกำหนดสัญญา ขณะที่ประกันบำนาญเน้นรับเงินงวดเล็ก ๆ อย่างต่อเนื่องหลังเกษียณครับ
ใครที่กำลังลังเลว่าเครื่องมือไหนตอบโจทย์กว่ากัน ลองเปรียบเทียบกับประกันสะสมทรัพย์ ดูว่าเป้าหมายการเงินของคุณคือเงินก้อนระยะสั้นถึงกลาง หรือกระแสเงินสดระยะยาวครับ ผมสรุปข้อแตกต่างสำคัญไว้ในตารางนี้:
| หัวข้อเปรียบเทียบ | ประกันบำนาญ (Annuity) | ประกันสะสมทรัพย์ |
| เป้าหมายหลัก | สร้างรายได้สม่ำเสมอหลังเกษียณ | เก็บออมเงินก้อน + ความคุ้มครองชีวิต |
| การจ่ายเงินคืน | ทยอยจ่ายเป็นรายงวด (มักเริ่มอายุ 55+) | จ่ายเป็นเงินก้อนเมื่อครบสัญญา |
| ระยะเวลาลงทุน | ระยะยาวมาก (ถือจนถึงวัยเกษียณ) | ระยะสั้นถึงระยะกลาง (5-20 ปี) |
| สภาพคล่อง | ต่ำมาก (ล็อกเงินยาว) | ต่ำถึงปานกลาง |
Annuity กับ Pension Fund ทั่วไป ทำหน้าที่ต่างกันอย่างไร?
Annuity ต่างจาก Pension Fund ตรงที่ Annuity เป็นสัญญาประกันชีวิตส่วนบุคคลที่เราเลือกซื้อเอง ขณะที่ Pension Fund มักเป็นกองทุนรวมที่มีนายจ้างหรือรัฐบาลเข้ามาเกี่ยวข้องครับ
แม้จุดประสงค์ปลายทางคือการเกษียณเหมือนกัน แต่โครงสร้างการจัดการนั้นแยกกันชัดเจน หากเรามองในระดับมหภาคหรือสวัสดิการพนักงาน จะมีรูปแบบของ Pension Fund เช่น กองทุนสำรองเลี้ยงชีพ (Provident Fund) หรือกองทุนบำเหน็จบำนาญข้าราชการ (กบข.) ที่บริหารจัดการโดยผู้จัดการกองทุน ส่วน Annuity คือจิ๊กซอว์ที่เราเติมเข้าไปในพอร์ตส่วนตัวเพื่อปิดความเสี่ยงเรื่องรายได้พื้นฐานครับ
สิทธิประโยชน์: ประกันบำนาญ ลดหย่อนภาษีได้เท่าไหร่?
สิทธิประโยชน์สำคัญของประกันบำนาญคือการนำเบี้ยประกันไปลดหย่อนภาษีได้สูงสุด 200,000 บาท และเมื่อรวมกับประกันชีวิตทั่วไปจะสามารถลดหย่อนได้สูงสุดไม่เกิน 300,000 บาทครับ
ทั้งนี้ เงื่อนไขและการคำนวณสิทธิประโยชน์ต้องเป็นไปตามหลักเกณฑ์ของ กรมสรรพากร ซึ่งกำหนดให้เบี้ยประกันบำนาญที่นำมาลดหย่อนได้ต้องไม่เกิน 15% ของเงินได้พึงประเมิน และเมื่อรวมกับกองทุนเพื่อการเกษียณอื่น ๆ (เช่น กองทุนรวมเพื่อการเลี้ยงชีพ (RMF), กบข., กองทุนสำรองเลี้ยงชีพ) ต้องไม่เกิน 500,000 บาทครับ การทำความเข้าใจเงื่อนไขเหล่านี้ช่วยให้คนวัยทำงานวางแผนภาษีได้อย่างมีประสิทธิภาพมากขึ้น
ข้อจำกัดที่ต้องรู้: สภาพคล่องและ Inflation Risk
ข้อจำกัดใหญ่ที่สุดของ Annuity คือสภาพคล่องที่ต่ำมากและการถูกกัดกินมูลค่าจากเงินเฟ้อครับ
เนื่องจากเงินถูกล็อกไว้ในสัญญาระยะยาว หากคุณมีความจำเป็นต้องเวนคืนกรมธรรม์ก่อนกำหนด มักจะได้รับเงินคืนน้อยกว่าเบี้ยที่จ่ายไป นอกจากนี้ ตัวเลขบำนาญที่กำหนดไว้ตายตัวในสัญญา (เช่น ปีละ 100,000 บาท) อาจมีอำนาจซื้อลดลงอย่างมากในอีก 20 ปีข้างหน้าเนื่องจากเงินเฟ้อ (Inflation Risk) การวางแผนเกษียณที่ดีจึงไม่ควรพึ่งพา Annuity เพียงอย่างเดียว แต่ควรผสมผสานกับสินทรัพย์อื่นที่สามารถเติบโตชนะเงินเฟ้อได้ครับ
วิธีเริ่มต้นวางแผนเกษียณด้วย Annuity Calculator
วิธีเริ่มต้นคำนวณเบี้ยประกันที่เหมาะสม คือการใช้เครื่องมือ Annuity Calculator เพื่อจำลองตัวเลขเป้าหมายเกษียณของคุณครับ
ตัวแปรหลักที่คุณต้องประเมินประกอบด้วย อายุปัจจุบัน อายุที่ต้องการเกษียณ จำนวนเงินบำนาญที่อยากได้ต่อปี และทุนประกัน เครื่องมือเหล่านี้จะช่วยคำนวณย้อนกลับมาว่าคุณต้องจ่ายเบี้ยประกันปีละเท่าไหร่ การคำนวณล่วงหน้าทำให้คุณเห็นภาพชัดเจนว่าต้องกันเงินส่วนไหนมาจ่ายเบี้ย และช่วยให้สามารถจัดสรรพอร์ตร่วมกับสินทรัพย์อื่น ๆ เพื่อกระจายความเสี่ยงได้ดีขึ้นครับ
สรุปกุญแจสำคัญของการวางแผนด้วย Annuity
Annuity คือหนึ่งในเครื่องมือทางการเงินที่ช่วยล็อกกระแสเงินสดให้คุณมีใช้จ่ายในวัยเกษียณได้อย่างสบายใจ พร้อมกับสิทธิประโยชน์ทางภาษีในปัจจุบัน อย่างไรก็ตาม คุณควรชั่งน้ำหนักระหว่างความมั่นคงที่จะได้รับกับสภาพคล่องที่หายไป และควรจัดพอร์ตกระจายความเสี่ยงร่วมกับสินทรัพย์อื่นเพื่อรับมือกับเงินเฟ้อครับ
คำถามที่พบบ่อยเกี่ยวกับ Annuity คืออะไร
Annuity จ่ายผลตอบแทนแน่นอนหรือไม่?
เงินบำนาญที่คุณจะได้รับนั้นถูกระบุไว้เป็นตัวเลขที่ชัดเจนในกรมธรรม์ตามเงื่อนไขที่ตกลงไว้กับบริษัทประกันครับ แต่ต้องเข้าใจว่าผลตอบแทนจากการลงทุนของบริษัทประกันเป็นคนละส่วนกัน ผู้ลงทุนจะได้รับเงินคืนตามสัญญา ไม่ใช่การเก็งกำไรจากความผันผวนของตลาด
ถ้าเสียชีวิตก่อนได้รับบำนาญครบจะเป็นอย่างไร?
โดยทั่วไป หากผู้เอาประกันเสียชีวิตก่อนวัยรับบำนาญ บริษัทประกันจะจ่ายเงินก้อน (มูลค่าเวนคืนหรือเบี้ยที่จ่ายไปแล้วแต่จำนวนใดจะมากกว่า) ให้กับผู้รับผลประโยชน์ครับ แต่หากเสียชีวิตในช่วงที่กำลังรับบำนาญ เงื่อนไขจะขึ้นอยู่กับรูปแบบความคุ้มครองของแต่ละกรมธรรม์
ประกันบำนาญ สามารถเวนคืนกรมธรรม์ก่อนกำหนดได้ไหม?
สามารถเวนคืนได้ครับ แต่ผู้เอาประกันมักจะได้รับเงินก้อนคืนน้อยกว่าจำนวนเบี้ยประกันรวมที่จ่ายไปทั้งหมด โดยเฉพาะในช่วงปีแรก ๆ ของสัญญา นอกจากนี้ หากเคยนำไปลดหย่อนภาษี อาจต้องคืนเงินภาษีพร้อมเงินเพิ่มให้กรมสรรพากรด้วยครับ
ควรซื้อ Annuity ช่วงอายุเท่าไหร่ถึงจะคุ้มที่สุด?
การเริ่มทำประกันบำนาญในช่วงวัยเริ่มทำงาน (อายุ 25-35 ปี) จะช่วยให้ค่าเบี้ยประกันต่อปีต่ำกว่า และมีเวลาสะสมเงินทุนยาวนานกว่า แต่คนในวัย 40-50 ปีก็ยังสามารถใช้เพื่อเร่งสิทธิประโยชน์ทางภาษีได้ ทั้งนี้ขึ้นอยู่กับความพร้อมของกระแสเงินสดส่วนบุคคลครับ
เงินบำนาญที่ได้รับรายปี ต้องเสียภาษีอีกไหม?
เงินบำนาญที่ได้รับจากบริษัทประกันชีวิต (กรณีประกันบำนาญส่วนบุคคล) จะได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดาครับ ทำให้เงินก้อนนี้สามารถนำมาใช้จ่ายหลังเกษียณได้เต็มเม็ดเต็มหน่วยโดยไม่ต้องกังวลเรื่องภาระภาษีเพิ่มเติม
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page