Arbitrage คือ แนวคิดการทำกำไรจากส่วนต่างของราคา สินทรัพย์ชนิดเดียวกันหรือสินทรัพย์ที่มีความสัมพันธ์กันใกล้เคียงกัน ซึ่งถูกซื้อขายในตลาดสองแห่งหรือมากกว่าในเวลาเดียวกัน ด้วยการซื้อสินทรัพย์จากตลาดที่มีราคาถูกกว่า แล้วขายออกทันทีในตลาดที่มีราคาสูงกว่าครับ
ในระบบการเงินระดับสากล กลไกนี้มีบทบาทสำคัญอย่างมากในการช่วยดึงราคาในตลาดต่าง ๆ ให้กลับเข้าสู่ดุลยภาพตามธรรมชาติ บทความนี้จะพาไปทำความเข้าใจว่า Arbitrage คืออะไร ทำงานอย่างไร มีกี่รูปแบบ และข้อควรระวังสำคัญสำหรับนักลงทุนครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Arbitrage คือกลไกการทำกำไรจากความไม่สมดุลของราคา (Market Inefficiency) ในตลาดที่แตกต่างกัน
- การปรับตัวของราคาจะเกิดขึ้นอย่างรวดเร็วเมื่อมีผู้ทำ Arbitrage เข้ามาซื้อและขาย จนส่วนต่างราคานั้นหายไป
- ในยุคปัจจุบัน ตลาดการเงินทำงานด้วยความเร็วสูง ทำให้โอกาสของนักลงทุนรายย่อยถูกแทนที่ด้วยระบบอัตโนมัติ
- ความเสี่ยงสำคัญของ Arbitrage มักไม่ได้มาจากการเดาทิศทางราคา แต่มาจาก Execution Risk, ค่าธรรมเนียม และ Latency ในการส่งคำสั่ง รวมถึงความเสี่ยงของแบบจำลองในกลยุทธ์เชิงสถิติครับ
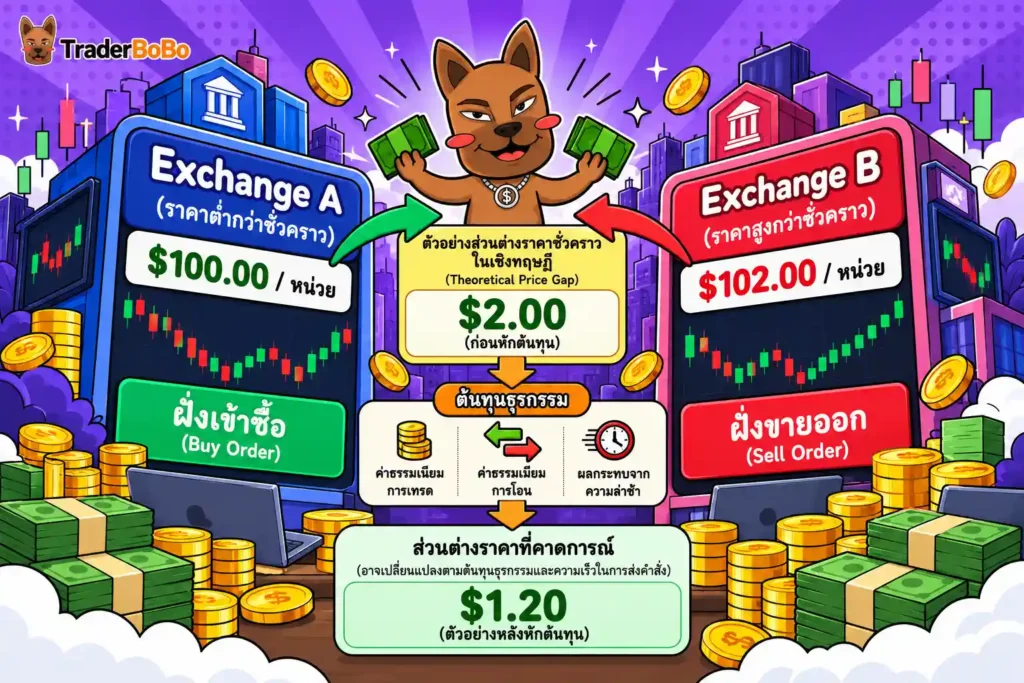
Arbitrage คืออะไร? เข้าใจกลไกส่วนต่างราคาในตลาดการเงิน
Arbitrage คือ แนวทางการทำกำไรที่อาศัยช่องว่างของราคาในสินทรัพย์อ้างอิงประเภทเดียวกันที่เกิดขึ้นชั่วคราวครับ หากย้อนดูรากศัพท์ คำว่า Arbitrage มาจากคำกริยา arbitrer ในภาษาฝรั่งเศส ซึ่งหมายถึงการตัดสินชี้ขาด แต่ในบริบททางการเงินจะหมายถึง “การทำกำไรจากส่วนต่างราคา” นั่นเองครับ
ลองจินตนาการภาพในชีวิตประจำวันเพื่อความเข้าใจง่าย หากสินค้าชิ้นเดียวกันในตลาด A ขายราคา 100 บาท แต่ในตลาด B ซึ่งอยู่ห่างออกไปขายราคา 105 บาท นักลงทุนที่มองเห็นช่องว่างนี้จะทำการเข้าซื้อสินค้าจากตลาด A ทันที แล้วนำไปขายต่อในตลาด B เพื่อรับส่วนต่างกำไร 5 บาททันที โดยยังไม่ต้องแบกรับความเสี่ยงจากการเปลี่ยนแปลงของราคาในอนาคต
ในโลกแห่งการลงทุน หลักการนี้ถูกนำมาใช้อย่างแพร่หลาย ไม่ว่าจะเป็นในตลาดหุ้น ตลาดอัตราแลกเปลี่ยน ตลาดอนุพันธ์ หรือแม้แต่ตลาดสินทรัพย์ดิจิทัล อย่างไรก็ตาม หัวใจสำคัญของการทำ Arbitrage ไม่ใช่การคาดเดาทิศทางว่าราคาจะวิ่งขึ้นหรือลงเหมือนการลงทุนทั่วไป แต่มันคือการจับตาดู “ความไม่เท่ากันของราคา ณ วินาทีนั้น” ครับ
ทำไมราคาของสินทรัพย์เดียวกันในแต่ละตลาดถึงไม่เท่ากัน (Market Inefficiency)
ในทางทฤษฎีการเงิน หากตลาดมีประสิทธิภาพสมบูรณ์แบบ (Efficient Market Hypothesis) สินค้าหรือสินทรัพย์ชนิดเดียวกันควรจะมีราคาเท่ากันในทุกตลาดตามกฎแห่งราคาเดียว (Law of One Price) แต่ในความจริง ตลาดการเงินมักเกิดความไม่สมดุลชั่วคราว (Market Inefficiency) จากหลายปัจจัยดังนี้ครับ:
- ความล่าช้าในการกระจายข้อมูล (Information Latency): คำสั่งซื้อขายที่เกิดขึ้นในศูนย์กลางหนึ่งอาจใช้เวลาเล็กน้อยในการสะท้อนไปยังอีกศูนย์กลางหนึ่ง ทำให้เกิดช่องว่างราคาชั่วเสี้ยววินาที
- สภาพคล่องที่ไม่เท่ากัน (Liquidity Imbalance): ตลาดที่มีปริมาณการซื้อขายสูงกว่าอาจรับแรงซื้อแรงขายได้ดีกว่า ในขณะที่ตลาดสภาพคล่องต่ำเมื่อมีแรงซื้อหรือขายขนาดใหญ่เข้ามา ราคาจะขยับผันผวนแรงกว่าปกติ
- ข้อจำกัดด้านภูมิศาสตร์และการโอนย้าย: ในบางตลาด การย้ายเงินทุนหรือส่งมอบสินทรัพย์ระหว่างกันทำได้ยาก มีต้นทุน หรือมีมาตรการควบคุมเงินทุน ทำให้ราคาไม่สามารถปรับตัวเข้าหากันได้ทันที
เมื่อนักลงทุนมองเห็นช่องว่างนี้แล้วทำการเข้าซื้อฝั่งถูกและขายฝั่งแพง แรงซื้อในตลาดที่ถูกจะดันราคาขึ้น ส่วนแรงขายในตลาดที่แพงจะกดราคาลง จนกระทั่งราคาทั้งสองตลาดกลับมาเท่ากันและช่องว่างกำไรนั้นหายไปในที่สุดครับ
รูปแบบของการทำ Arbitrage ที่นิยมในปัจจุบัน
Arbitrage Trading คือ การซื้อขายเพื่อทำกำไรจากส่วนต่างราคาของสินทรัพย์ที่เกิดขึ้นชั่วคราว ซึ่งในทางปฏิบัติมีรูปแบบที่ซับซ้อนขึ้นอย่างมากตามเทคโนโลยีครับ หากอยากเห็นโครงสร้างจริงของ Arbitrage Trading ในตลาดจริง สามารถ ทำความเข้าใจกลยุทธ์ Arbitrage Trading ในตลาดจริง เพิ่มเติมได้ครับ
โดยทั่วไปแล้ว เราสามารถแบ่งประเภทของ Arbitrage ที่พบบ่อยออกเป็น 3 รูปแบบหลัก ดังนี้:
1. Spatial Arbitrage (การทำกำไรต่างสถานที่)
เป็นการทำ Arbitrage รูปแบบพื้นฐานที่สุด เกิดจากการเปรียบเทียบราคาของสินทรัพย์ชนิดเดียวกันระหว่างสองกระดานซื้อขาย (Exchanges) หรือคนละสถานที่ เช่น การซื้อทองคำในตลาดหนึ่งแล้วนำไปขายในอีกตลาดหนึ่งที่มีราคาสูงกว่า หรือการซื้อเหรียญคริปโตเคอร์เรนซีใน Exchange A แล้วโอนไปขายใน Exchange B ที่ราคาสูงกว่าครับ
2. Triangular Arbitrage (อาร์บิทราจสามเหลี่ยม)
มักพบบ่อยในตลาดอัตราแลกเปลี่ยน (Forex) และคริปโตเคอร์เรนซี โดยอาศัยความไม่สมดุลของอัตราแลกเปลี่ยนระหว่าง 3 สกุลเงินในตลาดเดียวกัน เช่น การนำเงิน USD ไปแลกเป็น EUR จากนั้นนำ EUR ไปแลกเป็น GBP และแปลง GBP กลับมาเป็น USD อีกครั้ง หากอัตราแลกเปลี่ยนไม่อยู่ในดุลยภาพ จำนวนเงิน USD ที่ได้กลับมาตอนท้ายจะมากกว่าจำนวนเงินเริ่มต้นครับ
3. Statistical Arbitrage (อาร์บิทราจเชิงสถิติ)
เป็นรูปแบบที่ซับซ้อนขึ้นโดยใช้นวัตกรรมทางคณิตศาสตร์และแบบจำลองสถิติเข้ามาจับคู่สินทรัพย์ที่มีความสัมพันธ์กันสูง (Correlation) หากราคาสินทรัพย์คู่ใดถอยห่างจากความสัมพันธ์ปกติ ระบบจะส่งคำสั่งซื้อสินทรัพย์ที่ราคาตกต่ำกว่าปกติ และขายชอร์ต (Short) สินทรัพย์ที่ราคาสูงกว่าปกติ ซึ่งหมายถึงการขายสินทรัพย์ที่ยืมมาก่อนแล้วซื้อคืนในภายหลัง เพื่อรอให้ราคาบีบกลับเข้าสู่ค่าเฉลี่ยสถิติในที่สุดครับ ใครที่สนใจรายละเอียดเชิงลึกสามารถ เจาะลึก Statistical Arbitrage และบอทอาร์บิทราจคริปโต เพิ่มเติมได้เช่นกันครับ
อย่างไรก็ตาม Statistical Arbitrage ไม่ใช่การทำกำไรแบบไร้ความเสี่ยงครับ หากความสัมพันธ์ของสินทรัพย์คู่นั้นเปลี่ยนไป ราคาอาจไม่วิ่งกลับเข้าหากันตามที่แบบจำลองคาดไว้ และผู้ลงทุนอาจขาดทุนได้ครับ
นอกเหนือจากนี้ นักลงทุนบางกลุ่มยังขยายขอบเขตการสำรวจไปยังตลาดสัญญาล่วงหน้า เช่น การทำ Arbitrage สินทรัพย์ประเภทต่าง ๆ ซึ่งหากคุณสนใจกลุ่มสินค้าโภคภัณฑ์ ก็อาจลอง ศึกษาแนวคิดเกี่ยวกับสินค้าโภคภัณฑ์ เพื่อดูโครงสร้างราคาในตลาดสัญญาล่วงหน้าและตลาดจริงประกอบกันครับ
| ประเภท Arbitrage | กลไกการทำงานหลัก | ระดับความซับซ้อน | ตลาดที่พบได้บ่อย |
| Spatial Arbitrage | ซื้อสินทรัพย์ถูกจาก Exchange A ไปขาย Exchange B | ต่ำ – ปานกลาง | Crypto, สินค้าโภคภัณฑ์, หุ้นข้ามตลาด |
| Triangular Arbitrage | แลกเปลี่ยนเงิน 3 สกุลเป็นวงรอบเพื่อหากำไรจากส่วนต่างของอัตราแลกเปลี่ยน | ปานกลาง – สูง | Forex, Crypto Exchange |
| Statistical Arbitrage | ใช้แบบจำลองสถิติจับคู่สินทรัพย์ที่ราคาเบี่ยงเบนจากค่าเฉลี่ย | สูงมาก | หุ้น, ดัชนี, ตลาดอนุพันธ์ |
Arbitrage ผิดกฎหมายไหม? ข้อกำหนดและกฎเกณฑ์ในประเทศไทย
หนึ่งในคำถามยอดฮิตสำหรับนักลงทุนมือใหม่คือ การทำ Arbitrage ผิดกฎหมายไหม?
การทำ Arbitrage โดยตัวมันเองไม่ใช่เรื่องผิดกฎหมายครับ ในทางทฤษฎีการเงิน การทำ Arbitrage ที่ปฏิบัติตามกฎเกณฑ์ช่วยให้ราคาของสินทรัพย์เดียวกันในหลายตลาดขยับเข้าหากันเร็วขึ้น เพราะผู้ทำ Arbitrage เข้าซื้อฝั่งที่ถูกและขายฝั่งที่แพง ซึ่งเป็นแรงที่ช่วยปิดช่องว่างราคาครับ ส่วน Market Maker เป็นอีกบทบาทหนึ่ง คือผู้ที่เสนอราคาซื้อและขายอย่างต่อเนื่องเพื่อให้ตลาดมีสภาพคล่องครับ
อย่างไรก็ตาม คำว่า “ไม่ผิดกฎหมาย” ต้องอยู่ภายใต้เงื่อนไขที่คุณปฏิบัติตามกฎเกณฑ์การดำเนินงานอย่างถูกต้องด้วยครับ:
- เกณฑ์การกำกับดูแลของหน่วยงานรัฐ: หากเป็นการทำธุรกรรมในตลาดเงิน ตลาดทุน หรือสินทรัพย์ดิจิทัล ผู้ลงทุนต้องตรวจสอบว่าแพลตฟอร์มที่ใช้งานเปิดรับบริการอย่างถูกต้อง เช่น การทำธุรกรรมสินทรัพย์ดิจิทัลต้องพิจารณาประกาศและหลักเกณฑ์ของ สำนักงาน ก.ล.ต. อย่างใกล้ชิด
- เงื่อนไขและข้อตกลงของโบรกเกอร์ (Terms of Service): แม้กฎหมายภาพใหญ่จะไม่ห้าม แต่โบรกเกอร์บางแห่ง โดยเฉพาะในตลาด Forex อาจมีข้อกำหนดห้ามใช้กลยุทธ์ Latency Arbitrage หรือการดึงข้อมูลราคาที่ได้เปรียบระบบ เพื่อป้องกันความเสียหายของระบบส่งคำสั่ง หากฝ่าฝืนอาจถูกระงับบัญชีได้ครับ
- เรื่องภาระภาษี: กำไรที่ได้จากการทำ Arbitrage ถือเป็นรายได้จากการลงทุน ซึ่งผู้ลงทุนมีหน้าที่ต้องนำมาคำนวณและยื่นเสียภาษีตามกฎหมาย รวมถึงเกณฑ์การเสียภาษีเงินได้ตามข้อกำหนดของ กรมสรรพากร เพื่อให้ถูกต้องตามกฎหมายด้วยครับ
ความเสี่ยงและข้อจำกัดของการทำ Arbitrage ที่มือใหม่ต้องรู้
แม้ว่าในตำราการเงินมักจะอธิบายว่า Arbitrage คือ “การทำกำไรที่ปราศจากความเสี่ยง” (Risk-Free Profit) เนื่องจากเราทราบราคาซื้อและราคาขายพร้อมกันแล้ว แต่ในสภาวะการเทรดจริง คำว่าความเสี่ยงเป็นศูนย์ไม่มีอยู่จริงครับ มีปัจจัยเสี่ยงซ่อนอยู่หลายมิติที่พร้อมจะทำให้ส่วนต่างกำไรกลายเป็นขาดทุนได้ทันที
📌 Tip จากพี่โบ้
ตอนผมศึกษาเรื่อง Arbitrage ใหม่ ๆ สิ่งที่มักตกหล่นไปไม่ใช่เรื่องของการหาคำนวณส่วนต่างราคา แต่เป็นเรื่องของ “ต้นทุนแฝง” ครับ หลายครั้งที่เห็นส่วนต่างราคา 1-2% ดูน่าทำกำไรมาก แต่พอถอนเงิน โอนสินทรัพย์ข้ามกระดาน และโดนค่าธรรมเนียมธุรกรรมทั้งสองฝั่ง สรุปออกมาคือขาดทุนครับ ผู้ลงทุนควรศึกษาและทดสอบคำนวณต้นทุนรวมทั้งหมดด้วยตนเองตามความเหมาะสมและความเสี่ยงที่รับได้ก่อนลงมือจริงครับ
1. Execution Risk และ Latency (ความล่าช้า)
ความเสี่ยงที่ใหญ่ที่สุดคือความเร็วในการส่งคำสั่ง (Execution Risk) หากคุณกดซื้อในตลาด A สำเร็จ แต่ในเสี้ยววินาทีต่อมา ราคากระดาน B เกิดการย่อตัวลงก่อนที่คุณจะส่งคำสั่งขายสำเร็จ ช่องว่างกำไรจะหายไปทันที หรืออาจกลายเป็นผลขาดทุนแทน สภาวะนี้เรียกว่า Slippage หรือ Latency Risk ครับ
2. สภาพคล่องและค่าธรรมเนียมธุรกรรม (Liquidity & Transaction Fees)
ส่วนต่างของราคามักจะมีขนาดเล็กมาก โดยเฉพาะในตลาดที่มีสภาพคล่องสูงครับ ดังนั้น กำไรสุทธิจะถูกหักลบด้วย:
- ค่าธรรมเนียมการซื้อและขาย (Trading Fees) ทั้งสองฝั่ง
- ค่าธรรมเนียมการโอนสินทรัพย์ข้าม Exchange (Transfer/Network Fees)
- อัตราแลกเปลี่ยนเงินตราต่างประเทศกรณีทำข้ามประเทศ
หากคำนวณค่าธรรมเนียมเหล่านี้ไม่ละเอียด สัดส่วนต้นทุนรวมอาจสูงกว่าส่วนต่างราคาที่เห็นบนหน้าจอครับ
3. บทบาทของบอทอาร์บิทราจและระบบอัตโนมัติยุคปัจจุบัน
ในยุคปัจจุบัน ตลาดการเงินเต็มไปด้วยการแข่งขันของโปรแกรมเทรดอัตโนมัติและระบบ High-Frequency Trading (HFT) รวมถึงการใช้ บอทอาร์บิทราจ เข้ามาสแกนหาช่องว่างราคาตลอด 24 ชั่วโมง เมื่อระบบเหล่านี้ส่งคำสั่งได้ไวในระดับมิลลิวินาที (1/1000 วินาที) โอกาสที่มนุษย์จะกดส่งคำสั่งด้วยมือเพื่อแย่งชิงส่วนต่างราคานั้นจึงเกิดขึ้นได้ยากมากในปัจจุบันครับ
ข้อควรระวัง: ในโลกออนไลน์มีโฆษณาขายบอทอาร์บิทราจที่อ้างว่า ‘กำไรแน่นอน’ หรือ ‘ไม่มีความเสี่ยง’ ซึ่งเป็นสัญญาณอันตรายของการหลอกลวงครับ Arbitrage จริงไม่มีผลตอบแทนที่การันตีได้ ก่อนฝากเงินหรือเชื่อมต่อบัญชีกับบอทใด ควรตรวจสอบผู้ให้บริการกับเว็บไซต์ทางการของ ก.ล.ต. ก่อนทุกครั้งครับ
สรุปภาพรวม Arbitrage เครื่องมือปรับสมดุลตลาดการเงิน
Arbitrage คือ กลไกพื้นฐานที่สำคัญในระบบการเงิน ซึ่งช่วยให้สินทรัพย์ชนิดเดียวกันในโลกมีราคาที่สะท้อนความจริงอย่างมีประสิทธิภาพ แม้ว่าแนวคิดการทำกำไรจากส่วนต่างราคาดูเหมือนจะง่ายและปลอดภัย แต่ในทางปฏิบัติกลับเต็มไปด้วยข้อจำกัดด้านความเร็ว ต้นทุนค่าธรรมเนียม และเทคโนโลยีที่สูงมาก นักลงทุนที่สนใจจึงจำเป็นต้องศึกษาโครงสร้างระบบ สภาพคล่อง และคำนวณความเสี่ยงอย่างรัดกุมก่อนตัดสินใจเสมอครับ
คำถามที่พบบ่อยเกี่ยวกับ Arbitrage
Arbitrage แปลว่าอะไรในภาษาไทย?
คำว่า Arbitrage ในบริบททางการเงิน แปลว่า “การทำกำไรจากส่วนต่างราคา” หมายถึงการซื้อสินทรัพย์จากตลาดหนึ่งในราคาต่ำ แล้วนำไปขายในอีกตลาดหนึ่งที่ราคาสูงกว่าในเวลาเดียวกันเพื่อรับผลต่างกำไรครับ
Arbitrage ผิดกฎหมายไหมในประเทศไทย?
การทำ Arbitrage โดยตัวมันเองไม่ผิดกฎหมายครับ แต่ความถูกต้องขึ้นอยู่กับประเภทสินทรัพย์ แพลตฟอร์มที่ใช้ และกฎเกณฑ์ที่เกี่ยวข้อง เช่น แพลตฟอร์มต้องได้รับอนุญาตตามกฎหมาย และต้องไม่ฝ่าฝืนเงื่อนไขของโบรกเกอร์ นอกจากนี้ผู้ลงทุนควรตรวจสอบภาระภาษีที่เกี่ยวข้องกับกำไรของตนเอง ซึ่งอาจต่างกันตามประเภทสินทรัพย์และอาจมีการเปลี่ยนแปลงครับ
Statistical Arbitrage คืออะไร และต่างจาก Arbitrage ปกติอย่างไร?
Statistical Arbitrage คือการใช้แบบจำลองทางสถิติและคณิตศาสตร์จับคู่สินทรัพย์ที่มีความสัมพันธ์กันสูง เมื่อราคาเบี่ยงเบนออกจากกันจะส่งคำสั่งซื้อขายรอให้ราคาวิ่งกลับมาหากัน ต่างจาก Arbitrage ปกติที่เน้นซื้อขายสินทรัพย์ชนิดเดียวกันในสองกระดานพร้อมกันครับ
นักลงทุนรายย่อยยังทำ Arbitrage ด้วยมือได้ไหม หรือต้องใช้บอทเท่านั้น?
ในปัจจุบัน การทำ Arbitrage ด้วยมือทำได้ยากมาก เพราะช่องว่างราคามักถูกปิดโดยสถาบันหรือบอทอาร์บิทราจภายในเสี้ยววินาที นักลงทุนรายย่อยจำนวนมากจึงหันไปสนใจระบบอัตโนมัติหรือตลาดเฉพาะกลุ่มที่มีสภาพคล่องต่ำ แต่ทั้งสองทางมีความเสี่ยงเพิ่มขึ้น เช่น ความผิดพลาดของระบบ และความยากในการปิดสถานะเมื่อสภาพคล่องต่ำครับ
การทำ Arbitrage มีความเสี่ยงเป็นศูนย์จริงหรือไม่?
ไม่ใช่ความเสี่ยงเป็นศูนย์ครับ Arbitrage แบบตรงไปตรงมา เช่น Spatial หรือ Triangular แทบไม่ต้องเดาทิศทางราคา แต่ยังมีความเสี่ยงด้านการส่งคำสั่งล่าช้า (Latency), สภาพคล่องของตลาด (Liquidity), ค่าธรรมเนียมธุรกรรมที่อาจกินกำไรจนหมด และความเสี่ยงเชิงระบบของกระดานซื้อขายครับ ส่วน Statistical Arbitrage ยังมีความเสี่ยงที่ราคาไม่วิ่งกลับเข้าหากันตามแบบจำลองด้วยครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page