Gross Income คือ รายได้รวมทั้งหมดที่บุคคลธรรมดาหรือกิจการได้รับจากทุกช่องทาง ก่อนที่จะถูกหักค่าใช้จ่าย ต้นทุน ภาษีเงินได้ หรือเงินสมทบกองทุนใด ๆ ออกไป ตัวเลขนี้บอกว่าเงินก้อนแรกที่เข้ามามีขนาดเท่าไหร่ และเป็นจุดเริ่มต้นของการเช็กสุขภาพการเงินครับ
ในการบริหารเงินและการจัดพอร์ตลงทุน การรู้ตัวเลขรายได้รวมช่วยให้คุณเห็นว่าตัวเองมีเงินหมุนเวียนมากน้อยแค่ไหน และเทียบภาระหนี้กับรายได้ได้ตรงจุด บทความนี้อธิบายว่า Gross Income คืออะไร ประกอบด้วยอะไรบ้าง วิธีคำนวณ ความแตกต่างจากรายได้สุทธิ และวิธีนำตัวเลขนี้ไปใช้วางแผนการเงินอย่างมีประสิทธิภาพครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- การวางแผนจัดสรรเงินลงทุนต้องคำนวณจากกระแสเงินสดสุทธิหลังหักภาระคงที่เสมอ ไม่ควรนำตัวเลขรายได้รวมมาใช้เป็นงบลงทุนทั้งหมดครับ
- สถาบันการเงินใช้ Gross Income เป็นเกณฑ์หลักในการคำนวณอัตราส่วนภาระหนี้ต่อรายได้ เพื่อประเมินเพดานความสามารถในการกู้ยืมและควบคุมความเสี่ยงของผู้กู้ครับ
- Gross Income ในทางภาษีบุคคลธรรมดาคือเงินได้พึงประเมินทุกประเภทรวมกัน ซึ่งจะเป็นฐานตั้งต้นก่อนนำไปหักค่าใช้จ่ายตามกฎหมายและค่าลดหย่อนประจำปีครับ
- รายได้รวมที่สูงขึ้นอาจมาพร้อมกับอัตราภาษีแบบก้าวหน้าที่สูงขึ้นตามลำดับ การบริหารสิทธิประโยชน์ทางภาษีจึงเป็นปัจจัยสำคัญในการรักษาสภาพคล่องไว้สร้างความมั่งคั่งระยะยาวครับ
Gross Income คืออะไร?
Gross Income คือ จำนวนเงินหรือผลประโยชน์ตอบแทนทั้งหมดที่ได้รับจากการประกอบอาชีพ การดำเนินธุรกิจ หรือการถือครองทรัพย์สิน ก่อนที่จะมีการหักต้นทุนขาย ค่าใช้จ่ายดำเนินงาน ภาษี หรือเงินหัก ณ ที่จ่ายใด ๆ ทั้งสิ้นครับ
ในทางปฏิบัติ การทำความเข้าใจ Gross Income Meaning หรือความหมายของรายได้รวม จำเป็นต้องแยกบริบทการใช้งานออกเป็น 2 ระดับหลัก ได้แก่ ระดับบุคคลธรรมดา และระดับนิติบุคคลหรือธุรกิจ เนื่องจากทั้งสองระดับมีวิธีจัดหมวดหมู่และวัตถุประสงค์ในการนำตัวเลขนี้ไปใช้งานแตกต่างกันอย่างชัดเจนครับ
ความหมายของ Gross Income ในระดับบุคคลธรรมดา
สำหรับบุคคลธรรมดา Gross Income มักหมายถึง “รายได้รวมทั้งหมด” ที่คุณหามาได้ในแต่ละงวด ไม่ว่าจะเป็นเงินเดือน ค่าจ้าง โบนัส เบี้ยเลี้ยง ค่าล่วงเวลา ตลอดจนค่าเช่าที่ได้รับ เงินปันผล และผลประโยชน์จากการลงทุนอื่น ๆ
ตัวเลขนี้คือจำนวนเงินที่ระบุไว้บนสัญญาจ้างงาน หรือเป็นยอดเงินรวมด้านบนสุดของสลิปเงินเดือน (Gross Salary) ก่อนที่จะถูกหักเงินสมทบกองทุนประกันสังคม กองทุนสำรองเลี้ยงชีพ และภาษีเงินได้หัก ณ ที่จ่าย หากคุณเป็นผู้มีรายได้ประจำ ตัวเลข Gross Income จะเป็นตัวบอกว่าคุณมีความสามารถในการสร้างมูลค่าทางเศรษฐกิจได้มากน้อยเพียงใดในแต่ละปีครับ
ความหมายของ Gross Income ในระดับธุรกิจและงบการเงิน
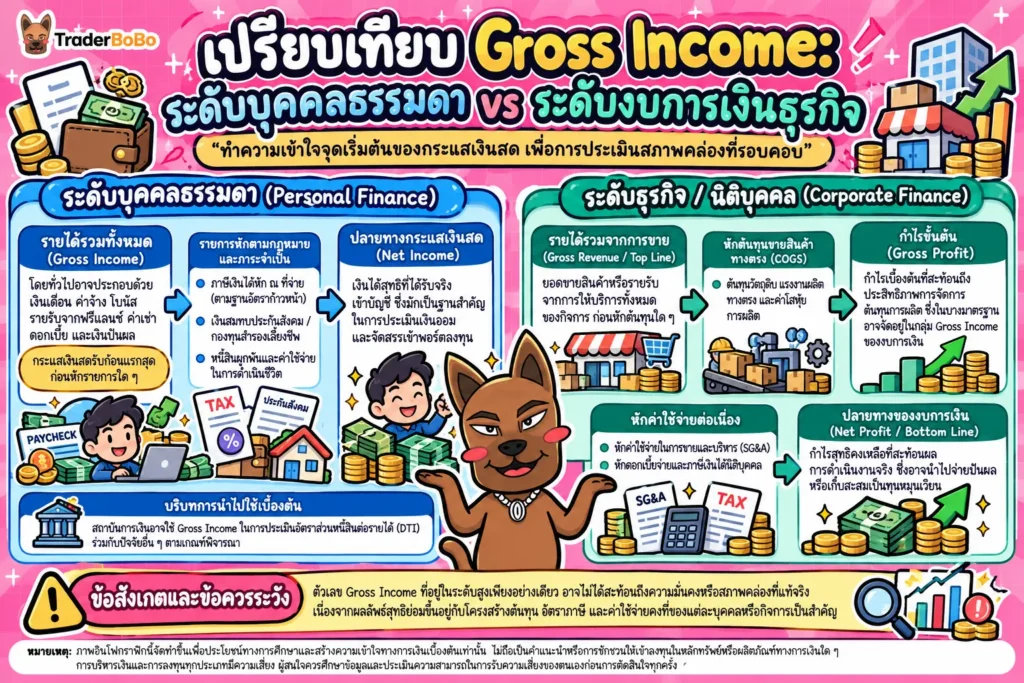
ในฝั่งของบริษัทหรือธุรกิจ คำว่า Gross Income ถูกใช้ไม่ตรงกันในแต่ละบริบท บางที่หมายถึงรายได้รวมจากการขายสินค้าและบริการ (Gross Revenue) ขณะที่ในบริบทบัญชีและภาษีของสหรัฐฯ มักหมายถึงกำไรขั้นต้น (Gross Profit) ซึ่งเกิดจากการนำรายได้รวมจากการขายมาหักลบด้วยต้นทุนขายสินค้า (Cost of Goods Sold หรือ COGS) ดังนั้นก่อนอ่านงบการเงิน ควรเช็กก่อนว่าบริษัทใช้คำนี้ในความหมายไหนครับ
กำไรขั้นต้นสะท้อนถึงประสิทธิภาพในการผลิตหรือการจัดหาสินค้าว่า กิจการสามารถทำกำไรเบื้องต้นได้คุ้มค่ากับต้นทุนทางตรงหรือไม่ ก่อนที่จะนำเงินส่วนนี้ไปจ่ายเป็นเงินเดือนพนักงาน ค่าเช่าสำนักงาน ค่าการตลาด และดอกเบี้ยเงินกู้ต่อไปครับ
| มิติเปรียบเทียบ | ระดับบุคคลธรรมดา (Personal Finance) | ระดับธุรกิจ/นิติบุคคล (Corporate Finance) |
| นิยามของตัวเลข | รายรับทั้งหมดก่อนหักภาษี ประกันสังคม และกองทุน | รายได้รวมก่อนหักต้นทุน หรือกำไรขั้นต้นหลังหักต้นทุนขาย |
| ที่มาของรายได้ | เงินเดือน โบนัส ค่าจ้าง เงินปันผล ค่าเช่า | ยอดขายสินค้า รายได้จากการบริการ ดอกเบี้ยรับ |
| ประโยชน์หลัก | ใช้ยื่นแบบภาษีบุคคลธรรมดา และขออนุมัติสินเชื่อ | ใช้วัดประสิทธิภาพการผลิตและการตั้งราคาสินค้า |
| ปัจจัยที่ต้องหักออก | ภาษีเงินได้ ค่าใช้จ่ายส่วนตัว กองทุนสำรองเลี้ยงชีพ | ต้นทุนขาย ค่าใช้จ่ายในการขายและบริหาร ดอกเบี้ย |
ทำไม Gross Income ถึงสำคัญสำหรับนักลงทุนและการวางแผนการเงิน?
Gross Income สำคัญสำหรับนักลงทุนเพราะเป็นตัวเลขตั้งต้นที่ใช้ประเมินว่าคุณกู้ได้มากแค่ไหน รับความเสี่ยงทางการเงินได้เท่าไหร่ และควรแบ่งกระแสเงินสดไปลงทุนในสินทรัพย์ประเภทต่าง ๆ อย่างไรครับ
เมื่อเราเริ่มต้นทำความเข้าใจการลงทุน สิ่งแรกที่ไม่ควรมองข้ามคือการสำรวจทรัพยากรทางการเงินของตนเองอย่างรอบคอบ หากไม่ทราบตัวเลขรายได้รวมที่แน่นอน คุณจะไม่สามารถวางแผนบริหารภาษี หรือคาดการณ์เงินออมในอนาคตได้อย่างแม่นยำเลยครับ
อัตราส่วนหนี้สินต่อรายได้และการประเมินสภาพคล่องก่อนเริ่มลงทุน
สถาบันการเงินและผู้ให้สินเชื่อจะใช้ Gross Income เป็นตัวหารในการประเมิน อัตราส่วนหนี้สินรวมต่อรายได้ (Debt-to-Income Ratio หรือ DTI) เพื่อดูว่าในแต่ละเดือน คุณมีภาระการผ่อนชำระหนี้ คิดเป็นกี่เปอร์เซ็นต์ของรายได้รวมทั้งหมด
สูตรการคำนวณเบื้องต้นคือ:
DTI = (ภาระผ่อนหนี้สินทุกประเภทรวมกันต่อเดือน ÷ รายได้รวม Gross Income ต่อเดือน) × 100
โดยทั่วไป นักวางแผนการเงินมักใช้เกณฑ์อ้างอิงว่าสัดส่วน DTI ไม่ควรเกินประมาณ 35% ถึง 40% ของ Gross Income แต่เกณฑ์ที่แต่ละสถาบันการเงินใช้พิจารณาสินเชื่อจริงอาจแตกต่างกัน ควรตรวจสอบกับผู้ให้สินเชื่อโดยตรง เพื่อให้มั่นใจว่ายังมีสภาพคล่องเหลือเพียงพอสำหรับการใช้จ่ายจำเป็นในชีวิตประจำวัน การเก็บเงินสำรองฉุกเฉิน และการกระจายเงินไปลงทุนในกองทุนรวม ตราสารหนี้ หรือหุ้นเพื่อสร้างผลตอบแทนระยะยาวครับ
ข้อผิดพลาดที่พบบ่อย: Gross Income สูง ไม่ได้แปลว่ามีเงินพร้อมเสี่ยงลงทุนเสมอไป
ข้อผิดพลาดคลาสสิกที่ผมมักเห็นในหมู่นักลงทุนมือใหม่ คือการเข้าใจผิดว่าคนที่มี Gross Income เดือนละ 100,000 บาท จะมีความพร้อมในการรับความเสี่ยงจากการลงทุนมากกว่าคนที่มีรายได้ 40,000 บาทเสมอไป
ความเป็นจริงไม่ได้เรียบง่ายเช่นนั้นครับ เพราะ Gross Income ที่สูง มักมาพร้อมกับภาระภาษีในอัตราที่สูงขึ้น ค่าใช้จ่ายตามวิถีชีวิต และภาระหนี้สินผูกพันระยะยาว เช่น ค่าผ่อนบ้านหรือรถยนต์ หากคนที่มีรายได้ 100,000 บาท มีภาระหนี้และค่าใช้จ่ายคงที่ถึง 95,000 บาท เขาก็จะเหลือเงินไปลงทุนจริงเพียง 5,000 บาทเท่านั้น ในขณะที่คนรายได้ 40,000 บาท แต่มีวินัยทางการเงินและควบคุมค่าใช้จ่ายได้ดี อาจมีเงินออมเหลือไปลงทุนได้ถึง 15,000 บาทต่อเดือน ซึ่งช่วยเพิ่มความมั่นคงทางการเงินในระยะยาวได้มากกว่าครับ
| มิติการเงิน | ประโยชน์ในการวิเคราะห์จาก Gross Income | ข้อควรระวังที่ต้องตระหนัก |
| การยื่นขอสินเชื่อ | ใช้กำหนดวงเงินกู้สูงสุดตามเกณฑ์ของธนาคาร | วงเงินที่ได้รับอนุมัติอาจสูงเกินความสามารถผ่อนชำระจริง |
| การวางแผนภาษี | ใช้เป็นฐานประเมินขั้นบันไดภาษีที่ต้องเตรียมรับมือ | หากไม่เตรียมค่าลดหย่อน อาจต้องเสียภาษีเป็นเงินก้อนใหญ่ |
| การจัดสรรเงินลงทุน | ช่วยกำหนดเพดานเงินออมสูงสุดตามทฤษฎี | ห้ามนำตัวเลข Gross ไปเป็นเงินตั้งต้นในการลงทุนเด็ดขาด |
Gross Income คิดยังไง และประกอบด้วยอะไรบ้าง?
วิธีคำนวณ Gross Income คือการรวบรวมรายได้และผลประโยชน์ตอบแทนที่เป็นตัวเงินจากทุกช่องทาง ทั้งรายได้จากการทำงานประจำ รายได้เสริม และผลตอบแทนจากการลงทุน แล้วนำมารวมกันเป็นยอดเดียวก่อนหักค่าใช้จ่ายใด ๆ ครับ
สูตรคำนวณพื้นฐานของ Gross Income ระดับบุคคลธรรมดา สามารถสรุปได้ง่าย ๆ ดังนี้:
Gross Income = รายได้จากงานประจำ + รายได้จากการรับจ้างอิสระ + กำไรจากธุรกิจส่วนตัว + ดอกเบี้ยและเงินปันผล + รายได้จากค่าเช่าทรัพย์สิน + ผลประโยชน์อื่น ๆ
แหล่งรายได้ที่ต้องนำมานับรวม
ในการสำรวจรายได้รวมประจำปีเพื่อใช้ในการวางแผนการเงิน คุณควรแยกหมวดหมู่รายรับออกเป็น 3 แหล่งหลัก เพื่อให้เห็นโครงสร้างที่มาของเงินได้อย่างเป็นระบบครับ:
- รายได้จากการลงแรง (Active Income): ได้แก่ เงินเดือน โบนัส ค่าล่วงเวลา คอมมิชชัน ค่าจ้างฟรีแลนซ์ และค่าที่ปรึกษา ซึ่งมักเป็นรายได้หลักของผู้มีรายได้ประจำส่วนใหญ่
- รายได้จากทรัพย์สินและการลงทุน (Passive & Portfolio Income): ประกอบด้วย เงินปันผลจากหุ้น กำไรส่วนต่างราคาหุ้น ดอกเบี้ยเงินฝากธนาคาร ดอกเบี้ยหุ้นกู้ และผลตอบแทนจากกองทุนรวม
- รายได้จากการดำเนินกิจการและค่าเช่า (Business & Rental Income): ได้แก่ กำไรจากการค้าขายสินค้าออนไลน์ รายรับจากการปล่อยเช่าอสังหาริมทรัพย์ หรือค่าลิขสิทธิ์จากผลงานทางปัญญา
รายรับที่มักได้รับการยกเว้นหรือไม่นับเป็น Gross Income ทางภาษีเบื้องต้น
ในมุมมองของการวางแผนภาษีตามกฎหมายไทย รายรับบางประเภทอาจได้รับการยกเว้น ไม่จำเป็นต้องนำมารวมคำนวณเป็นเงินได้พึงประเมินเพื่อเสียภาษีเงินได้บุคคลธรรมดา ตัวอย่างเช่น เงินชดเชยตามกฎหมายแรงงานกรณีถูกเลิกจ้าง (ตามเพดานที่กฎหมายกำหนด) เงินผลประโยชน์จากกรมธรรม์ประกันชีวิต เบี้ยยังชีพ หรือมรดกที่ได้รับตามเกณฑ์ที่กฎหมายยกเว้น โดยสามารถตรวจสอบเกณฑ์เงินได้พึงประเมิน 8 ประเภทได้ที่ กรมสรรพากร เพื่อวางแผนภาษีอย่างถูกต้องครับ
การแยกแยะรายได้ที่ต้องเสียภาษีออกจากรายรับที่ได้รับยกเว้น จะช่วยให้คุณประเมินภาระภาษีประจำปีได้อย่างแม่นยำ ไม่เสียสิทธิประโยชน์ และไม่ต้องจ่ายภาษีเกินความจำเป็นครับ
Gross Income ต่างจาก Net Income อย่างไร?
Gross Income ต่างจาก Net Income ตรงที่ Gross Income คือรายได้ทั้งหมดก่อนหักค่าใช้จ่ายใด ๆ ขณะที่ Net Income คือรายได้สุทธิที่เหลืออยู่จริงหลังจากหักต้นทุน ค่าใช้จ่ายดำเนินงาน เงินสมทบต่าง ๆ และภาษีออกไปเรียบร้อยแล้วครับ
เส้นทางจาก Gross สู่ Net: ค่าลดหย่อน ภาษีเงินได้ และต้นทุนคงที่
สำหรับบุคคลธรรมดา เส้นทางการแปลงจากรายได้รวมไปสู่รายได้สุทธิจะต้องผ่านกระบวนการหักเงินหลายขั้นตอน ได้แก่:
- หัก ณ ที่จ่ายตามกฎหมาย: เช่น เงินสมทบกองทุนประกันสังคม และภาษีเงินได้หัก ณ ที่จ่ายรายเดือน
- หักเงินออมภาคบังคับหรือกึ่งสมัครใจ: เช่น กองทุนสำรองเลี้ยงชีพ (PVD) หรือกองทุนบำเหน็จบำนาญข้าราชการ (กบข.)
- ใช้ค่าใช้จ่ายและค่าลดหย่อนประจำปีลดฐานภาษี: ค่าลดหย่อนไม่ได้ทำให้เงินสดที่เข้าบัญชีลดลงโดยตรง แต่ช่วยลดเงินได้สุทธิที่ใช้คำนวณภาษีปลายปี ทำให้ภาษีที่ต้องจ่ายน้อยลงหรือได้รับเงินภาษีคืนครับ
ส่วนในฝั่งของงบการเงินบริษัท เส้นทางนี้จะเริ่มจากรายได้รวม หักด้วยต้นทุนขาย ได้กำไรขั้นต้น จากนั้นหักค่าใช้จ่ายในการบริหาร ค่าเสื่อมราคา ดอกเบี้ยจ่าย และภาษีนิติบุคคล จนเหลือบรรทัดสุดท้ายเป็นกำไรสุทธิ (Net Profit) ซึ่งนักลงทุนสามารถศึกษาการจัดทำงบการเงินและมาตรฐานบัญชีเพิ่มเติมได้จาก ตลาดหลักทรัพย์แห่งประเทศไทย เพื่อประกอบการวิเคราะห์งบการเงินครับ
ตัวอย่างการเปรียบเทียบตัวเลขจริงเพื่อให้เห็นพลังของเงินที่เหลือไปลงทุน
ลองพิจารณากรณีศึกษาของพนักงานบริษัทที่มีเงินเดือนประจำ เพื่อให้เห็นความแตกต่างของเม็ดเงินอย่างเป็นรูปธรรมครับ:
- Gross Income (รายได้รวมต่อเดือน): 60,000 บาท
- หัก กองทุนประกันสังคม: 875 บาท (5% ของฐานค่าจ้างสูงสุด 17,500 บาท ตามเกณฑ์ที่มีผลตั้งแต่ 1 มกราคม 2569)
- หัก กองทุนสำรองเลี้ยงชีพ (5%): 3,000 บาท
- หัก ภาษีเงินได้หัก ณ ที่จ่าย (ประมาณการ): 2,500 บาท
- Net Income (เงินได้สุทธิเข้าบัญชี): 53,625 บาท
จากตัวอย่างนี้ จะเห็นว่าเม็ดเงินที่เข้าบัญชีเพื่อนำไปใช้จ่ายจริงหายไป 6,375 บาท หากคุณตั้งงบการลงทุนโดยคิดจากฐาน 60,000 บาทโดยไม่คำนึงถึงรายรับสุทธิ คุณอาจพบกับปัญหาสภาพคล่องตึงตัวได้ตั้งแต่สิ้นเดือนแรกครับ
| หัวข้อเปรียบเทียบ | Gross Income (รายได้รวม) | Net Income (รายได้สุทธิ) | นัยสำคัญต่อนักลงทุน |
| ขั้นตอนการคำนวณ | ยอดรวมก่อนหักรายการใด ๆ | รายได้รวมลบด้วยต้นทุนและภาษี | Net Income คือเงินจริงที่ใช้ลงทุนได้ |
| การแสดงในงบการเงิน | บรรทัดบนสุด (Top Line) กรณีหมายถึงรายได้รวมจากการขาย | บรรทัดล่างสุด (Bottom Line) | บรรทัดล่างสะท้อนความสามารถทำกำไรที่แท้จริง |
| ผลกระทบจากภาษี | ยังไม่สะท้อนภาระภาษี | สะท้อนผลกระทบจากภาษีแล้ว | ช่วยเตือนให้วางแผนภาษีล่วงหน้า |
| ความผันผวนของตัวเลข | มักมีความแน่นอนตามสัญญาจ้าง | ผันผวนตามค่าใช้จ่ายและภาระหนี้ | ใช้ประเมินความเสี่ยงสภาพคล่องส่วนบุคคล |
กับดักทางการเงิน: ทำไมการดูแค่ Gross Income อาจทำให้วางแผนผิดพลาด?
การดูแต่ตัวเลข Gross Income เพียงอย่างเดียวสร้างภาพลวงตาทางการเงิน เพราะตัวเลขรายได้รวมไม่ได้สะท้อนถึงภาระค่าใช้จ่ายคงที่ ต้นทุนแฝง และอัตราภาษีแบบก้าวหน้าที่เพิ่มขึ้นตามขนาดรายได้ครับ
ผู้ที่เริ่มต้นทำงานหรือนักลงทุนที่เพิ่งได้รับเงินเดือนเพิ่มขึ้น มักจะตกหลุมพรางของการขยายค่าใช้จ่ายตามรายได้รวมที่สูงขึ้น (Lifestyle Inflation) โดยลืมไปว่ารายได้ที่เพิ่มขึ้นนั้นยังไม่ได้ถูกหักภาษีในฐานที่สูงกว่าเดิม ทำให้เงินออมที่แท้จริงไม่ได้เพิ่มขึ้นตามสัดส่วนของเงินเดือนที่ปรับขึ้นครับ
กับดักฐานภาษีแบบก้าวหน้าและภาระหนี้ผูกพัน
ตามประมวลรัษฎากรที่กรมสรรพากรเป็นผู้บังคับใช้ ประเทศไทยใช้อัตราภาษีเงินได้บุคคลธรรมดาแบบก้าวหน้า (Progressive Tax Rate) โดยเงินได้สุทธิ 150,000 บาทแรกได้รับการยกเว้น และอัตราจะไล่ระดับตั้งแต่ 5% ไปจนถึงสูงสุด 35% ยิ่งคุณมี Gross Income สูงขึ้นมากเท่าไร เงินได้สุทธิในส่วนที่เพิ่มขึ้นจะถูกหักภาษีในอัตราที่สูงขึ้นเป็นขั้นบันไดครับ
หากคุณมีรายได้รวมเพิ่มขึ้นปีละ 200,000 บาท เม็ดเงินก้อนนั้นอาจไม่ได้ตกถึงกระเป๋าคุณเต็มจำนวน 200,000 บาท หากฐานภาษีของคุณอยู่ที่ 20% คุณจะได้รับเงินสุทธิเพิ่มขึ้นเพียง 160,000 บาทเท่านั้น หากนำตัวเลข 200,000 บาทไปทำสัญญาผ่อนบ้านหรือซื้อรถคันใหม่ในทันที คุณจะพบว่าเงินสดคงเหลือสุทธิเพื่อการลงทุนลดลงมากกว่าที่คาดไว้ครับ
📢 Traderbobo แนะนำ
ตอนผมเริ่มศึกษาการจัดพอร์ตลงทุนใหม่ ๆ ความผิดพลาดที่ผมเคยเจอคือ การคำนวณสัดส่วนเงินลงทุนจาก Gross Income โดยตั้งเป้าว่าจะออมเงิน 20% ของรายได้รวมทุกเดือน แต่พอถึงเวลาจริง เงินที่เข้าบัญชีถูกหักทั้งภาษี ประกันสังคม และกองทุนสำรองเลี้ยงชีพไปแล้ว ทำให้สัดส่วน 20% นั้นกลายเป็นสัดส่วนที่สูงเกินไปเมื่อเทียบกับเงินสดจริงในมือ จนสุดท้ายต้องดึงเงินสำรองออกมาใช้จ่ายครับ
บทเรียนนี้สอนให้รู้ว่า ให้ใช้ Net Income หลังหักภาระจำเป็นทั้งหมดเป็นตัวตั้งในการคำนวณเงินออมและเงินลงทุนเสมอ และก่อนที่จะขยายพอร์ตการลงทุน ผู้อ่านควรศึกษาและทดสอบด้วยตนเองตามความเหมาะสมและความเสี่ยงที่รับได้ เพื่อรักษาสภาพคล่องส่วนบุคคลให้มั่นคงอยู่เสมอครับ
สรุปการต่อยอด Gross Income สู่การสร้างพอร์ตลงทุนที่มั่นคง
สรุปอีกครั้งว่า Gross Income คือ ฐานตั้งต้นของการประเมินรายได้และภาระหนี้ ส่วน Net Income คือเงินที่นำไปจัดสรรเพื่อลงทุนได้จริงครับ การเข้าใจความหมายและองค์ประกอบของ Gross Income ช่วยให้คุณมองเห็นภาพรวมของศักยภาพในการหารายได้ และเป็นจุดเริ่มต้นในการประเมินความสามารถในการก่อหนี้อย่างรอบคอบ แต่ในการจัดพอร์ตลงทุนระยะยาว ตัวเลขที่มีความสำคัญต่อความอยู่รอดทางการเงินที่แท้จริงคือ Net Income หรือกระแสเงินสดสุทธิที่คุณสามารถควบคุมและจัดสรรได้จริงครับ
หัวใจสำคัญของการสร้างความมั่งคั่งจึงไม่ใช่เพียงการมุ่งเพิ่ม Gross Income ให้เติบโตเพียงด้านเดียว แต่ต้องควบคู่ไปกับการบริหารจัดการภาษีอย่างถูกต้อง การควบคุมสัดส่วนหนี้สินไม่ให้เกินเกณฑ์มาตรฐาน และการทยอยนำรายได้สุทธิในแต่ละเดือนไปลงทุนในสินทรัพย์ที่มีโอกาสสร้างผลตอบแทนในระยะยาวอย่างมีวินัย โดยตระหนักว่าผลตอบแทนอาจผันผวนและไม่แน่นอนครับ
คำถามที่พบบ่อยเกี่ยวกับ Gross Income คือ
Gross Income ในสลิปเงินเดือนคือช่องไหน?
Gross Income ในสลิปเงินเดือนมักจะปรากฏอยู่ในช่อง “รวมเงินได้” หรือ “Total Earnings” ซึ่งอยู่บริเวณด้านบนหรือฝั่งซ้ายของเอกสารสลิปเงินเดือน ยอดนี้เกิดจากการนำเงินเดือนพื้นฐาน ค่าล่วงเวลา เบี้ยเลี้ยง ค่าครองชีพ และเงินได้อื่น ๆ ในเดือนนั้นมารวมกันทั้งหมด โดยจะอยู่ก่อนช่องรายการหักภาษี ประกันสังคม และกองทุนสำรองเลี้ยงชีพครับ ดังนั้น Gross Income คือ ตัวเลขรวมเงินได้ก่อนหักรายการใด ๆ ที่คุณสามารถอ่านเทียบกับ Net Income ได้ทันทีจากสลิปเงินเดือนครับ
Gross Income รวมเงินปันผลและดอกเบี้ยจากการลงทุนด้วยไหม?
ในมุมมองของการวางแผนการเงินส่วนบุคคล Gross Income ต้องนับรวมผลตอบแทนจากการลงทุนทั้งหมด ทั้งเงินปันผล ดอกเบี้ย และค่าเช่าเข้าเป็นรายได้รวม แต่ในทางภาษี คุณอาจเลือกใช้สิทธิภาษีหัก ณ ที่จ่ายขั้นสุดท้าย (Final Tax) เช่น การยอมให้หักภาษีเงินปันผล 10% ณ ที่จ่าย โดยไม่ต้องนำมารวมคำนวณเป็นเงินได้ตอนสิ้นปีได้ ขึ้นอยู่กับว่าวิธีไหนช่วยให้คุณประหยัดภาษีได้มากกว่ากันครับ
Gross Income กับ Gross Profit ในทางบัญชีคือตัวเดียวกันหรือไม่?
สองคำนี้ไม่ใช่ตัวเดียวกันเสมอไปครับ Gross Revenue คือยอดขายหรือรายได้รวมทั้งหมดก่อนหักค่าใช้จ่ายใด ๆ ส่วน Gross Profit คือกำไรขั้นต้นที่เกิดจากรายได้รวมหักต้นทุนขายสินค้าทางตรง ส่วนคำว่า Gross Income ในงบการเงินธุรกิจอาจหมายถึงตัวใดตัวหนึ่งตามบริบท จึงควรดูนิยามที่บริษัทระบุไว้ในงบการเงินควบคู่กันครับ
ธนาคารใช้ Gross Income หรือ Net Income ในการพิจารณาสินเชื่อและวงเงินกู้?
ธนาคารส่วนใหญ่จะใช้ Gross Income เป็นฐานหลักในการคำนวณวงเงินกู้สูงสุด โดยนำไปคำนวณร่วมกับเกณฑ์อัตราส่วนภาระหนี้ต่อรายได้ (DTI) แต่ขณะเดียวกัน เจ้าหน้าที่สินเชื่อจะตรวจสอบ Net Income ในสเตทเมนต์บัญชีธนาคารควบคู่กันเสมอ เพื่อประเมินว่าหลังจากหักภาระหนี้เดิมและค่าใช้จ่ายประจำแล้ว ผู้กู้ยังมีเงินสดเหลือพอที่จะผ่อนชำระค่างวดใหม่ได้จริงหรือไม่ครับ
ทำไมบางคน Gross Income สูงมาก แต่กลับไม่มีเงินเหลือไปลงทุนจริง?
สาเหตุหลักเกิดจากการขาดการควบคุมค่าใช้จ่ายคงที่และการก่อหนี้สินเกินตัว เมื่อมีรายได้รวมเพิ่มขึ้น หลายคนมักเพิ่มภาระค่าใช้จ่ายตามไปด้วย เช่น ผ่อนบ้านหลังใหญ่ขึ้น หรือซื้อรถยนต์ราคาแพง ประกอบกับรายได้ที่สูงขึ้นจะตกอยู่ในฐานภาษีแบบก้าวหน้าที่ต้องจ่ายภาษีเพิ่มขึ้น เมื่อหักค่าใช้จ่ายทั้งหมดแล้ว เงินสุทธิที่เหลืออยู่จริงจึงอาจเหลือน้อยมากจนไม่มีเงินออมไปลงทุนครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page