Implied Volatility (ความผันผวนแฝง) คือ การคาดการณ์ของตลาดต่อขนาดการแกว่งตัวของราคาสินทรัพย์ในอนาคต ซึ่งสะท้อนผ่านระดับราคาของสัญญาออปชัน (Options) ค่านี้เป็นมาตรวัดเชิงความน่าจะเป็นล่วงหน้า (Forward-Looking) ที่ไม่ได้ระบุทิศทางว่าราคาจะขึ้นหรือลง แต่บอกถึงระดับความรุนแรงของการเคลื่อนไหวที่ผู้เล่นในตลาดกำลังคาดหวังครับ
ในตลาดแลกเปลี่ยนเงินตราต่างประเทศและสัญญาซื้อขายส่วนต่าง (CFD) การประเมินความผันผวนแฝงช่วยให้เทรดเดอร์เตรียมรับมือกับการเปลี่ยนแปลงของสภาพคล่อง อัตราทด (Leverage) และการถ่างกว้างของค่าสเปรดได้อย่างรอบคอบ คู่มือนี้ครอบคลุมความหมายของ Implied Volatility กลไกทางคณิตศาสตร์เบื้องต้น ความแตกต่างจาก Historical Volatility ตลอดจนวิธีนำไปบริหารความเสี่ยงเพื่อควบคุมขนาดสัญญาในพอร์ตการลงทุนจริงครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Implied Volatility วัดระดับความคาดหวังของตลาดต่อขนาดการแกว่งตัวในอนาคต แต่ไม่ได้บอกทิศทางว่ากราฟจะเป็นขาขึ้นหรือขาลงครับ
- ค่า IV ที่พุ่งสูงขึ้นมักสะท้อนความไม่แน่นอนสูง ซึ่งส่งผลให้ค่าสเปรดถ่างกว้างขึ้นและเกิดความเสี่ยงจากราคาคลาดเคลื่อน (Slippage) ได้ง่าย
- การเปรียบเทียบระหว่าง Implied Volatility กับ Historical Volatility ช่วยให้ตรวจพบสภาวะที่ตลาดกำลังตื่นตระหนกหรือสงบนิ่งผิดปกติ
- เทรดเดอร์มืออาชีพจะปรับลดขนาด Lot Size ทันทีที่ค่าความผันผวนแฝงขยับสูงผิดปกติ เพื่อควบคุมผลขาดทุนสูงสุดไม่ให้เกินแผนบริหารเงินทุน
Implied Volatility คืออะไร?
Implied Volatility (IV) หรือความผันผวนแฝง คือ ค่าประมาณการทางสถิติที่สะท้อนมุมมองและความคาดหวังของผู้เล่นในตลาดว่า ราคาสินทรัพย์นั้น ๆ จะเคลื่อนไหวหรือแกว่งตัวรุนแรงเพียงใดในช่วงเวลาที่กำหนดในอนาคตครับ
หลายคนมักสับสนว่าความผันผวนคือการที่ราคาดิ่งลงอย่างรุนแรง แต่ในทางสถิติการเงิน ความผันผวนหมายถึง “ขนาดของการแกว่งตัว” (Magnitude) โดยไม่คำนึงว่าจะเป็นการพุ่งขึ้นหรือดิ่งลง หากตลาดคาดว่าราคามีโอกาสกระชากตัวแรง ค่าความผันผวนแฝงก็จะปรับตัวสูงขึ้นทันที ในทางกลับกัน หากตลาดมองว่าราคาจะเคลื่อนไหวในกรอบแคบ ๆ ค่าความผันผวนแฝงก็จะปรับตัวลดลงครับ
กลไกการคำนวณเบื้องต้นผ่านโมเดลทางการเงิน (Options Pricing & Black-Scholes Model)
ค่าความผันผวนแฝงไม่ได้เกิดขึ้นจากการลากเส้นกราฟราคาในอดีต แต่ถูกคำนวณย้อนกลับ (Back-Calculated) ออกมาจากราคาตลาดของสัญญาออปชัน (Options) ผ่านแบบจำลองทางการเงิน เช่น Black-Scholes Model
ในโมเดลประเมินราคาออปชัน ตัวแปรส่วนใหญ่เป็นค่าที่ทราบแน่นอนอยู่แล้ว ได้แก่:
- ราคาปัจจุบันของสินทรัพย์อ้างอิง (Spot Price)
- ราคาใช้สิทธิของสัญญา (Strike Price)
- ระยะเวลาที่เหลือก่อนสัญญาหมดอายุ (Time to Expiration)
- อัตราดอกเบี้ยที่ปราศจากความเสี่ยง (Risk-Free Interest Rate)
เมื่อนำตัวแปรคงที่เหล่านี้ พร้อมกับราคาซื้อขายจริงของสัญญาออปชันในตลาด (Market Price) ใส่เข้าไปในสมการ ตัวแปรเดียวที่ไม่ทราบค่าและต้องคำนวณย้อนกลับออกมาก็คือ ความผันผวนแฝง หรือ Implied Volatility นั่นเองครับ ยิ่งนักลงทุนยอมจ่ายค่าพรีเมียม (Premium) ซื้อสัญญาออปชันแพงขึ้นเท่าใด ก็ย่อมสะท้อนว่าตลาดกำลังคาดการณ์ความผันผวนในอนาคตไว้สูงขึ้นเท่านั้น
ในประเทศไทย การศึกษาพฤติกรรมของราคา Options และอนุพันธ์สามารถอ้างอิงข้อมูลและการซื้อขายผ่านตลาดสัญญาซื้อขายล่วงหน้า (TFEX) ซึ่งมีผลิตภัณฑ์ออปชันบนดัชนีที่สะท้อนกลไกความผันผวนแฝงอย่างเป็นรูปธรรมครับ
ความแตกต่างระหว่างการคาดการณ์ทิศทางกับขนาดของการแกว่งตัว
จุดที่เทรดเดอร์ระดับกลางมักเข้าใจผิดกันบ่อยคือ การนำค่าความผันผวนไปตีความปะปนกับแนวโน้มของราคา (Trend Direction)
ความจริงแล้วค่าความผันผวนแฝงทำหน้าที่ประเมินเพียงแค่ “การกระจายตัวของราคา” (Standard Deviation) ภายในกรอบเวลาหนึ่ง ๆ เท่านั้น ตัวอย่างเช่น หากค่าความผันผวนแฝงของคู่เงิน EUR/USD พุ่งขึ้นแตะระดับ 15% ต่อปี ตัวเลขนี้ไม่ได้บอกเลยว่ายูโรจะแข็งค่าขึ้นหรือดอลลาร์จะอ่อนค่าลง แต่บอกเราว่า ตลาดกำลังคาดหวังกรอบการแกว่งตัวที่กว้างกว่าปกติ และมีโอกาสเกิดการเคลื่อนไหวของราคาแบบก้าวกระโดดได้ทั้งสองทิศทางครับ
ทำไม Implied Volatility ถึงสำคัญสำหรับเทรดเดอร์ Forex?
Implied Volatility มีความสำคัญอย่างยิ่งเพราะเป็นเครื่องมือเตือนภัยล่วงหน้าที่ช่วยให้เทรดเดอร์คาดการณ์สภาพคล่อง การขยายตัวของต้นทุนค่าสเปรด และความเสี่ยงจากราคาคลาดเคลื่อน (Slippage) ก่อนที่ความผันผวนจริงจะเกิดขึ้นครับ
แม้ว่าเทรดเดอร์ในตลาด Spot Forex หรือ CFD จะไม่ได้ถือสัญญา Options โดยตรง แต่สถาบันการเงินรายใหญ่และผู้ดูแลสภาพคล่อง (Liquidity Providers) ต่างใช้ค่าความผันผวนแฝงนี้เป็นเกณฑ์หลักในการกำหนดต้นทุนการซื้อขายและควบคุมความเสี่ยงของตนเอง หากค่า IV พุ่งสูงขึ้น ผู้ดูแลสภาพคล่องจะปรับตัวทันทีด้วยการถอนคำสั่งซื้อขายออกจากสมุดคำสั่ง (Order Book) หรือถ่างช่องว่างระหว่างราคาซื้อและราคาขาย (Spread) ให้กว้างขึ้นเพื่อป้องกันตัวเองจากการขาดทุนครับ
ผลกระทบของค่า IV ต่องบมาร์จิ้นและต้นทุนการถือสถานะ
การเทรดในตลาด Forex และผลิตภัณฑ์อย่างสัญญาซื้อขายส่วนต่าง (CFD) มักมีการใช้เลเวอเรจ (Leverage) เข้ามาเกี่ยวข้อง ซึ่งแม้ว่าอัตราทดจะช่วยให้เทรดเดอร์วางหลักประกันหรือมาร์จิ้น (Margin) จำนวนน้อยเพื่อถือสัญญาขนาดใหญ่และเปิดโอกาสสร้างผลตอบแทนที่สูงขึ้นได้ แต่ในทางกลับกัน หากตลาดเกิดความผันผวนรุนแรงและราคาวิ่งสวนทางกับสถานะที่ถือ เลเวอเรจก็จะขยายขนาดของผลขาดทุนให้หนักหน่วงขึ้นเป็นเงาตามตัวเช่นเดียวกันครับ
เมื่อค่าความผันผวนแฝงขยับตัวสู่ระดับสูง โบรกเกอร์บางแห่งอาจปรับเพิ่มเกณฑ์ Margin Requirement หรือลดอัตราทดสูงสุดลงชั่วคราว เพื่อป้องกันไม่ให้พอร์ตของลูกค้าเกิดการติดลบ นอกจากนี้ ค่าสเปรดที่ถ่างกว้างขึ้นยังทำให้ต้นทุนในการเปิดคำสั่งซื้อขายสูงขึ้นตามไปด้วย ส่งผลให้กลยุทธ์ที่ต้องเข้าออกเร็วอย่าง Scalping มีความเสียเปรียบอย่างมาก
เนื่องจากความผันผวนของอัตราแลกเปลี่ยนมีผลกระทบโดยตรงต่อเสถียรภาพทางการเงิน เทรดเดอร์จึงควรติดตามทิศทางเศรษฐกิจและนโยบายการเงินควบคู่ไปด้วย โดยสามารถศึกษาแนวทางการดูแลเสถียรภาพค่าเงินได้จากธนาคารแห่งประเทศไทยครับ
ความเข้าใจผิดที่พบบ่อย: ค่า IV สูงไม่ได้หมายความว่าราคากำลังจะเป็นขาลงเสมอไป
ในตลาดหุ้นสหรัฐฯ ค่า IV มักจะพุ่งขึ้นเมื่อตลาดเทขายอย่างหนัก ทำให้นักลงทุนคุ้นชินกับการมองว่าค่าความผันผวนสูงเท่ากับขาลง แต่สำหรับตลาดอัตราแลกเปลี่ยน (Forex) นั้นแตกต่างออกไปอย่างสิ้นเชิงครับ
เนื่องจากคู่เงินเป็นการเปรียบเทียบมูลค่าระหว่างสองสกุลเงิน (Currency Pair) การที่คู่เงินหนึ่งพุ่งขึ้นอย่างรุนแรง เช่น ค่าเงินเยนญี่ปุ่น (JPY) แข็งค่าขึ้นฉับพลัน หรือทองคำ (XAU/USD) ปรับตัวขึ้นอย่างรวดเร็ว ค่าความผันผวนแฝงก็สามารถดีดตัวขึ้นแตะระดับสูงสุดได้แม้ว่าราคาสินทรัพย์นั้นจะทำ New High ก็ตาม การเข้าใจโครงสร้างนี้จะช่วยไม่ให้เทรดเดอร์ดักเปิดคำสั่ง Sell เพียงเพราะเห็นว่าค่า IV ดีดตัวขึ้นสูงครับ
| สภาวะตลาดตามค่า IV | พฤติกรรมของค่า Spread | สภาพคล่องในตลาด (Liquidity) | แนวทางการจัดการความเสี่ยง |
| ต่ำกว่าปกติ (Low IV) | แคบและคงที่ ต้นทุนต่ำ | หนาแน่น ส่งคำสั่งได้รวดเร็ว | วางระยะ Stop Loss ปกติ เหมาะกับการเทรดตามกรอบ |
| ปานกลาง (Normal IV) | อยู่ในเกณฑ์มาตรฐาน | มีสภาพคล่องเพียงพอตามรอบเวลา | เทรดตามแผนปกติ ควบคุม Risk per Trade 1–2% |
| สูงผิดปกติ (High IV) | ถ่างกว้าง เสี่ยงต่อ Slippage | เบาบาง คำสั่งจับคู่ยากขึ้น | ลดขนาด Lot Size ลง 50% ขยายระยะ Stop Loss |
| พุ่งแตะระดับวิกฤต (Extreme IV) | ถ่างกว้างมาก อาจมี Requotes | ขาดสภาพคล่องชั่วคราว | หลีกเลี่ยงการเปิดสถานะใหม่ หรือถือครองเงินสด |
Implied Volatility vs Historical Volatility แตกต่างกันอย่างไร?
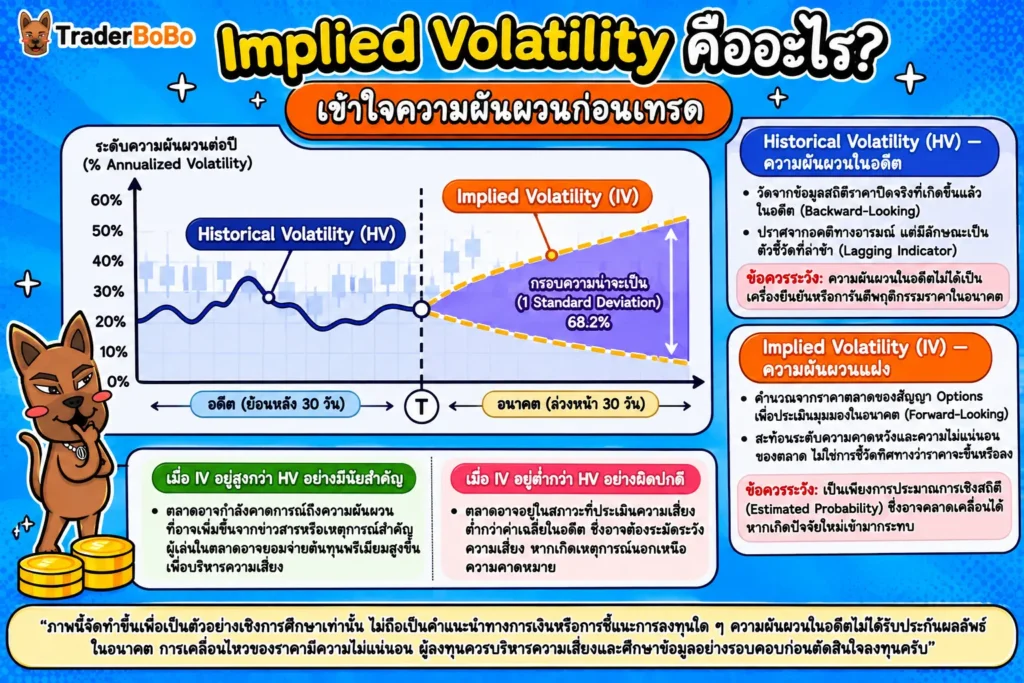
ความแตกต่างสำคัญระหว่างทั้งสองค่าคือ Historical Volatility (HV) ทำหน้าที่บันทึกระยะการแกว่งตัวของราคาที่เกิดขึ้นจริงแล้วในอดีต ขณะที่ Implied Volatility (IV) คือการประเมินความน่าจะเป็นของการแกว่งตัวที่จะเกิดขึ้นในอนาคตครับ
การเข้าใจความแตกต่างของสองมิตินี้เปรียบเหมือนการขับรถ Historical Volatility คือการมองกระจกหลังเพื่อดูว่าทางที่ผ่านมาคดเคี้ยวแค่ไหน ส่วน Implied Volatility คือการมองกระจกหน้าพร้อมกับดูพยากรณ์อากาศล่วงหน้าว่าข้างหน้าจะมีพายุหรือไม่ครับ
นิยามและวิธีคำนวณ Historical Volatility แบบเข้าใจง่าย
Historical Volatility (HV) หรือความผันผวนในอดีต คำนวณจากค่าเบี่ยงเบนมาตรฐาน (Standard Deviation) ของผลตอบแทนรายวันของราคาปิด (Close Price) ในช่วงเวลาที่กำหนด เช่น 20 วัน, 30 วัน หรือ 90 วัน จากนั้นนำมาแปลงเป็นค่ารายปี (Annualized) เพื่อให้เปรียบเทียบได้ง่าย
จุดเด่นของค่า HV คือเป็นตัวเลขจริงที่เกิดขึ้นแล้ว ปราศจากอารมณ์หรือการคาดเดา แต่ข้อจำกัดร้ายแรงของมันคือ มันเป็นตัวชี้วัดที่ล่าช้า (Lagging Indicator) หากเกิดข่าวสารที่พลิกความคาดหมายอย่างกะทันหัน ค่า HV จะไม่สามารถเตือนเราได้ล่วงหน้าจนกว่าราคาจะเกิดการเหวี่ยงตัวเสร็จสิ้นไปแล้วหลายแท่งเทียนครับ
การเปรียบเทียบส่วนต่าง IV กับ HV เพื่อหาความผิดปกติของสภาวะตลาด
เทรดเดอร์มืออาชีพมักนำค่าทั้งสองมาพล็อตเปรียบเทียบกัน เพื่อตรวจจับความไม่สมดุลของอารมณ์ตลาด (Market Sentiment Imbalance):
- กรณีที่ IV สูงกว่า HV อย่างมีนัยสำคัญ: บ่งชี้ว่าตลาดกำลังตั้งรับหรือตื่นตระหนกกับเหตุการณ์ที่กำลังจะมาถึง เช่น การประชุมธนาคารกลาง หรือการประกาศตัวเลขเศรษฐกิจสำคัญ ผู้เล่นในตลาดยอมจ่ายค่าพรีเมียมแพงเพื่อซื้อประกันความเสี่ยง สภาวะนี้เตือนให้เราเตรียมรับมือกับการขยายตัวของกรอบราคา
- กรณีที่ IV ต่ำกว่า HV อย่างผิดปกติ: สะท้อนว่าตลาดกำลังอยู่ในภาวะชะล่าใจ (Complacency) แม้ว่าที่ผ่านมาราคาจะแกว่งตัวรุนแรง แต่ตลาดกลับมองว่าจะไม่มีอะไรเกิดขึ้นอีกต่อไป สภาวะเช่นนี้มักเป็นจุดเริ่มต้นของการระเบิดของความผันผวนระลอกใหม่หากมีปัจจัยภายนอกเข้ามากระทบครับ
| มิติการเปรียบเทียบ | Implied Volatility (IV) | Historical Volatility (HV) |
| แหล่งที่มาของข้อมูล | ราคาซื้อขายของสัญญา Options ในปัจจุบัน | ข้อมูลราคาปิดในอดีตของสินทรัพย์ (Price Action) |
| ลักษณะการทำงาน | มองไปข้างหน้า (Forward-Looking) | สะท้อนสิ่งที่เกิดขึ้นแล้ว (Lagging Indicator) |
| ปัจจัยขับเคลื่อนหลัก | อุปสงค์ อุปทาน และความคาดหวังของตลาด | การเคลื่อนไหวของราคาทางคณิตศาสตร์ล้วน ๆ |
| ประโยชน์หลัก | ใช้ประเมินความเสี่ยงล่วงหน้าและต้นทุนเทรด | ใช้วัดพฤติกรรมความผันผวนเฉลี่ยในอดีต |
ความสัมพันธ์ระหว่าง Implied Volatility กับ VIX Index
VIX Index คือดัชนีวัดค่าความผันผวนแฝงในระดับมหภาคที่สะท้อนการคาดการณ์ความผันผวนของดัชนี S&P 500 ล่วงหน้า 30 วัน ซึ่งทำหน้าที่เป็นมาตรวัดความกลัว (Fear Index) ที่ส่งผลกระทบต่อเนื่องมายังตลาดการเงินโลกและตลาด Forex ครับ
ดัชนี CBOE Volatility Index หรือ VIX พัฒนาขึ้นโดยตลาด Chicago Board Options Exchange ตัวเลขของ VIX เกิดจากการรวบรวมราคา Options ทั้งฝั่ง Call และ Put ของดัชนี S&P 500 ยิ่งดัชนี VIX ขยับตัวสูงขึ้น ย่อมสะท้อนว่านักลงทุนสถาบันกำลังเร่งซื้อสัญญาเพื่อประกันความเสี่ยงต่อการร่วงลงของตลาดหุ้นสหรัฐฯ ครับ
กลไกการส่งผ่านความผันผวนจากตลาดหุ้นสหรัฐฯ มายังตลาดคู่เงิน Forex
แม้ว่า VIX จะถูกสร้างขึ้นจากตลาดหุ้น แต่ในโลกการเงินยุคใหม่ที่มีการเชื่อมโยงสภาพคล่องอย่างไร้พรมแดน พฤติกรรมของ VIX ส่งผลต่อตลาด Forex ผ่านสองกลไกหลัก:
- สภาวะเปิดรับความเสี่ยง (Risk-On): เมื่อ VIX เคลื่อนไหวในระดับต่ำ นักลงทุนมีแนวโน้มคลายความกังวล สภาพคล่องอาจไหลเข้าสู่สินทรัพย์ที่ให้ผลตอบแทนสูง เช่น คู่เงินกลุ่มเกิดใหม่ สินค้าโภคภัณฑ์ หรือกลยุทธ์ Carry Trade
- สภาวะปิดรับความเสี่ยง (Risk-Off): เมื่อ VIX พุ่งสูงขึ้นมาก ตลาดมีแนวโน้มเกิดความกลัวและเทขายสินทรัพย์เสี่ยง กระแสเงินอาจไหลกลับเข้าสู่สินทรัพย์ปลอดภัย (Safe-Haven Assets) อย่างดอลลาร์สหรัฐ (USD), เยนญี่ปุ่น (JPY) และฟรังก์สวิส (CHF) ได้
พฤติกรรมของค่า IV เมื่อเกิดวิกฤติตลาดหรือเหตุการณ์รุนแรงที่ไม่คาดคิด
ในช่วงเวลาปกติ ความผันผวนจะเคลื่อนไหวตามวัฏจักรเศรษฐกิจ แต่เมื่อใดก็ตามที่ตลาดเผชิญกับวิกฤติที่ไม่ทันตั้งตัว การตั้งรับของตลาดจะอ่อนแอลงอย่างรวดเร็ว
เมื่อเกิดเหตุการณ์ที่ไม่คาดคิดขึ้นในระบบการเงินโลก เช่น วิกฤติการเงินฉับพลัน ค่าความผันผวนแฝงจะพุ่งขึ้นอย่างรวดเร็ว หากใครต้องการศึกษาเชิงลึกเกี่ยวกับวิธีรับมือกับสภาวะวิกฤต Black Swan Event จะพบว่าการทำความเข้าใจพฤติกรรมของค่า IV คือหัวใจสำคัญในการปกป้องเงินทุน เพราะในจังหวะที่เกิดความกลัวระดับสูงสุด สภาพคล่องในตลาด Forex จะหดตัวลงอย่างเฉียบพลัน และคำสั่ง Stop Loss อาจไม่ทำงานที่ราคาเดิมเนื่องจากช่องว่างราคา (Gap) ที่เปิดข้ามไปครับ
วิธีนำ Implied Volatility ไปใช้บริหารความเสี่ยงและการเทรดจริง
การนำค่าความผันผวนแฝงไปใช้งานจริงมุ่งเน้นไปที่การคำนวณขนาดสัญญา (Position Sizing) และการตั้งระยะตัดขาดทุน (Stop Loss) ให้ยืดหยุ่นตามระดับความผันผวนเพื่อรักษาเงินทุนให้อยู่รอดในระยะยาวครับ
เทรดเดอร์ส่วนใหญ่มักให้ความสำคัญกับการหาสัญญาณเข้าเทรด (Entry Signal) แต่ละเลยการประเมินสภาวะแวดล้อมของความผันผวน หากเราเข้าเทรดด้วยขนาดสัญญาเท่าเดิมในวันที่ตลาดแกว่งตัวกว้างกว่าปกติเพียง 2 เท่า ความเสี่ยงต่อพอร์ตการลงทุนของเราก็ย่อมเพิ่มขึ้นเป็น 2 เท่าโดยไม่รู้ตัวครับ
กฎการลดขนาด Lot Size เมื่อค่าความผันผวนแฝงพุ่งสูงผิดปกติ (High IV)
หลักการพื้นฐานของการอยู่รอดในตลาดคือ การรักษาความเสี่ยงต่อการเทรดหนึ่งครั้ง (Risk per Trade) ให้คงที่เสมอ ไม่ว่าตลาดจะอยู่ในสภาวะใดก็ตาม
สมมติว่าแผนการเทรดของเรากำหนดความเสี่ยงไว้ที่ 1% ของพอร์ต โดยตัวอย่างนี้สมมติให้พอร์ตมีมูลค่า $30,000 และการเคลื่อนไหว 1 จุดของคู่เงินนี้มีมูลค่าประมาณ $10 ต่อ 1 Lot ซึ่งตัวเลขจริงขึ้นอยู่กับคู่เงินและประเภทบัญชีที่ใช้:
- ในสภาวะที่ค่า IV อยู่ในระดับปกติ ค่าเฉลี่ยการแกว่งตัวของคู่เงินอยู่ที่ 50 จุด เราอาจใช้ระยะ Stop Loss ที่ 30 จุด และเปิดขนาดสัญญาได้ 1.00 Lot
- แต่เมื่อค่า IV พุ่งสูงขึ้นเป็นสองเท่า ระยะการสะบัดของราคาขยายเป็น 100 จุด เราจำเป็นต้องขยายระยะ Stop Loss ออกไปเป็น 60 จุดเพื่อไม่ให้โดนเสียงรบกวนของตลาดสะบัดหลุด
- เพื่อให้ความเสี่ยงยังคงอยู่ที่ 1% เท่าเดิม เราต้องลดขนาดสัญญาลงเหลือเพียง 0.50 Lot ทันที
การปรับลดขนาดสถานะเช่นนี้ช่วยควบคุมความเสี่ยงต่อพอร์ตให้อยู่ในกรอบที่วางแผนไว้ได้ในระดับหนึ่ง แต่ไม่สามารถป้องกันการขาดทุนได้ทั้งหมด โดยเฉพาะเมื่อเกิดช่องว่างราคา (Gap) หรือ Slippage ในช่วงที่ตลาดผันผวนรุนแรงครับ
ข้อผิดพลาดที่พบบ่อย: การใช้ระยะ Stop Loss เท่าเดิมในทุกสภาวะความผันผวน
ข้อผิดพลาดสำคัญของเทรดเดอร์ระดับกลางคือ การใช้ระบบตั้งรับแบบตายตัว (Fixed System) เช่น การยึดติดว่าต้องตั้ง Stop Loss 20 จุดเสมอในทุกวัน การทำเช่นนี้เหมือนกับการใส่เสื้อผ้าไซส์เดิมในวันที่สภาพอากาศเปลี่ยนแปลงไปอย่างสิ้นเชิง ในวันที่ความผันผวนแฝงสูง ราคาจะสวิงไปแตะระดับ Stop Loss ของคุณได้อย่างง่ายดายทั้งที่โครงสร้างราคายังไม่ได้เสียแนวโน้มเลยด้วยซ้ำ
📢 Traderbobo แนะนำ
ตอนผมเริ่มเทรดใหม่ ๆ ข้อผิดพลาดที่ผมเคยทำบ่อยมากคือ การตั้งระยะ Stop Loss ด้วยจำนวนจุดเท่าเดิมในทุกสภาวะตลาด เช่น ตั้ง 30 จุดเสมอไม่ว่าวันนั้นจะมีข่าวแรงหรือไม่ ผลคือเมื่อค่า Implied Volatility พุ่งสูง ตลาดแกว่งตัวกว้างขึ้น ผมก็มักโดนสะบัดกิน Stop Loss ไปอย่างน่าเสียดาย ทางออกที่ผมปรับใช้คือ การเปลี่ยนมาคำนวณระยะตัดขาดทุนตามกรอบความผันผวน แล้วค่อยทอนขนาด Lot Size ลงมา ผู้อ่านควรศึกษาและทดสอบการปรับขนาดสัญญานี้ด้วยตนเองตามระดับความเสี่ยงที่ยอมรับได้ครับ
สรุปการใช้ Implied Volatility เพื่อความอยู่รอดในระยะยาว
การทำความเข้าใจ Implied Volatility ไม่ใช่การมองหาเครื่องมือทำนายอนาคตที่สมบูรณ์แบบ แต่คือการเรียนรู้ที่จะอ่านระดับความคาดหวังและความกลัวของตลาด เพื่อนำมาตั้งรับความเสี่ยงอย่างเป็นระบบครับ
กุญแจสำคัญในการนำความรู้เรื่องความผันผวนแฝงไปใช้มี 3 ข้อหลัก:
- จดจำเสมอว่าค่า IV วัดขนาดการแกว่งตัว ไม่ได้บอกทิศทางราคา
- เมื่อค่าความผันผวนแฝงพุ่งสูง ต้องเตรียมพร้อมรับมือกับค่าสเปรดที่ถ่างกว้างและสภาพคล่องที่ลดลง
- ปรับขนาด Position Sizing และระยะ Stop Loss ให้สอดคล้องกับความผันผวนปัจจุบันเสมอ
การศึกษาเรื่องความผันผวนไม่ได้หยุดอยู่เพียงแค่คู่เงินในพอร์ต แต่การเข้าใจภาพรวมดัชนีความกลัวระดับโลกจะช่วยให้คุณมองเห็นกระแสเงินทุนได้ชัดเจนยิ่งขึ้น หากคุณต้องการต่อยอดเพื่อเชื่อมโยงความผันผวนในตลาดหุ้นกับตลาดค่าเงิน สามารถศึกษาเพิ่มเติมได้ที่ปุ่มด้านล่างนี้ครับ
คำถามที่พบบ่อยเกี่ยวกับ Implied Volatility
Implied Volatility สูง หมายถึงราคาต้องร่วงลงใช่หรือไม่?
ไม่จำเป็นเสมอไปครับ แม้ว่าในตลาดหุ้นสหรัฐฯ ค่า IV มักจะพุ่งขึ้นเมื่อตลาดเกิดการเทขาย แต่ในตลาดอัตราแลกเปลี่ยน (Forex) ค่าความผันผวนแฝงสามารถปรับตัวสูงขึ้นได้ทั้งในฝั่งขาขึ้นและขาลง หากคู่เงินนั้น ๆ มีแรงซื้อเข้ามามากจนราคากระชากตัวขึ้นอย่างรุนแรง ค่า IV ก็จะพุ่งสูงขึ้นเพื่อสะท้อนความเสี่ยงของการแกว่งตัวเช่นเดียวกันครับ
เทรดเดอร์ Forex รายย่อยสามารถดูค่า Implied Volatility ได้จากที่ไหน?
เทรดเดอร์สามารถติดตามค่าความผันผวนแฝงของคู่เงินหลักได้จากเว็บไซต์ข้อมูลการเงินชั้นนำ เช่น เว็บไซต์ตลาดอนุพันธ์ CME Group (ผ่านเครื่องมือ FX Volatility Index) หรือจากแพลตฟอร์มวิเคราะห์ข่าวสารการเงินระดับสากล นอกจากนี้ โบรกเกอร์บางแห่งยังมีฟังก์ชัน Currency Volatility Chart ให้ดูเปรียบเทียบในแต่ละช่วงเวลาด้วยครับ
ค่า IV มีหน่วยวัดเป็นอะไร และคิดเป็นรายวันหรือรายปี?
ค่าความผันผวนแฝงแสดงผลเป็นเปอร์เซ็นต์ต่อปี (Annualized Percentage) ภายใต้สมมติฐานการกระจายตัวแบบ 1 ส่วนเบี่ยงเบนมาตรฐาน (1 Standard Deviation) หากต้องการแปลงเป็นกรอบการแกว่งตัวรายวัน เทรดเดอร์มักใช้กฎ Rule of 16 โดยนำค่า IV มาหารด้วย 16 (ซึ่งมาจากรากที่สองของจำนวนวันทำการเทรดต่อปีประมาณ 252 วัน) ก็จะได้กรอบคาดการณ์การแกว่งตัวต่อวันคร่าว ๆ ครับ
ทำไมค่า Spread ถึงถ่างกว้างมากผิดปกติในช่วงที่ค่า IV พุ่งสูง?
เนื่องจากผู้ดูแลสภาพคล่อง (Liquidity Providers) มีหน้าที่เสนอราคารับซื้อและขาย หากตลาดมีความผันผวนแฝงสูงและมีความไม่แน่นอนรุนแรง ความเสี่ยงที่ผู้ดูแลสภาพคล่องจะขาดทุนจากการถือครองคำสั่งก็เพิ่มขึ้น เพื่อชดเชยความเสี่ยงดังกล่าว พวกเขาจึงจำเป็นต้องถ่างระยะห่างระหว่างราคา Bid และ Ask ให้กว้างขึ้นเพื่อป้องกันตัวเองครับ
ควรเปิดออเดอร์หรือไม่ เมื่อค่า Implied Volatility อยู่ในจุดต่ำสุดเป็นเวลานาน?
ช่วงที่ค่า IV อยู่ในระดับต่ำมากสะท้อนว่าตลาดอยู่ในสภาวะสงบนิ่ง ซึ่งเหมาะกับกลยุทธ์การเทรดเก็บกำไรในกรอบแคบ (Range Trading) อย่างไรก็ตาม เทรดเดอร์ต้องระมัดระวังเป็นพิเศษ เพราะความผันผวนมีลักษณะเป็นวัฏจักร (Volatility Clustering) หลังจากช่วงเวลาที่ความผันผวนต่ำผิดปกติเป็นเวลานาน อาจตามมาด้วยการระเบิดตัวของราคาและเทรนด์ใหม่ แต่ไม่ได้เกิดขึ้นทุกครั้งครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page