ค่า Tracking Error หรือ TE คือ ค่าความผันผวนของส่วนต่างผลตอบแทนระหว่างกองทุนรวมกับดัชนีอ้างอิง (Benchmark) ในช่วงเวลาหนึ่ง ตัวเลขนี้เป็นดัชนีชี้วัดสำคัญที่ใช้วัดว่าผู้จัดการกองทุนสามารถสร้างผลตอบแทนได้ใกล้เคียงหรือเบี่ยงเบนออกจากดัชนีเป้าหมายมากน้อยเพียงใด
ในการเลือกซื้อกองทุนรวม โดยเฉพาะกองทุนดัชนี (Index Fund) หรือกองทุน ETF (Exchange Traded Fund) นักลงทุนมักคาดหวังผลตอบแทนที่เติบโตไปพร้อมกับดัชนี บทความนี้จะพาไปเจาะลึกว่า Tracking Error คืออะไร มีปัจจัยใดบ้างที่ทำให้เกิดความคลาดเคลื่อน พร้อมสูตรคำนวณและการนำไปใช้วิเคราะห์พอร์ตลงทุนจริงครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Tracking Error คือตัววัดความผันผวนของผลตอบแทนส่วนต่างระหว่างกองทุนรวมและดัชนีอ้างอิง
- สำหรับกองทุน Passive Fund ค่า Tracking Error ยิ่งต่ำ ยิ่งสะท้อนประสิทธิภาพในการเลียนแบบดัชนีได้แม่นยำ
- สำหรับกองทุน Active Fund ค่า Tracking Error จะบอกถึงระดับความเสี่ยงเชิงรุก (Active Risk) ที่ผู้จัดการกองทุนใช้สร้างผลตอบแทนส่วนเพิ่ม
- ค่าธรรมเนียม การถือเงินสด และเงินปันผล คือปัจจัยหลักที่ทำให้ผลตอบแทนกองทุนเบี่ยงเบนจากดัชนี
Tracking Error คืออะไร? ทำความเข้าใจค่าความคลาดเคลื่อนในการลงทุน
Tracking Error คือ ตัวเลขสถิติที่วัดค่าเบี่ยงเบนมาตรฐาน (Standard Deviation) ของส่วนต่างผลตอบแทนระหว่างกองทุนรวมกับดัชนีอ้างอิง ค่านี้ช่วยให้นักลงทุนรู้ว่าผลตอบแทนของกองทุนมีการแกว่งตัวออกจากดัชนีเป้าหมายมากน้อยแค่ไหนในแต่ละช่วงเวลาครับ
ก่อนที่จะนำตัวเลขนี้ไปใช้งาน ผู้ลงทุนควรเริ่มจากการ ทำความเข้าใจพื้นฐานการลงทุน เพื่อมองภาพรวมของการบริหารจัดการเงินและระดับความเสี่ยงที่รับได้อย่างถูกต้องครับ
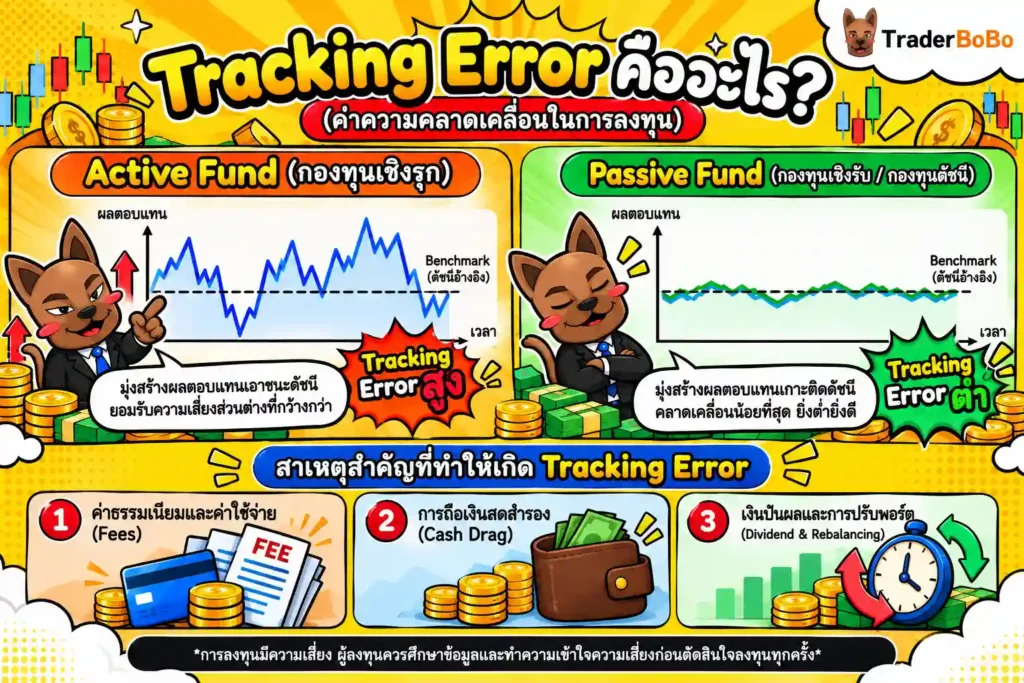
หลักการของ Tracking Error ในกองทุนรวม
ในโลกของการบริหารกองทุนรวม วิธีการจัดการจะแบ่งออกเป็น 2 สายหลัก คือ การบริหารเชิงรับ (Passive Management) และการบริหารเชิงรุก (Active Management) ซึ่งมีความคาดหวังต่อค่า Tracking Error ที่แตกต่างกันอย่างสิ้นเชิงครับ:
- กองทุนเชิงรับ (Passive Fund / Index Fund): มีเป้าหมายสร้างผลตอบแทนให้ใกล้เคียงกับดัชนีอ้างอิงมากที่สุด กองทุนประเภทนี้ต้องการค่า Tracking Error ที่ ต่ำที่สุดเท่าที่จะเป็นไปได้ เพราะยิ่งเข้าใกล้ 0% หมายความว่ากองทุนสามารถจำลองการเคลื่อนไหวของดัชนีได้อย่างแม่นยำ
- กองทุนเชิงรุก (Active Fund): มีเป้าหมายสร้างผลตอบแทนให้ชนะดัชนีอ้างอิง (Alpha) ผู้จัดการกองทุนจะต้องเลือกลงทุนแตกต่างจากดัชนี ทำให้กองทุนประเภทนี้มีค่า Tracking Error สูงกว่า ซึ่งสะท้อนถึง Active Risk หรือความเสี่ยงที่เกิดจากการตัดสินใจของผู้จัดการกองทุน
ความแตกต่างระหว่าง Tracking Error (TE) และ Tracking Difference (TD)
นักลงทุนมือใหม่มักสับสนระหว่างสองคำนี้ ซึ่งมีความหมายไม่เหมือนกันครับ:
- Tracking Difference (TD): คือ “ส่วนต่างผลตอบแทนสะสม” รวมทั้งหมดในช่วงเวลาหนึ่ง เช่น ในปีนี้ดัชนีทำได้ 10% แต่กองทุนทำได้ 9.5% ค่า Tracking Difference จะเท่ากับ -0.5%
- Tracking Error (TE): คือ “ความผันผวนของส่วนต่าง” ในแต่ละสัปดาห์หรือแต่ละเดือนที่นำมารวมกันทางสถิติ ถึงแม้สองกองทุนจะมี Tracking Difference เท่ากันเมื่อจบปี แต่กองทุนที่มีการแกว่งตัวระหว่างทางมากกว่า ก็จะมีค่า Tracking Error ที่สูงกว่าครับ
ปัจจัยอะไรบ้างที่ทำให้เกิด Tracking Error?
การที่กองทุนรวมไม่สามารถทำผลตอบแทนได้เท่ากับดัชนีอ้างอิงแบบ 100% เกิดจากข้อจำกัดในการบริหารจัดการจริงในตลาด ซึ่งปัจจัยหลักประกอบด้วย:
ค่าใช้จ่ายและค่าธรรมเนียมของกองทุน (Management Fee & Expenses)
ดัชนีอ้างอิง เช่น S&P 500 หรือ SET50 เป็นเพียงตัวเลขคำนวณทางสถิติที่ไม่มีต้นทุนค่าใช้จ่าย แต่กองทุนรวมจริงมีค่าธรรมเนียมการจัดการ (Management Fee) ค่าธรรมเนียมผู้ดูแลผลประโยชน์ และค่าใช้จ่ายอื่น ๆ ที่ถูกหักออกจากมูลค่าทรัพย์สินสุทธิ (NAV) ของกองทุนทุกวัน ทำให้ผลตอบแทนของกองทุนต่ำกว่าดัชนีอย่างต่อเนื่อง ซึ่งส่งผลต่อ Tracking Difference เป็นหลัก ส่วน Tracking Error จะสูงขึ้นเมื่อส่วนต่างนี้แกว่งตัวไม่สม่ำเสมอจากปัจจัยอื่น เช่น Cash Drag หรือต้นทุนการปรับพอร์ตครับ
การถือเงินสดเพื่อสภาพคล่อง (Cash Drag)
กองทุนรวมจำเป็นต้องถือเงินสดไว้บางส่วนเพื่อรองรับการซื้อขายคืนของนักลงทุนในแต่ละวัน โดยสัดส่วนจะแตกต่างกันไปตามนโยบายของแต่ละกองทุน ซึ่งตรวจสอบได้จากหนังสือชี้ชวนหรือ Fund Factsheet ของกองทุนนั้น ๆ เงินสดส่วนนี้ไม่ได้สร้างผลตอบแทนตามดัชนี เมื่อหุ้นในดัชนีปรับตัวขึ้น กองทุนจึงปรับตัวขึ้นช้ากว่าดัชนีเล็กน้อย ปรากฏการณ์นี้เรียกว่า Cash Drag ครับ
เงินปันผลและการปรับสมดุลพอร์ต (Dividend Drag & Portfolio Rebalancing)
เมื่อหุ้นในดัชนีจ่ายเงินปันผล กองทุนรวมอาจต้องใช้เวลาในการนำเงินปันผลนั้นกลับไปลงทุนต่อ (Reinvestment Lag) นอกจากนี้ เวลาที่ดัชนีปรับเปลี่ยนหุ้นเข้าออก ผู้จัดการกองทุนต้องส่งคำสั่งซื้อขายหุ้นตาม ซึ่งมีต้นทุนค่านายหน้า (Brokerage Fee) และอาจเกิดปัญหาสภาพคล่องที่ทำให้ซื้อหุ้นได้ในราคาที่คลาดเคลื่อนจากราคาปิดของดัชนี
| สาเหตุการเกิด Tracking Error | กลไกที่กระทบต่อกองทุน | ผลกระทบต่อผลตอบแทน |
| ค่าธรรมเนียมกองทุน | หักค่าบริหารจัดการออกจาก NAV ทุกวัน | ทำให้ผลตอบแทนกองทุนต่ำกว่าดัชนีต่อเนื่อง (กระทบ Tracking Difference เป็นหลัก) |
| เงินสดคงพอร์ต (Cash Drag) | สำรองเงินสดไว้รองรับการขายคืน | ทำให้กองทุนวิ่งช้ากว่าดัชนีในตลาดขาขึ้น |
| ต้นทุนการปรับพอร์ต | ค่านายหน้าซื้อขายและค่าธรรมเนียมตลาด | เกิดความคลาดเคลื่อนเมื่อดัชนีเปลี่ยนหุ้นเข้าออก |
| การจัดการเงินปันผล | ระยะเวลาในการนำเงินปันผลไปลงทุนต่อ | เกิดช่วงเวลาที่ผลตอบแทนเบี่ยงเบนจากดัชนี |
สูตร Tracking Error (Tracking Error Formula) คำนวณอย่างไร?
การคำนวณ Tracking Error Formula อาศัยหลักการทางสถิติโดยการหาค่าเบี่ยงเบนมาตรฐานของส่วนต่างผลตอบแทน
ส่วนประกอบของสูตร Tracking Error Formula
สูตรพื้นฐานคำนวณได้ดังนี้:
Tracking Error = Standard Deviation of (R_p – R_b)
โดยที่:
- R_p = ผลตอบแทนของกองทุนรวม (Portfolio Return) ในแต่ละช่วงเวลา
- R_b = ผลตอบแทนของดัชนีอ้างอิง (Benchmark Return) ในช่วงเวลาเดียวกัน
- (R_p – R_b) = ส่วนต่างผลตอบแทนในแต่ละงวด (Active Return)
- Standard Deviation = ค่าเบี่ยงเบนมาตรฐานของส่วนต่างเหล่านั้น
ขั้นตอนคือ นำส่วนต่างผลตอบแทนของแต่ละงวด (เช่น รายวัน หรือ รายเดือน) มาหาค่าเฉลี่ย จากนั้นคำนวณหาค่าเบี่ยงเบนมาตรฐาน แล้วแปลงให้เป็นค่ารายปี (Annualized Tracking Error)
ตัวอย่างการตีความค่า Tracking Error ต่ำ vs สูง
เพื่อให้อ่านค่าได้ง่ายขึ้น ลองเปรียบเทียบลักษณะของกองทุนที่มี Tracking Error ต่ำและสูง ซึ่งสะท้อนแนวทางการบริหารที่แตกต่างกัน ตัวเลขในตารางด้านล่างเป็นเพียงตัวอย่างประกอบคำอธิบาย ไม่ใช่เกณฑ์ตายตัวครับ
| คุณลักษณะ | Tracking Error ต่ำ (เช่น < 0.5%) | Tracking Error สูง (เช่น > 3.0%) |
| ความหมาย | ผลตอบแทนวิ่งเกาะติดดัชนีอ้างอิงได้ดีมาก | ผลตอบแทนเบี่ยงเบนออกจากดัชนีอย่างมีนัยสำคัญ |
| ประเภทกองทุนที่เหมาะ | กองทุนดัชนี (Passive Fund) / ETF | กองทุนเชิงรุก (Active Fund) |
| สิ่งที่นักลงทุนได้ | ผลตอบแทนใกล้เคียงตลาด ต้นทุนคุมได้ | โอกาสชนะตลาด (หรือโอกาสแพ้ตลาดสูงขึ้น) |
| การประเมินผู้จัดการกองทุน | ลอกดัชนีได้เก่ง สภาพคล่องดี | กล้าเลือกลงทุนต่างจากดัชนีเพื่อสร้างผลตอบแทนส่วนเกินเหนือดัชนี (Alpha) |
วิธีนำค่า Tracking Error ไปใช้วิเคราะห์พอร์ตลงทุนจริง
เมื่อเข้าใจตัวเลขแล้ว ขั้นตอนต่อไปคือการนำไปประยุกต์ใช้ในการเลือกกองทุนเข้าพอร์ตลงทุนจริงครับ
📌 Tip จากพี่โบ้
ตอนผมเริ่มลงทุนในกองทุนดัชนีใหม่ ๆ ผมเคยพลาดไปดูแค่ค่าธรรมเนียมอย่างเดียว แต่พอมาเช็กค่า Tracking Error ย้อนหลัง ถึงเห็นว่าบางกองทุนแม้ค่าธรรมเนียมจะถูก แต่บริหารเงินสดไม่ดี ทำให้ผลตอบแทนหลุดจากดัชนีไปพอสมควร ดังนั้นเวลาเลือกกองทุนดัชนี ให้เช็กทั้งค่าธรรมเนียมและค่า Tracking Error ควบคู่กันเสมอครับ
การเลือกกองทุน Passive Fund และ ETF
สำหรับคนที่ต้องการออมเงินในดัชนี เช่น SET50, S&P 500 หรือ NASDAQ-100 การเลือกกองทุนที่มีค่า Tracking Error ต่ำ มีแนวโน้มช่วยให้ผลตอบแทนของกองทุนใกล้เคียงกับดัชนีที่ติดตาม แต่ไม่ได้การันตีผลลัพธ์ในอนาคต และหากดัชนีปรับตัวลดลง มูลค่าเงินลงทุนก็อาจลดลงตามไปด้วยครับ ผู้ลงทุนสามารถตรวจสอบเกณฑ์และข้อมูลกองทุนรวมได้ที่ สำนักงาน ก.ล.ต. ครับ (โปรดตรวจสอบประกาศฉบับล่าสุดก่อนอ้างอิง)
การประเมินความเสี่ยงเชิงรุกใน Active Fund (Active Risk)
สำหรับกองทุน Active Fund ตัวเลข Tracking Error ที่สูงไม่ได้แปลว่ากองทุนนั้นไม่ดี แต่มันบอกว่าผู้จัดการกองทุนกำลังใช้ความเสี่ยงเชิงรุก (Active Risk) มากแค่ไหน หากกองทุนมีค่า TE สูงแต่สามารถชนะดัชนีได้อย่างสม่ำเสมอ อาจสะท้อนว่าผู้จัดการกองทุนมีความสามารถในการคัดเลือกหลักทรัพย์ แม้ผลงานในอดีตจะไม่ได้รับประกันผลในอนาคต ในทางกลับกัน หากมีค่า TE สูงแต่แพ้ดัชนีต่อเนื่อง อาจหมายความว่ากองทุนรับความเสี่ยงเชิงรุกโดยยังไม่ได้ผลตอบแทนส่วนเพิ่มที่คุ้มค่าครับ
การดู Tracking Error ร่วมกับ R-Squared
การดูค่า TE เพียงอย่างเดียวอาจทำให้หลงทางได้ หากไม่พิจารณา ความสัมพันธ์ของค่า R-Squared กับความผันผวน ประกอบด้วย
ค่า R-Squared จะบอกว่าการเคลื่อนไหวของกองทุนอธิบายด้วยดัชนีอ้างอิงได้กี่เปอร์เซ็นต์ (ช่วง 0 ถึง 100%) หากกองทุนมี R-Squared ใกล้ 100% ร่วมกับ Tracking Error ที่ต่ำ โดยทั่วไปบ่งชี้ว่าผลตอบแทนของกองทุนในอดีตเคลื่อนไหวใกล้เคียงกับดัชนีอ้างอิงมาก แต่ไม่ได้ยืนยันว่ากองทุนจะเป็นเช่นนั้นในอนาคตครับ
บทสรุป: กุญแจของการเข้าใจ Tracking Error เพื่อเลือกกองทุน
Tracking Error คือเครื่องมือสำคัญที่ช่วยให้นักลงทุนวัดประสิทธิภาพของกองทุนรวมได้อย่างมีระบบ กองทุน Passive Fund ควรมีค่า TE ต่ำเพื่อเกาะติดดัชนี ส่วนกองทุน Active Fund ใช้ค่า TE เพื่อวัดระดับความเสี่ยงในการสร้างผลตอบแทนส่วนเพิ่ม เมื่อนำไปใช้วิเคราะห์ร่วมกับค่าธรรมเนียมและ R-Squared จะช่วยให้คุณคัดเลือกกองทุนเข้าพอร์ตได้อย่างมั่นใจครับ
📢 Traderbobo แนะนำ
หากคุณต้องการเริ่มต้นสร้างพอร์ตและวางกลยุทธ์การลงทุนให้เหมาะกับเป้าหมาย สามารถศึกษาขั้นตอนเพิ่มเติมได้เลยครับ 👇📈
คำถามที่พบบ่อยเกี่ยวกับ Tracking Error
Tracking Error ควรมีค่าเท่าไหร่ถึงจะเรียกว่าดี?
โดยทั่วไป กองทุนดัชนีมักมีค่า Tracking Error ต่ำกว่ากองทุนเชิงรุกมาก ยิ่งใกล้ 0% ยิ่งสะท้อนว่ากองทุนเกาะติดดัชนีได้ใกล้เคียง ส่วนกองทุนเชิงรุกไม่มีค่าที่แน่นอน ขึ้นอยู่กับกลยุทธ์และระดับความเสี่ยงที่ผู้จัดการกองทุนเลือกใช้ ผู้ลงทุนควรเทียบค่าจาก Fund Factsheet ของแต่ละกองทุนครับ
Tracking Error ต่ำ แปลว่ากองทุนนั้นให้กำไรสูงที่สุดใช่หรือไม่?
ไม่จำเป็นครับ ค่า Tracking Error ต่ำบอกเพียงแค่ว่ากองทุนสร้างผลตอบแทนได้ “ใกล้เคียงกับดัชนีอ้างอิง” มากที่สุด หากช่วงนั้นดัชนีอ้างอิงติดลบ กองทุนที่มี Tracking Error ต่ำก็จะติดลบใกล้เคียงกับดัชนีเช่นกัน ไม่ได้หมายความว่าจะต้องเกิดกำไรเสมอไป
กองทุน Active Fund ควรมี Tracking Error สูงหรือต่ำ?
กองทุน Active Fund ควรมี Tracking Error ในระดับที่เหมาะสมกับกลยุทธ์ หากผู้จัดการกองทุนคิดค่าธรรมเนียมสูง แต่กลับมีค่า Tracking Error ต่ำมาก (เรียกว่า Closet Indexing) จะถือว่าไม่คุ้มค่าธรรมเนียม เพราะกองทุนแทบไม่ได้พยายามเลือกลงทุนให้แตกต่างจากดัชนีเลย
Tracking Error ต่างจาก R-Squared อย่างไร?
Tracking Error วัดขนาดความผันผวนของส่วนต่างผลตอบแทนระหว่างกองทุนกับดัชนี (มีหน่วยเป็นเปอร์เซ็นต์) ในขณะที่ R-Squared วัดสัดส่วนที่การเปลี่ยนแปลงของกองทุนอธิบายได้ด้วยการเปลี่ยนแปลงของดัชนี (มีหน่วยเป็น 0–100%) ทั้งสองค่านี้นิยมใช้ดูคู่กันครับ
นักลงทุนสามารถหาดูค่า Tracking Error ของกองทุนไทยได้จากที่ไหน?
นักลงทุนสามารถดูค่า Tracking Error ได้จากหนังสือชี้ชวนส่วนสรุปข้อมูลสำคัญ (Fund Factsheet) ของกองทุนรวมนั้น ๆ ซึ่งจัดทำโดยบริษัทหลักทรัพย์จัดการกองทุน (บลจ.) หรือดูได้จากเว็บไซต์วัดผลการดำเนินงานกองทุน เช่น Morningstar Thailand หรือ WealthMagik ครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page