สภาพคล่องทางการเงิน (Liquidity) คือ ความสามารถในการเปลี่ยนสินทรัพย์ชนิดใดชนิดหนึ่งให้กลายเป็นเงินสดได้ในระยะเวลาอันรวดเร็ว โดยที่มูลค่าของสินทรัพย์นั้นไม่สูญเสียไปอย่างมีนัยสำคัญ หรือไม่มีส่วนต่างราคาที่ต้องยอมลดแลกแจกแถมเพื่อให้ขายได้ทันทีครับ
ในโลกของการเงินและการลงทุน สภาพคล่องถือเป็นเสาหลักสำคัญที่ช่วยรักษาสมดุลทางการเงินและสร้างเสถียรภาพให้แก่พอร์ตการลงทุน การเข้าใจกลไกของสภาพคล่องจะช่วยให้นักลงทุนสามารถบริหารความเสี่ยงและป้องกันวิกฤตทางการเงินกะทันหันได้อย่างมีประสิทธิภาพ บทความนี้ครอบคลุมตั้งแต่นิยามสินทรัพย์ การคำนวณอัตราส่วน ไปจนถึงกลยุทธ์การบริหารความเสี่ยงสภาพคล่องอย่างมืออาชีพครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- สภาพคล่องคือความเร็วในการแปลงสินทรัพย์เป็นเงินสดโดยที่มูลค่าจริงไม่ลดลงอย่างรุนแรง
- สินทรัพย์ที่มีสภาพคล่องสูงมักให้ผลตอบแทนต่ำกว่า ตามหลัก Liquidity vs Return Trade-off
- การไม่มีเงินสำรองฉุกเฉินเพียงพอเป็นสาเหตุหลักที่ทำให้เกิดภาวะขาดสภาพคล่องจนต้องบังคับขายสินทรัพย์ลงทุนในราคาขาดทุน
- การประเมินสุขภาพการเงินด้วย Current Ratio ช่วยให้เห็นความพร้อมในการชำระภาระผูกพันระยะสั้นได้อย่างชัดเจน
สภาพคล่อง คืออะไร?
สภาพคล่อง คือ ดรรชนีวัดความคล่องตัวในการแปลงมูลค่าของสิ่งที่คุณถือครองอยู่ให้กลายเป็นสื่อกลางในการแลกเปลี่ยนหรือเงินสดเพื่อนำไปใช้จ่ายได้ทันทีครับ
กลไกความสามารถในการเปลี่ยนสินทรัพย์เป็นเงินสดโดยไม่เสียมูลค่า
กลไกของสภาพคล่องประกอบด้วยสองปัจจัยหลัก ได้แก่ “เวลา” และ “มูลค่า” สินทรัพย์ที่มีสภาพคล่องสมบูรณ์แบบคือเงินสด เพราะสามารถนำไปใช้จ่ายชำระหนี้ตามกฎหมายได้ทันทีโดยไม่ต้องผ่านกระบวนการแปลงสภาพ แต่เมื่อเรานำเงินสดไปแลกเป็นสินทรัพย์อื่น เช่น หุ้น อสังหาริมทรัพย์ หรือทองคำ
ระดับสภาพคล่องจะเริ่มแตกต่างกันไปตามสภาพคล่องของตลาด (Market Liquidity) หากสินทรัพย์นั้นมีผู้ซื้อและผู้ขายจำนวนมากในตลาด การตั้งราคาขาย ณ ราคาตลาดปัจจุบันจะทำได้ง่ายและเร็ว แต่หากเป็นสินทรัพย์ที่มีผู้ซื้อน้อย การเร่งขายให้ได้เงินสดอย่างรวดเร็วอาจจำเป็นต้องยอมลดราคาลงมาอย่างมาก ซึ่งหมายถึงการสูญเสียมูลค่านั่นเองครับ
บทบาทของสภาพคล่องในการวางโครงสร้างการเงินส่วนบุคคล
การจัดสรรเงินและสินทรัพย์ในการวางแผนปรับโครงสร้างการเงินส่วนบุคคลต้องอาศัยการถ่วงน้ำหนักระดับสภาพคล่องให้สอดคล้องกับเป้าหมายชีวิต เงินส่วนที่ต้องใช้ชำระค่าใช้จ่ายประจำวันและเหตุจำเป็นเร่งด่วนจำเป็นต้องอยู่ในสินทรัพย์สภาพคล่องสูง ในขณะที่เงินสำหรับเป้าหมายระยะยาว เช่น การเกษียณ สามารถนำไปวางไว้ในสินทรัพย์สภาพคล่องต่ำเพื่อคาดหวังผลตอบแทนที่สูงขึ้น
การรักษาสภาพคล่องที่ไม่สมดุล ไม่ว่าจะมากเกินไปจนเงินจมอยู่กับเงินฝากดอกเบี้ยต่ำ หรือน้อยเกินไปจนไม่มีเงินหมุนเวียน ล้วนส่งผลเสียต่อการเติบโตของมั่งคั่งในระยะยาวทั้งสิ้นครับ
| ประเภทสินทรัพย์ | ระยะเวลาแปลงเป็นเงินสด | การสูญเสียมูลค่าเมื่อเร่งขาย | ระดับสภาพคล่อง |
| เงินฝากออมทรัพย์ / เงินสด | ทันที | ไม่มี | สูงที่สุด |
| กองทุนตลาดเงิน (Money Market) | 1 วันทำการ (T+1) | ต่ำมาก | สูง |
| หุ้นกู้คุณภาพดี / หุ้นใหญ่ | 1–2 วันทำการ | ต่ำถึงปานกลาง | ปานกลาง |
| อสังหาริมทรัพย์ / สินค้าสะสม | หลายเดือน ถึง เป็นปี | สูงมาก | ต่ำ |
ทำไมสภาพคล่องทางการเงินถึงสำคัญสำหรับการลงทุน?
สภาพคล่องทางการเงินมีความสำคัญต่อการลงทุนอย่างมาก เพราะเป็นเกราะป้องกันไม่ให้นักลงทุนต้องตกอยู่ในสถานการณ์ที่ต้องยอมขายสินทรัพย์ดี ๆ ในราคาที่ต่ำกว่ามูลค่าที่ควรจะเป็นอย่างมาก เพียงเพื่อต้องการเงินสดมาหมุนเวียนครับ
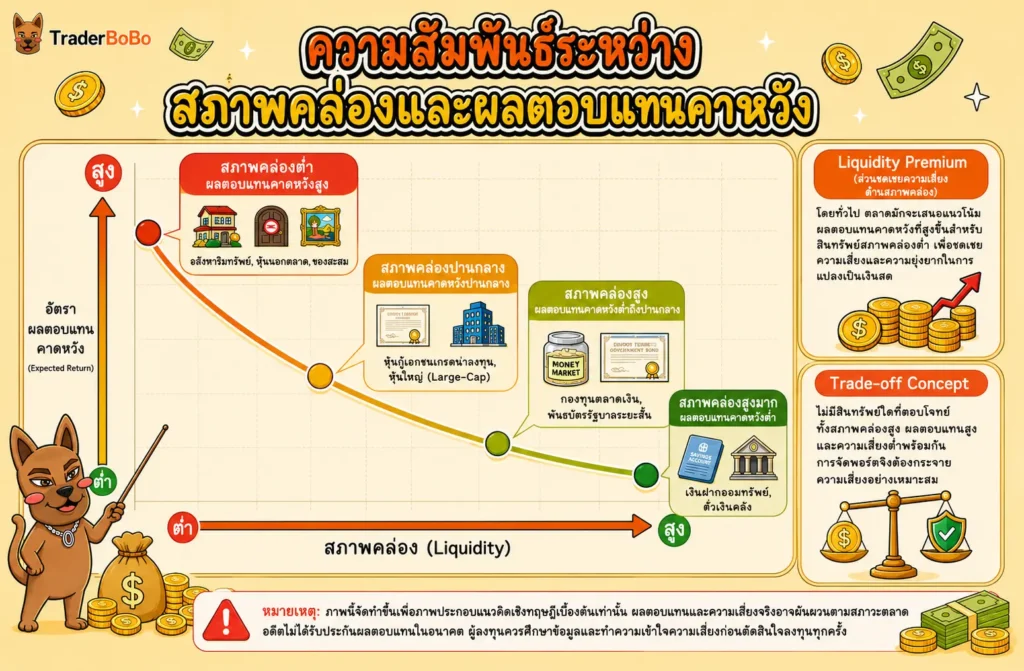
ความสมดุลระหว่างสภาพคล่องกับอัตราผลตอบแทน (Liquidity vs Return Trade-off)
ในโลกการลงทุน มีกฎพื้นฐานที่สำคัญคือ ความสัมพันธ์ทางตรงข้ามระหว่างสภาพคล่องกับผลตอบแทนคาดหวัง (Liquidity Premium) สินทรัพย์ใดก็ตามที่มีสภาพคล่องสูง ถือครองแล้วเปลี่ยนเป็นเงินสดได้ง่าย ตลาดมักจะให้ผลตอบแทนชดเชยที่ต่ำลง เช่น เงินฝากออมทรัพย์ หรือตั๋วเงินคลัง
ในทางกลับกัน สินทรัพย์ที่ขาดสภาพคล่อง เช่น การลงทุนในธุรกิจนอกตลาด (Private Equity) หรืออสังหาริมทรัพย์ นักลงทุนจะเรียกร้องผลตอบแทนที่สูงขึ้นเพื่อชดเชยความเสี่ยงที่เงินจะถูกล็อกไว้เป็นเวลานาน การจัดพอร์ตลงทุนที่ดีจึงไม่ใช่การเลือกสินทรัพย์สภาพคล่องสูงทั้งหมด หรือเลือกสินทรัพย์ผลตอบแทนสูงทั้งหมด แต่เป็นการหาจุดสมดุลที่เหมาะสมกับระยะเวลาและระดับความเสี่ยงที่รับได้ครับ
การลดความเสี่ยงจากการถูกบังคับขายสินทรัพย์ในช่วงตลาดขาลง
เมื่อเกิดวิกฤตเศรษฐกิจ หรือช่วงที่ตลาดหุ้นตกอย่างรุนแรง หากนักลงทุนไม่มีสภาพคล่องส่วนตัวสำรองไว้เลย แล้วเกิดเหตุจำเป็นต้องใช้เงินสดกะทันหัน สิ่งที่ต้องทำคือการจำใจขายหุ้นหรือกองทุนรวมในพอร์ตออกมารับเงินสด ซึ่งหากเหตุการณ์นั้นเกิดขึ้นในช่วงที่สินทรัพย์ราคาลงหนักที่สุด จะกลายเป็นการรับรู้ผลขาดทุนจริง (Realized Loss) ทันทีอย่างหลีกเลี่ยงไม่ได้
แต่ถ้าเราบริหารสภาพคล่องทางการเงินไว้อย่างเพียงพอ เราจะสามารถปล่อยให้พอร์ตการลงทุนฟื้นตัวกลับมาได้ตามวัฏจักร โดยไม่ต้องตัดใจขายในราคาที่ต่ำกว่ามูลค่าจริงครับ
สินทรัพย์สภาพคล่อง คืออะไร และมีกี่ประเภท?
สินทรัพย์สภาพคล่อง คือ สินทรัพย์ทางการเงินที่สามารถเปลี่ยนเป็นเงินสดได้ง่าย มีตลาดรองรับชัดเจน และมีราคาซื้อขายที่เป็นมาตรฐานโดยมูลค่าไม่ผันผวนรุนแรงในระยะเวลาอันสั้นครับ
สินทรัพย์สภาพคล่องสูง (High Liquidity Assets)
สินทรัพย์ประเภทนี้เหมาะสำหรับการเก็บเงินสำรองและการบริหารเงินหมุนเวียนระยะสั้น ประกอบด้วย:
- เงินสดและเงินฝากธนาคาร: เงินฝากออมทรัพย์และเงินฝากกระแสรายวันที่ถอนหรือโอนได้ทันทีผ่านแอปพลิเคชัน
- กองทุนตลาดเงิน (Money Market Fund): กองทุนรวมที่นำเงินไปลงทุนในตราสารหนี้ระยะสั้นภาครัฐและเอกชนที่มีความน่าเชื่อถือสูง ให้ผลตอบแทนสูงกว่าเงินฝากออมทรัพย์เล็กน้อย
- ตั๋วเงินคลังและพันธบัตรรัฐบาลระยะสั้น: ตราสารหนี้ที่ออกโดยภาครัฐ มีความเสี่ยงต่ำมากและมีตลาดรองรับการซื้อขาย
สินทรัพย์สภาพคล่องต่ำ (Low Liquidity Assets)
สินทรัพย์ในกลุ่มนี้ใช้เวลาในการเปลี่ยนเป็นเงินสดนาน หรือต้องใช้ต้นทุนในการดำเนินการสูง ได้แก่:
- อสังหาริมทรัพย์: บ้าน คอนโดมิเนียม ที่ดิน ซึ่งการขายต้องใช้เวลาจัดหาผู้ซื้อ เจรจาต่อรอง และทำนิติกรรมโอนกรรมสิทธิ์เป็นหลักเดือนหรือหลักปี
- งานศิลปะ วัตถุมงคล และของสะสม: สินทรัพย์กลุ่มนี้ไม่มีราคากลางที่แน่นอน สภาพคล่องขึ้นอยู่กับความพึงพอใจของกลุ่มผู้ซื้อเฉพาะกลุ่ม
- หุ้นนอกตลาด หรือธุรกิจส่วนตัว: สินทรัพย์ที่ไม่มีตลาดกลางในการซื้อขายเปลี่ยนมือ การประเมินมูลค่าทำได้ยากและหาผู้ซื้อต่อได้ยาก
การตรวจสอบเงื่อนไขการไถ่ถอนสินทรัพย์
ก่อนตัดสินใจนำเงินไปลงทุนในกองทุนหรือตราสารต่าง ๆ นักลงทุนควรตรวจสอบเงื่อนไขระยะเวลาการรับเงินคืน หรือข้อกำหนดเรื่องวันชำระราคา (Settlement Date) เสมอ ตัวอย่างเช่น การศึกษารายละเอียดเรื่องการถอนเงินในกองทุนรวมและต้องใช้เวลากี่วันหลังจากส่งคำสั่งขาย ซึ่งกองทุนรวมแต่ละประเภทมีรอบการชำระราคาต่างกัน เช่น กองทุนตลาดเงินมักได้เงินในวันทำการถัดไป (T+1)
ขณะที่กองทุนหุ้นต่างประเทศอาจต้องใช้เวลา T+2 ถึง T+5 วันทำการ การรู้ระยะเวลาที่แน่นอนจะช่วยป้องกันความขัดข้องทางการเงินเมื่อจำเป็นต้องใช้เงินสดครับ ซึ่งข้อกำหนดการเปิดเผยข้อมูลความเสี่ยงของสินทรัพย์การลงทุนเหล่านี้อยู่ภายใต้การกำกับดูแลของ สำนักงาน ก.ล.ต. เพื่อปกป้องประโยชน์ของนักลงทุนครับ
| ประเภทสินทรัพย์ | ระดับสภาพคล่อง | ระยะเวลาแปลงเป็นเงินสด | ผลตอบแทนคาดหวัง |
| เงินฝากออมทรัพย์ | สูงมาก | ทันที | ต่ำ |
| กองทุนตลาดเงิน | สูง | T+1 วันทำการ | ต่ำถึงปานกลาง |
| กองทุนรวมหุ้น / ตราสารหนี้ | ปานกลาง | T+2 ถึง T+5 วันทำการ | ปานกลางถึงสูง |
| อสังหาริมทรัพย์ / ของสะสม | ต่ำ | 3 เดือน – 1 ปีขึ้นไป | สูง (สะท้อน Liquidity Risk) |
ขาดสภาพคล่องทางการเงิน คืออะไร และส่งผลกระทบอย่างไร?
ขาดสภาพคล่องทางการเงิน คือ ภาวะที่บุคคลหรือองค์กรมีรายได้หรือสินทรัพย์รวมมากกว่าหนี้สิน แต่ไม่มีเงินสดหรือสินทรัพย์สภาพคล่องสูงเพียงพอมาจ่ายชำระภาระผูกพันที่ถึงกำหนดในระยะสั้นครับ
สาเหตุหลักที่ทำให้เกิดภาวะขาดสภาพคล่อง
ภาวะขาดสภาพคล่องส่วนใหญ่มักไม่ได้เกิดจากการไม่มีทรัพย์สิน แต่เกิดจากโครงสร้างการจัดสรรทรัพย์สินที่ไม่ถูกต้อง เช่น:
- การนำเงินสั้นไปลงทุนยาว: นำเงินที่ต้องใช้จ่ายในชีวิตประจำวันหรือเงินหมุนเวียนไปซื้อสินทรัพย์สภาพคล่องต่ำ เช่น ที่ดิน หรือหุ้นกู้ระยะยาว
- ภาระหนี้สินระยะสั้นสูงเกินไป: การผูกพันตนเองกับค่างวด ค่าน้ำไฟ หรือหนี้บัตรเครดิตที่ต้องจ่ายทุกเดือนในสัดส่วนที่สูงเกินกว่ารายได้สุทธิ
- เหตุการณ์ไม่คาดคิด (Unforeseen Events): การเจ็บป่วย อุบัติเหตุ การตกงาน หรือวิกฤตเศรษฐกิจที่ทำให้รายได้หยุดชะงักกะทันหัน
วิธีการป้องกันและแก้ไขด้วยเงินสำรองฉุกเฉิน
แนวทางป้องกันภาวะขาดสภาพคล่องที่ดีที่สุดสำหรับนักลงทุน คือการวางรากฐานทางการเงินให้มั่นคงก่อนเริ่มนำเงินไปลงทุนในสินทรัพย์เสี่ยงสูง การจัดสรรเงินสำรองฉุกเฉินให้มีขนาดเพียงพอสำหรับค่าใช้จ่ายประจำอย่างน้อย 3–6 เดือน โดยเก็บไว้ในสินทรัพย์สภาพคล่องสูง จะช่วยให้เรามีเงินสดพร้อมใช้จ่ายเมื่อเกิดวิกฤต โดยไม่ต้องกู้หนี้ยืมสินหรือถอนเงินลงทุนก่อนกำหนด ซึ่งสอดคล้องกับกรอบแนวทางการบริหารความเสี่ยงทางการเงินส่วนบุคคลที่ส่งเสริมโดย ธนาคารแห่งประเทศไทย ครับ
📢 Traderbobo แนะนำ
ตอนผมเริ่มลงทุนใหม่ ๆ ผมเคยทุ่มเงินเก็บทั้งหมดไปซื้อหุ้นเพราะคิดว่าจะได้ผลตอบแทนดีที่สุด จนวันหนึ่งเกิดเหตุรถเสียต้องใช้เงินซ่อมด่วน แต่เงินในบัญชีออมทรัพย์กลับไม่พอ ทำให้ต้องตัดใจขายหุ้นในพอร์ตที่กำลังติดดอยออกมาขาดทุน หลังจากวันนั้นผมเลยตั้งกฎเหล็กกับตัวเองว่า ต้องสำรองเงินสภาพคล่องสูงไว้ให้ครบ 6 เดือนก่อนเสมอ แล้วค่อยเอาเงินส่วนเกินไปลงทุนครับ
ความเสี่ยงด้านสภาพคล่อง และวิธีบริหารจัดการ
ความเสี่ยงด้านสภาพคล่อง (Liquidity Risk) คือ ความเสี่ยงที่นักลงทุนจะไม่สามารถขายหรือแปลงสินทรัพย์ในพอร์ตการลงทุนให้กลายเป็นเงินสดได้ในเวลาที่ต้องการ หรือต้องยอมขายในราคาที่ต่ำกว่ามูลค่าที่แท้จริงอย่างมากเนื่องจากขาดผู้ซื้อในตลาดครับ
Liquidity Risk ในพอร์ตการลงทุน เกิดขึ้นเมื่อไหร่?
ความเสี่ยงด้านสภาพคล่องมักปรากฏชัดเจนในสภาวะที่ตลาดการเงินเกิดความผันผวนสูง หรือเกิดวิกฤตสภาพคล่องตึงตัว (Liquidity Crunch) ในช่วงเวลาปกติ หุ้นขนาดเล็กหรือหุ้นกู้บริษัทเอกชนอาจมีผู้ซื้อขายสม่ำเสมอ แต่เมื่อเกิดวิกฤต ตลาดอาจไม่มีฝั่งตั้งรับซื้อ (Bid) ส่งผลให้ราคาอาจปรับตัวลดลงในระดับที่มีนัยสำคัญหากมีคนต้องการขายออกจำนวนมาก นักลงทุนจึงจำเป็นต้องประเมินปริมาณการซื้อขายเฉลี่ยต่อวัน (Trading Volume) ของสินทรัพย์ก่อนเข้าลงทุนทุกครั้ง
อัตราส่วนสภาพคล่อง (Current Ratio) และการคำนวณเบื้องต้น
การประเมินสภาพคล่องส่วนบุคคลและกิจการสามารถทำได้ผ่าน การคำนวณอัตราส่วนสภาพคล่องโดยอัตราส่วนพื้นฐานที่นิยมใช้กันอย่างแพร่หลายคือ อัตราส่วนสภาพคล่องทั่วไป (Current Ratio) และอัตราส่วนสภาพคล่องเร็ว (Quick Ratio) ซึ่งช่วยวัดความสามารถในการชำระหนี้ระยะสั้นได้อย่างเป็นรูปธรรม
สูตรการคำนวณ Current Ratio ตาม Current Ratio สูตร พื้นฐานเป็นดังนี้:
Current Ratio = สินทรัพย์หมุนเวียน ÷ หนี้สินหมุนเวียน
โดยสินทรัพย์หมุนเวียนคือ สินทรัพย์ที่คาดว่าจะเปลี่ยนเป็นเงินสดได้ภายใน 1 ปี ส่วนหนี้สินหมุนเวียนคือ ภาระหนี้ที่ต้องชำระคืนภายใน 1 ปีเช่นกันครับ
| อัตราส่วนทางการเงิน | สูตรคำนวณ | เกณฑ์มาตรฐานที่เหมาะสม | ความหมายและการตีความ |
| อัตราส่วนสภาพคล่องทั่วไป (Current Ratio) | สินทรัพย์หมุนเวียน ÷ หนี้สินหมุนเวียน | 1.5 – 2.0 เท่าขึ้นไป | หากมากกว่า 1.5 เท่า แสดงว่ามีสินทรัพย์หมุนเวียนเพียงพอชำระหนี้ระยะสั้น |
| อัตราส่วนสภาพคล่องเร็ว (Quick Ratio) | (เงินสด + สินทรัพย์สภาพคล่องสูง) ÷ หนี้สินหมุนเวียน | 1.0 เท่าขึ้นไป | วัดความสามารถชำระหนี้ทันทีโดยไม่นับรวมสินค้าคงเหลือหรือสินทรัพย์ขายยาก |
สรุปเกี่ยวกับสภาพคล่องทางการเงินเพื่อความมั่นคงในการลงทุน
การบริหารสภาพคล่องทางการเงินไม่ได้เป็นเพียงเรื่องของการเก็บเงินสดไว้ในบัญชีออมทรัพย์ แต่เป็นยุทธศาสตร์การจัดสรรสินทรัพย์ที่ต้องรักษาสมดุลระหว่าง “ความปลอดภัยในระยะสั้น” และ “โอกาสเติบโตในระยะยาว” การเข้าใจว่าสินทรัพย์แต่ละประเภทมีระดับสภาพคล่องเท่าใด และการเตรียมเงินสำรองฉุกเฉินให้เพียงพอ จะช่วยให้นักลงทุนสามารถเผชิญหน้ากับความผันผวนของตลาดได้อย่างมั่นใจ โดยไม่ต้องถูกบังคับขายสินทรัพย์ในราคาขาดทุน
คำถามที่พบบ่อยเกี่ยวกับสภาพคล่อง
สภาพคล่องสูงกับสภาพคล่องต่ำ ต่างกันอย่างไร?
สินทรัพย์สภาพคล่องสูงสามารถเปลี่ยนเป็นเงินสดได้ทันทีหรือใช้เวลาสั้นมากโดยมูลค่าไม่ลดลงอย่างมีนัยสำคัญ เช่น เงินฝากออมทรัพย์หรือกองทุนตลาดเงิน ส่วนสินทรัพย์สภาพคล่องต่ำต้องใช้เวลานานในการขายเปลี่ยนมือ เช่น อสังหาริมทรัพย์ หรือหากต้องการขายเร็วต้องยอมลดราคาลงมาต่ำกว่ามูลค่าจริงครับ
ทำไมสินทรัพย์ที่มีสภาพคล่องสูงมักให้ผลตอบแทนต่ำกว่า?
เพราะนักลงทุนในตลาดมองว่าสภาพคล่องสูงคือความสะดวกและความปลอดภัย ผู้ออกตราสารหรือสถาบันการเงินจึงไม่จำเป็นต้องจ่ายผลตอบแทนสูงเพื่อดึงดูดเงินลงทุน ในทางกลับกัน สินทรัพย์ที่ขาดสภาพคล่องต้องให้ผลตอบแทนคาดหวังที่สูงกว่า (Liquidity Premium) เพื่อชดเชยความเสี่ยงที่เงินของนักลงทุนจะถูกล็อกไว้ครับ
หากเกิดภาวะขาดสภาพคล่องทางการเงิน ควรปรับพอร์ตอย่างไรเป็นอันดับแรก?
เมื่อเกิดภาวะขาดสภาพคล่อง สิ่งแรกที่ควรทำคือหยุดชะลอการลงทุนในสินทรัพย์สภาพคล่องต่ำเพิ่ม ตัดลดค่าใช้จ่ายที่ไม่จำเป็น และพิจารณาแปลงสินทรัพย์ที่มีสภาพคล่องปานกลางแต่ยังมีกำไรออกมาเป็นเงินสด รวมถึงการปรับโครงสร้างหนี้สินระยะสั้นเพื่อลดค่างวดชำระต่อเดือนลงครับ
Current Ratio เท่าไหร่ถึงจะถือว่ามีสภาพคล่องทางการเงินที่ดี?
สำหรับบุคคลและกิจการทั่วไป อัตราส่วน Current Ratio ที่เหมาะสมควรอยู่ที่ประมาณ 1.5 ถึง 2.0 เท่าขึ้นไป ซึ่งหมายความว่ามีสินทรัพย์หมุนเวียนมากกว่าหนี้สินหมุนเวียนอย่างน้อย 1.5 เท่า หากค่าน้อยกว่า 1.0 เท่า แสดงว่าเริ่มมีความเสี่ยงที่จะขาดสภาพคล่องในการชำระหนี้ระยะสั้นครับ
หุ้นทุกตัวจัดเป็นสินทรัพย์สภาพคล่องสูงเหมือนกันทั้งหมดหรือไม่?
ไม่เหมือนกันครับ หุ้นบริษัทขนาดใหญ่ที่มีมูลค่าตามราคาตลาดสูง (Large-cap) และมีปริมาณการซื้อขายต่อวันสูง จะมีสภาพคล่องสูงมากเพราะหาผู้ซื้อขายได้ตลอดเวลา แต่หุ้นขนาดเล็ก (Small-cap) หรือหุ้นที่มีปริมาณการซื้อขายต่ำ อาจมีสภาพคล่องต่ำมาก และการขายหุ้นปริมาณมากๆ อาจทำให้ราคาอาจปรับตัวลดลงในระดับที่มีนัยสำคัญหากมีคนต้องการขายออกจำนวนมาก
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page