Mental Accounting คือ แนวคิดทางเศรษฐศาสตร์พฤติกรรมที่อธิบายถึงการที่มนุษย์จัดสรรและให้มูลค่ากับเงินแต่ละก้อนไม่เท่ากัน โดยมักจะแบ่งเงินออกเป็นบัญชีในสมองตามแหล่งที่มาหรือวัตถุประสงค์ครับ
การเข้าใจเรื่องนี้ช่วยให้เทรดเดอร์ไม่เผลอรับความเสี่ยงเกินพอดี หรือพลาดโอกาสทำกำไรจากอคติส่วนตัว บทความนี้อธิบายว่าแนวคิดนี้ทำงานยังไง ทำไมถึงเป็นกับดักทางการเงิน และวิธีปรับกรอบความคิดเพื่อจัดพอร์ตให้มีประสิทธิภาพครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- มนุษย์มักติดกับดักด้วยการแบ่งแยกเงินตามแหล่งที่มา เช่น กล้าใช้เงินโบนัสเสี่ยงมากกว่าเงินเดือนประจำ
- Fungibility of Money หรือการทดแทนกันได้ของเงิน คือหลักการที่เตือนให้เรามองเงินทุกบาทว่ามีมูลค่า 1 บาทเท่ากันเสมอ
- House Money Effect เป็นผลพวงจากการมองเงินกำไรว่าไม่ใช่เงินต้น ทำให้เทรดเดอร์กล้ารับความเสี่ยงมากเกินไป
- การก้าวข้ามอคตินี้ทำได้โดยการรวมพอร์ตให้เป็นภาพใหญ่ และประเมินผลตอบแทนรวมแทนการแยกย่อยแต่ละรายการ
Mental Accounting คืออะไร?
บัญชีทางจิตวิทยานี้ คือ กลไกทางความคิดที่มนุษย์แบ่งแยกเงินออกเป็นหมวดหมู่ตามความรู้สึก แหล่งที่มา หรือเป้าหมายในการใช้จ่าย ทำให้เราปฏิบัติต่อเงินแต่ละก้อนอย่างไม่เท่าเทียมกันครับ
เมื่อเราได้เงินมา สมองจะทำการจัดสรรเงินนั้นลงใน “บัญชี” ที่แตกต่างกันไปโดยอัตโนมัติ ซึ่งบ่อยครั้งก็นำไปสู่พฤติกรรมการตัดสินใจทางการเงินที่ไม่สมเหตุสมผลเท่าที่ควร
ทฤษฎีบัญชีทางจิตวิทยาของ Richard Thaler
แนวคิดนี้ถูกคิดค้นและนำเสนอโดย Richard Thaler นักเศรษฐศาสตร์ผู้ได้รับรางวัลโนเบล ซึ่งชี้ให้เห็นว่ามนุษย์ไม่ได้ตัดสินใจทางการเงินบนพื้นฐานของคณิตศาสตร์เพียงอย่างเดียว แต่ถูกผลักดันด้วยอารมณ์และกรอบความคิดที่วางไว้ในใจ
แนวคิด Fungibility of Money vs พฤติกรรมจริง
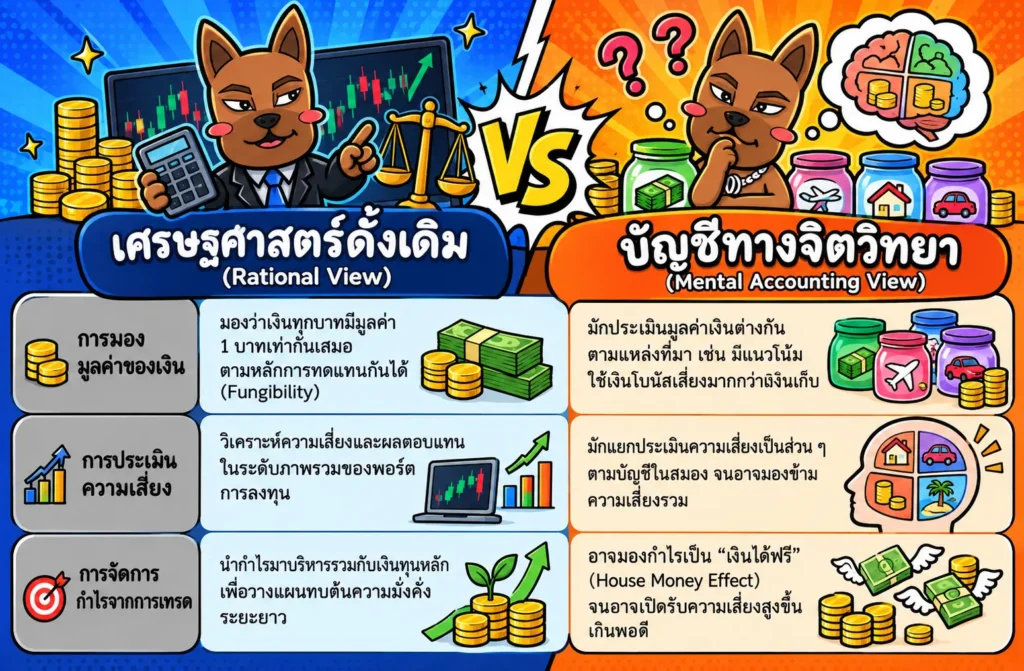
ในทางเศรษฐศาสตร์ดั้งเดิม เงินมีคุณสมบัติที่เรียกว่า Fungibility หรือ “การทดแทนกันได้” หมายความว่า ธนบัตร 1,000 บาทที่ได้จากเงินเดือน ย่อมมีมูลค่าเท่ากับ 1,000 บาทที่ถูกรางวัล หรือ 1,000 บาทที่เก็บหอมรอมริบมา
แต่พฤติกรรมจริงของมนุษย์กลับสวนทางกัน เรามักจะระมัดระวังกับเงินเดือนเพราะถือเป็น “น้ำพักน้ำแรง” แต่มักจะใช้จ่ายเงินโบนัสหรือลาภลอยอย่างง่ายดายเพราะมองว่าเป็น “เงินให้เปล่า” ครับ
ทำไม Mental Accounting ถึงเป็นกับดักทางการเงินของนักลงทุน?
เหตุผลที่แนวคิดนี้กลายเป็นกับดัก ก็เพราะมันทำให้เรามองข้ามความเสี่ยงรวม และตัดสินใจจัดสรรเงินทุนผิดพลาดโดยไม่ได้ทำความเข้าใจภาพรวมของการลงทุนอย่างถี่ถ้วนครับ
การปฏิบัติต่อเงินแต่ละก้อนอย่างไม่เท่าเทียม
เทรดเดอร์หลายคนมักจะปกป้องเงินทุนก้อนแรกอย่างสุดชีวิต แต่เมื่อพอร์ตเริ่มเติบโต กลับนำ “กำไร” ที่ได้ไปเทรดในสินทรัพย์ที่มีความเสี่ยงสูงขึ้นมาก ๆ โดยให้เหตุผลกับตัวเองว่า “ถึงเสียไปก็แค่กำไร ไม่ใช่เงินต้น” ซึ่งในความเป็นจริง เงินกำไรนั้นก็คือเงินของคุณ 100% แล้ว การนำไปเสี่ยงโดยไม่มีแบบแผนจึงเป็นกับดักที่ทำลายการเติบโตของพอร์ต
ปรากฏการณ์ House Money Effect
ผลพวงที่ชัดเจนที่สุดคือ House Money Effect ซึ่งเป็นพฤติกรรมที่นักลงทุนกล้าเสี่ยงสูงเกินจริงเมื่อใช้ “เงินกำไร” เสมือนว่ากำลังเล่นพนันด้วยเงินของคาสิโน (House Money) ความประมาทนี้ทำให้หลายคนคืนกำไรทั้งหมดกลับสู่ตลาดอย่างรวดเร็ว
| มุมมอง | เศรษฐศาสตร์ดั้งเดิม (Rational) | พฤติกรรมจริง (Irrational) |
| มูลค่าของเงิน | เงิน 1 บาท = เงิน 1 บาท เสมอ | เงิน 1 บาท มีค่าต่างกันตามที่มา |
| ความเสี่ยง | ประเมินความเสี่ยงจากพอร์ตรวม | ประเมินความเสี่ยงแยกตามบัญชีในใจ |
| เงินกำไรที่ได้มา | นำมาทบต้นเพื่อสร้างความมั่งคั่ง | กล้าเสี่ยงสูงขึ้นเพราะมองว่าเป็นของฟรี |
ตัวอย่าง Mental Accounting ที่พบบ่อยในชีวิตประจำวันและการลงทุน
การบัญชีทางจิตวิทยาแฝงตัวอยู่ในหลายสถานการณ์รอบตัวเรา และส่งผลกระทบต่อทั้งการใช้ชีวิตประจำวันและการลงทุนครับ
มีเงินฝากดอกเบี้ยต่ำ แต่ยอมถือหนี้บัตรเครดิตดอกเบี้ยสูง
ตัวอย่างคลาสสิกคือ คนที่มีเงินฝากออมทรัพย์ดอกเบี้ย 0.5% ต่อปี จำนวน 100,000 บาท แต่กลับยอมจ่ายดอกเบี้ยบัตรเครดิต 16% ต่อปี สำหรับยอดหนี้ 50,000 บาท โดยไม่ยอมถอนเงินฝากมาโปะหนี้ เหตุผลคือสมองตั้งป้ายให้เงินฝากว่าเป็น “บัญชีเงินเก็บห้ามแตะ” ในขณะที่ปล่อยให้ดอกเบี้ยเงินกู้กัดกินความมั่งคั่งไปเรื่อย ๆ
การแยก “พอร์ตออม” กับ “พอร์ตเก็งกำไร” โดยไม่มองภาพรวมความเสี่ยง
เทรดเดอร์หลายคนมีพอร์ตหุ้นพื้นฐาน (ออม) และพอร์ตคริปโตหรืออนุพันธ์ (เก็งกำไร) แยกกัน การแบ่งแบบนี้ไม่ผิด แต่ปัญหาจะเกิดเมื่อคุณขาดทุนหนักในพอร์ตเก็งกำไร แล้วพยายามจะ “เอาคืน” โดยไม่สนใจว่าภาพรวมความมั่งคั่งทั้งหมดของคุณกำลังลดลงอย่างน่าตกใจ
ความเชื่อมโยงกับ Sunk Cost Fallacy และ Loss Aversion
การทำบัญชีในใจยังเชื่อมโยงกับอคติอื่น ๆ อย่างแนบเนียน เช่น อาการยึดติดกับ Sunk Cost Fallacy หรือต้นทุนจม เมื่อคุณเปิดบัญชีในใจให้กับหุ้นตัวหนึ่งไปแล้ว แม้พื้นฐานกิจการจะแย่ลง คุณก็ไม่กล้าขายทิ้งเพราะไม่อยากรับรู้การขาดทุน (Loss Aversion) และยังคงเติมเงินเข้าไปเรื่อย ๆ เพื่อหวังให้บัญชีนี้กลับมาเท่าทุนครับ
วิธีแก้ทางและปรับใช้ Mental Accounting ให้เป็นประโยชน์ในการจัดพอร์ต
วิธีแก้ทางอคตินี้คือการปรับโครงสร้างวิธีคิดใหม่ โดยใช้ตรรกะเหนืออารมณ์ และดัดแปลงอคตินี้มาเป็นตัวช่วยสร้างวินัยแทนครับ
ปรับกรอบความคิดเพื่อมองมูลค่าเงินทุกบาทอย่างเท่าเทียม
ก้าวแรกคือการรับรู้ว่าเงินที่มาจากโบนัส เงินคืนภาษี หรือกำไรจากการเทรด ล้วนเป็น “เงินของคุณ” ทั้งสิ้น คุณต้องประเมินความเสี่ยงรวมของพอร์ตทั้งหมด และสามารถอ่านบทความวิจัยเชิงพฤติกรรมผู้บริโภคเพิ่มเติมที่จัดทำและวิจัยและให้ความรู้โดย ตลาดหลักทรัพย์ฯ เพื่อทำความเข้าใจอคติเหล่านี้ให้ลึกซึ้งยิ่งขึ้นครับ
📢 Traderbobo แนะนำ
ตอนผมปรับพอร์ตใหม่ ๆ ผมเคยติดนิสัยนำเงินกำไรไปเทรดความเสี่ยงสูงจนคืนตลาดหมด วิธีแก้ของผมคือ เมื่อได้กำไรตามเป้า ผมจะถอนกำไรนั้นออกมารวมกับบัญชีเงินทุนหลักทันที เพื่อลบ “บัญชีเงินโบนัส” ในหัวทิ้งไป ผู้อ่านควรศึกษาและทดสอบด้วยตนเองตามความเหมาะสมครับ
การประยุกต์ใช้แนวคิดเชิงบวก (ระบบกระปุกเป้าหมาย)
คุณสามารถนำความลำเอียงนี้มาใช้ให้เป็นประโยชน์ ด้วยการสร้าง “Bucket Strategy” หรือการแบ่งพอร์ตตามเป้าหมายเวลาที่ชัดเจน เช่น พอร์ตเกษียณอายุ (ห้ามถอน ความเสี่ยงต่ำถึงกลาง) พอร์ตเติบโต (ลงทุนระยะยาว) และพอร์ตสภาพคล่อง การทำแบบนี้จะช่วยป้องกันไม่ให้คุณนำเงินที่จำเป็นต้องใช้ในระยะสั้น ไปเสี่ยงในตลาดที่ผันผวนสูงครับ
สรุปแนวคิด Mental Accounting ทำไมควรให้ความสำคัญ
การทำความเข้าใจบัญชีทางจิตวิทยา เป็นจุดเริ่มต้นของการปลดล็อกอคติที่ฉุดรั้งพอร์ตการลงทุนของคุณจำไว้เสมอว่า “เงินทุกบาทมีค่าเท่ากัน” ไม่ว่าคุณจะได้มันมาจากความเหนื่อยยาก หรือได้มาจากกำไรในตลาด การบริหารพอร์ตแบบมองภาพรวม จะช่วยให้คุณรักษาความมั่งคั่งไว้ได้อย่างยั่งยืนครับ
📢 Traderbobo แนะนำ
ใครที่อยากปรับ Mindset ให้แข็งแกร่งขึ้น สามารถเข้าไปศึกษาต่อในเรียนรู้เรื่องจิตวิทยาการลงทุนได้เลยครับ
คำถามที่พบบ่อยเกี่ยวกับ Mental Accounting
Mental Accounting คืออะไร อธิบายแบบเข้าใจง่ายที่สุด?
นี่คือ อคติทางความคิดที่มนุษย์ชอบแบ่งแยกและตีมูลค่าเงินแต่ละก้อนไม่เท่ากัน เช่น หวงเงินเดือนแต่กล้าใช้เงินโบนัส ทั้งที่ในความเป็นจริง เงินทุกบาทมีมูลค่าเท่ากันและสามารถใช้ทดแทนกันได้ทั้งหมดครับ
ทำไมคนเราถึงกล้าใช้เงินโบนัสเสี่ยงมากกว่าเงินออม?
เพราะสมองของเราสร้าง “บัญชีทางจิตวิทยา” ให้กับเงินโบนัสว่าเป็น “เงินลาภลอย” หรือเงินให้เปล่า ทำให้เรารู้สึกว่าหากสูญเสียไปก็ไม่กระทบกับสถานะทางการเงินเดิม จึงกล้าเปิดรับความเสี่ยงได้มากกว่าปกติครับ
Mental Accounting ต่างจาก Sunk Cost Fallacy อย่างไร?
แนวคิดนี้คือการแบ่งแยกเงินตามแหล่งที่มาและเป้าหมาย ส่วน Sunk Cost Fallacy คือการยึดติดกับเงิน ทรัพยากร หรือเวลาที่เสียไปแล้วและไม่สามารถเรียกคืนได้ ทำให้ไม่กล้าตัดสินใจตัดขาดทุนและเดินหน้าต่อครับ
การแยกพอร์ตลงทุนถือว่าเป็น Mental Accounting หรือไม่?
ใช่ครับ การแยกพอร์ตเป็นรูปแบบหนึ่งของการทำบัญชีทางจิตวิทยา ซึ่งสามารถเป็นผลดีได้หากแยกตามเป้าหมาย (เช่น พอร์ตเกษียณ vs พอร์ตเก็งกำไร) แต่จะเป็นผลเสียหากเทรดเดอร์โฟกัสที่ผลขาดทุนของพอร์ตย่อยเพียงพอร์ตเดียว จนลืมดูภาพรวมความเสี่ยงของสินทรัพย์ทั้งหมดที่มีครับ
จะก้าวข้าม Mental Accounting เพื่อจัดพอร์ตให้มีประสิทธิภาพได้อย่างไร?
ต้องปรับวิธีคิดใหม่ว่าเงินที่ได้มาจากกำไรก็คือ “เงินทุน” ของคุณเช่นกัน ควบรวมทุกการตัดสินใจเข้ามาอยู่ในพอร์ตเดียว ประเมินความเสี่ยงและผลตอบแทนรวมทั้งหมดแทนการโฟกัสรายตัวครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page