Pension Fund คือ กองทุนบำเหน็จบำนาญที่รวบรวมเงินสะสมจากนายจ้าง พนักงาน หรือรัฐบาล นำไปลงทุนในสินทรัพย์หลากหลายประเภท เพื่อสร้างผลตอบแทนระยะยาวและจ่ายกลับคืนให้สมาชิกในรูปของเงินก้อนหรือรายเดือนหลังเกษียณอายุครับ
ในการวางแผนการเงินเพื่ออนาคต การเข้าใจโครงสร้างและรูปแบบของ Pension Fund ถือเป็นรากฐานสำคัญที่จะช่วยให้คุณบริหารความเสี่ยงและจัดพอร์ตสินทรัพย์ได้อย่างเหมาะสม บทความนี้อธิบายความหมาย รูปแบบกองทุนบำนาญ กลไกการทำงาน ตลอดจนสิทธิประโยชน์ทางภาษีที่เกี่ยวข้องครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Pension Fund คือ กองทุนที่เน้นสะสมและเพิ่มพูนมูลค่าเงินทุนในระยะยาว เพื่อเตรียมไว้ใช้จ่ายในวัยเกษียณ
- โครงสร้างหลักแบ่งตามข้อตกลงได้เป็น Defined Benefit (กำหนดผลประโยชน์ชัดเจน) และ Defined Contribution (กำหนดอัตราสะสม แต่ผลตอบแทนขึ้นกับพอร์ต)
- ระบบกองทุนบำนาญในประเทศไทยครอบคลุมทั้งภาครัฐและเอกชน เช่น กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) และกองทุนสำรองเลี้ยงชีพ (PVD)
- การจัดสรรสินทรัพย์ (Asset Allocation) และการปรับสัดส่วนพอร์ต (Portfolio Rebalancing) ตามช่วงอายุ เป็นปัจจัยสำคัญในการคุมความเสี่ยงระยะยาว
Pension Fund คืออะไร?
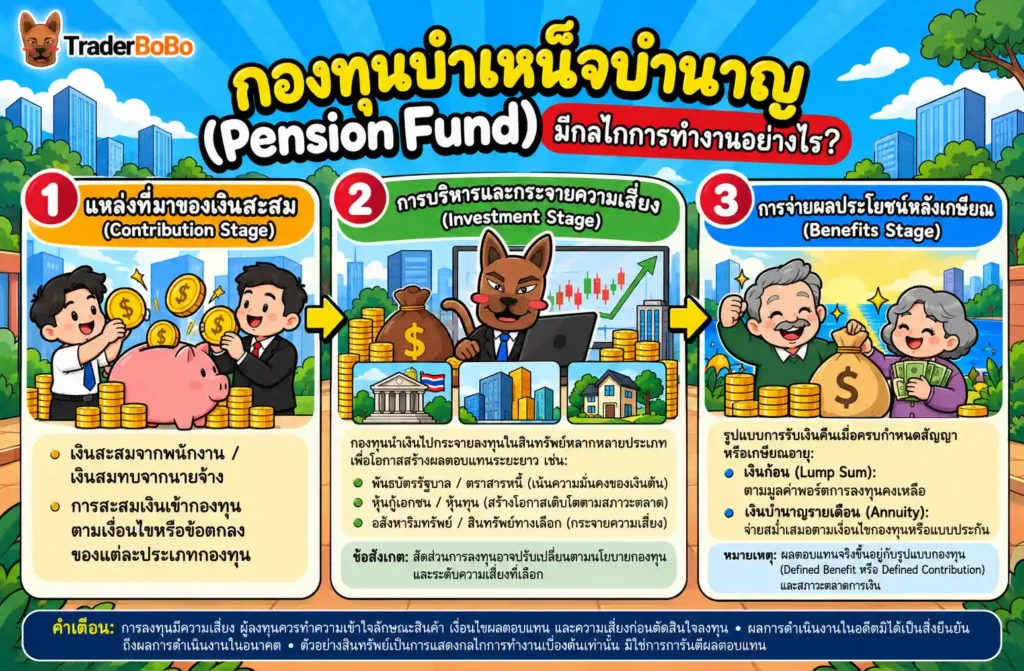
Pension Fund คือ กองทุนบำเหน็จบำนาญที่มีเป้าหมายหลักในการสะสมเงินทุนจากสมาชิกระหว่างทำงาน นำไปบริหารจัดการผ่านสินทรัพย์การเงิน เพื่อนำผลตอบแทนมาจ่ายเป็นสวัสดิการหลังออกจากงานหรือเกษียณอายุครับ
หากพิจารณาในภาพใหญ่ Pension Fund ทำหน้าที่เป็นผู้ลงทุนสถาบัน (Institutional Investor) ขนาดใหญ่ในตลาดการเงิน ซึ่งรวบรวมเงินทุนจำนวนมากไปกระจายลงทุนในสินทรัพย์ต่าง ๆ เช่น พันธบัตรรัฐบาล หุ้นกู้เอกชน หุ้นทุน และอสังหาริมทรัพย์ การเข้าใจบริบทพื้นฐานว่า การลงทุนคืออะไร จะช่วยให้มองเห็นภาพรวมว่า เงินสะสมถูกนำไปทำงานอย่างไรในระบบเศรษฐกิจ
นิยามและแนวคิดพื้นฐานของกองทุนบำเหน็จบำนาญ
แนวคิดของ Pension Fund ตั้งอยู่บนหลักการจัดสรรรายได้ในปัจจุบันไปไว้ใช้ในอนาคต โดยอาศัยระยะเวลาที่ยาวนาน (Investment Horizon) ในการสร้างพลังดอกเบี้ยทบต้น (Compound Interest) เพื่อลดภาระการพึ่งพารายได้หลังวัยทำงาน
การบริหารกองทุนประเภทนี้จะมุ่งเน้นความต่อเนื่องและความมั่นคงของพอร์ตการลงทุนเป็นหลัก เพื่อให้แน่ใจว่าจะมีสภาพคล่องเพียงพอสำหรับจ่ายคืนให้แก่สมาชิกเมื่อถึงกำหนดเกษียณอายุตามสัญญา
บทบาทของ Pension Fund ในระบบการเงินและการลงทุนระยะยาว
ในระดับโครงสร้างเศรษฐกิจ Pension Fund มีบทบาทสำคัญอย่างยิ่งต่อการเพิ่มสภาพคล่องระยะยาวให้กับตลาดทุน โดยทำหน้าที่เป็นแหล่งเงินทุนที่มีเสถียรภาพสูง เนื่องจากเป็นเงินสะสมระยะยาวที่ไม่ผันผวนตามอารมณ์ของตลาดในระยะสั้น
นอกจากนี้ การเข้าลงทุนของผู้ลงทุนสถาบันขนาดใหญ่อย่าง Pension Fund ยังช่วยส่งเสริมการพัฒนาบรรษัทภิบาล (Corporate Governance) หรือระบบการบริหารงานที่โปร่งใสของบริษัทจดทะเบียน เนื่องจากการเข้าซื้อหุ้นหรือตราสารหนี้จะมีการตรวจสอบและเรียกร้องมาตรฐานการดำเนินงานที่ชัดเจนครับ
รูปแบบการทำงานของ Pension Fund มีอะไรบ้าง?
โครงสร้างการจ่ายผลตอบแทนและการรับความเสี่ยงของ Pension Fund ในระดับสากลแบ่งออกเป็น 2 รูปแบบหลัก ได้แก่ Defined Benefit Plan และ Defined Contribution Plan ซึ่งมีข้อแตกต่างกันอย่างชัดเจนดังนี้ครับ
Defined Benefit Plan (DB) กองทุนที่กำหนดผลประโยชน์จ่ายแน่นอน
Defined Benefit (DB) คือ รูปแบบกองทุนบำนาญที่นายจ้างตกลงจะจ่ายเงินบำนาญให้แก่พนักงานในจำนวนที่แน่นอนหลังเกษียณ โดยคำนวณจากสูตรที่กำหนดไว้ เช่น อายุงาน และฐานเงินเดือนเฉลี่ยช่วงสุดท้ายก่อนเกษียณ
ในระบบ DB ผู้รับความเสี่ยงด้านการลงทุนทั้งหมดคือนายจ้าง หากผลตอบแทนจากกองทุนต่ำกว่าเป้าหมาย นายจ้างต้องนำเงินมาอุดหนุนเพิ่มเติมเพื่อให้เพียงพอจ่ายตามสัญญา สำหรับพนักงานที่ต้องการกระแสเงินสดรับสม่ำเสมอหลังเกษียณ อาจพิจารณาวางแผนรับเงินคืนด้วยประกันบำนาญ (Annuity) ร่วมด้วยครับ
Annuity คือ ประกันบำนาญรูปแบบหนึ่งที่ผู้เอาประกันจ่ายเบี้ยตามกำหนด เพื่อรับเงินเป็นงวดสม่ำเสมอหลังเกษียณตามเงื่อนไขในกรมธรรม์ ผู้ที่ต้องการกระแสเงินสดสม่ำเสมออาจพิจารณาใช้ร่วมกับกองทุนบำนาญได้ แต่ควรศึกษาเงื่อนไข ค่าธรรมเนียม และข้อจำกัดของกรมธรรม์ให้ครบถ้วนก่อนตัดสินใจครับ
Defined Contribution Plan (DC) กองทุนที่กำหนดอัตราสะสม
Defined Contribution (DC) คือ รูปแบบกองทุนที่กำหนดเฉพาะอัตราเงินสะสมที่พนักงานและนายจ้างต้องจ่ายเข้ากองทุนในแต่ละเดือน แต่ไม่ได้การันตีจำนวนเงินบำนาญที่จะได้รับเมื่อเกษียณอายุ
ยอดเงินคงเหลือเมื่อเกษียณอายุจะขึ้นอยู่กับยอดเงินสะสมรวม และผลตอบแทนจากการนำเงินไปลงทุนทั้งหมด ทำให้ผู้รับความเสี่ยงด้านผลตอบแทนในระบบ DC คือตัวพนักงานเอง
เพื่อให้เห็นภาพว่า Pension Fund คือ การสะสมเงินอย่างต่อเนื่องในระยะยาว ลองดูตัวเลขสมมติ หากพนักงานเงินเดือน 30,000 บาท สะสม 5% (1,500 บาท) และนายจ้างสมทบ 5% (1,500 บาท) ต่อเดือน รวมแล้วจะมีเงินเข้ากองทุน 3,000 บาทต่อเดือน หรือ 36,000 บาทต่อปี และหากสะสมต่อเนื่อง 20 ปี เงินที่นำส่งเข้ากองทุนจะรวม 720,000 บาท (ยังไม่รวมผลตอบแทนจากการลงทุน ซึ่งอาจเป็นบวกหรือลบตามสภาวะตลาด) ทั้งนี้ตัวเลขนี้เป็นเพียงตัวอย่างสมมติ ไม่ใช่การรับประกันผลตอบแทนครับ
| รูปแบบกองทุน | การรับประกันผลตอบแทน | ผู้รับความเสี่ยงการลงทุน | ความยืดหยุ่นในการจัดพอร์ต |
| Defined Benefit (DB) | กำหนดจำนวนเงินรับแน่นอนตามสูตร | นายจ้าง / รัฐบาล | กองทุนเป็นผู้บริหารจัดการรวม |
| Defined Contribution (DC) | ไม่การันตี ขึ้นกับผลตอบแทนพอร์ต | พนักงาน / สมาชิก | สมาชิกเลือกแผนลงทุนได้ตามระดับความเสี่ยง |
สำรวจ Pension Fund ในประเทศไทย: กบข. และ กองทุนสำรองเลี้ยงชีพ
ในประเทศไทย โครงสร้างกองทุนบำนาญเพื่อการเกษียณครอบคลุมทั้งบุคลากรภาครัฐและเอกชน โดยกองทุนสำรองเลี้ยงชีพ (PVD) อยู่ภายใต้การกำกับดูแลของ สำนักงาน ก.ล.ต. ส่วน กบข. จัดตั้งขึ้นตามพระราชบัญญัติกองทุนบำเหน็จบำนาญข้าราชการ พ.ศ. 2539 และบริหารงานโดยคณะกรรมการ กบข. ครับ
กองทุนบำเหน็จบำนาญข้าราชการ (Government Pension Fund – กบข.)
Government Pension Fund หรือ กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) จัดตั้งขึ้นตามพระราชบัญญัติกองทุนบำเหน็จบำนาญข้าราชการ เพื่อเป็นระบบออมเงินระยะยาวให้ข้าราชการ โดยมีรูปแบบผสมผสานระหว่างระบบบำเหน็จบำนาญเดิมจากรัฐบาล และระบบ Defined Contribution ที่ข้าราชการสะสมเงินเข้ากองทุนร่วมกับเงินสมทบจากรัฐครับ
สมาชิก กบข. สามารถเลือกแผนการลงทุนได้ตามระดับความเสี่ยงที่ตนเองยอมรับได้ เช่น แผนตลาดเงิน แผนตราสารหนี้ หรือแผนหุ้นไทยและหุ้นต่างประเทศ เพื่อสร้างโอกาสรับผลตอบแทนที่เหมาะสม
กองทุนสำรองเลี้ยงชีพ (Provident Fund – PVD) และทางเลือกกองทุนเกษียณอื่น ๆ
กองทุนสำรองเลี้ยงชีพ คือ กองทุนที่นายจ้างและลูกจ้างตกลงร่วมกันจัดตั้งขึ้นโดยสมัครใจ เพื่อให้ลูกจ้างสะสมเงินเข้ากองทุนทุกเดือนพร้อมเงินสมทบจากนายจ้าง และนำไปลงทุนเพื่อเป็นหลักประกันหลังออกจากงานหรือเกษียณอายุครับ สำหรับพนักงานบริษัทเอกชน PVD ถือเป็น Pension Fund รูปแบบ Defined Contribution ที่พบได้ทั่วไปครับ
นอกจาก PVD แล้ว ผู้ลงทุนยังสามารถเสริมความมั่นคงด้วยผลิตภัณฑ์การออมอื่น ๆ เช่น ประกันสะสมทรัพย์รูปแบบต่าง ๆ หรือกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) โดยการใช้สิทธิประโยชน์ทางภาษีต้องปฏิบัติตามเกณฑ์ของ กรมสรรพากร ในการให้สิทธิลดหย่อนภาษี
| ประเภทกองทุน | กลุ่มเป้าหมาย | รูปแบบการสะสม | สิทธิประโยชน์ทางภาษี |
| กบข. (Government Pension Fund) | ข้าราชการและบุคลากรภาครัฐ | เงินสะสมพนักงาน + เงินสมทบรัฐ | หักลดหย่อนภาษีตามเกณฑ์กฎหมาย |
| กองทุนสำรองเลี้ยงชีพ (PVD) | พนักงานบริษัทเอกชน | เงินสะสมพนักงาน + เงินสมทบเอกชน | หักลดหย่อนได้ตามที่จ่ายจริง แต่ไม่เกิน 15% ของค่าจ้าง และไม่เกิน 500,000 บาทต่อปี |
| ประกันบำนาญ / RMF | บุคลากรทั่วไป / ผู้มีรายได้ | เบี้ยประกัน / ซื้อหน่วยลงทุน | หักลดหย่อนภาษีเงินได้บุคคลธรรมดาภายในเพดานและเงื่อนไขที่กรมสรรพากรกำหนด |
นอกจากสิทธิประโยชน์ทางภาษีแล้ว ผู้ลงทุนควรตรวจสอบค่าธรรมเนียมการจัดการกองทุน ค่าธรรมเนียมการสับเปลี่ยนแผนลงทุน และเงื่อนไขการถอนเงินก่อนครบกำหนดของแต่ละผลิตภัณฑ์ เพราะต้นทุนเหล่านี้ส่งผลต่อผลตอบแทนสุทธิในระยะยาวครับ
ความเสี่ยงและการจัดพอร์ตลงทุน (Portfolio Rebalancing) ของ Pension Fund
แม้ว่า Pension Fund จะเป็นการลงทุนระยะยาวเพื่อเป้าหมายเกษียณ แต่พอร์ตการลงทุนยังคงเผชิญความเสี่ยงหลากหลายรูปแบบ ผู้ลงทุนจึงต้องเข้าใจกลไกบริหารความเสี่ยงอย่างเป็นระบบครับ
ความเสี่ยงจากความผันผวนของตลาด และความเสี่ยงจากเงินเฟ้อ (Inflation Risk)
ความเสี่ยงหลักของการลงทุนใน Pension Fund แบ่งออกเป็น 2 มิติสำคัญ:
- Market Volatility (ความผันผวนของตลาด): สินทรัพย์ประเภทหุ้นทุนหรือตราสารหนี้ระยะยาวมีราคาผันผวนตามสภาวะเศรษฐกิจ หากจัดพอร์ตเสี่ยงสูงเกินไปในช่วงใกล้เกษียณ อาจกระทบเงินต้นได้
- Inflation Risk (ความเสี่ยงจากเงินเฟ้อ): การเลือกลงทุนในสินทรัพย์ความเสี่ยงต่ำมาก เช่น เงินฝากหรือตราสารหนี้ระยะสั้นเพียงอย่างเดียว อาจทำให้ผลตอบแทนเฉลี่ยแพ้เงินเฟ้อ ทำให้พลังซื้อของเงินออมลดลงในวัยเกษียณ
กลยุทธ์การปรับสัดส่วนการลงทุนตามช่วงอายุ (Life Path / Target Date)
เพื่อรักษาสมดุลระหว่างโอกาสสร้างผลตอบแทนและการควบคุมความเสี่ยง การทำ Portfolio Rebalancing หรือการเลือกแผนลงทุนแบบ Life Path (Target Date Fund) จึงเข้ามามีบทบาทสำคัญ
การจัดพอร์ตแบบปรับตามช่วงอายุจะเน้นลดสัดส่วนสินทรัพย์เสี่ยงสูง (เช่น หุ้น) และเพิ่มสัดส่วนสินทรัพย์มั่นคง (เช่น ตราสารหนี้) เมื่อสมาชิกมีอายุเพิ่มขึ้นและใกล้ถึงวัยเกษียณ เพื่อช่วยลดความผันผวนของเงินต้นและกำไรสะสมที่สร้างขึ้นมาในช่วงแรก แม้จะไม่ได้ขจัดความเสี่ยงทั้งหมดก็ตามครับ
บทสรุป: เลือกใช้ Pension Fund อย่างไรให้ตอบโจทย์การเกษียณ
Pension Fund เป็นโครงสร้างการออมและการลงทุนระยะยาวที่มีความสำคัญอย่างยิ่งในการสร้างเสถียรภาพทางการเงินสำหรับวัยเกษียณ ไม่ว่าจะอยู่ในรูปแบบภาครัฐอย่าง กบข. หรือภาคเอกชนอย่างกองทุนสำรองเลี้ยงชีพ การเลือกแผนการลงทุนที่เหมาะสมกับช่วงอายุและระดับความเสี่ยงที่รับได้ อาจช่วยให้เงินทุนมีโอกาสเติบโตได้อย่างเหมาะสม แต่ผลตอบแทนไม่ได้รับการรับประกันครับ
คำถามที่พบบ่อยเกี่ยวกับ Pension Fund คือ
Pension Fund ต่างจากกองทุนรวมทั่วไปอย่างไร?
Pension Fund เป็นกองทุนที่มีวัตถุประสงค์เฉพาะเพื่อการเกษียณอายุ มักมีเงื่อนไขเรื่องระยะเวลาการถือครองและสิทธิประโยชน์ทางภาษีเข้ามาเกี่ยวข้อง ต่างจากกองทุนรวมทั่วไปที่เน้นสภาพคล่องและความยืดหยุ่นในการซื้อขายตามเป้าหมายระยะสั้นถึงระยะกลางครับ
Government Pension Fund (กบข.) ถือเป็น Pension Fund ประเภทใด?
กบข. เป็นกองทุนบำเหน็จบำนาญภาครัฐที่มีโครงสร้างผสมผสาน โดยมีส่วนของการกำหนดสวัสดิการบำเหน็จบำนาญขั้นต่ำ และส่วนที่เป็น Defined Contribution ที่เปิดให้สมาชิกเลือกแผนการลงทุนและสะสมเงินร่วมกับเงินสมทบจากรัฐครับ
หากลาออกจากงานก่อนเกษียณ เงินในกองทุนสำรองเลี้ยงชีพจะจัดการอย่างไร?
พนักงานสามารถเลือกคงเงินไว้ในกองทุนสำรองเลี้ยงชีพเดิม โอนย้ายไปยังกองทุนสำรองเลี้ยงชีพของนายจ้างใหม่ หรือโอนย้ายไปยัง RMF ที่รับโอนจาก PVD เพื่อคงสิทธิประโยชน์ทางภาษีตามเกณฑ์ของกรมสรรพากรครับ
Pension Fund ให้ผลตอบแทนการันตีหรือไม่?
ในรูปแบบ Defined Contribution (DC) ผลตอบแทนจะไม่ได้รับการรับประกัน แต่จะขึ้นอยู่กับสภาวะตลาดและการจัดสรรสินทรัพย์ในพอร์ตการลงทุน ส่วนรูปแบบ Defined Benefit (DB) จะมีการกำหนดอัตราจ่ายตามข้อตกลงครับ
แผนการลงทุนแบบ Target Date ใน Pension Fund ทำงานอย่างไร?
แผน Target Date หรือ Life Path จะทำการปรับสัดส่วนสินทรัพย์โดยอัตโนมัติ โดยเน้นการลงทุนในสินทรัพย์เติบโตสูงในช่วงอายุน้อย และค่อย ๆ ลดความเสี่ยงลงเมื่อสมาชิกเข้าใกล้อายุเกษียณ เพื่อช่วยลดความผันผวนของเงินสะสมเมื่อเข้าใกล้วัยเกษียณครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page