Financial Literacy คือ ความฉลาดทางการเงิน หรือทักษะความรู้ความเข้าใจในการบริหารจัดการเงินส่วนบุคคลอย่างมีประสิทธิภาพ ซึ่งครอบคลุมตั้งแต่การหารายได้ การควบคุมรายจ่าย การออม ไปจนถึงการลงทุนเพื่อต่อยอดผลตอบแทนในระยะยาว
ในการสร้างความมั่งคั่ง การมีทักษะความรู้ทางการเงินที่แน่นหนาจะช่วยให้คุณสามารถประเมินความเสี่ยงและตัดสินใจจัดสรรสินทรัพย์ได้อย่างสมเหตุสมผล แทนที่จะอาศัยโชคหรือทำตามกระแส บทความนี้อธิบายว่าความฉลาดทางการเงินคืออะไร มีองค์ประกอบอะไรบ้าง ทำไมทักษะนี้ถึงสำคัญต่อการจัดพอร์ต และแนะนำหนังสือที่นักลงทุนควรศึกษาเพิ่มเติมครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- ความฉลาดทางการเงินไม่ได้วัดกันที่ว่าคุณหาเงินได้มากแค่ไหน แต่วัดที่ว่าคุณสามารถรักษาและต่อยอดเงินก้อนนั้นได้ดีเพียงใด
- องค์ประกอบหลัก 4 ด้านของการเงินส่วนบุคคลประกอบด้วย การหาเงิน (Earning), การใช้จ่าย (Spending), การออม (Saving), และการลงทุน (Investing)
- คนที่มีทักษะการเงินสูงจะโฟกัสไปที่การสะสมสินทรัพย์สุทธิ มากกว่าการสร้างหนี้เพื่อสะท้อนสถานะทางสังคม
- การขาดความรู้ทางการเงินเป็นสาเหตุหลักที่ทำให้หลายคนตกอยู่ในวงจรหนี้สินบริโภค แม้ว่าจะมีรายได้ที่สูงก็ตาม
Financial Literacy คืออะไร?
Financial Literacy คือ ทักษะและความเข้าใจที่ช่วยให้บุคคลสามารถตัดสินใจทางการเงินได้อย่างชาญฉลาดและมีประสิทธิภาพครับ ไม่ว่าจะเป็นการวางแผนงบประมาณ การจัดการหนี้สิน หรือการเลือกสินทรัพย์เพื่อการลงทุน โดยอ้างอิงจากกรอบของ ธนาคารแห่งประเทศไทย ความฉลาดทางการเงินถือเป็นรากฐานสำคัญที่ช่วยสร้างภูมิคุ้มกันทางเศรษฐกิจให้แก่ประชาชน
ความหมายของความฉลาดทางการเงิน
เมื่อพูดถึงความฉลาดทางการเงิน หลายคนมักนึกถึงแค่เรื่องการประหยัดอดออม แต่ในความเป็นจริง มันคือการเข้าใจ “กลไกของเงิน” อย่างถ่องแท้ คุณต้องรู้ว่าเงินไหลเข้ามาในกระเป๋าของคุณได้อย่างไร และไหลออกไปทางไหนบ้าง รวมถึงเข้าใจแนวคิดเรื่องมูลค่าของเงินตามเวลา (Time Value of Money) อัตราดอกเบี้ยทบต้น (Compound Interest) และความสัมพันธ์ระหว่างผลตอบแทนกับความเสี่ยง
ทำไมถึงเป็นรากฐานของการลงทุน
การกระโดดเข้าสู่ตลาดการลงทุนโดยปราศจากความฉลาดทางการเงิน ก็เหมือนกับการสร้างบ้านบนพื้นทรายครับ ต่อให้คุณจะมีเครื่องมือหรือพอร์ตที่ดีแค่ไหน แต่ถ้าคุณจัดการกระแสเงินสดส่วนตัวไม่ได้ หรือไม่เข้าใจวิธีปกป้องความเสี่ยง พอร์ตการลงทุนของคุณก็พร้อมที่จะพังทลายลงได้ทุกเมื่อเมื่อเจอกับความผันผวนของตลาด
ทักษะทางการเงิน 4 ด้านที่ต้องมีเพื่อสร้างความมั่งคั่ง
ความฉลาดทางการเงินสามารถแบ่งออกเป็น 4 เสาหลักสำคัญ ซึ่งหากคุณสามารถทำความเข้าใจและนำไปปรับใช้ได้ครบทุกด้าน การสร้างความมั่งคั่งก็จะกลายเป็นเรื่องที่มีแบบแผนครับ
การหาเงินและการใช้จ่าย (Cash Flow)
ทักษะพื้นฐานที่สุดคือการจัดการกระแสเงินสด (Cash flow) คุณต้องมีความสามารถในการสร้างรายได้ และที่สำคัญกว่านั้นคือการบริหารรายจ่ายให้อยู่ในงบประมาณ (Budgeting) คนที่มีความฉลาดทางการเงินจะรู้ว่ารายจ่ายไหนคือความจำเป็น (Needs) และรายจ่ายไหนคือความต้องการ (Wants) และมักจะจ่ายเงินให้ตัวเองก่อนเสมอ (Pay Yourself First)
การออมและการปกป้องความเสี่ยง
การออมไม่ใช่แค่การเก็บเงินที่เหลือจากการใช้จ่าย แต่เป็นการตั้งเป้าหมายเพื่อสร้างความมั่นคง เช่น การเตรียมเงินสำรองฉุกเฉิน (Emergency Fund) สำหรับ 3-6 เดือน นอกจากนี้ยังรวมถึงการปกป้องความเสี่ยงผ่านการทำประกันสุขภาพหรือประกันชีวิต เพื่อป้องกันไม่ให้เหตุการณ์ไม่คาดฝันมากระทบกับสถานะทางการเงินโดยรวม
การลงทุนเพื่อต่อยอดความมั่งคั่ง
เมื่อมีเงินออมและรากฐานที่มั่นคงแล้ว ขั้นตอนต่อไปคือการนำเงินไปต่อยอดให้งอกเงย หากคุณเพิ่งเริ่มต้น ผมแนะนำให้ลอง ทำความเข้าใจพื้นฐานการลงทุนในแต่ละสินทรัพย์ทำงานอย่างไร เพราะการปล่อยเงินทิ้งไว้ในบัญชีออมทรัพย์ธรรมดาจะทำให้มูลค่าของเงินลดลงจากอัตราเงินเฟ้อ (Inflation) ในระยะยาว
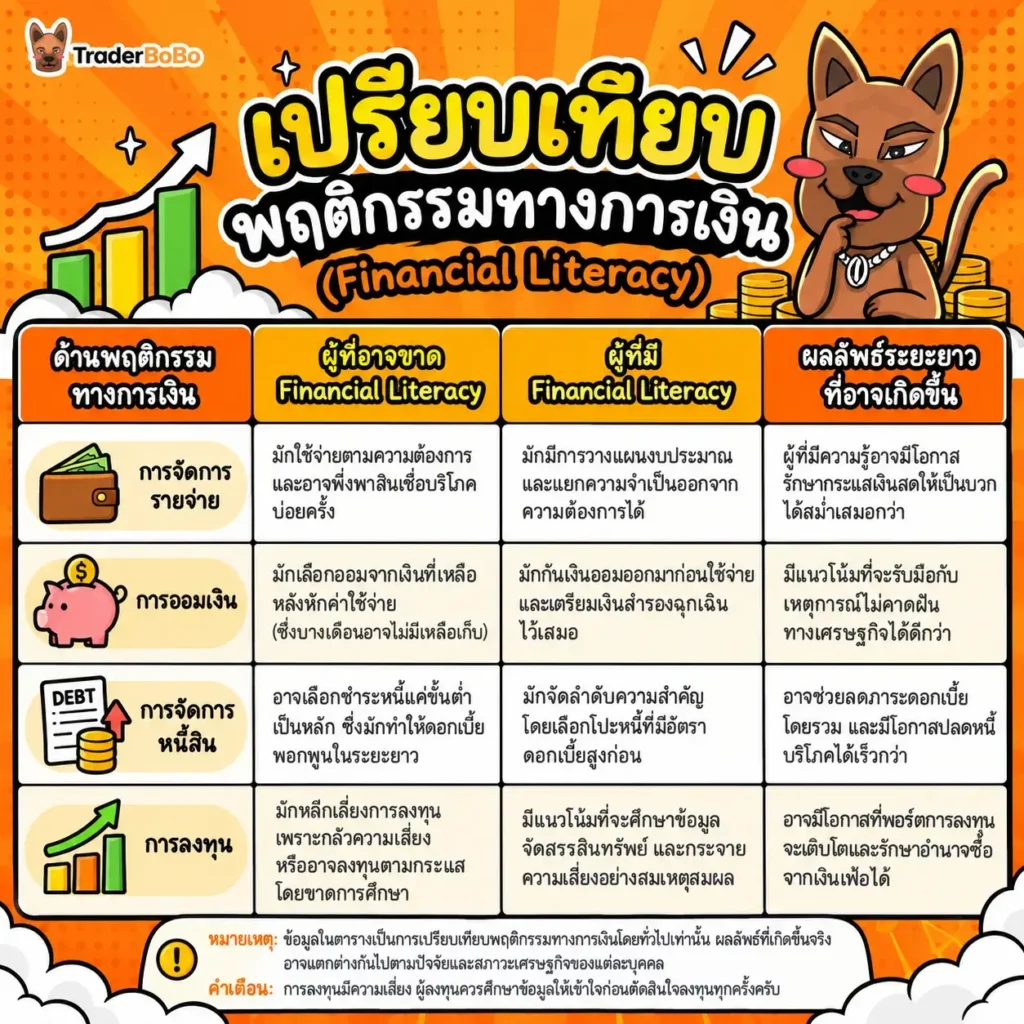
| พฤติกรรมทางการเงิน | ผู้ที่ขาด Financial Literacy | ผู้ที่มี Financial Literacy | ผลลัพธ์ระยะยาว |
| การใช้จ่าย | ใช้จ่ายเกินตัว พึ่งพาสินเชื่อบริโภค | วางแผนงบประมาณชัดเจน | สร้างกระแสเงินสดบวกทุกเดือน |
| การออม | ออมเงินที่เหลือจากการใช้จ่าย | หักเงินออมก่อนนำไปใช้จ่าย | มีเงินสำรองฉุกเฉินเพียงพอ |
| การจัดการหนี้ | จ่ายแค่ขั้นต่ำ ดอกเบี้ยพอกพูน | โปะหนี้ดอกเบี้ยสูงก่อน | ปลอดหนี้บริโภคได้เร็วขึ้น |
| การลงทุน | กลัวความเสี่ยง หรือเก็งกำไรตามแห่ | กระจายความเสี่ยงอย่างสมเหตุสมผล | พอร์ตเติบโตชนะเงินเฟ้อ |
ทำไม Financial Literacy ถึงสำคัญสำหรับการจัดพอร์ต?
ในการวางแผนการลงทุน ทักษะด้าน Financial Literacy จะเป็นตัวช่วยกรองและกำหนดทิศทางว่าคุณควรรับความเสี่ยงได้มากน้อยแค่ไหน และควรจัดสรรเงินไปไว้ในสินทรัพย์ประเภทใดบ้างครับ
การประเมินสินทรัพย์และหนี้สิน
ก่อนที่คุณจะเริ่มจัดพอร์ต คุณต้องรู้สถานะปัจจุบันของตัวเองก่อน หากคุณอยากรู้ว่าตอนนี้คุณมีความมั่งคั่งสุทธิเท่าไหร่ ลองคำนวณ Net Worth ของตัวเองดูครับ ด้วยการนำสินทรัพย์ทั้งหมดหักลบด้วยหนี้สินทั้งหมด ตัวเลขนี้จะบอกความจริงว่าสถานะการเงินของคุณแข็งแกร่งแค่ไหน และช่วยให้คุณตั้งเป้าหมายการลงทุนได้ชัดเจนยิ่งขึ้น
ความเข้าใจผิดที่พบบ่อย
ความเข้าใจผิดที่คนมักพลาดมากที่สุดคือ “คิดว่ารายได้สูงแปลว่ารวย” บางคนมีเงินเดือนหลักแสน แต่กลับมีหนี้สินบัตรเครดิตและสินเชื่อส่วนบุคคลจนแทบไม่เหลือเงินออม ในทางกลับกัน คนที่มีรายได้ปานกลางแต่บริหารจัดการเงินเป็น มีการกระจายความเสี่ยงในพอร์ตการลงทุนอย่างต่อเนื่อง มักจะมีอิสรภาพทางการเงินได้เร็วกว่า นี่คือผลลัพธ์โดยตรงของความฉลาดทางการเงินครับ
แนะนำ Financial Literacy Books ที่นักลงทุนควรอ่าน
การศึกษาหาความรู้เป็นกระบวนการที่ไม่มีวันสิ้นสุดครับ สำหรับผู้ที่ต้องการพัฒนาทักษะด้านนี้ ผมมี financial literacy books ที่เป็นเสมือนตำราพื้นฐานมาแนะนำครับ
หนังสือปูพื้นฐานแนวคิดการเงิน
- Rich Dad Poor Dad (พ่อรวยสอนลูก): หนังสือคลาสสิกที่ช่วยปรับวิธีคิดเรื่องเงินได้อย่างชัดเจน โดยสอนให้แยกแยะระหว่างสินทรัพย์ (สิ่งที่นำเงินเข้ากระเป๋า) และหนี้สิน (สิ่งที่ดึงเงินออกจากกระเป๋า)
- The Psychology of Money (จิตวิทยาแห่งเงิน): อธิบายว่าพฤติกรรมและอารมณ์มีผลต่อความสำเร็จทางการเงินมากกว่าความรู้ทางคณิตศาสตร์เพียงอย่างเดียว
หนังสือต่อยอดด้านการลงทุน
- The Intelligent Investor: หนังสือคลาสสิกด้านการลงทุนแบบเน้นคุณค่า (Value Investing) ที่สอนเรื่องการประเมินมูลค่าแท้จริงและการจัดการความเสี่ยง
- A Random Walk Down Wall Street: หนังสือที่อธิบายกลไกของตลาดและแนะนำแนวทางการลงทุนแบบกระจายความเสี่ยงผ่านกองทุนดัชนี ซึ่งเป็นวิธีที่เรียบง่ายแต่ได้ผลในระยะยาว
สรุป Financial Literacy คืออะไร ทำไมนักลงทุนต้องมีความรู้ในด้านนี้
โดยสรุปแล้ว Financial Literacy คือรากฐานที่กำหนดอนาคตทางการเงินของคุณครับ การมีความรู้เรื่องการจัดการกระแสเงินสด การบริหารหนี้สิน และความเข้าใจในเรื่องผลตอบแทนและความเสี่ยง จะช่วยให้คุณออกแบบพอร์ตการลงทุนที่ตอบโจทย์เป้าหมายชีวิตได้อย่างยั่งยืน สิ่งสำคัญคือการนำความรู้เหล่านี้ไปลงมือปฏิบัติจริงอย่างมีวินัย
คำถามที่พบบ่อยเกี่ยวกับ Financial Literacy คืออะไร
Financial Literacy ต่างจากการวางแผนการเงินยังไง?
Financial Literacy คือ “ความรู้และทักษะ” ในการทำความเข้าใจเรื่องเงิน เช่น เข้าใจดอกเบี้ยทบต้น หรือรู้จักประเภทของสินทรัพย์ ส่วนการวางแผนการเงิน (Financial Planning) คือ “การลงมือทำ” โดยนำความรู้เหล่านั้นมาจัดทำเป็นแผนปฏิบัติการจริง เพื่อให้บรรลุเป้าหมายทางการเงินของตนเองครับ
อยากเริ่มพัฒนา Financial Literacy ต้องทำยังไงก่อน?
เริ่มต้นจากการทำบันทึกรายรับ-รายจ่ายครับ เป็นวิธีที่ง่ายและทรงพลังที่สุดในการสำรวจพฤติกรรมการเงินของตัวเอง เมื่อคุณเห็นตัวเลขชัดเจนว่าเงินหายไปไหน คุณจะเริ่มปรับเปลี่ยนพฤติกรรม และมีแรงจูงใจในการศึกษาเรื่องการออมและการลงทุนในขั้นต่อไปครับ
ทักษะทางการเงินด้านไหนที่คนมักมองข้ามมากที่สุด?
การปกป้องความเสี่ยงครับ หลายคนมุ่งเน้นแต่การหาเงินและการลงทุนเพื่อให้ได้ผลตอบแทนที่สูง แต่กลับละเลยการเตรียมเงินสำรองฉุกเฉิน หรือไม่ได้ทำประกันที่จำเป็น เมื่อเกิดเหตุการณ์ไม่คาดฝัน เช่น เจ็บป่วย หรือตกงาน จึงทำให้สถานะทางการเงินพังทลายได้ง่ายครับ
ทำไมบางคนรายได้สูงแต่ยังมีปัญหาการเงิน?
เพราะพวกเขาอาจมี Financial Literacy ที่ต่ำในด้านการควบคุมรายจ่ายครับ เมื่อรายได้เพิ่มขึ้น พวกเขามักจะเพิ่มระดับการใช้จ่ายตามไปด้วย (Lifestyle Creep) ทำให้ต้องพึ่งพาสินเชื่อเพื่อรักษาสถานะทางสังคม ส่งผลให้ไม่มีเงินเหลือเก็บเพื่อนำไปสร้างความมั่งคั่งสุทธิ
หนังสือ Financial Literacy books เล่มไหนเหมาะกับผู้เริ่มต้นที่สุด?
ผมแนะนำให้เริ่มจาก “Rich Dad Poor Dad” และ “The Psychology of Money” ครับ สองเล่มนี้ไม่ได้สอนทฤษฎีที่ซับซ้อน แต่จะช่วยปรับ Mindset ให้คุณเข้าใจว่าพฤติกรรมการเงินส่งผลต่อความสำเร็จอย่างไร ซึ่งเป็นจุดเริ่มต้นที่สำคัญก่อนก้าวเข้าสู่โลกของการลงทุนเชิงลึกครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page