DCF หรือ Discounted Cash Flow คือ วิธีประเมินมูลค่าที่แท้จริง (Intrinsic Value) ของกิจการหรือสินทรัพย์ โดยคำนวณจากกระแสเงินสดทั้งหมดที่ธุรกิจคาดว่าจะสร้างได้ในอนาคต แล้วคิดลด (Discount) กลับมาเป็นมูลค่าในปัจจุบันตามระดับความเสี่ยงและต้นทุนเงินทุน
ในการลงทุนหุ้นพื้นฐาน การเข้าใจโมเดล DCF ช่วยให้นักลงทุนแยกแยะระหว่าง “ราคาหุ้นบนกระดาน” กับ “มูลค่าจริงของธุรกิจ” ได้ชัดเจนขึ้น แทนที่จะซื้อขายตามกระแสตลาดเพียงอย่างเดียว บทความนี้อธิบายหลักการทำงาน 3 องค์ประกอบสำคัญ ข้อดีเมื่อเทียบกับอัตราส่วนทางการเงินอื่น ๆ รวมถึงข้อจำกัดที่ต้องระวังครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- มูลค่าที่แท้จริงของกิจการขึ้นอยู่กับความสามารถในการสร้างกระแสเงินสดอิสระในอนาคต ไม่ใช่แค่กำไรสุทธิทางบัญชีในงบการเงินครับ
- เงินสดที่ได้รับในอนาคตมีมูลค่าน้อยกว่าเงินสดในวันนี้เสมอ โมเดล DCF จึงต้องใช้อัตราคิดลด (WACC) สะท้อนต้นทุนค่าเสียโอกาสและความเสี่ยงของธุรกิจ
- ผลลัพธ์จาก DCF เป็นค่าประมาณการที่อ่อนไหวต่อสมมติฐานสูง หากตั้งอัตราการเติบโตหรืออัตราคิดลดคลาดเคลื่อนเพียงเล็กน้อย มูลค่าหุ้นที่คำนวณได้อาจเปลี่ยนไปอย่างมีนัยสำคัญ
- โมเดลนี้เหมาะกับธุรกิจที่มีกระแสเงินสดสม่ำเสมอและคาดการณ์ได้ แต่ไม่เหมาะกับหุ้นวัฏจักร หุ้นกลุ่มธนาคาร หรือบริษัทที่กระแสเงินสดยังติดลบครับ
DCF คืออะไร?
DCF (Discounted Cash Flow) คือ โมเดลการประเมินมูลค่ากิจการด้วยวิธีคิดลดกระแสเงินสด โดยตั้งอยู่บนสมมติฐานว่ามูลค่าของธุรกิจใด ๆ ย่อมเท่ากับผลรวมของกระแสเงินสดสุทธิทั้งหมดที่ธุรกิจนั้นจะทำได้ตลอดอายุกิจการเมื่อคิดลดกลับมาเป็นเงินในวันนี้ครับ
เวลาผมมองการซื้อหุ้นสักตัว ผมไม่ได้มองว่าเรากำลังซื้อแค่ตัวเลขที่วิ่งขึ้นลงบนหน้าจอ แต่เรากำลังซื้อ “สิทธิในการเป็นเจ้าของกระแสเงินสดในอนาคต” ของบริษัทนั้น ซึ่งถ้าเราประเมินได้ว่าการลงทุนก้อนนี้จะคืนเงินสดกลับมาให้เท่าไร เราก็จะตอบได้ว่าเราควรจ่ายเงินซื้อหุ้นตัวนี้ในราคาเท่าไรถึงจะคุ้มค่าครับ
แนวคิดเรื่องมูลค่าเงินตามเวลา (Time Value of Money)
หัวใจสำคัญที่ทำให้โมเดล DCF ทำงานได้คือหลักการที่ว่า “เงิน 100 บาทในวันนี้ มีค่ามากกว่าเงิน 100 บาทในอีก 5 ปีข้างหน้า” ครับ เหตุผลก็เพราะเงินที่มีอยู่ในมือวันนี้สามารถนำไปลงทุนต่อยอดให้เกิดดอกผลได้ทันที ในขณะที่เงินในอนาคตยังมีความไม่แน่นอน ทั้งเรื่องอัตราเงินเฟ้อ ความเสี่ยงทางธุรกิจ และต้นทุนค่าเสียโอกาส
ดังนั้น เวลาเราคาดการณ์ว่าบริษัทจะทำเงินสดได้ในปีที่ 1 ปีที่ 2 หรือปีที่ 5 เราจึงไม่สามารถนำตัวเลขเหล่านั้นมาบวกกันตรง ๆ ได้ แต่ต้องนำมาผ่านกระบวนการ “คิดลด” (Discounting) เพื่อแปลงเงินในอนาคตให้กลับมาเป็นมูลค่าเทียบเท่าในปัจจุบัน หากอยากปูพื้นฐานเรื่องนี้ให้แม่นยำขึ้น สามารถศึกษาเพิ่มเติมได้จากบทความทำความเข้าใจแนวคิดมูลค่าปัจจุบันของเงิน ซึ่งอธิบายความสัมพันธ์ระหว่างเวลา อัตราดอกเบี้ย และค่าของเงินไว้อย่างชัดเจนครับ
หลักการประเมินมูลค่าที่แท้จริง (Intrinsic Value)
เมื่อนำแนวคิดมูลค่าเงินตามเวลามาจับคู่กับการทำธุรกิจ สูตรความคิดของ DCF จึงตรงไปตรงมามากครับ นั่นคือ
มูลค่าปัจจุบัน = กระแสเงินสดในอนาคต ÷ (1 + อัตราคิดลด)^จำนวนปี
โดยทำแบบนี้กับกระแสเงินสดทุก ๆ ปีที่คาดว่าจะได้รับ แล้วนำมารวมกันทั้งหมด
ผลลัพธ์ที่ได้คือมูลค่ากิจการรวม (Enterprise Value) เมื่อนำไปหักหนี้สินที่มีภาระดอกเบี้ยและบวกเงินสดในมือของบริษัทเข้าไป ก็จะได้มูลค่าส่วนของผู้ถือหุ้น (Equity Value) จากนั้นนำจำนวนหุ้นทั้งหมดมาหาร เราก็จะได้ “มูลค่าที่แท้จริงต่อหุ้น” เพื่อนำไปเปรียบเทียบกับราคาซื้อขายในตลาดครับ
พอเห็นภาพรวมแล้วว่า DCF แปลงอนาคตกลับมาเป็นมูลค่าปัจจุบันได้อย่างไร คำถามต่อมาคือ แล้วทำไมนักลงทุนสายพื้นฐานถึงให้ความสำคัญกับวิธีนี้มากกว่าการดูตัวเลขสำเร็จรูปทั่วไปครับ
ทำไมโมเดล DCF ถึงสำคัญสำหรับการประเมินมูลค่าหุ้น?
โมเดล DCF สำคัญเพราะช่วยให้เราประเมินมูลค่าหุ้นจากปัจจัยพื้นฐานภายในของตัวกิจการเอง (Absolute Valuation) โดยไม่ถูกบิดเบือนจากอารมณ์ของตลาดหรือความถูกแพงของหุ้นตัวอื่นในกลุ่มอุตสาหกรรมเดียวกันครับ
ในตลาดหุ้นช่วงที่คนกำลังตื่นเต้น หุ้นทั้งกลุ่มอาจถูกซื้อขายกันที่ระดับราคาสูงเกินพื้นฐาน หากเราใช้แค่การเปรียบเทียบกับหุ้นเพื่อนบ้าน เราก็อาจเผลอซื้อหุ้นที่แพงเกินจริงตามตลาดไปด้วย แต่ DCF จะดึงเรากลับมาอยู่กับความเป็นจริงของตัวเลขกระแสเงินสดที่บริษัททำได้จริงครับ
หาราคาเหมาะสมเพื่อเทียบกับราคาตลาด (Market Price)
ประโยชน์ข้อแรกของการใช้ DCF คือการสร้างจุดยึดเหนี่ยวทางความคิด (Anchor) ให้กับพอร์ตลงทุนครับ เมื่อเราคำนวณมูลค่าที่แท้จริงออกมาได้แล้ว เราจะเห็นทันทีว่าราคาตลาดในปัจจุบันกำลังซื้อขายสูงกว่าหรือต่ำกว่ามูลค่าพื้นฐานของธุรกิจ
นักลงทุนสายเน้นคุณค่า (Value Investor) มักใช้ส่วนต่างตรงนี้เป็นส่วนเผื่อเพื่อความปลอดภัย (Margin of Safety) เช่น หากประเมินมูลค่าหุ้นได้ 50 บาท แต่ราคาตลาดอยู่ที่ 35 บาท ก็อาจมองเห็นส่วนต่างที่น่าสนใจ อย่างไรก็ตาม การที่ราคาตลาดต่ำกว่าค่าที่คำนวณได้ไม่ได้แปลว่าราคาหุ้นจะปรับตัวขึ้นทันที เพราะตลาดอาจใช้เวลานานในการรับรู้มูลค่า หรือสมมติฐานที่เราตั้งไว้อาจมองโลกในแง่ดีเกินไปครับ
โฟกัสที่เงินสดจริงมากกว่ากำไรทางบัญชี
อีกจุดเด่นที่ผมชอบมากในโมเดล DCF คือการยึด “เงินสด” เป็นตัวตั้ง แทนที่จะใช้ “กำไรสุทธิ” ครับ เพราะในทางบัญชี กำไรสุทธิสามารถได้รับผลกระทบจากรายการที่ไม่ใช่เงินสด เช่น ค่าเสื่อมราคา การตั้งสำรอง หรือการรับรู้รายได้ทางบัญชีที่ยังเก็บเงินสดจากลูกค้าไม่ได้จริง
บริษัทที่โชว์กำไรเติบโตสวยหรูแต่อาจกำลังประสบปัญหาขาดแคลนเงินสดหมุนเวียนก็มีให้เห็นอยู่บ่อยครั้ง โมเดล DCF จึงตัดรายการทางบัญชีเหล่านี้ออก แล้ววัดกันที่เงินสดสุทธิที่เหลือเข้ากระเป๋าบริษัทจริง ๆ ซึ่งสะท้อนความแข็งแกร่งทางการเงินได้ตรงไปตรงมากว่าครับ
| มิติการเปรียบเทียบ | โมเดล DCF (Absolute Valuation) | อัตราส่วน P/E (Relative Valuation) |
| แหล่งที่มาของมูลค่า | ประเมินจากกระแสเงินสดในอนาคตของตัวกิจการเอง | เปรียบเทียบราคาหุ้นกับกำไรสุทธิของบริษัทอื่นในตลาด |
| ผลกระทบจากอารมณ์ตลาด | ต่ำ เพราะอิงตามพื้นฐานและความเสี่ยงของธุรกิจ | สูง หากทั้งตลาดหรือทั้งกลุ่มอุตสาหกรรมแพงเกินจริง |
| ความซับซ้อนในการใช้งาน | สูง ต้องวิเคราะห์งบการเงินและตั้งสมมติฐานหลายตัวแปร | ต่ำ คำนวณรวดเร็วจากข้อมูลกำไรต่อหุ้นในปัจจุบัน |
ตารางนี้ชี้ให้เห็นว่าทั้งสองวิธีมีบทบาทต่างกัน การดู P/E ช่วยคัดกรองหุ้นเบื้องต้นได้ไว แต่ถ้าอยากรู้ลึกถึงแก่นของกิจการ เราจำเป็นต้องขยับมาดูองค์ประกอบภายในของโมเดล DCF ครับ
3 องค์ประกอบหลักในการคำนวณ DCF
การคำนวณ DCF ประกอบด้วย 3 องค์ประกอบหลัก ได้แก่ กระแสเงินสดอิสระ (Free Cash Flow), อัตราคิดลด (Discount Rate หรือ WACC) และมูลค่าสุดท้าย (Terminal Value) ครับ
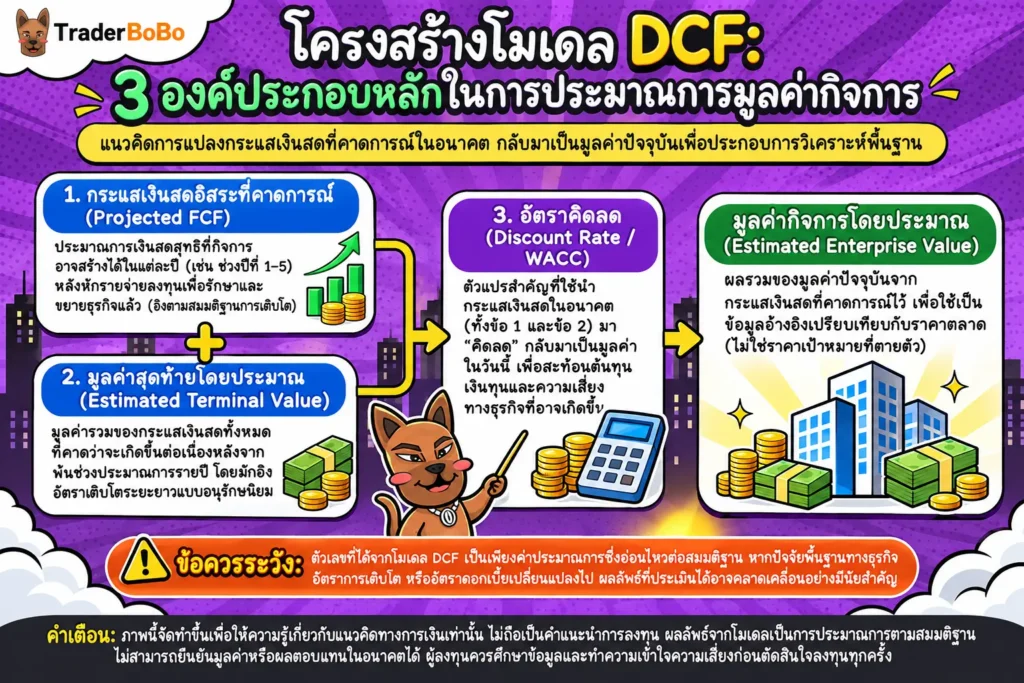
1. กระแสเงินสดอิสระ (Free Cash Flow – FCF)
กระแสเงินสดอิสระ (Free Cash Flow หรือ FCF) คือ เงินสดที่เหลือจากการดำเนินงานของบริษัทหลังจากหักรายจ่ายลงทุนเพื่อรักษาและขยายกิจการ (Capital Expenditure หรือ CapEx) เรียบร้อยแล้ว พูดง่าย ๆ คือเงินสดส่วนเกินที่บริษัทสามารถนำไปจ่ายปันผล คืนหนี้ หรือเก็บสะสมไว้ได้โดยไม่กระทบต่อการดำเนินธุรกิจปกติครับ
ในการประมาณการ FCF ล่วงหน้า 5–10 ปี เราต้องดูอัตราการเติบโตของรายได้ อัตรากำไรจากการดำเนินงาน และเงินลงทุนที่ต้องใช้ในแต่ละปี ข้อมูลเหล่านี้หาได้จากงบการเงินย้อนหลัง 3–5 ปีของบริษัทจดทะเบียนบนเว็บไซต์ของตลาดหลักทรัพย์แห่งประเทศไทย (SET) เพื่อดูแนวโน้มความสม่ำเสมอของธุรกิจครับ และก่อนจะลงมือคาดการณ์ตัวเลข ผมแนะนำให้ลองอ่านแนวทางเจาะลึกการวิเคราะห์งบการเงินเบื้องต้น เพื่อทำความเข้าใจความเชื่อมโยงระหว่างงบกำไรขาดทุน งบดุล และงบกระแสเงินสดก่อนครับ
2. อัตราคิดลด (Discount Rate หรือ WACC)
อัตราคิดลด (Discount Rate) คือ อัตราผลตอบแทนขั้นต่ำที่นักลงทุนคาดหวังจากการนำเงินมาลงทุนในธุรกิจที่มีระดับความเสี่ยงนั้น ๆ สำหรับการประเมินมูลค่าทั้งกิจการ เรามักใช้ต้นทุนทางการเงินถัวเฉลี่ยถ่วงน้ำหนัก หรือ WACC (Weighted Average Cost of Capital) ซึ่งคำนวณจากสัดส่วนและต้นทุนของเงินกู้ยืมรวมกับต้นทุนส่วนของผู้ถือหุ้นครับ
ยิ่งธุรกิจมีความเสี่ยงสูงหรือรายได้ผันผวนมาก ค่า WACC ก็จะยิ่งสูงขึ้น ส่งผลให้กระแสเงินสดในอนาคตถูกคิดลดลงมามากขึ้นและมูลค่าปัจจุบันของหุ้นลดลง โดยทั่วไปนักวิเคราะห์มักอ้างอิงอัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาวจากข้อมูลของธนาคารแห่งประเทศไทย (ธปท.) เป็นฐานของอัตราผลตอบแทนที่ปราศจากความเสี่ยง (Risk-Free Rate) แล้วบวกส่วนชดเชยความเสี่ยงของตลาดหุ้นเพิ่มเข้าไปครับ
3. มูลค่าสุดท้าย (Terminal Value – TV)
เนื่องจากธุรกิจตามหลักการบัญชีดำเนินงานต่อเนื่องไปเรื่อย ๆ (Going Concern) เราจึงไม่สามารถมานั่งประมาณการกระแสเงินสดทีละปีไปจนถึงปีที่ 50 หรือปีที่ 100 ได้ครับ โมเดล DCF จึงแบ่งช่วงเวลาออกเป็น 2 ส่วน คือ ช่วงประมาณการละเอียด (เช่น 5–10 ปีแรก) และช่วงหลังจากนั้นทั้งหมดซึ่งรวมเป็นก้อนเดียวเรียกว่า Terminal Value (มูลค่าสุดท้าย) ครับ
การคำนวณ Terminal Value นิยมใช้สมมติฐานว่าหลังจากพ้นช่วงเติบโตสูงไปแล้ว บริษัทจะเติบโตในอัตราคงที่แบบอนุรักษนิยม (Terminal Growth Rate) ไปเรื่อย ๆ ซึ่งตามหลักการเงิน อัตราเติบโตระยะยาวนี้ไม่ควรสูงกว่าอัตราการเติบโตของเศรษฐกิจ (GDP) ในระยะยาว เพราะไม่มีบริษัทใดเติบโตเร็วกว่าเศรษฐกิจทั้งระบบไปได้ตลอดกาลครับ
| องค์ประกอบหลัก | บทบาทในโมเดล DCF | แหล่งข้อมูลที่ใช้ประเมิน |
| กระแสเงินสดอิสระ (FCF) | สะท้อนเงินสดสุทธิที่ธุรกิจสร้างได้จริงในแต่ละปี | งบกระแสเงินสดและหมายเหตุประกอบงบการเงินย้อนหลัง |
| อัตราคิดลด (WACC) | แปลงเงินในอนาคตเป็นมูลค่าปัจจุบันตามความเสี่ยง | โครงสร้างหนี้สิน อัตราดอกเบี้ยเงินกู้ และผลตอบแทนพันธบัตร |
| มูลค่าสุดท้าย (Terminal Value) | รวมมูลค่ากระแสเงินสดทั้งหมดหลังพ้นช่วงประมาณการ | ประมาณการ FCF ปีสุดท้ายและอัตราเติบโตระยะยาว (GDP) |
แม้โครงสร้างทั้ง 3 ส่วนนี้จะดูเป็นระบบและมีเหตุผลรองรับครบถ้วน แต่ในทางปฏิบัติ โมเดล DCF ก็มีจุดอ่อนสำคัญที่ทำให้นักลงทุนพลาดได้ง่ายหากใช้งานโดยไม่ระวังครับ
ข้อจำกัดและสิ่งที่ต้องระวังเมื่อใช้ DCF ประเมินมูลค่าหุ้น
ข้อจำกัดหลักของโมเดล DCF คือความแม่นยำของผลลัพธ์ขึ้นอยู่กับคุณภาพของสมมติฐานที่ใส่เข้าไปทั้งหมด หากคาดการณ์อนาคตผิดพลาด มูลค่าที่คำนวณได้ก็จะคลาดเคลื่อนตามไปด้วยครับ
ในวงการวิเคราะห์การเงิน เรามักเตือนกันเสมอว่า DCF ไม่ใช่เครื่องจักรผลิตคำตอบที่ตายตัว แต่เป็นเครื่องมือช่วยจัดระเบียบความคิดให้เราเห็นว่า “ราคาหุ้นปัจจุบันกำลังสะท้อนความคาดหวังเรื่องการเติบโตไว้มากน้อยแค่ไหน” ครับ
ปัญหา Garbage In, Garbage Out จากสมมติฐานที่คลาดเคลื่อน
คำว่า “Garbage In, Garbage Out” หรือ “ใส่ขยะเข้าไป ก็ได้ขยะออกมา” อธิบายความเสี่ยงของ DCF ได้เห็นภาพที่สุดครับ เพราะตัวเลขอย่างอัตราการเติบโตของยอดขายในอีก 5 ปีข้างหน้า หรือค่าใช้จ่ายลงทุนในอนาคต ล้วนเป็นการคาดการณ์ (Opinion/Assumption) ไม่ใช่ข้อเท็จจริงที่เกิดขึ้นแล้ว (Fact)
หากนักลงทุนมีอคติชอบหุ้นตัวใดตัวหนึ่งเป็นพิเศษ ก็มักจะเผลอตั้งสมมติฐานอัตราการเติบโตสูงเกินจริง และตั้งอัตราคิดลดต่ำเกินไป ผลลัพธ์ที่ได้จึงดูเหมือนหุ้นตัวนั้นมีมูลค่าสูงลิ่ว ทั้งที่ในความเป็นจริงธุรกิจอาจทำไม่ได้ตามเป้าครับ
ความอ่อนไหวของตัวเลข (Sensitivity Analysis)
ความน่ากลัวอีกอย่างของ DCF คือตัวเลขมีความอ่อนไหวสูงมากครับ การปรับเปลี่ยนอัตราคิดลด (WACC) หรืออัตราเติบโตระยะยาว (Terminal Growth Rate) เพียง 0.5% ถึง 1% สามารถทำให้มูลค่าที่แท้จริงของหุ้นเปลี่ยนไปได้ถึง 15%–30% เลยทีเดียว
ดังนั้น นักลงทุนมืออาชีพจึงไม่เคยยึดติดกับตัวเลขมูลค่าหุ้นเพียงตัวเดียว แต่จะทำตารางทดสอบความอ่อนไหว (Sensitivity Analysis) เพื่อดูช่วงราคาใน 3 กรณี ได้แก่ กรณีเลวร้าย (Worst Case), กรณีฐาน (Base Case) และกรณีดีที่สุด (Best Case) เพื่อประเมินกรอบความเสี่ยงก่อนตัดสินใจครับ
กลุ่มหุ้นที่ไม่เหมาะกับการประเมินด้วย DCF
โมเดล DCF ไม่ได้ใช้ได้ผลดีกับหุ้นทุกประเภทครับ กลุ่มธุรกิจที่ไม่แนะนำให้ฝืนใช้ DCF มีอยู่ 3 กลุ่มหลัก ๆ ได้แก่
- หุ้นวัฏจักร (Cyclical Stocks): เช่น หุ้นกลุ่มพลังงาน ปิโตรเคมี หรือเดินเรือ ที่รายได้และกระแสเงินสดเหวี่ยงตัวรุนแรงตามราคาสินค้าโภคภัณฑ์ในตลาดโลก ทำให้คาดการณ์กระแสเงินสดล่วงหน้า 5–10 ปีได้ยากมาก
- หุ้นกลุ่มธนาคารและการเงิน: ธุรกิจกลุ่มนี้ใช้เงินสดและหนี้สินเป็นวัตถุดิบหลักในการปล่อยสินเชื่อ โครงสร้างงบการเงินและนิยามของเงินทุนหมุนเวียน (Working Capital) จึงต่างจากบริษัททั่วไป ทำให้คำนวณ Free Cash Flow ตามสูตรมาตรฐานได้ไม่เหมาะสม (มักนิยมใช้โมเดล Dividend Discount Model หรือ P/BV แทน)
- บริษัทที่อยู่ในช่วงเริ่มต้นหรือกระแสเงินสดติดลบ: ธุรกิจที่ยังต้องเผาเงินสดเพื่อขยายฐานลูกค้าอย่างต่อเนื่องและยังไม่เห็นจุดคุ้มทุนที่ชัดเจน จะทำให้การประมาณการกระแสเงินสดในอนาคตมีความไม่แน่นอนสูงเกินไปครับ
📢 Traderbobo แนะนำ
ตอนผมเริ่มหัดทำโมเดล DCF แรก ๆ ข้อผิดพลาดที่เจอบ่อยคือการพยายามปรับตัวเลข Growth Rate ให้สูงขึ้นเพื่อให้ราคาเหมาะสมออกมาสูงกว่าราคาตลาด วิธีแก้ที่ดีที่สุดคือให้ลองทำ “Reverse DCF” คือเอา “ราคาตลาดปัจจุบัน” เป็นตัวตั้ง แล้วถอดสมการย้อนกลับดูว่าตลาดกำลังคาดหวังให้บริษัทนี้โตปีละกี่เปอร์เซ็นต์ จากนั้นค่อยถามตัวเองว่าธุรกิจนี้ทำได้จริงไหม ผู้อ่านควรศึกษาและทดสอบสมมติฐานในหลายกรณีด้วยตนเองตามระดับความเสี่ยงที่รับได้ครับ
สรุปใช้ DCF ประเมินมูลค่าหุ้นอย่างมีหลักการ
การเข้าใจว่า DCF ทำงานอย่างไร ช่วยให้นักลงทุนมองทะลุความผันผวนของราคาหุ้นระยะสั้น และกลับมายึดโยงกับความสามารถในการสร้างเงินสดจริงของกิจการ หัวใจสำคัญไม่ได้อยู่ที่ความซับซ้อนของสูตรคำนวณ แต่อยู่ที่ความสมเหตุสมผลของสมมติฐาน การทำ Sensitivity Analysis เพื่อเผื่อความคลาดเคลื่อน และการเลือกใช้ให้ถูกประเภทธุรกิจ สำหรับใครที่อยากปูพื้นฐานภาพรวมของการลงทุนในตลาดหลักทรัพย์ให้แน่นขึ้นก่อนลงมือประเมินมูลค่า สามารถต่อยอดได้จากบทความหลักด้านล่างนี้ครับ
คำถามที่พบบ่อยเกี่ยวกับ DCF
DCF กับ NPV ต่างกันอย่างไร?
DCF คือ วิธีการคิดลดกระแสเงินสดในอนาคตทั้งหมดกลับมาเป็นมูลค่าปัจจุบันเพื่อประเมินว่ากิจการหรือสินทรัพย์นั้นมีมูลค่าที่แท้จริงเท่าไร ในขณะที่ NPV (Net Present Value) คือนำมูลค่าปัจจุบันของกระแสเงินสดรับทั้งหมดมาหักลบด้วย “เงินลงทุนเริ่มต้น” เพื่อตัดสินใจว่าโครงการลงทุนนั้นคุ้มค่าหรือไม่ หาก NPV เป็นบวกแสดงว่าผลตอบแทนสูงกว่าต้นทุนเงินทุน สามารถศึกษาเพิ่มเติมได้ในบทความเปรียบเทียบหลักการหามูลค่าปัจจุบันสุทธิ (NPV)ครับ
ใช้ DCF ประเมินมูลค่าหุ้นที่ไม่มีนโยบายจ่ายปันผลได้หรือไม่?
สามารถใช้ได้ครับ และถือเป็นจุดเด่นของโมเดล DCF ด้วย เพราะโมเดลนี้คำนวณจาก “กระแสเงินสดอิสระ” (Free Cash Flow) ที่กิจการสร้างได้จริง ไม่ใช่เงินปันผลที่จ่ายออกมาจริง บริษัทที่เติบโตสูงหลายแห่งเลือกเก็บเงินสดไว้ขยายธุรกิจแทนการจ่ายปันผล ซึ่งโมเดล DCF ยังคงสะท้อนมูลค่าของเงินสดที่บริษัทสร้างได้ครบถ้วน ต่างจากโมเดลคิดลดเงินปันผล (DDM) ที่ใช้ไม่ได้กับหุ้นที่ไม่จ่ายปันผลครับ
อัตราคิดลด (Discount Rate) ในโมเดล DCF ควรกำหนดเท่าไหร่?
ไม่มีตัวเลขตายตัวเพียงค่าเดียวครับ โดยทั่วไปการประเมินมูลค่าทั้งกิจการจะใช้ค่า WACC ซึ่งสะท้อนต้นทุนเงินกู้และต้นทุนส่วนของผู้ถือหุ้นของบริษัทนั้น ๆ ในตลาดหุ้นไทยมักอยู่ราว 8%–12% ขึ้นอยู่กับขนาดและความเสี่ยงของธุรกิจ ส่วนนักลงทุนรายบุคคลบางคนอาจใช้อัตราผลตอบแทนขั้นต่ำที่ตนเองคาดหวัง (Required Rate of Return) แทนเพื่อให้สอดคล้องกับความเสี่ยงที่รับได้ครับ
ถ้าคำนวณมูลค่า DCF ออกมาแล้วต่ำกว่าราคาตลาด แปลว่าอะไร?
แปลว่าราคาหุ้นบนกระดานในขณะนั้นกำลังสะท้อนความคาดหวังที่สูงกว่าสมมติฐานที่เราประเมินไว้ หรืออาจมองได้ว่าราคาหุ้นในตลาดค่อนข้างตึงตัวเมื่อเทียบกับกระแสเงินสดในอนาคต อย่างไรก็ตาม นี่ไม่ใช่สัญญาณให้เทขายหุ้นทันที เพราะตลาดอาจกำลังมองเห็นโอกาสเติบโตใหม่ ๆ ที่เรายังไม่ได้รวมไว้ในสมมติฐาน นักลงทุนควรกลับไปทบทวนตัวเลขคาดการณ์และปัจจัยพื้นฐานของกิจการอีกครั้งก่อนตัดสินใจครับ
นักลงทุนมือใหม่ควรเริ่มประเมินมูลค่าหุ้นด้วย DCF เลยหรือไม่?
มือใหม่ยังไม่จำเป็นต้องเริ่มจาก DCF เป็นเครื่องมือแรกครับ เพราะต้องอาศัยความเข้าใจในการอ่านงบการเงินทั้ง 3 งบ การวิเคราะห์ความสามารถในการแข่งขันของธุรกิจ และการประเมินความเสี่ยงที่แม่นยำพอสมควร แนะนำให้เริ่มต้นจากการเข้าใจลักษณะธุรกิจ อ่านงบการเงินพื้นฐานให้ขาด และฝึกใช้อัตราส่วนทางการเงินอย่าง P/E หรือ P/BV ควบคู่กันไปก่อน เมื่อเข้าใจธรรมชาติของกิจการแล้วจึงค่อยขยับมาใช้ DCF เพื่อเจาะลึกครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page