Present Value (PV) คือ มูลค่าปัจจุบันของจำนวนเงินหรือกระแสเงินสดที่จะได้รับในอนาคต โดยถูกปรับลดมูลค่าลงด้วยอัตราคิดลด (Discount Rate) เพื่อให้สะท้อนถึงมูลค่าที่แท้จริงตามเวลาและปัจจัยด้านความเสี่ยง แนวคิดนี้ถือเป็นหัวใจสำคัญของการประเมินมูลค่าสินทรัพย์และการวิเคราะห์โอกาสทางการเงินทุกประเภท
ในโลกการเงินและการลงทุน มูลค่าของเงินเปลี่ยนแปลงไปตามกาลเวลาเนื่องจากอัตราดอกเบี้ยและอัตราเงินเฟ้อ การเข้าใจหลักการนี้ช่วยให้นักลงทุนสามารถเปรียบเทียบมูลค่าของเงินรับในอนาคตกับเงินลงทุนในปัจจุบันได้อย่างเที่ยงตรง บทความนี้จะอธิบายถึงนิยาม สูตรการคำนวณ ความแตกต่างระหว่าง PV กับ Future Value และการต่อยอดไปสู่ NPV เพื่อการตัดสินใจลงทุนอย่างมีประสิทธิภาพครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- PV ช่วยเปรียบเทียบมูลค่าเงินในอนาคตกลับมาเป็นมูลค่าเงิน ณ วันนี้ เพื่อให้เห็นต้นทุนโอกาสที่แท้จริง
- อัตราคิดลด (Discount Rate) และระยะเวลา เป็นตัวแปรหลักที่กำหนดว่ามูลค่าปัจจุบันจะลดลงมากน้อยเพียงใด
- การคำนวณ PV เป็นพื้นฐานสำคัญในการประเมินมูลค่าหุ้น ตราสารหนี้ และอสังหาริมทรัพย์
- การต่อยอด PV ไปเป็น NPV ช่วยให้ประเมินความคุ้มค่าของโครงการลงทุนได้อย่างแม่นยำ
Present Value คืออะไร? หลักการพื้นฐานที่นักลงทุนต้องรู้
แนวคิดนี้ระบุว่าเงินจำนวนหนึ่งในปัจจุบันมีมูลค่ามากกว่าเงินจำนวนเดียวกันที่จะได้รับในอนาคต เนื่องจากเงินในปัจจุบันสามารถนำไปลงทุนเพื่อสร้างผลตอบแทนเพิ่มเติมได้ตามกาลเวลา
หลักการนี้ตั้งอยู่บนแนวคิดเรื่อง มูลค่าเงินตามเวลา (Time Value of Money: TVM) ซึ่งอธิบายว่าเงินมีศักยภาพในการสร้างดอกเบี้ยหรือผลตอบแทน หากเราได้รับเงิน 100,000 บาทในวันนี้ เราสามารถนำไปฝากธนาคารหรือลงทุนเพื่อเพิ่มจำนวนเงินให้มากขึ้นในอีก 1 ปีข้างหน้า ในทางกลับกัน หากเราต้องรอรับเงิน 100,000 บาทในอีก 1 ปีข้างหน้า มูลค่าที่แท้จริงของเงินนั้น ณ วันนี้ จะมีค่าน้อยกว่า 100,000 บาทเสมอ
นอกจากนี้ ผู้ลงทุนสามารถศึกษาวิธีการประเมินความเสี่ยงและหลักการลงทุนเบื้องต้นเพิ่มเติมได้ที่ สำนักงาน ก.ล.ต. เพื่อประกอบการตัดสินใจ และทำความเข้าใจเกี่ยวกับผลตอบแทนกับความเสี่ยงก่อนเริ่มต้นสร้างพอร์ตการลงทุนครับ
แนวคิดมูลค่าเงินตามเวลา (Time Value of Money: TVM)
Time Value of Money เป็นเสาหลักทางวิศวกรรมการเงินที่ชี้ให้เห็นว่า เวลา เป็นปัจจัยที่มีผลต่อมูลค่าของเงินโดยตรง ปัจจัยหลักที่ทำให้มูลค่าเงินตามเวลาเปลี่ยนแปลงมี 3 ประการ ได้แก่ อัตราดอกเบี้ยเบื้องต้น อัตราเงินเฟ้อที่กัดกร่อนอำนาจซื้อ และความไม่แน่นอนหรือความเสี่ยงของกระแสเงินสดที่จะได้รับในอนาคต
ทำไมเงิน 100 บาทวันนี้ ถึงมีมูลค่ามากกว่า 100 บาทในอีก 1 ปีข้างหน้า?
สาเหตุหลักมาจากต้นทุนโอกาส (Opportunity Cost) เพราะเงิน 100 บาทวันนี้นำไปลงทุนสร้างผลตอบแทนได้ทันที ส่วนเงิน 100 บาทที่ต้องรอรับในปีหน้า ทั้งเสียโอกาสสร้างผลตอบแทนและอาจถูกเงินเฟ้อกัดกร่อนอำนาจซื้อเพิ่มอีกด้วย
สูตรคำนวณ Present Value (PV) ทำงานอย่างไร?
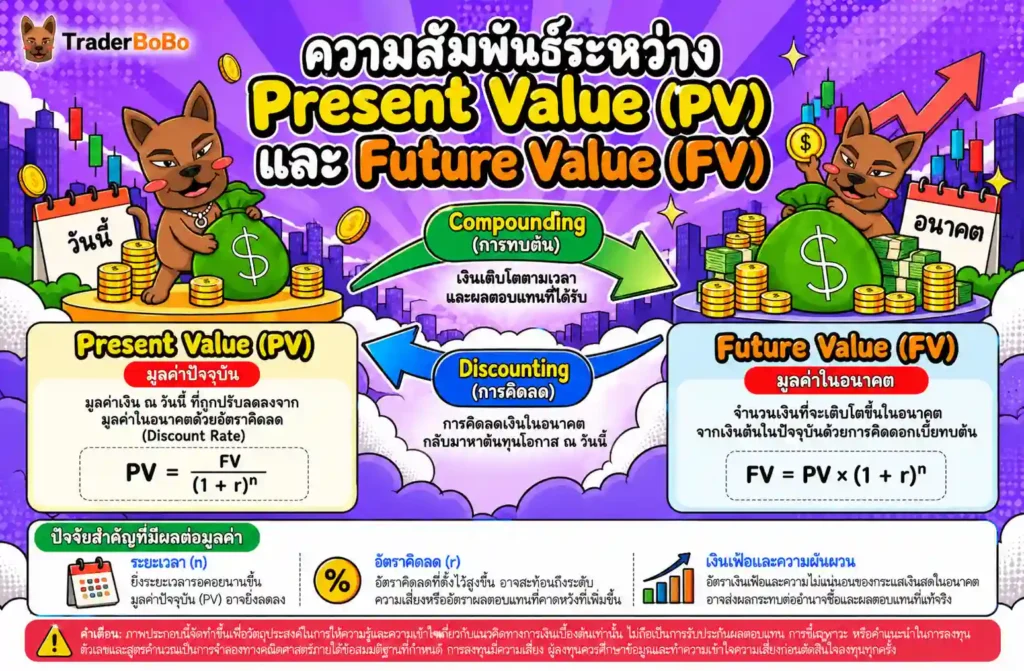
สูตรการคำนวณ PV คือการนำมูลค่าเงินในอนาคตมาหารด้วยปัจจัยการคิดลด ซึ่งเป็นกระบวนการย้อนกลับจากการคิดดอกเบี้ยทบต้น
สูตรพื้นฐานการคำนวณ PV มีดังนี้
PV = FV / (1 + r)^n
โดยที่แต่ละตัวแปรมีความหมายดังนี้
- PV = มูลค่าปัจจุบันของเงิน
- FV (Future Value) = มูลค่าเงินในอนาคตที่จะได้รับ
- r (Discount Rate) = อัตราคิดลดต่องวด (เช่น อัตราผลตอบแทนที่ต้องการ หรืออัตราดอกเบี้ย)
- n (Number of periods) = จำนวนงวดเวลา (เช่น จำนวนปี)
ปัจจัยที่มีผลต่อ PV: อัตราคิดลด (Discount Rate) และระยะเวลา (n)
ตัวแปรที่ส่งผลต่อค่า PV อย่างมีนัยสำคัญคือ อัตราคิดลด (r) และระยะเวลา (n)
- อัตราคิดลด (r): หากกำหนดให้อัตราคิดลดสูงขึ้น ค่า PV จะยิ่งลดลง เพราะสะท้อนถึงความเสี่ยงที่สูงขึ้น หรือการต้องการผลตอบแทนที่สูงขึ้น
- ระยะเวลา (n): หากระยะเวลารอคอยยิ่งนานขึ้น ค่า PV จะยิ่งลดลงอย่างต่อเนื่อง เพราะเงินถูกดองไว้โดยไม่ได้สร้างผลตอบแทนเป็นเวลานาน
| จำนวนปี (n) | อัตราคิดลด 5% (บาท) | อัตราคิดลด 8% (บาท) | อัตราคิดลด 10% (บาท) |
| 1 ปี | 95,238.10 | 92,592.59 | 90,909.09 |
| 3 ปี | 86,383.76 | 79,383.22 | 75,131.48 |
| 5 ปี | 78,352.62 | 68,058.32 | 62,092.13 |
| 10 ปี | 61,391.33 | 46,319.35 | 38,554.33 |
ตารางเปรียบเทียบ Present Value ของเงินเป้าหมายในอนาคตจำนวน 100,000 บาท ที่ระดับอัตราคิดลดและระยะเวลาต่าง ๆ
Present Value vs Future Value ต่างกันอย่างไร?
PV และ Future Value เป็นแนวคิดที่ตรงข้ามกันแต่ทำงานร่วมกัน โดย PV มองจากอนาคตกลับมาหาปัจจุบัน ส่วน FV มองจากปัจจุบันโตไปสู่อนาคต
ความสัมพันธ์ระหว่างสองแนวคิดนี้อธิบายได้ด้วยกระบวนการทางคณิตศาสตร์ 2 รูปแบบ คือ การทบต้น (Compounding) และการคิดลด (Discounting)
เงินฝากวันนี้จะเติบโตเป็นเท่าใดในอีก 5 ปีข้างหน้า คือโจทย์ของการคำนวณ Future Value ส่วนเงินปันผลที่จะได้รับในอีก 5 ปีข้างหน้ามีมูลค่าเทียบเท่าเงินสดวันนี้กี่บาท คือโจทย์ของการคำนวณ PV
ใครที่กำลังวางแผนออมเงินระยะยาว การประเมินมูลค่าปัจจุบันควบคู่กับการ วางแผนอนาคตด้วยการคำนวณ Future Value จะช่วยให้ตั้งเป้าหมายทางการเงินได้อย่างแม่นยำยิ่งขึ้น ทั้งในมิติของเงินต้นที่ต้องใช้และเป้าหมายเงินก้อนที่ต้องการในอนาคต
| หัวข้อเปรียบเทียบ | Present Value (PV) | Future Value (FV) |
| ทิศทางของเวลา | ย้อนกลับ (อนาคต → ปัจจุบัน) | ไปข้างหน้า (ปัจจุบัน → อนาคต) |
| กระบวนการคำนวณ | การคิดลด (Discounting) | การทบต้น (Compounding) |
| วัตถุประสงค์หลัก | หาประเมินมูลค่าที่แท้จริง ณ วันนี้ | หาจำนวนเงินที่จะเติบโตในอนาคต |
| ตัวแปรหลัก | อัตราคิดลด (Discount Rate) | อัตราดอกเบี้ย/ผลตอบแทน (Interest Rate) |
ต่อยอด Present Value สู่ Net Present Value (NPV) ในการประเมินโครงการ
Net Present Value คือ การนำผลรวมของมูลค่าปัจจุบันของกระแสเงินสดรับทั้งหมดในอนาคต มาหักลบด้วยมูลค่าปัจจุบันของกระแสเงินสดจ่าย (เงินลงทุนเริ่มแรก)
การคำนวณเพียง PV ของกระแสเงินสดรับอย่างเดียว อาจยังไม่เพียงพอต่อการตัดสินใจลงทุน เนื่องจากยังไม่ได้พิจารณาถึง “เงินลงทุนที่ต้องจ่ายออกไป” นักวิเคราะห์จึงใช้ NPV เป็นดัชนีชี้วัดความคุ้มค่าทางการเงินของโครงการหรือการซื้อสินทรัพย์
สูตรคำนวณ NPV เบื้องต้นคือ
NPV = Sum of [CF_t / (1 + r)^t] – Initial Investment
เกณฑ์การตัดสินใจลงทุนจากค่า NPV
- NPV > 0 (เป็นบวก): โครงการนั้นให้ผลตอบแทนสูงกว่าอัตราคิดลดที่คาดหวัง สมควรเลือกลงทุน
- NPV = 0 (เป็นศูนย์): โครงการนั้นให้ผลตอบแทนเท่ากับอัตราคิดลดที่คาดหวังพอดี สามารถรับโครงการได้แต่ไม่ได้กำไรส่วนเกิน
- NPV < 0 (เป็นลบ): โครงการนั้นให้ผลตอบแทนต่ำกว่าอัตราคิดลดที่ต้องการ หรือขาดทุนในเชิงมูลค่าตามเวลา ไม่ควรเลือกลงทุน
ข้อจำกัดและข้อควรระวังในการใช้ Present Value ประเมินการลงทุน
ข้อจำกัดสำคัญของ PV คือความไวต่อการกำหนดอัตราคิดลดและการคาดการณ์กระแสเงินสดในอนาคตที่อาจมีความคลาดเคลื่อน
การประเมินมูลค่าสินทรัพย์หรือการวางแผนพอร์ตด้วย PV เป็นเพียงแบบจำลองทางคณิตศาสตร์ที่อ้างอิงจากข้อสมมติฐาน นักลงทุนจำเป็นต้องเข้าใจความเสี่ยงเบื้องต้นและ ทำความเข้าใจพื้นฐานว่า การลงทุน คืออะไร เสียก่อน เพื่อประเมินว่าเครื่องมือวิเคราะห์ทางคณิตศาสตร์เหล่านี้มีขอบเขตและข้อจำกัดอย่างไรบ้าง
📌 Tip จากพี่โบ้
ตอนผมเริ่มประเมินมูลค่าหุ้นหรือโครงการด้วย PV ใหม่ ๆ สิ่งที่ผิดพลาดบ่อยที่สุดคือการใช้อัตราคิดลด (Discount Rate) เท่ากันหมดกับทุกสินทรัพย์ โดยลืมปรับตามระดับความเสี่ยงที่แท้จริง จำไว้เสมอครับว่า สินทรัพย์ที่มีความผันผวนสูงกว่า ต้องใช้อัตราคิดลดที่สูงกว่าเพื่อเผื่อ Margin of Safety เสมอ ลองปรับ r ให้สอดคล้องกับความเสี่ยงจริงก่อนตัดสินใจลงทุนครับ
- ความท้าทายในการกำหนดอัตราคิดลด (Discount Rate): การเลือกใช้ r ที่ผิดพลาดเพียงเล็กน้อย สามารถทำให้ค่า PV เบี่ยงเบนไปอย่างมหาศาล การเลือก r ต่ำเกินไปจะทำให้มองเห็นมูลค่าสินทรัพย์สูงเกินจริง (Overvalued)
- ความไม่แน่นอนของกระแสเงินสดในอนาคต: กระแสเงินสดที่คาดว่าจะได้รับในอนาคตเป็นเพียงการประมาณการ หากสภาวะเศรษฐกิจหรือผลประกอบการบริษัทไม่เป็นไปตามคาด ค่า PV ที่คำนวณไว้ก็จะไม่แม่นยำ
บทสรุป: Present Value กับการนำไปปรับใช้จริงในการลงทุน
PV เป็นเครื่องมือสำคัญที่ช่วยปลดล็อกความเข้าใจเรื่องมูลค่าเงินตามเวลา ทำให้นักลงทุนสามารถสกัดปัจจัยเรื่องเวลาและดอกเบี้ย ออกมาเป็นตัวเลขเปรียบเทียบที่ชัดเจน ณ วันนี้ ไม่ว่าจะเป็นการประเมินมูลค่าหุ้นตามกระแสเงินสด (DCF) การคำนวณราคาหุ้นกู้ หรือการวางแผนเงินออม
📢 Traderbobo แนะนำ
การใช้ PV อย่างมีประสิทธิภาพต้องทำควบคู่กับการประเมินความเสี่ยงและการตั้งข้อสมมติฐานอย่างสมเหตุสมผล หากต้องการต่อยอดความรู้เพื่อสร้างกลยุทธ์การลงทุนที่มั่นคง นักลงทุนสามารถเริ่มต้นศึกษาภาพรวมทั้งหมดได้ที่ เริ่มต้นศึกษาการลงทุนผ่าน Hub การลงทุน เพื่อวางรากฐานการบริหารเงินอย่างเป็นระบบครับ
คำถามที่พบบ่อยเกี่ยวกับ Present Value
Present Value (PV) คำนวณหาค่าได้อย่างไรหากมีกระแสเงินสดรับหลายงวด?
หากมีกระแสเงินสดรับหลายงวด คุณต้องคำนวณหา PV ของกระแสเงินสดแต่ละงวดแยกกันด้วยสูตร PV = CF_t / (1 + r)^t แล้วนำค่า PV ของทุกงวดมารวมกัน ผลรวมที่ได้คือมูลค่าปัจจุบันสุทธิของกระแสเงินสดทั้งหมด ซึ่งเป็นหลักการเดียวกับการประเมินมูลค่าพันธบัตรที่จ่ายดอกเบี้ยหลายงวดครับ
อัตราคิดลด (Discount Rate) ที่ใช้หาค่า Present Value ควรใช้อัตราเท่าใด?
อัตราคิดลดขึ้นอยู่กับบริบทของการคำนวณ หากเป็นการประเมินโครงการของบริษัท มักใช้อัตราต้นทุนทางการเงินเฉลี่ย (WACC) หากเป็นการลงทุนส่วนบุคคล มักใช้อัตราผลตอบแทนขั้นต่ำที่นักลงทุนคาดหวัง (Required Rate of Return) หรือใช้อัตราดอกเบี้ยที่ปราศจากความเสี่ยงบวกด้วยค่าความเสี่ยงเพิ่มเติมครับ
ทำไมเงินเฟ้อถึงส่งผลให้ค่า Present Value ของเงินในอนาคตลดลง?
เงินเฟ้อทำให้มูลค่าอำนาจซื้อของเงินลดลงตามเวลา ดังนั้นเมื่อเราคาดการณ์เงินที่จะได้รับในอนาคต เงินเฟ้อจะบังคับให้นักลงทุนต้องตั้งอัตราคิดลด (Discount Rate) ที่สูงขึ้นเพื่อชดเชยการสูญเสียอำนาจซื้อ ส่งผลให้เมื่อคิดลดกลับมาเป็นมูลค่าปัจจุบันแล้ว จำนวนเงินนั้นจะมีมูลค่าลดลงนั่นเองครับ
Net Present Value (NPV) กับ Present Value (PV) ต่างกันอย่างไรในการวิเคราะห์หุ้น?
PV คือการคำนวณหาเฉพาะมูลค่าปัจจุบันของกระแสเงินสดรับทั้งหมดที่คาดว่าจะได้จากหุ้น ส่วน NPV คือการนำค่า PV ของกระแสเงินสดรับนั้น มาหักลบด้วยราคาหุ้นที่เราต้องจ่ายซื้อในปัจจุบัน หาก NPV เป็นบวก แสดงว่าราคาหุ้นนั้นต่ำกว่ามูลค่าที่แท้จริงน่าเข้าซื้อครับ
Present Value สามารถนำมาใช้คำนวณการวางแผนเกษียณได้หรือไม่?
นำมาใช้ได้ดีอย่างยิ่งครับ โดยการคำนวณว่าในอนาคตหลังเกษียณเราจำเป็นต้องใช้เงินปีละเท่าใด แล้วคิดลดกลับมาด้วยอัตราคิดลดที่เหมาะสม จะทำให้เรารู้ว่า ณ วันนี้เราต้องมีเงินก้อนเริ่มต้นเท่าใดเพื่อนำไปลงทุนให้บรรลุเป้าหมายเกษียณตามที่ตั้งใจไว้ครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page