พูดง่าย ๆ ก่อนเลยครับ Private Credit คือการที่นักลงทุนสวมบทบาทเป็น “เจ้าหนี้” ปล่อยเงินกู้ให้บริษัทโดยตรง ต่างจากการซื้อหุ้นที่ทำให้เราเป็น “เจ้าของ” โดยผลตอบแทนที่ได้กลับมาจะอยู่ในรูปดอกเบี้ย ไม่ใช่ส่วนแบ่งกำไรจากธุรกิจครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Private Credit คือการปล่อยสินเชื่อโดยตรงจากสถาบันการเงินที่ไม่ใช่ธนาคารพาณิชย์แก่บริษัทเอกชนนอกตลาดหลักทรัพย์
- โครงสร้างผลตอบแทนมักอยู่ในรูปของอัตราดอกเบี้ยลอยตัว (Floating Rate) พร้อมส่วนต่างความเสี่ยง (Yield Premium)
- ช่วยกระจายความเสี่ยงให้พอร์ตการลงทุนเนื่องจากมี ความสัมพันธ์กับตลาดต่ำ (Non-correlation)
- ความเสี่ยงสำคัญที่นักลงทุนต้องพิจารณาคือ ความเสี่ยงด้านสภาพคล่อง (Illiquidity Risk) และความเสี่ยงในการผิดชำระหนี้ (Default Risk)
Private Credit คืออะไร?
Private Credit คือรูปแบบการเสนอสินเชื่อหรือการปล่อยกู้โดยตรง (Direct Lending) จากสถาบันการเงินที่ไม่ใช่ธนาคารพาณิชย์ (Non-bank Private Lenders) หรือผ่านกองทุนรวมด้านสินทรัพย์ทางเลือก ไปยังบริษัทเอกชนที่ต้องการระดมทุน โดยธุรกรรมนี้เกิดขึ้นนอกตลาดหลักทรัพย์สาธารณะและไม่ได้ผ่านกระบวนการเสนอขายตราสารหนี้ทั่วไปครับ
การกู้ยืมในลักษณะนี้ถูกพัฒนาขึ้นเพื่อตอบโจทย์บริษัทเอกชนขนาดกลางหรือบริษัทที่ต้องการโครงสร้างทางการเงินแบบเฉพาะตัว ซึ่งธนาคารพาณิชย์ทั่วไปอาจมีข้อจำกัดด้านกฎระเบียบในการปล่อยกู้ ในขณะเดียวกันก็เป็นโอกาสของนักลงทุนสถาบันและนักลงทุนรายใหญ่ในการเข้าถึงผลตอบแทนจากการเป็นผู้แต่งตั้งเงื่อนไขสินเชื่อโดยตรง
ก่อนที่นักลงทุนจะเลือกลงทุนในตราสารประเภทนี้ การ ปูพื้นฐานการทำความเข้าใจว่า การลงทุน แต่ละประเภทมีโครงสร้างความเสี่ยงและผลตอบแทนที่แตกต่างกัน จะช่วยให้การจัดสรรเงินทุนเป็นไปอย่างมีประสิทธิภาพครับ
ทำความเข้าใจ Private Credit และ Private Debt (เหมือนหรือต่างกันอย่างไร)
ในทางปฏิบัติและการลงทุนสถาบัน คำว่า Private Credit และ Private Debt คือ สิ่งเดียวกันที่ถูกเรียกข้ามไปมาตามบริบทครับ โดยทั้งสองคำสื่อถึง “ภาระหนี้สินนอกตลาด” (Private Debt) หรือ “สินเชื่อเอกชน” (Private Credit) ที่ไม่มีการซื้อขายเปลี่ยนมือในตลาดตราสารหนี้สาธารณะอย่างเปิดเผย
ความแตกต่างเพียงเล็กน้อยคือ Private Debt เป็นคำครอบคลุมกว้าง ๆ ที่หมายถึงตราสารหนี้และหนี้สินนอกตลาดทั้งหมด ส่วน Private Credit มักใช้เจาะจงถึงตัวสินเชื่อและการบริหารจัดการพอร์ตการปล่อยกู้โดยตรงของสถาบันการเงินครับ
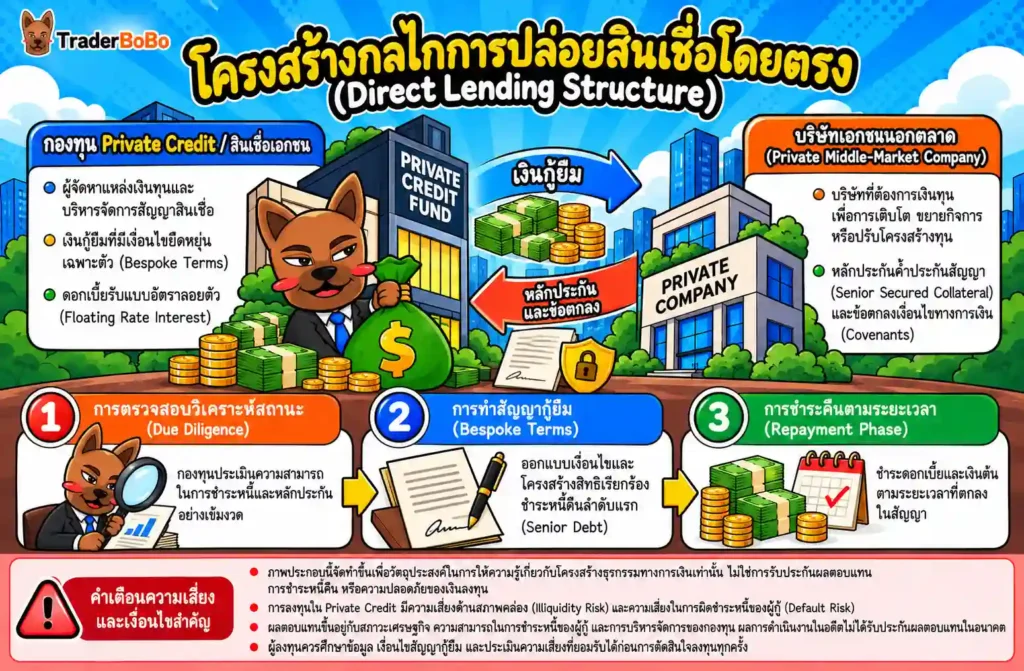
กลไกการปล่อยสินเชื่อโดยตรง (Direct Lending) ของ Private Credit
กลไกหลักของ Private Debt เกิดขึ้นผ่านการเจรจาระหว่างผู้ปล่อยกู้ (เช่น กองทุน Private Credit) กับบริษัทเอกชนที่ต้องการทุนโดยตรง โดยไม่ผ่านการออกหุ้นกู้สาธารณะ การปล่อยกู้โดยตรงมีขั้นตอนสำคัญดังนี้:
- การตรวจสอบวิเคราะห์สถานะ (Due Diligence): กองทุนจะทำการประเมินความสามารถในการชำระหนี้ กระแสเงินสด และหลักประกันของบริษัทอย่างลึกซึ้ง
- การกำหนดเงื่อนไขเฉพาะตัว (Bespoke Terms): กองทุนจะออกแบบข้อตกลงสัญญากู้ยืมให้ยืดหยุ่นและสอดคล้องกับโครงสร้างธุรกิจของผู้กู้
- การติดตามผลและควบคุมสิทธิ์ (Covenants): มีการตั้งข้อบังคับทางการเงินเพื่อลดความเสี่ยงจากการผิดชำระหนี้
ทำไม Private Credit ถึงได้รับความสนใจในกลุ่มสินทรัพย์ทางเลือก?
เมื่อพิจารณาในภาพรวมของการจัดพอร์ต Private Credit จัดเป็นหนึ่งใน ทำความเข้าใจภาพรวมการลงทุนใน สินทรัพย์ทางเลือก ที่เข้ามามีบทบาทอย่างมากในช่วงที่ตลาดหุ้นหรือตราสารหนี้ผันผวน เนื่องจากเสนอรูปแบบผลตอบแทนและคุณสมบัติเฉพาะตัวที่ตราสารดั้งเดิมไม่สามารถให้ได้ครับ
การสร้างผลตอบแทนในรูปของ Floating Rate และ Yield Premium
จุดเด่นสำคัญของ Private Credit คือโครงสร้างอัตราดอกเบี้ยลอยตัว (Floating Rate) ที่มักอ้างอิงกับอัตราดอกเบี้ยนโยบายหรือดอกเบี้ยอ้างอิงในตลาด บวกด้วยส่วนต่างความเสี่ยง (Spread) ซึ่งช่วยลดความเสี่ยงเรื่องราคาตราสารหนี้ตกต่ำเมื่อดอกเบี้ยเป็นขาขึ้น
นอกจากนี้ การเป็นสินเชื่อที่ไม่หมุนเวียนในตลาดสาธารณะ ทำให้นักลงทุนได้รับส่วนชดเชยสภาพคล่อง (Illiquidity Premium) ซึ่งเป็น Yield Premium เพิ่มเติมจากตราสารหนี้ทั่วไปในระดับความเสี่ยงที่ใกล้เคียงกันครับ
กระจายความเสี่ยงพอร์ตด้วย Non-correlation จากตลาดหุ้นและตราสารหนี้สาธารณะ
ตราสารหนี้นอกตลาดไม่ได้ถูก Mark-to-Market ตามราคาซื้อขายรายวันเหมือนหุ้นกู้สาธารณะ ทำให้ความผันผวนของราคาในระยะสั้นต่ำกว่า ซึ่งส่งผลให้ผลตอบแทนของ Private Credit มีความสัมพันธ์ต่ำ (Non-correlation) กับราคาในตลาดหุ้นและตลาดตราสารหนี้สาธารณะ ช่วยให้พอร์ตการลงทุนโดยรวมมีความผันผวนลดลง
ตารางเปรียบเทียบ Private Credit vs Public Debt vs Private Equity
| คุณลักษณะ | Private Credit | ตราสารหนี้สาธารณะ (Public Debt) | Private Equity |
| ประเภทสินทรัพย์ | ตราสารหนี้นอกตลาด | ตราสารหนี้ในตลาด | ตราสารทุนนอกตลาด |
| รูปแบบผลตอบแทน | ดอกเบี้ย (มักเป็น Floating Rate) | ดอกเบี้ยราคาฟิกซ์ / ลอยตัว | ส่วนต่างราคาหุ้น (Capital Gain) |
| สภาพคล่อง | ต่ำ (มีระยะเวลาถือครอง) | สูง (ซื้อขายในตลาดได้) | ต่ำมาก (ล็อคเงินระยะยาว) |
| ระดับความเสี่ยง | ปานกลาง – สูง | ต่ำ – ปานกลาง | สูง |
หากต้องการเปรียบเทียบกับฝั่งตราสารทุนนอกตลาด นักลงทุนสามารถ เจาะลึกรูปแบบการลงทุนใน Private Equity เพื่อดูความแตกต่างระหว่างการเป็นเจ้าหนี้และการเป็นส่วนหนึ่งของผู้ถือหุ้นได้ครับ
โครงสร้างและความเสี่ยงของ Private Credit ที่นักลงทุนต้องรู้
แม้ Private Credit จะให้ส่วนต่างผลตอบแทนที่น่าสนใจ แต่นักลงทุนต้องทำความเข้าใจโครงสร้างการคุ้มครองสิทธิ์และความเสี่ยงที่แฝงอยู่ด้วยครับ
โครงสร้างหลักประกัน (Senior Secured) และสิทธิเรียกร้องชำระหนี้
กองทุน Private Credit ส่วนใหญ่มักจัดโครงสร้างสัญญาสินเชื่อให้เป็น Senior Secured Debt ซึ่งหมายถึงการเป็นเจ้าหนี้สิทธิเรียกร้องลำดับแรกที่มีหลักประกันค้ำประกันอยู่ (เช่น สินทรัพย์ อุปกรณ์ หรือกระแสเงินสดของบริษัท) หากบริษัทผู้กู้ประสบปัญหาทางการเงิน เจ้าหนี้กลุ่ม Senior Secured จะมีสิทธิ์ได้รับชำระหนี้คืนก่อนเจ้าหนี้ลำดับอื่นและผู้ถือหุ้นเสมอ
ความเสี่ยงด้านสภาพคล่อง (Illiquidity Risk) และ Default Risk
ความเสี่ยงที่นักลงทุนต้องเผชิญใน Private Credit ได้แก่:
- Illiquidity Risk (ความเสี่ยงด้านสภาพคล่อง): เงินลงทุนจะถูกล็อคตามระยะเวลาสัญญา (เช่น 3-7 ปี) ไม่สามารถขายเปลี่ยนเป็นเงินสดได้ทันทีในตลาด
- Default Risk (ความเสี่ยงในการผิดชำระหนี้): หากบริษัทผู้กู้ไม่สามารถชำระดอกเบี้ยหรือเงินต้นตามกำหนด อาจนำไปสู่การสูญเสียเงินลงทุนบางส่วนหรือทั้งหมด
- Manager Selection Risk: ผลตอบแทนขึ้นอยู่กับความสามารถของผู้จัดการกองทุนในการคัดเลือกผู้กู้และบริหารจัดการสัญญา
การลงทุนใน Private Credit เหมาะกับใคร และเริ่มต้นอย่างไร?
การเข้าถึงการลงทุนในตราสารหนี้นอกตลาดไม่ได้เปิดกว้างสำหรับนักลงทุนรายย่อยทั่วไปเนื่องจากข้อจำกัดด้านกฎระเบียบและมูลค่าเงินลงทุนขั้นต่ำครับ
คุณสมบัติของนักลงทุนที่เหมาะสม
Private Credit เหมาะสำหรับนักลงทุนสถาบัน นักลงทุนรายใหญ่พิเศษ (Ultra High Net Worth Individual) หรือผู้ลงทุนที่มิใช่รายย่อยที่มีคุณสมบัติตามเกณฑ์ที่กำหนด ซึ่งต้องการกระจายความเสี่ยงพอร์ตการลงทุนและรับได้กับการล็อคสภาพคล่องในระยะยาวเพื่อแลกกับผลตอบแทนที่สม่ำเสมอ
ช่องทางการลงทุนผ่านกองทุนรวมสินทรัพย์ทางเลือก
นักลงทุนรายใหญ่ในประเทศไทยสามารถเข้าถึงการลงทุนนี้ผ่าน กองทุนรวมสินทรัพย์ทางเลือก (Alternative Investment Fund) หรือกองทุนประเภท UI (Unaccredited Investor Fund) ที่เสนอขายโดยบริษัทหลักทรัพย์จัดการกองทุน (บลจ.) ชั้นนำ ซึ่งจะนำเงินไปลงทุนในกองทุน Private Credit ระดับโลกอีกต่อหนึ่ง
สำหรับผู้ลงทุนที่สนใจ สินทรัพย์ทางเลือก ควรศึกษารายละเอียดและเกณฑ์การลงทุนจาก สำนักงาน ก.ล.ต. เพื่อประเมินระดับความเสี่ยงที่ยอมรับได้ครับ
บทสรุป: กุญแจของการเข้าใจ Private Credit
Private Credit คือสินทรัพย์ทางเลือกที่โดดเด่นในการสร้างผลตอบแทนสม่ำเสมอและช่วยกระจายความเสี่ยงจากตลาดการเงินสาธารณะ ด้วยโครงสร้างอัตราดอกเบี้ยลอยตัวและสิทธิการเป็นเจ้าหนี้มีหลักประกัน อย่างไรก็ตาม นักลงทุนต้องประเมินความเสี่ยงด้านสภาพคล่องและการเลือกผู้จัดการกองทุนอย่างรอบคอบก่อนตัดสินใจลงทุนเสมอครับ
คำถามที่พบบ่อยเกี่ยวกับ Private Credit
Private Credit คืออะไร ต่างจาก Private Equity อย่างไร?
Private Credit คือการลงทุนในฐานะ “เจ้าหนี้” โดยการปล่อยกู้แก่บริษัทเอกชนนอกตลาดเพื่อรับผลตอบแทนในรูปดอกเบี้ย ในขณะที่ Private Equity คือการลงทุนในฐานะ “ผู้ถือหุ้น” โดยเข้าไปซื้อหุ้นของบริษัทเอกชนนอกตลาดเพื่อหวังผลตอบแทนจากกำไรและการเติบโตของกิจการครับ
Private Credit กับ Private Debt คือสิ่งเดียวกันหรือไม่?
ในเชิงการลงทุน ทั้งสองคำมักถูกใช้แทนกันได้ครับ โดย Private Debt หมายถึงภาระหนี้นอกตลาดทั้งหมด ส่วน Private Credit เน้นย้ำถึงการบริหารจัดการสินเชื่อและการปล่อยกู้โดยตรงของสถาบันการเงินที่ไม่ใช่ธนาคาร
การลงทุนใน Private Credit มีความเสี่ยงหลักอะไรบ้าง?
ความเสี่ยงหลักประกอบด้วย ความเสี่ยงด้านสภาพคล่อง (Illiquidity Risk) ที่ไม่สามารถขายเปลี่ยนเป็นเงินสดได้ทันที, ความเสี่ยงในการผิดชำระหนี้ (Default Risk) ของบริษัทผู้กู้ และความเสี่ยงจากสภาวะเศรษฐกิจซบเซาที่ส่งผลต่อกระแสเงินสดของผู้กู้ครับ
ทำไม Private Credit ถึงมักให้อัตราดอกเบี้ยแบบลอยตัว (Floating Rate)?
เพราะสัญญาสินเชื่อ Private Credit ส่วนใหญ่ถูกออกแบบให้อ้างอิงกับอัตราดอกเบี้ยตลาดบวกด้วยส่วนต่างความเสี่ยง ซึ่งช่วยลดผลกระทบจากความผันผวนของอัตราดอกเบี้ย และช่วยให้ผลตอบแทนปรับตัวสูงขึ้นตามทิศทางดอกเบี้ยนโยบายครับ
นักลงทุนรายย่อยทั่วไปสามารถลงทุนใน Private Credit ได้หรือไม่?
โดยทั่วไปยังไม่เปิดสำหรับนักลงทุนรายย่อยทั่วไปครับ เนื่องจากเป็นสินทรัพย์ที่มีความซับซ้อนและสภาพคล่องต่ำ การลงทุนในไทยส่วนใหญ่จำกัดเฉพาะผู้ลงทุนสถาบันและผู้ลงทุนรายใหญ่พิเศษ (High Net Worth) ผ่านกองทุนรวมเฉพาะกลุ่มเท่านั้นครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page