หุ้นประกันภัย คือ หุ้นของบริษัทจดทะเบียนที่ประกอบธุรกิจรับประกันวินาศภัยและรับประกันชีวิต โดยมีแหล่งรายได้หลัก 2 ทาง ได้แก่ รายได้จากเบี้ยประกันภัยที่เรียกเก็บจากผู้เอาประกัน และผลตอบแทนจากการนำเงินสำรองเบี้ยประกันไปลงทุนในสินทรัพย์ทางการเงินต่าง ๆ
ในตลาดหุ้นไทย หุ้นกลุ่มประกันภัยถือเป็นส่วนหนึ่งของกลุ่มธุรกิจการเงินที่มีเอกลักษณ์เฉพาะตัว เพราะไม่ได้พึ่งพาแค่ยอดขายสินค้าเหมือนธุรกิจทั่วไป แต่ต้องบริหารความเสี่ยงจากค่าสินไหมทดแทนควบคู่ไปกับพอร์ตลงทุน บทความนี้อธิบายประเภทของหุ้นประกันภัย กลไกสร้างรายได้ ตัวเลขสำคัญที่ใช้วิเคราะห์ รวมถึงโอกาสและความเสี่ยงที่ควรรู้ครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- หุ้นกลุ่มประกันมีรายได้ 2 ขาหลัก คือ กำไรจากการรับประกันภัย (Underwriting) และผลตอบแทนจากการนำเงินเบี้ยประกันที่รับมาล่วงหน้า (Float) ไปลงทุนต่อครับ
- หุ้นประกันชีวิตเน้นสัญญาคุ้มครองระยะยาวและสะสมทรัพย์ จึงมีฐานเงินลงทุนใหญ่และอ่อนไหวต่ออัตราดอกเบี้ย ส่วนหุ้นประกันวินาศภัยเป็นสัญญาปีต่อปีที่ต้องคุมความเสี่ยงเรื่องเคลมเป็นหลัก
- ตัวชี้วัดหัวใจสำคัญในการวิเคราะห์หุ้นกลุ่มนี้คืออัตราส่วนรวม (Combined Ratio) ซึ่งหากต่ำกว่า 100% แปลว่าธุรกิจหลักจากการรับประกันภัยมีกำไรครับ
- แม้หุ้นประกันภัยมักมีกระแสเงินสดสม่ำเสมอ แต่ยังมีความเสี่ยงเฉพาะตัวจากเหตุการณ์ภัยพิบัติที่ทำให้ยอดเคลมพุ่งสูงฉับพลัน รวมถึงความผันผวนของพอร์ตลงทุนในแต่ละไตรมาส
หุ้นประกันภัย คืออะไร?
หุ้นประกันภัย คือ ตราสารทุนที่ออกโดยบริษัทซึ่งดำเนินธุรกิจรับโอนความเสี่ยงจากบุคคลหรือองค์กร โดยมีหน้าที่จ่ายค่าสินไหมทดแทนหรือผลประโยชน์ตามเงื่อนไขกรมธรรม์ เมื่อผู้ถือหุ้นเข้าซื้อหุ้นเหล่านี้ในตลาดรอง ก็จะได้รับสิทธิความเป็นเจ้าของตามสัดส่วนเช่นเดียวกับการลงทุนใน ทำความเข้าใจหุ้นสามัญพื้นฐาน ที่นักลงทุนทั่วไปคุ้นเคยครับ
เพื่อให้เห็นภาพชัดเจนขึ้นว่าหุ้นกลุ่มนี้แบ่งออกเป็นกี่ประเภทและวางตำแหน่งอย่างไรในพอร์ตลงทุน เราลองมาแยกดูรายละเอียดในแต่ละมิติกันครับ
ประเภทหลักของหุ้นประกันภัย และหุ้นประกันภัย มีอะไรบ้างในไทย
ในตลาดหลักทรัพย์ไทย บริษัทที่ทำธุรกิจประกันจะถูกจัดอยู่ในหมวดธุรกิจประกันภัยและประกันชีวิต (INSUR) บนกระดานของ ตลาดหลักทรัพย์แห่งประเทศไทย ซึ่งนักลงทุนสามารถเข้าไปตรวจสอบรายชื่อและงบการเงินย้อนหลังได้ครับ โดยโครงสร้างธุรกิจหลักแบ่งออกเป็น 2 กลุ่มใหญ่ที่มีธรรมชาติต่างกันชัดเจน ได้แก่
- หุ้นประกันชีวิต (Life Insurance): เป็นธุรกิจที่รับประกันความเสี่ยงเกี่ยวกับชีวิต สุขภาพ โรคร้ายแรง รวมถึงกรมธรรม์แบบสะสมทรัพย์และบำนาญ สัญญาส่วนใหญ่มีระยะเวลายาวนาน 10–20 ปีขึ้นไป ทำให้บริษัทมีเงินกองทุนก้อนใหญ่สะสมอยู่ในพอร์ตระยะยาว ตัวอย่างบริษัทในกลุ่มนี้ที่จดทะเบียนในตลาดหุ้นไทย เช่น บริษัท ไทยประกันชีวิต จำกัด (มหาชน) (TLI) หรือ บริษัท กรุงเทพประกันชีวิต จำกัด (มหาชน) (BLA) เป็นต้นครับ
- หุ้นประกันวินาศภัย (Non-Life Insurance): เป็นธุรกิจที่ให้ความคุ้มครองความเสียหายต่อทรัพย์สินและอุบัติเหตุ เช่น ประกันภัยรถยนต์ ประกันอัคคีภัย ประกันภัยทางทะเลและขนส่ง รวมถึงประกันภัยความรับผิดต่อบุคคลภายนอก สัญญาส่วนใหญ่เป็นแบบปีต่อปี ทำให้ปรับเบี้ยประกันตามสถานการณ์ได้เร็วกว่า ตัวอย่างบริษัทในกลุ่มนี้ เช่น บริษัท กรุงเทพประกันภัย จำกัด (มหาชน) (BKI), บริษัท ทิพย กรุ๊ป โฮลดิ้งส์ จำกัด (มหาชน) (TIPH) หรือ บริษัท เมืองไทยประกันภัย จำกัด (มหาชน) (MTI) ครับ
(หมายเหตุ: รายชื่อบริษัทข้างต้นยกมาเป็นกรณีศึกษาเชิงโครงสร้างอุตสาหกรรมเท่านั้น ไม่ใช่การชี้นำให้ซื้อหรือขายหลักทรัพย์แต่อย่างใดครับ)
บทบาทในพอร์ตลงทุน ต่างจากหุ้นธนาคารอย่างไร?
แม้หุ้นประกันภัยจะถูกจัดอยู่ในกลุ่มอุตสาหกรรมธุรกิจการเงิน (Financials) เหมือนกัน แต่โมเดลธุรกิจแตกต่างจากกลุ่มธนาคารพาณิชย์อย่างสิ้นเชิงครับ หากลอง เทียบโครงสร้างรายได้ของหุ้นธนาคาร จะเห็นว่าธนาคารหารายได้หลักจากส่วนต่างอัตราดอกเบี้ยเงินกู้กับเงินฝาก (NIM) และค่าธรรมเนียมธุรกรรม โดยมีต้นทุนคือดอกเบี้ยจ่ายให้ผู้ฝากเงิน
ในขณะที่บริษัทประกันภัยไม่ได้รับฝากเงิน แต่เก็บ “เบี้ยประกันภัย” เข้ามาก่อนแล้วค่อยจ่ายค่าสินไหมทดแทนเมื่อเกิดเหตุไม่คาดฝันขึ้นในอนาคต ต้นทุนของเงินทุนในธุรกิจประกันจึงขึ้นอยู่กับความแม่นยำในการประเมินความเสี่ยง (Actuarial Science) และการควบคุมค่าใช้จ่าย หากบริษัทประเมินความเสี่ยงได้ดี ต้นทุนเงินทุนก้อนนี้อาจต่ำมากหรือติดลบ (หมายถึงมีกำไรตั้งแต่ขั้นตอนรับประกัน) ซึ่งเป็นจุดเด่นที่หาได้ยากในธุรกิจการเงินประเภทอื่นครับ
พอเข้าใจภาพรวมแล้วว่าหุ้นประกันภัยมีกี่ประเภทและต่างจากธนาคารยังไง ทีนี้เรามาเจาะดูกลไกเครื่องจักรทำเงิน 2 ขาของธุรกิจนี้กันครับ
โครงสร้างรายได้ของธุรกิจประกันภัยทำงานยังไง?
โครงสร้างรายได้ของบริษัทประกันภัยขับเคลื่อนด้วยเครื่องยนต์ 2 ตัวที่ทำงานประสานกัน คือ รายได้จากการรับประกันภัย (Underwriting Income) และ รายได้จากการลงทุน (Investment Income) ครับ
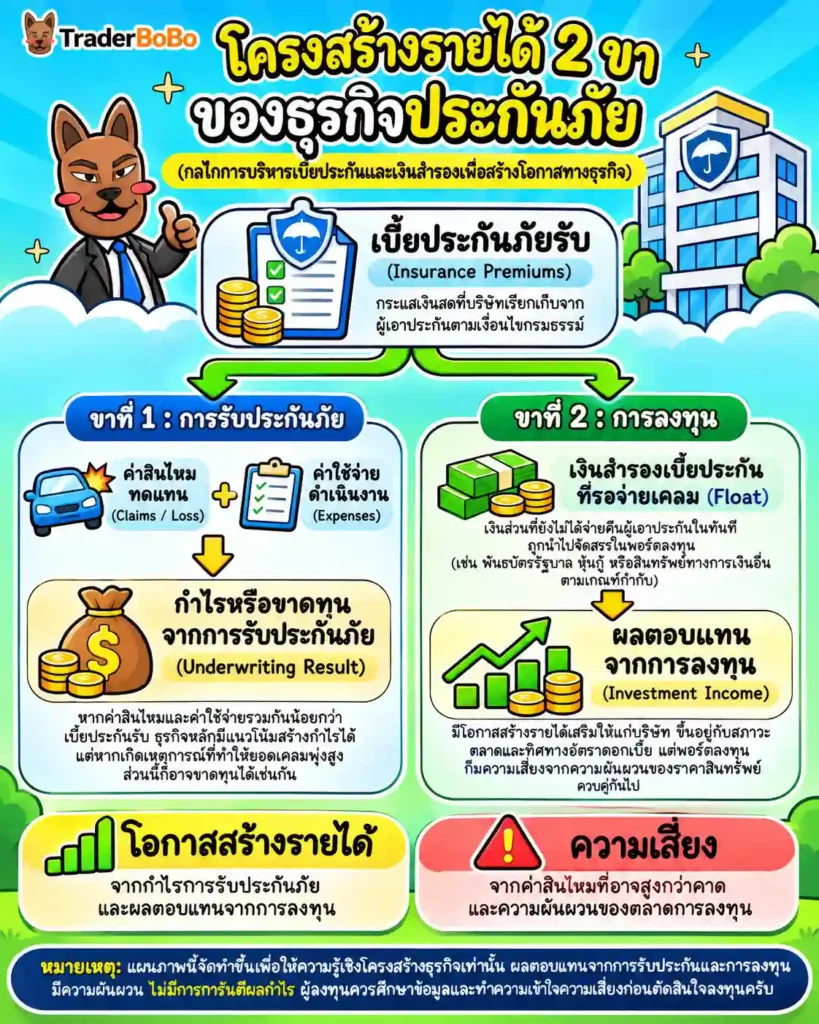
1. รายได้จากการรับประกันภัย (Underwriting Income)
ขาแรกคือธุรกิจหลักของการเป็นบริษัทประกัน นั่นคือการเก็บเบี้ยประกันภัยจากลูกค้า แล้วนำเงินก้อนนั้นมาหักลบกับค่าสินไหมทดแทนที่ต้องจ่ายจริงเมื่อเกิดเคลม รวมถึงหักค่าคอมมิชชันตัวแทนและค่าใช้จ่ายในการบริหารจัดการ
หากเบี้ยประกันสุทธิที่รับเข้ามา มีมูลค่าสูงกว่าค่าสินไหมและค่าใช้จ่ายทั้งหมด ส่วนต่างที่เหลือจะกลายเป็น “กำไรจากการรับประกันภัย” แต่ในบางปีที่เกิดเหตุไม่คาดฝัน เช่น น้ำท่วมใหญ่ หรือโรคระบาดรุนแรง ยอดเคลมอาจพุ่งสูงจนทำให้ขาแรกนี้ขาดทุนได้เช่นกันครับ
2. รายได้จากการลงทุน (Investment Income) และพลังของ Float
ขาที่สองคือหัวใจสำคัญที่ทำให้นักลงทุนระดับโลกอย่าง Warren Buffett ชื่นชอบหุ้นกลุ่มประกัน นั่นคือแนวคิดเรื่อง Float (เงินสำรองเบี้ยประกัน) ครับ
ในทางปฏิบัติ เมื่อลูกค้าจ่ายเบี้ยประกันวันนี้ บริษัทประกันไม่ได้จ่ายเงินก้อนนั้นออกไปทันที แต่ต้องถือเงินสำรองไว้รอจ่ายเคลมในอนาคต (โดยเฉพาะประกันชีวิตที่อาจรออีก 10–20 ปี) ระหว่างที่รอจ่ายเงินก้อนนี้ บริษัทประกันสามารถนำเงิน Float ไปลงทุนในพันธบัตรรัฐบาล หุ้นกู้เอกชน หุ้นสามัญ หรืออสังหาริมทรัพย์เพื่อสร้างดอกผลได้
ผลกระทบจากทิศทางอัตราดอกเบี้ย: เนื่องจากกฎหมายกำหนดให้บริษัทประกัน (โดยเฉพาะประกันชีวิต) ต้องลงทุนส่วนใหญ่ในตราสารหนี้ที่มีความมั่นคงสูง ทิศทางอัตราดอกเบี้ยในตลาดจึงส่งผลต่อหุ้นกลุ่มนี้โดยตรงครับ
- ช่วงดอกเบี้ยขาขึ้น: บริษัทประกันสามารถนำเบี้ยประกันใหม่หรือเงินจากตราสารหนี้ที่ครบกำหนด ไปลงทุนในพันธบัตรที่ให้ผลตอบแทน (Bond Yield) สูงขึ้น ทำให้รายได้จากการลงทุนในระยะยาวมีแนวโน้มดีขึ้น อีกทั้งในทางบัญชี ภาระสำรองประกันชีวิตระยะยาวอาจลดแรงกดดันลงด้วย
- ช่วงดอกเบี้ยขาลง: ผลตอบแทนจากการลงทุนใหม่จะลดลง กดดันความสามารถในการทำกำไรของพอร์ตลงทุน โดยเฉพาะบริษัทประกันชีวิตที่เคยขายกรมธรรม์แบบการันตีผลตอบแทนสูง ๆ ไว้ในอดีตครับ
เมื่อรู้ที่มาของรายได้ทั้ง 2 ขาแล้ว คำถามต่อมาคือเวลาเราเปิดงบการเงินเพื่อ วิเคราะห์หุ้นประกันภัย เราต้องหยิบตัวเลขอะไรมาวัดความแข็งแกร่งบ้างครับ
วิธีวิเคราะห์หุ้นประกันภัย ดูตัวเลขอะไรบ้าง?
การวิเคราะห์หุ้นประกันภัยไม่สามารถดูแค่ยอดขายโตหรืออัตรากำไรขั้นต้นเหมือนหุ้นค้าปลีกทั่วไปได้ แต่ต้องดูอัตราส่วนเฉพาะทาง 4 ตัวหลักที่สะท้อนทั้งประสิทธิภาพการรับประกันและความมั่นคงของฐานะการเงินครับ
1. Loss Ratio, Expense Ratio และ Combined Ratio คืออะไร
ในการวัดฝีมือการรับประกันภัย (ขาที่ 1) นักวิเคราะห์จะดูอัตราส่วน 3 ตัวที่เชื่อมโยงกันดังนี้ครับ
- Loss Ratio (อัตราส่วนค่าสินไหมทดแทน): คำนวณจาก ค่าสินไหมทดแทนที่เกิดขึ้น หารด้วย เบี้ยประกันภัยที่ถือเป็นรายได้ ตัวเลขนี้บอกว่าในเบี้ยประกัน 100 บาท บริษัทต้องควักจ่ายค่าเคลมออกไปกี่บาท ยิ่งต่ำยิ่งดีครับ
- Expense Ratio (อัตราส่วนค่าใช้จ่ายในการดำเนินงาน): คำนวณจาก ค่าใช้จ่ายในการรับประกันภัย (เช่น ค่าคอมมิชชัน ค่าการตลาด เงินเดือนพนักงาน) หารด้วย เบี้ยประกันภัยที่รับ ตัวเลขนี้วัดความประหยัดและประสิทธิภาพการบริหารภายในครับ
- Combined Ratio คืออะไร: คือผลรวมของ Loss Ratio + Expense Ratio ซึ่งเป็นตัวชี้วัดสำคัญที่สุดในการดูว่าธุรกิจหลักของบริษัทประกันมีกำไรหรือไม่
- ถ้า Combined Ratio น้อยกว่า 100% แปลว่าธุรกิจรับประกันภัยมีกำไรในตัวเอง (เก็บเบี้ยได้มากกว่าจ่ายเคลมและค่าใช้จ่าย) เช่น Combined Ratio 92% หมายความว่าบริษัทมีกำไรจากการรับประกัน 8% ก่อนรวมรายได้จากการลงทุน
- ถ้า Combined Ratio มากกว่า 100% แปลว่าธุรกิจรับประกันภัยขาดทุน บริษัทต้องอาศัยกำไรจากพอร์ตลงทุนมาช่วยพยุงผลประกอบการรวมครับ
2. อัตราส่วนความเพียงพอของเงินกองทุน (RBC Ratio) และพอร์ตลงทุน
นอกจากความสามารถในการทำกำไรแล้ว ความอยู่รอดของบริษัทประกันขึ้นอยู่กับความแข็งแกร่งของเงินกองทุนครับ ในประเทศไทย การเปิดเผยข้อมูลของบริษัทจดทะเบียนเหล่านี้ต้องเป็นไปตามเกณฑ์ของ สำนักงาน ก.ล.ต. และอยู่ภายใต้การกำกับดูแลด้านเงินกองทุนตามระดับความเสี่ยง (Risk-Based Capital หรือ RBC Ratio) ของสำนักงาน คปภ. ครับ
ค่า RBC Ratio เปรียบเสมือนเกราะป้องกันของบริษัท หากค่านี้สูงกว่าเกณฑ์ขั้นต่ำที่หน่วยงานกำกับกำหนดมาก ๆ (เช่น สูงกว่า 200–300% ขึ้นไป) สะท้อนว่าบริษัทมีเงินกองทุนสำรองเพียงพอที่จะรองรับวิกฤตหรือยอดเคลมขนาดใหญ่ได้โดยไม่กระทบความมั่นคง และมีโอกาสจ่ายเงินปันผลให้ผู้ถือหุ้นได้คล่องตัวครับ นอกจากนี้ ควรเปิดหมายเหตุประกอบงบการเงินดูสัดส่วนพอร์ตลงทุนด้วยว่าบริษัทเน้นถือตราสารหนี้ปลอดภัยกี่เปอร์เซ็นต์ และถือหุ้นหรือสินทรัพย์เสี่ยงกี่เปอร์เซ็นต์ครับ
| ตัวชี้วัด (Metric) | ความหมายเบื้องต้น | เกณฑ์สังเกตเบื้องต้น |
| Loss Ratio | สัดส่วนค่าสินไหมทดแทนเทียบกับเบี้ยประกันที่ถือเป็นรายได้ | ยิ่งต่ำยิ่งดี ควรเทียบกับค่าเฉลี่ยย้อนหลังของบริษัทเองและคู่แข่งในกลุ่มเดียวกัน |
| Expense Ratio | สัดส่วนค่าใช้จ่ายดำเนินงานและค่าคอมมิชชันเทียบกับเบี้ยประกัน | ยิ่งต่ำยิ่งสะท้อนการคุมต้นทุนและช่องทางขายที่มีประสิทธิภาพ |
| Combined Ratio | ผลรวมของ Loss Ratio และ Expense Ratio | ต่ำกว่า 100% = รับประกันภัยมีกำไร / สูงกว่า 100% = รับประกันภัยขาดทุน |
| RBC Ratio | อัตราส่วนความเพียงพอของเงินกองทุนตามระดับความเสี่ยง | ต้องสูงกว่าเกณฑ์ขั้นต่ำของ คปภ. ยิ่งสูงยิ่งสะท้อนความแข็งแกร่งและความสามารถในการปันผล |
ตัวเลขเหล่านี้ช่วยให้เราเห็นสุขภาพของบริษัทประกันได้ชัดเจนขึ้น แต่ก่อนตัดสินใจลงทุน เราจำเป็นต้องชั่งน้ำหนักทั้งด้านบวกและด้านลบให้รอบด้านครับ
โอกาสและความเสี่ยงของหุ้นประกันภัยที่นักลงทุนต้องชั่งน้ำหนัก
เช่นเดียวกับการลงทุนทุกประเภท หุ้นประกันภัยมีทั้งจุดแข็งที่ดึงดูดใจและจุดอ่อนเฉพาะตัวที่อาจทำให้ผลประกอบการสะดุดได้หากเกิดเหตุไม่คาดคิดครับ
จุดเด่นด้านกระแสเงินสดและการเชื่อมโยงกับหุ้นปลอดภัย
ในสภาวะเศรษฐกิจปกติ ประกันภัย (โดยเฉพาะประกันรถยนต์ภาคบังคับ ประกันสุขภาพ และประกันทรัพย์สินภาคธุรกิจ) ถือเป็นสินค้าจำเป็นที่ผู้บริโภคและองค์กรต้องต่ออายุอย่างต่อเนื่อง ทำให้บริษัทมีกระแสเงินสดรับล่วงหน้าที่สม่ำเสมอและคาดการณ์ได้ระดับหนึ่ง นักลงทุนจำนวนไม่น้อยจึงจัดให้หุ้นประกันภัยบางตัวที่มีฐานะการเงินแข็งแกร่งและจ่ายปันผลสม่ำเสมอ มีคุณสมบัติใกล้เคียงกับแนวคิดการ รู้จักลักษณะหุ้นปลอดภัย ที่ช่วยลดความผันผวนให้พอร์ตในระยะยาว นอกจากนี้ ผู้ถือหุ้นยังมีโอกาสได้รับเงินปันผลซึ่งเรื่องภาษีเงินปันผลและเครดิตภาษีของบุคคลธรรมดาสามารถตรวจสอบหลักเกณฑ์ปัจจุบันได้ที่ กรมสรรพากร ครับ
ความเสี่ยงเฉพาะตัว ภัยพิบัติและพอร์ตลงทุน
ในทางกลับกัน ความเสี่ยงของหุ้นประกันภัยมักมาในรูปแบบที่คาดเดาจังหวะได้ยากและส่งผลกระทบรุนแรงเป็นรายไตรมาส ได้แก่
- ความเสี่ยงจากมหันตภัยและเคลมก้อนใหญ่ (Catastrophe Risk): เหตุการณ์อย่างน้ำท่วมใหญ่ แผ่นดินไหว ไฟไหม้โรงงานขนาดใหญ่ หรือโรคระบาด (เช่น กรณีประกันภัยโควิด-19 ในอดีต) สามารถทำให้ Loss Ratio พุ่งทะลุ 100% ในเวลาอันสั้น จนกัดกินกำไรสะสมและเงินกองทุนของบริษัทอย่างหนัก แม้บริษัทจะมีการส่งต่อความเสี่ยงให้บริษัทรับประกันภัยต่อ (Reinsurance) แล้วก็ตาม
- ความเสี่ยงจากความผันผวนของพอร์ตลงทุน (Investment & Mark-to-Market Risk): เนื่องจากบริษัทประกันถือครองตราสารหนี้และหุ้นมูลค่ามหาศาล หากตลาดหุ้นปรับตัวลงแรงหรือราคาตราสารหนี้ผันผวนตามทิศทางดอกเบี้ย การบันทึกมูลค่ายุติธรรม (Mark-to-Market) ในงบการเงินอาจทำให้กำไรสุทธิรายไตรมาสแกว่งตัวรุนแรง แม้ธุรกิจรับประกันภัยหลักจะยังปกติก็ตาม
- การแข่งขันด้านราคา (Price War): ในช่วงที่บริษัทประกันแข่งกันตัดราคาเบี้ยเพื่อแย่งส่วนแบ่งตลาด หากบริษัทตั้งราคาเบี้ยต่ำเกินกว่าความเสี่ยงจริง ผลเสียจะตามมาในอีก 1–2 ปีข้างหน้าเมื่อยอดเคลมทยอยเกิดขึ้นครับ
| ด้านโอกาส (Opportunities) | ด้านความเสี่ยง (Risks) |
| มีกระแสเงินสดรับล่วงหน้า (Float) สม่ำเสมอจากเบี้ยประกัน | ยอดเคลมพุ่งฉับพลันจากภัยธรรมชาติ โรคระบาด หรืออุบัติเหตุใหญ่ |
| ได้ประโยชน์ในระยะยาวเมื่อทิศทางอัตราดอกเบี้ยเป็นขาขึ้น | กำไรรายไตรมาสผันผวนตามราคาสินทรัพย์ในพอร์ตลงทุน (Mark-to-Market) |
| ธุรกิจมีกำแพงป้องกัน (Barrier to Entry) สูงจากใบอนุญาตและเงินกองทุน | การแข่งขันตัดราคาเบี้ยประกันที่อาจบีบอัตรากำไรในอนาคต |
| บริษัทที่แข็งแกร่งมักมีประวัติจ่ายเงินปันผลสม่ำเสมอ | ความเสี่ยงด้านกฎระเบียบและเกณฑ์เงินกองทุนที่เข้มงวดขึ้น |
📌 Tip จากพี่โบ้
เวลาผมดูงบการเงินของหุ้นประกันภัย สิ่งแรกที่ผมเช็กไม่ใช่กำไรสุทธิบรรทัดสุดท้าย แต่ผมจะแยกดูก่อนว่ากำไรก้อนนั้นมาจาก “กำไรจากการรับประกันภัย” หรือมาจาก “กำไรจากพอร์ตลงทุน” เพราะบางไตรมาสกำไรสุทธิอาจดูโตสวยเพราะตลาดหุ้นขึ้น แต่พอเปิดดู Combined Ratio กลับเกิน 100% แปลว่าธุรกิจหลักกำลังขาดทุน ผู้อ่านควรศึกษาและฝึกแยกองค์ประกอบรายได้ทั้งสองส่วนนี้ให้เป็นนิสัยก่อนประเมินมูลค่าหุ้นกลุ่มนี้ครับ
บทสรุป: กุญแจของการเข้าใจ หุ้นประกันภัย
หัวใจของการทำความเข้าใจ หุ้นประกันภัย คือการมองธุรกิจนี้ให้ออกเป็น 2 เครื่องยนต์ที่ทำงานคู่กัน ได้แก่ การประเมินความเสี่ยงเพื่อสร้างกำไรจากเบี้ยประกันภัย และการบริหารเงินสำรอง (Float) ให้เติบโตผ่านพอร์ตลงทุน โดยใช้ตัวเลขอย่าง Combined Ratio และ RBC Ratio เป็นเข็มทิศวัดความแข็งแกร่ง
📢 Traderbobo แนะนำ
หากคุณกำลังเริ่มต้นศึกษาการลงทุนในตลาดหุ้นและอยากต่อยอดความเข้าใจเรื่องโครงสร้างพื้นฐานของตราสารทุนให้ครบถ้วน สามารถกดอ่านต่อได้ที่ปุ่มด้านล่างครับ
คำถามที่พบบ่อยเกี่ยวกับ หุ้นประกันภัย
หุ้นประกันภัย มีอะไรบ้างในตลาดหุ้นไทย?
ในตลาดหลักทรัพย์แห่งประเทศไทย หุ้นกลุ่มนี้จัดอยู่ในหมวดธุรกิจประกันภัยและประกันชีวิต (INSUR) โดยมีทั้งกลุ่มประกันชีวิต เช่น TLI (ไทยประกันชีวิต), BLA (กรุงเทพประกันชีวิต) และกลุ่มประกันวินาศภัย เช่น BKI (กรุงเทพประกันภัย), TIPH (ทิพย กรุ๊ป โฮลดิ้งส์), MTI (เมืองไทยประกันภัย) รวมถึงบริษัทประกันภัยขนาดกลางและเล็กอีกหลายแห่ง ซึ่งนักลงทุนสามารถดูรายชื่อทั้งหมดได้ที่เว็บไซต์ของตลาดหลักทรัพย์ฯ ครับ
หุ้นประกันชีวิต กับ หุ้นประกันวินาศภัย ต่างกันอย่างไร?
ความแตกต่างหลักอยู่ที่ระยะเวลาสัญญาและโครงสร้างพอร์ตลงทุน หุ้นประกันชีวิตเน้นสัญญาคุ้มครองระยะยาว 10–20 ปีขึ้นไป ทำให้มีเงินสำรองก้อนใหญ่ ลงทุนในพันธบัตรระยะยาวเป็นหลัก และอ่อนไหวต่ออัตราดอกเบี้ยสูง ส่วนหุ้นประกันวินาศภัยเน้นคุ้มครองทรัพย์สินและอุบัติเหตุแบบปีต่อปี ทำให้ปรับเบี้ยประกันตามความเสี่ยงได้เร็วกว่า แต่ต้องรับมือกับความผันผวนของยอดเคลมภัยธรรมชาติหรืออุบัติเหตุรายปีมากกว่าครับ
อัตราดอกเบี้ยขึ้น ส่งผลดีหรือผลเสียต่อหุ้นประกันภัย?
โดยภาพรวม ทิศทางอัตราดอกเบี้ยขาขึ้นมักส่งผลบวกต่อหุ้นกลุ่มประกันภัย โดยเฉพาะหุ้นประกันชีวิต เพราะบริษัทสามารถนำเงินเบี้ยประกันที่รับเข้ามาใหม่ไปลงทุนในพันธบัตรรัฐบาลหรือหุ้นกู้ที่ให้ผลตอบแทน (Bond Yield) สูงขึ้น ช่วยเพิ่มรายได้จากการลงทุนในระยะยาว อย่างไรก็ตาม ในระยะสั้นอัตราดอกเบี้ยที่พุ่งขึ้นเร็วอาจกดดันมูลค่าทางบัญชีของตราสารหนี้เดิมที่บริษัทถืออยู่ได้เช่นกันครับ
ค่า Combined Ratio คืออะไร และดูยังไงว่าบริษัทบริหารจัดการได้ดี?
Combined Ratio คืออัตราส่วนรวมที่เกิดจากการนำ Loss Ratio (สัดส่วนค่าสินไหมทดแทน) บวกกับ Expense Ratio (สัดส่วนค่าใช้จ่ายดำเนินงาน) เทียบกับเบี้ยประกันภัย หากตัวเลขนี้ต่ำกว่า 100% แสดงว่าบริษัทมีกำไรจากธุรกิจรับประกันภัยโดยตรง ยิ่งต่ำกว่า 100% มากเท่าไรยิ่งสะท้อนความสามารถในการคัดกรองความเสี่ยงและควบคุมต้นทุนได้ดี แต่หากเกิน 100% แปลว่าธุรกิจรับประกันภัยกำลังขาดทุนครับ
หุ้นประกันภัย เหมาะกับนักลงทุนสายปันผลหรือไม่ และมีข้อจำกัดอะไร?
หุ้นประกันภัยหลายบริษัทมีประวัติจ่ายเงินปันผลสม่ำเสมอเพราะมีกระแสเงินสดรับล่วงหน้าต่อเนื่อง แต่มีข้อจำกัดที่ต้องระวังคือ เงินปันผลของบริษัทประกันขึ้นอยู่กับระดับเงินกองทุน (RBC Ratio) ตามเกณฑ์กำกับของ คปภ. หากปีไหนเกิดเหตุเคลมก้อนใหญ่หรือตลาดการเงินผันผวนหนักจนเงินกองทุนลดลง บริษัทอาจจำเป็นต้องลดการจ่ายปันผลเพื่อรักษาฐานะความมั่นคงตามกฎหมายครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page