Laddering พันธบัตร คือ กลยุทธ์การจัดพอร์ตการลงทุนในตราสารหนี้โดยการแบ่งเงินทุนออกเป็นหลายส่วนเท่า ๆ กัน เพื่อนำไปซื้อพันธบัตรหรือตราสารหนี้ที่มีวันครบกำหนดอายุ (Maturity Date) เรียงต่อกันเป็นช่วง ๆ เหมือนขั้นบันได เช่น 1 ปี, 2 ปี, 3 ปี, 4 ปี และ 5 ปี
การจัดพอร์ตในลักษณะนี้มีจุดประสงค์หลักเพื่อลดความเสี่ยงจากความผันผวนของอัตราดอกเบี้ย (Interest Rate Risk) พร้อมทั้งสร้างกระแสเงินสดจากดอกเบี้ยและเงินต้นที่ทยอยครบกำหนดอย่างสม่ำเสมอ ทำให้ผู้ลงทุนมีสภาพคล่องมาหมุนเวียนหรือนำไปลงทุนต่อได้อย่างต่อเนื่องครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Laddering พันธบัตร ช่วยลดความเสี่ยงจากการเข้าซื้อผิดจังหวะในช่วงที่อัตราดอกเบี้ยผันผวน ด้วยการกระจายซื้อตราสารหนี้หลายช่วงอายุ
- โครงสร้างบันไดอายุตราสารหนี้ทำให้มีเงินต้นครบกำหนดทยอยคืนกลับมาทุกปี ช่วยเพิ่มสภาพคล่องและกระจายความเสี่ยงจากการนำเงินไปลงทุนต่อ (Reinvestment Risk)
- เมื่อพันธบัตรชุดสั้นที่สุดครบกำหนด ผู้ลงทุนสามารถนำเงินต้นนั้นไปต่อยอดซื้อพันธบัตรระยะยาวชุดใหม่ ทำให้พอร์ตคงโครงสร้างบันไดไว้ได้ต่อเนื่อง
- สามารถนำไปประยุกต์ใช้ร่วมกับกรอบการจัดพอร์ตระดับสากล เพื่อเพิ่มประสิทธิภาพของอัตราผลตอบแทนต่อความเสี่ยงโดยรวมให้ดียิ่งขึ้น
Laddering พันธบัตร คืออะไร?
Laddering พันธบัตร หรือ Bond Laddering คือ กลยุทธ์การกระจายความเสี่ยงในพอร์ตตราสารหนี้ด้วยการซื้อพันธบัตรรัฐบาลหรือหุ้นกู้เอกชนที่มีอายุไถ่ถอนลดหลั่นกันเป็นลำดับขั้น แทนการทุ่มเงินทั้งหมดซื้อพันธบัตรที่มีวันครบกำหนดเพียงวันเดียว
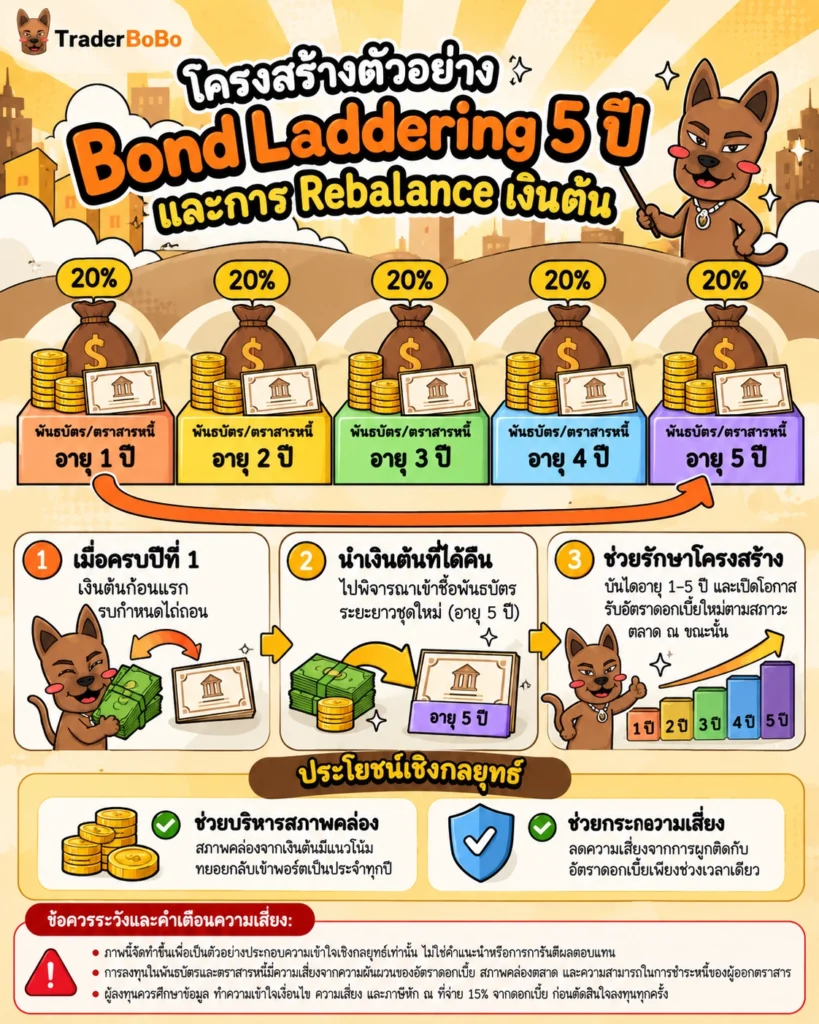
กลไกการสร้างบันไดอายุตราสารหนี้ (Maturity Ladder)
กลไกหลักของ Bond Laddering เริ่มต้นจากการกำหนดระยะเวลาขั้นสูงสุดของบันไดที่ต้องการ เช่น สมมติว่าตั้งเป้าหมายไว้ที่ 5 ปี และมีเงินทุนทั้งหมด 500,000 บาท ผู้ลงทุนจะแบ่งเงินเป็น 5 ก้อน ก้อนละ 100,000 บาท แล้วนำไปเข้าซื้อตราสารหนี้ดังนี้:
- ซื้อพันธบัตรอายุ 1 ปี: มูลค่า 100,000 บาท
- ซื้อพันธบัตรอายุ 2 ปี: มูลค่า 100,000 บาท
- ซื้อพันธบัตรอายุ 3 ปี: มูลค่า 100,000 บาท
- ซื้อพันธบัตรอายุ 4 ปี: มูลค่า 100,000 บาท
- ซื้อพันธบัตรอายุ 5 ปี: มูลค่า 100,000 บาท
โครงสร้างนี้ทำให้พอร์ตการลงทุนมีพันธบัตรครบกำหนดไถ่ถอนทุก ๆ ปี ปีละหนึ่งชุด ซึ่งจะช่วยสร้างสมดุลระหว่างผลตอบแทนเฉลี่ยและความยืดหยุ่นของสภาพคล่องครับ
การเปลี่ยนดอกเบี้ยและเงินต้นที่ครบกำหนดให้เป็นกระแสเงินสดต่อเนื่อง
ระหว่างที่ถือครองตราสารหนี้ตามโครงสร้างบันได ผู้ลงทุนจะได้รับดอกเบี้ยงวด (Coupon Payment) ตามรอบจ่ายของแต่ละพันธบัตรเป็นกระแสเงินสดเข้าพอร์ตสม่ำเสมอ และเมื่อเวลาผ่านไปครบ 1 ปี พันธบัตรชุดแรกสุด (อายุ 1 ปี) จะครบกำหนดไถ่ถอน คืนเงินต้นกลับมา 100,000 บาท
ผู้ลงทุนสามารถนำเงินต้น 100,000 บาทนี้ ไปซื้อพันธบัตรอายุ 5 ปีชุดใหม่ ซึ่ง ณ ตอนนั้น พันธบัตรชุดเดิมที่มีอายุ 2, 3, 4, 5 ปี จะเหลืออายุถอยลงมาเป็น 1, 2, 3, 4 ปีโดยอัตโนมัติ ทำให้พอร์ตคงความเป็นบันได 1–5 ปีต่อไปได้เรื่อย ๆ อย่างสมบูรณ์
ทำไม Bond Laddering ถึงสำคัญในการจัดพอร์ตลงทุน?
ในการลงทุนตราสารหนี้ ปัจจัยสำคัญที่กระทบต่อราคาและผลตอบแทนคือความผันผวนของอัตราดอกเบี้ยนโยบายที่กำหนดโดย ธนาคารแห่งประเทศไทย ซึ่งเมื่อดอกเบี้ยในตลาดปรับตัวขึ้น ราคาของพันธบัตรเดิมในตลาดจะลดลง และเมื่อดอกเบี้ยปรับตัวลง ราคาพันธบัตรเดิมจะสูงขึ้น
ลดความเสี่ยงจากอัตราดอกเบี้ยผันผวน (Interest Rate Risk)
การทุ่มเงินซื้อพันธบัตรระยะยาวเพียงชุดเดียวเพราะหวังดอกเบี้ยสูง มีความเสี่ยงที่พอร์ตจะติดลบหนักเมื่อดอกเบี้ยเป็นขาขึ้น ในทางกลับกัน การถือเฉพาะพันธบัตรระยะสั้นเพื่อความปลอดภัย ก็จะทำให้เสียโอกาสได้รับดอกเบี้ยที่สูงกว่าของพันธบัตรระยะยาว
Bond Laddering จึงเข้ามาช่วยเฉลี่ยความเสี่ยงตรงนี้ เพราะพอร์ตจะมีทั้งพันธบัตรระยะสั้น ระยะกลาง และระยะยาวผสมผสานกัน ดอกเบี้ยเฉลี่ยของพอร์ตจึงไม่ผันผวนตามทิศทางตลาดมากเกินไป
กระจาย Reinvestment Risk และเพิ่มสภาพคล่องสม่ำเสมอ
ความเสี่ยงอีกประการคือ Reinvestment Risk หรือความเสี่ยงในการนำเงินไปต่อยอด ถ้าผู้ลงทุนซื้อพันธบัตรระยะสั้นทั้งหมด แล้วดอกเบี้ยตลาดร่วงลงมาเมื่อพันธบัตรครบกำหนด การนำเงินไปซื้อพันธบัตรใหม่จะได้ดอกเบี้ยที่ต่ำลงอย่างน่าเสียดาย
แต่สำหรับกลยุทธ์ Laddering พันธบัตร การที่มีเงินต้นทยอยครบกำหนดเพียงบางส่วนในแต่ละปี ทำให้เราไม่ต้องเสี่ยงนำเงินก้อนใหญ่ทั้งหมดไปลงทุนต่อในจังหวะที่ดอกเบี้ยต่ำที่สุดเพียงครั้งเดียวครับ
| สภาวะอัตราดอกเบี้ย | พอร์ตพันธบัตรทั่วไป (ถือชุดเดียว) | พอร์ต Bond Laddering |
| ดอกเบี้ยเป็นขาขึ้น (Rising Rates) | ราคาพันธบัตรเดิมลดลงหนัก สภาพคล่องถูกล็อก ไม่สามารถนำเงินไปลงทุนในดอกเบี้ยใหม่ที่สูงกว่าได้ | เงินต้นจากชุดที่ครบกำหนดสั้นที่สุด จะถูกนำไปซื้อพันธบัตรระยะยาวที่ได้ดอกเบี้ยใหม่ซึ่งสูงขึ้นทันที |
| ดอกเบี้ยเป็นขาลง (Falling Rates) | หากถือระยะสั้นทั้งหมด เมื่อครบกำหนดนำเงินไปซื้อใหม่จะได้ดอกเบี้ยต่ำลงมาก | พันธบัตรระยะยาวส่วนใหญ่ในบันไดยังคงล็อกอัตราดอกเบี้ยสูงเดิมไว้ได้ ช่วยพยุงผลตอบแทนเฉลี่ย |
| ดอกเบี้ยคงที่ (Stable Rates) | ได้รับดอกเบี้ยตามอัตราเดียวตลอดอายุสัญญา | มักได้ผลตอบแทนเฉลี่ยสูงกว่าพอร์ตระยะสั้นล้วน ในช่วงที่ดอกเบี้ยพันธบัตรระยะยาวสูงกว่าระยะสั้น (Yield Curve ปกติ) และมีสภาพคล่องเข้าพอร์ตทุกปี |
วิธีจัดพอร์ตแบบ Bond Laddering ในทางปฏิบัติ
การสร้างพอร์ต Bond Laddering ให้มีประสิทธิภาพ จำเป็นต้องวางแผนการแบ่งเงินทุนและเลือกระยะเวลาให้เหมาะสมกับความต้องการสภาพคล่องส่วนบุคคลครับ
ขั้นตอนการแบ่งเงินทุนและเลือกช่วงอายุพันธบัตร
การจัดพอร์ตในชีวิตจริงสามารถทำได้ตาม 4 ขั้นตอนหลักดังนี้:
- กำหนดระยะบันไดสูงสุด: เลือกว่าต้องการทำบันไดกี่ปี เช่น 3 ปี, 5 ปี หรือ 10 ปี ขึ้นอยู่กับระยะเวลาการลงทุนที่รับได้
- แบ่งเงินทุนเป็นส่วนเท่ากัน: นำเงินลงทุนทั้งหมดหารด้วยจำนวนปีของบันได เช่น ทุน 1,000,000 บาท ทำบันได 5 ปี จะแบ่งได้ 5 ก้อน ก้อนละ 200,000 บาท
- คัดสรรตราสารหนี้คุณภาพ: เลือกซื้อพันธบัตรรัฐบาลหรือหุ้นกู้เอกชนที่ได้รับอันดับความน่าเชื่อถือระดับลงทุนได้ (Investment Grade) จากสถาบันจัดอันดับความน่าเชื่อถือที่ได้รับความเห็นชอบจาก สำนักงาน ก.ล.ต. เช่น TRIS Rating หรือ Fitch Ratings (Thailand) และซื้อผ่านธนาคารหรือบริษัทหลักทรัพย์ที่ได้รับอนุญาต โดยเลือกวันครบกำหนดไถ่ถอนกระจายตั้งแต่ปีที่ 1 ถึงปีที่ 5
- รับดอกเบี้ยและบริหารสภาพคล่อง: เก็บสะสมดอกเบี้ยงวดที่จ่ายออกมาตามรอบปีเพื่อนำไปใช้จ่ายหรือสมทบเป็นเงินลงทุนเพิ่ม
การ Rebalance พอร์ตเมื่อพันธบัตรชุดแรกครบกำหนด (Maturity)
เมื่อครบกำหนด 1 ปี พันธบัตรอายุ 1 ปีชุดแรกจะเปลี่ยนสถานะเป็นเงินสด พร้อมกับเงินต้นที่ได้รับคืนเต็มจำนวน
กระบวนการ Rebalance ทำได้ง่าย ๆ โดยการนำเงินต้นก้อนนั้น ไปส่งคำสั่งซื้อพันธบัตรอายุ 5 ปี (ซึ่งเป็นระยะบันไดสูงสุดเดิม) ชุดใหม่เข้ามาแทนที่ การทำเช่นนี้จะทำให้พอร์ตการลงทุนหมุนเวียนเป็นบันได 1–5 ปีอย่างสมบูรณ์ต่อไป โดยไม่จำเป็นต้องเติมเงินทุนใหม่เข้าไปในระบบเลยครับ
เปรียบเทียบ Bond Laddering กับกลยุทธ์ตราสารหนี้อื่น ๆ
นอกจากกลยุทธ์สร้างบันไดแล้ว ในโลกของการบริหารพอร์ตตราสารหนี้ยังมีกลยุทธ์สำคัญอื่น ๆ ที่นิยมนำมาเปรียบเทียบกันครับ
หากใครต้องการศึกษาภาพใหญ่ของการผสมผสานกลยุทธ์ตราสารหนี้เข้ากับพอร์ตหลักเพื่อรับมือทุกสภาวะเศรษฐกิจ สามารถอ่านต่อเพิ่มเติมเกี่ยวกับ จัดพอร์ตรับทุกสภาวะด้วย Barbell Strategy และ All Weather Portfolio ได้เลยครับ
Bond Laddering vs Barbell Strategy
Barbell Strategy คือกลยุทธ์การลงทุนที่แบ่งเงินออกเป็นสองฝั่งสุดขั้ว โดยเน้นซื้อพันธบัตรระยะสั้นมาก (เน้นสภาพคล่อง) ควบคู่กับพันธบัตรระยะยาวมาก (เน้นล็อกดอกเบี้ยสูง) โดยละทิ้งพันธบัตรระยะกลางไปเลย
ต่างจาก Bond Laddering ที่กระจายน้ำหนักเท่า ๆ กันตลอดทุกช่วงอายุ (สั้น-กลาง-ยาว) ทำให้ Bond Laddering มักบริหารจัดการได้เรียบง่ายกว่า ส่วนความผันผวนของราคาพอร์ตเมื่อเทียบกับ Barbell จะขึ้นอยู่กับอายุเฉลี่ยของพอร์ต (Duration) ที่แต่ละฝั่งเลือกถือครับ
Bond Laddering vs Bullet Strategy
Bullet Strategy คือกลยุทธ์การเน้นเข้าซื้อตราสารหนี้ที่มีวันครบกำหนดไถ่ถอนกระจุกตัวอยู่ในช่วงเวลาเดียวกันทั้งหมด เช่น ซื้อพันธบัตรอายุ 5 ปี จากหลากหลายผู้ออก เพื่อให้เงินต้นทั้งหมดกลับออกมาพร้อมกันในอีก 5 ปีข้างหน้า
กลยุทธ์ Bullet เหมาะกับผู้ที่มีเป้าหมายทางการเงินชัดเจนในอนาคต เช่น ต้องการใช้เงินซื้อบ้านในอีก 5 ปีข้างหน้า แต่ Bond Laddering จะเหมาะกับคนที่ต้องการกระแสเงินสดและสภาพคล่องสม่ำเสมอทุกปีมากกว่า
| คุณลักษณะ | Bond Laddering | Barbell Strategy | Bullet Strategy |
| การกระจายอายุตราสาร | กระจายสม่ำเสมอทุกช่วงอายุ (สั้น-กลาง-ยาว) | กระจุกตัวที่ระยะสั้นมาก และระยะยาวมาก | กระจุกตัวอยู่ที่ช่วงอายุเดียวกันทั้งหมด |
| สภาพคล่อง (Liquidity) | มีเงินต้นทยอยคืนสม่ำเสมอทุกปี | สภาพคล่องสูงเฉพาะฝั่งระยะสั้น | สภาพคล่องก้อนใหญ่จะเกิด ณ วันครบกำหนดเท่านั้น |
| ความยุ่งยากในการบริหาร | น้อย-ปานกลาง (Rebalance ปีละครั้ง) | ปานกลาง-สูง (ต้องเฝ้าระดับดอกเบี้ย) | น้อยที่สุด (ถือจนครบกำหนดพร้อมกัน) |
| สภาวะตลาดที่เหมาะสม | ตลาดดอกเบี้ยผันผวน หรือทิศทางไม่ชัดเจน | ตลาดที่อัตราดอกเบี้ยกำลังจะเปลี่ยนทิศทางรุนแรง | เมื่อมีเป้าหมายการใช้เงินในอนาคตที่แน่นอน |
บทบาทของ Bond Laddering ใน Modern Portfolio Theory และ All Weather Portfolio
กลยุทธ์การต่อบันไดไม่ได้เป็นเพียงเทคนิคถือตราสารหนี้แยกเดี่ยว แต่ยังเป็นฟันเฟืองสำคัญในการสร้างพอร์ตการลงทุนรวมตามหลักการบริหารพอร์ตยุคใหม่ครับ
ผู้ที่สนใจโครงสร้างการกระจายสินทรัพย์เพื่อลดความเสี่ยงรวมของพอร์ตอย่างมีหลักการ สามารถศึกษาลึกขึ้นได้ใน หลักการจัดพอร์ตแบบ Modern Portfolio Theory (MPT) ครับ
การเพิ่มประสิทธิภาพ Risk-Adjusted Return ตามหลัก MPT
ตามกรอบ Modern Portfolio Theory (MPT) เป้าหมายสำคัญของการจัดพอร์ตคือการสร้างผลตอบแทนสูงสุดภายใต้ระดับความเสี่ยงที่กำหนด การใส่ Bond Laddering เข้ามาในฝั่งตราสารหนี้ อาจช่วยให้ความผันผวนของพอร์ตโดยรวมบริหารได้ง่ายขึ้น เพราะเงินต้นทยอยครบกำหนดและถูกนำไปลงทุนใหม่เป็นรอบ ๆ แต่ผลต่อ Sharpe Ratio ของพอร์ตจริงขึ้นอยู่กับสัดส่วนสินทรัพย์ อายุเฉลี่ยของบันได (Duration) และสภาวะดอกเบี้ยในแต่ละช่วง จึงไม่ได้แปลว่าพอร์ตจะมีผลตอบแทนต่อความเสี่ยงดีขึ้นเสมอไปครับ
การใช้ Bond Laddering เป็นเสาหลักฝั่งตราสารหนี้ใน All Weather Portfolio
ในพอร์ตการลงทุนแบบรับมือทุกสภาวะเศรษฐกิจอย่าง All Weather Portfolio ตราสารหนี้ทำหน้าที่เป็นเกราะป้องกันพอร์ตในช่วงเศรษฐกิจชะลอตัวหรือเงินฝืด การใช้ Bond Laddering เป็นเครื่องมือในฝั่งตราสารหนี้ ช่วยให้พอร์ตมีกระแสเงินสดกลับเข้ามา Rebalance ร่วมกับสินทรัพย์อื่น เช่น หุ้น หรือ ทองคำ ได้อย่างมีวินัยในทุก ๆ ปีโดยไม่ต้องฝืนขายสินทรัพย์ที่กำลังขาดทุนออกมารับสภาพครับ
ข้อจำกัดและข้อควรระวังของ Laddering พันธบัตร
แม้ว่า Bond Laddering จะมีประโยชน์อย่างมากในการบริหารความเสี่ยง แต่ก็มีข้อจำกัดบางประการที่ผู้ลงทุนต้องทำความเข้าใจก่อนลงมือจัดพอร์ตจริงครับ
ความเสี่ยงด้านเครดิตและราคาเมื่อขายก่อนครบกำหนด: หุ้นกู้เอกชนทุกขั้นบันไดมีความเสี่ยงที่ผู้ออกจะผิดนัดชำระดอกเบี้ยหรือเงินต้น แม้จะมีอันดับ Investment Grade ก็ตาม จึงควรตรวจสอบอันดับความน่าเชื่อถือล่าสุดและไม่กระจุกบันไดไว้กับผู้ออกรายเดียว นอกจากนี้ หากจำเป็นต้องขายพันธบัตรก่อนครบกำหนด ราคาในตลาดรองอาจต่ำกว่าราคาที่ซื้อมา และตลาดรองตราสารหนี้ไทยบางรุ่นมีสภาพคล่องต่ำ อาจหาผู้ซื้อได้ยากครับ
📌 Tip จากพี่โบ้
ตอนผมเริ่มจัดพอร์ต Bond Laddering ใหม่ ๆ สิ่งที่มักมองข้ามกันคือ “ขั้นต่ำของการซื้อตราสารหนี้ไทย” ครับ หุ้นกู้เอกชนส่วนใหญ่ขายขั้นต่ำ 100,000 บาทต่อชุด หากเราจะทำบันได 5 ปี เท่ากับต้องใช้เงินเริ่มต้นถึง 500,000 บาท แนะนำว่าผู้ลงทุนควรศึกษาและทดสอบวางแผนสัดส่วนเงินทุนตามความเหมาะสมและความเสี่ยงที่รับได้ก่อนเสมอครับ
ความเสี่ยงด้านเงินเฟ้อ (Inflation Risk) และการเสียโอกาสเมื่อดอกเบี้ยเป็นขาขึ้นรวดเร็ว
หากอัตราเงินเฟ้อปรับตัวสูงขึ้นอย่างรุนแรงและรวดเร็ว ผลตอบแทนจากดอกเบี้ยพันธบัตรที่ถูกล็อกไว้ในบันไดขั้นยาว ๆ อาจไม่เพียงพอที่จะชนะเงินเฟ้อ ส่งผลให้อำนาจซื้อจริงของเงินทุนลดลง
นอกจากนี้ ในวัฏจักรที่ธนาคารกลางปรับขึ้นดอกเบี้ยอย่างกะทันหัน การที่เงินส่วนใหญ่ยังติดอยู่ในบันไดขั้นกลางและยาว ทำให้ผู้ลงทุนเสียโอกาสในการนำเงินทั้งหมดไปรับดอกเบี้ยใหม่ที่สูงกว่าได้ทันที
ภาระภาษีหัก ณ ที่จ่าย 15% และข้อจำกัดด้านเงินทุนขั้นต่ำของตราสารหนี้ไทย
การลงทุนในตราสารหนี้ไทย ผู้ลงทุนบุคคลธรรมดาจะต้องคำนึงถึงเกณฑ์การจัดเก็บภาษีหัก ณ ที่จ่าย 15% จากดอกเบี้ยตราสารหนี้โดย กรมสรรพากร ซึ่งจะส่งผลให้ผลตอบแทนสุทธิ (Net Yield) ที่ได้รับจริงลดลงจากอัตราดอกเบี้ยหน้าตั๋ว
นอกจากนี้ หุ้นกู้ในตลาดแรกของไทยมักกำหนดวงเงินจองซื้อขั้นต่ำค่อนข้างสูง หากเงินทุนเริ่มต้นยังไม่มากพอ การกระจายซื้อให้ครบ 5–10 ขั้นบันไดอาจทำได้ยากในทางปฏิบัติ ทางเลือกคือเริ่มจากบันไดที่สั้นลง เช่น 3 ขั้น แล้วค่อยเพิ่มขั้นเมื่อเงินทุนมากขึ้นครับ
สรุป Laddering พันธบัตร คืออะไร?
Laddering พันธบัตร คือการแบ่งเงินซื้อตราสารหนี้หลายช่วงอายุให้ครบกำหนดเป็นขั้นบันได เพื่อให้มีเงินต้นทยอยกลับมาทุกปี และไม่ต้องเดิมพันกับจังหวะดอกเบี้ยเพียงจุดเดียว จุดแข็งของกลยุทธ์นี้คือความเรียบง่ายและกระแสเงินสดที่คาดการณ์ได้ แต่ก็ยังมีความเสี่ยงด้านเงินเฟ้อ ความเสี่ยงด้านเครดิตของผู้ออก ภาษีหัก ณ ที่จ่าย และเงินทุนขั้นต่ำที่ต้องคิดให้ครบก่อนเริ่มครับถ้าเพิ่งเริ่ม ผมแนะนำให้ลองวางบันไดสั้น ๆ ก่อน เช่น 3 ขั้น แล้วค่อยขยายเมื่อเข้าใจจังหวะการหมุนเงินต้นมากขึ้นครับ
คำถามที่พบบ่อยเกี่ยวกับ Laddering พันธบัตร
Laddering พันธบัตร เหมาะกับนักลงทุนกลุ่มไหนมากที่สุด?
Laddering พันธบัตร เหมาะสำหรับนักลงทุนที่ต้องการกระแสเงินสดสม่ำเสมอและเน้นความเสี่ยงต่ำ เช่น ผู้ที่อยู่ในวัยเกษียณ หรือผู้ที่ต้องการจัดสรรเงินส่วนสภาพคล่องในพอร์ตให้มีโอกาสได้ผลตอบแทนสูงกว่าเงินฝาก ทั้งนี้ พันธบัตรและหุ้นกู้ไม่ได้รับความคุ้มครองจากสถาบันคุ้มครองเงินฝาก และราคาอาจลดลงได้หากต้องขายก่อนครบกำหนด จึงควรประเมินความเสี่ยงที่รับได้ก่อนเสมอครับ
ควรเลือกใช้พันธบัตรรัฐบาลหรือหุ้นกู้เอกชนในการทำ Bond Laddering?
สามารถใช้ได้ทั้งสองประเภทขึ้นอยู่กับระดับความเสี่ยงที่รับได้ พันธบัตรรัฐบาลมีความเสี่ยงผิดนัดชำระหนี้ต่ำมากเมื่อเทียบกับหุ้นกู้เอกชน แต่ราคายังอาจลดลงได้หากต้องขายก่อนครบกำหนด จึงเหมาะกับบันไดขั้นยาว ส่วนหุ้นกู้เอกชนระดับ Investment Grade จะให้ดอกเบี้ยที่สูงกว่า แต่ผู้ลงทุนต้องวิเคราะห์ความแข็งแกร่งทางการเงินของบริษัทออกหุ้นกู้เพิ่มเติมด้วยครับ
หากอัตราดอกเบี้ยเป็นขาขึ้นอย่างรุนแรง ควรปรับพอร์ต Bond Laddering อย่างไร?
หากเห็นแนวโน้มดอกเบี้ยเป็นขาขึ้นรวดเร็ว ผู้ลงทุนอาจย่นระยะบันไดให้สั้นลง เช่น ลดจากบันได 5 ปี เหลือบันได 3 ปี เพื่อให้เงินต้นหมุนเวียนกลับออกมาได้ถี่ขึ้น และนำไปซื้อพันธบัตรที่ให้ดอกเบี้ยใหม่ที่สูงขึ้นได้เร็วขึ้นครับ
การทำ Bond Laddering ในไทยมีข้อจำกัดเรื่องภาษีอย่างไรบ้าง?
ดอกเบี้ยที่ได้รับจากทั้งพันธบัตรรัฐบาลและหุ้นกู้เอกชนในประเทศไทย จะถูกหักภาษี ณ ที่จ่ายในอัตรา 15% โดยอัตโนมัติ ผู้ลงทุนจึงต้องคำนวณผลตอบแทนหลังหักภาษี (Net Yield) เสมอ เพื่อให้ทราบอัตราผลตอบแทนแท้จริงของพอร์ตครับ
ต้องใช้เงินทุนขั้นต่ำเท่าไหร่จึงจะเริ่มจัดพอร์ต Bond Laddering ได้อย่างมีประสิทธิภาพ?
หากเลือกพันธบัตรออมทรัพย์ของรัฐบาล บางรุ่นอาจเริ่มด้วยเงินทุนหลักพันถึงหลักหมื่นบาทได้ ขึ้นอยู่กับเงื่อนไขของแต่ละรุ่น ส่วนกองทุนรวมตราสารหนี้แบบเปิดทั่วไปไม่มีวันครบกำหนด จึงไม่ได้สร้างโครงสร้างบันไดแบบเดียวกัน ยกเว้นกองทุนที่กำหนดอายุโครงการไว้ชัดเจน แต่หากต้องการซื้อหุ้นกู้เอกชนโดยตรงในตลาดแรกหรือตลาดรอง หุ้นกู้ไทยส่วนใหญ่มีมูลค่าที่ตราไว้หน่วยละ 1,000 บาท และมักกำหนดวงเงินจองซื้อขั้นต่ำไว้ที่ 100,000 บาท ดังนั้นการทำบันได 5 ขั้น อาจต้องใช้เงินทุนเริ่มต้นประมาณ 500,000 บาทขึ้นไปครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page