ค่าครองชีพคือ จำนวนเงินหรือค่าใช้จ่ายทั้งหมดที่บุคคลหรือครอบครัวต้องจ่ายเพื่อซื้อสินค้าและบริการที่จำเป็นต่อการดำรงชีวิตขั้นพื้นฐานในช่วงเวลาและสถานที่หนึ่ง ๆ เช่น ค่าอาหาร ค่าที่อยู่อาศัย ค่าเดินทาง และค่ารักษาพยาบาล
ในทางเศรษฐศาสตร์มหภาค การเปลี่ยนแปลงของระดับค่าครองชีพเป็นดัชนีชี้วัดสำคัญที่สะท้อนถึงอำนาจการซื้อของประชาชน สภาพคล่องในระบบเศรษฐกิจ และส่งผลโดยตรงต่อการตัดสินใจดำเนินนโยบายการเงินของธนาคารกลาง บทความนี้อธิบายว่าค่าครองชีพหมายถึงอะไร วัดผลด้วยเครื่องมือใด แตกต่างจากเงินเฟ้ออย่างไร และส่งผลต่อการวางแผนลงทุนอย่างไรครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- ค่าครองชีพสะท้อนปริมาณเงินที่ต้องใช้เพื่อรักษาระดับการดำรงชีวิตขั้นพื้นฐานในชีวิตประจำวัน
- ดัชนีราคาผู้บริโภค (CPI) เป็นตัวชี้วัดหลักที่ภาครัฐใช้ติดตามการเปลี่ยนแปลงของราคาสินค้าและค่าครองชีพ
- ค่าครองชีพเป็นระดับค่าใช้จ่ายจริง ณ ช่วงเวลาหนึ่ง ส่วนเงินเฟ้อคืออัตราการเปลี่ยนแปลงของราคาสินค้าในเชิงเปอร์เซ็นต์
- ปัญหาค่าครองชีพสูงเกิดได้ทั้งจากแรงดันด้านต้นทุนการผลิต (Cost-push) และแรงดึงจากความต้องการซื้อ (Demand-pull)
- การเข้าใจแนวโน้มค่าครองชีพช่วยให้นักลงทุนปรับพอร์ตและเลือกสินทรัพย์ที่สามารถชนะอัตราเงินเฟ้อได้อย่างเหมาะสม
ค่าครองชีพคืออะไร?
ค่าครองชีพคือ ระดับค่าใช้จ่ายรวมที่จำเป็นต่อการคงมาตรฐานการดำรงชีวิตของประชาชนในแต่ละพื้นที่และแต่ละช่วงเวลา โดยรวมเอาค่าใช้จ่ายในสินค้าและบริการจำเป็นทั้งหมดที่มนุษย์ต้องใช้ในชีวิตประจำวันครับ
เมื่อระดับราคาสินค้าและบริการปรับตัวสูงขึ้นโดยที่รายได้เท่าเดิม ค่าครองชีพจะปรับตัวสูงขึ้นตาม ส่งผลให้อำนาจการซื้อ (Purchasing Power) ของเงินในมือผู้บริโภคลดลง ในทางกลับกัน หากราคาสินค้าปรับลดลงหรือรายได้โตทันการเพิ่มขึ้นของราคา ระดับค่าครองชีพที่แท้จริงก็จะทรงตัวหรือผ่อนคลายลง
กลไกและวิธีวัดค่าครองชีพผ่านดัชนีราคาผู้บริโภค (CPI)
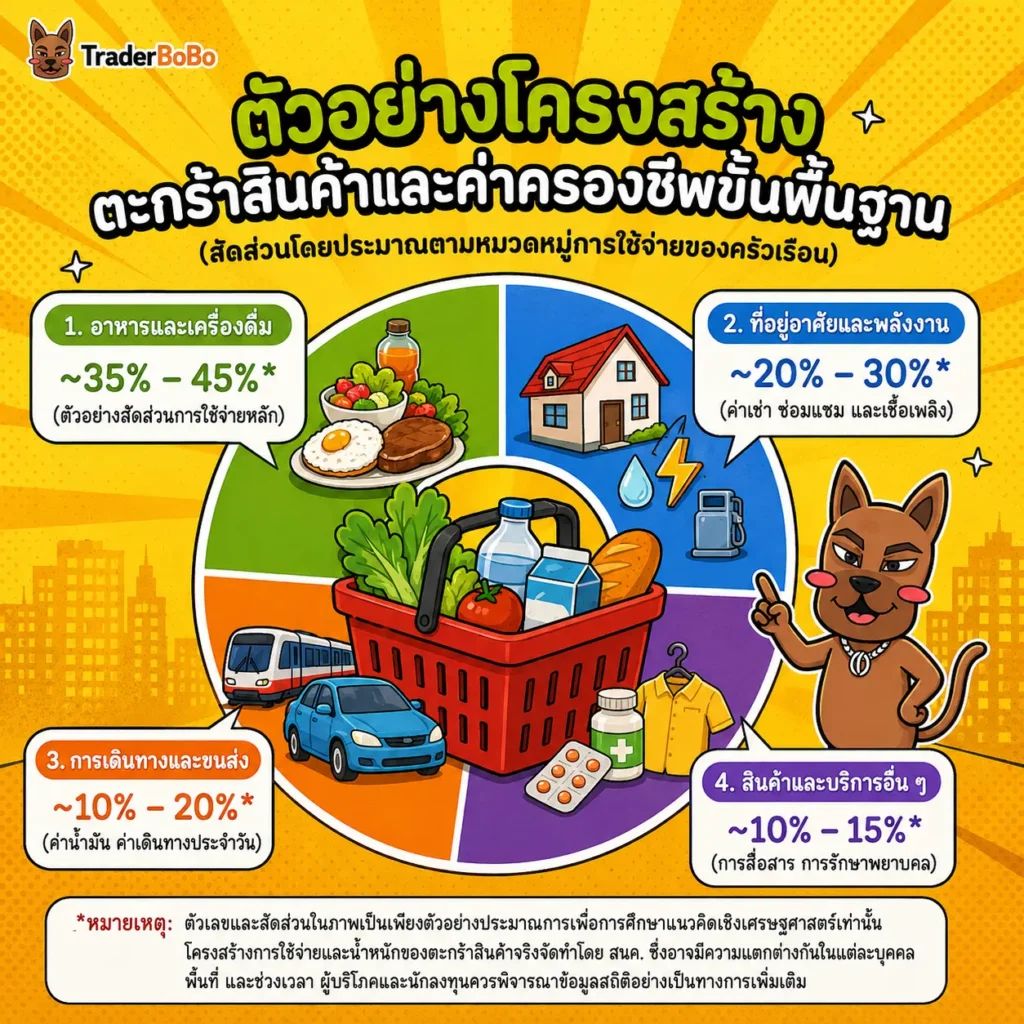
การวัดระดับการเปลี่ยนแปลงของค่าครองชีพในระดับประเทศไม่ได้ทำโดยการสุ่มถามรายบุคคล แต่ใช้วิธีคำนวณผ่าน ดัชนีราคาผู้บริโภค (Consumer Price Index: CPI) ซึ่งเป็นเครื่องมือทางสถิติที่รวบรวมราคาสินค้าและบริการที่ครัวเรือนทั่วไปซื้อเป็นประจำ
ในประเทศไทย ข้อมูลราคาสินค้าและบริการที่นำมาคำนวณจัดทำโดย สำนักงานนโยบายและยุทธศาสตร์การค้า (สนค.) ซึ่งจะจัดหมวดหมู่ออกเป็น “ตะกร้าสินค้าผู้บริโภค” โดยให้น้ำหนักแก่สินค้าตามความจำเป็น เช่น อาหารสด หมวดเคหสถาน พลังงาน และการเดินทาง หากใครอยาก ทำความเข้าใจดัชนีราคาผู้บริโภค (CPI) อย่างละเอียด สามารถศึกษาเพิ่มเติมได้ว่าตัวเลขนี้สะท้อนโครงสร้างราคาในตลาดอย่างไร
ทำไมตัวเลขนี้ถึงสำคัญต่อภาพรวมเศรษฐกิจและนโยบายการเงิน
ค่าครองชีพไม่ใช่แค่เรื่องของค่าใช้จ่ายส่วนตัว แต่เป็นตัวแปรหลักที่กำหนดพฤติกรรมการบริโภคของภาคประชาชน ซึ่งคิดเป็นสัดส่วนใหญ่ของผลิตภัณฑ์รวมในประเทศ (GDP)
- สะท้อนเสถียรภาพทางสังคม: หากค่าครองชีพพุ่งสูงขึ้นอย่างรวดเร็วโดยที่ค่าจ้างจริง (Real Wage) ไม่โตตาม จะเกิดปัญหาความเดือดร้อนในวงกว้างและลดทอนคุณภาพชีวิต
- เป็นเครื่องชี้นำนโยบายการเงิน: ธนาคารกลางทั่วโลกใช้ข้อมูลการเปลี่ยนแปลงราคาสินค้าและค่าครองชีพเพื่อประเมินภาวะเศรษฐกิจร้อนแรงเกินไปหรือไม่ นำไปสู่การตัดสินใจปรับขึ้นหรือลดอัตราดอกเบี้ยนโยบาย
- กำหนดการปรับค่าจ้างขั้นต่ำ: รัฐบาลและคณะกรรมการไตรภาคีใช้สถิติค่าครองชีพในแต่ละจังหวัดเป็นฐานในการพิจารณาปรับฐานค่าจ้างขั้นต่ำให้สอดคล้องกับความเป็นจริง
ค่าครองชีพกับเงินเฟ้อ ต่างกันอย่างไร?
ค่าครองชีพกับเงินเฟ้อต่างกันที่มิติของการวัด โดยค่าครองชีพคือ “ระดับเงินทุนที่ต้องใช้จ่ายจริง” ในชีวิตประจำวัน ส่วนอัตราเงินเฟ้อคือ “อัตราการเปลี่ยนแปลงในเชิงเปอร์เซ็นต์” ของระดับราคาสินค้าโดยรวมในช่วงเวลาหนึ่งครับ
แม้ว่าคำสองคำนี้มักจะถูกใช้คู่กันในข่าวเศรษฐกิจ แต่การแยกแยะความแตกต่างเชิงโครงสร้างจะช่วยให้นักลงทุนตีความตัวเลขเศรษฐกิจได้แม่นยำยิ่งขึ้น
ความเชื่อมโยงระหว่างอำนาจการซื้อที่ลดลงกับเงินเฟ้อ
เงินเฟ้อเป็นปัจจัยเร่งให้ค่าครองชีพสูงขึ้น เมื่อเกิดภาวะเงินเฟ้อ ราคาสินค้าในตะกร้าผู้บริโภคโดยรวมจะปรับตัวสูงขึ้น ทำให้เงินจำนวนเท่าเดิมซื้อสินค้าได้น้อยลง หรือที่เรียกว่าอำนาจการซื้อลดลง
ตัวอย่างเช่น หากปีนี้คุณใช้เงิน 100 บาทซื้ออาหารได้ 2 จาน แต่ในปีถัดไปเกิดเงินเฟ้อ 5% อาหาร 2 จานเดิมอาจมีราคาเพิ่มเป็น 105 บาท หมายความว่าค่าครองชีพในหมวดอาหารของคุณเพิ่มขึ้น 5 บาท และอำนาจการซื้อของเงิน 100 บาทเดิมของคุณลดลงนั่นเองครับ
การตีความตัวเลขเพื่อใช้วิเคราะห์ทิศทางเศรษฐกิจ
การพิจารณาเฉพาะตัวเลขเงินเฟ้ออย่างเดียวอาจไม่สะท้อนความเดือดร้อนที่แท้จริง เนื่องจากอัตราเงินเฟ้ออาจชะลอตัวลง (Disinflation) เช่น เงินเฟ้อลดลงจาก 5% เหลือ 2% แต่ระดับราคาสินค้าและค่าครองชีพยังคงค้างอยู่ในระดับสูง ไม่ได้ปรับลดลงตามอัตราเงินเฟ้อที่ชะลอตัวลง
| หัวข้อเปรียบเทียบ | ค่าครองชีพ (Cost of Living) | อัตราเงินเฟ้อ (Inflation Rate) |
| นิยามหลัก | ปริมาณเงินที่ต้องจ่ายจริงเพื่อรักษาสภาพการดำรงชีวิต | อัตราการเปลี่ยนแปลงราคาสินค้าเป็น % เทียบกับปีก่อน |
| หน่วยวัด | หน่วยเงินตรา (เช่น บาท, ดอลลาร์) หรือดัชนีเชิงปริมาณ | อัตราส่วนร้อยละ (Percentage %) |
| ประโยชน์การใช้งาน | ประเมินภาระค่าใช้จ่ายจริงและวางแผนงบประมาณส่วนบุคคล | วัดความร้อนแรงของเศรษฐกิจและใช้กำหนดนโยบายการเงิน |
| พฤติกรรมเมื่อเศรษฐกิจชะลอ | ราคาสินค้ามักติดลบยาก ระดับค่าครองชีพจึงมักค้างสูง | อัตราเติบโตชะลอลงได้เร็วเมื่อแรงส่งหมดลง |
ปัญหาค่าครองชีพสูง เกิดจากอะไร?
ปัญหาค่าครองชีพสูงเกิดจากการปรับตัวขึ้นของราคาสินค้าและบริการจำเป็นอย่างต่อเนื่อง ซึ่งมีสาเหตุหลักมาจากกลไกทางเศรษฐศาสตร์สองด้าน ได้แก่ แรงดันด้านต้นทุน และแรงดึงจากความต้องการซื้อครับ
เมื่อปัจจัยเหล่านี้เกิดขึ้นพร้อมกัน จะส่งผลกระทบเป็นวงกว้างต่อทั้งผู้ผลิตและผู้บริโภคในระบบเศรษฐกิจ
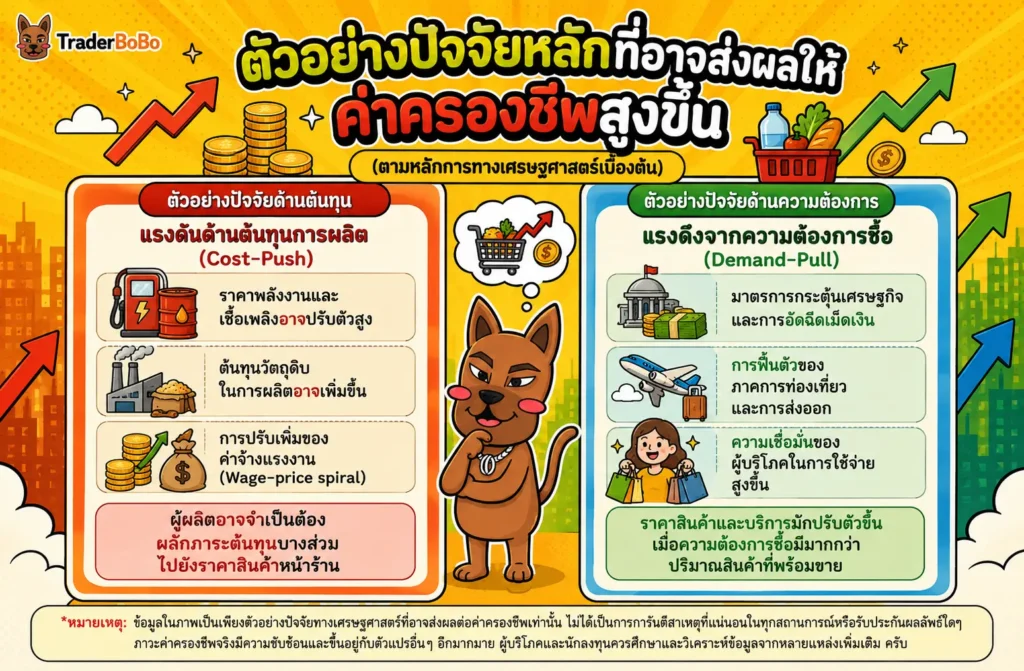
ปัจจัยด้านต้นทุน (Cost-push) และความต้องการซื้อ (Demand-pull)
- แรงดันด้านต้นทุน (Cost-push): เกิดจากต้นทุนการผลิตสินค้าเพิ่มขึ้น ทำให้ผู้ประกอบการต้องปรับราคาขายหน้าร้านขึ้นเพื่อรักษาอัตรากำไร สาเหตุสำคัญมาจาก:
- ราคาพลังงานและน้ำมันพุ่งสูง: พลังงานเป็นต้นทุนขนส่งและต้นทุนการผลิตหลักของทุกอุตสาหกรรม
- วัตถุดิบขาดแคลน: ปัญหาสงคราม ความขัดแย้งเชิงภูมิรัฐศาสตร์ หรือวิกฤตห่วงโซ่อุปทาน (Supply Chain)
- ค่าแรงปรับตัวสูงขึ้น: เมื่อต้นทุนแรงงานเพิ่มขึ้น ผู้ผลิตอาจผลักภาระบางส่วนมายังราคาขายสินค้า
- แรงดึงด้านความต้องการ (Demand-pull): เกิดขึ้นเมื่อความต้องการซื้อสินค้าและบริการในระบบเศรษฐกิจมีมากกว่าปริมาณสินค้าที่มีพร้อมขาย (Supply) เช่น การอัดฉีดเงินกระตุ้นเศรษฐกิจของภาครัฐ การฟื้นตัวของการท่องเที่ยวอย่างรวดเร็ว หรือการขยายตัวของสินเชื่อที่ทำให้ประชาชนมีกำลังซื้อเพิ่มขึ้นชั่วคราว
ผลกระทบต่อเนื่องต่อดัชนีความเชื่อมั่นของผู้บริโภคในระบบเศรษฐกิจ
เมื่อเกิดภาวะค่าครองชีพสูงขึ้นอย่างต่อเนื่องโดยที่รายได้ไม่ได้เพิ่มขึ้นตามอย่างเหมาะสม ประชาชนจะเริ่มระมัดระวังการใช้จ่าย ตัดลดสินค้าฟุ่มเฟือย และมุ่งเน้นเฉพาะสินค้าจำเป็น
การชะลอการใช้จ่ายนี้จะส่งผลโดยตรงให้ ติดตามดัชนีความเชื่อมั่นผู้บริโภค (internal link) ปรับตัวลดลง ซึ่งดัชนีดังกล่าวเป็นเครื่องชี้วัดล่วงหน้าถึงยอดขายของภาคธุรกิจ การลงทุนของภาคเอกชน และการเติบโตทางเศรษฐกิจในระยะถัดไป หากความเชื่อมั่นทรุดตัวลงยาวนาน อาจนำไปสู่ภาวะเศรษฐกิจชะลอตัวได้ครับ
ค่าครองชีพกระทบต่อการลงทุนอย่างไร?
ระดับค่าครองชีพและทิศทางราคาสินค้าส่งผลกระทบต่อตลาดการลงทุนอย่างมีนัยสำคัญ ผ่านการเปลี่ยนแปลงของอัตราดอกเบี้ย ต้นทุนของภาคธุรกิจ และผลตอบแทนที่แท้จริงของนักลงทุนครับ
นักลงทุนที่เข้าใจกลไกนี้จะสามารถปรับพอร์ตการลงทุนให้สอดคล้องกับสภาพเศรษฐกิจในแต่ละช่วงเวลาได้ดีกว่า
นโยบายการเงินของธนาคารกลางและการปรับอัตราดอกเบี้ย
เมื่อค่าครองชีพปรับตัวสูงขึ้นอย่างรวดเร็วจนเสี่ยงที่จะควบคุมยาก ธนาคารแห่งประเทศไทย และธนาคารกลางทั่วโลก อาจพิจารณาปรับขึ้นอัตราดอกเบี้ยนโยบายเพื่อชะลอความร้อนแรงของเศรษฐกิจ
การขึ้นอัตราดอกเบี้ยส่งผลกระทบต่อสินทรัพย์ทางการเงินดังนี้:
- ตราสารหนี้และพันธบัตร: ราคาพันธบัตรเดิมในตลาดจะปรับตัวลดลงเนื่องจากอัตราดอกเบี้ยใหม่สูงกว่า
- ตลาดหุ้น: ต้นทุนการเงินของบริษัทจดทะเบียนเพิ่มขึ้น ยอดขายอาจชะลอตัวลงจากกำลังซื้อที่หดตัว ส่งผลให้มูลค่าหุ้น (Valuation) ถูกกดดัน
- อสังหาริมทรัพย์: อัตราดอกเบี้ยบ้านที่สูงขึ้นลดกำลังซื้อของผู้บริโภคและเพิ่มต้นทุนการกู้ยืมของผู้พัฒนาโครงการ
การปรับพอร์ตเพื่อรับมือกับภาวะค่าครองชีพสูง
ในการบริหารเงินระยะยาว สิ่งสำคัญที่สุดคือการทำผลตอบแทนให้ชนะอัตราการเพิ่มขึ้นของค่าครองชีพ เพื่อรักษาอำนาจการซื้อของเงินทุนไว้
- หลีกเลี่ยงการถือเงินสดมากเกินไป: เงินสดในบัญชีออมทรัพย์ปกติจะสูญเสียมูลค่าที่แท้จริงเมื่อค่าครองชีพสูงขึ้น
- กระจายการลงทุนในสินทรัพย์โภคภัณฑ์: สินค้าโภคภัณฑ์ เช่น ทองคำ หรือกองทุนรวมที่ลงทุนในโครงสร้างพื้นฐาน มักมีความสามารถในการส่งผ่านราคาตามเงินเฟ้อได้ดี
- เลือกลงทุนในหุ้นโตดีที่มี pricing power: บริษัทที่มีแบรนด์แข็งแกร่งหรือผลิตสินค้าจำเป็น สามารถปรับราคาขายขึ้นตามต้นทุนได้โดยไม่เสียฐานลูกค้า
📢 Traderbobo แนะนำ
ตอนผมเริ่มวางแผนลงทุนใหม่ ๆ ความผิดพลาดที่ทำบ่อยคือการคิดว่าผลตอบแทน 3–4% จากเงินฝากหรือตราสารหนี้ระยะสั้นเพียงพอแล้ว (ตัวเลขนี้เป็นเพียงตัวอย่างประกอบในอดีต ไม่ใช่การรับประกันผลตอบแทนในอนาคต) โดยลืมหักค่าครองชีพและอัตราเงินเฟ้อออกไป
ทำให้มูลค่าเงินที่แท้จริงลดลงเรื่อย ๆ ครับ จริง ๆ แล้วผู้อ่านควรศึกษาและทดสอบการจัดพอร์ตกระจายความเสี่ยงด้วยตนเองตามความเหมาะสมและระดับความเสี่ยงที่รับได้ครับ
สรุปทำความเข้าใจค่าครองชีพเพื่อการวางแผนการเงิน
การติดตามความเคลื่อนไหวของค่าครองชีพไม่ใช่เรื่องของนักเศรษฐศาสตร์เท่านั้น แต่เป็นความรู้พื้นฐานที่สำคัญสำหรับทุกคนที่ต้องการปกป้องมูลค่าทรัพย์สินของตนเอง เมื่อราคาสินค้ามีแนวโน้มปรับตัวสูงขึ้น การพึ่งพาเพียงรายได้ทางเดียวหรือการฝากเงินสดไว้นอกระบบการลงทุนอาจไม่เพียงพอต่อการรักษาสภาพคล่องและมาตรฐานการชีวิตในระยะยาว
หากคุณต้องการวางแผนการลงทุนให้สอดรับกับสภาวะเศรษฐกิจมหภาค สามารถเริ่มต้นศึกษาเรื่องราวของเงินเฟ้อ กลไกการเกิด และวิธีเลือกสินทรัพย์ต่อสู้กับราคาสินค้าแพงได้เลยครับ
คำถามที่พบบ่อยเกี่ยวกับค่าครองชีพคืออะไร
ค่าครองชีพคืออะไร แตกต่างจากมาตรฐานการครองชีพหรือไม่?
ค่าครองชีพคือ ปริมาณเงินหรือค่าใช้จ่ายจริงที่ต้องใช้ในการซื้อสินค้าและบริการจำเป็นเพื่อการดำรงชีวิต ส่วนมาตรฐานการครองชีพ (Standard of Living) คือ ระดับความสุข ความสะดวกสบาย และคุณภาพชีวิตที่บุคคลได้รับ เช่น ความพร้อมด้านการศึกษา การสาธารณสุข และสิ่งแวดล้อมครับ
ดัชนีค่าครองชีพในไทย ใช้ข้อมูลจากหน่วยงานไหน?
หน่วยงานหลักที่รับผิดชอบรวบรวมและจัดทำดัชนีราคาผู้บริโภค (CPI) เพื่อใช้วัดการเปลี่ยนแปลงของค่าครองชีพในไทยคือ สำนักงานนโยบายและยุทธศาสตร์การค้า (สนค.) กระทรวงพาณิชย์ โดยมีการสำรวจราคาสินค้าเป็นประจำทุกเดือนทั่วประเทศ
ปัญหาค่าครองชีพสูงส่งผลต่อตลาดหุ้นและพอร์ตการลงทุนอย่างไร?
ค่าครองชีพสูงกดดันกำลังซื้อของผู้บริโภค ทำให้ยอดขายและกำไรของบริษัทจดทะเบียนชะลอตัว นอกจากนี้ ธนาคารกลางอาจขึ้นอัตราดอกเบี้ยเพื่อสกัดราคาสินค้า ส่งผลให้ต้นทุนทางการเงินของบริษัทสูงขึ้นและกดดันราคาหุ้นในระยะสั้น
เราสามารถใช้ดัชนีราคาผู้บริโภค (CPI) คาดการณ์ค่าครองชีพได้แม่นยำแค่ไหน?
ดัชนี CPI เป็นตัวแทนที่ดีในการชี้วัดแนวโน้มค่าครองชีพในภาพรวม แต่อาจมีความแตกต่างจากค่าครองชีพของแต่ละบุคคล เนื่องจากพฤติกรรม สัดส่วนการใช้จ่าย และพื้นที่อยู่อาศัยของแต่ละคนไม่เหมือนกับ “ตะกร้าสินค้าเฉลี่ย” ที่ภาครัฐใช้คำนวณครับ
หากค่าครองชีพพุ่งสูงขึ้น ธนาคารกลางมักจะรับมืออย่างไร?
ธนาคารกลางมักใช้นโยบายการเงินแบบเข้มงวด โดยการปรับขึ้นอัตราดอกเบี้ยนโยบายเพื่อลดปริมาณเงินหมุนเวียน ชะลอการกู้ยืมและการใช้จ่ายในระบบเศรษฐกิจ ซึ่งจะช่วยลดแรงดึงด้านความต้องการซื้อและดึงราคาสินค้าให้กลับเข้าสู่เสถียรภาพ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page