พันธบัตรรัฐบาล คือ ตราสารหนี้ระยะยาวที่ออกโดยกระทรวงการคลังในนามรัฐบาล เพื่อระดมทุนจากประชาชนและนักลงทุนไปใช้พัฒนาประเทศ โดยมีรัฐบาลรับประกันการชำระคืนเงินต้นและดอกเบี้ยตามกำหนดเวลา
ในการจัดพอร์ตการลงทุน พันธบัตรรัฐบาลถือเป็นสินทรัพย์ฐานที่มีความผันผวนต่ำและช่วยสร้างกระแสเงินสดได้อย่างสม่ำเสมอ บทความนี้อธิบายว่าพันธบัตรรัฐบาลคืออะไร กลไกการสร้างผลตอบแทน ความเสี่ยงที่ควรรู้ และความต่างจากตราสารหนี้ประเภทอื่นครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- พันธบัตรรัฐบาลคือตราสารหนี้ความเสี่ยงต่ำที่ออกโดยกระทรวงการคลัง มีรัฐบาลรับประกันการจ่ายดอกเบี้ยและเงินต้นตามกำหนด
- ผลตอบแทนหลักมาจากดอกเบี้ยหน้าตั๋ว (Coupon Rate) ที่จ่ายตามรอบงวด และกำไรจากส่วนต่างราคา (Capital Gain) หากนำไปขายในตลาดรอง
- แม้ความเสี่ยงในการผิดนัดชำระหนี้จะต่ำมาก แต่นักลงทุนยังต้องรับมือกับความเสี่ยงด้านอัตราดอกเบี้ยและเงินเฟ้อ
- พันธบัตรออมทรัพย์เป็นรูปแบบหนึ่งของพันธบัตรรัฐบาลที่ออกแบบมาให้ประชาชนรายย่อยเข้าถึงได้ง่ายด้วยวงเงินเริ่มต้นต่ำ
พันธบัตรรัฐบาล คืออะไร?
พันธบัตรรัฐบาล คือ ตราสารหนี้ประเภทหนึ่งที่ออกโดยหน่วยงานภาครัฐ เพื่อระดมเงินทุนจากนักลงทุนไปใช้ในกิจกรรมต่าง ๆ ของประเทศ โดยมีสัญญาการชำระคืนเงินต้นพร้อมดอกเบี้ยตามระยะเวลาที่กำหนดไว้อย่างชัดเจน
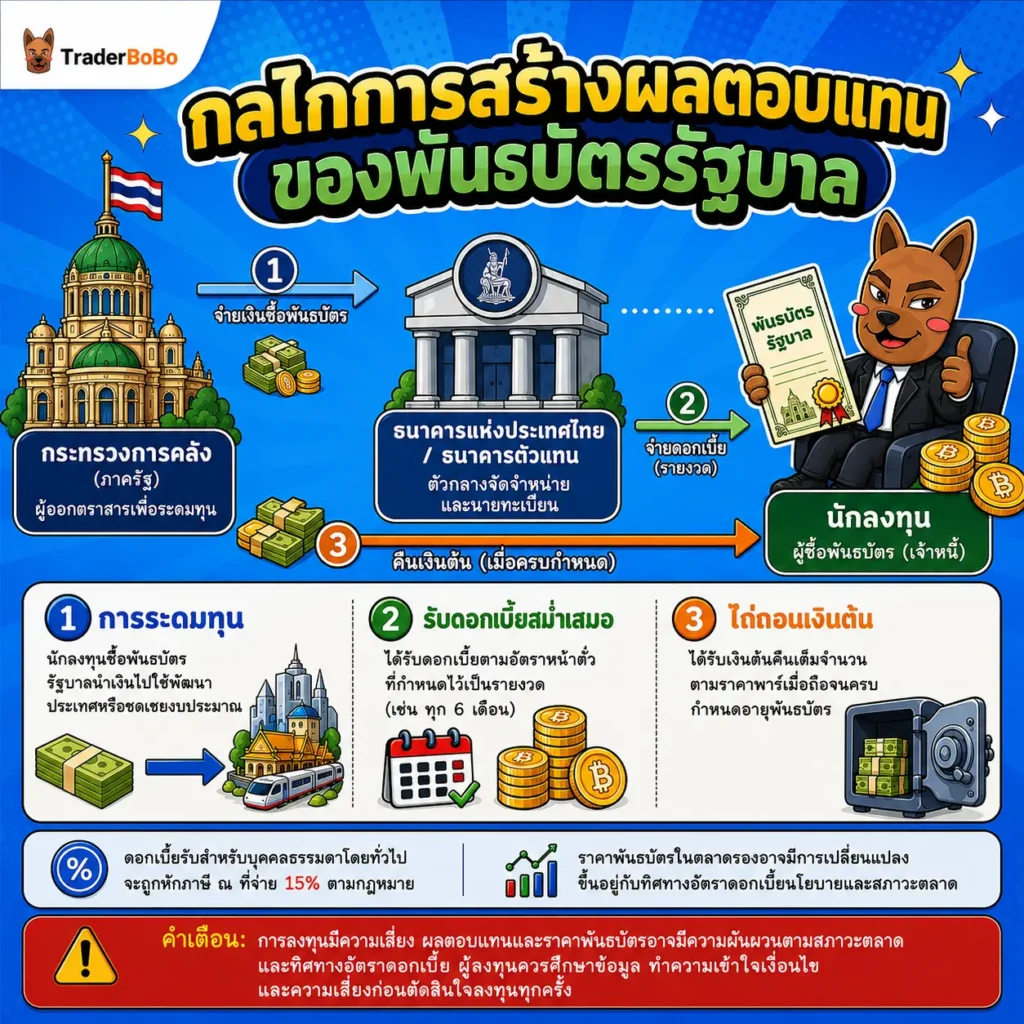
กลไกการทำงานของพันธบัตรรัฐบาล และบทบาทของกระทรวงการคลัง/ธนาคารแห่งประเทศไทย
กลไกของพันธบัตรรัฐบาลเริ่มต้นจากกระทรวงการคลังต้องการระดมทุนเพื่อนำไปใช้ในการพัฒนาโครงสร้างพื้นฐาน กระตุ้นเศรษฐกิจ หรือชดเชยการขาดดุลงบประมาณประจำปี รัฐบาลจึงออกตราสารหนี้เพื่อกู้ยืมเงินจากนักลงทุน โดยมีสถานะเป็น “ลูกหนี้” ขณะที่นักลงทุนที่ซื้อพันธบัตรจะมีสถานะเป็น “เจ้าหนี้” ของรัฐบาล
ในการดำเนินการประมูลและจัดจำหน่าย ธนาคารแห่งประเทศไทย (ธปท.) จะเข้ามาทำหน้าที่เป็นนายทะเบียนและตัวแทนการจ่ายเงินของรัฐบาล ซึ่งดูแลโดย ธนาคารแห่งประเทศไทย เพื่อกระจายตราสารหนี้เข้าสู่ระบบการเงิน นักลงทุนจะได้รับดอกเบี้ยตอบแทนตามระยะเวลาที่ระบุไว้ เช่น ทุก 6 เดือน และเมื่อถึงวันครบกำหนดไถ่ถอน (Maturity Date) รัฐบาลจะจ่ายเงินต้นคืนให้เต็มจำนวนตามราคาพาร์
โครงสร้างการจ่ายผลตอบแทน (ดอกเบี้ยหน้าตั๋ว / Coupon Rate) และเงินต้น
ผลตอบแทนพื้นฐานของพันธบัตรรัฐบาลประกอบด้วย 2 ส่วนหลัก ได้แก่
- ดอกเบี้ยหน้าตั๋ว (Coupon Rate): อัตราดอกเบี้ยที่กำหนดไว้ตั้งแต่แรกออกตราสาร โดยคำนวณเป็นเปอร์เซ็นต์ต่อปีจากมูลค่าพาร์ เช่น พันธบัตรมูลค่า 10,000 บาท ดอกเบี้ย 2.5% ต่อปี จะได้รับดอกเบี้ยปีละ 250 บาท โดยมักแบ่งจ่ายเป็นงวด ๆ เช่น ทุก 6 เดือน งวดละ 125 บาท
- เงินต้น (Principal / Par Value): จำนวนเงินที่รัฐบาลสัญญาจะชำระคืนเมื่อตราสารหมดอายุ โดยปกติจะมีราคาพาร์หน่วยละ 1,000 บาท หรือ 10,000 บาท ตามแต่ประเภทรุ่นที่เปิดจำหน่าย
พอเข้าใจแล้วว่าพันธบัตรรัฐบาล คืออะไร และมีโครงสร้างพื้นฐานอย่างไร ทีนี้มาดูกันว่าทำไมพันธบัตรรัฐบาลถึงถูกใช้เป็นสินทรัพย์หลักในการจัดพอร์ตครับ
ทำไมพันธบัตรรัฐบาลถึงสำคัญสำหรับพอร์ตการลงทุน?
พันธบัตรรัฐบาลมีความสำคัญในการจัดพอร์ตการลงทุนเนื่องจากเป็นสินทรัพย์ที่มีความผันผวนต่ำ ให้กระแสเงินสดสม่ำเสมอ และใช้อ้างอิงอัตราผลตอบแทนปราศจากความเสี่ยง (Risk-Free Rate) ของระบบการเงิน
การสร้างกระแสเงินสด (Cash Flow) และเป็นสินทรัพย์ฐานความเสี่ยงต่ำ (Risk-Free Rate Benchmark)
สำหรับนักลงทุนที่ต้องการกระแสเงินสดไหลเข้าพอร์ตอย่างสม่ำเสมอ เช่น ผู้ที่อยู่ในวัยเกษียณ หรือกองทุนรวมที่ต้องการลดความเสี่ยง พันธบัตรรัฐบาลทำหน้าที่เป็นแหล่งรายได้ที่แน่นอนจากการจ่ายดอกเบี้ยตามกำหนด การได้รับดอกเบี้ยเป็นงวดทำให้วางแผนการใช้จ่ายในอนาคตได้ง่าย
นอกจากนี้ อัตราผลตอบแทนพันธบัตรรัฐบาล (Bond Yield) ยังถูกใช้เป็นเกณฑ์อ้างอิงความเสี่ยงต่ำสุดของประเทศ นักลงทุนและสถาบันการเงินจะใช้ผลตอบแทนนี้เป็นฐานในการประเมินราคาและผลตอบแทนคาดหวังของสินทรัพย์อื่น ๆ เช่น หุ้นกู้เอกชน หุ้นทุน หรืออสังหาริมทรัพย์ หากสินทรัพย์ใดมีความเสี่ยงสูงกว่า ก็จะต้องให้ผลตอบแทนที่สูงกว่าพันธบัตรรัฐบาลเพื่อชดเชยความเสี่ยงนั้น
การกระจายความเสี่ยงร่วมกับสินทรัพย์อื่น และการคำนวณระยะเวลาคืนทุนด้วย กฎ 72
ในสภาวะที่ตลาดหุ้นมีความผันผวนสูง หรือเศรษฐกิจเผชิญภาวะถดถอย ราคาของพันธบัตรรัฐบาลมักจะมีทิศทางตรงกันข้ามหรือเคลื่อนไหวอิสระจากหุ้นทุน การแบ่งเงินลงทุนมาไว้ในพันธบัตรรัฐบาลจึงช่วยลดผลกระทบจากการขาดทุนหนักในพอร์ตโดยรวมได้อย่างมีประสิทธิภาพ
หากนักลงทุนต้องการวางแผนระยะยาว และคำนวณว่าต้องใช้เวลากี่ปีในการทำให้เงินลงทุนเติบโตเป็นเท่าตัวจากดอกเบี้ยพันธบัตร การนำอัตราผลตอบแทนคงที่มา คำนวณระยะเวลาเพิ่มเงินเป็นสองเท่าด้วยกฎ 72 จะช่วยให้เห็นภาพระยะเวลาการออมและการทบต้นของเงินทุนได้อย่างชัดเจนครับ
| คุณสมบัติ | พันธบัตรรัฐบาล | เงินฝากประจำ | หุ้นกู้เอกชน |
| ผู้ออกตราสาร | รัฐบาล / กระทรวงการคลัง | ธนาคารพาณิชย์ | บริษัทเอกชน |
| ระดับความเสี่ยง | ต่ำมาก (รัฐบาลรับประกัน) | ต่ำ (สถาบันคุ้มครองเงินฝาก) | ต่ำ ถึง สูง (ขึ้นกับอันดับเครดิต) |
| สภาพคล่อง | ปานกลาง (ขายในตลาดรองได้) | สูง (ถอนก่อนได้แต่อาจเสียดอกเบี้ย) | ปานกลาง ถึง ต่ำ |
| โอกาสผลตอบแทน | ต่ำ ถึง ปานกลาง (ตามดอกเบี้ยนโยบาย) | ต่ำ | ปานกลาง ถึง สูง (มี Credit Spread) |
ถัดจากบทบาทในพอร์ต เรามาเจาะลึกรายละเอียดเกี่ยวกับรูปแบบผลตอบแทนและความเสี่ยงที่มองข้ามไม่ได้กันครับ
รูปแบบผลตอบแทนและความเสี่ยงของพันธบัตรรัฐบาล
ผลตอบแทนของพันธบัตรรัฐบาลไม่ได้มีแค่ดอกเบี้ยรับรายงวดเท่านั้น แต่ยังรวมถึงโอกาสทำกำไรจากส่วนต่างราคาในตลาดรอง อย่างไรก็ตาม นักลงทุนยังต้องรับมือกับความเสี่ยงเชิงโครงสร้างบางประการ
ผลตอบแทนจากดอกเบี้ยคงที่ และกำไรจากส่วนต่างราคา (Capital Gain) ในตลาดรอง
นักลงทุนที่ถือพันธบัตรรัฐบาลสามารถสร้างผลตอบแทนได้ 2 ทาง ดังนี้
- ดอกเบี้ยรับรายงวด (Coupon Income): เป็นผลตอบแทนหลักที่แน่นอน เหมาะกับสายถือยาวจนครบกำหนดไถ่ถอน
- กำไรจากส่วนต่างราคา (Capital Gain): หากนักลงทุนไม่ต้องการถือจนครบกำหนด สามารถนำพันธบัตรไปขายเปลี่ยนมือในตลาดรองได้ หากอัตราดอกเบี้ยในตลาดปรับตัวลดลง ราคาพันธบัตรเดิมที่ให้ดอกเบี้ยสูงกว่าจะปรับตัวเพิ่มขึ้น ทำให้นักลงทุนสามารถขายพันธบัตรได้ในราคาที่สูงกว่าราคาที่ซื้อมา
ความเสี่ยงที่นักลงทุนต้องเจอ: ความเสี่ยงด้านอัตราดอกเบี้ย (Interest Rate Risk), เงินเฟ้อ, และสภาพคล่อง
แม้พันธบัตรรัฐบาลจะมีโอกาสผิดนัดชำระหนี้ต่ำมาก แต่การลงทุนยังมีความเสี่ยงด้านอื่น ๆ ที่ต้องพิจารณา:
- ความเสี่ยงด้านอัตราดอกเบี้ย (Interest Rate Risk): ราคาพันธบัตรในตลาดรองมีความสัมพันธ์ทิศทางตรงกันข้ามกับอัตราดอกเบี้ยนโยบาย หากดอกเบี้ยในตลาดปรับตัวสูงขึ้น ราคาพันธบัตรเดิมจะปรับตัวลดลง ทำให้อาจบันทึกขาดทุนทางบัญชีหรือขาดทุนจริงหากจำเป็นต้องขายก่อนครบกำหนด
- ความเสี่ยงด้านเงินเฟ้อ (Inflation Risk): หากอัตราดอกเบี้ยคงที่ของพันธบัตรต่ำกว่าอัตราเงินเฟ้อในอนาคต อำนาจการซื้อของเงินตอบแทนที่ได้รับจะลดลง (Real Yield ติดลบ)
- ความเสี่ยงด้านสภาพคล่อง (Liquidity Risk): การขายพันธบัตรรัฐบาลก่อนครบกำหนดในตลาดรองอาจใช้เวลา หรือได้ราคาที่ไม่สะท้อนมูลค่าที่แท้จริง หากช่วงเวลานั้นตลาดขาดสภาพคล่อง
| ทิศทางอัตราดอกเบี้ยนโยบาย | ราคาพันธบัตรในตลาดรอง | ผลกระทบต่อผู้ถือพันธบัตร |
| ดอกเบี้ยปรับตัวขึ้น | ราคาพันธบัตรปรับตัวลดลง | หากขายก่อนครบกำหนดอาจขาดทุน (Capital Loss) |
| ดอกเบี้ยคงที่ | ราคาพันธบัตรใกล้เคียงเดิม | ได้รับดอกเบี้ยตามปกติ ราคาเคลื่อนไหวแคบ |
| ดอกเบี้ยปรับตัวลดลง | ราคาพันธบัตรปรับตัวสูงขึ้น | มีโอกาสขายทำกำไรส่วนต่างราคา (Capital Gain) |
เมื่อเข้าใจผลตอบแทนและความเสี่ยงแล้ว คำถามที่หลายคนสงสัยคือ พันธบัตรรัฐบาลทั่วไปกับพันธบัตรออมทรัพย์ต่างกันอย่างไร มาดูคำตอบกันครับ
พันธบัตรออมทรัพย์ต่างจากพันธบัตรรัฐบาล ทั่วไปอย่างไร?
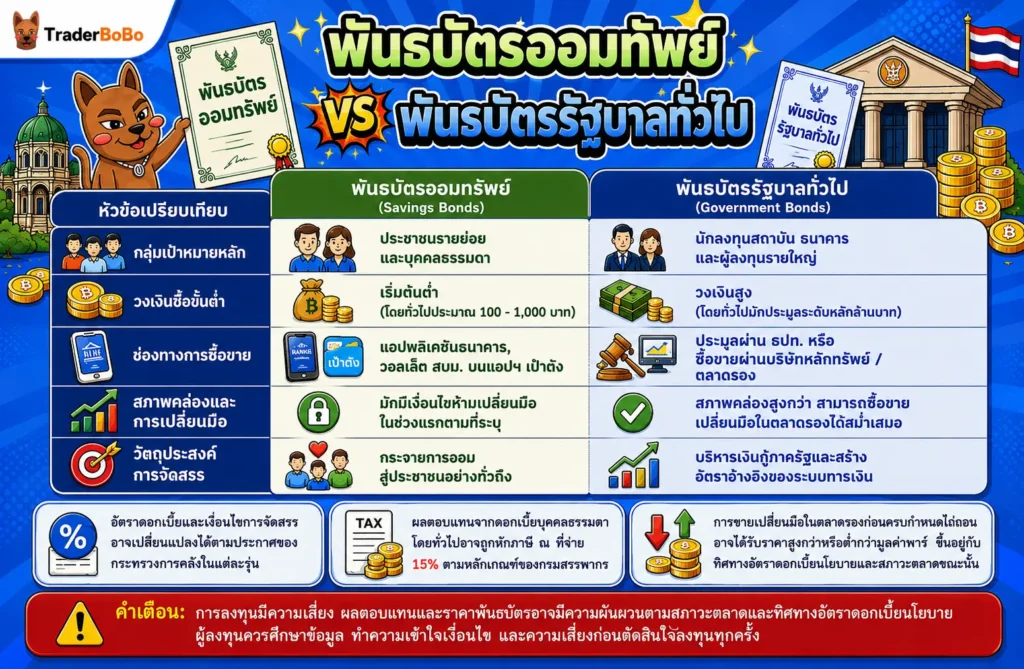
หลังจากทำความเข้าใจว่าพันธบัตรรัฐบาล คืออะไร กันไปแล้ว มาดูกันว่าพันธบัตรออมทรัพย์ต่างจากพันธบัตรรัฐบาลทั่วไปอย่างไร พันธบัตรออมทรัพย์ คือ พันธบัตรรัฐบาลรูปแบบหนึ่งที่ออกแบบมาเป็นพิเศษสำหรับประชาชนรายย่อย โดยลดวงเงินขั้นต่ำในการซื้อลง และจำกัดสิทธิ์การถือครองเฉพาะบุคคลธรรมดา
เจาะลึก พันธบัตรออมทรัพย์ สำหรับประชาชนรายย่อย และช่องทางซื้อขาย (แอปพลิเคชัน/วอลเล็ต สบม.)
พันธบัตรออมทรัพย์ถูกสร้างขึ้นเพื่อส่งเสริมการออมของประชาชน โดยมีจุดเด่นคือวงเงินเริ่มต้นในการซื้อต่ำมาก บางรุ่นเริ่มเพียง 100 บาท หรือ 1,000 บาท ทำให้ผู้ลงทุนรายย่อยเข้าถึงได้ง่าย ต่างจากพันธบัตรรัฐบาลรุ่นปกติที่มักประมูลในระดับสถาบันด้วยวงเงินหลักล้านบาท
ปัจจุบันการซื้อขายพันธบัตรออมทรัพย์ทำได้สะดวกผ่านระบบออนไลน์ ภายใต้การกำกับดูแลของ สำนักงาน ก.ล.ต. ที่ช่วยให้ประชาชนจองซื้อผ่านแอปพลิเคชันของธนาคารพาณิชย์ หรือผ่านวอลเล็ต สบม. (สะสมบอนด์มาร์เก็ต) บนแอปพลิเคชันเป๋าตังได้อย่างรวดเร็ว
เปรียบเทียบความแตกต่างด้านวงเงินจัดสรร และความสามารถในการเปลี่ยนมือกับ หุ้นกู้ เอกชน
พันธบัตรออมทรัพย์มักกำหนดเพดานการซื้อสูงสุดต่อคนไว้เพื่อกระจายให้ประชาชนอย่างทั่วถึง และมีเงื่อนไขห้ามเปลี่ยนมือในช่วงระยะเวลาแรก (เช่น 3–6 เดือนแรก) หลังจากนั้นจึงจะนำไปขายคืนให้ธนาคารตัวแทนหรือเสนอขายในตลาดรองได้
หากนักลงทุนพิจารณาเพิ่มผลตอบแทนในพอร์ตตราสารหนี้ การทำความเข้าใจความเสี่ยงของหุ้นกู้เอกชนจะช่วยให้เห็นข้อเปรียบเทียบชัดเจนขึ้น แม้หุ้นกู้เอกชนจะเสนออัตราดอกเบี้ยที่สูงกว่าพันธบัตรรัฐบาลอย่างเห็นได้ชัด แต่ก็แลกมาด้วยความเสี่ยงในการผิดนัดชำระหนี้ (Credit Risk) ที่ขึ้นอยู่กับความมั่นคงของบริษัทเอกชนผู้ออกหุ้นกู้นั้น ๆ
สรุปพันธบัตรรัฐบาล คืออะไร แนวทางการจัดพอร์ตความเสี่ยงต่ำ
สรุปแล้ว พันธบัตรรัฐบาล คืออะไร ในมุมมองของนักลงทุนมือใหม่? คือเครื่องมือการลงทุนฐานรากที่มีความมั่นคงสูง เหมาะสำหรับนักลงทุนที่ต้องการปกป้องเงินต้น ได้รับกระแสเงินสดจากดอกเบี้ยอย่างสม่ำเสมอ และใช้กระจายความเสี่ยงให้แก่พอร์ตการลงทุนรวม แม้ผลตอบแทนอาจไม่สูงเท่าสินทรัพย์เสี่ยงอย่างหุ้นหรือคริปโทเคอร์เรนซี แต่การเข้าใจกลไกราคาและความเสี่ยงด้านอัตราดอกเบี้ย จะช่วยให้นักลงทุนวางแผนจัดสรรเงินออมได้อย่างมีประสิทธิภาพครับ
คำถามที่พบบ่อยเกี่ยวกับ พันธบัตรรัฐบาล คืออะไร
ดอกเบี้ยพันธบัตรรัฐบาล เสียภาษีไหม และถูกหัก ณ ที่จ่ายเท่าไหร่?
ดอกเบี้ยพันธบัตรรัฐบาลสำหรับบุคคลธรรมดาต้องเสียภาษีเงินได้ โดยจะถูกหักภาษี ณ ที่จ่ายในอัตราร้อยละ 15 ของดอกเบี้ยที่ได้รับ ทั้งนี้ ผู้ลงทุนมีสิทธิ์เลือกใช้สิทธิ์ Final Tax โดยไม่ต้องนำดอกเบี้ยดังกล่าวไปรวมคำนวณเป็นรายได้เพื่อเสียภาษีประจำปี หากอัตราภาษีฐานสุดท้ายของผู้ลงทุนสูงกว่า 15% สามารถตรวจสอบหลักเกณฑ์เพิ่มเติมได้ที่ กรมสรรพากร โดยตรงครับ
ถือพันธบัตรรัฐบาลจนครบกำหนดไถ่ถอน มีโอกาสขาดทุนไหม?
หากนักลงทุนถือกรรมสิทธิ์พันธบัตรรัฐบาลไปจนครบกำหนดไถ่ถอนตามสัญญา จะได้รับเงินต้นคืนเต็มจำนวน 100% ตามราคาพาร์ พร้อมดอกเบี้ยรับตามที่กำหนดไว้ จึงมีความเสี่ยงขาดทุนเงินต้นในระดับต่ำมาก เว้นแต่กรณีที่นักลงทุนตัดสินใจขายพันธบัตรก่อนครบกำหนดในตลาดรองช่วงที่อัตราดอกเบี้ยปรับตัวสูงขึ้น หรือผลตอบแทนที่ได้รับเติบโตช้ากว่าอัตราเงินเฟ้อในระยะยาว
พันธบัตรออมทรัพย์ กับ พันธบัตรรัฐบาลทั่วไป เหมือนกันหรือไม่?
พันธบัตรออมทรัพย์คือพันธบัตรรัฐบาลประเภทหนึ่ง แต่ต่างกันที่กลุ่มเป้าหมายและเงื่อนไข พันธบัตรออมทรัพย์เน้นจำหน่ายให้แก่ประชาชนรายย่อย มีวงเงินเริ่มต้นซื้อขั้นต่ำน้อยกว่า (เช่น 100 บาท) ขณะที่พันธบัตรรัฐบาลทั่วไปมักเน้นประมูลในกลุ่มนักลงทุนสถาบัน ธนาคาร หรือกองทุน ด้วยวงเงินต่อรายการที่สูงกว่า และมีสภาพคล่องในการเปลี่ยนมือในตลาดรองสูงกว่า
หากต้องการขายพันธบัตรรัฐบาลก่อนครบกำหนด สามารถทำได้อย่างไร?
ผู้ถือพันธบัตรรัฐบาลสามารถขายก่อนครบกำหนดได้โดยนำไปเสนอขายในตลาดรองผ่านธนาคารพาณิชย์ที่เป็นตัวแทนจำหน่าย บริษัทหลักทรัพย์ หรือขายผ่านฟีเจอร์ตลาดรองบนแอปพลิเคชันอย่างวอลเล็ต สบม. ทั้งนี้ ราคาขายจะขึ้นอยู่กับอัตราดอกเบี้ยนโยบายและสภาวะตลาด ณ ขณะนั้น ซึ่งอาจได้ราคาสูงกว่าหรือต่ำกว่าราคาพาร์ที่ซื้อมา
อัตราดอกเบี้ยนโยบายปรับขึ้น จะส่งผลอย่างไรต่อราคาพันธบัตรรัฐบาล?
เมื่ออัตราดอกเบี้ยนโยบายปรับตัวสูงขึ้น ราคาของพันธบัตรรัฐบาลเดิมที่หมุนเวียนอยู่ในตลาดรองจะปรับตัวลดลง เนื่องจากพันธบัตรรุ่นใหม่ที่ออกสู่ตลาดจะให้ดอกเบี้ยที่สูงกว่า ทำให้นักลงทุนต้องการขายพันธบัตรรุ่นเดิมเพื่อย้ายเงินไปลงทุนในรุ่นใหม่ อย่างไรก็ดี หากผู้ถือพันธบัตรเดิมเลือกถือจนครบกำหนดไถ่ถอน ก็ยังคงได้รับดอกเบี้ยและเงินต้นครบถ้วนตามสัญญาเดิม
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page