Beta หุ้น คือ ค่าสัมประสิทธิ์ทางสถิติที่ใช้วัดระดับความผันผวนของราคาหุ้นเมื่อเทียบกับการเคลื่อนไหวของดัชนีตลาดหุ้นโดยรวม ทำหน้าที่เป็นเครื่องมือประเมินความเสี่ยงเชิงระบบ (Systematic Risk) เพื่อให้นักลงทุนเข้าใจว่าหุ้นตัวนั้นมีความไวต่อสภาวะตลาดมากน้อยเพียงใด
ในการบริหารพอร์ตการลงทุนอย่างมืออาชีพ การเลือกหุ้นไม่ได้ดูเพียงแค่ปัจจัยพื้นฐานหรือผลกำไรของบริษัทเท่านั้น การอ่านค่า Beta ช่วยให้นักลงทุนสามารถจัดสัดส่วนสินทรัพย์ วางแผนรับมือความผันผวน และปรับแต่งความเสี่ยงของพอร์ตให้สอดคล้องกับเป้าหมายทางการเงินได้อย่างเหมาะสมครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Beta หุ้น เป็นตัวเลขสถิติที่วัดความผันผวนของราคาหุ้นเทียบกับดัชนีอ้างอิง เช่น SET Index
- ค่า Beta มากกว่า 1 หมายถึง หุ้นมีความผันผวนสูงกว่าตลาด ส่วน Beta น้อยกว่า 1 หมายถึง ความผันผวนต่ำกว่าตลาด
- ความเสี่ยงเชิงระบบ (Systematic Risk) ไม่สามารถลดลงได้ด้วยการกระจายหุ้น แต่รับมือได้ด้วยการเลือกค่า Beta ที่เหมาะสม
- การคำนวณ Beta อิงจากข้อมูลสถิติในอดีต นักลงทุนจึงต้องใช้ร่วมกับปัจจัยพื้นฐานและเครื่องมือวัดความเสี่ยงอื่น ๆ
Beta หุ้น คืออะไร?
Beta หุ้น คือ ตัวเลขทางสถิติที่บอกความสัมพันธ์ระหว่างอัตราผลตอบแทนของหุ้นตัวใดตัวหนึ่ง กับอัตราผลตอบแทนของดัชนีตลาดหุ้นอ้างอิง (เช่น SET Index ในประเทศไทย) ค่า Beta ทำหน้าที่เป็นตัววัดว่า เมื่อตลาดเคลื่อนไหวไปในทิศทางใดทิศทางหนึ่ง ราคาของหุ้นตัวนั้นมีแนวโน้มจะเปลี่ยนแปลงไปในทิศทางเดียวกันด้วยขนาดเท่าใด
การทำความเข้าใจค่า Beta ช่วยให้นักลงทุนประเมินพฤติกรรมราคาหุ้นในสภาวะตลาดต่าง ๆ ได้ชัดเจนขึ้น ซึ่งหลักเกณฑ์และการเผยแพร่ข้อมูลการลงทุนในประเทศไทยอยู่ภายใต้การกำกับดูแลของ สำนักงาน ก.ล.ต. เพื่อส่งเสริมความเข้าใจเรื่องความเสี่ยงที่ถูกต้องก่อนการตัดสินใจลงทุนครับ
หลักการและแนวคิดพื้นฐานเรื่องความผันผวนเทียบกับตลาด
โดยทั่วไป ค่า Beta ของดัชนีตลาดหุ้นทั้งหมดจะถูกกำหนดให้มีค่าเท่ากับ 1.0 เสมอ หากหุ้นตัวใดมีค่า Beta เท่ากับ 1.0 พอดี หมายความว่า โดยเฉลี่ยแล้วราคาหุ้นตัวนั้นจะเคลื่อนไหวไปในทิศทางเดียวและมีขนาดความผันผวนเท่ากับตลาดพอดี เช่น หาก SET Index ปรับตัวขึ้น 10% ราคาหุ้นก็มีแนวโน้มปรับตัวขึ้นประมาณ 10% เช่นกัน
แต่ถ้า Beta ไม่ใช่ 1.0 ก็แปลว่าหุ้นตัวนั้นตอบสนองต่อตลาดไม่เท่ากับตลาดแล้วครับ อาจแกว่งแรงกว่า หรือนิ่งกว่าตลาดก็ได้ ซึ่งเดี๋ยวเราจะไปดูกันว่าแต่ละช่วงตัวเลขบอกอะไรเรา
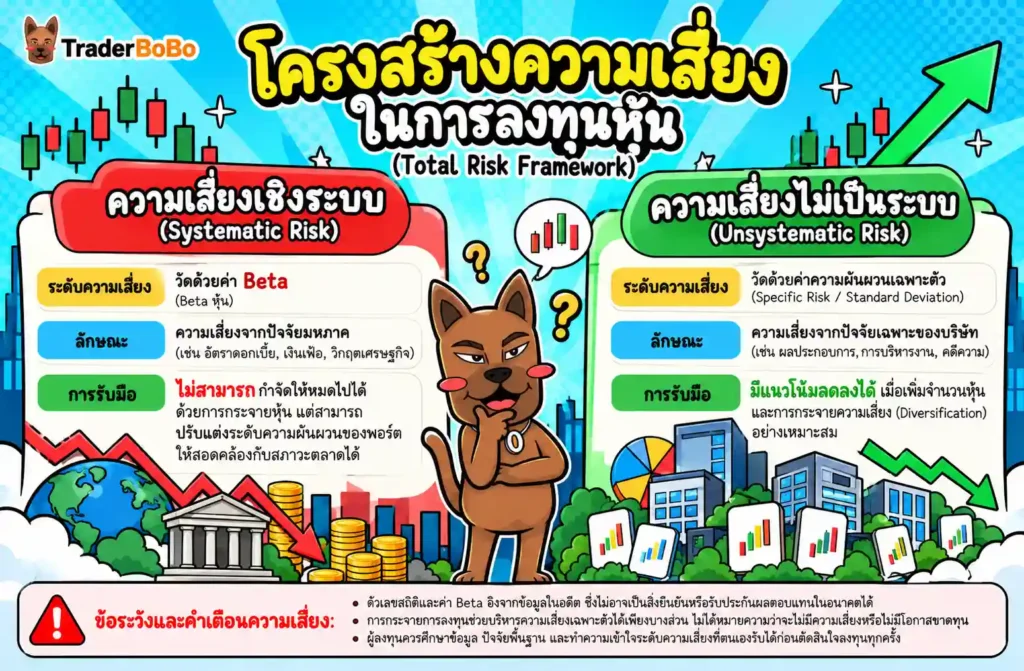
การแบ่งประเภทความเสี่ยง: Systematic Risk vs Unsystematic Risk
ในการลงทุนในตลาดหุ้น ความเสี่ยงรวม (Total Risk) แบ่งออกเป็น 2 ประเภทหลัก ซึ่งมีบทบาทและแนวทางรับมือที่แตกต่างกันสิ้นเชิง:
- Systematic Risk (ความเสี่ยงเชิงระบบ): ความเสี่ยงที่เกิดจากปัจจัยระดับมหภาค เช่น อัตราดอกเบี้ย เงินเฟ้อ หรือวิกฤตเศรษฐกิจ เป็นความเสี่ยงที่กระทบหุ้นทุกตัวในตลาด และไม่สามารถกำจัดให้หมดไปได้ด้วยการกระจายความเสี่ยง (Diversification) ซึ่งค่า Beta หุ้น คือ เครื่องมือที่ใช้วัดความเสี่ยงประเภทนี้โดยตรง
- Unsystematic Risk (ความเสี่ยงไม่เป็นระบบ): ความเสี่ยงที่เกิดจากปัจจัยเฉพาะตัวของบริษัท เช่น การบริหารจัดการ ยอดขาย หรือการฟ้องร้อง ความเสี่ยงส่วนนี้สามารถลดลงจนเกือบเป็นศูนย์ได้ด้วยการจัดพอร์ตกระจายหุ้นหลาย ๆ ตัว
| ประเภทความเสี่ยง | สาเหตุหลัก | การกระจายความเสี่ยง (Diversification) | เครื่องมือวัดความเสี่ยง |
| Systematic Risk | ดอกเบี้ย, เงินเฟ้อ, วิกฤตเศรษฐกิจ | ไม่สามารถ กำจัดได้หมด | ค่า Beta |
| Unsystematic Risk | การบริหาร, ผลประกอบการบริษัท | สามารถ ลดลงได้ด้วยการเพิ่มจำนวนหุ้น | ความผันผวนเฉพาะตัว (Idiosyncratic Volatility) |
วิธีอ่านค่า Beta หุ้น และการตีความตัวเลข
เมื่อเข้าใจแล้วว่า Beta หุ้น คือ ตัววัดความไวของราคาหุ้นต่อตลาด ขั้นต่อไปคือการอ่านตัวเลขให้ถูก เพราะค่า Beta ไม่ได้บอกแค่ว่าสูงหรือต่ำ แต่ตัวเลขแต่ละระดับยังบอกพฤติกรรมราคาหุ้นที่แตกต่างกันอย่างสิ้นเชิงครับ การเช็กข้อมูลราคาและสถิติรายตัวสามารถดูได้จากระบบของ ตลาดหลักทรัพย์แห่งประเทศไทย ซึ่งมีข้อมูลค่า Beta อัปเดตให้นักลงทุนใช้วิเคราะห์
Beta > 1, Beta = 1, Beta < 1 และ Beta < 0 หมายถึงอะไร
นักลงทุนสามารถตีความหมายของค่า Beta หุ้น ได้ตามกลุ่มตัวเลขหลัก ๆ ดังนี้:
- Beta > 1.0 (หุ้นผันผวนสูงกว่าตลาด): เช่น ค่า Beta เท่ากับ 1.5 หมายความว่า หากตลาดปรับตัวขึ้น 10% ราคาหุ้นมีแนวโน้มปรับตัวขึ้นประมาณ 15% แต่ในทางกลับกัน หากตลาดปรับตัวลง 10% ราคาหุ้นก็มีโอกาสร่วงลงถึง 15% เช่นกัน หุ้นกลุ่มนี้มักเป็นหุ้นเติบโตสูง (Growth Stock) หุ้นเทคโนโลยี หรือหุ้นกลุ่มวัฏจักร
- Beta = 1.0 (หุ้นผันผวนเท่ากับตลาด): ราคาหุ้นเคลื่อนไหวตามดัชนีตลาดในสัดส่วนที่ใกล้เคียงกัน มักเป็นหุ้นขนาดใหญ่ที่มีน้ำหนักมากในดัชนี (SET50)
- Beta ระหว่าง 0 ถึง 1.0 (หุ้นผันผวนต่ำกว่าตลาด): เช่น ค่า Beta เท่ากับ 0.6 หากตลาดปรับขึ้นหรือลง 10% ราคาหุ้นจะขยับเพียงแค่ 6% โดยประมาณ หุ้นกลุ่มนี้มักเป็นหุ้นตั้งรับ (Defensive Stock) เช่น หุ้นโรงพยาบาล หุ้นสาธารณูปโภค หรือหุ้นที่มีปันผลสม่ำเสมอ
- Beta = 0 (ราคาไม่ผันผวนตามตลาด): สินทรัพย์ที่แทบไม่มีความสัมพันธ์กับการเคลื่อนไหวของตลาดหุ้น ตัวอย่างที่ใช้ในทางทฤษฎีคือเงินสด หรือตั๋วเงินคลังระยะสั้น (T-Bill) ซึ่งถือเป็นสินทรัพย์ปลอดความเสี่ยงในโมเดล CAPM ส่วนพันธบัตรรัฐบาลระยะยาวมักมีค่า Beta ต่ำ แต่ไม่ได้เท่ากับศูนย์เสมอไปครับ
- Beta < 0 (ราคาเคลื่อนไหวสวนทางกับตลาด): เช่น ค่า Beta เท่ากับ -0.5 หากตลาดปรับตัวลง ราคาหุ้นกลับปรับตัวขึ้น สินทรัพย์ประเภทนี้หาได้ยากในหุ้นรายตัว แต่อาจพบในกองทุนอินเวิร์ส (Inverse Fund) หรือสินทรัพย์หลบภัยบางชนิด
| ระดับค่า Beta | ลักษณะการเคลื่อนไหวของราคา | ระดับความเสี่ยง | ตัวอย่างกลุ่มอุตสาหกรรม/สินทรัพย์ |
| Beta > 1.5 | ผันผวนสูงมาก ขยับแรงกว่าตลาด | สูง | เทคโนโลยี, ชิ้นส่วนอิเล็กทรอนิกส์, พัฒนาอสังหาริมทรัพย์ |
| Beta 1.0 – 1.5 | ผันผวนมากกว่าตลาดเล็กน้อย | ปานกลาง-สูง | การเงิน, พาณิชย์, พลังงาน |
| Beta = 1.0 | เคลื่อนไหวไปตามดัชนีตลาด | ปานกลาง | หุ้นบิ๊กแคปขนาดใหญ่ใน SET50 |
| Beta 0 – 0.9 | ผันผวนน้อยกว่าตลาด ทนทานช่วงตลาดหมี | ต่ำ-ปานกลาง | โรงพยาบาล, โรงไฟฟ้า, สินค้าอุปโภคบริโภค |
| Beta < 0 | เคลื่อนไหวทิศทางตรงข้ามกับตลาด | เฉพาะตัว | Inverse ETF, สินทรัพย์ป้องกันความเสี่ยง |
หมายเหตุ: ตารางนี้เป็นตัวอย่างเชิงแนวคิดเพื่อให้เห็นภาพเท่านั้น ค่า Beta จริงของหุ้นแต่ละตัวในกลุ่มเดียวกันอาจแตกต่างกันมาก และเปลี่ยนไปตามช่วงเวลาและดัชนีอ้างอิงที่ใช้คำนวณ ควรตรวจสอบค่าล่าสุดของหุ้นรายตัวจากข้อมูลของตลาดหลักทรัพย์แห่งประเทศไทยก่อนใช้งานครับ
สูตรคำนวณ Beta หุ้น และวิธีหาค่าในเชิงสถิติ
ในทางสถิติ Beta หุ้น คือ ผลลัพธ์จากการเปรียบเทียบความสัมพันธ์ของผลตอบแทนหุ้นรายตัวกับผลตอบแทนของดัชนีตลาดอ้างอิงในช่วงเวลาหนึ่ง (เช่น ย้อนหลัง 2 ปี หรือ 5 ปี โดยใช้ข้อมูลรายวันหรือรายสัปดาห์)
สูตรคำนวณ Beta จาก Covariance และ Variance
สูตรทางสถิติพื้นฐานในการหาค่า Beta เขียนได้ดังนี้:
Beta = Covariance(Ri, Rm) / Variance(Rm)
โดยมีองค์ประกอบดังนี้:
- Covariance(Ri, Rm): ความแปรปรวนร่วมระหว่างอัตราผลตอบแทนของหุ้น (Ri) และอัตราผลตอบแทนของตลาด (Rm) ซึ่งวัดว่าทั้งสองสิ่งเคลื่อนไหวไปในทิศทางเดียวกันมากน้อยเพียงใด
- Variance(Rm): ความแปรปรวนของอัตราผลตอบแทนของตลาด ซึ่งวัดระดับการกระจายตัวของผลตอบแทนตลาด
นอกจากนี้ ในทางปฏิบัติ ค่า Beta สามารถหาได้จากค่าความสัมพันธ์ (Correlation Coefficient) คูณด้วยอัตราส่วนของส่วนเบี่ยงเบนมาตรฐาน (Standard Deviation) ดังนี้:
Beta = Correlation(i, m) × (Standard Deviation of Stock / Standard Deviation of Market)
ข้อจำกัดของการคำนวณ Beta จากข้อมูลในอดีต
สูตรอาจดูแม่นเป๊ะ แต่ผมอยากให้จำไว้ข้อหนึ่งครับ ค่า Beta ที่เราเห็นในแอปหรือเว็บไซต์ คำนวณจากราคาในอดีตทั้งหมด เวลาเอามาใช้จึงต้องรู้ข้อจำกัดเหล่านี้ไว้ด้วย:
- โครงสร้างธุรกิจเปลี่ยนไป: หากบริษัทเปลี่ยนรูปแบบธุรกิจ มีการควบรวมกิจการ หรือเปลี่ยนโครงสร้างหนี้สิน ค่า Beta ในอดีตอาจใช้ทำนายอนาคตไม่ได้
- ความยาวของช่วงเวลาที่ใช้คำนวณ: การใช้ข้อมูลย้อนหลัง 1 ปี 3 ปี หรือ 5 ปี อาจให้ค่า Beta ที่แตกต่างกันอย่างสิ้นเชิง
- การเปลี่ยนแปลงของสภาวะตลาด: ในช่วงวิกฤต หุ้น Beta ต่ำบางตัวอาจมีความผันผวนพุ่งสูงขึ้นกะทันหันเนื่องจากขาดสภาพคล่อง
การประเมินความเสี่ยงพอร์ตด้วย Modern Portfolio Theory และ Sharpe Ratio
การใช้ค่า Beta หุ้น ไม่ได้จำกัดอยู่แค่การวิเคราะห์หุ้นรายตัว แต่มีความสำคัญอย่างยิ่งเมื่อนำมาประยุกต์ใช้ในการจัดพอร์ตการลงทุนโดยรวม
บทบาทของ Beta ใน Modern Portfolio Theory (MPT) และ CAPM
ในทฤษฎีพอร์ตการลงทุนสมัยใหม่ หรือแนวคิด Modern Portfolio Theory นั้น Beta หุ้น คือ หัวใจสำคัญของแบบจำลองการประเมินราคาสินทรัพย์ทุน (Capital Asset Pricing Model หรือ CAPM) ซึ่งใช้คำนวณผลตอบแทนที่คาดหวังของสินทรัพย์จากระดับความเสี่ยงเชิงระบบ
ตามโมเดล CAPM หากนักลงทุนเลือกลงทุนในหุ้นที่มีค่า Beta สูง นักลงทุนควรได้รับผลตอบแทนชดเชยที่สูงขึ้นตามความเสี่ยงที่เพิ่มขึ้น เพื่อความคุ้มค่าในการถือครองสินทรัพย์นั้น
การใช้ค่า Beta ร่วมกับ Sharpe Ratio ในการประเมินผลตอบแทนปรับด้วยความเสี่ยง
ถ้าดู Beta อย่างเดียว เราจะรู้แค่ว่าหุ้นตัวนั้นแกว่งแรงแค่ไหน แต่ยังไม่รู้ว่าแกว่งแรงแล้วคุ้มหรือเปล่าครับ ดังนั้น นักลงทุนจึงนิยมใช้ Beta ควบคู่ไปกับ Sharpe Ratio เพื่อประเมินว่า พอร์ตการลงทุนสร้างผลตอบแทนส่วนเกินได้ดีแค่ไหนเมื่อเทียบกับความเสี่ยงรวมที่ได้รับ
- Beta: บอกว่าพอร์ตผันผวนตามตลาดแค่ไหน (วัดเฉพาะ Systematic Risk)
- Sharpe Ratio: บอกว่าทุก ๆ 1 หน่วยความเสี่ยงที่รับ พอร์ตสร้างผลตอบแทนได้เท่าไหร่ (วัดจากความเสี่ยงรวม)
การประเมินพอร์ตด้วย Sharpe Ratio ช่วยให้นักลงทุนเปรียบเทียบได้ว่า หุ้น Beta สูงสองตัว ตัวไหนบริหารจัดการความเสี่ยงและสร้างผลตอบแทนได้มีประสิทธิภาพมากกว่ากัน
การปรับความสมดุลพอร์ต (Portfolio Rebalancing) ตามสภาวะตลาด
นักลงทุนมืออาชีพมักใช้ค่า Beta ในการทำ Portfolio Rebalancing เพื่อปรับความไวของพอร์ตให้เข้ากับมุมมองตลาด:
- ช่วงที่ประเมินว่าตลาดมีแนวโน้มขาขึ้น (Bull Market): นักลงทุนบางส่วนเพิ่มน้ำหนักหุ้น Beta สูง (Beta > 1.2) เพื่อเปิดโอกาสให้พอร์ตเคลื่อนไหวแรงกว่าดัชนี แต่หากประเมินทิศทางตลาดผิด หุ้นกลุ่มนี้ก็อาจทำให้พอร์ตขาดทุนมากกว่าตลาดได้เช่นกันครับ
- ช่วงที่ตลาดมีแนวโน้มขาลงหรือผันผวนสูง (Bear Market): ปรับลดหุ้น Beta สูง แล้วโยกไปยังหุ้น Beta ต่ำ (Beta < 0.8) หรือสินทรัพย์ความเสี่ยงต่ำ เพื่อช่วยลดแรงกระแทกจากความผันผวน แม้วิธีนี้จะไม่ได้ป้องกันการขาดทุนได้ทั้งหมดครับ
อย่างไรก็ตาม การคาดการณ์ล่วงหน้าว่าตลาดจะเป็นขาขึ้นหรือขาลงทำได้ยาก และการซื้อขายเพื่อปรับพอร์ตแต่ละครั้งมีค่าคอมมิชชัน ภาษี และส่วนต่างราคาเสนอซื้อขายที่ต้องนำมาคิดด้วย การปรับพอร์ตบ่อยเกินไปจึงอาจกินผลตอบแทนโดยไม่รู้ตัวครับ
ข้อจำกัดของ Beta หุ้น ที่นักลงทุนควรรู้ก่อนใช้งาน
แม้ Beta หุ้น คือ เครื่องมือที่มีประโยชน์มาก แต่หากใช้อย่างไม่เข้าใจอาจนำไปสู่การตัดสินใจที่ผิดพลาดได้
ความผันผวนอดีตไม่ได้การันตีความเสี่ยงอนาคต
นอกจากข้อจำกัดด้านข้อมูลย้อนหลังที่อธิบายไว้ในหัวข้อสูตรคำนวณแล้ว อีกเรื่องที่ต้องระวังคือ Beta วัดได้แค่ความผันผวนของราคาเทียบกับตลาด ไม่ได้วัดความเสี่ยงทุกด้าน เหตุการณ์ที่ไม่เคยเกิดขึ้นในช่วงข้อมูลที่ใช้คำนวณ เช่น เทคโนโลยีใหม่ที่ทำให้ธุรกิจเดิมล้าสมัย กฎหมายใหม่ หรือวิกฤตสภาพคล่อง จะไม่สะท้อนอยู่ในตัวเลข Beta เลย หุ้นที่มี Beta ต่ำจึงอาจกลายเป็นหุ้นเสี่ยงสูงได้ทันทีหากปัจจัยพื้นฐานของบริษัทเปลี่ยนไปครับ
ข้อควรระวังในการเลือกใช้ Benchmark เปรียบเทียบ
การคำนวณ Beta จะสมบูรณ์ต่อเมื่อเปรียบเทียบกับดัชนีอ้างอิง (Benchmark) ที่เหมาะสมเท่านั้น เช่น การหาค่า Beta ของหุ้นไทยขนาดเล็ก แต่ไปใช้ SET50 Index เป็นดัชนีอ้างอิง อาจทำให้ค่า Beta คลาดเคลื่อนได้ เพราะหุ้นขนาดเล็กไม่ได้เคลื่อนไหวตามหุ้นใหญ่ 50 ตัวแรกเสมอไป
นอกจากนี้ สำหรับผู้ที่มีเงินก้อนใหญ่และกำลังตัดสินใจว่าจะลงทุนครั้งเดียวทั้งก้อน (Lump Sum) หรือทยอยลงทุนเป็นงวด (DCA) การดูค่า Beta ของหุ้นที่จะซื้อประกอบด้วย อาจช่วยให้ประเมินได้ว่าพอร์ตจะได้รับแรงกระแทกจากความผันผวนของตลาดมากน้อยแค่ไหนครับ
บทสรุป: กุญแจของการเข้าใจ Beta หุ้น เพื่อบริหารความเสี่ยง
Beta หุ้น คือ เครื่องมือสำคัญทางสถิติที่ช่วยให้นักลงทุนเข้าใจระดับความผันผวนและความเสี่ยงเชิงระบบของหุ้นเทียบกับตลาดอย่างเป็นรูปธรรม การอ่านค่า Beta ช่วยให้เราจัดพอร์ตลงทุนได้เหมาะกับระดับความเสี่ยงที่ตนเองรับได้ ไม่ว่าจะเป็นการเน้นตั้งรับด้วยหุ้น Beta ต่ำ หรือเน้นสร้างผลตอบแทนด้วยหุ้น Beta สูง
อย่างไรก็ตาม Beta เป็นเพียงมิติหนึ่งของการวัดความเสี่ยง นักลงทุนควรประเมินปัจจัยพื้นฐาน วิเคราะห์งบการเงิน และใช้งานร่วมกับเครื่องมือวัดผลตอบแทนปรับด้วยความเสี่ยง เพื่อสร้างพอร์ตการลงทุนที่เติบโตอย่างมั่นคงและยั่งยืนในระยะยาวครับ
ใครที่อยากเริ่มต้นวิเคราะห์ประสิทธิภาพพอร์ตอย่างละเอียด ลองไปศึกษาวิธี ประเมินความเสี่ยงพอร์ตด้วย Sharpe Ratio เพื่อดูขั้นตอนการคำนวณและปรับใช้อย่างครบถ้วนได้เลยครับ
คำถามที่พบบ่อยเกี่ยวกับ Beta หุ้น (FAQ)
Beta หุ้น สูง หรือ Beta ต่ำ แบบไหนดีกว่ากัน?
ไม่มีแบบไหนดีกว่ากันอย่างเด็ดขาด ขึ้นอยู่กับเป้าหมายและระดับความเสี่ยงที่รับได้ หุ้น Beta สูงอาจเหมาะกับผู้ที่รับความผันผวนได้มากและเข้าใจว่าหุ้นกลุ่มนี้ขยายทั้งกำไรและขาดทุน ส่วนหุ้น Beta ต่ำอาจเหมาะกับผู้ที่ต้องการให้พอร์ตแกว่งตัวน้อยลงในช่วงตลาดขาลง แต่ไม่ได้หมายความว่าจะไม่ขาดทุนหรือปกป้องเงินต้นได้ครับ
Beta หุ้น เปลี่ยนแปลงได้ไหม และควรเช็กบ่อยแค่ไหน?
ค่า Beta สามารถเปลี่ยนแปลงได้ตลอดเวลาตามพฤติกรรมราคาหุ้นและปัจจัยพื้นฐานของบริษัทที่เปลี่ยนไป แนะนำให้นักลงทุนทบทวนและเช็กค่า Beta ของหุ้นในพอร์ตทุก ๆ 3 ถึง 6 เดือน หรือเมื่อมีการประกาศผลประกอบการไตรมาสใหญ่เพื่อปรับพอร์ตให้เหมาะสมครับ
ค่า Beta หุ้น สามารถติดลบได้หรือไม่?
สามารถติดลบได้ครับ ค่า Beta ที่ติดลบหมายความว่า ราคาหุ้นตัวนั้นมักเคลื่อนไหวในทิศทางตรงกันข้ามกับดัชนีตลาด เช่น เมื่อตลาดลง ราคาหุ้นกลับปรับตัวขึ้น แต่มักพบได้ยากในหุ้นรายตัวทั่วไป และมักปรากฏในกองทุนดัชนีประเภท Inverse ETF หรือสินทรัพย์ป้องกันความเสี่ยงเฉพาะกลุ่มครับ
หุ้น Beta ต่ำ แปลว่าไม่มีความเสี่ยงเลยใช่หรือไม่?
ไม่จริงครับ เพราะ Beta หุ้น คือ ตัววัดเฉพาะความเสี่ยงเชิงระบบ หุ้น Beta ต่ำจึงเพียงแค่มีความผันผวนตามตลาดน้อยกว่าปกติ แต่ยังคงมีความเสี่ยงไม่เป็นระบบ (Unsystematic Risk) เช่น ความเสี่ยงด้านการบริหาร ผลประกอบการที่ลดลง หรือปัญหาหนี้สินของบริษัท นักลงทุนจึงยังต้องวิเคราะห์ปัจจัยพื้นฐานควบคู่ไปด้วยเสมอครับ
สามารถหาค่า Beta หุ้น ได้จากช่องทางไหนบ้าง?
นักลงทุนสามารถหาค่า Beta หุ้น ได้ง่าย ๆ จากเว็บไซต์ทางการของตลาดหลักทรัพย์แห่งประเทศไทย (SET) ในหน้าสรุปข้อสนเทศบริษัทจดทะเบียน แอปพลิเคชัน Streaming หรือจากบทวิเคราะห์ของบริษัทหลักทรัพย์ต่าง ๆ ซึ่งมักจะมีการคำนวณและอัปเดตให้อยู่แล้วครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page