Structured Note หรือ หุ้นกู้ที่มีอนุพันธ์แฝง คือ ตราสารทางการเงินประเภทหนึ่งที่ผสมผสานระหว่าง “ตราสารหนี้” และ “ตราสารอนุพันธ์” เข้าด้วยกัน โดยผลตอบแทนของตราสารประเภทนี้จะไม่ได้จ่ายเป็นดอกเบี้ยคงที่เหมือนหุ้นกู้ทั่วไป แต่จะผันแปรไปตามราคาของสินทรัพย์อ้างอิงครับ
ผู้ออกตราสารออกแบบการลงทุนชนิดนี้มาเพื่อสร้างผลตอบแทนในสภาวะตลาดที่หลากหลาย โดยเฉพาะช่วงที่ตลาดหุ้นเคลื่อนตัวในลักษณะ Sideway ซึ่งตราสารหนี้ธรรมดาให้ผลตอบแทนต่ำ บทความนี้จะพาทุกคนไปเจาะลึกโครงสร้าง กลไกการทำงาน ตลอดจนความเสี่ยงสำคัญที่นักลงทุนต้องรู้ก่อนเริ่มลงทุนครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Structured Note คือตราสารผสมที่รวมจุดเด่นเรื่องการคุ้มครองเงินต้นบางส่วนหรือทั้งหมดของตราสารหนี้ เข้ากับโอกาสสร้าง Yield สูงจากออปชัน (Options)
- รูปแบบผลตอบแทนแบ่งหลัก ๆ เป็น Capital Guaranteed (คุ้มครองเงินต้น) และ Non-Capital Guaranteed (ไม่คุ้มครองเงินต้น) ซึ่งให้ระดับผลตอบแทนและความเสี่ยงต่างกัน
- Equity Linked Note (ELN) เป็น Structured Note ประเภทที่นิยมมากที่สุด โดยจ่ายผลตอบแทนอ้างอิงกับราคาหุ้นเดี่ยวหรือกลุ่มหุ้น
- ความเสี่ยงที่สำคัญนอกจากความเสี่ยงของสินทรัพย์อ้างอิง คือ Credit Risk ของผู้ออกตราสาร และสภาพคล่องในการเปลี่ยนเป็นเงินสดก่อนครบกำหนด
Structured Note คืออะไร? ทำความรู้จักหุ้นกู้ที่มีอนุพันธ์แฝง
Structured Note คือ ตราสารทางการเงินที่ออกโดยสถาบันทางการเงินหรือบริษัทหลักทรัพย์ ซึ่งเป็นการผสมผสานระหว่างสัญญาตราสารหนี้และสัญญาตราสารอนุพันธ์ (Derivatives) เข้าไว้ด้วยกันในฉบับเดียว โดยวัตถุประสงค์หลักของการออกแบบตราสารชนิดนี้ คือการสร้างรูปแบบผลตอบแทนที่ตอบโจทย์ความต้องการเฉพาะของนักลงทุน ซึ่งแตกต่างจากการซื้อหุ้นกู้หรือการซื้อหุ้นโดยตรงครับ
หากพิจารณาในภาพรวมของโลกการเงิน การรับรู้และทำความเข้าใจนิยามของการลงทุนแบบดั้งเดิมมักจำกัดอยู่แค่การซื้อตราสารหนี้เพื่อรับดอกเบี้ย หรือการซื้อหุ้นสามัญเพื่อรอปันผลและส่วนต่างราคาเท่านั้น แต่ Structured Note เข้ามาทลายข้อจำกัดนี้ครับ โดยนำเอาสัญญา Options หรืออนุพันธ์ประเภทอื่น ๆ เข้ามาแฝงไว้ ซึ่งทำให้สามารถออกแบบเงื่อนไขผลตอบแทนให้เติบโตได้ แม้ในสภาวะที่ตลาดหุ้นเป็นเทรนด์ขาลง หรือแกว่งตัวอยู่ในกรอบแคบ ๆ ก็ตาม
โครงสร้างพื้นฐานของ Structured Note
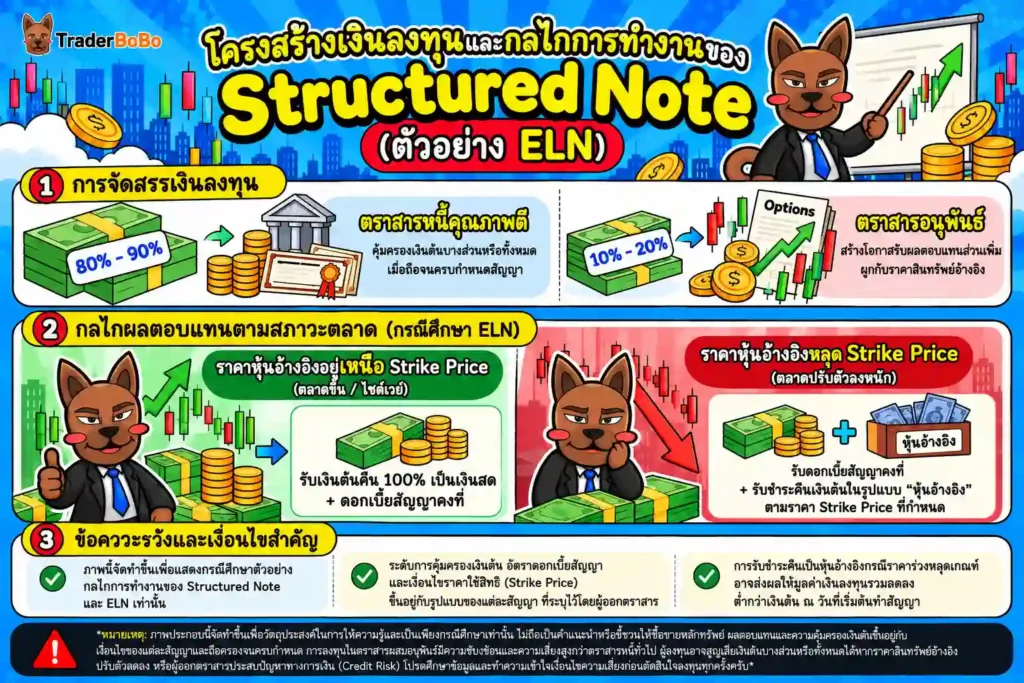
เพื่อให้เห็นภาพชัดเจนที่สุด โครงสร้างเงินลงทุนใน Structured Note ขนาด 100% มักถูกนำไปจัดสรรออกเป็น 2 ส่วนหลักดังนี้ครับ:
- ส่วนตราสารหนี้ (Bond Component): เงินลงทุนส่วนใหญ่ (เช่น 80% – 90%) จะถูกนำไปลงทุนในตราสารหนี้คุณภาพดีที่มีการจ่ายดอกเบี้ย เมื่อถือจนครบกำหนด เงินส่วนนี้จะเติบโตกลับมาเท่ากับเงินต้น 100% ซึ่งทำหน้าที่เป็นเกราะป้องกันเงินลงทุนหลัก
- ส่วนตราสารอนุพันธ์ (Option Component): เงินส่วนที่เหลือ (เช่น 10% – 20%) จะถูกนำไปซื้อสัญญาอนุพันธ์ เช่น Call Option หรือ Put Option ของสินทรัพย์อ้างอิง เงินส่วนนี้เองที่เป็นตัวขับเคลื่อนให้เกิดผลตอบแทนส่วนเพิ่ม (Yield) ที่สูงกว่าดอกเบี้ยเงินฝากหรือหุ้นกู้ทั่วไป
ทำไมถึงถูกจัดเป็น Alternative Investment
กล่าวโดยสรุป Alternative Investment คือ กลุ่มสินทรัพย์ทางเลือกที่อยู่นอกเหนือการลงทุนแบบดั้งเดิม ซึ่ง Structured Note ก็ถูกจัดอยู่ในกลุ่มนี้เช่นกันครับ ในยามที่ตลาดเงินและตลาดทุนมีความผันผวนสูง หรืออัตราดอกเบี้ยอยู่ในระดับต่ำ การลงทุนในสินทรัพย์ดั้งเดิมอาจไม่ตอบโจทย์เป้าหมายการเงิน ผลิตภัณฑ์ชนิดนี้จึงถูกจัดอยู่ในกลุ่มการลงทุนทางเลือก หากคุณต้องการ เปิดมุมมองกับ Alternative Investment จะพบว่าตราสารชนิดนี้ช่วยให้การจัดสรรพอร์ตมีความยืดหยุ่นมากขึ้น เพราะสามารถกำหนดระดับ Risk-Reward Profile ให้เหมาะสมกับความรับผิดชอบและความเสี่ยงที่นักลงทุนแต่ละคนยอมรับได้ครับ
กลไกการทำงานและประเภทของ Structured Note
พูดให้เข้าใจง่ายที่สุด Structured Note คือ ตราสารที่กลไกการจ่ายผลตอบแทนไม่ได้ขึ้นอยู่กับผลประกอบการของผู้ออกเพียงอย่างเดียว แต่ถูกผูกเข้ากับเงื่อนไขของสินทรัพย์อ้างอิง (Underlying Asset) เช่น หุ้นสามัญ, ดัชนีตลาดหุ้น (Equity Index), อัตราแลกเปลี่ยน (FX), หรือสินค้าโภคภัณฑ์ครับ
รูปแบบการคุ้มครองเงินต้น
ข้อแตกต่างสำคัญที่นักลงทุนต้องพิจารณาเป็นอันดับแรก คือ เงื่อนไขการคุ้มครองเงินต้นเมื่อถือจนครบกำหนดอายุตราสาร ซึ่งแบ่งออกเป็น 2 ประเภทหลัก:
- Capital Guaranteed Note (แบบคุ้มครองเงินต้น): สัญญาจะระบุชัดเจนว่าเมื่อถือจนครบกำหนด นักลงทุนจะได้รับเงินต้นคืนเต็มจำนวน (เช่น 100% หรือ 90% ตามเงื่อนไข) ไม่ว่าสินทรัพย์อ้างอิงจะปรับตัวลดลงมากเพียงใดก็ตาม แต่ข้อแลกเปลี่ยนคือ ผลตอบแทนส่วนเพิ่มสูงสุดที่จะได้รับมักถูกจำกัดไว้ในระดับที่ไม่สูงมาก
- Non-Capital Guaranteed Note (แบบไม่คุ้มครองเงินต้น): สัญญาประเภทนี้จะไม่ประกันเงินต้น นักลงทุนมีโอกาสสูญเสียเงินต้นบางส่วนหรือทั้งหมด หากราคาสินทรัพย์อ้างอิงปรับตัวลดลงหลุดเกณฑ์ที่กำหนดไว้ในสัญญา อย่างไรก็ตาม สิ่งที่ทดแทนกลับมาคือ อัตราผลตอบแทนคาดการณ์ (Yield) ที่สูงกว่าแบบคุ้มครองเงินต้นอย่างมีนัยสำคัญ
สินทรัพย์อ้างอิงยอดนิยม
สถาบันการเงินผู้เสนอขายสามารถอ้างอิง Structured Note เข้ากับสินทรัพย์ได้หลากหลายประเภท โดยกลุ่มที่พบได้บ่อยที่สุดในประเทศไทย ได้แก่ หุ้นกู้ที่อ้างอิงกับราคาหุ้นรายตัวใน SET50, ดัชนีหุ้นต่างประเทศ เช่น S&P500 หรือ Nasdaq-100 และอัตราแลกเปลี่ยนสกุลเงินหลัก
| คุณลักษณะ | Capital Guaranteed Note | Non-Capital Guaranteed Note |
| การคุ้มครองเงินต้น | คุ้มครองเงินต้น 80% – 100% (เมื่อถือครบกำหนด) | ไม่คุ้มครองเงินต้น (ขึ้นอยู่กับราคาสินทรัพย์อ้างอิง) |
| ระดับความเสี่ยง | ต่ำ – ปานกลาง | ปานกลาง – สูง |
| โอกาสรับผลตอบแทน (Yield) | ปานกลาง (เน้นรักษาเงินต้น) | สูง (เน้นสร้าง Cash Flow / Yield Enhancement) |
| ความเหมาะสม | นักลงทุนที่รับความเสี่ยงได้น้อย ต้องการชนะเงินเฟ้อ | นักลงทุนระดับ High Net Worth ที่รับความเสี่ยงราคาหุ้นตกได้ |
ELN คืออะไร? ส่องประเภท Structured Note ยอดนิยมในตลาด
เมื่อพูดถึงหุ้นกู้ที่มีอนุพันธ์แฝงในประเทศไทย คำว่า ELN มักจะถูกยกขึ้นมาพูดถึงคู่กันเสมอ ELN ย่อมาจาก Equity Linked Note คือ Structured Note ประเภทหนึ่งที่ใช้อ้างอิงผลตอบแทนกับราคาของ “หุ้นสามัญ” (Equity) โดยตรงนั่นเองครับ
กลไกของ ELN ส่วนใหญ่ถูกออกแบบมาในรูปแบบ Non-Capital Guaranteed ที่เน้นการสร้างผลตอบแทนระดับสูงในระยะสั้น (เช่น 1 – 6 เดือน) โดยนักลงทุนจะได้รับผลตอบแทนในรูปของดอกเบี้ยสัญญาคงที่ (Coupon) แต่มีความเสี่ยงที่จะต้องรับชำระคืนเป็น “หุ้นอ้างอิง” แทนเงินสด หากราคาหุ้นอ้างอิงปรับตัวลดลงหลุดเกณฑ์ราคาใช้สิทธิ
เงื่อนไขสำคัญในสัญญา ELN
หากต้องการ เจาะลึกการลงทุนใน Equity Linked Note นักลงทุนจำเป็นต้องทำความเข้าใจคำศัพท์ทางเทคนิค 3 คำนี้อย่างถ่องแท้:
- Strike Price (ราคาใช้สิทธิ): กำหนดไว้เป็นเปอร์เซ็นต์ของราคาหุ้น ณ วันเริ่มต้นสัญญา (เช่น 85% หรือ 90% ของราคาเริ่มต้น) ใช้เป็นจุดอ้างอิงว่า ณ วันครบกำหนด สัญญาจะคืนเป็นเงินสดหรือคืนเป็นหุ้น
- Knock-In Price (ราคาใช้สิทธิระดับล่าง): ระดับราคาเกราะป้องกัน หากราคาหุ้นอ้างอิงร่วงลงมาแตะหรือต่ำกว่าราคา Knock-In นี้ สัญญาจะเริ่มประเมินการรับชำระเป็นหุ้นทันที
- Knock-Out Price (ราคาใช้สิทธิระดับสูง): ระดับราคาที่หากหุ้นอ้างอิงปรับตัวขึ้นไปแตะ สัญญาจะถูกยกเลิกก่อนกำหนด (Auto-Redemption) และนักลงทุนจะได้รับเงินต้นคืนพร้อมดอกเบี้ยทันที
Scenario Analysis: การรับผลตอบแทนของ ELN
สมมติว่าคุณซื้อ ELN ที่อ้างอิงกับหุ้น A โดยมีอัตราดอกเบี้ยเสนอขาย 12% ต่อปี และกำหนด Strike Price ไว้ที่ 90% ของราคาเริ่มต้น ผลลัพธ์ ณ วันครบกำหนดสัญญาจะเกิดขึ้นได้ 3 สภาวะดังนี้:
- สภาวะตลาดขึ้น (Bullish Market): ราคาหุ้น A ปรับตัวสูงขึ้นกว่าราคาเริ่มต้น สัญญาจบลง คุณได้รับเงินต้นคืน 100% พร้อมดอกเบี้ยเงินสด 12% ต่อปี
- สภาวะตลาดไซด์เวย์ (Sideways Market): ราคาหุ้น A ปรับตัวลงเล็กน้อย แต่ยังอยู่เหนือกว่า Strike Price (90%) สัญญาจบลง คุณยังคงได้รับเงินต้นคืน 100% เป็นเงินสด พร้อมดอกเบี้ย 12% ต่อปีเช่นเดียวกัน
- สภาวะตลาดร่วงหนัก (Bearish Market): ราคาหุ้น A ปรับตัวลดลงหลุด Strike Price (เช่น ปรับลงไปเหลือ 80%) คุณจะไม่ได้รับเงินต้นคืนเป็นเงินสด แต่จะได้รับเป็น “หุ้น A” ตามจำนวนที่คำนวณจากราคา Strike Price พร้อมกับยังคงได้รับดอกเบี้ยเงินสด 12% ต่อปี
| สภาวะราคาหุ้นอ้างอิง ณ วันชำระเงิน | การคืนเงินต้น | การจ่ายดอกเบี้ย (Coupon) |
| สูงกว่าราคาเริ่มต้น (ยิง Knock-Out) | จบสัญญาก่อนกำหนด ได้รับเงินสด 100% | ได้รับดอกเบี้ยเงินสดตามจริง |
| อยู่ระหว่าง Strike Price กับ ราคาเริ่มต้น | จบสัญญาตามกำหนด ได้รับเงินสด 100% | ได้รับดอกเบี้ยเงินสดครบตามสัญญา |
| ต่ำกว่า Strike Price (ยิง Knock-In) | ได้รับชำระเป็น “หุ้นอ้างอิง” ที่ราคา Strike Price | ได้รับดอกเบี้ยเงินสดครบตามสัญญา |
ข้อดีและความเสี่ยงของการลงทุนใน Structured Note
การลงทุนในตราสารผสมอนุพันธ์ชนิดนี้ ไม่ว่าจะเป็นรูปแบบคุ้มครองเงินต้นหรือ ELN ต่างก็มีเหรียญสองด้านที่ต้องพิจารณาอย่างรอบคอบเสมอครับ
ข้อดีและจุดเด่น
- เพิ่มโอกาสสร้าง Yield ในตลาด Sideway: ในช่วงที่ตลาดหุ้นแกว่งตัวในกรอบ ไม่ไปไหน การถือหุ้นไว้อาจไม่ได้กำไร แต่ Structured Note ช่วยสร้าง Cash Flow จากดอกเบี้ยสัญญาที่กำหนดไว้ล่วงหน้าได้
- Customized Risk-Reward: นักลงทุนสามารถเลือกสินทรัพย์อ้างอิง ระยะเวลาสัญญา และระดับการคุ้มครองเงินต้นให้สอดคล้องกับพอร์ตการลงทุนของตนเองได้
- Discount on Stock Acquisition: สำหรับ ELN กรณีที่ราคาหุ้นร่วงลงจนต้องรับชำระเป็นหุ้น นักลงทุนจะเท่ากับได้ซื้อหุ้นตัวนั้นในราคา Strike Price ซึ่งต่ำกว่าราคาตลาด ณ วันที่เริ่มทำสัญญา
ความเสี่ยงหลักที่ต้องระวัง
- Credit Risk (ความเสี่ยงด้านการผิดนัดชำระหนี้): Structured Note เป็นภาระผูกพันของผู้ออกตราสาร (Issuer) หากบริษัทหลักทรัพย์หรือธนาคารผู้ออกประสบปัญหาทางการเงินและล้มละลาย นักลงทุนอาจสูญเสียเงินต้นทั้งหมดได้ แม้ว่าสัญญาจะเป็นแบบ Capital Guaranteed ก็ตาม
- Liquidity Risk (ความเสี่ยงด้านสภาพคล่อง): ตราสารประเภทนี้ไม่มีตลาดรองที่เปิดซื้อขายอย่างเสรีเหมือนหุ้นสามัญ การขอไถ่ถอนก่อนครบกำหนดสัญญาทำได้ยาก หรืออาจต้องยอมรับส่วนลดราคาที่สูงมากจนขาดทุน
- Market Risk ของสินทรัพย์อ้างอิง: หากสินทรัพย์อ้างอิงราคาร่วงลงอย่างรุนแรง ในกรณีของ Non-Capital Guaranteed หรือ ELN มูลค่าหุ้นที่ได้รับชำระคืนมาอาจลดลงต่ำกว่าเงินต้นอย่างมาก
📌 Tip จากพี่โบ้นำ
จากประสบการณ์ในการมองพอร์ตของนักลงทุนหลาย ๆ ท่าน จุดบกพร่องที่พบบ่อยที่สุดในการซื้อ ELN คือการเลือกหุ้นอ้างอิงที่ให้ดอกเบี้ย (Coupon) สูง ๆ โดยไม่ได้ดูว่าตนเองอยากเป็นเจ้าของหุ้นตัวนั้นจริงหรือไม่ จำไว้เสมอครับว่าอย่าเห็นแก่ดอกเบี้ยสูงจนยอมรับหุ้นที่เราไม่รู้จักหรือพื้นฐานไม่ดีเข้าพอร์ตเด็ดขาด ผู้อ่านควรศึกษาและทดสอบความเข้าใจด้วยตนเองตามระดับความเสี่ยงที่รับได้ครับ
คำถามที่พบบ่อยเกี่ยวกับ Structured Note คือ
Structured Note ต่างจากหุ้นกู้ทั่วไปอย่างไร?
จุดต่างหลักคือ หุ้นกู้ทั่วไปให้ผลตอบแทนเป็นอัตราดอกเบี้ยคงที่หรือแบบลอยตัวตามประกาศ มีเกณฑ์การจ่ายที่แน่นอนและจ่ายคืนเงินต้นเมื่อครบกำหนด แต่ Structured Note คือ ตราสารที่นำอนุพันธ์เข้ามาแฝงไว้ ทำให้ผลตอบแทนและเงื่อนไขการคืนเงินต้นผูกติดอยู่กับความเคลื่อนไหวของสินทรัพย์อ้างอิง ทำให้มีรูปแบบผลตอบแทนยืดหยุ่นและหลากหลายกว่าหุ้นกู้แบบดั้งเดิม
ลงทุนใน Structured Note ต้องเสียภาษีอย่างไร?
ผลตอบแทนที่ได้รับจาก Structured Note ในส่วนของดอกเบี้ยหรือส่วนต่างราคา (Capital Gain) จะถูกจัดเป็นเงินได้ตามประมวลรัษฎากร โดยบุคคลธรรมดาจะถูกหักภาษี ณ ที่จ่ายในอัตรา 15% ตามเกณฑ์ของตราสารหนี้ อย่างไรก็ตาม เงื่อนไขทางภาษีอาจมีรายละเอียดปลีกย่อยตามรูปแบบของสัญญา นักลงทุนควรตรวจสอบข้อกำหนดกับทาง กรมสรรพากร หรือผู้เสนอขายก่อนตัดสินใจลงทุน
ใครบ้างที่สามารถซื้อ Structured Note หรือ ELN ได้?
เนื่องจาก Structured Note เป็นผลิตภัณฑ์ทางการเงินที่มีความซับซ้อนและมีความเสี่ยงสูงกว่าตราสารหนี้ทั่วไป ทาง สำนักงาน ก.ล.ต. จึงออกเกณฑ์กำหนดให้สถาบันการเงินเสนอขายผลิตภัณฑ์ชนิดนี้ได้เฉพาะนักลงทุนสถาบัน และนักลงทุนรายใหญ่พิเศษ หรือนักลงทุนรายใหญ่ (High Net Worth: HNW) เท่านั้น
หากหุ้นอ้างอิงราคาตกหนักใน ELN จะเกิดอะไรขึ้น?
หากราคาหุ้นอ้างอิงปรับตัวลดลงหลุดระดับ Strike Price ณ วันพิจารณาสัญญา คุณจะไม่ได้รับเงินต้นคืนเป็นเงินสด แต่จะได้รับชำระคืนเป็นจำนวน “หุ้นอ้างอิง” นั้น ๆ แทน ซึ่งคำนวณจากราคา Strike Price โดยคุณยังคงได้รับดอกเบี้ยเงินสดตามอัตราที่ระบุไว้ในสัญญาตามปกติ
structured note มีการคุ้มครองเงินต้น 100% เสมอไปหรือไม่?
ไม่เสมอไปครับ Structured Note แบ่งออกเป็นทั้งแบบคุ้มครองเงินต้น (Capital Guaranteed) และแบบไม่คุ้มครองเงินต้น (Non-Capital Guaranteed) นอกจากนี้ คำว่าคุ้มครองเงินต้นจะบังคับใช้ก็ต่อเมื่อนักลงทุนถือตราสารจนครบกำหนดอายุสัญญาเท่านั้น และยังคงมีความเสี่ยงจากการผิดนัดชำระหนี้ของผู้ออกตราสาร (Issuer Risk) อยู่ด้วย
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page