Time Value of Money คือ แนวคิดทางการเงินที่ระบุว่า เงินจำนวนเดียวกันในปัจจุบันมีมูลค่ามากกว่าเงินจำนวนนั้นในอนาคต เนื่องจากเงินในปัจจุบันสามารถนำไปลงทุนเพื่อสร้างผลตอบแทนทบต้นให้เติบโตขึ้นตามกาลเวลา
ในการวางแผนการเงินและการลงทุนระยะยาว การเข้าใจเรื่องมูลค่าเงินตามเวลาช่วยให้นักลงทุนประเมินอำนาจซื้อที่แท้จริงและคำนวณผลตอบแทนเป้าหมายได้อย่างแม่นยำ บทความนี้อธิบายหลักการทำงาน ปัจจัยที่มีผลกระทบ วิธีคิดคำนวณผ่านเครื่องมือ และแนวทางการนำไปปรับใช้ในการจัดพอร์ตลงทุนครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- เงินในปัจจุบันมีมูลค่าทางเศรษฐกิจมากกว่าเงินในอนาคตเสมอ เพราะมีโอกาสสร้างผลตอบแทนและนำไปต่อยอดได้ทันที
- อัตราเงินเฟ้อคือตัวการสำคัญที่กัดกร่อนอำนาจซื้อ ทำให้เงินสดที่ถือไว้เฉย ๆ มีมูลค่าที่แท้จริงลดลงทุกปี
- การคิดคำนวณ Present Value (PV) และ Future Value (FV) ช่วยให้ประเมินความคุ้มค่าของการลงทุนและการออมเงินเป้าหมายได้ชัดเจน
- การผ่อนผันหรือเลื่อนเวลาเริ่มต้นลงทุนสร้างต้นทุนค่าเสียโอกาส (Opportunity Cost) ที่สูงขึ้นอย่างก้าวกระโดดจากพลังของดอกเบี้ยทบต้น
Time Value of Money คืออะไร?
Time Value of Money (TVM) หรือ มูลค่าเงินตามเวลา คือหลักการพื้นฐานทางการเงินที่ระบุว่า เงินจำนวน 1 บาทที่เราถืออยู่ในปัจจุบัน มีมูลค่ามากกว่าเงิน 1 บาทที่เราจะได้รับในอนาคตครับ
เหตุผลหลักที่ทำให้เงินสดในปัจจุบันมีมูลค่ามากกว่า ไม่ได้เกิดจากตัวเลขบนแบงก์ที่เปลี่ยนแปลงไป แต่เกิดจาก “โอกาสในการนำเงินไปสร้างผลตอบแทน (Earning Capacity)” และ “อำนาจซื้อ (Purchasing Power)” หากคุณรับเงิน 100 บาทในวันนี้ คุณสามารถนำเงินนี้ไปฝากธนาคาร ซื้อพันธบัตร หรือลงทุนในสินทรัพย์อื่น ๆ เพื่อสร้างดอกผลให้เติบโตเป็น 105 บาทหรือ 110 บาทในอนาคตได้ ในทางกลับกัน หากคุณรอรับเงิน 100 บาทในอีก 5 ปีข้างหน้า คุณจะเสียโอกาสในการสร้างดอกผลในช่วงเวลา 5 ปีนั้นไปโดยสิ้นเชิง
แนวคิดพื้นฐาน “เงิน 1 บาทในวันนี้ มีค่ามากกว่าเงิน 1 บาทในอนาคต”
เพื่อให้เห็นภาพชัดเจน ลองจินตนาการว่ามีคนเสนอเงินให้คุณ 100,000 บาท ระหว่าง “รับทันทีวันนี้” กับ “รับในอีก 10 ปีข้างหน้า” คนส่วนใหญ่ย่อมเลือกรับเงินทันทีวันนี้ด้วยเหตุผล 3 ประการ:
- นำไปลงทุนต่อได้ทันที: เงิน 100,000 บาทในวันนี้ หากนำไปลงทุนให้ได้ผลตอบแทนเฉลี่ย 5% ต่อปี ในอีก 10 ปีข้างหน้า เงินก้อนนี้จะเติบโตเป็นประมาณ 162,889 บาท
- อำนาจซื้อไม่ถูกกัดกร่อน: ข้าวของและค่าครองชีพในอีก 10 ปีข้างหน้าจะมีราคาสูงขึ้นตามเงินเฟ้อ ทำให้เงิน 100,000 บาทในอนาคตซื้อสินค้าได้น้อยกว่าวันนี้
- ลดความเสี่ยงและความไม่แน่นอน: เหตุการณ์ในอนาคตมีความไม่แน่นอน ผู้จ่ายเงินในอีก 10 ปีข้างหน้าอาจประสบปัญหาทางการเงินจนไม่สามารถจ่ายเงินให้คุณได้
สาเหตุหลักที่ทำให้มูลค่าของเงินเปลี่ยนแปลงตามกาลเวลา
กาลเวลาทำให้มูลค่าเงินเปลี่ยนแปลงไปผ่าน 3 กลไกหลัก ได้แก่ ดอกเบี้ยทบต้น (Compounding Interest) ที่ช่วยเพิ่มมูลค่าเงินในอนาคต, เงินเฟ้อ (Inflation) ที่คอยลดอำนาจซื้อของเงินลงเรื่อย ๆ และ ความเสี่ยง (Risk) ที่เพิ่มขึ้นตามระยะเวลาที่ยาวนานขึ้น หากเราไม่นำเงินไปต่อยอด ความสามารถในการซื้อสินค้าและบริการของเงินก้อนนั้นจะลดลงอย่างหลีกเลี่ยงไม่ได้ครับ
ทำไม Time Value of Money ถึงสำคัญสำหรับนักลงทุน?
มูลค่าเงินตามเวลามีความสำคัญสำหรับนักลงทุนเพราะเป็นกรอบความคิดหลักในการตัดสินใจประเมินมูลค่าสินทรัพย์ คำนวณความคุ้มค่าของโครงการ และช่วยป้องกันไม่ให้อำนาจซื้อถูกกัดกร่อนจากการถือเงินสดไว้เฉย ๆ ครับ
หากนักลงทุนมองข้ามเรื่องมูลค่าเงินตามเวลา เราอาจเข้าใจผิดว่าการเก็บเงินสดไว้ในตู้เซฟหรือบัญชีฝากออมทรัพย์ทั่วไปเป็นทางเลือกที่ปลอดภัย 100% ทั้งที่ในความเป็นจริง เงินสดที่หยุดนิ่งกำลังพ่ายแพ้ต่อเงินเฟ้อทุกวัน การเรียนรู้เรื่องนี้จึงช่วยเปิดมุมมองใหม่เกี่ยวกับการออมและการจัดพอร์ตลงทุนอย่างเหมาะสม โดยผู้ลงทุนสามารถศึกษาทางเลือกการจัดสรรพอร์ตออมเงินและสินทรัพย์ลงทุนเพื่อกระจายความเสี่ยงอย่างเป็นระบบได้ผ่านคู่มือของ สำนักงาน ก.ล.ต. เพื่อให้สอดคล้องกับระดับความเสี่ยงที่รับได้ครับ
ผลกระทบต่ออำนาจซื้อ (Purchasing Power) ในระยะยาว
การวัดความมั่งคั่งที่แท้จริง ไม่ได้วัดที่ “จำนวนตัวเลขเงินสด” แต่วัดที่ “อำนาจซื้อ” ว่าเงินก้อนนั้นสามารถแลกเปลี่ยนเป็นสินค้าและบริการได้มากน้อยเพียงใด หากราคาสินค้าปรับตัวสูงขึ้นเรื่อย ๆ แต่เงินในบัญชีของเราเท่าเดิม เท่ากับว่าเรากำลังจนลงในเชิงอำนาจซื้ออย่างเงียบ ๆ การกระจายเงินออมบางส่วนไปศึกษารายละเอียดและ เข้าใจหลักการและเริ่มต้นเรียนรู้ การลงทุนคืออะไร จึงเป็นขั้นตอนสำคัญในการสร้างผลตอบแทนเพื่อชดเชยอำนาจซื้อที่หายไปตามเวลา
ความเสี่ยงของการเก็บเงินสดไว้เฉย ๆ
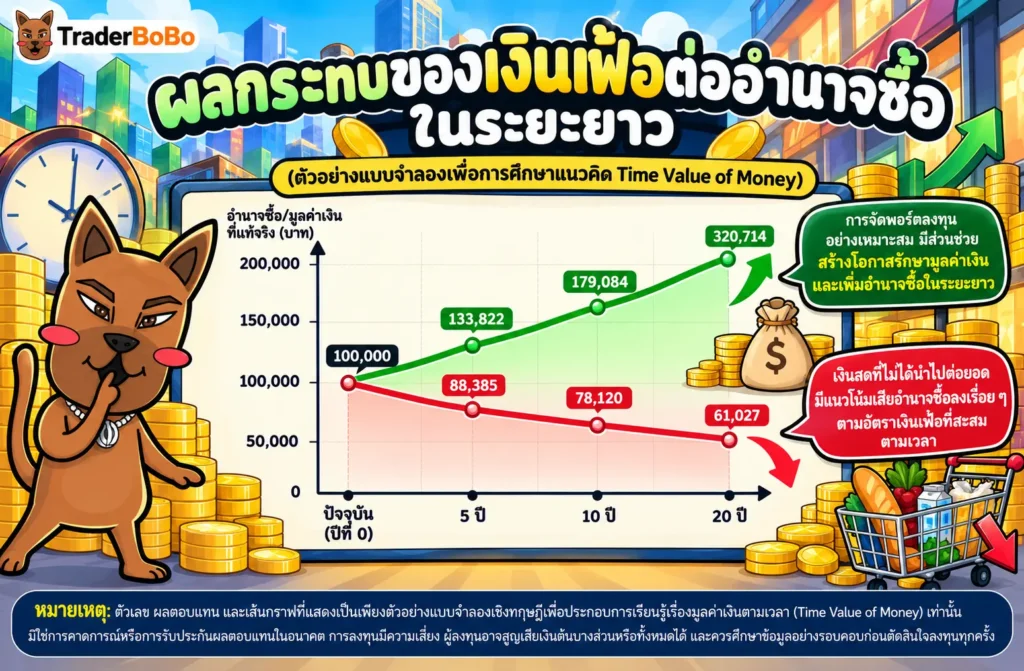
การถือเงินสดไว้โดยไม่นำไปต่อยอด มีความเสี่ยงซ่อนอยู่ที่เรียกว่า Risk of Inaction (ความเสี่ยงจากการไม่ทำอะไรเลย) ตัวอย่างเปรียบเทียบในตารางด้านล่างแสดงให้เห็นถึงมูลค่าที่แท้จริงของเงินสด 100,000 บาท เมื่อเวลาผ่านไปภายใต้ข้อสมมติอัตราเงินเฟ้อเฉลี่ย 2.5% ต่อปี:
| ช่วงเวลา | มูลค่าเงินที่แท้จริงโดยประมาณ (เงินเฟ้อเฉลี่ย 2.5%) | ผลกระทบต่อผู้ถือเงินสด |
| ปัจจุบัน (ปีที่ 0) | 100,000 บาท | อำนาจซื้อเต็ม 100% ซื้อสินค้าได้ครบตามราคา |
| 5 ปีข้างหน้า | ~88,385 บาท | อำนาจซื้อลดลงประมาณ 11.6% ข้าวของแพงขึ้น |
| 10 ปีข้างหน้า | ~78,120 บาท | อำนาจซื้อลดลงมากกว่า 21.8% สินค้าเดิมใช้เงินซื้อมากขึ้น |
| 20 ปีข้างหน้า | ~61,027 บาท | อำนาจซื้อหายไปเกือบ 39% มูลค่าเงินลดลงเกือบครึ่ง |
3 ปัจจัยหลักที่มีผลต่อมูลค่าเงินตามเวลา
ปัจจัยหลักที่กำหนดมูลค่าเงินตามเวลาประกอบด้วยอัตราเงินเฟ้อ อัตราดอกเบี้ยหรือผลตอบแทนจากการลงทุน และระดับความเสี่ยงหรือความไม่แน่นอนในอนาคตครับ
ปัจจัยที่มีผลต่อ TVM มีดังนี้ :
- อัตราเงินเฟ้อ (Inflation) → กัดกร่อนอำนาจซื้อของเงินในอนาคต
- อัตราดอกเบี้ย / ผลตอบแทน (Interest Rate) → ตัวเร่งการเติบโตของเงินผ่านดอกเบี้ยทบต้น
- ความเสี่ยงและความไม่แน่นอน (Risk & Uncertainty) → ชดเชยการรอคอยด้วย Risk Premium
1. อัตราเงินเฟ้อ (Inflation) ตัวกัดกร่อนอำนาจซื้อ
เงินเฟ้อคือภาวะที่ราคาสินค้าและบริการโดยรวมปรับตัวสูงขึ้นอย่างต่อเนื่อง ทำให้เงินจำนวนเท่าเดิมซื้อของได้น้อยลง การติดตามเป้าหมายอัตราเงินเฟ้อและดอกเบี้ยนโยบายของ ธนาคารแห่งประเทศไทย ถือเป็นข้อมูลสำคัญในการประเมินอัตราผลตอบแทนขั้นต่ำที่พอร์ตลงทุนต้องทำได้เพื่อรักษามูลค่าเงินครับ
2. อัตราดอกเบี้ยและผลตอบแทน (Interest Rate & Returns)
อัตราดอกเบี้ยหรือผลตอบแทนจากการลงทุน ทำหน้าที่เป็น “ค่าตอบแทนจากการชะลอการบริโภค” หากคุณยอมนำเงินไปฝากหรือลงทุนแทนที่จะนำไปใช้จ่ายวันนี้ คุณควรได้รับผลตอบแทนชดเชยตามระยะเวลา ซึ่งกลไกดอกเบี้ยทบต้นจะช่วยผลักดันให้เงินเติบโตแบบทวีคูณตามสมการคำนวณทางการเงิน
3. ความเสี่ยงและความไม่แน่นอนในอนาคต (Risk & Uncertainty)
อนาคตมีความไม่แน่นอนเสมอ เงินที่จะได้รับในอีก 10 ปีข้างหน้าย่อมมีความเสี่ยงสูงกว่าเงินที่ถืออยู่ในมือวันนี้ เช่น ความเสี่ยงจากผู้กู้ยืมผิดนัดชำระหนี้ ความเสี่ยงทางเศรษฐกิจ หรือความเสี่ยงจากสภาวะตลาด นักลงทุนจึงต้องเรียกร้องผลตอบแทนส่วนเพิ่ม (Risk Premium) สำหรับการลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงขึ้น
| ปัจจัย | กลไกการทำงาน | ผลกระทบต่อมูลค่าเงินตามเวลา |
| อัตราเงินเฟ้อ | เพิ่มราคาสินค้าและบริการตามเวลา | ลดมูลค่าที่แท้จริง (Real Value) ของเงินสดในอนาคต |
| อัตราผลตอบแทน | ทบต้นดอกเบี้ยและกำไรสะสม | เพิ่มมูลค่าเงินในอนาคต (Future Value) ให้สูงขึ้น |
| ความเสี่ยง | ปรับลดมูลค่าเงินในอนาคตตามความไม่แน่นอน | ยิ่งเสี่ยงมาก มูลค่าปัจจุบัน (Present Value) ยิ่งถูก discount มาก |
วิธีคิดและสูตรคำนวณ Time Value of Money เบื้องต้น
การคำนวณมูลค่าเงินตามเวลาอาศัยความสัมพันธ์ระหว่างมูลค่าปัจจุบัน (Present Value: PV) และมูลค่าในอนาคต (Future Value: FV) โดยมีอัตราดอกเบี้ยและระยะเวลาเป็นตัวแปรหลักครับ
ในการคิดคำนวณทางการเงิน มีสูตรหลัก 2 สูตรที่ต้องทำความเข้าใจ ได้แก่:
- การคำนวณมูลค่าในอนาคต (Future Value): FV = PV × (1 + r)^n (โดยที่ FV = มูลค่าในอนาคต, PV = มูลค่าปัจจุบัน, r = อัตราดอกเบี้ยหรือผลตอบแทนต่องวด, n = จำนวนงวดเวลา)
- การคำนวณมูลค่าปัจจุบัน (Present Value): PV = FV / (1 + r)^n (เป็นการคิดลดมูลค่าเงินในอนาคตกลับมาเป็นมูลค่าปัจจุบัน หรือที่เรียกว่า Discounting)
Present Value (PV) และ Future Value (FV) ต่างกันอย่างไร?
- Present Value (PV): คือมูลค่า ณ วันนี้ของเงินก้อนหนึ่งที่จะได้รับหรือต้องจ่ายในอนาคต โดยถูกคิดลดด้วยอัตราดอกเบี้ยที่เหมาะสม ใช้สำหรับประเมินว่าเงินที่จะได้ในอนาคตมีค่าเท่ากับกี่บาทในวันนี้
- Future Value (FV): คือมูลค่าของเงินปัจจุบันที่จะเติบโตไปเป็นเท่าใดในอนาคตเมื่อผ่านการทบต้นด้วยอัตราผลตอบแทนในช่วงเวลาที่กำหนด ใช้ตั้งเป้าหมายเงินออมเพื่อการเกษียณหรือเป้าหมายระยะยาว
วิธีใช้ Time Value of Money Calculator ช่วยวางแผนเป้าหมายการเงินง่าย ๆ
ในชีวิตจริง นักลงทุนไม่ต้องคำนวณสูตรคณิตศาสตร์ด้วยมือเสมอไป เพราะสามารถใช้เครื่องมือประเภท Time Value of Money Calculator (เครื่องคิดเลขการเงิน หรือแอปพลิเคชันการเงิน) ในการคำนวณได้อย่างรวดเร็ว เพียงป้อนค่าตัวแปรหลัก 5 ตัว:
- N (Number of periods): จำนวนงวดเวลา (เช่น จำนวนปี หรือจำนวนเดือน)
- I/Y (Interest rate per year): อัตราดอกเบี้ยหรือผลตอบแทนต่อปี (%)
- PV (Present Value): มูลค่าเงินเริ่มต้นในปัจจุบัน
- PMT (Payment): จำนวนเงินที่ฝากหรือลงทุนเพิ่มเท่า ๆ กันในแต่ละงวด
- FV (Future Value): มูลค่าเงินเป้าหมายในอนาคตที่ต้องการ
ตัวอย่างการประยุกต์ใช้: หากคุณต้องการมีเงิน 1,000,000 บาทในอีก 20 ปีข้างหน้า (FV = 1,000,000, N = 20) โดยคาดหวังผลตอบแทนจากการจัดพอร์ตเฉลี่ย 6% ต่อปี (I/Y = 6) คุณสามารถกดคำนวณหาค่า PV เพื่อดูว่าต้องใช้เงินลงทุนก้อนแรกเท่าใดในวันนี้ หรือคำนวณหาค่า PMT เพื่อดูว่าต้องออมเงินเพิ่มเดือนละเท่าใดครับ
Time Value of Money กับ Opportunity Cost เกี่ยวข้องกันอย่างไร?
มูลค่าเงินตามเวลา และ Opportunity Cost เกี่ยวข้องกันโดยตรง เนื่องจากมูลค่าที่หายไปของเงินตามเวลาคือผลรวมของอัตราเงินเฟ้อและผลตอบแทนที่ควรได้รับจากการนำเงินไปลงทุนในทางเลือกที่ดีที่สุดครับ
เมื่อเราตัดสินใจถือเงินสดไว้เฉย ๆ หรือเลือกลงทุนในสินทรัพย์ที่ให้ผลตอบแทนต่ำกว่าอัตราเงินเฟ้อ เราไม่ได้เสียแค่ความสามารถในการซื้อของในอนาคตเท่านั้น แต่ยังเกิด “ต้นทุนค่าเสียโอกาส” จากการไม่ได้นำเงินนั้นไปลงทุนในสินทรัพย์อื่นที่ให้ผลตอบแทนเหมาะสม ดังนั้นการประเมินทางเลือกการเงินอย่างถี่ถ้วนควบคู่กับการ ประเมินต้นทุนเสียโอกาสด้วย Opportunity Cost จะช่วยให้นักลงทุนเลือกว่าควรนำเงินไปทำอะไรจึงจะคุ้มค่าที่สุดครับ
การประเมินค่าเสียโอกาสจากการไม่นำเงินไปต่อยอด
หากคุณมีเงิน 100,000 บาท และปล่อยทิ้งไว้ในบัญชีที่ไม่มีดอกเบี้ยเป็นเวลา 10 ปี คุณอาจคิดว่าคุณไม่ได้เสียอะไรเพราะตัวเลขเงินยังคงเป็น 100,000 บาทเท่าเดิม แต่ในความเป็นจริง ค่าเสียโอกาสของคุณคือ ผลตอบแทนที่คุณควรจะได้จากการนำเงินนี้ไปลงทุนในพันธบัตรรัฐบาลหรือกองทุนรวม เช่น หากพันธบัตรให้ผลตอบแทน 4% ต่อปี เงิน 100,000 บาทควรจะเติบโตเป็นประมาณ 148,024 บาท ผลต่างเกือบ 48,000 บาทนั้นคือ Opportunity Cost ที่คุณจ่ายไปจากการไม่ทำอะไรเลย
เลือกระหว่างการใช้เงินวันนี้ vs การลงทุนเพื่ออนาคต
แนวคิด TVM ไม่ได้บอกให้เราประหยัดจนไม่ได้ใช้ชีวิตในปัจจุบัน แต่ช่วยให้เราตระหนักถึง “ราคาที่แท้จริง” ของการบริโภค หากเรานำเงิน 50,000 บาทไปซื้อสินทรัพย์ฟุ่มเฟือยวันนี้ เราไม่ได้เสียเงินแค่ 50,000 บาท แต่กำลังเสียเงินก้อนใหญ่ในอนาคตที่เงิน 50,000 บาทนี้สามารถเติบโตไปได้หากนำไปลงทุน
📢 Traderbobo แนะนำ
ตอนผมเริ่มวางแผนการเงินใหม่ ๆ ผมเคยคิดว่าการเก็บเงินสดไว้ในตู้เซฟหรือบัญชีออมทรัพย์คือทางเลือกที่ปลอดภัยที่สุด แต่เมื่อผ่านไปหลายปี ผมถึงเข้าใจว่าเงินสดเหล่านั้นถูกเงินเฟ้อกัดกร่อนอำนาจซื้อลงไปเรื่อย ๆ คำแนะนำของผมคือ ควรออมเงินสำรองฉุกเฉินไว้ในสินทรัพย์สภาพคล่องสูงให้เพียงพอ จากนั้นแบ่งเงินออมส่วนเกินไปจัดสรรลงทุนในสินทรัพย์ที่กระจายความเสี่ยงเพื่อสร้างผลตอบแทนชนะเงินเฟ้อตามระดับความเสี่ยงที่เรายอมรับได้ครับ
สรุปหลักการวางแผนการเงินให้เติบโตด้วย Time Value of Money
การเข้าใจหลักการมูลค่าเงินตามเวลาคือจุดเริ่มต้นสำคัญที่เปลี่ยนมุมมองจากการออมเงินแบบเดิมไปสู่การวางแผนการเงินและการลงทุนอย่างมีประสิทธิภาพ เงิน 1 บาทในวันนี้มีมูลค่ามากกว่าเงิน 1 บาทในอนาคตเสมอ การเริ่มต้นลงทุนเร็ว ยิ่งช่วยเพิ่มระยะเวลาให้พลังของดอกเบี้ยทบต้นทำงานได้อย่างเต็มที่
นักลงทุนที่ต้องการสร้างความมั่นคงในระยะยาว จึงไม่ควรปล่อยให้เงินสดจมอยู่กับที่โดยไม่สร้างผลตอบแทน แต่ควรรีบศึกษาทางเลือกการจัดสรรเงินออมและเตรียมความพร้อมในการสร้างพอร์ตลงทุนที่เหมาะสมกับตนเองตั้งแต่วันนี้ครับ
คำถามที่พบบ่อยเกี่ยวกับ Time Value of Money
Time Value of Money แตกต่างจากเงินเฟ้ออย่างไร?
Time Value of Money คือแนวคิดรวมที่ครอบคลุมถึงโอกาสในการนำเงินไปสร้างผลตอบแทน อัตราดอกเบี้ย และความเสี่ยงตามกาลเวลา ส่วนเงินเฟ้อเป็นเพียงปัจจัยหนึ่งใน TVM ที่ทำหน้าที่ลดอำนาจซื้อของเงินในอนาคตลง สรุปคือ TVM เป็นกรอบความคิดใหญ่ ส่วนเงินเฟ้อคือปัจจัยลบที่กัดกร่อนมูลค่าเงินครับ
หากอัตราดอกเบี้ยเป็น 0% Time Value of Money จะยังมีผลหรือไม่?
ยังคงมีผลครับ ถึงแม้อัตราดอกเบี้ยจะเป็น 0% แต่ปัจจัยเรื่องอัตราเงินเฟ้อและความไม่แน่นอนในอนาคตยังคงทำงานอยู่ เงินสดในปัจจุบันก็ยังคงซื้อสินค้าได้มากกว่าเงินสดในอนาคต และเงินในปัจจุบันยังมี Liquidity Premium หรือความยืดหยุ่นในการนำไปใช้วงเงินกรณีเกิดเหตุฉุกเฉินได้ทันที
การคำนวณ Present Value (PV) มีประโยชน์อย่างไรในชีวิตจริง?
Present Value ช่วยในการประเมินมูลค่าสินค้าหรือการลงทุนที่ต้องจ่าย/รับเงินในอนาคต เช่น การประเมินว่าเงินปันผลที่จะได้รับจากหุ้นในอีก 5 ปีข้างหน้ามีมูลค่าเท่าใดในวันนี้ หรือใช้เปรียบเทียบว่าการรับเงินก้อนครั้งเดียววันนี้กับรับเงินผ่อนชำระหลาย ๆ งวด ทางเลือกใดให้ประโยชน์สุทธิมากกว่ากัน
นักลงทุนมือใหม่ควรเริ่มใช้ Time Value of Money Calculator ตอนไหน?
ควรเริ่มใช้ตั้งแต่ขั้นตอนตั้งเป้าหมายการเงินครับ เช่น เมื่อต้องการคำนวณว่าต้องออมเงินเดือนละเท่าไรเพื่อให้มีเงินเกษียณ 5 ล้านบาทในอีก 30 ปีข้างหน้า การใช้ Time Value of Money Calculator จะช่วยให้เห็นตัวเลขชัดเจนว่าด้วยอัตราผลตอบแทนคาดหวังระดับต่าง ๆ เราต้องวางแผนเงินออมอย่างไร
จะเอาชนะการลดลงของมูลค่าเงินตามเวลาได้อย่างไร?
วิธีเอาชนะคือการนำเงินออมส่วนเกินไปลงทุนในสินทรัพย์ที่สร้างอัตราผลตอบแทนเฉลี่ยต่อปีได้สูงกว่าอัตราเงินเฟ้อ เช่น กองทุนรวม หุ้น พันธบัตรรัฐบาล หรืออสังหาริมทรัพย์ โดยจัดสรรพอร์ตให้เหมาะกับระดับความเสี่ยงที่ยอมรับได้ และอาศัยระยะเวลาในการให้ดอกเบี้ยทบต้นทำงานทวีคูณมูลค่าเงินครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page