Treynor Ratio คือ อัตราส่วนทางการเงินที่ใช้วัดผลตอบแทนปรับด้วยความเสี่ยง (Risk-Adjusted Return) โดยพิจารณาเฉพาะความเสี่ยงเชิงระบบ (Systematic Risk) ผ่านค่า Beta เป็นหลัก เพื่อช่วยประเมินว่าพอร์ตลงทุนหรือกองทุนรวมนั้น สร้างผลตอบแทนส่วนเกิน (Excess Return) คุ้มค่ากับความเสี่ยงของตลาดที่ได้รับหรือไม่ครับ
ตัวชี้วัดนี้ได้รับการพัฒนาโดย Jack L. Treynor ซึ่งถือเป็นเครื่องมือสำคัญสำหรับนักลงทุนที่ต้องการเปรียบเทียบประสิทธิภาพของพอร์ตลงทุนหลาย ๆ พอร์ต โดยเฉพาะพอร์ตที่มีการกระจายความเสี่ยงอย่างเพียงพอจนความเสี่ยงเฉพาะตัวเหลือน้อยมาก บทความนี้จะอธิบายว่าตัวชี้วัดนี้คืออะไร มีสูตรคำนวณอย่างไร และนำไปใช้วิเคราะห์พอร์ตจริงได้อย่างไรครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- ตัวชี้วัดนี้ประเมินผลตอบแทนส่วนเกินต่อหนึ่งหน่วยความเสี่ยงเชิงระบบ (Beta)
- ต่างจาก Sharpe Ratio ตรงที่ใช้ค่า Beta แทนส่วนเบี่ยงเบนมาตรฐาน (Standard Deviation)
- เหมาะกับการวัดผลพอร์ตลงทุนที่มีการกระจายความเสี่ยงอย่างสมบูรณ์ (Well-Diversified Portfolio)
- ยิ่งค่าที่คำนวณได้เป็นบวกสูง แปลว่าผู้จัดการพอร์ตสามารถสร้างผลตอบแทนส่วนเกินได้คุ้มค่าความเสี่ยงตลาด
Treynor Ratio คืออะไร?
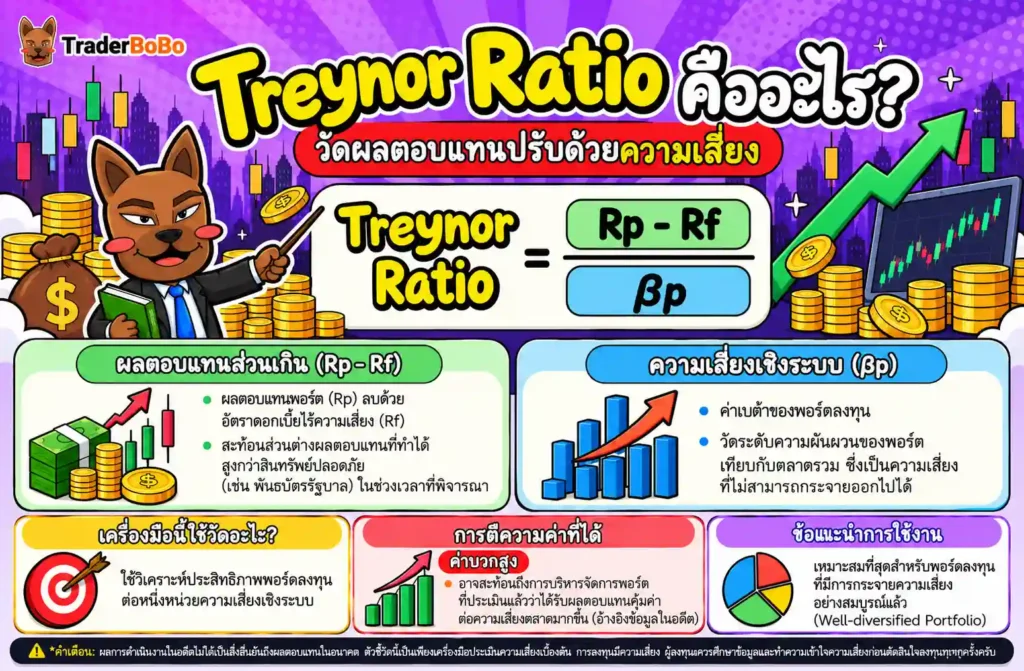
Treynor Ratio คือ อัตราส่วนประเมินผลการดำเนินงานของการลงทุนที่ปรับด้วยความเสี่ยง โดยนำผลตอบแทนส่วนเกินของพอร์ตลงทุน (Portfolio Return ลบด้วย Risk-Free Rate) มาหารด้วยค่า Beta (βp) ซึ่งเป็นตัวแทนความเสี่ยงเชิงระบบหรือความเสี่ยงที่ไม่สามารถกระจายออกไปได้
การวัดผลตอบแทนจากการลงทุนเพียงอย่างเดียวโดยไม่มองความเสี่ยง อาจทำให้นักลงทุนเข้าใจผิดว่าพอร์ตที่ได้กำไรสูงคือพอร์ตที่ดีที่สุด ทั้งที่ในความเป็นจริง ผู้จัดการพอร์ตอาจกำลังรับความเสี่ยงในระดับสูงอยู่ หากต้องการสร้างรากฐานที่มั่นคง ควรเริ่มต้นเข้าใจ พื้นฐานการลงทุนคืออะไรสำหรับมือใหม่ ก่อนนำเครื่องมือวัดผลตอบแทนปรับด้วยความเสี่ยงอย่างตัวชี้วัดนี้มาใช้วิเคราะห์พอร์ตของตนเองครับ
หลักการและแนวคิดพื้นฐานของตัวชี้วัดนี้
แนวคิดหลักของ Jack Treynor ตั้งอยู่บนสมมติฐานว่า ความเสี่ยงในการลงทุนแบ่งออกเป็น 2 ประเภท ได้แก่ ความเสี่ยงที่ไม่เป็นระบบ (Unsystematic Risk) ซึ่งสามารถขจัดออกไปได้ด้วยการกระจายความเสี่ยง (Diversification) และความเสี่ยงเชิงระบบ (Systematic Risk) หรือความเสี่ยงของตลาดที่ไม่สามารถขจัดออกไปได้
เมื่อนักลงทุนจัดพอร์ตจนมีการกระจายความเสี่ยงอย่างดีแล้ว ความเสี่ยงคงเหลือเดียวที่มีผลต่อพอร์ตคือความเสี่ยงของตลาด ดังนั้น Treynor Ratio จึงมุ่งวัดว่าทุก ๆ 1 หน่วยของความเสี่ยงตลาดที่เราต้องเผชิญ พอร์ตนี้สร้างผลตอบแทนชดเชยให้เรามากน้อยเพียงใด
สูตรคำนวณ Treynor Ratio และวิธีแปลความหมาย
สูตรคำนวณของ Treynor Ratio มีโครงสร้างที่ไม่ซับซ้อน โดยนำผลตอบแทนส่วนเกินของพอร์ตมาหารด้วยค่า Beta ซึ่งวัดความผันผวนของพอร์ตเทียบกับดัชนีอ้างอิงครับ
Treynor Ratio = (Rp − Rf) ÷ βp
ส่วนประกอบของสูตร
- Rp (Portfolio Return): ผลตอบแทนของพอร์ตลงทุนหรือกองทุนรวมในช่วงเวลาที่พิจารณา
- Rf (Risk-Free Rate): อัตราผลตอบแทนที่ปราศจากความเสี่ยง เช่น อัตราดอกเบี้ยพันธบัตรรัฐบาลระยะสั้น
- βp (Portfolio Beta): ค่า Beta ของพอร์ตลงทุน ซึ่งบอกว่าพอร์ตเคลื่อนไหวตามตลาดมากน้อยเพียงใด
วิธีแปลผลค่าที่คำนวณได้
การตีความค่าที่คำนวณได้ สามารถดูได้จากทิศทางและขนาดของตัวเลข ดังนี้
| ค่าที่คำนวณได้ | ความหมาย | นัยสำคัญต่อการจัดการพอร์ต |
| ค่าบวกยิ่งสูง | ผลตอบแทนส่วนเกินสูงเมื่อเทียบกับความเสี่ยงตลาด | พอร์ตบริหารจัดการได้มีประสิทธิภาพ คุ้มค่าความเสี่ยง |
| ค่าบวกต่ำ | ได้ผลตอบแทนชนะดอกเบี้ยไร้ความเสี่ยง แต่น้อยเมื่อเทียบความเสี่ยง | สร้างผลตอบแทนได้ไม่คุ้มค่าความเสี่ยงเชิงระบบที่รับมา |
| ค่าติดลบ | ผลตอบแทนพอร์ตต่ำกว่าอัตราดอกเบี้ยไร้ความเสี่ยง (Rp<Rf) | บริหารพอร์ตได้ไม่คุ้มค่า ทำผลตอบแทนได้ต่ำกว่าการฝากเงินไร้ความเสี่ยง |
ตัวอย่างเช่น พอร์ต A ทำผลตอบแทนได้ 12% โดยมีค่า Beta 1.2 ขณะที่พอร์ต B ทำผลตอบแทนได้ 10% แต่มีค่า Beta เพียง 0.8 หากอัตราดอกเบี้ยไร้ความเสี่ยงอยู่ที่ 2%
- Treynor A: (12% – 2%) / 1.2 = 8.33%
- Treynor B: (10% – 2%) / 0.8 = 10.00%
แม้พอร์ต A จะเห็นตัวเลขกำไรสูงกว่า แต่พอร์ต B ให้ผลตอบแทนปรับด้วยความเสี่ยงเชิงระบบที่ดีกว่าชัดเจน
ความแตกต่างระหว่าง Treynor Ratio, Sharpe Ratio และ Sortino Ratio
อัตราส่วนประเมินผลการดำเนินงานทั้ง 3 ตัวถูกใช้กันอย่างแพร่หลาย แต่มีความแตกต่างสำคัญในมิติของ “ตัววัดความเสี่ยง” ที่นำมาใช้คำนวณ
ในการประเมินกองทุนรวม ผู้ลงทุนสามารถดูข้อมูลเปรียบเทียบผลตอบแทนและความผันผวนของกองทุนในประเภทเดียวกันได้จากสมาคมบริษัทจัดการลงทุน (AIMC) ซึ่งจัดกลุ่มกองทุนตามเกณฑ์การจัดประเภทกองทุนรวมของ สำนักงาน ก.ล.ต. โดยตัววัดแต่ละประเภทมีความเหมาะสมกับสถานการณ์ที่ต่างกันครับ
| อัตราส่วน | ตัววัดความเสี่ยงที่ใช้ | ประเภทความเสี่ยงที่พิจารณา | สภาพแวดล้อมที่เหมาะสม |
| Treynor Ratio | Beta (β) | ความเสี่ยงเชิงระบบ (Market Risk) | พอร์ตที่มีการกระจายความเสี่ยงดีแล้ว (Well-Diversified) |
| Sharpe Ratio | Standard Deviation (σ) | ความเสี่ยงรวม (Total Risk) | พอร์ตที่ไม่ได้กระจายความเสี่ยง หรือหุ้นรายตัว |
| Sortino Ratio | Downside Deviation | ความเสี่ยงช่วงขาลง (Downside Risk) | ตลาดผันผวนสูง หรือพอร์ตที่เน้นป้องกันการขาดทุน |
สำหรับผู้ที่ต้องการเน้นวัดความเสี่ยงเฉพาะช่วงที่ตลาดปรับตัวลง การเรียนรู้และ เปรียบเทียบการใช้ Sortino Ratio ในการบริหารความเสี่ยง จะช่วยเสริมความครอบคลุมในการวิเคราะห์พอร์ตควบคู่ไปกับตัวชี้วัดนี้ได้เป็นอย่างดี
ข้อจำกัดและข้อควรระวังในการใช้ประเมินพอร์ต
แม้อัตราส่วนนี้จะมีประโยชน์อย่างมาก แต่ก็มีข้อจำกัดที่นักลงทุนต้องระมัดระวังก่อนนำไปใช้งานจริงครับ
1. มองข้ามความเสี่ยงที่ไม่เป็นระบบ (Unsystematic Risk)
เนื่องจากสูตรคำนวณใช้เพียงค่า Beta ดังนั้นหากนำอัตราส่วนนี้ไปใช้ประเมินพอร์ตที่มีหุ้นเพียง 2-3 ตัว (กระจายความเสี่ยงไม่ดีพอ) ค่าที่ได้จะสูงเกินจริงและเชื่อถือไม่ได้ เพราะไม่ได้นำความเสี่ยงเฉพาะตัวของบริษัทมาร่วมคำนวณ
2. การพึ่งพาข้อมูลในอดีต
ทั้งผลตอบแทนและค่า Beta คำนวณมาจากข้อมูลสถิติในอดีต ซึ่งไม่สามารถการันตีผลการดำเนินงานในอนาคตได้ หากโครงสร้างตลาดหรือนโยบายของกองทุนเปลี่ยนไป ค่าที่คำนวณได้ในอดีตอาจไม่สะท้อนความเป็นจริงในปัจจุบัน
3. ตัวเลขติดลบอาจสร้างความสับสน
หากพอร์ตลงทุนมีผลตอบแทนติดลบ จนทำให้ค่าที่คำนวณได้ติดลบ การเปรียบเทียบพอร์ตที่มีค่า Beta ต่างกันอาจให้ผลลัพธ์ที่ย้อนแย้งได้ ดังนั้นอัตราส่วนนี้จึงเหมาะที่สุดสำหรับการวิเคราะห์พอร์ตที่มีผลตอบแทนเป็นบวกเท่านั้น
สรุป: กุญแจของการเข้าใจตัวชี้วัดนี้ในการจัดพอร์ต
อัตราส่วนนี้เป็นเครื่องมือที่ช่วยประเมินผลตอบแทนปรับด้วยความเสี่ยงเชิงระบบ ช่วยให้นักลงทุนรู้ว่าพอร์ตหรือกองทุนรวมที่มีการกระจายความเสี่ยงดีแล้ว สร้างผลงานได้คุ้มค่ากับความผันผวนของตลาดเพียงใด อย่างไรก็ตาม การบริหารพอร์ตให้ประสบความสำเร็จในระยะยาว ควรใช้อัตราส่วนนี้ร่วมกับตัวชี้วัดอื่น ๆ และหมั่นทบทวนพอร์ตอย่างสม่ำเสมอ
คำถามที่พบบ่อยเกี่ยวกับ Treynor Ratio
Treynor Ratio สูงหรือต่ำแบบไหนดีกว่ากัน?
ค่ายิ่งสูงยิ่งดีครับ เพราะหมายความว่าพอร์ตลงทุนนั้นสามารถสร้างผลตอบแทนส่วนเกินได้สูงกว่า เมื่อเปรียบเทียบกับทุก ๆ หนึ่งหน่วยความเสี่ยงเชิงระบบ (Beta) ที่พอร์ตต้องรับเข้ามา
ตัวชี้วัดนี้เหมาะใช้ประเมินหุ้นรายตัวหรือไม่?
ไม่เหมาะครับ เนื่องจากหุ้นรายตัวมีความเสี่ยงเฉพาะตัว (Unsystematic Risk) สูงมาก การใช้อัตราส่วนนี้ที่วัดเฉพาะค่า Beta จะข้ามความเสี่ยงเฉพาะตัวไป ทำให้ประเมินความเสี่ยงต่ำกว่าความเป็นจริง สำหรับหุ้นรายตัวควรใช้ Sharpe Ratio ซึ่งพิจารณาจากส่วนเบี่ยงเบนมาตรฐาน (Total Risk) แทนครับ
ค่า Beta ในสูตรนี้คำนวณมาจากไหน?
ค่า Beta คำนวณจากความสัมพันธ์ทางสถิติ (Regression Analysis) ระหว่างผลตอบแทนของพอร์ตลงทุนกับผลตอบแทนของดัชนีตลาดอ้างอิง (เช่น SET Index หรือ S&P 500) ในช่วงเวลาที่กำหนดครับ
ถ้าค่าที่ได้ติดลบ หมายความว่าอย่างไร?
หมายความว่าผลตอบแทนของพอร์ตลงทุนต่ำกว่าอัตราผลตอบแทนที่ไร้ความเสี่ยง (Rp<Rf) ซึ่งแสดงถึงการบริหารจัดการพอร์ตที่ไม่คุ้มค่า เพราะนักลงทุนควรได้รับผลตอบแทนอย่างน้อยเท่ากับพันธบัตรรัฐบาลโดยไม่ต้องรับความเสี่ยงตลาดครับ
ทำไมพอร์ตที่กระจายความเสี่ยงดีแล้วถึงเหมาะกับตัวชี้วัดนี้มากกว่า Sharpe Ratio?
เพราะพอร์ตที่กระจายความเสี่ยงอย่างสมบูรณ์ได้กำจัดความเสี่ยงเฉพาะตัวออกไปจนเกือบหมดแล้ว ความเสี่ยงที่เหลืออยู่จึงมีเพียงความเสี่ยงเชิงระบบ (Beta) การใช้ตัวชี้วัดนี้จึงเจาะจงวัดประสิทธิภาพในการรับความเสี่ยงตลาดได้ตรงจุดมากกว่า Sharpe Ratio ครับ
หมายเหตุ:บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page