Working Capital คือ เงินทุนหมุนเวียนที่กิจการมีไว้ใช้ดำเนินธุรกิจในชีวิตประจำวัน คำนวณได้จากการนำสินทรัพย์หมุนเวียนมาหักลบด้วยหนี้สินหมุนเวียน ตัวเลขนี้สะท้อนถึงความสามารถของบริษัทในการจ่ายชำระภาระหนี้ระยะสั้นและบริหารจัดการสภาพคล่องเพื่อขับเคลื่อนการดำเนินงานได้อย่างต่อเนื่องครับ
สำหรับการวิเคราะห์หุ้นพื้นฐาน การดูค่าเงินทุนหมุนเวียนช่วยให้นักลงทุนประเมินความแข็งแกร่งทางการเงินของบริษัทได้ชัดเจนขึ้น ก่อนตัดสินใจลงทุนระยะยาว บทความนี้อธิบายความหมายของ Working Capital สูตรการคำนวณ ความแตกต่างจาก Net Working Capital รวมถึงวิธีอ่านค่าและข้อควรระวังในการวิเคราะห์งบการเงินครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- เงินทุนหมุนเวียนช่วยให้เห็นภาพทันทีว่าบริษัทมีเงินสดและสินทรัพย์ระยะสั้นเพียงพอจ่ายหนี้ที่กำลังจะครบกำหนดภายใน 1 ปีหรือไม่ครับ
- ค่า Working Capital ที่เป็นบวกสูงมากไม่ได้แปลว่าธุรกิจดีเสมอไป เพราะอาจเกิดจากสินค้าคงคลังขายไม่ออกหรือลูกหนี้การค้าค้างชำระนานผิดปกติครับ
- ธุรกิจค้าปลีกสมัยใหม่และแพลตฟอร์มขนาดใหญ่หลายแห่งมี Working Capital ติดลบได้โดยที่กิจการยังแข็งแกร่ง เพราะเก็บเงินสดจากลูกค้าได้ก่อนถึงกำหนดจ่ายซัพพลายเออร์ครับ
- การประเมินเงินทุนหมุนเวียนควรเปรียบเทียบกับบริษัทในอุตสาหกรรมเดียวกันเป็นหลัก เพื่อหลีกเลี่ยงอคติจากการยึดติดกับตัวเลขมาตรฐานเพียงค่าเดียวครับ
Working Capital คืออะไร?
Working Capital คือ เงินทุนหมุนเวียนสุทธิระยะสั้นที่กิจการเหลืออยู่หลังหักภาระหนี้สินที่ต้องชำระภายในหนึ่งปี เพื่อใช้เป็นสภาพคล่องหล่อเลี้ยงการดำเนินงานประจำวันครับ
หากมองให้เห็นภาพง่าย ๆ เงินทุนหมุนเวียนเปรียบเสมือนเงินสำรองในกระเป๋าของบริษัทที่ใช้หมุนจ่ายค่าวัตถุดิบ ค่าแรงพนักงาน ค่าเช่า และค่าใช้จ่ายดำเนินงานต่าง ๆ ระหว่างที่รอเก็บเงินจากลูกค้าเข้ามาในรอบถัดไป หากบริษัทมีเงินทุนหมุนเวียนเพียงพอ การผลิตและการขายจะเดินหน้าต่อไปได้โดยไม่สะดุดแม้ในช่วงที่ยอดขายชะลอตัวลงชั่วคราว
องค์ประกอบหลักของเงินทุนหมุนเวียน
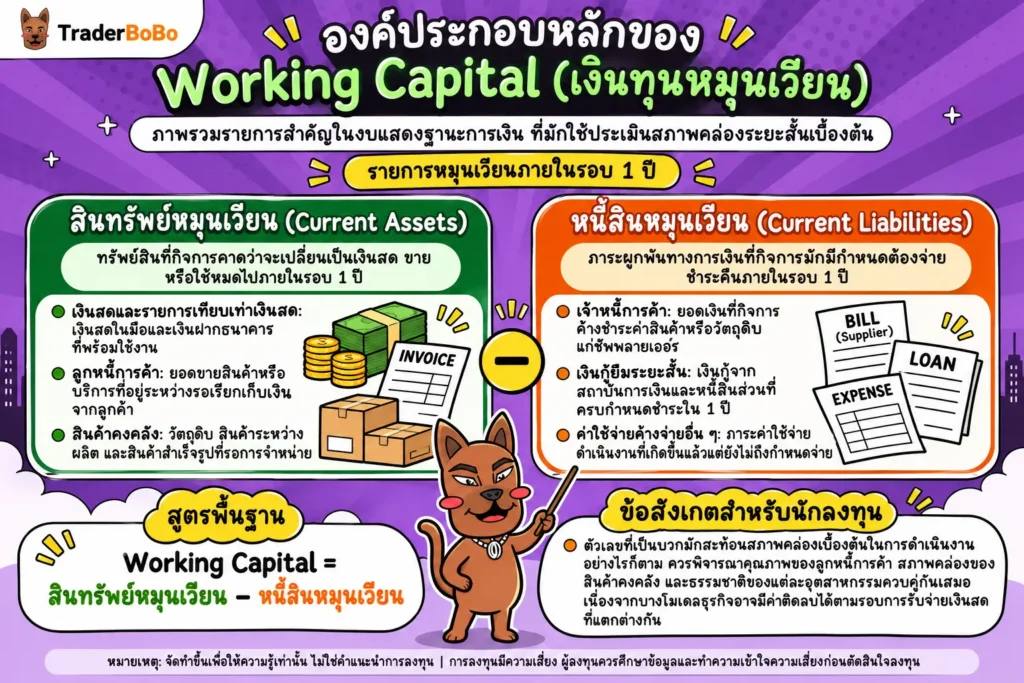
รายการที่ใช้คำนวณเงินทุนหมุนเวียนทั้งหมดจะปรากฏอยู่ในส่วนบนของงบแสดงฐานะการเงิน หรือที่นักลงทุนคุ้นเคยกันในชื่อ งบดุล โดยแบ่งออกเป็น 2 ฝั่งหลักตามกรอบระยะเวลา 1 ปี ดังนี้ครับ
- สินทรัพย์หมุนเวียน หรือ Current Assets คือ ทรัพย์สินที่บริษัทคาดว่าจะเปลี่ยนเป็นเงินสด ขาย หรือใช้หมดไปภายในรอบระยะเวลา 1 ปี รายการสำคัญที่พบบ่อย ได้แก่ เงินสดและรายการเทียบเท่าเงินสด เงินลงทุนระยะสั้น ลูกหนี้การค้า และสินค้าคงคลัง
- หนี้สินหมุนเวียน หรือ Current Liabilities คือ ภาระผูกพันทางการเงินที่บริษัทต้องจ่ายชำระคืนภายในระยะเวลา 1 ปี รายการหลัก ๆ ได้แก่ เจ้าหนี้การค้า เงินกู้ยืมระยะสั้นจากสถาบันการเงิน ส่วนของหนี้สินระยะยาวที่ถึงกำหนดชำระภายใน 1 ปี และค่าใช้จ่ายค้างจ่ายต่าง ๆ
สำหรับใครที่ยังไม่คุ้นเคยกับโครงสร้างรายการแต่ละบรรทัดในงบการเงิน สามารถเจาะลึกการอ่านงบดุลเบื้องต้นเพิ่มเติมเพื่อปูพื้นฐานการแยกแยะสินทรัพย์และหนี้สินแต่ละประเภทให้แม่นยำขึ้นก่อนครับ
ความแตกต่างระหว่าง Working Capital และ Net Working Capital
ในวงการบัญชีและการวิเคราะห์หุ้น นักลงทุนมักเจอคำศัพท์ 2 คำที่ใช้สลับกันบ่อยครั้ง ได้แก่ Working Capital และ Net Working Capital หรือ NWC ซึ่งในตำราพื้นฐานหลายเล่มหมายถึงส่วนต่างระหว่างสินทรัพย์หมุนเวียนกับหนี้สินหมุนเวียนเหมือนกัน จึงใช้แทนกันได้ ส่วนคำที่ควรแยกให้ชัดเจนคือ Gross Working Capital ซึ่งหมายถึงสินทรัพย์หมุนเวียนรวมครับ
- Gross Working Capital หรือเงินทุนหมุนเวียนรวม หมายถึง มูลค่าของสินทรัพย์หมุนเวียนทั้งหมดที่กิจการถือครองอยู่โดยยังไม่หักหนี้สินใด ๆ ใช้ดูขนาดของเงินทุนที่หมุนเวียนอยู่ในรอบการดำเนินงานทั้งหมด
- Net Working Capital หรือเงินทุนหมุนเวียนสุทธิ คือ ส่วนต่างระหว่างสินทรัพย์หมุนเวียนกับหนี้สินหมุนเวียน นอกจากนี้ ในการวิเคราะห์เชิงลึกเพื่อประเมินประสิทธิภาพการดำเนินงานจริง นักวิเคราะห์มักตัดรายการเงินสดและหนี้สินที่มีภาระดอกเบี้ยระยะสั้นออกไป เพื่อวัดเฉพาะเงินทุนที่จมอยู่ในการดำเนินงานหลัก เช่น ลูกหนี้การค้า บวกสินค้าคงคลัง แล้วลบด้วยเจ้าหนี้การค้าครับ
เมื่อเข้าใจองค์ประกอบทั้งสองฝั่งแล้ว ขั้นตอนถัดไปคือการนำตัวเลขจริงจากงบการเงินมาเข้าสูตรคำนวณครับ
Working Capital สูตรคำนวณและตัวอย่างการอ่านค่า
Working Capital สูตรพื้นฐานคำนวณได้จากการนำสินทรัพย์หมุนเวียนทั้งหมดมาลบด้วยหนี้สินหมุนเวียนทั้งหมด โดยดึงตัวเลขมาจากงบแสดงฐานะการเงินของบริษัทครับ
สูตรคำนวณเงินทุนหมุนเวียนพื้นฐานและสูตร Net Working Capital
นักลงทุนสามารถเลือกใช้สูตรคำนวณได้ 2 ระดับตามวัตถุประสงค์ของการวิเคราะห์ ดังนี้ครับ
- สูตรพื้นฐาน: Working Capital = สินทรัพย์หมุนเวียน – หนี้สินหมุนเวียน
- สูตรเชิงดำเนินงาน: Net Working Capital จากการดำเนินงาน = สินทรัพย์หมุนเวียนที่เกี่ยวกับการดำเนินงาน ไม่รวมเงินสด – หนี้สินหมุนเวียนที่เกี่ยวกับการดำเนินงาน ไม่รวมเงินกู้ระยะสั้น
สูตรพื้นฐานช่วยบอกสภาพคล่องภาพรวมของกิจการได้อย่างรวดเร็ว ส่วนสูตรเชิงดำเนินงานช่วยให้เห็นว่าธุรกิจต้องใช้เงินทุนของตัวเองไปจมอยู่กับสต็อกสินค้าและลูกหนี้การค้ามากน้อยเพียงใดเมื่อเทียบกับเครดิตการค้าที่ได้จากคู่ค้าครับ
ตัวอย่างการคำนวณจากงบดุลสมมติและวิธีตีความ
เพื่อให้เห็นภาพชัดเจน ลองดูตัวเลขสมมติเพื่อยกตัวอย่างของบริษัท A จำกัด ซึ่งดำเนินธุรกิจผลิตและจำหน่ายสินค้าอุปโภคบริโภค ณ สิ้นปีล่าสุด โดยมีรายการในงบแสดงฐานะการเงินดังนี้ครับ
- เงินสดและรายการเทียบเท่าเงินสด 120 ล้านบาท
- ลูกหนี้การค้าสุทธิ 250 ล้านบาท
- สินค้าคงคลัง 330 ล้านบาท
- รวมสินทรัพย์หมุนเวียนเท่ากับ 700 ล้านบาท
- เจ้าหนี้การค้า 220 ล้านบาท
- เงินกู้ยืมระยะสั้น 180 ล้านบาท
- รวมหนี้สินหมุนเวียนเท่ากับ 400 ล้านบาท
เมื่อนำตัวเลขสมมติข้างต้นมาเข้าสูตรพื้นฐาน จะได้ Working Capital = 700 – 400 = 300 ล้านบาท แปลว่าบริษัท A มีสินทรัพย์หมุนเวียนมากกว่าภาระหนี้สินระยะสั้นอยู่ 300 ล้านบาท ซึ่งในเชิงตัวเลขมีส่วนเผื่อสำหรับภาระหนี้ที่กำลังจะครบกำหนดภายใน 1 ปี แต่ความสามารถในการจ่ายจริงขึ้นอยู่กับว่าลูกหนี้การค้าและสินค้าคงคลังจะแปลงเป็นเงินสดได้ทันตามกำหนดหรือไม่ครับ
ในทางปฏิบัติ นักลงทุนสามารถเปิดดูงบแสดงฐานะการเงินของบริษัทจดทะเบียนไทยได้โดยตรงผ่านเว็บไซต์ของ ตลาดหลักทรัพย์แห่งประเทศไทย เพื่อดึงตัวเลขทั้งสองบรรทัดนี้มาคำนวณด้วยตัวเองครับ
| ค่า Working Capital | ความหมายเบื้องต้น | สิ่งที่นักลงทุนต้องเช็กต่อ |
| เป็นบวก มากกว่า 0 | บริษัทมีสินทรัพย์หมุนเวียนมากกว่าหนี้สินระยะสั้น มีสภาพคล่องรองรับการดำเนินงาน | เช็กคุณภาพของลูกหนี้การค้าและสินค้าคงคลังว่าแปลงเป็นเงินสดได้จริงหรือไม่ |
| เท่ากับ 0 | สินทรัพย์หมุนเวียนเท่ากับหนี้สินหมุนเวียนพอดี ไม่มีส่วนเผื่อความปลอดภัย | ติดตามกระแสเงินสดรับจ่ายรายไตรมาสอย่างใกล้ชิดเพราะมีความยืดหยุ่นต่ำ |
| ติดลบ น้อยกว่า 0 | หนี้สินหมุนเวียนสูงกว่าสินทรัพย์หมุนเวียน อาจเกิดแรงกดดันด้านสภาพคล่องระยะสั้น | แยกให้ออกว่าเกิดจากปัญหาขาดเงินสดหรือเกิดจากอำนาจต่อรองที่รับเงินสดก่อนจ่ายซัพพลายเออร์ |
ตารางข้างต้นเป็นเพียงจุดเริ่มต้นของการคัดกรองตัวเลขเท่านั้น เพราะการนำค่านี้ไปใช้ตัดสินใจลงทุนในหุ้นยังต้องมองให้เชื่อมโยงกับมิติอื่น ๆ ของธุรกิจด้วยครับ
ทำไม Working Capital ถึงสำคัญต่อการวิเคราะห์หุ้นพื้นฐาน?
Working Capital มีความสำคัญต่อการวิเคราะห์หุ้นเพราะช่วยบอกให้นักลงทุนรู้ว่าบริษัทมีสายป่านทางการเงินเพียงพอที่จะประคองธุรกิจและขยายกิจการต่อได้โดยไม่สะดุดครับ
บทบาทในการประเมินสภาพคล่องและความต่อเนื่องของกิจการ
บริษัทที่มีกำไรทางบัญชีสูงในงบกำไรขาดทุนอาจประสบปัญหาทางการเงินได้ หากกำไรนั้นติดค้างอยู่ในรูปของบิลลูกหนี้ที่ยังเก็บเงินไม่ได้หรือสินค้าที่กองเต็มโกดัง การตรวจสอบเงินทุนหมุนเวียนจึงช่วยปิดจุดบอดนี้ด้วยการสะท้อน สภาพคล่องทางการเงิน ของกิจการในระยะสั้น หากต้องการเห็นภาพรวมว่าการหมุนเวียนเงินสดส่งผลต่อความอยู่รอดของธุรกิจอย่างไร สามารถทำความเข้าใจสภาพคล่องทางการเงินเพิ่มเติมได้ครับ
นอกจากนี้ การดูตัวเลขเงินทุนหมุนเวียนเพียงอย่างเดียวอาจบอกได้แค่จำนวนเงินบาท แต่ยังไม่บอกสัดส่วนเปรียบเทียบระหว่างบริษัทขนาดใหญ่และขนาดเล็ก นักลงทุนจึงนิยมนำข้อมูลชุดเดียวกันไปวิเคราะห์ร่วมกับอัตราส่วนทางการเงินอื่น ๆ เช่น อัตราส่วนเงินทุนหมุนเวียนหรืออัตราส่วนทุนหมุนเวียนเร็ว ซึ่งคุณสามารถเจาะลึกอัตราส่วนสภาพคล่องตัวอื่น เพื่อใช้เปรียบเทียบความสามารถในการชำระหนี้ระหว่างหุ้นแต่ละตัวได้อย่างเป็นระบบมากขึ้นครับ
ทั้งนี้ การจัดประเภทรายการในงบการเงินของบริษัทมหาชนในไทยอยู่ภายใต้มาตรฐานการบัญชีและหลักเกณฑ์การเปิดเผยข้อมูลของ สำนักงาน ก.ล.ต. ซึ่งช่วยให้ตัวเลขงบดุลมีความโปร่งใสและตรวจสอบได้ครับ
การเปรียบเทียบเงินทุนหมุนเวียนให้เหมาะกับแต่ละอุตสาหกรรม
ข้อผิดพลาดทางจิตวิทยาที่นักลงทุนมือใหม่มักเผลอทำคือ อคติจากการยึดติดตัวเลข หรือ Anchoring Bias เช่น การตั้งเกณฑ์ตายตัวว่าหุ้นที่ดีต้องมี Working Capital สูงกว่าคู่แข่งเสมอ ทั้งที่ธรรมชาติของแต่ละอุตสาหกรรมมีรอบการหมุนเวียนเงินสดต่างกันอย่างสิ้นเชิงครับ
- ธุรกิจผลิตและอุตสาหกรรมหนัก มักต้องสำรองวัตถุดิบและสินค้าคงคลังล่วงหน้าเป็นจำนวนมาก รวมถึงให้เครดิตเทอมแก่ลูกค้าส่งออก ทำให้จำเป็นต้องมี Working Capital เป็นบวกในระดับสูงเพื่อรองรับรอบการผลิตที่ยาวนาน
- ธุรกิจบริการและซอฟต์แวร์ แทบไม่มีสินค้าคงคลังและใช้เงินทุนหมุนเวียนค่อนข้างน้อย ค่าเงินทุนหมุนเวียนจึงมักอยู่ในระดับต่ำถึงปานกลางและเคลื่อนไหวตามรอบการรับชำระค่าบริการเป็นหลัก
- ธุรกิจค้าปลีกและแพลตฟอร์มขนาดใหญ่ ขายสินค้าเป็นเงินสดให้ผู้บริโภครายย่อยทุกวัน แต่ได้เครดิตเทอมจากผู้ผลิตสินค้า 30 ถึง 60 วัน จึงสามารถดำเนินงานได้ด้วย Working Capital ที่ต่ำมากหรือติดลบได้
ดังนั้น การประเมินว่าเงินทุนหมุนเวียนของหุ้นตัวหนึ่งดีหรือแย่ ควรนำตัวเลขไปเทียบกับค่าเฉลี่ยของกลุ่มอุตสาหกรรมเดียวกันและเทียบกับแนวโน้มย้อนหลัง 3 ถึง 5 ปีของบริษัทนั้นเองเป็นหลักครับ
ข้อจำกัดและกับดักของ Working Capital ที่นักลงทุนมักเข้าใจผิด
ข้อจำกัดสำคัญของ Working Capital คือตัวเลขที่สูงไม่ได้แปลว่าบริษัทแข็งแกร่งเสมอไป และตัวเลขที่ติดลบก็ไม่ได้หมายความว่าบริษัทกำลังจะล้มละลายในทุกกรณีครับ
เมื่อ Working Capital สูงเกินไปอาจซ่อนปัญหาสต็อกค้างหรือลูกหนี้เก็บเงินไม่ได้
ในมุมมองของการลงทุน การที่บริษัทมี Working Capital เพิ่มขึ้นอย่างรวดเร็วจากปีก่อนหน้าไม่ได้เป็นข่าวดีเสมอไป หากสัดส่วนที่เพิ่มขึ้นนั้นไม่ได้มาจากเงินสด แต่เกิดจาก สินค้าคงคลัง ที่บวมขึ้นเพราะสินค้าตกรุ่นขายไม่ออก หรือเกิดจาก ลูกหนี้การค้า ที่ค้างชำระเกินกำหนดจนมีความเสี่ยงกลายเป็นหนี้สูญในอนาคต
นอกจากนี้ หากบริษัทถือเงินสดและเงินทุนหมุนเวียนกองไว้มากเกินความจำเป็นโดยไม่นำไปลงทุนขยายกิจการหรือจ่ายคืนผู้ถือหุ้น ก็อาจสะท้อนถึงประสิทธิภาพการใช้เงินทุนที่ต่ำ ซึ่งอาจกดดันอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้นในระยะยาวได้เช่นกันครับ
ทำไมธุรกิจบางประเภทถึงมี Working Capital ติดลบได้โดยที่กิจการยังแข็งแกร่ง
ประเด็นเรื่อง Working Capital ติดลบ มักทำให้นักลงทุนมือใหม่ตกใจและรีบตัดหุ้นดี ๆ ออกจากรายการเฝ้าติดตามทันที ทั้งที่ในความเป็นจริง ธุรกิจค้าปลีกสมัยใหม่ ร้านสะดวกซื้อ หรือซูเปอร์มาร์เก็ตที่มีอำนาจต่อรองสูง มักมีหนี้สินหมุนเวียนสูงกว่าสินทรัพย์หมุนเวียนอยู่เป็นประจำ
เหตุผลเพราะธุรกิจเหล่านี้รับเงินสดจากลูกค้าทันทีที่หน้าเคาน์เตอร์ แต่ขอเครดิตเทอมจ่ายเงินค่าสินค้าให้ซัพพลายเออร์ในอีก 45 หรือ 60 วันข้างหน้า เท่ากับว่าบริษัทกำลังนำเงินของซัพพลายเออร์มาหมุนสร้างยอดขายและขยายสาขาต่อได้โดยไม่ต้องควักเงินทุนของตัวเองมาจมไว้ อย่างไรก็ตาม โมเดลนี้จะทำงานได้ดีก็ต่อเมื่อยอดขายยังเติบโตสม่ำเสมอ หากวันใดยอดขายหดตัวลงรุนแรง ภาระเจ้าหนี้การค้าที่รอครบกำหนดจ่ายก็จะกลายเป็นความเสี่ยงด้านสภาพคล่องทันทีครับ
📢 Traderbobo แนะนำ
ตอนผมเริ่มแกะงบการเงินหุ้นใหม่ ๆ ผมเคยคัดหุ้นค้าปลีกที่พื้นฐานแข็งแกร่งทิ้งไปหลายตัวเพียงเพราะเห็นค่า Working Capital ติดลบ แล้วเหมารวมว่าบริษัทกำลังขาดสภาพคล่อง จริง ๆ แล้วผมแนะนำให้เปิดดูไส้ในของสินทรัพย์หมุนเวียนและหนี้สินหมุนเวียนควบคู่กับงบกระแสเงินสดจากการดำเนินงานเสมอ เพื่อแยกให้ออกว่าเงินติดลบเพราะขายของไม่ออกหรือเพราะธุรกิจเก็บเงินสดได้เร็วกว่ากำหนดจ่ายคู่ค้า ผู้อ่านควรศึกษาและทดสอบการอ่านงบด้วยตนเองตามความเหมาะสมและความเสี่ยงที่รับได้ครับ
| ลักษณะของ Working Capital | สัญญาณบวก (โอกาส) | จุดที่ต้องระวัง (ความเสี่ยง) |
| เป็นบวกและเติบโตตามยอดขาย | กิจการมีสภาพคล่องแข็งแกร่ง รองรับการขยายตัวและรับมือภาวะเศรษฐกิจชะลอตัวได้ดี | หากโตเร็วกว่ายอดขายมาก อาจซ่อนปัญหาสินค้าค้างสต็อกหรือลูกหนี้เก็บเงินล่าช้า |
| ติดลบในธุรกิจค้าปลีกที่มีอำนาจต่อรองสูง | ใช้เงินทุนหมุนเวียนต่ำมาก สามารถนำเงินสดที่ได้ก่อนไปหมุนขยายสาขาหรือสร้างผลตอบแทนเพิ่ม | หากยอดขายสะดุดกะทันหัน จะเกิดแรงกดดันในการหาเงินสดมาจ่ายเจ้าหนี้การค้าที่ครบกำหนด |
| ติดลบในธุรกิจที่ยอดขายหดตัว | แทบไม่มีสัญญาณบวกในเชิงการดำเนินงาน | เสี่ยงขาดสภาพคล่องสูง อาจต้องกู้ยืมระยะสั้นดอกเบี้ยแพงหรือเพิ่มทุนเพื่อพยุงกิจการ |
การมองเห็นทั้งสองด้านของเหรียญจะช่วยให้คุณใช้เงินทุนหมุนเวียนเป็นเครื่องมือคัดกรองหุ้นได้อย่างมีเหตุผลมากขึ้นครับ
สรุป Working Capital คืออะไร การมองให้ลึกกว่าแค่ตัวเลขบวกหรือลบ
Working Capital คือ ดัชนีวัดสุขภาพทางการเงินระยะสั้นที่ช่วยให้นักลงทุนเห็นความสามารถในการบริหารสภาพคล่องของกิจการ ผ่านส่วนต่างระหว่างสินทรัพย์หมุนเวียนและหนี้สินหมุนเวียน สิ่งสำคัญในการนำไปใช้คัดกรองหุ้นไม่ใช่การมองหาเฉพาะบริษัทที่มีตัวเลขเป็นบวกสูงสุด แต่คือการตรวจสอบคุณภาพของไส้ในอย่างลูกหนี้การค้าและสินค้าคงคลัง ควบคู่กับการเปรียบเทียบให้ตรงกับธรรมชาติของแต่ละอุตสาหกรรม เมื่อคุณอ่านงบดุลได้อย่างเข้าใจแล้ว ก็สามารถต่อยอดไปปูพื้นฐานการลงทุนในหุ้นตั้งแต่เริ่มต้น เพื่อเชื่อมโยงงบการเงินเข้ากับการประเมินมูลค่ากิจการได้อย่างครบถ้วนครับ
คำถามที่พบบ่อยเกี่ยวกับ Working Capital คืออะไร
Working Capital กับ Net Working Capital ต่างกันยังไง?
ในตำราการเงินเบื้องต้นหลายเล่มใช้คำทั้งสองแทนกันในความหมายของสินทรัพย์หมุนเวียนลบด้วยหนี้สินหมุนเวียน ส่วนเงินทุนหมุนเวียนรวมหรือ Gross Working Capital จะหมายถึงสินทรัพย์หมุนเวียนทั้งหมดโดยไม่หักหนี้สิน ส่วน Net Working Capital คือส่วนต่างสุทธิหลังหักหนี้สินหมุนเวียน และในการวิเคราะห์เชิงลึก นักวิเคราะห์บางส่วนมักตัดเงินสดกับหนี้สินที่มีภาระดอกเบี้ยระยะสั้นออก เพื่อวัดเฉพาะเงินทุนที่หมุนเวียนอยู่ในกิจกรรมหลักของธุรกิจจริงครับ
Working Capital ติดลบ แปลว่าบริษัทกำลังจะล้มละลายเสมอไปไหม?
ไม่เสมอไปครับ หากค่า Working Capital ติดลบในธุรกิจที่ยอดขายตกต่ำและเก็บเงินจากลูกหนี้ไม่ได้ นั่นคือสัญญาณเตือนภัยด้านสภาพคล่องที่อันตราย แต่สำหรับธุรกิจค้าปลีกสมัยใหม่หรือแพลตฟอร์มขนาดใหญ่ที่เก็บเงินสดจากลูกค้าได้ทันทีและจ่ายเงินให้ซัพพลายเออร์ทีหลัง การติดลบกลับสะท้อนถึงอำนาจต่อรองที่สูงและการบริหารเงินสดที่มีประสิทธิภาพครับ
ค่า Working Capital ที่เหมาะสมควรอยู่ที่เท่าไหร่?
ไม่มีตัวเลขตายตัวที่เหมาะกับทุกบริษัท เพราะขึ้นอยู่กับขนาดกิจการและลักษณะของอุตสาหกรรม ธุรกิจผลิตสินค้าที่ต้องสต็อกวัตถุดิบจำนวนมากย่อมต้องการเงินทุนหมุนเวียนสูงกว่าธุรกิจบริการ แนวทางประเมินที่ควรพิจารณาคือการเปรียบเทียบแนวโน้มย้อนหลัง 3 ถึง 5 ปีของบริษัทเอง ร่วมกับการเทียบกับคู่แข่งที่ทำธุรกิจประเภทเดียวกันในตลาดครับ
นักลงทุนสามารถหาข้อมูลตัวเลขมาคำนวณ Working Capital ได้จากที่ไหน?
นักลงทุนสามารถดึงตัวเลขสินทรัพย์หมุนเวียนรวมและหนี้สินหมุนเวียนรวมได้จากงบแสดงฐานะการเงิน ซึ่งเป็นส่วนหนึ่งในงบการเงินรายไตรมาสและงบประจำปีของบริษัทจดทะเบียน โดยสามารถดาวน์โหลดรายงานทางการเงินเหล่านี้ได้ฟรีจากเว็บไซต์ของตลาดหลักทรัพย์แห่งประเทศไทย หรือจากแบบแสดงรายการข้อมูลประจำปีที่บริษัทยื่นต่อสำนักงาน ก.ล.ต. ครับ
Working Capital ต่างจากกระแสเงินสดจากการดำเนินงาน (Operating Cash Flow) ยังไง?
Working Capital เป็นตัวเลขที่วัดสถานะ ณ จุดเวลาใดเวลาหนึ่งในงบดุล เพื่อดูว่าบริษัทมีสินทรัพย์ระยะสั้นเพียงพอจ่ายหนี้ระยะสั้นหรือไม่ ส่วนกระแสเงินสดจากการดำเนินงานในงบกระแสเงินสดจะวัดกระแสเงินสดรับและจ่ายจริงที่เกิดขึ้นตลอดช่วงเวลาหนึ่ง การนำทั้งสองค่ามาดูคู่กันจะช่วยยืนยันได้ว่าเงินทุนหมุนเวียนของบริษัทแปลงเป็นเงินสดเข้ากระเป๋าได้จริงครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page