YTD คือ อัตราผลตอบแทนสะสมของสินทรัพย์หรือพอร์ตการลงทุน โดยนับตั้งแต่วันทำการแรกของปีปฏิทินปัจจุบันจนถึงวันที่กำลังพิจารณาข้อมูล ตัวเลขนี้ช่วยให้เห็นภาพรวมการเติบโตหรือการปรับตัวลดลงของเงินลงทุนในรอบปีนั้นได้อย่างรวดเร็ว
ในการวางแผนการเงินและการลงทุน การติดตามค่า YTD ช่วยให้นักลงทุนประเมินผลงานของหุ้นและกองทุนรวมเทียบกับเป้าหมายระหว่างปีได้ชัดเจนขึ้น บทความนี้อธิบายว่า YTD ย่อมาจากอะไร วิธีคำนวณ ความแตกต่างจากตัววัดอื่น รวมถึงข้อควรระวังในการนำไปใช้จริงครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- ค่า YTD ช่วยวัดความเคลื่อนไหวของเงินลงทุนในรอบปีปฏิทินปัจจุบัน ทำให้คุณติดตามสุขภาพพอร์ตระหว่างปีได้โดยไม่ต้องรอให้ครบสิ้นปีครับ
- การดูตัวเลข YTD เพียงลำพังอาจทำให้ประเมินผลงานคลาดเคลื่อน คุณควรนำค่านี้ไปเปรียบเทียบกับดัชนีชี้วัด (Benchmark) ในสินทรัพย์ประเภทเดียวกันเสมอครับ
- ช่วงต้นปีที่เพิ่งผ่านไปไม่กี่สัปดาห์ ตัวเลข YTD มักผันผวนสูงจากฐานเวลาที่สั้น จึงไม่ควรใช้ตัดสินใจปรับพอร์ตแบบฉับพลันครับ
- ตัวเลข YTD สะท้อนเพียงผลการดำเนินงานระยะสั้นภายในปีเดียว ไม่สามารถใช้แทนการวัดศักยภาพการเติบโตทบต้นในระยะยาวหลายปีได้ครับ
YTD คืออะไร? ความหมายและที่มาที่นักลงทุนต้องรู้
YTD คือ ตัวชี้วัดผลการดำเนินงานสะสมที่เริ่มนับตั้งแต่วันทำการแรกของปีปัจจุบันเรื่อยมาจนถึงวันที่คุณเปิดดูข้อมูลล่าสุดครับ เวลาคุณเปิดแอปพลิเคชันดูพอร์ตหุ้นหรืออ่านหนังสือชี้ชวนกองทุนรวม ตัวเลขเปอร์เซ็นต์ที่ระบุว่า +8.5% YTD หรือ -3.2% YTD ก็คือตัวเลขที่สรุปให้เห็นว่าตั้งแต่เปิดศักราชใหม่มา เงินลงทุนก้อนนั้นสร้างผลตอบแทนเพิ่มขึ้นหรือลดลงไปเท่าไหร่แล้ว
YTD ย่อมาจากอะไร และแปลว่าอะไรในภาษาการเงิน
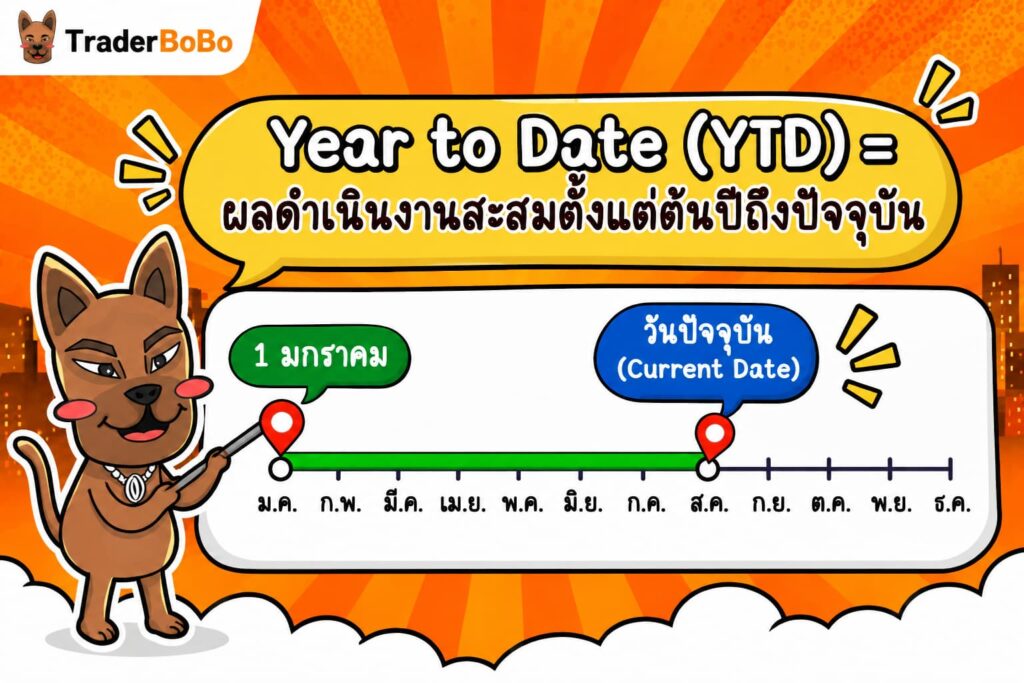
คำว่า YTD ย่อมาจากคำภาษาอังกฤษเต็ม ๆ ว่า Year to Date และหากถามว่า YTD แปลว่าอะไรในบริบทของการเงินและการลงทุน ความหมายตรงตัวก็คือ “ตั้งแต่ต้นปีจนถึงปัจจุบัน” ครับ
จุดเริ่มต้นของการนับเวลาในระบบการเงินสากลจะยึดตามปีปฏิทินเป็นหลัก นั่นคือเริ่มตั้งแต่วันที่ 1 มกราคมของปีนั้น ๆ (หรือวันทำการแรกที่ตลาดหลักทรัพย์เปิดซื้อขาย) และลากยาวมาหยุดที่วันทำการล่าสุดที่มีข้อมูล เช่น หากวันนี้คือวันที่ 15 สิงหาคม ค่า YTD ก็จะหมายถึงผลลัพธ์สะสมตั้งแต่วันที่ 1 มกราคม ถึงวันที่ 15 สิงหาคม ของปีเดียวกันครับ
นอกจากใช้ในโลกของการลงทุนแล้ว ฝ่ายบัญชีและการเงินของบริษัทต่าง ๆ ยังนิยมใช้คำว่า YTD เพื่อรายงานยอดขาย รายได้ หรือกำไรสุทธิสะสมตั้งแต่ต้นปีงบประมาณจนถึงเดือนล่าสุด เพื่อให้ผู้บริหารเห็นว่าธุรกิจกำลังเดินหน้าเข้าใกล้เป้าหมายประจำปีมากน้อยแค่ไหนครับ
การอ่านค่า YTD ในตลาดหุ้น (YTD คือ หุ้น) และดัชนีตลาด
เมื่อขยับเข้ามาดูในบริบทของตลาดทุน หลายคนมักค้นหาคำว่า YTD คือ หุ้น เพราะเห็นตัวเลขนี้ปรากฏอยู่บนหน้ากระดานสรุปข้อมูลหลักทรัพย์เป็นประจำ ในตลาดหุ้น ค่า YTD จะสะท้อนการเปลี่ยนแปลงของราคาหุ้นรายตัวหรือระดับดัชนีตลาดตั้งแต่วันทำการแรกของปีจนถึงราคาล่าสุดครับ
ยกตัวอย่างเช่น หากหุ้นตัวหนึ่งเปิดตลาดวันแรกของปีที่ราคา 100 บาท และในเดือนตุลาคมราคาขยับขึ้นมาอยู่ที่ 112 บาท หุ้นตัวนี้จะมีผลตอบแทนด้านราคาอยู่ที่ +12% YTD ตัวเลขนี้ช่วยให้คุณเปรียบเทียบได้ทันทีว่า ในปีนี้หุ้นกลุ่มไหนหรือดัชนีตลาดประเทศใดกำลังปรับตัวขึ้นได้โดดเด่นกว่ากัน
สำหรับนักลงทุนในตลาดหุ้นไทย คุณสามารถเข้าไปตรวจสอบความเคลื่อนไหวของดัชนี SET รวมถึงข้อมูลผลตอบแทนตั้งแต่ต้นปีของหุ้นรายตัวได้โดยตรงผ่านเว็บไซต์ของ ตลาดหลักทรัพย์แห่งประเทศไทย (SET) เพื่อใช้เป็นฐานข้อมูลอ้างอิงครับ
พอเข้าใจความหมายและจุดเริ่มต้นของการนับเวลากันแล้ว ทีนี้ผมจะพาไปดูสูตรคำนวณแบบง่าย ๆ เพื่อให้คุณลองคำนวณผลตอบแทนของพอร์ตตัวเองได้ครับ
วิธีคำนวณผลตอบแทน YTD พร้อมตัวอย่างตัวเลขสมมติ
การคำนวณผลตอบแทน YTD ทำได้โดยนำส่วนต่างระหว่างมูลค่าเงินลงทุนในปัจจุบันกับมูลค่า ณ วันทำการแรกของปี มาหารด้วยมูลค่า ณ วันทำการแรกของปี แล้วคูณด้วย 100 เพื่อแปลงเป็นเปอร์เซ็นต์ครับ วิธีนี้ช่วยให้คุณวัดผลการดำเนินงานของพอร์ตตัวเองได้ แม้แพลตฟอร์มที่คุณใช้อาจไม่ได้คำนวณตัวเลข YTD มาให้สำเร็จรูปก็ตาม
สูตรคำนวณเปอร์เซ็นต์ผลตอบแทน YTD แบบเข้าใจง่าย
สูตรพื้นฐานสำหรับการคำนวณผลตอบแทนจากส่วนต่างราคา (Price Return YTD) เขียนเป็นสมการบรรทัดเดียวได้ดังนี้ครับ
ผลตอบแทน YTD (%) = [(มูลค่าปัจจุบัน – มูลค่า ณ วันทำการแรกของปี) ÷ มูลค่า ณ วันทำการแรกของปี] × 100
อย่างไรก็ตาม ในการลงทุนจริง สินทรัพย์อย่างหุ้นและกองทุนรวมมักมีการจ่ายเงินปันผลระหว่างปีด้วย หากคุณต้องการวัดผลตอบแทนรวมที่แท้จริง (Total Return YTD) ให้นำเงินปันผลที่ได้รับตลอดช่วงเวลาตั้งแต่ต้นปีมารวมเข้ากับมูลค่าปัจจุบันก่อนคำนวณตามสูตรนี้ครับ
ผลตอบแทนรวม YTD (%) = [(มูลค่าปัจจุบัน + เงินปันผลที่ได้รับระหว่างปี – มูลค่า ณ วันทำการแรกของปี) ÷ มูลค่า ณ วันทำการแรกของปี] × 100
ตัวอย่างการคำนวณ YTD ทั้งกรณีพอร์ตเติบโตและติดลบ
เพื่อให้เห็นภาพชัดเจนขึ้น ลองมาดูตัวอย่างการคำนวณ 2 กรณีด้านล่างนี้ครับ (หมายเหตุ: ตัวเลขทั้งหมดในตัวอย่างนี้เป็นตัวเลขสมมติเพื่อการเรียนรู้เท่านั้น)
- กรณีพอร์ตลงทุนปรับตัวเพิ่มขึ้น (ผลตอบแทนเป็นบวก): สมมติว่า ณ วันทำการแรกของปี พอร์ตลงทุนของคุณมีมูลค่ารวม 200,000 บาท ต่อมาในช่วงกลางปี มูลค่าพอร์ตขยับขึ้นมาอยู่ที่ 216,000 บาท และระหว่างทางคุณได้รับเงินปันผลเข้าบัญชีอีก 4,000 บาท เมื่อแทนค่าลงในสูตรจะได้ดังนี้ครับ
- ผลตอบแทนรวม = (216,000 + 4,000 – 200,000) ÷ 200,000 = 20,000 ÷ 200,000 = 0.10
- แปลงเป็นเปอร์เซ็นต์ = 0.10 × 100 = +10% YTD หมายความว่าตั้งแต่ต้นปีจนถึงกลางปี พอร์ตของคุณสร้างผลตอบแทนรวมเติบโตขึ้น 10% ครับ
- กรณีพอร์ตลงทุนปรับตัวลดลง (ผลตอบแทนติดลบ): สมมติว่า ณ วันทำการแรกของปี คุณซื้อหน่วยลงทุนของกองทุนรวมแห่งหนึ่งไว้เป็นเงิน 100,000 บาท แต่ภาวะตลาดช่วงไตรมาสที่ 3 มีความผันผวน ทำให้มูลค่าหน่วยลงทุนลดลงเหลือ 92,000 บาท โดยไม่มีการจ่ายปันผล เมื่อแทนค่าลงในสูตรจะได้ดังนี้ครับ
- ผลตอบแทน = (92,000 – 100,000) ÷ 100,000 = -8,000 ÷ 100,000 = -0.08
- แปลงเป็นเปอร์เซ็นต์ = -0.08 × 100 = -8% YTD หมายความว่าตั้งแต่ต้นปีจนถึงปัจจุบัน มูลค่าเงินลงทุนก้อนนี้ปรับตัวลดลง 8% ครับ
เมื่อคุณคำนวณค่า YTD เป็นแล้ว ขั้นตอนถัดไปคือการแยกให้ออกว่า YTD แตกต่างจากตัวย่อวัดผลตอบแทนอื่น ๆ ที่มักวางอยู่ข้างกันอย่างไรครับ
YTD กับ MTD, QTD และ YoY ต่างกันยังไง?
ความแตกต่างหลักระหว่าง YTD, MTD, QTD และ YoY อยู่ที่ “จุดเริ่มต้นของกรอบเวลา” ที่ใช้วัดผลครับ โดยสามตัวแรกเป็นการวัดผลสะสมภายในรอบเวลาปัจจุบัน (เดือน ไตรมาส และปี) ส่วน YoY เป็นการเปรียบเทียบข้ามปีแบบเต็มรอบ 12 เดือน
เปรียบเทียบกรอบเวลาวัดผลตอบแทนแต่ละประเภท
เวลาอ่านบทวิเคราะห์ทางการเงินหรืองบการเงินของบริษัทจดทะเบียน คุณมักจะเจอคำย่อตระกูลนี้โผล่มาพร้อมกันเสมอ การเข้าใจกรอบเวลาของแต่ละตัวจะช่วยให้คุณไม่สับสนและหยิบไปใช้ได้ถูกจังหวะครับ
- MTD (Month to Date): ผลตอบแทนสะสมตั้งแต่วันทำการแรกของ “เดือนปัจจุบัน” จนถึงวันนี้ ใช้ดูความเคลื่อนไหวระยะสั้นมาก ๆ ในรอบเดือนนั้น
- QTD (Quarter to Date): ผลตอบแทนสะสมตั้งแต่วันแรกของ “ไตรมาสปัจจุบัน” จนถึงวันนี้ ใช้ติดตามผลงานในช่วงรอบ 3 เดือนของงบการเงิน
- YTD (Year to Date): ผลตอบแทนสะสมตั้งแต่วันแรกของ “ปีปัจจุบัน” จนถึงวันนี้ ใช้ดูภาพรวมความก้าวหน้าตลอดทั้งปีปฏิทิน
- YoY (Year over Year): การเปรียบเทียบผลลัพธ์ของช่วงเวลาหนึ่งใน “ปีนี้” เทียบกับช่วงเวลาเดียวกันของ “ปีที่แล้ว” (เช่น ไตรมาส 2 ปีนี้ เทียบกับ ไตรมาส 2 ปีก่อน)
หลายคนสงสัยว่า YTD กับ YoY ต่างกันยังไง และควรเชื่อตัวไหนมากกว่ากัน คำตอบคือทั้งสองตัวทำหน้าที่คนละอย่างครับ YTD บอกให้รู้ว่า “ปีนี้เดินหน้ามาไกลแค่ไหนแล้วนับจากจุดสตาร์ทเดือนมกราคม” ในขณะที่ YoY ช่วยตัดอคติเรื่องฤดูกาล (Seasonality) ออกไป เช่น ธุรกิจค้าปลีกที่มักขายดีช่วงปลายปี หากเอาไตรมาส 4 ไปเทียบกับไตรมาส 3 อาจดูเหมือนเติบโตขึ้นอย่างเห็นได้ชัด แต่การเทียบไตรมาส 4 ปีนี้กับไตรมาส 4 ปีที่แล้วแบบ YoY จะสะท้อนการเติบโตที่แท้จริงได้ดีกว่าครับ
| ตัวชี้วัด (ชื่อย่อและชื่อเต็ม) | ช่วงเวลาที่ใช้วัดผล | เหมาะกับการใช้งานแบบไหน |
| MTD (Month to Date) | ตั้งแต่วันทำการแรกของเดือนปัจจุบัน ถึงวันปัจจุบัน | ติดตามความผันผวนระยะสั้น และเช็กจังหวะตลาดรายเดือน |
| QTD (Quarter to Date) | ตั้งแต่วันทำการแรกของไตรมาสปัจจุบัน ถึงวันปัจจุบัน | ประเมินผลงานพอร์ตหรือธุรกิจเทียบกับเป้าหมายรายไตรมาส |
| YTD (Year to Date) | ตั้งแต่วันทำการแรกของปีปัจจุบัน ถึงวันปัจจุบัน | เช็กสุขภาพพอร์ตระหว่างปี และเปรียบเทียบกองทุนในรอบปีเดียวกัน |
| YoY (Year over Year) | ช่วงเวลาเดียวกันของปีนี้ เทียบกับปีก่อนหน้า (รอบ 12 เดือน) | วิเคราะห์การเติบโตของกำไรบริษัทจดทะเบียนและตัวเลขเศรษฐกิจ |
พอเห็นภาพความแตกต่างของกรอบเวลาแต่ละแบบชัดเจนแล้ว ทีนี้ลองมาดูวิธีนำค่า YTD ไปประยุกต์ใช้จริงในการดูแลพอร์ตการลงทุนและเลือกกองทุนรวมกันครับ
ทำไม YTD ถึงสำคัญกับการประเมินพอร์ตและกองทุนรวม?
ค่า YTD มีความสำคัญอย่างมากในฐานะ “เข็มทิศวัดสุขภาพพอร์ตระหว่างปี” เพราะช่วยให้นักลงทุนเปรียบเทียบผลงานของพอร์ตตัวเองกับค่าเฉลี่ยของตลาดได้บนฐานเวลาที่เท่ากันครับ แทนที่จะดูแค่ตัวเลขกำไรขาดทุนลอย ๆ คุณจะรู้ได้ทันทีว่ากลยุทธ์หรือกองทุนที่ถืออยู่กำลังทำผลงานได้ดีกว่าหรือแย่กว่าตลาดโดยรวม
ใช้ค่า YTD เทียบกับดัชนีชี้วัด (Benchmark) เพื่อเช็กสุขภาพพอร์ต
หลักการสำคัญของการอ่านค่า YTD คือ อย่าดูตัวเลขเพียงลำพัง แต่ให้เทียบกับ Benchmark เสมอ ครับ ยกตัวอย่างเช่น หากพอร์ตหุ้นไทยของคุณมีผลตอบแทนอยู่ที่ -4% YTD หลายคนอาจรู้สึกกังวลว่าพอร์ตกำลังขาดทุน แต่หากสมมติว่าดัชนี SET Index ในช่วงเวลาเดียวกันปรับตัวลงไปถึง -10% YTD (ตัวเลขสมมติเพื่อประกอบความเข้าใจ) แบบนี้อาจสะท้อนว่าพอร์ตของคุณรับมือแรงขายได้ดีกว่าค่าเฉลี่ยของตลาดในช่วงเวลานั้น ทั้งนี้ผลเปรียบเทียบยังขึ้นอยู่กับสัดส่วนสินทรัพย์ที่คุณถืออยู่ด้วยครับ
ในทางกลับกัน หากพอร์ตของคุณบวกอยู่ +5% YTD ในขณะที่ดัชนีอ้างอิงของสินทรัพย์กลุ่มเดียวกันพุ่งขึ้นไป +18% YTD นั่นอาจเป็นสัญญาณเตือนให้คุณกลับมาทบทวนว่าหุ้นหรือกองทุนที่เลือกไว้มีจุดอ่อนตรงไหน ทำไมถึงสร้างผลตอบแทนตามหลังตลาดค่อนข้างมาก
นอกจากนี้ การเทียบค่า YTD รายสินทรัพย์ยังช่วยให้คุณมองเห็นภาพรวมการจัดสัดส่วนพอร์ตการลงทุนให้สมดุลได้ชัดเจนขึ้น เพราะหากสินทรัพย์กลุ่มใดโตเร็วเกินไปจนสัดส่วนเบี่ยงเบนจากแผนเดิม คุณจะใช้ข้อมูลนี้ประกอบการพิจารณาทบทวนน้ำหนักการลงทุนได้ครับ
วิธีดูค่า YTD ในหนังสือชี้ชวนกองทุนรวม (Fund Fact Sheet)
สำหรับผู้ที่ลงทุนผ่านกองทุนรวม ค่า YTD เป็นหนึ่งในตัวเลขมาตรฐานที่ต้องปรากฏอยู่ในตาราง “ผลการดำเนินงานย้อนหลัง” ของหนังสือชี้ชวนส่วนสรุปข้อมูลสำคัญ (Fund Fact Sheet) เสมอครับ โดยมักจะวางอยู่คู่กับผลตอบแทนย้อนหลัง 3 เดือน 6 เดือน 1 ปี และผลตอบแทนตั้งแต่จัดตั้งกองทุน
ในประเทศไทย การเปิดเผยข้อมูลผลการดำเนินงานย้อนหลังของกองทุนรวมในเอกสารสรุปข้อมูลสำคัญต้องเป็นไปตามหลักเกณฑ์ของสำนักงาน ก.ล.ต. เพื่อให้ผู้ลงทุนเปรียบเทียบข้อมูลบนมาตรฐานเดียวกันครับ
เวลาที่คุณเปิดดูตารางจัดอันดับหรือสำรวจข้อมูลกองทุนรวมผลตอบแทนเด่น ตัวเลข YTD มักถูกนำมาแสดงไว้ในคอลัมน์แรก ๆ เพื่อให้เห็นความเคลื่อนไหวในปีปัจจุบัน แต่ผมอยากย้ำว่าควรดูคู่กับระดับความเสี่ยงและนโยบายการลงทุนของกองทุนนั้นเสมอครับ เพราะกองทุนที่มีค่า YTD อยู่ในระดับสูงในปีนี้ อาจเป็นกองทุนที่กระจุกตัวอยู่ในกลุ่มอุตสาหกรรมที่มีความผันผวนสูง ซึ่งมีโอกาสปรับตัวลงแรงได้เช่นกันหากสภาวะตลาดเปลี่ยนทิศทาง
แม้ค่า YTD จะเป็นเครื่องมือที่สะดวกและอ่านง่าย แต่หากใช้งานโดยไม่ระวังก็อาจพาคุณเดินเข้าสู่กับดักทางจิตวิทยาได้ง่าย ๆ เช่นกันครับ
ข้อจำกัดและกับดักทางจิตวิทยาที่ต้องระวังเมื่อดูค่า YTD
ข้อจำกัดสำคัญของค่า YTD คือความยาวของช่วงเวลาที่ใช้วัดผลไม่คงที่ตลอดทั้งปี และสะท้อนเพียงความเคลื่อนไหวระยะสั้นในรอบปีปฏิทินเดียวครับ หากนักลงทุนยึดติดกับตัวเลข YTD มากเกินไป อาจเกิดอคติในการตัดสินใจและประเมินความเสี่ยงคลาดเคลื่อนได้
กับดัก Recency Bias และ Anchoring จากตัวเลขระยะสั้นต้นปี
ในทางจิตวิทยาการลงทุน ตัวเลข YTD มักกระตุ้นให้เกิดอคติ 2 รูปแบบที่พบบ่อยมากครับ
- Recency Bias (อคติจากการยึดติดข้อมูลล่าสุด): ช่วงเดือนมกราคมหรือกุมภาพันธ์ของทุกปี ระยะเวลาของค่า YTD เพิ่งผ่านไปเพียงไม่กี่สัปดาห์ หากมีข่าวดีเข้ามากระทบหุ้นกลุ่มใดกลุ่มหนึ่งจนราคาพุ่งขึ้น 15% ตัวเลข +15% YTD อาจดึงดูดให้นักลงทุนรีบเข้าซื้อตามเพราะคิดว่าจะเติบโตต่อเนื่อง ทั้งที่ตัวเลขดังกล่าวอาจเป็นเพียงความผันผวนระยะสั้นในช่วงต้นปี
- Anchoring Bias (อคติจากการยึดติดกับตัวเลขตั้งต้น): เนื่องจาก YTD รีเซ็ตค่าเริ่มต้นใหม่ทุกวันที่ 1 มกราคม หากปีก่อนหน้าราคาหุ้นปรับตัวลงลึกจนฐานราคา ณ ต้นปีนี้อยู่ในระดับต่ำ เมื่อราคาฟื้นตัวกลับมาเพียงเล็กน้อย ตัวเลข % YTD ก็จะดูสูงขึ้นชัดเจนจนทำให้นักลงทุนเข้าใจผิดว่าสินทรัพย์นั้นแข็งแกร่งกว่าความเป็นจริงครับ
ทำไม YTD ถึงใช้แทนการวัดผลตอบแทนระยะยาวไม่ได้
เป้าหมายของการสร้างความมั่งคั่งจากการลงทุนส่วนใหญ่คือการเติบโตในระยะยาวหลายปี ไม่ใช่การแข่งขันระยะสั้นเพียง 12 เดือนครับ ค่า YTD จะถูกรีเซ็ตกลับเป็นศูนย์ใหม่ทุกครั้งที่ขึ้นปีปฏิทินใหม่ ทำให้ตัวเลขนี้ไม่สามารถบอกได้ว่าสินทรัพย์นั้นผ่านวิกฤตเศรษฐกิจในอดีตมาอย่างไร หรือมีเสถียรภาพในการสร้างผลตอบแทนต่อเนื่องหรือไม่
หากคุณต้องการประเมินประสิทธิภาพของการลงทุนที่ถือครองต่อเนื่องหลายปี การเปลี่ยนมาวัดผลตอบแทนทบต้นต่อปีด้วย CAGR จะสะท้อนพลังของการทบต้นและภาพรวมการเติบโตระยะยาวได้แม่นยำกว่าการดูตัวเลข YTD เพียงปีเดียวครับ เพราะการลงทุนที่มีโอกาสให้ผลตอบแทนสูงในบางปี ก็มักมาพร้อมกับความผันผวนและโอกาสขาดทุนหนักในปีถัดไปได้เช่นกัน
📢 Traderbobo แนะนำ
ตอนผมเริ่มจัดพอร์ตลงทุนช่วงแรก ๆ ผมเคยติดนิสัยเปิดเช็กค่า YTD ทุกสัปดาห์ และเผลอปรับเปลี่ยนกองทุนบ่อยเกินความจำเป็นเพียงเพราะเห็นกองทุนอื่นมีตัวเลข YTD แซงหน้าในช่วงไตรมาสแรก ภายหลังผมจึงตั้งกติกาให้ตัวเองว่าจะใช้ค่า YTD เป็นเพียงตัวเช็กสุขภาพพอร์ตรายไตรมาสเทียบกับ Benchmark เท่านั้น และจะตัดสินใจปรับสัดส่วนก็ต่อเมื่อสัดส่วนสินทรัพย์เบี่ยงเบนไปจากแผนระยะยาวจริง ๆ ผู้อ่านควรศึกษาและทดสอบแนวทางที่เหมาะสมกับเป้าหมายและความเสี่ยงที่ตนเองรับได้ครับ
| สถานการณ์ที่พบบ่อย | สิ่งที่นักลงทุนมักเข้าใจผิด | แนวทางประเมินที่รอบคอบกว่า |
| เห็นกองทุนหรือหุ้นมีค่า +25% YTD ในช่วงเดือนกุมภาพันธ์ | คิดว่าสินทรัพย์นี้จะสร้างผลตอบแทนระดับนี้ไปตลอดทั้งปี | ตรวจสอบเหตุผลที่ราคาขึ้นและดูผลตอบแทนย้อนหลัง 3–5 ปี ประกอบเสมอ |
| พอร์ตติดลบ -5% YTD ในช่วงกลางปี | รู้สึกว่ากลยุทธ์ล้มเหลวและรีบขายสินทรัพย์ออกทันที | นำไปเทียบกับ Benchmark ของตลาด หากติดลบน้อยกว่าตลาด อาจสะท้อนว่ารับมือความผันผวนได้ดีกว่าตลาดในช่วงเวลานั้น |
| ซื้อสินทรัพย์ที่ติดอันดับ YTD สูงสุดของปีก่อนหน้า | คาดหวังว่าผู้ชนะในปีนี้จะยังคงทำผลงานได้ดีที่สุดในปีถัดไป | ศึกษาปัจจัยพื้นฐานและกระจายความเสี่ยง เพราะสินทรัพย์ที่ผันผวนสูงมีแนวโน้มสลับกลุ่มนำตลาดในแต่ละปี |
สรุป YTD คืออะไร ทำไมต้องเข้าใจบริบทเพื่อวางแผนการลงทุนระยะยาว
YTD คือ เครื่องมือวัดผลตอบแทนสะสมตั้งแต่วันทำการแรกของปีจนถึงปัจจุบัน ที่ช่วยให้คุณติดตามความเคลื่อนไหวของหุ้น กองทุนรวม และสุขภาพพอร์ตระหว่างปีได้อย่างเป็นระบบ หัวใจสำคัญของการใช้งานให้เกิดประโยชน์สูงสุดคือการนำค่า YTD ไปเปรียบเทียบกับดัชนีชี้วัด (Benchmark) ในสินทรัพย์กลุ่มเดียวกัน และมองควบคู่ไปกับภาพรวมระยะยาวโดยไม่หลงไปกับตัวเลขระยะสั้นช่วงต้นปีครับ
สำหรับใครที่กำลังทบทวนเป้าหมายการเงินและอยากเรียนรู้โครงสร้างการจัดพอร์ตอย่างเป็นขั้นตอน สามารถเริ่มต้นศึกษาแนวทางการวางพื้นฐานการลงทุนตั้งแต่เริ่มต้นเพื่อสร้างกรอบความคิดที่มั่นคงก่อนตัดสินใจจัดสรรเงินลงทุนครับ
คำถามที่พบบ่อยเกี่ยวกับ YTD คืออะไร
YTD ย่อมาจากอะไร และแปลว่าอะไรในทางการเงิน?
YTD ย่อมาจากคำภาษาอังกฤษว่า Year to Date ซึ่งแปลตรงตัวว่า ตั้งแต่ต้นปีจนถึงปัจจุบัน ในทางการเงินและการลงทุน คำนี้หมายถึงช่วงเวลาที่เริ่มนับตั้งแต่วันทำการแรกของปีปฏิทิน หรือวันที่ 1 มกราคม เรื่อยมาจนถึงวันที่กำลังตรวจสอบข้อมูล ตัวเลขนี้ถูกใช้เป็นมาตรฐานสากลในการวัดผลตอบแทนสะสมของหุ้น กองทุนรวม ดัชนีตลาด หรือแม้แต่ยอดขายและกำไรของบริษัท เพื่อให้เห็นพัฒนาการที่เกิดขึ้นจริงในรอบปีนั้นครับ
ค่า YTD ในตลาดหุ้นและกองทุนรวมอัปเดตบ่อยแค่ไหน?
ความถี่ในการอัปเดตค่า YTD ขึ้นอยู่กับประเภทของสินทรัพย์และแพลตฟอร์มที่ใช้งานครับ สำหรับหุ้นรายตัวและดัชนีตลาดหลักทรัพย์ ตัวเลข YTD จะเปลี่ยนแปลงแบบเรียลไทม์ตามราคาซื้อขายในแต่ละวันทำการ ส่วนกองทุนรวมมักจะอัปเดตค่า YTD วันละ 1 ครั้งตามมูลค่าหน่วยลงทุน (NAV) ที่ประกาศหลังปิดตลาด ยกเว้นเอกสารสรุปข้อมูลสำคัญของกองทุนรวม (Fund Fact Sheet) ที่มักแสดงข้อมูล ณ วันสิ้นเดือนครับ
YTD กับ YoY ต่างกันยังไง ควรเลือกดูตัวไหนดีกว่ากัน?
YTD กับ YoY มีจุดเริ่มต้นของการนับเวลาต่างกันชัดเจนครับ YTD วัดผลสะสมตั้งแต่วันแรกของปีปัจจุบันจนถึงวันนี้ ทำให้ช่วงเวลาที่วัดสั้นหรือยาวขึ้นอยู่กับว่าคุณเปิดดูในเดือนไหน ส่วน YoY (Year over Year) เป็นการเปรียบเทียบข้อมูลในช่วงเวลาเดียวกันของปีนี้กับปีก่อนหน้าแบบเต็มรอบ 12 เดือน หากต้องการเช็กสุขภาพพอร์ตระหว่างปีให้ดู YTD แต่ถ้าต้องการตัดปัจจัยเรื่องฤดูกาลของธุรกิจออกควรดู YoY ควบคู่กันครับ
ถ้าพอร์ตลงทุนมีค่า YTD ติดลบ ควรปรับพอร์ตทันทีไหม?
ค่า YTD ที่ติดลบไม่ได้แปลว่าคุณต้องรีบขายสินทรัพย์หรือปรับพอร์ตทันทีเสมอไปครับ อันดับแรกควรนำค่า YTD ของพอร์ตไปเทียบกับดัชนีชี้วัด (Benchmark) ในสินทรัพย์กลุ่มเดียวกันก่อน หากพอร์ตติดลบน้อยกว่าตลาดโดยรวม แสดงว่าพอร์ตยังรับมือความผันผวนได้ค่อนข้างดี แต่หากพอร์ตติดลบหนักกว่าตลาดอย่างต่อเนื่อง หรือพื้นฐานของสินทรัพย์เปลี่ยนไปจากแผนเดิม จึงค่อยพิจารณาทบทวนสัดส่วนการลงทุนอย่างรอบคอบครับ
ดูตัวเลข YTD ย้อนหลังของหุ้นไทยและกองทุนรวมได้ที่ไหนบ้าง?
นักลงทุนสามารถตรวจสอบตัวเลขผลตอบแทน YTD ได้จากแหล่งข้อมูลทางการและแพลตฟอร์มการลงทุนที่น่าเชื่อถือหลายช่องทางครับ สำหรับหุ้นไทยสามารถดูได้ในหน้าสรุปข้อมูลหลักทรัพย์ของเว็บไซต์ตลาดหลักทรัพย์แห่งประเทศไทย หรือแอปพลิเคชันซื้อขายหุ้นของบริษัทหลักทรัพย์ ส่วนกองทุนรวมสามารถตรวจสอบได้ในหนังสือชี้ชวนส่วนสรุปข้อมูลสำคัญ (Fund Fact Sheet) บนเว็บไซต์ของบริษัทหลักทรัพย์จัดการกองทุน (บลจ.) รวมถึงแพลตฟอร์มเปรียบเทียบข้อมูลกองทุนรวมที่อยู่ภายใต้การกำกับดูแลครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page