Barbell Strategy คือ กลยุทธ์การจัดพอร์ตการลงทุนที่เน้นการกระจายน้ำหนักไปยังสินทรัพย์สองขั้วที่มีระดับความเสี่ยงต่างกันอย่างสุดโต่ง โดยแบ่งเงินส่วนใหญ่ไปไว้ในสินทรัพย์ที่มีความปลอดภัยสูงมาก และจัดสรรเงินส่วนน้อยไปยังสินทรัพย์ที่มีความเสี่ยงสูงและให้ผลตอบแทนแบบก้าวกระโดด พร้อมกับหลีกเลี่ยงสินทรัพย์ความเสี่ยงปานกลางทั้งหมด
ในโลกการเงินที่เต็มไปด้วยความไม่แน่นอน การเลือกลงทุนในสินทรัพย์เสี่ยงปานกลางมักทำให้พอร์ตเผชิญความเสี่ยงที่ซ่อนอยู่โดยไม่รู้ตัว การใช้กลยุทธ์สองขั้วจึงช่วยจำกัดการขาดทุนหนักและเปิดรับโอกาสเติบโตสูงไปพร้อมกัน พี่โบ้จะพาคุณไปทำความเข้าใจหลักการทำงาน โครงสร้างสัดส่วนสินทรัพย์ และวิธีนำกลยุทธ์สองขั้วนี้ไปปรับใช้จริงครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- การเอาสินทรัพย์ความเสี่ยงปานกลางออกจากพอร์ต ช่วยลดความเสี่ยงแฝงที่มักทำให้พอร์ตเสียหายหนักเมื่อเกิดวิกฤตเศรษฐกิจครับ
- เงินลงทุนหลัก 80% ถึง 90% ในสินทรัพย์ปลอดภัยสูง ทำหน้าที่เป็นปราการปกป้องเงินต้นไม่ให้ลดลงจนฟื้นตัวไม่ได้
- เงินลงทุนส่วนย่อย 10% ถึง 20% ในสินทรัพย์ความเสี่ยงสูงมาก เปิดรับโอกาสผลตอบแทนแบบทวีคูณโดยจำกัดผลขาดทุนไว้เท่ากับเงินก้อนเล็กนี้เท่านั้น
- การปรับสมดุลพอร์ตอย่างมีวินัยคือกุญแจสำคัญในการล็อกกำไรจากสินทรัพย์เติบโตสูงกลับมาสะสมในสินทรัพย์ปลอดภัยอย่างยั่งยืน
Barbell Strategy คืออะไร?
Barbell Strategy คือ รูปแบบการจัดพอร์ตการลงทุนที่จำลองลักษณะของลูกน้ำหนักยกน้ำหนัก (Barbell) โดยทุ่มน้ำหนักเงินลงทุนไปที่ปลายสองด้านของความเสี่ยงอย่างสุดขั้ว และไม่ถือครองสินทรัพย์ที่มีความเสี่ยงปานกลางตรงกลางเลยครับ
แนวคิดนี้ได้รับการเผยแพร่และทำให้เป็นที่รู้จักในวงกว้างโดย Nassim Nicholas Taleb นักคิดและผู้เชี่ยวชาญด้านความเสี่ยงเชิงคณิตศาสตร์ ผู้เขียนหนังสือชื่อดังอย่าง The Black Swan และ Antifragile โดยเขาเสนอว่ามนุษย์เรามักประเมินความเสี่ยงของเหตุการณ์ที่ไม่คาดฝันต่ำเกินไป การพยายามอยู่ “ตรงกลาง” ด้วยการเลือกสินทรัพย์ที่ดูเหมือนจะปลอดภัยปานกลาง จึงมักนำไปสู่ความเสี่ยงแฝงที่คาดไม่ถึงเมื่อเกิดวิกฤตเศรษฐกิจรุนแรง
หลักการกระจายน้ำหนักแบบ 2 ขั้วสุดโต่ง (Bimodal Distribution)
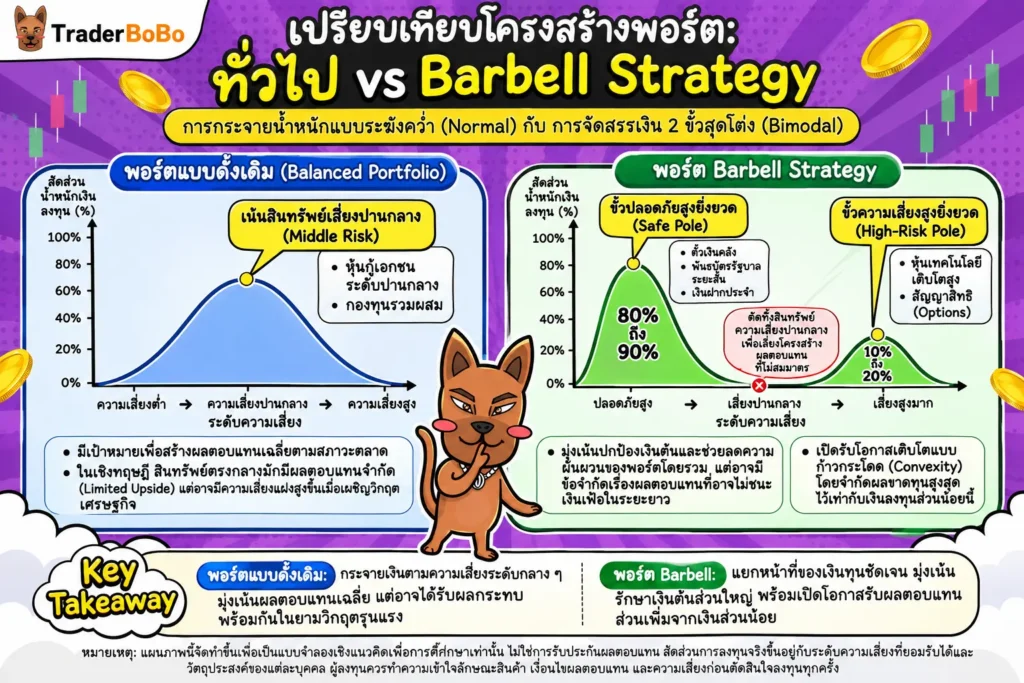
ในการกระจายน้ำหนักแบบดั้งเดิม ทฤษฎีการเงินมักจะแนะนำให้เราสร้างพอร์ตที่เรียกว่า Normal Distribution หรือการกระจายตัวแบบระฆังคว่ำ ซึ่งเน้นน้ำหนักส่วนใหญ่ไว้ตรงกลาง เช่น การลงทุนในหุ้นกู้เอกชนระดับปานกลาง หรือกองทุนรวมผสมที่มีทั้งหุ้นและตราสารหนี้ปนกัน แต่ Barbell Strategy คือ การเปลี่ยนโครงสร้างการกระจายตัวให้กลายเป็น Bimodal Distribution หรือมีจุดยอดสองฝั่งอย่างชัดเจน
ขั้วแรกคือ “ขั้วปลอดภัยสูงยิ่งยวด” คิดเป็นสัดส่วนประมาณ 80% ถึง 90% ของพอร์ตการลงทุนทั้งหมด นักลงทุนมักจัดสรรเงินก้อนนี้ไว้ในสินทรัพย์ที่มีสภาพคล่องสูง ปลอดภัยจากความเสี่ยงในการผิดนัดชำระหนี้ เช่น ตั๋วเงินคลัง พันธบัตรรัฐบาลระยะสั้น หรือเงินฝากประจำ โดยมีเป้าหมายหลักเพื่อรักษาเงินต้นและลดโอกาสเกิดการขาดทุนหนักในยามวิกฤตการเงิน แม้ไม่มีสินทรัพย์ใดปราศจากความเสี่ยงโดยสิ้นเชิงก็ตามครับ
ขั้วที่สองคือ “ขั้วความเสี่ยงสูงยิ่งยวด” คิดเป็นสัดส่วนประมาณ 10% ถึง 20% ที่เหลือ นักลงทุนมักนำเงินก้อนเล็กนี้ไปลงทุนในสินทรัพย์ที่มีความผันผวนสูงมาก แต่มีศักยภาพในการเติบโตแบบก้าวกระโดดหรือที่เรียกว่า Convexity เช่น หุ้นกลุ่มเทคโนโลยีระยะเริ่มต้น ตราสารอนุพันธ์อย่างสัญญาสิทธิ (Options) หรือสินทรัพย์ทางเลือกอื่น ๆ ที่เปิดรับโอกาสรับผลตอบแทนแบบไม่จำกัด
ทำไมแนวคิดนี้ถึงปฏิเสธสินทรัพย์ความเสี่ยงปานกลาง (The Fallacy of the Middle)
เหตุผลสำคัญที่กลยุทธ์นี้ปฏิเสธการลงทุนในสินทรัพย์ตรงกลาง หรือสินทรัพย์ความเสี่ยงปานกลาง (Middle Risk) เกิดจากมุมมองที่ว่าสินทรัพย์กลุ่มนี้เป็น “จุดบอดที่อันตรายที่สุด” สำหรับนักลงทุนครับ
สินทรัพย์ตรงกลาง เช่น หุ้นกู้เอกชนระดับปานกลาง (Investment Grade ระดับต่ำหรือ BBB) หรือหุ้นกู้ที่มีผลตอบแทนสูง มักให้ผลตอบแทนที่จำกัด (Limited Upside) กล่าวคือ นักลงทุนจะได้รับดอกเบี้ยคงที่เพียงไม่กี่เปอร์เซ็นต์ต่อปี แต่ในยามที่เกิดวิกฤตสภาพคล่องหรือภาวะเศรษฐกิจถดถอยรุนแรง สินทรัพย์เหล่านี้มีความเสี่ยงที่จะผิดนัดชำระหนี้ ซึ่งอาจทำให้ผู้ลงทุนสูญเสียเงินต้นเป็นสัดส่วนที่สูง (Large Downside)
เมื่อพิจารณาในเชิงอัตราส่วนผลตอบแทนต่อความเสี่ยง สินทรัพย์ตรงกลางจึงให้ผลประโยชน์ที่ไม่คุ้มค่า เพราะในยามปกติก็ได้ผลตอบแทนเพิ่มขึ้นเพียงเล็กน้อย แต่ในยามวิกฤตกลับสูญเสียเงินต้นได้หนักไม่ต่างจากสินทรัพย์เสี่ยงสูง กลยุทธ์นี้จึงเลือกที่จะตัดสินทรัพย์ตรงกลางทิ้งไปอย่างสิ้นเชิง เพื่อไม่ให้พอร์ตต้องแบกรับความเสี่ยงที่ไม่ได้สร้างผลตอบแทนอย่างเหมาะสมครับ
ทำไมกลยุทธ์ Barbell Strategy ถึงสำคัญต่อนักลงทุน?
กลยุทธ์ Barbell Strategy มีความสำคัญอย่างยิ่งต่อนักลงทุนเพราะช่วยสร้างสมดุลระหว่างการปกป้องเงินต้นให้ปลอดภัยสูงสุด กับการเปิดรับโอกาสเติบโตแบบก้าวกระโดดโดยไม่ทำให้พอร์ตตกอยู่ในภาวะกลืนไม่เข้าคายไม่ออกครับ
ในสภาวะตลาดที่มีความไม่แน่นอนสูง นักลงทุนมักเจอกับปัญหาว่าหากถือเงินสดมากเกินไป ผลตอบแทนของพอร์ตก็จะแพ้เงินเฟ้อในระยะยาว แต่หากนำเงินทั้งหมดไปลงทุนในสินทรัพย์เสี่ยงสูง เมื่อตลาดเกิดการปรับฐานรุนแรง เงินต้นก็อาจจะหดหายจนไม่สามารถกู้คืนกลับมาได้ กลยุทธ์ Barbell เข้ามาแก้ไขปัญหานี้ด้วยการแยกหน้าที่ของเงินทุนออกเป็นสองบทบาทอย่างเด็ดขาด
การจำกัด Downside Risk อย่างเข้มงวดเพื่อความอยู่รอด
หัวใจสำคัญที่สุดของการลงทุนระยะยาวไม่ใช่การทำกำไรสูงสุดในแต่ละปี แต่คือ “การอยู่รอดให้ได้ในทุกวิกฤต” เพราะผลกระทบของการขาดทุนอย่างหนักนั้นต้องใช้ผลตอบแทนทวีคูณเพื่อฟื้นคืนเงินต้น เช่น หากพอร์ตขาดทุน 50% นักลงทุนจะต้องทำผลตอบแทนให้ได้ถึง 100% จึงจะกลับมาเท่าทุนได้
การจัดพอร์ตแบบ Barbell กำหนดให้เงินทุนส่วนใหญ่ 80% ถึง 90% อยู่ในสินทรัพย์ที่มีความปลอดภัยสูงสุด ทำให้ระดับการขาดทุนสูงสุดของพอร์ต (Maximum Drawdown) ถูกควบคุมไว้อย่างเข้มงวด แม้ว่าสินทรัพย์ฝั่งที่มีความเสี่ยงสูง 10% ถึง 20% จะเผชิญกับวิกฤตจนมูลค่าลดลงเหลือศูนย์ พอร์ตการลงทุนโดยรวมก็มีแนวโน้มยังคงมีเงินต้นเหลืออยู่ราว 80% ถึง 90% ตามสัดส่วนที่จัดสรรไว้ ซึ่งดอกเบี้ยจากสินทรัพย์ปลอดภัยอาจช่วยทยอยฟื้นฟูส่วนที่ขาดทุนไปได้ โดยระยะเวลาที่ใช้ขึ้นอยู่กับอัตราดอกเบี้ยและภาวะเงินเฟ้อในช่วงนั้นครับ
การสร้างโอกาสรับผลตอบแทนแบบไม่สมมาตร (Asymmetric Upside)
ในขณะเดียวกัน เงินลงทุนก้อนเล็ก 10% ถึง 20% ที่นำไปวางไว้ในสินทรัพย์เสี่ยงสูง จะทำหน้าที่สร้างผลตอบแทนแบบไม่สมมาตร (Asymmetric Payoff) ซึ่งหมายถึงสถานการณ์ที่ความเสี่ยงขาลงถูกจำกัดไว้แน่นอน (เสียได้มากที่สุดเท่ากับเงินที่ลงทุนไป) แต่โอกาสขาขึ้นนั้นเปิดกว้างแบบไร้ขีดจำกัด
หากสินทรัพย์ฝั่งนี้ประสบความสำเร็จและเติบโตได้ 5 เท่า หรือ 10 เท่า เงินลงทุนเพียง 10% ก็สามารถขับเคลื่อนผลตอบแทนรวมของทั้งพอร์ตให้เติบโตได้อย่างมีนัยสำคัญ แต่หากสินทรัพย์กลุ่มนี้ล้มเหลว ผลกระทบต่อพอร์ตโดยรวมก็ยังอยู่ภายใต้การควบคุมอย่างเคร่งครัด โครงสร้างนี้จึงช่วยลดความกดดันทางจิตวิทยาและทำให้นักลงทุนสามารถถือครองสินทรัพย์เสี่ยงสูงได้อย่างมั่นคงในระยะยาว
| มิติการประเมิน | พอร์ตแบบดั้งเดิม (Balanced Portfolio) | Barbell Strategy |
| โครงสร้างสินทรัพย์ | กระจายน้ำหนักตามความเสี่ยง ไล่จากต่ำ กลาง ไปจนถึงสูง | แบ่งเงิน 2 ขั้วสุดโต่ง (ปลอดภัยสูง 80–90% และเสี่ยงสูง 10–20%) |
| การจัดการความเสี่ยงขาลง | ใช้การกระจายความเสี่ยงข้ามสินทรัพย์เพื่อลดความผันผวนเฉลี่ย | จำกัดผลขาดทุนสูงสุดไว้ล่วงหน้าผ่านสัดส่วนสินทรัพย์ปลอดภัย |
| พฤติกรรมเมื่อเกิดวิกฤต Black Swan | สินทรัพย์เสี่ยงปานกลางมักปรับตัวลงพร้อมกัน ทำให้พอร์ตเสียหายหนัก | ฝั่งปลอดภัยมีแนวโน้มรักษามูลค่าไว้ได้ พอร์ตโดยรวมจึงมีโอกาสเสียหายจำกัด |
| ผลกระทบทางจิตวิทยา | นักลงทุนอาจตื่นตระหนกและเทขายสินทรัพย์ในช่วงตลาดตกต่ำรุนแรง | เงินส่วนใหญ่อยู่ในสินทรัพย์ที่ผันผวนต่ำ จึงอาจช่วยให้ถือเงินลงทุนฝั่งเสี่ยงได้ทนทานขึ้น |
Barbell Strategy ทำงานยังไงในการจัดพอร์ตจริง?
การจัดพอร์ตแบบ Barbell ในทางปฏิบัติทำงานผ่านการจัดสรรเงินทุนออกเป็น 2 ส่วนที่มีขนาดแตกต่างกันอย่างสิ้นเชิง พร้อมกับใช้ระบบการปรับสมดุลพอร์ต (Portfolio Rebalancing) อย่างสม่ำเสมอครับ
การนำกลยุทธ์นี้ไปปรับใช้สามารถทำได้หลายรูปแบบ ไม่ว่าจะเป็นการจัดสรรสินทรัพย์แบบข้ามประเภท (Multi-Asset Class) หรือการประยุกต์ใช้เฉพาะกลุ่มสินทรัพย์ เช่น ในตลาดตราสารหนี้ โดยหัวใจหลักคือการรักษาวินัยของสัดส่วนเงินทุนทั้งสองฝั่งให้เป็นไปตามแผนที่วางไว้อยู่เสมอ
โครงสร้าง Multi-Asset: สัดส่วนปลอดภัยสูง 80–90% ประกบคู่สินทรัพย์เสี่ยงสูง 10–20%
สำหรับการจัดพอร์ตแบบผสมผสานหลายสินทรัพย์ สัดส่วนที่ได้รับความนิยมคือ 85/15 หรือ 90/10 ซึ่งแบ่งรายละเอียดของสินทรัพย์แต่ละฝั่งได้ดังนี้ครับ
- ฝั่งสินทรัพย์ปลอดภัยสูง (Safe Pole) สัดส่วน 80% ถึง 90%:
- ตั๋วเงินคลัง (Treasury Bills) หรือพันธบัตรรัฐบาลระยะสั้นไม่เกิน 1 ปี
- กองทุนรวมตลาดเงิน (Money Market Funds) ที่ลงทุนเฉพาะตราสารหนี้ภาครัฐ
- บัญชีเงินฝากประจำหรือเงินฝากดอกเบี้ยสูงที่มีการคุ้มครองเงินฝาก
- ฝั่งสินทรัพย์เสี่ยงสูงมาก (High-Risk Pole) สัดส่วน 10% ถึง 20%:
- หุ้นเทคโนโลยีขนาดเล็กที่มีศักยภาพในการปฏิวัติอุตสาหกรรม (High-Growth / Disruptive Tech)
- สัญญาสิทธิซื้อหรือสัญญาสิทธิขาย (Call/Put Options) ที่มีความเสี่ยงขาลงจำกัดเท่ากับค่าพรีเมียม
- สินทรัพย์ดิจิทัลหรือธุรกิจร่วมลงทุน (Venture Capital) สำหรับนักลงทุนที่รับความเสี่ยงได้สูงมาก
ตัวอย่างการประยุกต์ใช้ในตลาดตราสารหนี้ (Short-Term vs Long-Term Bonds)
ในตลาดตราสารหนี้ Barbell Strategy เป็นหนึ่งในกลยุทธ์การบริหารพอร์ตที่ใช้กันอย่างแพร่หลายเพื่อรับมือกับความผันผวนของอัตราดอกเบี้ย โดยผู้จัดการกองทุนจะเลือกถือครองพันธบัตรสองช่วงอายุ ได้แก่ พันธบัตรระยะสั้นมาก (อายุ 1 ถึง 2 ปี) ประกบคู่กับพันธบัตรระยะยาวมาก (อายุ 10 ถึง 30 ปี) และหลีกเลี่ยงพันธบัตรระยะปานกลาง (อายุ 5 ถึง 7 ปี)
พันธบัตรระยะสั้นจะให้สภาพคล่องสูงและความเสี่ยงด้านราคาต่ำมาก เมื่ออัตราดอกเบี้ยในตลาดปรับตัวสูงขึ้น ผู้ลงทุนสามารถนำเงินต้นที่ครบกำหนดอย่างรวดเร็วไปลงทุนต่อในพันธบัตรชุดใหม่ที่ให้ดอกเบี้ยสูงขึ้นได้ทันที ในขณะที่พันธบัตรระยะยาวจะทำหน้าที่ล็อกอัตราผลตอบแทนสูงเอาไว้ และสร้างกำไรจากส่วนต่างราคา (Capital Gain) ได้อย่างมีนัยสำคัญเมื่ออัตราดอกเบี้ยในตลาดปรับลดลงอย่างรวดเร็ว อย่างไรก็ตาม พันธบัตรระยะยาวมีความเสี่ยงด้านราคา เพราะราคาอาจปรับตัวลดลงอย่างมีนัยสำคัญเมื่ออัตราดอกเบี้ยในตลาดปรับตัวสูงขึ้น ผู้ลงทุนจึงควรทำความเข้าใจความเสี่ยงนี้ก่อนนำโครงสร้างนี้ไปใช้ครับ
กลไก Portfolio Rebalancing เพื่อล็อกกำไรและคุมระดับความเสี่ยงคงที่
กลไกที่จะทำให้กลยุทธ์นี้ทำงานได้อย่างสมบูรณ์แบบคือ “วินัยในการปรับสมดุลพอร์ต” (Portfolio Rebalancing) ครับ หากไม่มีการปรับสมดุล เมื่อสินทรัพย์เสี่ยงสูงเติบโตขึ้นอย่างรวดเร็ว สัดส่วนของมันอาจขยายตัวจาก 10% กลายเป็น 30% หรือ 40% ของพอร์ต ซึ่งจะทำให้ระดับความเสี่ยงของพอร์ตโดยรวมพุ่งสูงเกินกว่าที่วางแผนไว้
นักลงทุนสามารถกำหนดเกณฑ์การปรับสมดุลได้ 2 แนวทาง ได้แก่ การปรับตามรอบเวลา (Calendar Rebalancing) เช่น ตรวจสอบทุก 6 เดือน หรือ 1 ปี หรือการปรับตามกรอบสัดส่วน (Threshold Rebalancing) เช่น เมื่อสัดส่วนสินทรัพย์เสี่ยงสูงเพิ่มขึ้นเกิน 20% หรือลดลงต่ำกว่า 5% ของพอร์ต
เมื่อสินทรัพย์เสี่ยงสูงมีมูลค่าเพิ่มขึ้นจนเกินเกณฑ์ นักลงทุนจะต้องขายทำกำไรส่วนเกินนั้นออกมา แล้วนำเงินกำไรกลับไปซื้อสินทรัพย์ปลอดภัยเพื่อขยายฐานเงินทุนให้ใหญ่ขึ้นเรื่อย ๆ ในทางกลับกัน หากสินทรัพย์เสี่ยงสูงขาดทุนจนสัดส่วนลดลง นักลงทุนก็จะนำดอกเบี้ยหรือเงินบางส่วนจากฝั่งปลอดภัยมาเติมกลับเข้าไปให้ครบตามสัดส่วนเดิมอย่างเป็นระบบ
📢 Traderbobo แนะนำ
ในการจัดพอร์ตแบบ Barbell จริง จุดที่นักลงทุนมักพลาดมากที่สุดคือการปล่อยให้อารมณ์พาไป เมื่อสินทรัพย์เสี่ยงสูงเติบโตจนสัดส่วนพองเกิน 20% แล้วไม่ยอมขายทำกำไรออกมา หรือในทางกลับกัน เมื่อสินทรัพย์ปลอดภัยให้ผลตอบแทนค่อนข้างต่ำก็ทนถือไม่ไหวจนแอบเอาเงินไปใส่สินทรัพย์ความเสี่ยงปานกลาง ทางแก้คือการตั้งกฎเกณฑ์ปรับสมดุลพอร์ตไว้ล่วงหน้าอย่างเคร่งครัด และตรวจสอบสัดส่วนเป็นรอบเวลาชัดเจนครับ
Barbell Strategy vs Core and Satellite Portfolio และ Modern Portfolio Theory ต่างกันอย่างไร?
ความแตกต่างสำคัญระหว่าง Barbell Strategy, Core and Satellite Portfolio และ Modern Portfolio Theory อยู่ที่ปรัชญาการมองความเสี่ยงและการยอมรับสินทรัพย์ที่อยู่ตรงกลางของเส้นกราฟผลตอบแทนครับ
การเปรียบเทียบกลยุทธ์เหล่านี้ช่วยให้นักลงทุนเข้าใจว่าแต่ละระบบถูกออกแบบมาเพื่อวัตถุประสงค์ใด และควรเลือกใช้แนวทางไหนให้สอดคล้องกับเป้าหมายทางการเงินของตนเองมากที่สุด
ข้อจำกัดของค่าเฉลี่ยใน Modern Portfolio Theory (MPT) เมื่อเจอวิกฤต Black Swan
ทฤษฎีการจัดพอร์ตสมัยใหม่ หรือ Modern Portfolio Theory (MPT) พัฒนาขึ้นโดย Harry Markowitz โดยมีหลักการสำคัญคือการคำนวณหา “กลุ่มหลักทรัพย์ที่มีประสิทธิภาพ” (Efficient Frontier) ผ่านการกระจายความเสี่ยงในสินทรัพย์หลากหลายประเภทที่มีค่าความสัมพันธ์ทางผลตอบแทน (Correlation) แตกต่างกัน เพื่อให้ได้ผลตอบแทนคาดหวังสูงสุด ณ ระดับความเสี่ยงที่กำหนด
อย่างไรก็ตาม จุดอ่อนสำคัญของ Modern Portfolio Theory คือการพึ่งพาข้อมูลสถิติในอดีตและสมมติฐานว่าการเคลื่อนไหวของตลาดเป็นไปตามการกระจายตัวแบบปกติ แต่เมื่อเกิดวิกฤตเศรษฐกิจที่คาดไม่ถึง หรือเหตุการณ์ Black Swan ค่าความสัมพันธ์ระหว่างสินทรัพย์ต่าง ๆ มักจะพุ่งเข้าใกล้ 1 (Correlation Breakdown) ทำให้สินทรัพย์ความเสี่ยงปานกลางหลายประเภทที่เคยเชื่อว่าช่วยกระจายความเสี่ยง กลับปรับตัวลดลงพร้อมกันทั้งหมด
ในทางตรงกันข้าม หากนักลงทุนต้องการแนวทางการกระจายความเสี่ยงเชิงมหภาคที่ออกแบบมาเพื่อรับมือกับทุกสภาวะเศรษฐกิจ โดยไม่จำเป็นต้องคาดเดาทิศทางตลาด ก็สามารถลองสำรวจการกระจายความเสี่ยงแบบ All Weather Portfolio ซึ่งใช้หลักการจัดสรรน้ำหนักความเสี่ยงตามวัฏจักรเศรษฐกิจ 4 รูปแบบ เพื่อเปรียบเทียบความแตกต่างกับกลยุทธ์สองขั้วได้ครับ
จุดตัดและความต่างระหว่าง Barbell กับ Core and Satellite Portfolio
อีกหนึ่งกลยุทธ์ที่มักถูกนำมาเปรียบเทียบบ่อยครั้งคือ Core and Satellite Portfolio ซึ่งแบ่งพอร์ตออกเป็นสองส่วนเช่นกัน โดยมีพอร์ตหลัก (Core) สัดส่วน 70% ถึง 80% และพอร์ตเสริม (Satellite) สัดส่วน 20% ถึง 30%
แม้หน้าตาภายนอกจะดูคล้ายคลึงกัน แต่จุดต่างเชิงปรัชญาคือส่วน Core ของ Core and Satellite Portfolio มักเลือกลงทุนในสินทรัพย์ประเภทกองทุนดัชนีหุ้นตลาดรวม (Broad-Market Index Fund) ซึ่งเป็นสินทรัพย์ความเสี่ยงปานกลางถึงสูง เพื่อสร้างผลตอบแทนให้เกาะไปกับตลาดเฉลี่ย ในขณะที่พอร์ต Satellite จะใช้เฟ้นหาหุ้นรายตัวหรือธีมการลงทุนเพื่อสร้างผลตอบแทนส่วนเพิ่ม (Alpha)
ส่วน Barbell Strategy นั้นไม่ประนีประนอมกับสินทรัพย์ความเสี่ยงปานกลางเลย พอร์ตฝั่งหลักของ Barbell จะต้องเป็นสินทรัพย์ที่ปลอดภัยอย่างแท้จริงเท่านั้น เพื่อไม่ให้เงินก้อนนี้เสี่ยงต่อการขาดทุนหนักในยามวิกฤต
การประเมินความคุ้มค่าของผลตอบแทนปรับด้วยความเสี่ยง (Risk-Adjusted Return)
การวัดประสิทธิภาพของพอร์ตลงทุนที่ใช้กลยุทธ์แตกต่างกัน ไม่สามารถดูเพียงแค่ผลตอบแทนรวมที่เป็นเปอร์เซ็นต์ได้ แต่ต้องพิจารณาผลตอบแทนปรับด้วยความเสี่ยง (Risk-Adjusted Return) ประกอบด้วยเสมอ
เครื่องมือวัดเชิงปริมาณที่นิยมใช้กันมากที่สุดตัวหนึ่งคือ Sharpe Ratio ซึ่งคำนวณจากผลตอบแทนส่วนเกินเหนืออัตราดอกเบี้ยไร้ความเสี่ยง หารด้วยค่าเบี่ยงเบนมาตรฐานของพอร์ต สำหรับผู้ที่สนใจทำความเข้าใจสูตรการคำนวณและการนำไปประเมินความคุ้มค่าของพอร์ต สามารถศึกษาต่อได้ที่ วิธีคำนวณและประเมินพอร์ตด้วย Sharpe Ratio เพื่อใช้วัดผลว่าความผันผวนของสินทรัพย์ฝั่งเสี่ยงสูงที่เราใส่เข้าไป คุ้มค่ากับผลตอบแทนที่ได้รับกลับมาหรือไม่ครับ
| มิติเปรียบเทียบ | Barbell Strategy | Core and Satellite | Modern Portfolio Theory (MPT) |
| ปรัชญาหลัก | หลีกเลี่ยงค่าเฉลี่ยตรงกลาง ใช้ความปลอดภัยสูงสุดคู่ความเสี่ยงสูงสุด | พอร์ตหลักเกาะตลาดรวม พอร์ตเสริมสร้างผลตอบแทนส่วนเพิ่ม | ค้นหาจุดสมดุลที่ดีที่สุดบนเส้น Efficient Frontier ผ่านค่าความสัมพันธ์ |
| พอร์ตฝั่งหลัก | สินทรัพย์ปลอดภัยสูงมาก (80–90%) | กองทุนดัชนีตลาดหุ้นรวม (70–80%) | กระจายตัวหลากหลายสินทรัพย์ตามสมการคณิตศาสตร์ |
| พอร์ตฝั่งเสริม | สินทรัพย์เสี่ยงสูงมาก / Convexity สูง (10–20%) | หุ้นเติบโต กองทุนเฉพาะกลุ่ม หุ้นรายตัว (20–30%) | ปรับน้ำหนักตามระดับความเสี่ยงที่ผู้ลงทุนยอมรับได้ |
| สินทรัพย์ความเสี่ยงปานกลาง | ตัดทิ้งทั้งหมดอย่างเด็ดขาด | นำมาเป็นแกนหลักของพอร์ต | เป็นส่วนประกอบสำคัญในการสร้างพอร์ต |
ข้อจำกัดและความเสี่ยงที่ต้องระวังในการใช้ Barbell Strategy
แม้กลยุทธ์นี้จะมีโครงสร้างที่เน้นความปลอดภัยเป็นหลัก แต่ก็ยังมีข้อจำกัดสำคัญเรื่องการกัดกร่อนจากภาวะเงินเฟ้อในฝั่งสินทรัพย์ปลอดภัย และความเสี่ยงที่เงินลงทุนฝั่งเก็งกำไรอาจกลายเป็นศูนย์ได้ครับ
นักลงทุนจึงต้องพิจารณาข้อจำกัดทั้งสองด้านอย่างรอบคอบ เพื่อไม่ให้เกิดความเข้าใจผิดว่ากลยุทธ์นี้ปราศจากความเสี่ยง หรือสามารถนำไปใช้ได้โดยไม่ต้องติดตามดูแล
ภัยเงียบจากเงินเฟ้อและค่าเสียโอกาสในฝั่งสินทรัพย์ปลอดภัย
การถือครองเงินลงทุนสัดส่วนถึง 80% ถึง 90% ไว้ในสินทรัพย์ปลอดภัยสูง เช่น ตั๋วเงินคลัง หรือพันธบัตรระยะสั้น แม้จะทำให้เงินต้นไม่ลดลง แต่ผลตอบแทนที่ได้รับมักจะอยู่ในระดับต่ำ และอาจไม่เพียงพอที่จะเอาชนะอัตราเงินเฟ้อในระยะยาวได้
ภาวะนี้เรียกว่า “ความเสี่ยงจากอำนาจซื้อลดลง” (Purchasing Power Risk) หากเงินเฟ้อเฉลี่ยอยู่ในระดับ 3% ต่อปี แต่ผลตอบแทนจากสินทรัพย์ปลอดภัยอยู่ที่ 2% ต่อปี มูลค่าที่แท้จริงของเงินต้นก็จะค่อย ๆ ลดลงอย่างช้า ๆ นอกจากนี้ ในช่วงตลาดกระทิงที่หุ้นทั่วโลกปรับตัวขึ้นอย่างต่อเนื่อง พอร์ตแบบ Barbell ก็มีแนวโน้มทำผลตอบแทนรวมได้ต่ำกว่าพอร์ตที่ลงทุนในหุ้น 100% อย่างมีนัยสำคัญ ซึ่งถือเป็นค่าเสียโอกาสที่นักลงทุนต้องยอมรับเพื่อแลกกับการป้องกันความเสี่ยงขาลง
ความเสี่ยงเงินต้นสูญหายในฝั่งสินทรัพย์เสี่ยงสูงและความเข้าใจผิดเรื่องสัดส่วน
ในฝั่งสินทรัพย์ความเสี่ยงสูง 10% ถึง 20% นักลงทุนต้องตระหนักเสมอว่า สินทรัพย์กลุ่มนี้มีความเป็นไปได้สูงที่จะเผชิญกับผลขาดทุนหนัก หรือมูลค่าลดลงจนเหลือศูนย์ได้ทั้งหมด เช่น หุ้นเติบโตที่ไม่สามารถทำกำไรได้จริง หรือสัญญา Options ที่หมดอายุโดยไม่มีมูลค่า
ความเข้าใจผิดที่อันตรายที่สุดคือการที่นักลงทุนเห็นว่าตนเองจัดพอร์ตแบบ Barbell แล้ว จึงกล้าที่จะนำเงินฝั่งเสี่ยงสูงไปลงทุนในสินทรัพย์ที่มีลักษณะเป็นการเก็งกำไรอย่างไร้หลักการ หรือถูกชักชวนให้ลงทุนในแชร์ลูกโซ่และสินทรัพย์ผิดกฎหมาย
ดังนั้น ในการเลือกลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงมาก นักลงทุนจำเป็นต้องตรวจสอบข้อมูลและคำเตือนความเสี่ยงอย่างรอบคอบจาก สำนักงาน ก.ล.ต. เพื่อป้องกันความเสี่ยงจากการถูกหลอกลวงหรือการลงทุนในผลิตภัณฑ์ที่ไม่ได้รับอนุญาตครับ
สรุปแนวทางการจัดพอร์ตด้วย Barbell Strategy
กลยุทธ์ Barbell Strategy ไม่ใช่สูตรสำเร็จที่จะทำให้พอร์ตการลงทุนเติบโตอย่างรวดเร็วในทุกสภาวะตลาด แต่เป็น “ระบบบริหารความเสี่ยงเพื่อความอยู่รอด” ที่ถูกออกแบบมาเพื่อปกป้องนักลงทุนจากเหตุการณ์ไม่คาดฝันที่ไม่สามารถพยากรณ์ได้
หัวใจของการนำ Barbell Strategy ไปปรับใช้จริง อยู่ที่การสร้างสมดุลระหว่างความอยู่รอดของเงินต้น 80% ถึง 90% กับการเปิดรับความมั่งคั่งจากสินทรัพย์เติบโตสูง 10% ถึง 20% ควบคู่ไปกับการรักษาวินัยในการปรับสมดุลพอร์ตอย่างเคร่งครัด หากคุณต้องการวางรากฐานการจัดสรรสินทรัพย์ตั้งแต่ระดับพื้นฐานเพื่อเปรียบเทียบกับกลยุทธ์สองขั้วนี้ สามารถศึกษาต่อได้ทันทีครับ
คำถามที่พบบ่อยเกี่ยวกับ Barbell Strategy
Barbell Strategy ต่างจากการจัดพอร์ตแบบ 60/40 อย่างไร?
พอร์ตโฟลิโอแบบ 60/40 เน้นการผสมผสานระหว่างหุ้น 60% และพันธบัตร 40% ซึ่งเป็นการจัดสรรสินทรัพย์แบบกระจายความเสี่ยงทั่วไป โดยหวังให้ผลตอบแทนของทั้งสองสินทรัพย์หักล้างความผันผวนซึ่งกันและกัน ในขณะที่ Barbell Strategy จะไม่ลงทุนในสินทรัพย์ความเสี่ยงปานกลาง แต่จะนำเงิน 80% ถึง 90% ไปไว้ในสินทรัพย์ปลอดภัยสูงสุด เช่น ตั๋วเงินคลัง และนำเงินอีก 10% ถึง 20% ไปไว้ในสินทรัพย์ที่มีความเสี่ยงสูงมากและมีศักยภาพเติบโตแบบก้าวกระโดด ทำให้พอร์ตแบบ Barbell มีเกราะป้องกันเงินต้นที่เข้มงวดกว่ามากในยามวิกฤตครับ
สัดส่วน 80/20 ใน Barbell Strategy ปรับเป็นสัดส่วนอื่นได้หรือไม่?
นักลงทุนสามารถปรับสัดส่วนของ Barbell Strategy ให้เหมาะกับระดับความเสี่ยงที่ตนเองยอมรับได้ เช่น ปรับเป็น 85/15 หรือ 90/10 สำหรับผู้ที่ต้องการเน้นความปลอดภัยเป็นหลัก หรือปรับเป็น 75/25 สำหรับผู้ที่ยอมรับการขาดทุนระยะสั้นได้มากขึ้น อย่างไรก็ตาม สัดส่วนของสินทรัพย์ปลอดภัยไม่ควรต่ำกว่า 70% ถึง 80% เพราะหากลดสัดส่วนฝั่งปลอดภัยลงมากเกินไป พอร์ตจะไม่สามารถทำหน้าที่จำกัดผลขาดทุนสูงสุด (Downside Protection) ได้ตามปรัชญาดั้งเดิมของกลยุทธ์สองขั้วครับ
นักลงทุนควร Rebalance พอร์ต Barbell บ่อยแค่ไหน?
ความถี่ในการปรับสมดุลพอร์ตขึ้นอยู่กับกลยุทธ์ที่กำหนดไว้ล่วงหน้า โดยทั่วไปนิยมตรวจสอบสัดส่วนพอร์ตทุก 6 เดือน หรือ 1 ปี (Calendar Rebalancing) หรือตั้งเกณฑ์การปรับสมดุลตามสัดส่วน (Threshold Rebalancing) เช่น เมื่อสินทรัพย์ฝั่งเสี่ยงสูงขยายตัวเกิน 20% หรือลดลงต่ำกว่า 5% ของพอร์ต การปรับสมดุลบ่อยเกินไปอาจสร้างภาระค่าธรรมเนียมการซื้อขายและภาษีที่ไม่จำเป็น ในขณะที่การปล่อยทิ้งไว้นานเกินไปอาจทำให้ระดับความเสี่ยงของพอร์ตหลุดจากกรอบเป้าหมายที่กำหนดไว้ครับ
Barbell Strategy เหมาะกับสภาวะเศรษฐกิจแบบใดมากที่สุด?
กลยุทธ์ Barbell Strategy ถูกออกแบบมาให้รับมือกับสภาวะตลาดที่มีความไม่แน่นอนสูง มีความผันผวนรุนแรง หรือมีความเสี่ยงที่จะเกิดวิกฤตเศรษฐกิจแบบไม่คาดฝัน (Tail Risk หรือ Black Swan) ได้ดีเป็นพิเศษ เนื่องจากพอร์ตมีเงินสำรองในสินทรัพย์ปลอดภัยสูงรองรับอยู่ตลอดเวลา อย่างไรก็ตาม ในช่วงสภาวะเศรษฐกิจเติบโตอย่างมั่นคงต่อเนื่องยาวนานและตลาดหุ้นปรับตัวขึ้นเป็นขาขึ้นรอบใหญ่ กลยุทธ์นี้อาจสร้างผลตอบแทนรวมได้ต่ำกว่าพอร์ตที่เน้นลงทุนในหุ้นทั่วไปครับ
ทำไม Barbell Strategy ถึงไม่แนะนำให้ถือหุ้นกู้เอกชนระดับปานกลาง?
ตามแนวคิดของ Barbell Strategy หุ้นกู้เอกชนระดับปานกลางหรือหุ้นกู้ผลตอบแทนสูง ถือเป็นสินทรัพย์ตรงกลางที่มีโครงสร้างผลตอบแทนไม่สมมาตรในเชิงลบ กล่าวคือ นักลงทุนจะได้รับดอกเบี้ยคงที่เพียงไม่กี่เปอร์เซ็นต์ แต่กลับต้องแบกรับความเสี่ยงที่เงินต้นจะสูญหายหากบริษัทผู้ออกตราสารผิดนัดชำระหนี้ในยามวิกฤต กลยุทธ์สองขั้วจึงมองว่าผลตอบแทนที่ได้รับเพิ่มขึ้นนั้นไม่คุ้มค่ากับความเสี่ยงขาลงที่เปิดกว้าง จึงตัดสินทรัพย์ประเภทนี้ออกเพื่อความปลอดภัยของพอร์ตครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page