Kelly Criterion คือ สูตรคณิตศาสตร์ที่ใช้คำนวณสัดส่วนเงินลงทุนที่เหมาะสมที่สุดในแต่ละครั้ง (Optimal Position Sizing) เพื่อสร้างอัตราการเติบโตสะสมของพอร์ตลงทุนให้สูงที่สุดในระยะยาวเชิงเรขาคณิต โดยตั้งอยู่บนพื้นฐานของการสร้างสมดุลระหว่างผลตอบแทนที่คาดหวังกับโอกาสความน่าจะเป็นที่จะเกิดการสูญเสียเงินทุนครับ
ในการวางแผนการลงทุนและการบริหารเงินหน้าตักหรือ Money Management ขนาดของเงินลงทุนในแต่ละไม้เป็นตัวแปรสำคัญที่กำหนดความอยู่รอดและความมั่งคั่งของพอร์ต เพราะระบบการลงทุนที่มีผลการดำเนินงานย้อนหลังที่ดีก็อาจทำให้พอร์ตเสียหายอย่างหนักได้หากจัดสรรขนาดเงินลงทุนไม่เหมาะสม บทความนี้อธิบายว่า Kelly Criterion คืออะไร มีหลักการทำงานทางคณิตศาสตร์อย่างไร วิธีคำนวณด้วยสูตรและเครื่องมือ ตลอดจนข้อควรระวังในการนำไปปรับใช้ในสภาวะตลาดจริงครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- การคำนวณขนาดไม้ลงทุนตามหลัก Kelly Criterion ช่วยเพิ่มประสิทธิภาพอัตราการเติบโตของพอร์ตในระยะยาวแบบทบต้น (Compounding Geometric Growth) บนพื้นฐานของแต้มต่อที่พิสูจน์ได้
- ตัวแปรหัวใจสำคัญในการคำนวณมีเพียงสองค่า คือ อัตราส่วนการชนะ (Win Rate) และอัตราผลตอบแทนต่อความเสี่ยง (Payoff Ratio) ซึ่งต้องได้มาจากสถิติที่น่าเชื่อถือ
- การนำ Full Kelly มาจัดสรรเงินลงทุนจริงมีความเสี่ยงที่จะเผชิญกับสภาวะขาดทุนสะสมสูงสุด (Maximum Drawdown) ที่รุนแรงจนอาจเกินระดับที่ยอมรับได้
- นักลงทุนสถาบันและเทรดเดอร์มืออาชีพนิยมใช้แบบ Fractional Kelly หรือ Half Kelly เพื่อลดความผันผวนและรักษาเสถียรภาพเงินทุนในระยะยาว
Kelly Criterion คืออะไร?
Kelly Criterion คือ โมเดลคณิตศาสตร์ว่าด้วยทฤษฎีความน่าจะเป็นที่ช่วยคำนวณหาเปอร์เซ็นต์เงินทุนที่เหมาะสมในการลงทุนแต่ละครั้ง เพื่อให้พอร์ตการลงทุนสร้างอัตราการเติบโตเฉลี่ยสะสมในระยะยาวได้สูงสุดครับ
หลักการนี้ไม่ได้มุ่งเน้นการคาดเดาทิศทางราคา แต่เป็นการตอบคำถามสำคัญข้อหนึ่งของการลงทุน นั่นคือ “เมื่อเรามีแต้มต่อในระบบการลงทุนแล้ว เราควรวางเงินกี่เปอร์เซ็นต์ของพอร์ตในไม้นี้?” เพื่อให้เงินต้นเติบโตได้เร็วที่สุดโดยไม่ทำให้พอร์ตต้องเผชิญกับความเสี่ยงจนล้างพอร์ตไปเสียก่อน
กำเนิดจากทฤษฎีสารสนเทศสู่โมเดลคณิตศาสตร์การเงิน
สูตรนี้ถูกคิดค้นขึ้นครั้งแรกในปี ค.ศ. 1956 โดย John L. Kelly Jr. นักฟิสิกส์ประจำ Bell Labs เดิมทีเคลลี่พัฒนาสมการนี้ขึ้นเพื่อแก้ปัญหาทางวิศวกรรมโทรคมนาคม โดยเฉพาะการส่งสัญญาณข้อมูลผ่านสายโทรศัพท์ที่มีสัญญาณรบกวน (Signal-to-Noise Ratio) เพื่อหาอัตราความเร็วสูงสุดในการส่งข้อมูลโดยไม่เกิดความผิดพลาด
ต่อมาในช่วงทศวรรษ 1960 ดร. เอ็ดเวิร์ด โอ. ธอร์ป (Edward O. Thorp) นักคณิตศาสตร์ชื่อดัง ได้นำแนวคิดของเคลลี่มาประยุกต์ใช้กับการคำนวณขนาดการวางเงินเดิมพันในเกมแบล็กแจ็ก ก่อนจะขยายขอบเขตเข้าสู่วงการตลาดการเงินวอลล์สตรีทผ่านกองทุนเฮดจ์ฟันด์อย่าง Princeton Newport Partners ซึ่งเป็นตัวอย่างของการนำทฤษฎีสารสนเทศมาประยุกต์ใช้สร้างระบบการลงทุนเชิงปริมาณ (Quantitative Investing)
ถอดรหัสโครงสร้างสูตรและตัวแปรสำคัญ
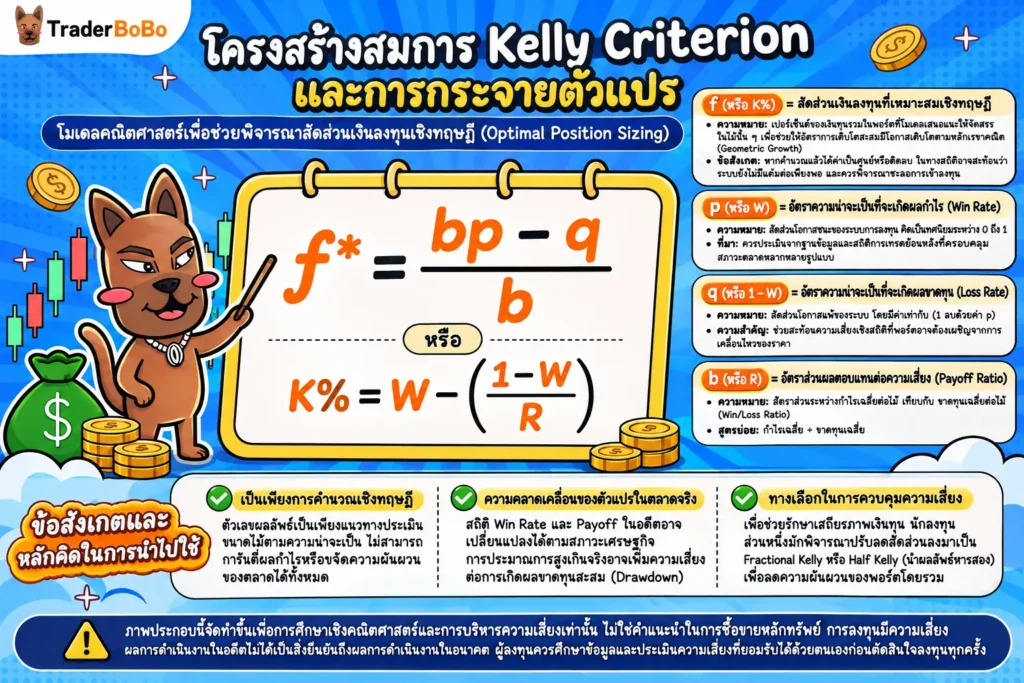
หัวใจของแนวคิดนี้อยู่ที่การชั่งน้ำหนักระหว่าง “ความน่าจะเป็นที่จะเกิดผลลัพธ์ที่ดี” กับ “สัดส่วนผลตอบแทนต่อการขาดทุน” โดยมีสูตรคำนวณพื้นฐานดังนี้ครับ:
f* = (bp – q) / b
หรือหากเขียนให้อยู่ในรูปแบบที่นักลงทุนในตลาดคุ้นเคย:
K% = W – [(1 – W) / R]
ความหมายของตัวแปรในสมการประกอบด้วย:
- f* หรือ K%: สัดส่วนเปอร์เซ็นต์ของเงินทุนทั้งหมดในพอร์ตที่ควรจัดสรรเข้าสู่การลงทุนในไม้นั้น ๆ (Optimal Fraction of Capital)
- p หรือ W: ความน่าจะเป็นที่การลงทุนจะให้ผลกำไร (Win Rate) คิดเป็นทศนิยมระหว่าง 0 ถึง 1
- q หรือ 1 – W: ความน่าจะเป็นที่การลงทุนจะเกิดผลขาดทุน (Loss Rate) ซึ่งมีค่าเท่ากับ 1 ลบด้วย Win Rate
- b หรือ R: อัตราส่วนผลตอบแทนเทียบกับความเสี่ยง (Payoff Ratio หรือ Win/Loss Ratio) คำนวณจาก กำไรเฉลี่ยต่อไม้ หารด้วย ขาดทุนเฉลี่ยต่อไม้
จากสมการจะเห็นว่า หากผลลัพธ์ของ bp มีค่าน้อยกว่า q (แต้มต่อของระบบเป็นลบ หรือค่าคาดหวัง Expected Value ติดลบ) ค่า f* ที่ได้จะกลายเป็นศูนย์หรือติดลบ ซึ่งในทางคณิตศาสตร์หมายความว่า “ไม่ควรลงทุนในไม้นี้เด็ดขาด” เพราะไม่มีแต้มต่อทางสถิติรองรับครับ
ทำไม Kelly Criterion ถึงเป็นหัวใจสำคัญของ Money Management?
Kelly Criterion ถือเป็นหัวใจสำคัญของการบริหารเงินหน้าตักหรือ Money Management เพราะสูตรนี้ช่วยแก้ปัญหาสำคัญสองด้านพร้อมกัน คือ ป้องกันการลงเงินมากเกินไป (Overbetting) ที่นำไปสู่การสูญเสียเงินทุนอย่างรุนแรง และป้องกันการลงเงินน้อยเกินไป (Underbetting) ที่ทำให้พอร์ตเติบโตช้ากว่าศักยภาพที่แท้จริงครับ
นักลงทุนส่วนใหญ่มักทุ่มเทเวลาให้กับการค้นหากลยุทธ์เข้าซื้อขาย แต่กลับมองข้ามการจัดการขนาดเงินลงทุน ทั้งที่ความเป็นจริงแล้ว ขนาดของหน้าตักคือตัวกำหนดว่าพอร์ตจะอยู่รอดจนผ่านพ้นช่วงที่ระบบเกิดผลขาดทุนต่อเนื่อง (Losing Streak) ได้หรือไม่
พลังของการเติบโตแบบทวีคูณ (Geometric Growth Rate)
ในโลกการเงิน ผลตอบแทนไม่ได้คิดแบบเส้นตรง (Arithmetic Mean) แต่เป็นการเติบโตแบบทบต้นทวีคูณ (Geometric Mean) ซึ่งหมายความว่าการขาดทุนในแต่ละครั้งจะส่งผลกระทบต่อฐานทุนในการสร้างผลกำไรในรอบถัดไปเสมอ
สมมติว่าพอร์ตของคุณขาดทุน 50% คุณจะต้องทำกำไรให้ได้ถึง 100% ของเงินทุนที่เหลืออยู่เพียงเพื่อจะกลับมาเท่าทุน จุดเด่นของแนวคิดนี้คือการหาจุดสูงสุดของเส้นโค้งการเติบโตเชิงเรขาคณิต (Geometric Growth Curve) ซึ่งเป็นจุดที่เงินทุนสะสมเติบโตเร็วที่สุดในระยะยาว หากคุณวางเงินเกินกว่าจุด Kelly พอร์ตจะไม่เพียงแต่ผันผวนสูงขึ้น แต่กลับมีอัตราการเติบโตระยะยาวที่ลดลง และหากวางเงินเป็นสองเท่าของจุด Kelly (2x Kelly) โอกาสที่พอร์ตจะล้างพอร์ตในระยะยาวจะพุ่งสูงขึ้นอย่างมีนัยสำคัญทางคณิตศาสตร์ครับ
แยกให้ออกระหว่างระบบคุมหน้าตักกับสัญญาณบอกจังหวะซื้อขาย
สิ่งสำคัญที่ต้องทำความเข้าใจให้ชัดเจนคือ Kelly Criterion ไม่ใช่ระบบเทรด ไม่ใช่อินดิเคเตอร์ และไม่ได้ทำหน้าที่บอกจังหวะซื้อหรือขาย แต่เป็นเพียงเครื่องมือบริหารเงินทุนที่ต้องทำงานร่วมกับระบบลงทุนที่มีอยู่แล้วเท่านั้น
การจะใช้สูตรนี้ได้ คุณต้องมีระบบที่มีแต้มต่อทางสถิติ (Positive Edge) รองรับอยู่ก่อน หากระบบของคุณมีค่าคาดหวังติดลบ การนำสูตรใด ๆ มาคำนวณขนาดไม้ก็ไม่สามารถเปลี่ยนระบบที่แพ้ให้กลับมาชนะได้ แต่หากคุณมีระบบที่ดีอยู่แล้ว การใช้โมเดลนี้อาจช่วยให้บริหารขนาดเงินทุนต่อไม้ได้อย่างเป็นระบบมากขึ้นครับ
| รูปแบบการจัดสรรเงินทุน | อัตราการเติบโตของพอร์ตเฉลี่ย | ความเสี่ยง Drawdown สูงสุด | สภาพจิตใจและความเหมาะสมในการใช้งานจริง |
| Full Kelly (100% Kelly) | สูงที่สุดในเชิงทฤษฎี | สูงมาก | กดดันทางอารมณ์สูงมาก ไม่เหมาะกับเทรดเดอร์ทั่วไป |
| Half Kelly (50% Kelly) | ต่ำกว่า Full Kelly | ต่ำกว่า Full Kelly | ความผันผวนต่ำลง จัดการอารมณ์ได้ง่าย เหมาะกับการใช้งานจริง |
| Fixed 2% Rule | ปานกลาง เติบโตแบบค่อยเป็นค่อยไป | ค่อนข้างต่ำ ควบคุมความเสี่ยงต่อไม้ได้ง่าย | ความเครียดค่อนข้างต่ำ ความเสี่ยงต่อไม้ควบคุมได้ง่าย แต่อาจใช้เงินทุนไม่เต็มประสิทธิภาพ |
ตารางเปรียบเทียบข้างต้นแสดงให้เห็นชัดเจนว่า การเลือกรูปแบบการจัดสรรเงินทุนไม่ได้ขึ้นอยู่กับผลตอบแทนสูงสุดเพียงอย่างเดียว แต่ต้องคำนึงถึงระดับความเสี่ยงและการรักษาสภาพจิตใจของตัวเราเป็นสำคัญด้วยครับ
วิธีคำนวณ Position Sizing ด้วย Kelly Criterion
การคำนวณขนาดไม้การลงทุนหรือ Position Sizing ด้วย Kelly Criterion ทำได้โดยนำสถิติอัตราการชนะ (Win Rate) และอัตรากำไรต่อขาดทุน (Payoff Ratio) จากระบบการลงทุนของคุณมาแทนค่าลงในสมการเพื่อคำนวณออกมาเป็นสัดส่วนเปอร์เซ็นต์ของพอร์ตครับ
การคำนวณนี้ช่วยเปลี่ยนความรู้สึกส่วนตัวให้กลายเป็นตัวเลขที่ชัดเจน ทำให้เราไม่ต้องคาดเดาขนาดการซื้อขายในแต่ละครั้งอีกต่อไป
ขั้นตอนการแทนค่าสูตรและการใช้ Kelly Criterion Calculator
คุณสามารถคำนวณขนาดไม้การลงทุนได้ง่าย ๆ ผ่าน 3 ขั้นตอนหลัก ดังนี้ครับ:
- รวบรวมสถิติอัตราส่วนการชนะ (Win Rate: p): เก็บข้อมูลจากผลการเทรดย้อนหลังของระบบที่มีจำนวนไม้มากพอในเชิงสถิติ เช่น บันทึกการเทรดอย่างน้อย 100 ไม้ แล้วคำนวณหาเปอร์เซ็นต์ไม้ที่ได้กำไรเทียบกับจำนวนไม้ทั้งหมด
- คำนวณอัตราส่วนกำไรต่อขาดทุน (Payoff Ratio: b): นำกำไรเฉลี่ยต่อไม้ หารด้วย ขาดทุนเฉลี่ยต่อไม้ โดยคิดเป็นจำนวนเงินหรือเป็นเปอร์เซ็นต์ก็ได้
- แทนค่าลงในสูตร หรือใช้เครื่องมือคำนวณ: นำค่าที่ได้ไปคำนวณผ่านสมการ หรือกรอกตัวเลขลงใน Kelly Criterion Calculator เพื่อแปลงค่าออกมาเป็นเปอร์เซ็นต์ของเงินทุนที่ควรใช้ในไม้นั้น ๆ ทันที
ตัวอย่างสมมติการจัดสรรเงินลงทุนในหุ้น
เพื่อให้เห็นภาพชัดเจน ลองพิจารณาตัวอย่างสมมติของนักลงทุนท่านหนึ่งที่มีเงินทุนเริ่มต้นในพอร์ต 1,000,000 บาท และมีระบบคัดเลือกหุ้นที่มีสถิติย้อนหลังสมมติดังนี้ (ตัวเลขทั้งหมดสมมติขึ้นเพื่อประกอบความเข้าใจ ไม่ใช่ผลงานจริงของระบบใด):
- อัตราส่วนการชนะ (Win Rate: p) = 55% หรือ 0.55
- อัตราส่วนการแพ้ (Loss Rate: q) = 45% หรือ 0.45
- กำไรเฉลี่ยเมื่อชนะ = 30,000 บาท
- ขาดทุนเฉลี่ยเมื่อแพ้ = 20,000 บาท
- อัตรา Payoff Ratio (b) = 30,000 / 20,000 = 1.5 เท่า
เมื่อนำตัวเลขทั้งหมดมาแทนค่าลงในสูตร Kelly Criterion:
f* = [(1.5 × 0.55) – 0.45] / 1.5
f* = (0.825 – 0.45) / 1.5
f* = 0.375 / 1.5 = 0.25
ผลลัพธ์ที่ได้คือ 0.25 หรือคิดเป็น 25% ของพอร์ต นั่นหมายความว่า ตามหลัก Full Kelly นักลงทุนท่านนี้ควรกำหนดขนาดไม้ให้เงินที่เสี่ยงขาดทุนในไม้นั้นเท่ากับ 250,000 บาท (25% ของเงินทุน 1,000,000 บาท) ทั้งนี้ขนาดสถานะที่ต้องเปิดจริงจะขึ้นอยู่กับระยะตัดขาดทุนของแต่ละไม้ครับ
| Win Rate (p) | Payoff Ratio (b) | สัดส่วน Full Kelly (%) | สัดส่วน Half Kelly (%) |
| 40% (0.40) | 2.0 เท่า | 10.00% | 5.00% |
| 50% (0.50) | 1.5 เท่า | 16.67% | 8.33% |
| 50% (0.50) | 2.0 เท่า | 25.00% | 12.50% |
| 60% (0.60) | 1.0 เท่า | 20.00% | 10.00% |
| 60% (0.60) | 1.5 เท่า | 33.33% | 16.67% |
| 40% (0.40) | 1.0 เท่า | 0.00% (แต้มต่อติดลบ) | 0.00% (ไม่ควรเข้าลงทุน) |
จากตารางจะสังเกตเห็นว่า แม้ระบบจะมี Win Rate เพียง 40% แต่หากมี Payoff Ratio สูงถึง 2.0 เท่า ระบบก็ยังสร้างผลลัพธ์ที่เป็นบวกและสูตรจะแนะนำให้จัดสรรเงิน 10% ของพอร์ต ในทางกลับกัน หากระบบมี Win Rate 40% แต่ Payoff Ratio อยู่ที่ 1.0 เท่า ค่าที่ได้จะกลายเป็นลบ ซึ่งสูตรจะแนะนำให้งดการลงทุนทันทีครับ
ข้อจำกัดและความเสี่ยง: ทำไมเทรดเดอร์มือโปรถึงเลี่ยง Full Kelly?
นักลงทุนและเทรดเดอร์มืออาชีพส่วนใหญ่หลีกเลี่ยงการใช้ Full Kelly เพราะสูตรนี้คำนวณขนาดการลงทุนที่ก้าวร้าวเกินไปสำหรับสภาพความเป็นจริงของตลาด ส่งผลให้พอร์ตเผชิญกับความผันผวนและการขาดทุนสะสม (Maximum Drawdown) ที่สูงจนยากจะรับมือไหวครับ
แม้ว่าในเชิงทฤษฎีคณิตศาสตร์ Full Kelly จะเป็นจุดที่สร้างผลตอบแทนสูงสุด แต่ในทางปฏิบัติ พฤติกรรมของราคาสินทรัพย์ในตลาดการเงินมีความซับซ้อนกว่าเกมคาสิโนมาก
กับดัก Parameter Estimation Error เมื่อตลาดจริงไม่มีค่าคงที่
จุดอ่อนสำคัญที่สุดของการใช้โมเดลนี้ในตลาดการเงิน คือความคลาดเคลื่อนในการประมาณค่าตัวแปร (Parameter Estimation Error)
ในเกมคาสิโน เช่น การโยนเหรียญหรือรูเล็ตต์ ความน่าจะเป็นของผลลัพธ์มีค่าคงที่แน่นอน แต่ในตลาดหุ้น ค่าความน่าจะเป็น (Win Rate) และอัตรากำไรขาดทุน (Payoff Ratio) มีลักษณะไม่คงที่และเปลี่ยนแปลงไปตามสภาวะตลาดอยู่เสมอ หากคุณประเมิน Win Rate ของตัวเองสูงเกินจริงไปเพียงเล็กน้อย เช่น ประเมินไว้ที่ 60% แต่ความเป็นจริงในอนาคตลดลงเหลือ 50% การใช้ Full Kelly จะกลายเป็นการเปิดสถานะขนาดใหญ่เกินไป (Overleveraging) ทันที ซึ่งสามารถนำไปสู่การขาดทุนสะสมรุนแรงได้อย่างรวดเร็ว
วิธีคุมความเสี่ยงด้วย Fractional Kelly และ Half Kelly
เพื่อลดความเสี่ยงจากความไม่แน่นอนของตลาด นักลงทุนมืออาชีพจึงนิยมปรับใช้แนวคิดแบบ “Fractional Kelly” โดยเฉพาะการใช้สูตรครึ่งเดียวที่เรียกว่า “Half Kelly” (นำผลลัพธ์ของ Full Kelly มาหารสอง)
ในเชิงทฤษฎี การใช้ Half Kelly ช่วยลดความผันผวนและระดับการขาดทุนสะสมสูงสุด (Drawdown) ลงได้เมื่อเทียบกับ Full Kelly โดยยังคงอัตราการเติบโตของพอร์ตไว้ได้ในระดับที่ใกล้เคียง ทั้งนี้ผลลัพธ์ขึ้นอยู่กับความแม่นยำของสถิติที่นำมาคำนวณ การลดขนาดไม้ลงมาจึงช่วยให้พอร์ตมีความมั่นคงขึ้นในระดับหนึ่ง และช่วยให้นักลงทุนสามารถถือครองสถานะได้โดยไม่ถูกสภาวะทางอารมณ์เข้ามารบกวนครับ
📢 Traderbobo แนะนำ
ตอนผมเริ่มศึกษาเรื่องการคำนวณ Position Sizing ใหม่ ๆ สิ่งที่พบคือเวลาเรานำสถิติจากช่วงที่ตลาดเป็นใจมาคำนวณ ขนาดไม้ที่ได้จาก Full Kelly มักจะใหญ่จนพอร์ตแกว่งตัวแรงเกินรับไหว ทางออกที่ผมแนะนำให้นักลงทุนนำไปปรับใช้เชิงการเรียนรู้ คือการเริ่มต้นด้วยการแบ่งสัดส่วนแบบ Half Kelly หรือ Quarter Kelly (หนึ่งในสี่ของ Full Kelly) เสมอ และลองสมมติตัวเลข Win Rate ให้ต่ำกว่าสถิติที่บันทึกได้จริงสัก 5% เพื่อดูว่าหากเกิดสภาวะตลาดผันผวน พอร์ตของเราจะยังคงรักษาระดับ Drawdown ให้อยู่ในเกณฑ์ที่ปลอดภัยได้หรือไม่ครับ
การประยุกต์ใช้ Kelly Criterion ร่วมกับระบบบริหารพอร์ตอื่น ๆ
การประยุกต์ใช้แนวคิดนี้ให้เกิดประสิทธิผลสูงสุดในเชิงปฏิบัติ จำเป็นต้องนำมาผสานร่วมกับระบบการบริหารความเสี่ยงระดับพอร์ตโฟลิโอและการกระจายสินทรัพย์ เพื่อให้การเติบโตของเงินทุนเป็นไปอย่างมั่นคงและปลอดภัยครับ
การโฟกัสเฉพาะการคำนวณขนาดไม้ของสินทรัพย์ตัวใดตัวหนึ่งเพียงอย่างเดียวอาจไม่เพียงพอ เพราะการอยู่รอดในระยะยาวต้องมองภาพรวมของการจัดสรรเงินทุนทั้งระบบ
ความเชื่อมโยงระหว่างการคุมขนาดไม้กับการกระจายสินทรัพย์
ในการจัดพอร์ตลงทุนจริง เราไม่สามารถนำเงินทั้งหมดไปกระจุกตัวอยู่ในสินทรัพย์เสี่ยงสูงเพียงชนิดเดียว แม้ว่าสูตรจะคำนวณขนาดไม้ออกมาให้ก็ตาม ตามแนวทางการบริหารความเสี่ยงและการกำกับดูแลการลงทุนที่สนับสนุนโดย สำนักงาน ก.ล.ต. ผู้ลงทุนควรให้ความสำคัญกับการควบคุมความเสี่ยงในภาพรวมมากกว่าการมุ่งเน้นผลตอบแทนเพียงด้านเดียวครับ
เมื่อเราใช้แนวคิดนี้คำนวณสัดส่วนเงินทุนสำหรับหุ้นหรือสินทรัพย์เติบโตแล้ว เงินทุนส่วนที่เหลือควรจัดสรรเข้าสู่สินทรัพย์ที่มีความมั่นคงสูงเพื่อรักษาสภาพคล่อง สำหรับเงินทุนส่วนสภาพคล่องหรือเงินสดที่ยังไม่ได้จัดสรรเข้าสู่สินทรัพย์เสี่ยง นักลงทุนสามารถเสริมความมั่นคงและสร้างผลตอบแทนสม่ำเสมอได้ด้วยการกระจายความเสี่ยงด้วย Laddering พันธบัตร ซึ่งช่วยกระจายอายุของตราสารหนี้เพื่อรองรับความต้องการสภาพคล่องในแต่ละช่วงเวลาได้อย่างมีประสิทธิภาพครับ
เปรียบเทียบกับระบบจัดสรรเงินทุนแบบแบ่งไม้เชิงระบบ
นอกจากการคำนวณตามความน่าจะเป็นแบบ Kelly แล้ว ในตลาดการเงินยังมีระบบการจัดการเงินหน้าตักในรูปแบบอื่นที่มีวัตถุประสงค์และวิธีการทำงานที่แตกต่างกันออกไปอย่างชัดเจน
ในขณะที่ Kelly Criterion ปรับขนาดไม้ตามความน่าจะเป็นและแต้มต่อของระบบ การบริหารเงินหน้าตักในบางกลยุทธ์อาจเลือกใช้การวางระบบด้วย Grid Trading ซึ่งเน้นการแบ่งเงินทุนออกเป็นไม้ย่อย ๆ วางดักตามระดับราคาที่กำหนดไว้ล่วงหน้าเพื่อสร้างกระแสเงินสดในตลาดที่มีความผันผวน ทั้งสองแนวทางต่างเป็นระบบที่ช่วยควบคุมอารมณ์และตัดความโลภออกจากการตัดสินใจอย่างเป็นรูปธรรมครับ
สรุปกุญแจสำคัญของ Kelly Criterion กับการสร้างพอร์ตเติบโตยั่งยืน
Kelly Criterion ไม่ใช่เครื่องมือในการพยากรณ์ตลาด แต่เป็นกรอบความคิดทางคณิตศาสตร์ที่สอนให้นักลงทุนมองการจัดสรรเงินทุนผ่านเลนส์ของความน่าจะเป็นและแต้มต่อ การทำความเข้าใจสูตรนี้จะช่วยป้องกันไม่ให้เราเสี่ยงมากเกินไปในเกมที่ไม่คุ้มค่า และกล้าจัดสรรเงินทุนอย่างเหมาะสมเมื่อระบบมีแต้มต่อที่ชัดเจน อย่างไรก็ดี การใช้งานจริงควรเลือกใช้แบบ Fractional Kelly หรือ Half Kelly ควบคู่ไปกับวินัยการรักษาระดับการตัดขาดทุนที่เคร่งครัดเสมอ เพื่อให้เงินทุนของคุณเติบโตได้อย่างยั่งยืนในระยะยาวครับ
คำถามที่พบบ่อยเกี่ยวกับ Kelly Criterion
Kelly Criterion เหมาะกับการลงทุนหุ้นระยะยาวหรือการเทรดระยะสั้นมากกว่ากัน?
Kelly Criterion สามารถประยุกต์ใช้ได้กับทั้งสองรูปแบบ แต่ต้องมีสถิติรองรับที่ชัดเจนครับ สำหรับการเทรดระยะสั้นจะสามารถเก็บข้อมูลตัวอย่าง (Sample Size) ของ Win Rate และ Payoff Ratio ได้รวดเร็วและแม่นยำกว่า ส่วนการลงทุนระยะยาวมักใช้เป็นแนวทางคร่าว ๆ ในการกำหนดเพดานเงินลงทุนของหุ้นแต่ละตัวเพื่อไม่ให้พอร์ตกระจุกตัวจนเกินไปครับ
ถ้าคำนวณสูตร Kelly Criterion แล้วผลลัพธ์ออกมาเป็นค่าติดลบ หมายความว่าอย่างไร?
หากผลลัพธ์คำนวณออกมาเป็นค่าติดลบ หมายความว่าระบบการลงทุนของคุณมีค่าคาดหวังทางคณิตศาสตร์เป็นลบ (Negative Expected Value) ครับ ซึ่งในทางสถิติถือว่าระบบไม่มีแต้มต่อเหนือตลาด คำแนะนำที่ดีที่สุดคือไม่ควรเข้าลงทุนในไม้นั้น ๆ หรือต้องหยุดเพื่อกลับไปปรับปรุงระบบการเทรดให้มีสถิติที่ได้เปรียบก่อนครับ
ทำไมเทรดเดอร์ในตลาดจริงถึงแนะนำให้ใช้ Half Kelly มากกว่า Full Kelly?
เทรดเดอร์มืออาชีพนิยมใช้ Half Kelly เพราะตลาดจริงมีความคลาดเคลื่อนในการประเมินสถิติอยู่เสมอครับ การใช้ Half Kelly ช่วยลดระดับการขาดทุนสะสมสูงสุด (Drawdown) และความผันผวนของพอร์ตลงได้เมื่อเทียบกับ Full Kelly โดยยังคงรักษาอัตราการเติบโตของพอร์ตไว้ได้ในระดับที่ใกล้เคียงในเชิงทฤษฎี ซึ่งช่วยลดความตึงเครียดทางจิตวิทยาได้อย่างมากครับ
Kelly Criterion ต่างจากกฎคงที่อย่าง 2% Rule อย่างไร และแบบไหนปลอดภัยกว่า?
กฎ 2% Rule เป็นการกำหนดความเสี่ยงคงที่ในทุกไม้โดยไม่สนว่าไม้นั้นมีแต้มต่อมากหรือน้อย จึงมีความปลอดภัยและควบคุมความเสี่ยงได้ง่ายกว่าสำหรับมือใหม่ ส่วน Kelly Criterion จะปรับขนาดไม้แบบไดนามิกตามความได้เปรียบของระบบ หากต้องการความปลอดภัยสูงสุด กฎความเสี่ยงคงที่มักจะรับมือกับสภาวะจิตใจได้ง่ายกว่าครับ
เราจะประเมินค่า Win Rate และ Payoff Ratio ให้ใกล้เคียงความจริงที่สุดได้อย่างไร?
คุณควรเก็บสถิติจากการบันทึกผลการเทรดจริงหรือการทำ Backtest ย้อนหลังอย่างน้อย 100 ไม้ขึ้นไป และต้องครอบคลุมสภาวะตลาดที่หลากหลาย ทั้งตลาดขาขึ้น ขาลง และตลาดเคลื่อนที่ออกข้าง นอกจากนี้ควรเผื่อค่าความปลอดภัยด้วยการปรับลด Win Rate จากสถิติลงมาอีกเล็กน้อยเพื่อป้องกันความคลาดเคลื่อนครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page