ราคาน้ำตาลโลก คือ ราคาซื้อขายอ้างอิงสากลของน้ำตาลทรายดิบในตลาดสินค้าโภคภัณฑ์ล่วงหน้าระดับนานาชาติ โดยสะท้อนถึงจุดสมดุลระหว่างปริมาณผลผลิตอ้อย อุปสงค์การบริโภคอาหาร และความต้องการพลังงานทดแทนทั่วโลก ซึ่งเป็นเกณฑ์มาตรฐานที่ผู้ค้า ผู้ผลิต และโรงงานอุตสาหกรรมใช้ในการกำหนดมูลค่าสัญญาทางการค้า
ในฐานะสินค้าเกษตรที่มีมูลค่าการหมุนเวียนสูง น้ำตาลทรายจัดเป็น Soft Commodity สำคัญที่มีความเชื่อมโยงข้ามตลาด (Intermarket Analysis) กับทั้งราคาน้ำมันดิบ อัตราแลกเปลี่ยน และดัชนีเงินเฟ้อ การทำความเข้าใจโครงสร้างราคาจึงช่วยให้นักลงทุนอ่านรอบวัฏจักรของอุตสาหกรรมเกษตรได้แม่นยำขึ้น บทความนี้อธิบายว่าราคาน้ำตาลโลกคืออะไร ปัจจัยสำคัญที่ใช้กำหนดทิศทางราคา และกลไกของสัญญาอนุพันธ์ที่เกี่ยวข้องครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- สัญญา Sugar No. 11 บนตลาด ICE คือเกณฑ์มาตรฐานอ้างอิงระดับสากลหลักของโครงสร้างราคาน้ำตาลทรายดิบทั่วโลกครับ
- ราคาน้ำตาลตลาดโลกมีความสัมพันธ์โดยตรงกับราคาน้ำมันดิบ ผ่านการสลับสัดส่วนการหีบอ้อยเพื่อผลิตน้ำตาลทรายหรือเอทานอล (Ethanol Parity) ของโรงงานในบราซิล
- สภาพภูมิอากาศในประเทศผู้ผลิตหลักอย่างบราซิล อินเดีย และไทย เป็นตัวแปรควบคุมอุปทานระยะสั้นที่ทำให้ราคามีความผันผวนสูง
- ราคาควบคุมน้ำตาลทรายในประเทศไทยเป็นคนละกลไกกับราคาตลาดโลก คุณจึงควรแยกแยะโครงสร้างตลาดให้ชัดเจนก่อนประเมินผลกระทบต่อหุ้นกลุ่มน้ำตาล
ราคาน้ำตาลโลก คืออะไร?
ราคาน้ำตาลโลก คือ ราคาซื้อขายอ้างอิงที่เกิดขึ้นจากการจับคู่คำสั่งซื้อขายสัญญาโภคภัณฑ์น้ำตาลทรายในตลาดแลกเปลี่ยนล่วงหน้าระดับสากล ซึ่งใช้เป็นเกณฑ์กลางในการส่งมอบสินค้าระหว่างประเทศผู้ส่งออกและผู้นำเข้าครับ
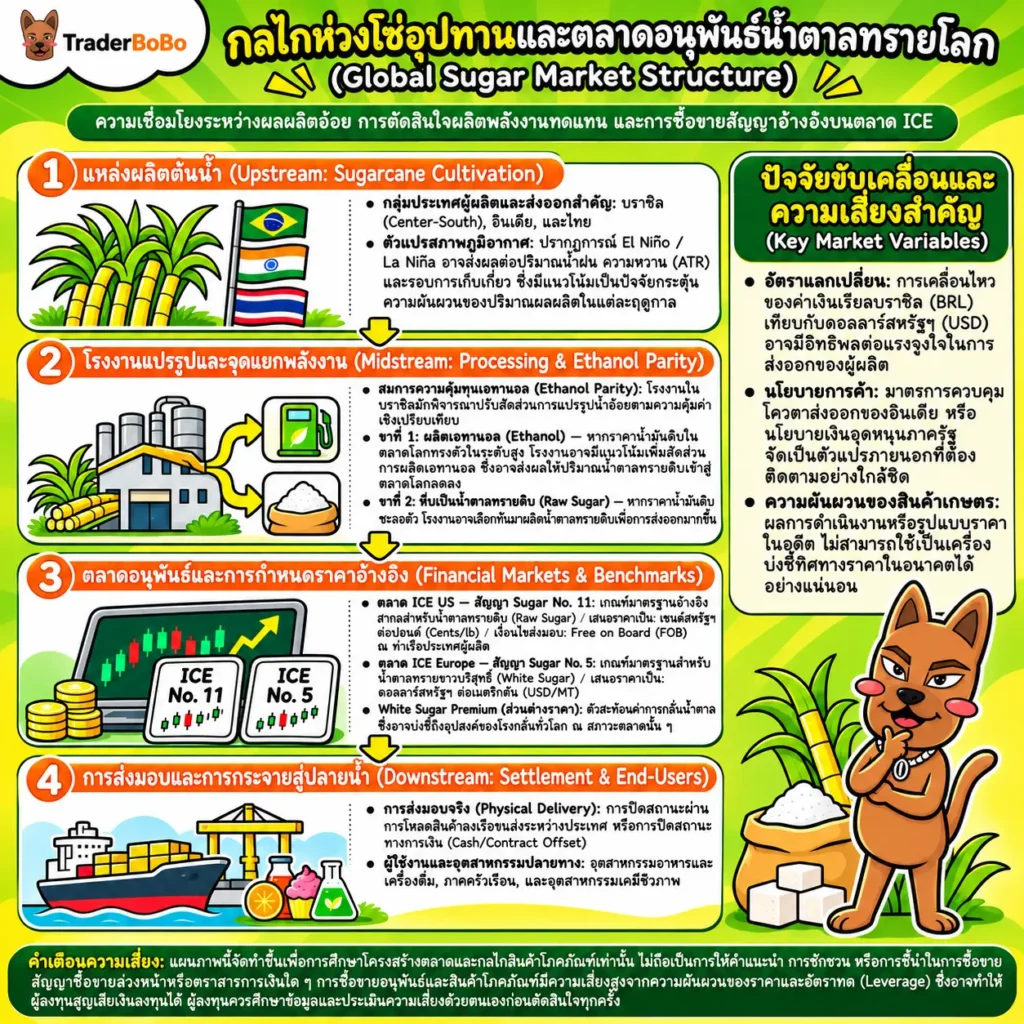
ในระบบการค้าโลก สินค้าโภคภัณฑ์ประเภทน้ำตาลไม่ได้ถูกตั้งราคาตามต้นทุนของผู้ผลิตรายใดรายหนึ่ง แต่ถูกกำหนดด้วยกลไกตลาดเสรีที่สะท้อนการคาดการณ์ผลผลิตในแต่ละฤดูกาลเพาะปลูก สภาพคล่องของระบบขนส่งทางเรือ ตลอดจนความต้องการใช้น้ำตาลในอุตสาหกรรมแปรรูปอาหารและเครื่องดื่ม การเคลื่อนไหวของราคาน้ำตาลโลกจึงสะท้อนภาพรวมเศรษฐกิจและกำลังซื้อของผู้บริโภคระดับมหภาคอยู่ตลอดเวลา
ตลาด ICE และสัญญาซื้อขายน้ำตาลล่วงหน้า Sugar No. 11
เกณฑ์มาตรฐานที่เป็นหัวใจของตลาดน้ำตาลทรายดิบทั่วโลกคือ สัญญาซื้อขายน้ำตาลล่วงหน้า รหัส “Sugar No. 11” ซึ่งจดทะเบียนและซื้อขายบนตลาด Intercontinental Exchange (ICE) ที่นิวยอร์ก สัญญาดังกล่าวถือเป็นเครื่องมือทางการเงินที่มีสภาพคล่องสูงรายการหนึ่งในกลุ่ม Soft Commodity โดยมีหน่วยการซื้อขายเป็นเซนต์สหรัฐฯ ต่อปอนด์ (Cents per Pound)
สัญญา Sugar No. 11 กำหนดเงื่อนไขการส่งมอบน้ำตาลทรายดิบแบบ FOB (Free on Board) ณ ท่าเรือของประเทศผู้ผลิตหลัก ทำให้ราคาของสัญญานี้กลายเป็น Benchmark สำคัญที่ผู้ค้าทั่วโลกใช้เป็นฐานอ้างอิง แล้วบวกหรือลบด้วยส่วนต่างต้นทุนการขนส่งและคุณภาพสินค้า (Premium/Discount) ตามทำเลที่ส่งมอบจริง
โครงสร้างน้ำตาลทรายดิบ (Raw Sugar) และน้ำตาลทรายขาว (White Sugar)
ในการซื้อขายระดับสากล ผลิตภัณฑ์น้ำตาลทรายจะแบ่งออกเป็น 2 ตลาดหลักที่มีระดับราคาต่างกัน:
- น้ำตาลทรายดิบ (Raw Sugar): ซื้อขายผ่านสัญญา Sugar No. 11 บนตลาด ICE สหรัฐฯ เป็นน้ำตาลที่ยังไม่ได้ผ่านการฟอกสี มักขนส่งทางเรือแบบเทกอง (Bulk) เพื่อส่งต่อไปยังโรงกลั่นน้ำตาลในประเทศปลายทาง
- น้ำตาลทรายขาวบริสุทธิ์ (White Sugar): อ้างอิงราคาผ่านสัญญา Sugar No. 5 บนตลาด ICE ยุโรป (ลอนดอน) มีหน่วยซื้อขายเป็นดอลลาร์สหรัฐฯ ต่อเมตริกตัน เป็นสินค้าแปรรูปสำเร็จรูปพร้อมใช้งานในภาคครัวเรือนและโรงงานอุตสาหกรรม
ส่วนต่างระหว่างราคาน้ำตาลทรายขาวและราคาน้ำตาลทรายดิบ เรียกว่า “White Sugar Premium” หรือค่าการกลั่นน้ำตาล ซึ่งเป็นตัวชี้วัดกำไรของโรงกลั่นน้ำตาลทั่วโลก หากส่วนต่างนี้กว้างขึ้น จะสะท้อนว่าโรงกลั่นมีความต้องการซื้อน้ำตาลทรายดิบไปแปรรูปเพิ่มขึ้น ซึ่งมีแนวโน้มหนุนให้ราคา Sugar No. 11 ขยับขึ้นตามไปด้วยครับ
ทำไมราคาน้ำตาลโลกถึงสำคัญสำหรับเทรดเดอร์และนักลงทุน?
ราคาน้ำตาลโลกมีความสำคัญต่อนักลงทุนและเทรดเดอร์ เนื่องจากเป็นต้นทุนสินค้าโภคภัณฑ์พื้นฐานที่ส่งผลโดยตรงต่อกำไรของบริษัทจดทะเบียนในกลุ่มเกษตรและอาหาร ตลอดจนเป็นดัชนีชี้วัดแรงกดดันเงินเฟ้อในระบบเศรษฐกิจภาพรวมครับ
เมื่อราคาในตลาดโลกขยับตัวขึ้น มีแนวโน้มส่งผลกระทบต่อเนื่องเป็นลูกโซ่ไปยังห่วงโซ่อุปทานอาหาร (Food Supply Chain) โรงงานผลิตเครื่องดื่ม ขนมหวาน และผลิตภัณฑ์นม ซึ่งต้องแบกรับต้นทุนวัตถุดิบที่สูงขึ้น ในทางกลับกัน บริษัทผู้ผลิตและส่งออกน้ำตาลมีโอกาสได้รับผลดีจากรายได้จากการขายต่างประเทศที่เพิ่มขึ้นตามราคาตลาดโลก
ผลกระทบต่อหุ้นกลุ่มน้ำตาล อุตสาหกรรมอาหาร และแรงกดดันเงินเฟ้อ
สำหรับนักลงทุนในตลาดหุ้นไทย หุ้นกลุ่มเกษตรและอาหารที่มีธุรกิจโรงงานน้ำตาล เช่น ผู้ผลิตและแปรรูปอ้อย จะมีผลประกอบการที่สัมพันธ์กับราคาน้ำตาลตลาดโลกอย่างมีนัยสำคัญ ในช่วงที่ตลาดโลกเข้าสู่วัฏจักรขาขึ้น รายได้จากการส่งออกน้ำตาลทรายดิบและน้ำตาลทรายขาวมีแนวโน้มเพิ่มขึ้น ซึ่งอาจช่วยให้กระแสเงินสดและมูลค่าทางบัญชีของธุรกิจปรับตัวดีขึ้น
ในอีกด้านหนึ่ง บริษัทเครื่องดื่มและอาหารสำเร็จรูปที่ใช้น้ำตาลเป็นส่วนประกอบหลัก อาจเผชิญกับอัตรากำไรขั้นต้น (Gross Profit Margin) ที่ลดลง หากไม่สามารถส่งผ่านต้นทุนไปยังผู้บริโภคได้ทันท่วงที นอกจากนี้ ถ้าราคาน้ำตาลดิบยืนตัวในระดับสูงต่อเนื่องเป็นเวลานาน มีแนวโน้มกลายเป็นองค์ประกอบสำคัญที่เร่งให้อัตราเงินเฟ้อหมวดอาหารขยายตัว จนอาจกดดันให้นโยบายการเงินของธนาคารกลางต้องคงอัตราดอกเบี้ยในระดับสูงยาวนานขึ้น
ความเข้าใจผิดที่พบบ่อยระหว่างราคาน้ำตาลตลาดโลกกับราคาควบคุมในประเทศ
ผู้เริ่มต้นศึกษาตลาดสินค้าโภคภัณฑ์มักเข้าใจผิดว่า หากราคาน้ำตาลในตลาดโลกพุ่งสูงขึ้น ราคาน้ำตาลที่จำหน่ายตามซูเปอร์มาร์เก็ตในประเทศไทยจะปรับตัวขึ้นตามทันที ซึ่งในความเป็นจริง โครงสร้างตลาดทั้งสองส่วนถูกแยกออกจากกันอย่างชัดเจน:
| มิติการเปรียบเทียบ | ราคาน้ำตาลตลาดโลก | ราคาน้ำตาลในประเทศ (ไทย) |
| กลไกการกำหนดราคา | อุปสงค์-อุปทานเสรีในตลาด ICE | สำนักงานคณะกรรมการอ้อยและน้ำตาลทราย (สอน.) กำกับดูแล |
| หน่วยวัดราคา | เซนต์สหรัฐฯ ต่อปอนด์ หรือ ดอลลาร์ต่อตัน | บาทต่อกิโลกรัม |
| ความผันผวน | ผันผวนสูงตามข่าวสาร เศรษฐกิจ และพลังงาน | ค่อนข้างมีเสถียรภาพ เพราะไม่ได้เคลื่อนไหวตามตลาด ICE ทันที |
| ผู้มีส่วนได้ส่วนเสียหลัก | เทรดเดอร์ระดับสากล กองทุน และโรงกลั่นทั่วโลก | เกษตรกรชาวไร่อ้อย โรงงานน้ำตาลในไทย และผู้บริโภค |
ระบบอุตสาหกรรมอ้อยและน้ำตาลทรายของไทยใช้ระบบแบ่งปันผลประโยชน์ (Profit Sharing) โดยคำนวณราคาอ้อยขั้นต้นและขั้นสุดท้ายจากรายได้การจำหน่ายน้ำตาลทั้งในประเทศและต่างประเทศรวมกัน ดังนั้น แม้ราคาขายปลีกในประเทศจะไม่เคลื่อนไหวตามตลาดโลกโดยตรง แต่ราคาตลาดโลกที่สูงขึ้นมีแนวโน้มช่วยเพิ่มรายได้รวมของระบบ และอาจทำให้ราคาอ้อยที่ชาวไร่ได้รับปรับตัวสูงขึ้นตามไปด้วยครับ
ปัจจัยขับเคลื่อนราคาน้ำตาลตลาดโลกทำงานยังไง?
ราคาน้ำตาลตลาดโลกขับเคลื่อนด้วยความสมดุลระหว่างปริมาณผลผลิตในประเทศผู้ส่งออกรายใหญ่ สภาพภูมิอากาศ นโยบายพลังงานชีวภาพ และการเก็งกำไรในตลาดอนุพันธ์ครับ
สินค้าเกษตรมีลักษณะเฉพาะตัวคือ อุปทานไม่สามารถเพิ่มขึ้นได้ทันทีในระยะสั้น การปลูกอ้อยต้องใช้ระยะเวลาในการเติบโต 10–14 เดือนก่อนเข้าสู่ฤดูหีบอ้อย ทำให้เมื่อเกิดภาวะขาดแคลนหรือผลผลิตเสียหายจากภัยธรรมชาติ ราคาในตลาดมักจะตอบสนองด้วยการปรับตัวขึ้นอย่างรวดเร็ว
สมดุลอุปสงค์และอุปทานจากกลุ่มประเทศผู้ผลิตหลัก
ตลาดน้ำตาลโลกพึ่งพาปริมาณผลผลิตและการส่งออกจาก 3 ประเทศหลัก ได้แก่ บราซิล อินเดีย และไทย ตามข้อมูลการจัดอันดับ ณ ปีที่เผยแพร่บทความนี้
- บราซิล: ผู้ผลิตและส่งออกน้ำตาลรายใหญ่ที่สุดของโลก โดยเฉพาะพื้นที่ตอนกลางและตอนใต้ (Center-South) ปริมาณอ้อยที่เข้าหีบในบราซิลเป็นหนึ่งในตัวแปรสำคัญที่มีผลต่อทิศทางราคาน้ำตาลทรายโลก
- อินเดีย: ผู้ผลิตรายใหญ่อันดับสองที่มีประชากรจำนวนมากบริโภคน้ำตาลในประเทศ รัฐบาลอินเดียมักใช้นโยบายควบคุมโควตาการส่งออกเพื่อรักษาเสถียรภาพราคาภายในประเทศ หากอินเดียประกาศระงับการส่งออก ราคาน้ำตาลในตลาดโลกมักจะปรับตัวขึ้นทันที
- ไทย: ผู้ส่งออกน้ำตาลอันดับต้น ๆ ของโลก โดยเป็นผู้จัดหาอุปทานหลักให้แก่ภูมิภาคเอเชีย หากฤดูแล้งทำให้ผลผลิตอ้อยไทยลดลง ตลาดเอเชียอาจต้องแย่งซื้อน้ำตาลจากแหล่งอื่น และมีแนวโน้มหนุนให้ราคาเฉลี่ยโลกขยับขึ้น
ความเชื่อมโยงระหว่างราคาน้ำมันดิบกับกลไกเอทานอล (Ethanol Parity)
หนึ่งในกลไกที่น่าสนใจที่สุดของการวิเคราะห์ข้ามตลาด (Intermarket Analysis) คือความสัมพันธ์ระหว่างราคาน้ำตาลกับราคาน้ำมันดิบ ผ่านสิ่งที่เรียกว่า “Ethanol Parity” หรือสมการความคุ้มทุนในการผลิตเอทานอล
ในประเทศบราซิล โรงงานน้ำตาลส่วนใหญ่เป็นโรงงานแบบผสมผสาน (Flex Mills) ที่สามารถเลือกได้ว่าจะนำน้ำอ้อยไปแปรรูปเป็นน้ำตาลทราย หรือนำไปหมักกลั่นเป็นเอทานอลเพื่อผสมในน้ำมันเบนซินสำหรับรถยนต์:
- เมื่อราคาน้ำมันดิบโลกพุ่งสูงขึ้น: ราคาเอทานอลในบราซิลมีแนวโน้มปรับตัวสูงตาม โรงงานจึงอาจหันไปผลิตเอทานอลมากขึ้นและลดสัดส่วนการผลิตน้ำตาลลง ส่งผลให้อุปทานน้ำตาลในตลาดโลกลดลง หนุนให้ราคาน้ำตาลขยับขึ้น
- เมื่อราคาน้ำมันดิบโลกร่วงลง: ความต้องการผลิตเอทานอลมีแนวโน้มชะลอตัว โรงงานจึงอาจสลับเครื่องจักรไปผลิตน้ำตาลทรายเพื่อการส่งออกแทน ทำให้อุปทานน้ำตาลทรายเข้าสู่ตลาดโลกมากขึ้น และกดดันให้ราคาน้ำตาลปรับตัวลดลง
นอกจากนี้ อัตราแลกเปลี่ยนของค่าเงินเรียลบราซิล (BRL) เมื่อเทียบกับดอลลาร์สหรัฐฯ (USD) ยังเป็นอีกหนึ่งตัวแปรสำคัญ หากค่าเงินเรียลอ่อนค่าลง โรงงานในบราซิลอาจเร่งส่งออกน้ำตาลเพราะได้รับรายได้เป็นดอลลาร์ที่แลกกลับมาเป็นเงินท้องถิ่นได้มากขึ้น ซึ่งมีแนวโน้มเพิ่มแรงขายในตลาด ICE ครับ
ปัจจัยสภาพภูมิอากาศและนโยบายการค้าของภาครัฐ
วัฏจักรของสภาพภูมิอากาศระดับมหภาคมีแนวโน้มส่งผลกระทบต่ออุปทาน โดยเฉพาะปรากฏการณ์เอลนีโญ (El Niño) ที่มักทำให้ภูมิภาคเอเชียแปซิฟิก รวมทั้งอินเดียและไทย ประสบปัญหาภัยแล้งและฝนทิ้งช่วง ทำให้ปริมาณความหวานและน้ำหนักอ้อยลดลงอย่างหนัก ส่งผลให้อุปทานโลกตึงตัว
ในทางตรงกันข้าม ปรากฏการณ์ลานีญา (La Niña) อาจนำมาซึ่งฝนตกชุกจนทำให้การเก็บเกี่ยวและเผาอ้อยในบราซิลต้องหยุดชะงัก คุณภาพน้ำอ้อยเจือจาง และสร้างความล่าช้าในการโหลดสินค้าขึ้นเรือ ณ ท่าเรือหลัก นอกจากเรื่องสภาพอากาศแล้ว การเก็บภาษีนำเข้า มาตรการอุดหนุนราคา หรือการจำกัดโควตาการส่งออกของประเทศผู้บริโภครายใหญ่อย่างจีน สหภาพยุโรป และสหรัฐฯ ล้วนสร้างแรงกระเพื่อมต่อราคาน้ำตาลตลาดโลกได้ตลอดเวลา
📢 Traderbobo แนะนำ
ตอนที่ผมเริ่มศึกษาตลาดสินค้าเกษตรใหม่ ๆ จุดผิดพลาดที่พบบ่อยคือการดูแค่ตัวเลขสต็อกน้ำตาลย้อนหลัง แต่จากประสบการณ์ของผม ราคามักจะวิ่งล่วงหน้าไปตามพยากรณ์อากาศและค่าเงินเรียลบราซิล หากเริ่มเห็นข่าวภัยแล้งในเอเชียหรือโรงงานบราซิลเร่งผลิตเอทานอล ผู้อ่านควรศึกษาและทดสอบมุมมองเชิงมหภาคด้วยตนเองตามระดับความเสี่ยงที่รับได้ก่อนนำไปปรับใช้ครับ
เครื่องมือและสัญญาซื้อขายน้ำตาลล่วงหน้าในตลาดการเงิน
เครื่องมือและสัญญาซื้อขายน้ำตาลล่วงหน้าในตลาดการเงิน คือตราสารอนุพันธ์ที่ผู้ประกอบการและนักลงทุนใช้ในการล็อกต้นทุน บริหารความเสี่ยงจากความผันผวนของราคา หรือสร้างผลตอบแทนตามแนวโน้มการเคลื่อนไหวของตลาดครับ
ในตลาดทุน มีเครื่องมือทางการเงินหลายประเภทที่ช่วยให้นักลงทุนเข้าถึงการเคลื่อนไหวของราคาน้ำตาล โดยแต่ละเครื่องมือมีโครงสร้าง ระดับความเสี่ยง และคุณสมบัติที่แตกต่างกันอย่างสิ้นเชิง ต้นทุนในการลงทุนแตกต่างกันตามแต่ละเครื่องมือ เช่น ค่าสเปรด (ส่วนต่างราคาซื้อและราคาขาย) และค่าสวอป (ค่าธรรมเนียมการถือสถานะข้ามคืน) ของ CFD ค่าคอมมิชชันของสัญญา Futures และค่าธรรมเนียมการจัดการของ Commodity ETF ผู้ลงทุนจึงควรตรวจสอบต้นทุนทั้งหมดกับผู้ให้บริการก่อนตัดสินใจทุกครั้งครับ
| ประเภทเครื่องมือทางการเงิน | ลักษณะสัญญาและกลไก | วัตถุประสงค์หลัก |
| Futures (ICE Sugar No. 11) | สัญญามาตรฐาน ส่งมอบสินค้าจริง หรือปิดสถานะก่อนครบกำหนดสัญญา | ผู้ประกอบการป้องกันความเสี่ยง และกองทุนเก็งกำไร |
| CFD (สัญญาซื้อขายส่วนต่าง) | สัญญาซื้อขายส่วนต่างราคา ไม่มีการส่งมอบสินค้าจริง | เทรดเดอร์รายย่อยใช้ทำกำไรสองทางด้วยเลเวอเรจ |
| หุ้นกลุ่มน้ำตาล (Equities) | ตราสารทุนของบริษัทประกอบธุรกิจผลิตและแปรรูปอ้อย | นักลงทุนที่ต้องการผลตอบแทนจากเงินปันผลและการเติบโต |
| Commodity ETF / ETN | ETF เป็นกองทุนรวมดัชนีที่ลงทุนในสัญญาซื้อขายล่วงหน้าสินค้าเกษตร ส่วน ETN เป็นตราสารที่อ้างอิงผลตอบแทนของดัชนีสินค้าเกษตร | การกระจายความเสี่ยงในพอร์ตโภคภัณฑ์ภาพรวม |
ลักษณะและข้อกำหนดของสัญญาซื้อขายน้ำตาลล่วงหน้า Sugar No. 11
สำหรับนักเทรดมืออาชีพ สัญญาซื้อขายน้ำตาลล่วงหน้า Sugar No. 11 บนตลาด ICE มีข้อกำหนดสัญญา (Contract Specifications) ที่ชัดเจน:
- ขนาดของสัญญา (Contract Size): 112,000 ปอนด์ (ประมาณ 50 เมตริกตัน)
- หน่วยราคา: เซนต์สหรัฐฯ ต่อปอนด์
- การเคลื่อนไหวขั้นต่ำ (Tick Size): 0.01 เซนต์ต่อปอนด์ (คิดเป็นมูลค่า 11.20 ดอลลาร์สหรัฐฯ ต่อสัญญา)
- เดือนที่ส่งมอบ: มีนาคม พฤษภาคม กรกฎาคม และตุลาคม
เนื่องจากเป็นสัญญาที่มีเลเวอเรจ (Leverage) สูง การวางเงินประกันขั้นต้น (Initial Margin) จึงเปิดโอกาสให้เทรดเดอร์ควบคุมมูลค่าสัญญาขนาดใหญ่ได้ด้วยเงินทุนเพียงส่วนหนึ่ง แต่ในทางกลับกัน หากตลาดเคลื่อนไหวสวนทางกับสถานะที่ถือครอง เลเวอเรจก็จะขยายขนาดของผลขาดทุนให้สูงขึ้นตามไปด้วยเช่นกัน การบริหารขนาดของสัญญา (Position Sizing) และการตั้งจุดตัดขาดทุนจึงเป็นสิ่งจำเป็นอย่างยิ่ง
ตัวอย่างสมมติ: หากราคา Sugar No. 11 เปลี่ยนไป 1 เซนต์ต่อปอนด์ กำไรหรือขาดทุนต่อ 1 สัญญาจะเท่ากับ 1,120 ดอลลาร์สหรัฐฯ (112,000 ปอนด์ × 0.01 ดอลลาร์สหรัฐฯ) ตัวเลขนี้เป็นเพียงตัวอย่างเพื่อประกอบความเข้าใจ ไม่ใช่การคาดการณ์ราคาครับ
การติดตามข้อมูลและเครื่องมือบริหารความเสี่ยงสินค้าโภคภัณฑ์เกษตร
การวิเคราะห์ราคาน้ำตาลให้เท่าทันตลาด คุณควรติดตามรายงานข้อมูลสถิติที่สำคัญจากองค์กรระดับนานาชาติ ได้แก่:
- รายงาน WASDE (รายงานประมาณการอุปสงค์และอุปทานสินค้าเกษตรโลก) จากกระทรวงเกษตรสหรัฐฯ (USDA): เผยแพร่ตัวเลขประมาณการผลผลิต สต็อกคงเหลือ และการบริโภคสินค้าเกษตรโลกเป็นประจำทุกเดือน
- รายงานของสมาคมอุตสาหกรรมอ้อยบราซิล (UNICA): รายงานสรุปปริมาณการหีบอ้อย สัดส่วนการผลิตน้ำตาลเทียบกับเอทานอลในแถบ Center-South ซึ่งตลาดจับตามองอย่างใกล้ชิด
- Commitments of Traders (COT Report): จัดทำโดย CFTC ของสหรัฐฯ ช่วยให้เห็นสถานะการถือครองของกลุ่มผู้ใช้สินค้าจริง (Commercial) เทียบกับกลุ่มกองทุนเก็งกำไร (Non-Commercial)
สำหรับคุณที่อยู่ในประเทศไทยและต้องการบริหารความเสี่ยงหรือเก็งกำไรในกลุ่มสินค้าโภคภัณฑ์ สามารถศึกษาแนวทางการซื้อขายสัญญาอนุพันธ์ผ่านตลาดสัญญาซื้อขายล่วงหน้า (TFEX) เพื่อทำความเข้าใจหลักการวางหลักประกันและอัตราทดได้ครับ
สรุปการเข้าใจและกลไกราคาน้ำตาลโลก
การวิเคราะห์และเข้าใจราคาน้ำตาลโลกจำเป็นต้องมองทะลุกรอบราคาสินค้าเกษตรทั่วไปสู่มิติมหภาคที่เชื่อมโยงกับพลังงาน อัตราแลกเปลี่ยน และวัฏจักรสินค้าโภคภัณฑ์อย่างเป็นระบบครับ คุณควรหมั่นประเมินสมดุลอุปสงค์-อุปทานจากประเทศผู้ผลิตหลักอย่างบราซิลและอินเดีย ควบคู่ไปกับทิศทางราคาน้ำมันดิบโลก และแยกแยะโครงสร้างราคาตลาดโลกออกจากราคาควบคุมภายในประเทศเสมอ หากสนใจศึกษาโครงสร้างของสินค้าโภคภัณฑ์หมวดอื่นเพิ่มเติมเพื่อนำมาประกอบการจัดพอร์ต สามารถเริ่มต้นได้ที่ปุ่มด้านล่างนี้เลยครับ
คำถามที่พบบ่อยเกี่ยวกับ ราคาน้ำตาลโลก
ราคาน้ำตาลโลกอ้างอิงจากตลาดไหนเป็นมาตรฐานหลัก?
ราคาน้ำตาลโลกมาตรฐานอ้างอิงจากสัญญาซื้อขายล่วงหน้า Sugar No. 11 บนตลาด Intercontinental Exchange (ICE) ที่นิวยอร์ก สหรัฐอเมริกา สำหรับน้ำตาลทรายดิบ และสัญญา Sugar No. 5 บนตลาด ICE ยุโรป (ลอนดอน) สำหรับน้ำตาลทรายขาวบริสุทธิ์ โดยผู้ค้าทั่วโลกจะใช้ราคาของ Sugar No. 11 เป็นเกณฑ์กลางในการทำสัญญาซื้อขายและส่งมอบสินค้าทางเรือแบบเทกองครับ
สัญญาซื้อขายน้ำตาลล่วงหน้า Sugar No. 11 มีหน่วยซื้อขายและส่งมอบอย่างไร?
สัญญา Sugar No. 11 มีขนาดสัญญามาตรฐานอยู่ที่ 112,000 ปอนด์ หรือประมาณ 50 เมตริกตัน เสนอราคาเป็นเซนต์สหรัฐฯ ต่อปอนด์ การส่งมอบจริงจะเกิดขึ้น ณ ท่าเรือของประเทศผู้ผลิตที่ระบุไว้ในสัญญาแบบ FOB (Free on Board) โดยมีรอบส่งมอบปีละ 4 ครั้ง ในเดือนมีนาคม พฤษภาคม กรกฎาคม และตุลาคม ซึ่งผู้ถือสัญญาจะสามารถเลือกปิดสถานะก่อนหมดอายุสัญญาหรือเข้าสู่กระบวนการส่งมอบสินค้าจริงตามเกณฑ์ของตลาดครับ
ทำไมราคาน้ำมันดิบในตลาดโลกถึงส่งผลกระทบต่อราคาน้ำตาลตลาดโลก?
ราคาน้ำมันดิบส่งผลต่อน้ำตาลโลกผ่านกลไก Ethanol Parity ในบราซิล ซึ่งเป็นผู้ผลิตรายใหญ่ที่สุดของโลก โรงงานน้ำตาลในบราซิลสามารถเลือกนำน้ำอ้อยไปผลิตน้ำตาลทรายหรือเอทานอลก็ได้ เมื่อราคาน้ำมันดิบพุ่งสูงขึ้น เอทานอลมีแนวโน้มราคาดีขึ้น โรงงานจึงอาจลดการผลิตน้ำตาลทรายและหันไปผลิตเอทานอลแทน ส่งผลให้อุปทานน้ำตาลในตลาดโลกลดลงและผลักดันให้ราคาน้ำตาลปรับตัวสูงขึ้นตามครับ
ปรากฏการณ์สภาพอากาศส่งผลต่อผลผลิตและทิศทางราคาน้ำตาลอย่างไร?
สภาพอากาศส่งผลต่อผลผลิตอ้อยโดยตรง ปรากฏการณ์เอลนีโญมักก่อให้เกิดความแห้งแล้งในเอเชีย ทำให้ผลผลิตอ้อยในอินเดียและไทยลดลง อุปทานตลาดโลกจึงตึงตัวและดันราคาให้สูงขึ้น ขณะที่ปรากฏการณ์ลานีญาอาจทำให้เกิดฝนตกหนักในบราซิล ส่งผลให้การเก็บเกี่ยวหยุดชะงักและค่าความหวานของอ้อยเจือจางลง คุณจึงควรจับตารายงานสภาพอากาศอย่างต่อเนื่องครับ
นักลงทุนในไทยสามารถติดตามและเข้าถึงข้อมูลราคาน้ำตาลโลกได้อย่างไร?
คุณสามารถติดตามความเคลื่อนไหวของราคาน้ำตาลโลกได้จากเว็บไซต์ข้อมูลการเงินชั้นนำ เช่น Trading Economics, Investing.com หรือรายงานสถิติทางการค้าของกระทรวงเกษตรสหรัฐฯ (USDA) และสมาคมอุตสาหกรรมอ้อยบราซิล (UNICA) สำหรับการลงทุน สามารถเลือกกระจายความเสี่ยงผ่านหุ้นกลุ่มน้ำตาลในตลาดหลักทรัพย์แห่งประเทศไทย หรือศึกษาตราสารอนุพันธ์สินค้าโภคภัณฑ์ผ่านโบรกเกอร์ที่ได้รับการกำกับดูแลครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page