NPV (Net Present Value) หรือ มูลค่าปัจจุบันสุทธิ คือ มูลค่าปัจจุบันของกระแสเงินสดสุทธิที่จะได้รับในอนาคต หักลบด้วยเงินลงทุนเริ่มต้น โดยคิดลดกระแสเงินสดอนาคตกลับมาเป็นมูลค่า ณ วันปัจจุบันตามอัตราคิดลดที่กำหนดครับ
ในการประเมินโครงการหรือสินทรัพย์ เงิน 100 บาทในวันนี้ ย่อมมีมูลค่าไม่เท่ากับเงิน 100 บาทในอีก 5 ปีข้างหน้า เนื่องจากปัจจัยด้านเวลาและอัตราดอกเบี้ย การเข้าใจ NPV จึงเป็นเข็มทิศสำคัญที่ช่วยให้นักลงทุนวัดความคุ้มค่าที่แท้จริงก่อนตัดสินใจลงทุน บทความนี้จะอธิบายแนวคิด สูตรคำนวณ ตัวอย่างการประยุกต์ใช้ และข้อควรระวังอย่างเป็นระบบครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- NPV คือเครื่องมือทางการเงินที่ใช้วัดมูลค่าสุทธิของโครงการโดยคำนึงถึงมูลค่าเงินตามเวลา (Time Value of Money)
- ค่า NPV ที่มากกว่า 0 หมายความว่าโครงการนั้นสร้างผลตอบแทนได้สูงกว่าอัตราคิดลดที่คาดหวัง และช่วยเพิ่มมูลค่าให้แก่ผู้ลงทุน
- การกำหนด Discount Rate (อัตราคิดลด) ที่เหมาะสมมีความสำคัญอย่างมาก เพราะการเปลี่ยนแปลงเพียงเล็กน้อยจะส่งผลต่อค่า NPV อย่างมีนัยสำคัญ
- การประเมิน NPV ควรใช้ควบคู่กับเครื่องมืออื่น เช่น IRR เพื่อลดความเสี่ยงจากสมมติฐานที่คลาดเคลื่อน
NPV คืออะไร?
NPV (Net Present Value) หรือ มูลค่าปัจจุบันสุทธิ คือ เครื่องมือทางวิชาการเงินที่ใช้วัดมูลค่าสุทธิของโครงการลงทุน โดยนำกระแสเงินสดรับและจ่ายทั้งหมดในอนาคตมาคิดลดกลับมาเป็นมูลค่า ณ วันปัจจุบัน แล้วหักด้วยเงินลงทุนเริ่มต้นครับ
แนวคิดมูลค่าเงินตามเวลา (Time Value of Money) และ Discounted Cash Flow (DCF)
หัวใจสำคัญของ NPV ตั้งอยู่บนหลักการ “มูลค่าเงินตามเวลา” (Time Value of Money) ซึ่งระบุว่า เงิน 1 บาทในวันนี้มีมูลค่ามากกว่าเงิน 1 บาทในอนาคต สาเหตุเพราะเงินในวันนี้สามารถนำไปลงทุนเพื่อสร้างผลตอบแทนเพิ่มเติมได้ อีกทั้งยังมีปัจจัยเรื่องเงินเฟ้อและความเสี่ยงเข้ามาลดทอนอำนาจซื้อในอนาคต
กระบวนการคิดลดกระแสเงินสด (Discounted Cash Flow: DCF) จึงถูกนำมาใช้เพื่อปรับมูลค่าเงินอนาคตให้กลับมาเป็นมูลค่าปัจจุบัน โดยใช้อัตราคิดลด (Discount Rate) เป็นตัวปรับลด ซึ่งสะท้อนถึงต้นทุนทางการเงินหรืออัตราผลตอบแทนขั้นต่ำที่นักลงทุนต้องการ
ทำความเข้าใจคำว่า “มูลค่าปัจจุบันสุทธิ” ในภาษาการลงทุนที่เข้าใจง่าย
หากแปลความหมายทีละคำ คำว่า “มูลค่าปัจจุบัน” (Present Value) หมายถึง การแปลงเงินที่จะได้รับในอนาคตให้กลายเป็นมูลค่า ณ วันนี้ ส่วนคำว่า “สุทธิ” (Net) หมายถึง การนำมูลค่าปัจจุบันของรายรับทั้งหมด ไปลบออกจากเงินลงทุนเริ่มต้นในวันแรก
ดังนั้น NPV จึงเป็นตัวเลขที่บอกเราตรง ๆ ว่า การตัดสินใจลงเงินไปในวันนี้ จะทำให้เรามีส่วนต่างความมั่งคั่งเพิ่มขึ้นหรือลดลงเท่าใดในมูลค่าเงินปัจจุบันครับ
ทำไม NPV ถึงสำคัญสำหรับนักลงทุน?
NPV มีความสำคัญอย่างยิ่งเพราะช่วยให้นักลงทุนประเมินความคุ้มค่าที่แท้จริงของโครงการได้ โดยสกัดเอาปัจจัยเรื่องเวลาและความเสี่ยงมาร่วมคำนวณ ทำให้เห็นตัวเลขผลกำไรสุทธิในรูปแบบมูลค่าเงินปัจจุบันครับ
การประเมินความคุ้มค่าโครงการและพอร์ตการลงทุนจริง
ในการทำธุรกิจหรือการลงทุน ไม่ว่าจะเป็นการซื้อเครื่องจักรใหม่ การเปิดสาขาเพิ่ม หรือการเลือกลงทุนในโครงการระยะยาว หากพิจารณาเพียงแค่ “ตัวเลขกำไรทางบัญชี” โดยไม่คิดลดมูลค่าตามเวลา เราอาจเข้าใจผิดว่าโครงการนั้นคุ้มค่า ทั้งที่จริง ๆ แล้วผลตอบแทนในอนาคตอาจไม่คุ้มกับความเสี่ยงและระยะเวลาที่เสียไป
สำหรับใครที่กำลังเริ่มต้นปูพื้นฐานเรื่องการลงทุนการฝึกประเมินโครงการด้วย NPV จะช่วยให้เรามองข้ามตัวเลขกำไรหลอกตา และโฟกัสที่การสร้างมูลค่าเพิ่ม (Value Creation) ให้แก่เงินทุนของเราได้อย่างมีประสิทธิภาพ
เกณฑ์การตัดสินใจจากค่า NPV (NPV > 0, NPV = 0, NPV < 0)
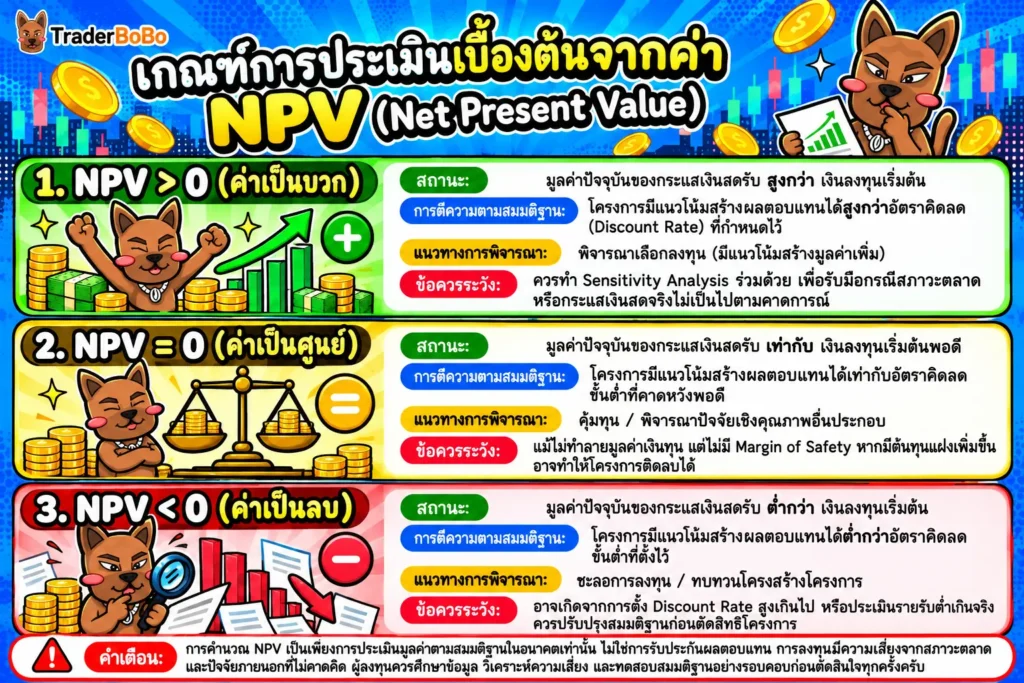
เมื่อคำนวณค่า NPV ออกมาแล้ว ตัวเลขที่ได้จะถูกนำมาใช้เป็นเกณฑ์ในการตัดสินใจลงทุนตามหลักสากล ดังนี้ครับ
| ค่า NPV ที่คำนวณได้ | ความหมายทางการเงิน | เกณฑ์การตัดสินใจลงทุน |
| NPV > 0 (เป็นบวก) | ผลตอบแทนจากโครงการสูงกว่าอัตราคิดลดที่ตั้งไว้ | ควรลงทุน (โครงการสร้างมูลค่าเพิ่ม) |
| NPV = 0 (เป็นศูนย์) | ผลตอบแทนจากโครงการเท่ากับอัตราคิดลดพอดี | เท่าทุน (ตัดสินใจตามปัจจัยอื่น) |
| NPV < 0 (เป็นลบ) | ผลตอบแทนจากโครงการต่ำกว่าอัตราคิดลดที่ตั้งไว้ | ไม่ควรลงทุน (โครงการทำลายมูลค่า) |
สูตร NPV และวิธีคำนวณแบบ Step-by-Step
สูตร NPV คำนวณได้จากการนำผลรวมของกระแสเงินสดในแต่ละช่วงเวลา หารด้วยปัจจัยคิดลดตามอัตราดอกเบี้ย แล้วหักลบด้วยเงินลงทุนเริ่มต้นในวันแรกครับ
ถอดรหัส NPV Formula
สมการพื้นฐานของ NPV สามารถเขียนให้อยู่ในรูปแบบเข้าใจง่าย ดังนี้ครับ
NPV = [ CF1 / (1 + r)^1 ] + [ CF2 / (1 + r)^2 ] + … + [ CFn / (1 + r)^n ] – Initial Investment
โดยที่แต่ละตัวแปรมีความหมายดังนี้:
- CFt = กระแสเงินสดสุทธิในแต่ละช่วงเวลา (Year t)
- r = อัตราคิดลด (Discount Rate) ต่องวด
- t = ระยะเวลาหรือปีที่เกิดกระแสเงินสด (1, 2, 3, …, n)
- Initial Investment = เงินลงทุนเริ่มต้น ณ วันแรก (Year 0)
ในการประเมินความคุ้มค่า ผู้ลงทุนสามารถศึกษารายละเอียดแนวทางการบริหารความเสี่ยงเพิ่มเติมได้จาก สำนักงาน ก.ล.ต. เพื่อประกอบการวางแผนจัดการเงินทุนอย่างรอบคอบ
การเลือก Discount Rate (อัตราคิดลด / WACC / Hurdle Rate)
การเลือก Discount Rate (r) คือหัวใจที่ยากที่สุดในการคำนวณ NPV ครับ โดยทั่วไปสามารถกำหนดได้จาก:
- ต้นทุนถัวเฉลี่ยของเงินทุน (WACC): เหมาะสำหรับบริษัทที่มีทั้งส่วนของหนี้สินและทุน
- อัตราผลตอบแทนที่ต้องการ (Hurdle Rate): เหมาะสำหรับนักลงทุนบุคคลที่ตั้งเป้าหมายผลตอบแทนขั้นต่ำตามความเสี่ยงของตนเอง
- อัตราดอกเบี้ยอ้างอิง + ค่าความเสี่ยง (Risk-Free Rate + Risk Premium): เช่น ใช้อัตราดอกเบี้ยพันธบัตรรัฐบาลบวกด้วยความเสี่ยงของโครงการ
ตัวอย่างการคำนวณ NPV เบื้องต้น
สมมติว่าคุณต้องการลงทุนในโครงการหนึ่ง ใช้เงินลงทุนเริ่มต้น 100,000 บาท คาดว่าจะได้รับกระแสเงินสดสุทธิปีละ 40,000 บาท เป็นเวลา 3 ปี โดยกำหนดอัตราคิดลดไว้ที่ 10% ต่อปี
คำนวณมูลค่าปัจจุบัน (PV) ของกระแสเงินสดแต่ละปี:
- ปีที่ 1: 40,000 / (1 + 0.10)^1 = 36,363.64 บาท
- ปีที่ 2: 40,000 / (1 + 0.10)^2 = 33,057.85 บาท
- ปีที่ 3: 40,000 / (1 + 0.10)^3 = 30,052.59 บาท
นำมูลค่าปัจจุบันของทั้ง 3 ปีมารวมกันและหักเงินลงทุนเริ่มต้น:
| ปีที่ (t) | กระแสเงินสด (CF) | อัตราคิดลด (1 + 0.10)^t | มูลค่าปัจจุบัน (PV) |
| ปีที่ 0 | -100,000 บาท | 1.0000 | -100,000.00 บาท |
| ปีที่ 1 | 40,000 บาท | 1.1000 | 36,363.64 บาท |
| ปีที่ 2 | 40,000 บาท | 1.2100 | 33,057.85 บาท |
| ปีที่ 3 | 40,000 บาท | 1.3310 | 30,052.59 บาท |
| ผลรวม (NPV) | +20,000 บาท | — | +9,474.08 บาท |
ผลรวม (NPV): -525.92 บาท" และ "ผลลัพธ์ NPV เท่ากับ -525.92 บาท (ติดลบเล็กน้อย) แสดงว่าภายใต้สมมติฐานนี้ โครงการให้ผลตอบแทนต่ำกว่าอัตราคิดลดที่ตั้งไว้เล็กน้อย จึงยังไม่คุ้มค่าที่จะลงทุนตามเกณฑ์ NPV ครับ
📢 Traderbobo แนะนำ
ตอนผมเริ่มประเมินโครงการใหม่ ๆ ความผิดพลาดที่พบบ่อยไม่ใช่การคำนวณเลขผิด แต่เป็นการตั้งสมมติฐานกระแสเงินสดเอนเอียงเข้าข้างตัวเองเกินไป ดังนั้นควรประเมินแบบอนุรักษนิยม (Conservative) เสมอครับ
NPV vs IRR ต่างกันอย่างไร?
NPV และ IRR ต่างเป็นเครื่องมือประเมินโครงการลงทุน แต่ NPV แสดงผลลัพธ์ออกมาเป็นจำนวนเงินสุทธิในปัจจุบัน ขณะที่ IRR แสดงผลลัพธ์เป็นเปอร์เซ็นต์อัตราผลตอบแทนภายในครับ
เปรียบเทียบข้อดีและข้อจำกัดระหว่าง NPV และ IRR
- NPV (Net Present Value): บอกมูลค่าเพิ่มเป็นตัวเงินโดยตรง (เช่น +50,000 บาท) ซึ่งสะท้อนการเพิ่มขึ้นของความมั่งคั่งได้ชัดเจน แต่มีข้อจำกัดคือต้องกำหนด Discount Rate ให้ถูกต้องตั้งแต่แรก
- IRR (Internal Rate of Return): บอกอัตราผลตอบแทนเป็นเปอร์เซ็นต์ (เช่น 15%) ช่วยให้เปรียบเทียบกับต้นทุนเงินทุนได้ง่าย แต่หากโครงการมีกระแสเงินสดสลับบวกลบหลายครั้ง อาจคำนวณค่า IRR ได้หลายค่าหรือหาค่าไม่ได้
สำหรับผู้ที่ต้องการไขข้อข้องใจเรื่อง NPV และ IRR แบบเจาะลึกเพิ่มเติม ตารางด้านล่างนี้จะช่วยสรุปความต่างให้เข้าใจง่ายครับ
| เกณฑ์การเปรียบเทียบ | Net Present Value (NPV) | Internal Rate of Return (IRR) |
| รูปแบบผลลัพธ์ | จำนวนเงินสุทธิ (บาท, ดอลลาร์) | อัตราส่วนร้อยละ (%) |
| การใช้ Discount Rate | ต้องกำหนด Discount Rate ก่อนคำนวณ | หาค่า Discount Rate ที่ทำให้ NPV = 0 |
| การวัดมูลค่ามั่งคั่ง | วัดการเพิ่มขึ้นของความมั่งคั่งได้ตรงจุด | วัดเฉพาะอัตราการเติบโตเชิงเปรียบเทียบ |
| ข้อดีหลัก | เหมาะกับโครงการที่มีขนาดเงินลงทุนต่างกัน | เข้าใจง่ายและนำไปนำเสนอบอร์ดง่าย |
สถานการณ์ที่ควรเลือกใช้ NPV หรือ IRR ในการตัดสินใจ
เมื่อต้องเลือกโครงการที่ขัดแย้งกัน (Mutually Exclusive Projects) เช่น เลือกได้เพียงโครงการเดียวระหว่าง A กับ B ทฤษฎีทางการเงินสากลแนะนำให้ เชื่อค่า NPV เป็นหลัก ครับ เนื่องจาก NPV แสดงถึงการเพิ่มขึ้นของมูลค่าเงินที่แท้จริง ในขณะที่โครงการที่มี IRR สูงกว่าอาจเป็นโครงการขนาดเล็กที่สร้างมูลค่าเงินได้น้อยกว่าก็เป็นได้
ข้อจำกัดของ NPV ที่นักลงทุนต้องระวัง
ข้อจำกัดสำคัญของ NPV คือความไวต่อสมมติฐานของตัวเลขกระแสเงินสดและอัตราคิดลด หากคาดการณ์อนาคตคลาดเคลื่อน ผลลัพธ์ NPV ก็จะคลาดเคลื่อนตามไปด้วยครับ
ความเสี่ยงจากสมมติฐานกระแสเงินสดในอนาคตที่คลาดเคลื่อน
NPV เป็นโมเดลการคำนวณที่อิงกับ “การคาดการณ์อนาคต” (Forward-Looking) ซึ่งในความเป็นจริง ยอดขาย ต้นทุน หรือสภาวะเศรษฐกิจอาจไม่ได้เป็นไปตามแผน หากประมาณการกระแสเงินสดรับสูงเกินจริง ค่า NPV ก็จะออกมาดูดีเกินจริง (Garbage In, Garbage Out)
ความไวต่อการเปลี่ยนแปลงของ Discount Rate และอัตราดอกเบี้ยตลาด
หากอัตราดอกเบี้ยในตลาดปรับตัวสูงขึ้น ต้นทุนทางการเงินจะเพิ่มขึ้น ส่งผลให้ Discount Rate ที่นำมาใช้คิดลดต้องปรับสูงตาม ซึ่งจะทำให้ค่า NPV ของโครงการลดลงอย่างรวดเร็ว ดังนั้น นักลงทุนจึงควรทำ Sensitivity Analysis (การวิเคราะห์ความไว) เพื่อดูว่า หาก Discount Rate หรือกระแสเงินสดเปลี่ยนแปลงไป 5–10% NPV จะยังคงเป็นบวกอยู่หรือไม่
สรุป NPV คืออะไร เข็มทิศสำคัญเพื่อการประเมินการลงทุนอย่างแม่นยำ
NPV หรือ มูลค่าปัจจุบันสุทธิ ถือเป็นหัวใจสำคัญของการประเมินความคุ้มค่าในการลงทุนที่ช่วยให้นักลงทุนคำนึงถึงปัจจัยเรื่องเวลาและความเสี่ยงได้อย่างเหมาะสม การเข้าใจเกณฑ์ตัดสินใจ NPV > 0 จะช่วยป้องกันไม่ให้เราตัดสินใจผิดพลาดจากการมองเพียงตัวเลขกำไรในอนาคตโดยไม่คิดลดมูลค่าครับ
แม้ว่า NPV จะมีข้อจำกัดเรื่องความไวต่อสมมติฐาน แต่หากเราตั้งสมมติฐานอย่างระมัดระวังและใช้งานควบคู่กับเครื่องมืออื่น ๆ NPV จะกลายเป็นเครื่องมือทรงพลังที่ช่วยปกป้องเงินทุนและสร้างความมั่งคั่งได้อย่างมั่นคงครับ
คำถามที่พบบ่อยเกี่ยวกับ NPV
NPV มากกว่า 0 หมายถึงอะไร?
NPV ที่มากกว่า 0 หมายความว่า โครงการลงทุนนั้นสามารถสร้างกระแสเงินสดรับในอนาคต เมื่อ คิดลดกลับมาเป็นมูลค่าปัจจุบันแล้ว มีมูลค่าสูงกว่าเงินลงทุนเริ่มต้น ณ วันแรกครับ ตัวเลขบวกนี้สะท้อนว่าโครงการสร้างผลตอบแทนได้สูงกว่าอัตราคิดลด (Discount Rate) ที่คาดหวัง และช่วยเพิ่มมูลค่าความมั่งคั่งให้แก่ผู้ลงทุน จึงถือเป็นเกณฑ์อนุมัติให้เลือกลงทุนครับ
NPV กับ IRR ถ้าผลลัพธ์ขัดกัน ควรเชื่อตัวไหนมากกว่า?
หากผลลัพธ์ระหว่าง NPV และ IRR ขัดแย้งกัน ในทางหลักวิชาการเงินแนะนำให้เชื่อ NPV เป็นหลักครับ เนื่องจาก NPV วัดการเพิ่มขึ้นของความมั่งคั่งในรูปแบบตัวเงินสุทธิโดยตรง ขณะที่ IRR แสดงผลเป็นเปอร์เซ็นต์ ซึ่งอาจเกิดข้อผิดพลาดได้ในกรณีโครงการมีขนาดเงินลงทุนไม่เท่ากัน หรือมีรูปแบบกระแสเงินสดที่ไม่เป็นปกติครับ
ฟังก์ชัน NPV ใน Excel คำนวณอย่างไร และมีข้อควรระวังเรื่องเงินลงทุนเริ่มต้นหรือไม่?
ฟังก์ชัน NPV ใน Excel ไวยากรณ์คือ =NPV(rate, value1, value2, ...) มีข้อควรระวังสำคัญคือ ฟังก์ชัน NPV ใน Excel จะเริ่มคิดลดกระแสเงินสดตั้งแต่ก้อนแรก (value1) ว่าเป็นปีที่ 1 ทันที ดังนั้น เงินลงทุนเริ่มต้น (Year 0) ห้ามนำไปใส่ในฟังก์ชัน NPV แต่ต้องใช้วิธีนำสูตร =NPV(rate, CF1:CFn) + CF0 โดยที่ CF0 เป็นตัวเลขติดลบครับ
Discount Rate ในการคำนวณ NPV ควรกำหนดจากอะไร?
Discount Rate สามารถกำหนดได้หลายวิธีขึ้นอยู่กับบริบทการลงทุนครับ หากเป็นบริษัทมักใช้ต้นทุนถัวเฉลี่ยของเงินทุน (WACC) หากเป็นนักลงทุนบุคคลมักใช้อัตราผลตอบแทนขั้นต่ำที่ต้องการ (Hurdle Rate) ซึ่งประเมินจากอัตราผลตอบแทนที่ปราศจากความเสี่ยง (Risk-Free Rate) บวกด้วยค่าชดเชยความเสี่ยง (Risk Premium) ของสินทรัพย์นั้น ๆ ครับ
NPV สามารถนำมาใช้ประเมินการลงทุนในหุ้นหรือสินทรัพย์ทั่วไปได้ไหม?
สามารถนำมาประเมินได้ครับ โดยประยุกต์ใช้ในรูปแบบการประเมินมูลค่าหุ้นด้วยวิธีคิดลดเงินปันผล (Dividend Discount Model) หรือคิดลดกระแสเงินสดอิสระ (Free Cash Flow to Firm/Equity) โดยนำเงินปันผลหรือกระแสเงินสดที่คาดว่าจะได้รับในอนาคตมาคิดลดเป็นมูลค่าปัจจุบัน แล้วเปรียบเทียบกับราคาหุ้นในตลาดปัจจุบันว่าน่าซื้อหรือไม่ครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page