Perpetuity คือ กระแสเงินสดที่เกิดขึ้นต่อเนื่องสม่ำเสมอตามระยะเวลาที่กำหนดโดยไม่มีวันสิ้นสุด หรือเรียกว่ากระแสเงินสดชั่วนิรันดร์ ในทางการเงินสิ่งนี้ถูกใช้เป็นแบบจำลองพื้นฐานในการประเมินมูลค่าปัจจุบันของสินทรัพย์ที่มีกระแสเงินสดจ่ายออกมาอย่างไม่จำกัดระยะเวลา
ในโลกการเงินและการลงทุน การทำความเข้าใจแนวคิดนี้จะช่วยให้นักลงทุนสามารถประเมินมูลค่าที่เหมาะสมของตราสารหนี้ชั่วนิรันดร์ หุ้นปันผลสม่ำเสมอ รวมถึงการคำนวณมูลค่าส่วนสุดท้าย (Terminal Value) ของกิจการได้อย่างถูกต้อง บทความนี้อธิบายความหมาย โครงสร้างสูตรคำนวณ และการประยุกต์ใช้งานจริงอย่างละเอียดครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Perpetuity หรือกระแสเงินสดชั่วนิรันดร์ คือกระแสเงินสดที่เกิดขึ้นต่อเนื่องสม่ำเสมอโดยไม่มีกำหนดวันสิ้นสุด
- แม้จะเป็นเงินที่จ่ายอย่างไม่สิ้นสุด แต่มูลค่าปัจจุบัน (Present Value) จะมีค่าจำกัดเสมอ เนื่องจากผลของมูลค่าเงินตามเวลา (Time Value of Money)
- การประเมินมูลค่า Perpetuity แบ่งเป็น 2 รูปแบบหลัก ได้แก่ Constant Perpetuity (กระแสเงินสดคงที่) และ Growing Perpetuity (กระแสเงินสดเติบโต)
- เงื่อนไขสำคัญที่สุดของรูปแบบที่มีการเติบโต (Growing) คือ อัตราคิดลด (r) ต้องสูงกว่าอัตราการเติบโต (g) เสมอ มิฉะนั้นแบบจำลองจะไม่สามารถคำนวณมูลค่าได้
Perpetuity คืออะไร?
สิ่งนี้คือโครงสร้างกระแสเงินสดในทางการเงินที่มีการจ่ายเงินงวดเท่า ๆ กันต่อเนื่องไปในอนาคตอย่างไม่มีจุดสิ้นสุด โดยไม่มีวันที่ตราสารหรือสัญญานั้นจะหมดอายุลง
การที่กระแสเงินสดเกิดขึ้นต่อเนื่องไปไม่สิ้นสุด อาจทำให้หลายคนตั้งข้อสงสัยว่า มูลค่าปัจจุบันของเงินที่จ่ายไปเรื่อย ๆ จะกลายเป็นค่าอนันต์ (Infinity) หรือไม่ ในความเป็นจริง มูลค่าปัจจุบันของสิ่งนี้ไม่ใช่ค่าอนันต์ แต่เป็นตัวเลขจำนวนจำกัดจำนวนหนึ่ง เหตุผลที่เป็นเช่นนั้นอธิบายได้จากแนวคิดเรื่องมูลค่าเงินตามเวลา (Time Value of Money) ครับ
กลไกและแนวคิดมูลค่าเงินตามเวลา (Time Value of Money)
กระแสเงินสดที่เกิดขึ้นในอนาคตยิ่งไกลออกไป มูลค่าของเงินจำนวนนั้นเมื่อคิดลดกลับมาเป็นมูลค่าปัจจุบันจะมีค่าน้อยลงเรื่อย ๆ ตามอัตราคิดลด (Discount Rate) ที่กำหนด เมื่อเรานำกระแสเงินสดในอนาคตอนันต์ช่วงเวลามาทำการ คิดลดมูลค่า (Discounting) ผลบวกของอนุกรมอนันต์ดังกล่าวจะลู่ออกเข้าสู่ค่าตัวเลขจำกัดค่าหนึ่ง
หากใครที่กำลังเริ่มต้นศึกษาเพื่อทำความเข้าใจว่าการลงทุนคืออะไรจะพบว่าแนวคิดเรื่องการคิดลดกระแสเงินสดนี้ ถือเป็นหัวใจสำคัญที่สุดในการประเมินมูลค่าสินทรัพย์ทางการเงินทุกประเภท เพราะเงิน 100 บาทในวันนี้ มีมูลค่ามากกว่าเงิน 100 บาทที่จะได้รับในอีก 10 ปีข้างหน้าอย่างแน่นอน
ความแตกต่างระหว่าง Perpetuity กับ Annuity
แม้ว่าทั้งสองรูปแบบนี้จะมีลักษณะการจ่ายกระแสเงินสดสม่ำเสมอเหมือนกัน แต่ทั้งสองรูปแบบมีความแตกต่างกันที่ “ระยะเวลา” ในการเกิดกระแสเงินสด
- Annuity (เงินงวด): คือ กระแสเงินสดที่จ่ายสม่ำเสมอตามระยะเวลาที่กำหนดชัดเจน เช่น จ่ายทุกปี เป็นเวลา 10 ปี หรือ 20 ปี ตัวอย่างที่เห็นได้ชัด คือ สัญญากู้ซื้อบ้าน หรือเงินปันผลจากหุ้นกู้ที่มีกำหนดวันไถ่ถอน
- Perpetuity (กระแสเงินสดชั่วนิรันดร์): คือ กระแสเงินสดที่จ่ายสม่ำเสมอโดยไม่มีกำหนดวันสิ้นสุด ตัวอย่างเช่น หุ้นกู้ชั่วนิรันดร์ หรือหุ้นอภิสิทธิ์ที่จ่ายเงินปันผลคงที่ตลอดไป
ทำไม Perpetuity ถึงสำคัญสำหรับการประเมินมูลค่าสินทรัพย์?
แนวคิดนี้มีบทบาทสำคัญอย่างยิ่งในวิศวกรรมการเงินและการประเมินมูลค่าสินทรัพย์ เนื่องจากในโลกความเป็นจริง บริษัทหรือสินทรัพย์หลายประเภทถูกออกแบบมาให้ดำเนินกิจการอย่างต่อเนื่อง (Going Concern) โดยไม่มีกำหนดวันเลิกกิจการ
นักลงทุนที่วางแผนพอร์ตเพื่อเป้าหมายสร้างอิสรภาพทางการเงิน มักจะมองหาสินทรัพย์ที่สามารถสร้างกระแสเงินสดสม่ำเสมอในระยะยาว การใช้แนวคิดนี้จะช่วยให้ทราบว่า ราคาซื้อขายของสินทรัพย์นั้นในปัจจุบัน มีความเหมาะสมเมื่อเทียบกับกระแสเงินสดที่จะได้รับในอนาคตหรือไม่
บทบาทในการประเมินมูลค่าหุ้น ตราสารหนี้ และอสังหาริมทรัพย์
ในทางปฏิบัติ เราสามารถประยุกต์ใช้แนวคิดนี้ในการประเมินมูลค่าสินทรัพย์ทางการเงินได้หลากหลายรูปแบบ ดังนี้:
- หุ้นกู้ชั่วนิรันดร์ (Perpetual Bond): ตราสารหนี้ที่ผู้ออกสัญญาว่าจะจ่ายดอกเบี้ยสม่ำเสมอตามอัตราที่กำหนด โดยไม่มีวันไถ่ถอนคืนเงินต้น มูลค่าของหุ้นกู้ประเภทนี้คิดคำนวณจากสูตร Constant Perpetuity ได้โดยตรง
- หุ้นบุริมสิทธิ หรือ หุ้นอภิสิทธิ์ (Preferred Stock): หุ้นที่กำหนดการจ่ายเงินปันผลเป็นจำนวนเงินคงที่ต่อหุ้นทุก ๆ ปีอย่างไม่มีกำหนด สามารถประเมินมูลค่าที่เหมาะสมได้ด้วยการคิดลดเงินปันผลคงที่นั้น
- อสังหาริมทรัพย์เพื่อการเช่า (Real Estate): กรณีที่อสังหาริมทรัพย์สามารถสร้างรายได้ค่าเช่าสุทธิที่มั่นคงสม่ำเสมอในระยะยาวโดยคาดว่าจะให้เช่าต่อไปได้เรื่อย ๆ ผู้ประเมินราคาอาจใช้ Perpetuity คำนวณหามูลค่าจากรายได้ค่าเช่าสุทธิหลังหักลบด้วยค่าใช้จ่ายดำเนินการ
การนำไปใช้หา Terminal Value ในโมเดล DCF
การประเมินมูลค่าหุ้นด้วยวิธีคิดลดกระแสเงินสด (Discounted Cash Flow: DCF) โดยทั่วไป นักลงทุนจะประมาณการกระแสเงินสดอิสระ (Free Cash Flow) แบบเจาะจงล่วงหน้าเพียง 5–10 ปีเท่านั้น เนื่องจากยิ่งประมาณการไกล ความแม่นยำยิ่งลดลง
ทว่า มูลค่าของบริษัทไม่ได้สิ้นสุดลง ณ ปีที่ 10 ดังนั้น กระแสเงินสดทั้งหมดตั้งแต่ปีที่ 11 เป็นต้นไปจนถึงอนาคตไม่สิ้นสุด จะถูกรวบคำนวณเป็นก้อนเดียวเรียกว่า Terminal Value โดยใช้สูตรนี้เข้ามาช่วยคำนวณ ซึ่ง Terminal Value นี้มักมีสัดส่วนสูงถึง 60%–80% ของมูลค่ากิจการทั้งหมดที่คำนวณได้
| หัวข้อเปรียบเทียบ | Perpetuity (กระแสเงินสดชั่วนิรันดร์) | Annuity (เงินงวด) |
| ระยะเวลาจ่ายเงิน | ไม่จำกัดระยะเวลา (อนันต์) | มีกำหนดระยะเวลาชัดเจน (เช่น 5 ปี, 20 ปี) |
| การคำนวณมูลค่าปัจจุบัน | ใช้สูตร PV = C / r | ใช้สูตร PV = C × [(1 – (1 + r)^-n) / r] |
| ตัวอย่างสินทรัพย์ | หุ้นกู้ชั่วนิรันดร์, หุ้นปันผลคงที่ | ค่างวดผ่อนบ้าน, เงินอนุกรมจากประกันชีวิต |
| ความไวต่ออัตราดอกเบี้ย | สูงมาก เนื่องจากไม่มีวันหมดอายุ | ปานกลาง ขึ้นอยู่กับจำนวนปี (n) |
Perpetuity Formula: สูตรคำนวณมูลค่าปัจจุบันคำนวณอย่างไร?
สูตรการคำนวณนี้อาศัยหลักการทางคณิตศาสตร์ในการหาผลรวมอนุกรมอนันต์ โดยแบ่งออกเป็น 2 รูปแบบหลักตามลักษณะของกระแสเงินสด
การทำความเข้าใจสูตรเหล่านี้จะช่วยให้นักลงทุน คำนวณมูลค่าปัจจุบัน หรือ Present Value ของกระแสเงินสดอนาคตได้อย่างถูกต้องและรวดเร็ว
สูตร Constant Perpetuity (กระแสเงินสดคงที่)
ในกรณีที่กระแสเงินสดมีจำนวนเท่ากันทุกปีโดยไม่มีการเติบโต สูตรคำนวณมูลค่าปัจจุบันมีความกระชับเป็นอย่างมาก:
PV = C / r
- PV (Present Value): มูลค่าปัจจุบันของสิ่งนี้
- C (Cash Flow): กระแสเงินสดที่ได้รับในแต่ละงวด
- r (Discount Rate): อัตราคิดลด หรืออัตราผลตอบแทนที่นักลงทุนต้องการต่องวด
ตัวอย่างการคำนวณ:
หากหุ้นกู้ชั่วนิรันดร์ฉบับหนึ่ง จ่ายดอกเบี้ยปีละ 10,000 บาททุกปี โดยนักลงทุนต้องการอัตราผลตอบแทน (r) อยู่ที่ 5% ต่อปี (หรือ 0.05)
มูลค่าปัจจุบันที่เหมาะสมของหุ้นกู้นี้คือ:
PV = 10,000 / 0.05 = 200,000 บาท
สูตร Growing Perpetuity (กระแสเงินสดเติบโต)
ในโลกความเป็นจริง กระแสเงินสดมักเพิ่มขึ้นตามการเติบโตของธุรกิจหรืออัตราเงินเฟ้อ หากกระแสเงินสดมีการเติบโตในอัตราคงที่ g ทุกปี สูตรคำนวณจะปรับเปลี่ยนเป็น:
PV = C1 / (r – g)
- PV (Present Value): มูลค่าปัจจุบันของสูตรนี้
- C1 (Cash Flow in Period 1): กระแสเงินสดที่คาดว่าจะได้รับในงวดแรกของปีถัดไป
- r (Discount Rate): อัตราคิดลด หรืออัตราผลตอบแทนที่ต้องการ
- g (Growth Rate): อัตราการเติบโตของกระแสเงินสดต่องวด
ตัวอย่างการคำนวณ:
หากบริษัทแห่งหนึ่งคาดว่าจะจ่ายเงินปันผลในปีหน้า (C1) จำนวน 10,000 บาท และคาดว่าเงินปันผลจะเติบโตขึ้นปีละ 3% (g = 0.03) ต่อไปอย่างไม่มีกำหนด หากนักลงทุนกำหนดอัตราคิดลด (r) ไว้ที่ 8% (r = 0.08)
มูลค่าปัจจุบันที่เหมาะสมของหุ้นนี้คือ:
PV = 10,000 / (0.08 – 0.03) = 10,000 / 0.05 = 200,000 บาท
| ประเภท Perpetuity | สูตรคำนวณ | เงื่อนไขสำคัญ | การนำไปใช้ประโยชน์ |
| Constant Perpetuity | PV = C / r | กระแสเงินสดเท่ากันทุกงวด (C) | ประเมินมูลค่าหุ้นกู้ชั่วนิรันดร์, หุ้นปันผลคงที่ |
| Growing Perpetuity | PV = C1 / (r – g) | อัตราคิดลดต้องมากกว่าอัตราเติบโต (r > g) | ประเมินมูลค่าหุ้นเติบโต, หา Terminal Value ใน DCF |
ตัวอย่าง Perpetuity ในโลกการเงินจริงและข้อควรระวัง
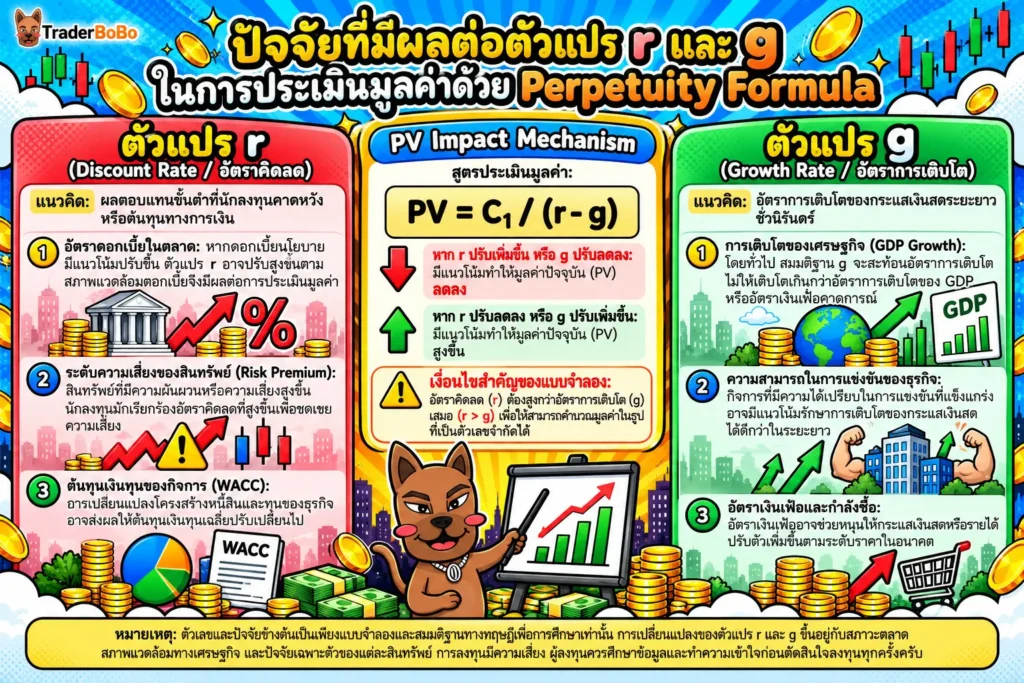
แม้แบบจำลองนี้จะทรงประสิทธิภาพในทางทฤษฎี แต่การนำไปประยุกต์ใช้ในการลงทุนจริงมีปัจจัยและข้อควรระวังที่นักลงทุนต้องพิจารณาอย่างรอบคอบ
หุ้นกู้ชั่วนิรันดร์ (Perpetual Bond) และหุ้นปันผลคงที่
ตราสารหนี้ชั่วนิรันดร์เป็นตัวอย่างรูปธรรมที่สุดของรูปแบบกระแสเงินสดคงที่ (Constant) ในตลาดทุนไทย บริษัทขนาดใหญ่มักออกตราสารประเภทนี้เพื่อระดมทุนยาวโดยไม่นับเป็นหนี้สินที่มีกำหนดไถ่ถอน
อย่างไรก็ตาม นักลงทุนควรสังเกตว่าหุ้นกู้ชั่วนิรันดร์ในตลาดจริงมักมีเงื่อนไขการเลื่อนจ่ายดอกเบี้ย หรือสิทธิในการสอยคืน (Call Option) โดยผู้ออกตราสาร ดังนั้น ผู้ลงทุนจึงควรอ้างอิงแนวทางและคำเตือนการลงทุนจาก สำนักงาน ก.ล.ต. อย่างเคร่งครัดก่อนตัดสินใจลงทุนในตราสารหนี้ประเภทนี้
ข้อควรระวังในการตั้งสมมติฐาน Discount Rate (r) และ Growth Rate (g)
ความผิดพลาดส่วนใหญ่ในการประเมินมูลค่าด้วยแนวคิดนี้มักไม่ได้เกิดจากสูตรคำนวณ แต่เกิดจากการกำหนดตัวแปรสมมติฐานที่ไม่สมเหตุสมผล:
- กรณีอัตราการเติบโตมากกว่าหรือเท่ากับอัตราคิดลด: ในสูตรนี้ หากอัตราการเติบโต (g) เท่ากับหรือมากกว่าอัตราคิดลด (r) ส่วนหาร (r – g) จะกลายเป็นศูนย์หรือติดลบ ซึ่งส่งผลให้มูลค่าปัจจุบันกลายเป็นค่าอนันต์หรือติดลบที่ไม่สมเหตุสมผล ในทางเศรษฐศาสตร์ กิจการไม่สามารถเติบโตสูงกว่าอัตราการเติบโตของเศรษฐกิจรวม (GDP) ไปได้ตลอดกาล
- ความไวต่ออัตราคิดลด (r): เปลี่ยนแปลงเพียงเล็กน้อยในตัวแปร r หรือ g สามารถทำให้มูลค่าปัจจุบันคำนวณได้แตกต่างกันอย่างมีนัยสำคัญ (Sensitivity)
- ความเสี่ยงด้านการดำเนินงาน: ไม่มีบริษัทใดในโลกการเงินจริงที่การันตีการอยู่รอดชั่วนิรันดร์อย่างสมบูรณ์ ความเสี่ยงจากการล้มละลายหรือการเปลี่ยนแปลงเทคโนโลยีอาจทำให้กระแสเงินสดหยุดลงกลางคัน
📢 Traderbobo แนะนำ
ตอนผมเริ่มประเมินมูลค่าหุ้นด้วยวิธี DCF ใหม่ ๆ ผมเคยตั้งอัตราการเติบโตระยะยาว (g) ไว้สูงถึง 5% เพียงเพราะบริษัทกำลังโตเร็ว แต่ในความเป็นจริง อัตราการเติบโตระยะยาวชั่วนิรันดร์ควรตั้งให้อิงกับอัตราเติบโตของ GDP หรือเงินเฟ้อระยะยาว (ราว 2%–3%) เท่านั้นครับ การตั้ง g สูงเกินไปจะทำให้ราคาประเมินแพงเกินจริงอย่างมีนัยสำคัญ ผู้อ่านควรศึกษาและทดสอบตั้งสมมติฐานด้วยตนเองตามความเสี่ยงที่รับได้ครับ
สรุปกุญแจสำคัญของการเข้าใจ Perpetuity ในการลงทุน
แนวคิดนี้เป็นพื้นฐานที่เชื่อมโยงกระแสเงินสดในอนาคตอนันต์เข้ากับมูลค่าปัจจุบันผ่านหลักการ Time Value of Money การเข้าใจทั้ง Constant Perpetuity และ Growing Perpetuity จะช่วยให้นักลงทุนสามารถประเมินมูลค่าหุ้น ตราสารหนี้ และมูลค่ากิจการได้อย่างมีหลักการ
อย่างไรก็ตาม แบบจำลองคณิตศาสตร์เป็นเพียงเครื่องมือช่วยตัดสินใจ สิ่งสำคัญที่สุดคือการตั้งสมมติฐานตัวแปร Discount Rate (r) และ Growth Rate (g) อย่างระมัดระวัง สอดคล้องกับสภาวะเศรษฐกิจจริง และมีการเผื่อขอบเขตความปลอดภัย (Margin of Safety) เสมอครับ
คำถามที่พบบ่อยเกี่ยวกับ Perpetuity
Perpetuity ต่างจาก Annuity อย่างไร?
Perpetuity คือกระแสเงินสดที่จ่ายสม่ำเสมอต่อเนื่องอย่างไม่มีกำหนดวันสิ้นสุด (อนันต์) ในขณะที่ Annuity คือกระแสเงินสดที่จ่ายสม่ำเสมอตามระยะเวลาที่กำหนดไว้อย่างชัดเจน เช่น 5 ปี หรือ 10 ปี ทำให้การคำนวณมูลค่าปัจจุบันของ Annuity ต้องพิจารณาจำนวนงวด (n) เข้ามาเกี่ยวข้องในสูตรด้วย
ถ้าอัตราการเติบโต (g) มากกว่าหรือเท่ากับอัตราคิดลด (r) จะเกิดอะไรขึ้น?
หาก g มากกว่าหรือเท่ากับ r ส่วนหารของสูตร Growing Perpetuity PV = C1 / (r – g) จะมีค่าเป็นศูนย์หรือติดลบ ซึ่งในทางคณิตศาสตร์จะไม่สามารถหาค่าได้ หรือทำให้มูลค่ากลายเป็นอนันต์ ในทางปฏิบัติ อัตราการเติบโตระยะยาวชั่วนิรันดร์ (g) จะต้องต่ำกว่าอัตราคิดลด (r) และไม่ควรเกินอัตราการเติบโตของเศรษฐกิจ (GDP)
Perpetual Bond ในตลาดการเงินถือเป็น Perpetuity สมบูรณ์แบบหรือไม่?
ในทางทฤษฎีถือว่าเป็น Constant Perpetuity เนื่องจากไม่มีกำหนดวันไถ่ถอน แต่ในตลาดการเงินจริง ผู้ออกตราสารมักใส่เงื่อนไข Call Option ที่เปิดโอกาสให้ผู้ออกหุ้นกู้สามารถไถ่ถอนคืนได้เมื่อครบกำหนดปีที่ระบุ (เช่น 5 ปี) รวมถึงมีเงื่อนไขการเลื่อนจ่ายดอกเบี้ยได้ ทำให้มีความเสี่ยงที่แตกต่างจากแนวคิดนี้ในทฤษฎีบริสุทธิ์
ทำไมกระแสเงินสดอนาคตนับไม่ถ้วนถึงบวกกันแล้วได้มูลค่าปัจจุบันเป็นตัวเลขจำกัด?
เพราะผลของอัตราคิดลด (Discount Rate) ตามหลัก Time Value of Money จะทำให้เงินสดที่ได้รับในอนาคตไกล ๆ มีมูลค่าปัจจุบันลดลงเรื่อย ๆ จนเข้าใกล้ศูนย์ การนำกระแสเงินสดที่ลดลงเรื่อย ๆ มาบวกกันจึงกลายเป็นการหาผลรวมอนุกรมอนันต์ที่ลู่ออกเข้าสู่ค่าตัวเลขจำกัดค่าหนึ่งนั่นเองครับ
นักลงทุนรายย่อยนำแนวคิด Perpetuity ไปปรับใช้กับการวางแผนการลงทุนอย่างไร?
นักลงทุนรายย่อยสามารถใช้แนวคิดนี้ประเมินราคาที่เหมาะสมของหุ้นปันผลสม่ำเสมอ หรือใช้เปรียบเทียบผลตอบแทนจากการปล่อยเช่าอสังหาริมทรัพย์ ว่าราคาซื้อขายปัจจุบันคุ้มค่าเมื่อเทียบกับกระแสเงินสดสุทธิที่จะได้รับต่อเนื่องในระยะยาวหรือไม่ ทำให้ตัดสินใจลงทุนได้บนฐานของตัวเลขจริง ไม่ใช่การคาดเดา
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page