Sortino Ratio คือ เครื่องมือประเมินผลตอบแทนปรับด้วยความเสี่ยง (Risk-Adjusted Return) ที่มุ่งเน้นสถิติความผันผวนเฉพาะขาลง (Downside Risk) โดยคำนวณจากผลตอบแทนส่วนเกินเทียบกับอัตราผลตอบแทนขั้นต่ำที่ยอมรับได้ และหารด้วยค่าเบี่ยงเบนมาตรฐานขาลงเพื่อสะท้อนความเสี่ยงขาดทุนจริงครับ
ในการบริหารพอร์ตการลงทุน ความผันผวนในทิศทางขาขึ้นถือเป็นโอกาสสร้างกำไร การใช้ตัววัดความเสี่ยงแบบรวมทุกทิศทางอย่าง Sharpe Ratio อาจลงโทษสินทรัพย์ที่มีการเติบโตสูงโดยไม่จำเป็น การเลือกใช้อัตราส่วน Sortino ช่วยให้นักลงทุนจำแนกความเสี่ยงขาดทุนออกจากความผันผวนเชิงบวกได้อย่างแม่นยำ บทความนี้อธิบายโครงสร้าง Sortino Ratio วิธีคำนวณ การเปรียบเทียบกับ Sharpe Ratio และแนวทางการนำไปใช้งานจริงครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- อัตราส่วน Sortino ช่วยประเมินผลตอบแทนปรับด้วยความเสี่ยงโดยพิจารณาเฉพาะความเสี่ยงขาลง (Downside Risk) ทำให้ไม่ลงโทษความผันผวนฝั่งขาขึ้น
- ตัวหารในการคำนวณใช้ค่าเบี่ยงเบนมาตรฐานขาลง (Downside Deviation) ที่คิดเฉพาะผลตอบแทนที่ต่ำกว่าเกณฑ์ขั้นต่ำ (Minimum Acceptable Return: MAR)
- เหมาะสำหรับการประเมินพอร์ตการลงทุนที่มีความผันผวนสูง หรือสินทรัพย์ที่มีผลตอบแทนแบบไม่เป็นโค้งปกติ (Non-Normal Distribution)
- ค่า Sortino ยิ่งสูง แสดงว่าพอร์ตลงทุนนั้นสามารถสร้างผลตอบแทนส่วนเกินได้คุ้มค่าต่อความเสี่ยงขาดทุนที่เกิดขึ้นจริง
Sortino Ratio คืออะไร?
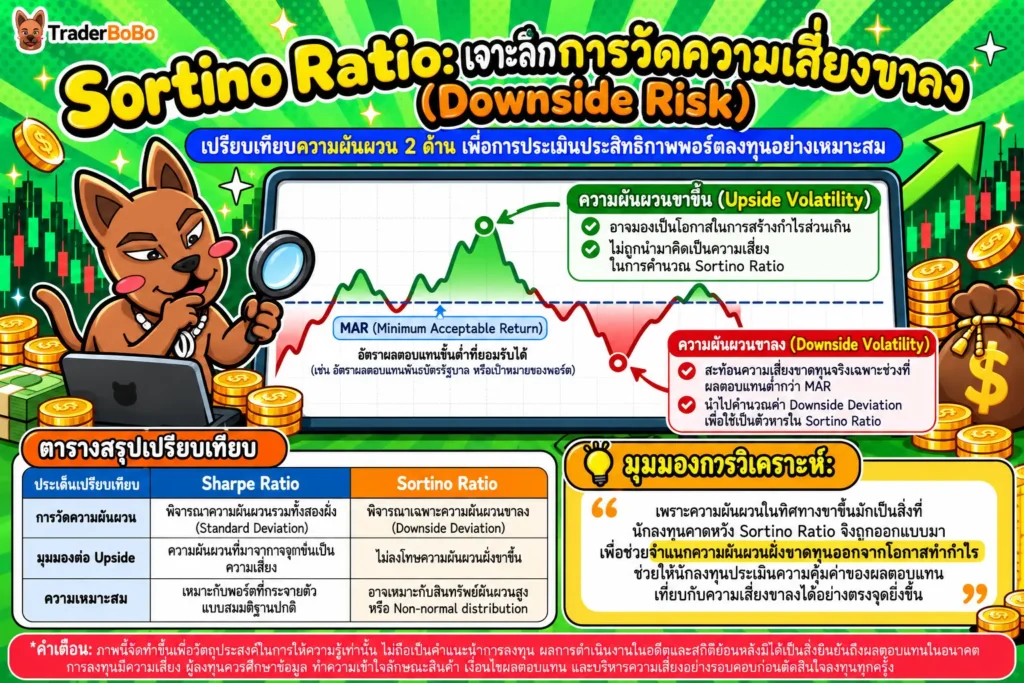
Sortino Ratio คือ ดัชนีวัดประสิทธิภาพการลงทุนที่ประเมินความคุ้มค่าของผลตอบแทนส่วนเกินเทียบกับความเสี่ยงขาดทุนจริง หรือ Downside Risk ที่เกิดขึ้นกับพอร์ตการลงทุนครับ
แนวคิดของ Risk-Adjusted Return และทำไมต้องเจาะจงความเสี่ยงขาลง
ในการวัดผลงานการลงทุน การดูแค่ตัวเลขผลตอบแทนรวมเพียงอย่างเดียวไม่เพียงพอ เพราะสมมติว่าพอร์ตหนึ่งทำกำไรได้ 15% ต่อปี แต่ต้องเผชิญความผันผวนที่หวือหวาจนเกือบขาดทุนหนัก พอร์ตนั้นอาจมีความเสี่ยงมากกว่าพอร์ตที่ทำกำไรได้ 12% แต่มีความสม่ำเสมอครับ แนวคิดเรื่อง Risk-Adjusted Return หรือผลตอบแทนปรับด้วยความเสี่ยง จึงถูกนำมาใช้เพื่อคำนวณว่า ทุก ๆ 1 หน่วยความเสี่ยงที่รับมา สร้างผลตอบแทนกลับคืนมาได้คุ้มค่าหรือไม่
อย่างไรก็ตาม นักลงทุนส่วนใหญ่ไม่ได้กังวลกับความผันผวนในขาขึ้น หากพอร์ตการลงทุนขยับปรับตัวขึ้นอย่างรวดเร็ว ถือเป็นเรื่องดี แต่เครื่องมือวัดความเสี่ยงแบบดั้งเดิมมักนำความผันผวนทั้งขาขึ้นและขาลงมารวมกัน
โดยอัตราส่วน Sortino ถูกคิดค้นขึ้นโดย Frank A. Sortino เพื่อแก้ปัญหานี้ โดยมุ่งเน้นการวัดค่าความผันผวนเฉพาะช่วงที่พอร์ตการลงทุนสร้างผลตอบแทนได้ต่ำกว่าเป้าหมายที่ตั้งไว้เท่านั้น
ความแตกต่างระหว่าง Total Volatility กับ Downside Volatility
ความผันผวนรวม (Total Volatility) วัดจากค่าเบี่ยงเบนมาตรฐาน (Standard Deviation) ของผลตอบแทนทั้งหมด ไม่ว่าผลตอบแทนในงวดนั้นจะบวกหรือลบ ซึ่งการคิดคำนวณเช่นนี้จะลงโทษสินทรัพย์ที่มี Upside Volatility สูง ทั้ง ๆ ที่การที่ราคาพุ่งขึ้นแรงไม่ควรถือเป็นความเสี่ยงต่อนักลงทุน
ในทางกลับกัน ความผันผวนขาลง (Downside Volatility) หรือ Downside Deviation จะคัดแยกเฉพาะงวดเวลาที่ผลตอบแทนของพอร์ตต่ำกว่าเกณฑ์ขั้นต่ำที่ตั้งไว้ นำมาคำนวณเบี่ยงเบนมาตรฐานเพียงฝั่งเดียว ทำให้ค่าความเสี่ยงสะท้อนโอกาสที่จะเกิดการขาดทุนจริง ๆ ซึ่งช่วยให้นักลงทุนมองเห็นภาพรวมของความเสี่ยงในเชิงลึกได้ดีกว่า
ทำไม Sortino Ratio ถึงสำคัญสำหรับนักลงทุน?
อัตราส่วน Sortino มีความสำคัญอย่างมากเพราะช่วยให้นักลงทุนมองเห็นความเสี่ยงขาดทุนที่แท้จริง โดยไม่นำผลตอบแทนฝั่งขาขึ้นมาคำนวณเป็นความเสี่ยงเหมือนเครื่องมือวัดผลแบบเดิมครับ
ข้อดีของการไม่ลงโทษผลตอบแทนฝั่งขาขึ้น (Upside Volatility)
สินทรัพย์หลายประเภท เช่น หุ้นเติบโตสูง (Growth Stocks) หรือกองทุนรวมแบบรุก มักมีช่วงเวลาที่ราคาปรับตัวขึ้นอย่างรวดเร็ว หากใช้เครื่องมือวัดความเสี่ยงแบบเดิม ค่าความผันผวนรวมจะสูงขึ้นมาก ส่งผลให้อัตราส่วนผลตอบแทนปรับด้วยความเสี่ยงดูแย่ลง ทั้งที่นักลงทุนได้กำไร
อัตราส่วนนี้จะช่วยขจัดจุดอ่อนตรงนี้ โดยจะมองความผันผวนฝั่งขาขึ้นเป็นโอกาส และจะเริ่มนับเป็นความเสี่ยงก็ต่อเมื่อผลตอบแทนปรับตัวร่วงลงต่ำกว่าเกณฑ์ขั้นต่ำเท่านั้น ทำให้นักลงทุนประเมินผู้จัดการกองทุน หรือกลยุทธ์การจัดพอร์ตได้อย่างยุติธรรมยิ่งขึ้น
ทำไมการประเมินพอร์ตด้วย Sharpe Ratio เพียงอย่างเดียวอาจทำให้เข้าใจผิด
Sharpe Ratio เป็นเครื่องมือมาตรฐานที่นิยมใช้อย่างแพร่หลาย แต่มีข้อจำกัดสำคัญคือสมมติฐานที่มองว่าผลตอบแทนการลงทุนมีการกระจายตัวแบบโค้งปกติ (Normal Distribution) ซึ่งในความเป็นจริง ตลาดการเงินมักมีความเบ้ (Skewness) และความหางหนา (Kurtosis)
หากนำ Sharpe Ratio มาใช้วัดผลพอร์ตสองพอร์ตที่มีผลตอบแทนเท่ากัน พอร์ตที่มีความผันผวนขาขึ้นสูงอาจได้ค่า Sharpe Ratio ต่ำกว่า ทั้งที่จริง ๆ แล้วพอร์ตนั้นอาจมีโอกาสขาดทุนน้อยกว่าอีกพอร์ตหนึ่งก็เป็นได้ การพิจารณาอัตราส่วน Sortino ควบคู่กันจึงช่วยป้องกันการตัดสินใจที่ผิดพลาดจากการอ่านค่าความเสี่ยงเพียงด้านเดียว
| ตัวอย่างพอร์ตการลงทุน | ผลตอบแทนเฉลี่ยต่อปี | Sharpe Ratio | Sortino Ratio | การตีความผลลัพธ์ |
| พอร์ต A (หุ้นเติบโตผันผวนสูง) | 18% | 0.85 | 1.65 | มีความผันผวนขาขึ้นสูง Sharpe โดนกดค่าลง แต่ Sortino สะท้อนว่าความเสี่ยงขาลงต่ำ |
| พอร์ต B (หุ้นปันผลผันผวนสม่ำเสมอ) | 10% | 0.90 | 1.05 | ความผันผวนสองฝั่งใกล้เคียงกัน ค่า Sharpe และ Sortino จึงมีระดับใกล้เคียงกัน |
หมายเหตุ: ตัวเลขผลตอบแทน Sharpe Ratio และ Sortino Ratio ของพอร์ต A และพอร์ต B ในตารางนี้เป็นตัวเลขสมมติเพื่อประกอบการอธิบายเท่านั้น ไม่ได้มาจากพอร์ตจริงหรือผลการดำเนินงานของกองทุนใด และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคตครับ
สูตรและองค์ประกอบในการคำนวณ Sortino Ratio
สูตรคำนวณอัตราส่วน Sortino ทำได้โดยนำผลตอบแทนคาดหวังของพอร์ตการลงทุนลบด้วย Minimum Acceptable Return (MAR) แล้วหารด้วย Downside Deviation ของพอร์ตครับ
สูตรการคำนวณแสดงได้ดังนี้:
Sortino Ratio = (R_p – MAR) ÷ Downside Deviation
อธิบายองค์ประกอบ: Expected Return, MAR และ Downside Deviation
ในการแทนค่าเพื่อคำนวณอัตราส่วนนี้มีองค์ประกอบสำคัญ 3 ส่วนดังนี้:
- Expected Return (R_p): อัตราผลตอบแทนคาดหวัง หรือผลตอบแทนเฉลี่ยของพอร์ตการลงทุนในช่วงเวลาที่พิจารณา เช่น รายเดือน หรือรายปี
- Minimum Acceptable Return (MAR): อัตราผลตอบแทนขั้นต่ำที่ยอมรับได้ หรือ Hurdle Rate ที่นักลงทุนกำหนดขึ้นมาเอง เช่น อัตราดอกเบี้ยพันธบัตรรัฐบาล อัตราเงินเฟ้อ หรือเป้าหมายผลตอบแทนประจำปีของตนเอง
- Downside Deviation: ค่าเบี่ยงเบนมาตรฐานที่คำนวณเฉพาะช่วงเวลาที่ผลตอบแทนจริงต่ำกว่าค่า MAR ที่กำหนดไว้ โดยงวดเวลาที่ผลตอบแทนสูงกว่า MAR จะถูกปรับค่าส่วนต่างให้เป็นศูนย์ทันทีในการคำนวณ
ตัวอย่างการคำนวณจริงแบบ Step-by-Step
สมมติว่านักลงทุนต้องการคำนวณอัตราส่วน Sortino ของพอร์ตการลงทุนรายปี โดยกำหนดข้อมูลดังนี้:
- ผลตอบแทนเฉลี่ยของพอร์ต (R_p) = 12% ต่อปี
- กำหนดค่า MAR = 2% ต่อปี (สมมติให้อ้างอิงอัตราผลตอบแทนพันธบัตรรัฐบาล)
- จากการคำนวณสถิติย้อนหลัง พบว่า Downside Deviation เฉพาะช่วงที่ผลตอบแทนต่ำกว่า 2% มีค่าเท่ากับ 5%
ขั้นตอนการคำนวณ:
- หาผลตอบแทนส่วนเกินเหนือเกณฑ์ขั้นต่ำ: 12% – 2% = 10%
- นำผลตอบแทนส่วนเกินหารด้วย Downside Deviation: 10% ÷ 5% = 2.0
- ผลลัพธ์จากอัตราส่วน Sortino เท่ากับ 2.0 หมายความว่า ทุก ๆ 1 หน่วยความเสี่ยงขาลง พอร์ตนี้สร้างผลตอบแทนส่วนเกินได้ 2 หน่วย
| องค์ประกอบสูตร | ความหมายทางสถิติ | ตัวอย่างตัวเลขที่ใช้คำนวณ |
| Expected Return (R_p) | ผลตอบแทนคาดหวังหรือผลตอบแทนเฉลี่ยของพอร์ต | 12.0% ต่อปี |
| Minimum Acceptable Return (MAR) | ผลตอบแทนขั้นต่ำที่ยอมรับได้ หรือ Risk-Free Rate | 2.0% ต่อปี |
| Downside Deviation | ค่าเบี่ยงเบนมาตรฐานที่คิดเฉพาะงวดที่ขาดทุนกว่า MAR | 5.0% |
Sortino Ratio vs Sharpe Ratio ต่างกันอย่างไร และควรใช้เมื่อไหร่?
ข้อแตกต่างหลักระหว่าง Sortino Ratio vs Sharpe Ratio คือตัวหารที่ใช้ในการวัดความเสี่ยง โดย Sharpe Ratio ใช้ Standard Deviation คำนวณความผันผวนทั้งหมด ขณะที่ Sortino ใช้ Downside Deviation คิดเฉพาะความผันผวนขาลงครับ
หากนักลงทุนทำความเข้าใจ Sharpe Ratio จะพบว่าเครื่องมือทั้งสองชิ้นนี้ถูกออกแบบมาเพื่อประเมินประสิทธิภาพการลงทุนเช่นเดียวกัน แต่เลือกใช้มุมมองต่อความเสี่ยงที่แตกต่างกัน สำหรับความรู้เกี่ยวกับการวิเคราะห์ประสิทธิภาพของพอร์ตและการประเมินผลตอบแทน สามารถศึกษาเพิ่มเติมได้ที่ ตลาดหลักทรัพย์แห่งประเทศไทย ครับ
| ประเด็นเปรียบเทียบ | Sharpe Ratio | Sortino Ratio |
| ตัวหารความเสี่ยง | Standard Deviation (ความผันผวนรวมทั้งขาขึ้นและขาลง) | Downside Deviation (ความผันผวนเฉพาะขาลงที่ต่ำกว่า MAR) |
| การมอง Upside Volatility | มองเป็นความเสี่ยงที่กดค่าอัตราส่วนให้ต่ำลง | มองเป็นโอกาส และไม่นำมาลดทอนค่าอัตราส่วน |
| การตั้งเกณฑ์อ้างอิง | มักใช้ Risk-Free Rate เป็นตัวหักลบ | ใช้ Minimum Acceptable Return (MAR) ที่ปรับเปลี่ยนตามเป้าหมายได้ |
| สินทรัพย์ที่เหมาะสม | สินทรัพย์ที่มีการกระจายตัวแบบปกติ เช่น พอร์ตหุ้นกู้ หรือ หุ้นใหญ่ | สินทรัพย์ผันผวนสูง มีความเบ้ เช่น หุ้นเติบโต คริปโต หรือ Hedge Funds |
สินทรัพย์ประเภทไหนที่ควรใช้ Sortino Ratio วัดผล?
อัตราส่วนนี้เหมาะสมอย่างยิ่งกับการนำไปใช้วัดประสิทธิภาพของสินทรัพย์หรือกลยุทธ์ที่มีลักษณะดังต่อไปนี้:
- สินทรัพย์ที่มีความผันผวนสูงและมีความเบ้ของผลตอบแทน (Asymmetrical Returns): เช่น กองทุนรวมที่เน้นลงทุนในหุ้นเทคโนโลยี คริปโตเคอร์เรนซี หรือการเทรดอนุพันธ์
- กลยุทธ์การลงทุนที่มีการจำกัดขาดทุน (Asymmetric Risk Strategies): เช่น กลยุทธ์การซื้อ Options หรือกลยุทธ์ Trend Following ที่มีหลักการตัดขาดทุนอย่างสม่ำเสมอ แต่ปล่อยให้กำไรเติบโต
- พอร์ตการลงทุนที่มุ่งเน้นการปกป้องเงินต้น (Capital Preservation): พอร์ตประเภทนี้มีเป้าหมายหลักคือการไม่ขาดทุนเกินกว่าระดับที่กำหนด การวัดความเสี่ยงขาลงจึงตอบโจทย์มากกว่า
ข้อจำกัดของ Sortino Ratio และแนวทางการนำไปปรับพอร์ตจริง
แม้ว่าอัตราส่วนนี้จะประเมินความเสี่ยงขาลงได้ตรงจุด แต่ยังมีข้อจำกัดเรื่องความไวต่อการกำหนดค่า MAR และการพึ่งพาจำนวนข้อมูลย้อนหลัง (Data Points) ที่เพียงพอครับ
ข้อจำกัดเรื่องจำนวนข้อมูลและการตั้งค่า MAR
ข้อจำกัดประการแรกคือ การตั้งค่า Minimum Acceptable Return (MAR) หากกำหนดค่า MAR สูงหรือต่ำเกินไป จะส่งผลให้ค่า Sortino เบี่ยงเบนไปจากความเป็นจริงอย่างมาก นักลงทุนต้องมั่นใจว่าตัวเลข MAR ที่นำมาใช้นั้นสะท้อนความต้องการหรือต้นทุนโอกาสที่แท้จริง
นอกจากนี้ การคำนวณ Downside Deviation ต้องใช้วัดเฉพาะงวดเวลาที่ผลตอบแทนต่ำกว่า MAR หากชุดข้อมูลย้อนหลังมีงวดเวลาที่ขาดทุนน้อยเกินไป (เช่น พอร์ตใหม่ที่เพิ่งเปิดได้ไม่กี่เดือน) จำนวน Data Points ฝั่งขาลงจะไม่เพียงพอ ส่งผลให้ค่า Sortino ที่คำนวณออกมาดูดีเกินจริงได้
วิธีใช้ Sortino Ratio ร่วมกับตัวแปรอื่นในการประเมินประสิทธิภาพของพอร์ตลงทุน
การประเมินพอร์ตการลงทุนที่มีประสิทธิภาพ ไม่ควรพึ่งพาอัตราส่วนเพียงตัวเดียว แต่นักลงทุนควรใช้อัตราส่วน Sortino ควบคู่กับเครื่องมืออื่น ๆ เช่น:
- Maximum Drawdown (MDD): เพื่อดูระดับการขาดทุนสูงสุดจากจุดสูงสุดเดิมว่าพอร์ตเคยติดลบหนักแค่ไหน
- Sharpe Ratio: เปรียบเทียบควบคู่กัน หากค่า Sortino สูงกว่า Sharpe มาก แสดงว่าความผันผวนส่วนใหญ่ของพอร์ตเกิดจากฝั่งขาขึ้น
- Calmar Ratio: ประเมินผลตอบแทนต่อปีเทียบกับ Maximum Drawdown เพื่อดูว่าผลตอบแทนที่ได้คุ้มค่ากับการขาดทุนสูงสุดที่พอร์ตเคยเผชิญมากน้อยเพียงใด
📢 Traderbobo แนะนำ
ตอนผมเริ่มนำ Sortino Ratio มาปรับใช้กับพอร์ตลงทุน ข้อผิดพลาดที่เจอบ่อยคือการตั้งค่า MAR สูงเกินไปจนทำให้ Downside Deviation โตขึ้นอย่างผิดปกติ แนะนำว่าควรตั้ง MAR ให้สะท้อน Hurdle Rate จริงหรืออัตราผลตอบแทนพันธบัตรรัฐบาล แล้วใช้ควบคู่กับ Maximum Drawdown เพื่อดูว่าพอร์ตเคยขาดทุนหนักที่สุดจากจุดสูงสุดเดิมมากน้อยเพียงใดด้วยครับ ทั้งนี้ ผู้อ่านควรศึกษาและทดสอบด้วยตนเองตามความเหมาะสมและความเสี่ยงที่รับได้ครับ
นอกจากนี้ การรายงานผลการดำเนินงานและการเปิดเผยความเสี่ยงตามเกณฑ์ของ สำนักงาน ก.ล.ต. ยังเน้นย้ำเรื่องการเปิดเผยข้อมูลอย่างครบถ้วน เพื่อให้นักลงทุนใช้ประกอบการตัดสินใจได้อย่างรอบคอบ
สรุปวิธีใช้ Sortino Ratio ประเมินความเสี่ยงขาลงของพอร์ตลงทุนอย่างแม่นยำ
อัตราส่วน Sortino เป็นเครื่องมือวัดผลตอบแทนปรับด้วยความเสี่ยงที่แก้จุดอ่อนของ Sharpe Ratio ได้อย่างตรงจุด ด้วยการโฟกัสเฉพาะความเสี่ยงขาลง (Downside Risk) และใช้ Downside Deviation เป็นตัวหาร ทำให้พอร์ตที่มีความผันผวนฝั่งขาขึ้นไม่ถูกลงโทษโดยไม่จำเป็น
การเข้าใจวิธีคำนวณและการตั้งค่า Minimum Acceptable Return (MAR) ที่เหมาะสม จะช่วยให้นักลงทุนสามารถเปรียบเทียบประสิทธิภาพของกองทุนรวม และปรับแต่งการจัดสรรสินทรัพย์ในพอร์ตได้อย่างแม่นยำ เหมาะอย่างยิ่งสำหรับสภาวะตลาดที่มีความผันผวนสูง
คำถามที่พบบ่อยเกี่ยวกับ Sortino Ratio
ค่า Sortino Ratio เท่าไหร่ถึงจะถือว่าดี?
ในทางปฏิบัติ นักวิเคราะห์บางส่วนใช้ค่า Sortino Ratio ที่สูงกว่า 1.0 เป็นเกณฑ์เทียบเคียงเบื้องต้นว่าอยู่ในระดับที่ยอมรับได้ และมองค่าตั้งแต่ 2.0 ขึ้นไปว่าอยู่ในระดับที่ค่อนข้างดี ทั้งนี้ตัวเลขเหล่านี้ไม่ใช่มาตรฐานอย่างเป็นทางการ และผลลัพธ์ขึ้นอยู่กับค่า MAR ช่วงเวลา และสินทรัพย์ที่นำมาคำนวณ จึงควรเปรียบเทียบกับพอร์ตที่ใช้กลยุทธ์เดียวกัน หรือกับดัชนีชี้วัด (Benchmark) ในช่วงเวลาเดียวกันครับ
Sortino Ratio ต่างจาก Sharpe Ratio อย่างไร?
ความแตกต่างสำคัญอยู่ที่ตัวหารความเสี่ยง Sharpe Ratio ใช้ความผันผวนรวม (Standard Deviation) ทั้งขาขึ้นและขาลงมาเป็นตัวหาร ส่งผลให้ความผันผวนฝั่งบวกถูกนับเป็นความเสี่ยงด้วย ส่วนอัตราส่วน Sortino ใช้เฉพาะความผันผวนขาลง (Downside Deviation) ที่ต่ำกว่าเกณฑ์ MAR ทำให้สะท้อนโอกาสขาดทุนจริงได้ตรงจุดกว่าครับ
Minimum Acceptable Return (MAR) คืออะไร และควรตั้งค่าเท่าไหร่?
Minimum Acceptable Return (MAR) คือ อัตราผลตอบแทนขั้นต่ำที่นักลงทุนยอมรับได้ การตั้งค่า MAR ขึ้นอยู่กับเป้าหมายของนักลงทุน แต่โดยทั่วไปมักใช้อัตราผลตอบแทนพันธบัตรรัฐบาล (Risk-Free Rate) อัตราเงินเฟ้อ หรือตั้งตามเป้าหมายผลตอบแทนประจำปีของพอร์ต ทั้งนี้ ตัวเลขที่ใช้เป็น MAR จะแตกต่างกันไปตามสภาวะตลาดและเป้าหมายของนักลงทุนแต่ละคน โดยช่วง 3% ถึง 5% เป็นเพียงตัวอย่างประกอบการอธิบายเท่านั้นครับ
Downside Deviation คำนวณแตกต่างจาก Standard Deviation อย่างไร?
Standard Deviation คำนวณเบี่ยงเบนมาตรฐานจากผลตอบแทนทุกงวด ไม่ว่าจะบวกหรือลบจากค่าเฉลี่ย ขณะที่ Downside Deviation จะนำเฉพาะงวดเวลาที่ผลตอบแทนจริงต่ำกว่าค่า MAR มาคำนวณ ส่วนงวดที่ผลตอบแทนสูงกว่า MAR จะถูกปรับค่าต่างให้เป็นศูนย์ ทำให้ Downside Deviation สะท้อนเฉพาะความผันผวนฝั่งขาดทุนเท่านั้นครับ
ทำไม Sortino Ratio ถึงเหมาะกับสินทรัพย์ที่มีความผันผวนสูง?
เพราะสินทรัพย์ผันผวนสูง เช่น หุ้นเทคโนโลยี หรือคริปโต มักมีผลตอบแทนที่ไม่เป็นโค้งปกติ (Non-Normal Distribution) และมีโอกาสเกิด Upside Volatility สูง การใช้ Sortino Ratio จะช่วยให้นักลงทุนวัดผลตอบแทนปรับด้วยความเสี่ยงได้อย่างยุติธรรม โดยไม่นำความผันผวนฝั่งขาขึ้นมาลดทอนคะแนนประสิทธิภาพของพอร์ตครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page