Information Ratio (IR) คือ อัตราส่วนทางการเงินที่ใช้วัดประสิทธิภาพการบริหารพอร์ตการลงทุนเชิงรุก (Active Management) โดยเปรียบเทียบผลตอบแทนส่วนเกินที่ทำได้เหนือดัชนีชี้วัด (Active Return) กับความเสี่ยงที่เกิดจากการเบี่ยงเบนออกจากดัชนีชี้วัดนั้น (Tracking Error)
ในการจัดพอร์ตระดับมืออาชีพ ผลตอบแทนสูงเพียงอย่างเดียวไม่เพียงพอต่อการตัดสินฝีมือของผู้จัดการกองทุน เพราะผลตอบแทนนั้นอาจเกิดจากการเสี่ยงโชคหรือรับความผันผวนที่สูงเกินไป บทความนี้อธิบายความหมายของ Information Ratio สูตรคำนวณ การแปลความหมายตามเกณฑ์มาตรฐาน พร้อมเปรียบเทียบกับอัตราส่วนความเสี่ยงอื่น ๆ ครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Information Ratio เป็นเครื่องมือสะท้อนความสามารถของผู้จัดการกองทุนในการสร้างผลตอบแทนส่วนเกินเทียบกับความเสี่ยงที่ใช้ไป
ค่า IR ที่ประมาณ 0.50 ขึ้นไปนิยมถือว่าอยู่ในเกณฑ์ดี และประมาณ 1.00 ขึ้นไปถือว่ายอดเยี่ยมในการสร้าง Alpha ตามแนวคิดของ Grinold และ Kahn ซึ่งเป็นแนวทางประกอบการพิจารณา ไม่ใช่มาตรฐานบังคับ- ตัวหารของอัตราส่วน IR คือ Tracking Error ซึ่งต่างจาก Sharpe Ratio ที่ใช้ Total Risk (Standard Deviation) เป็นตัวหาร
- การประเมินอัตราส่วน IR ที่ถูกต้องจำเป็นต้องเลือก Benchmark ที่ตรงกับสไตล์การจัดพอร์ตจริงเพื่อป้องกันไม่ให้ค่า IR บิดเบือน
Information Ratio คืออะไร?
Information Ratio คือ ตัวชี้วัดทางสถิติที่ใช้ประเมินว่าผู้จัดการพอร์ตการลงทุนสามารถสร้างผลตอบแทนชนะดัชนีชี้วัด (Benchmark) ได้คุ้มค่ากับความเสี่ยงเชิงรุกที่สร้างขึ้นมาหรือไม่
แนวคิด Active Return และ Tracking Error (Active Risk)
Active Return คือ ผลตอบแทนส่วนเกินที่พอร์ตทำได้สูงกว่าหรือต่ำกว่า Benchmark ซึ่งคำนวณจาก ผลตอบแทนพอร์ต ลบด้วย ผลตอบแทน Benchmark หากพอร์ตการลงทุนทำผลตอบแทนได้ 12% ต่อปี ในขณะที่ดัชนีอ้างอิงทำได้ 8% แสดงว่าพอร์ตนั้นมี Active Return เท่ากับ 4% ครับ
ส่วน Tracking Error คือ ค่าเบี่ยงเบนมาตรฐานของ Active Return หรือความผันผวนของส่วนต่างผลตอบแทนระหว่างพอร์ตกับ Benchmark ซึ่งสะท้อนความเสี่ยงเชิงรุก (Active Risk) ที่ผู้จัดการกองทุนรับเพิ่มเข้ามาในการบริหาร เมื่อนำ Active Return มาหารด้วย Tracking Error ก็จะได้ค่า IR ที่ใช้ประกอบการประเมินความสามารถในการสร้างผลตอบแทนส่วนเกินเทียบกับความเสี่ยงเชิงรุกครับ
ทำไมผลตอบแทนสูงอย่างเดียวถึงตัดสินฝีมือผู้จัดการกองทุนไม่ได้
ในโลกของการบริหารเงิน การพิจารณาเพียงผลตอบแทนบรรทัดสุดท้ายอาจทำให้เกิดความเข้าใจผิดได้ครับ พอร์ตการลงทุนสองพอร์ตที่ทำผลตอบแทนได้ 15% เท่ากัน อาจมีระดับความเสี่ยงที่แตกต่างกันอย่างสิ้นเชิง พอร์ตแรกอาจใช้กลยุทธ์ที่มีความผันผวนสูงและรับความเสี่ยงมากกว่าดัชนีอ้างอิงอย่างชัดเจน ในขณะที่อีกพอร์ตหนึ่งสามารถควบคุมการเบี่ยงเบนจากดัชนีอ้างอิงได้อย่างเป็นระบบ อัตราส่วน IR จึงเข้ามาทำหน้าที่แยกแยะว่า ผลตอบแทนส่วนเกินนั้นมาจาก “ฝีมือการคัดเลือกสินทรัพย์” หรือเกิดจาก “ความเสี่ยงที่มากเกินจำเป็น” ครับ
ทำไม IR ถึงสำคัญสำหรับนักลงทุน?
อัตราส่วนนี้จะช่วยให้นักลงทุนประกอบการพิจารณาความคุ้มค่าของค่าธรรมเนียมการบริหารจัดการเชิงรุกได้ โดยควรคำนวณจากผลตอบแทนสุทธิหลังหักค่าธรรมเนียมแล้ว
การประเมินความสามารถในการสร้างผลตอบแทนส่วนเกิน (Alpha)
ค่า IR สะท้อนถึงความสม่ำเสมอในการสร้าง Alpha หรือส่วนต่างผลตอบแทนเหนือตลาด หากผู้จัดการพอร์ตมีค่า IR สูงอย่างต่อเนื่องในระยะยาว อาจบ่งชี้ว่าทุก ๆ 1 หน่วยของความเสี่ยงที่เบี่ยงเบนออกจาก Benchmark เขาสามารถเปลี่ยนเป็นผลตอบแทนส่วนเกินกลับมาได้อย่างคุ้มค่า อย่างไรก็ตาม ค่านี้ไม่ได้พิสูจน์ว่าเป็นฝีมือล้วน ๆ และไม่ได้รับประกันว่าจะทำได้เช่นเดิมในอนาคตครับ
การเปรียบเทียบพอร์ตการลงทุนที่มี Benchmark เดียวกันอย่างเป็นธรรม
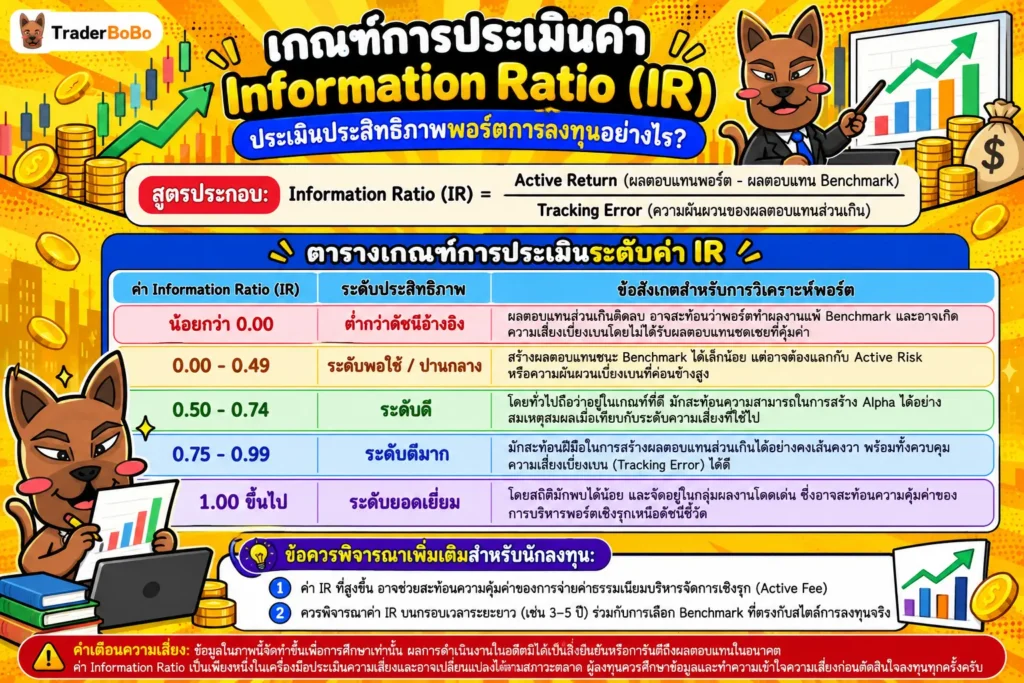
เมื่อนักลงทุนต้องเลือกระหว่างกองทุนรวมหรือนักบริหารพอร์ตในกลุ่มสินทรัพย์เดียวกัน ค่า IR จะช่วยเปรียบเทียบมิติความคุ้มค่าได้อย่างยุติธรรม ผู้จัดการกองทุนที่มีผลตอบแทนชนะ Benchmark เล็กน้อยแต่ควบคุม Tracking Error ได้ต่ำมาก อาจมีค่า IR สูงกว่าผู้จัดการที่ทำผลตอบแทนได้สูงกว่าเล็กน้อยแต่รับความผันผวนเบี่ยงเบนจากดัชนีสูงกว่ามากครับ
| ค่า Information Ratio | ระดับประสิทธิภาพ | ความหมายสำหรับนักลงทุน |
| น้อยกว่า 0.00 | ไม่น่าพึงพอใจ | พอร์ตทำผลตอบแทนได้แพ้ Benchmark หรือสร้าง Active Return ติดลบ |
| 0.00 – 0.49 | ปานกลาง / พอใช้ | สร้างผลตอบแทนชนะ Benchmark ได้เล็กน้อย แต่นักลงทุนต้องแลกกับ Active Risk ที่ค่อนข้างสูง |
| 0.50 – 0.74 | ดี | มีฝีมือในการสร้างผลตอบแทนส่วนเกินอย่างสม่ำเสมอ และควบคุมความเสี่ยงได้สมเหตุสมผล |
| 0.75 – 0.99 | ดีมาก | ควบคุมความเสี่ยงเบี่ยงเบนได้ดีเยี่ยม และทำ Active Return ได้สูงอย่างคงเส้นคงวา |
| 1.00 ขึ้นไป | ยอดเยี่ยมโดดเด่น | สร้าง Alpha ได้สูงมากอย่างต่อเนื่อง พบได้น้อยและสะท้อนฝีมือระดับแถวหน้า |
เกณฑ์ในตารางนี้อ้างอิงแนวคิดของ Grinold และ Kahn ในหนังสือ Active Portfolio Management ซึ่งเป็นแนวทางประกอบการพิจารณาของวงการ ไม่ใช่มาตรฐานบังคับ และกองทุนแต่ละสไตล์การลงทุนอาจมีค่าที่เหมาะสมต่างกันครับ
สูตรคำนวณ Information Ratio และวิธีคิด Step-by-Step
สูตรคำนวณ IR เป็นการหารสัดส่วนผลตอบแทนส่วนเกินด้วยความเสี่ยงเชิงรุกเพื่อให้ได้ตัวเลขเปรียบเทียบมาตรฐาน
สูตรคำนวณอัตราส่วน IR เขียนได้ดังนี้:
IR = (Rp – Rb) / Tracking Error
หรือเขียนในรูปแบบสัดส่วนความเสี่ยง:
IR = Active Return / Active Risk
โดยที่สัญลักษณ์ต่าง ๆ มีความหมายดังนี้:
- Rp = ผลตอบแทนของพอร์ตการลงทุน (%)
- Rb = ผลตอบแทนของดัชนีอ้างอิงหรือ Benchmark (%)
- Active Return (Rp – Rb) = ผลตอบแทนส่วนเกินเหนือดัชนีอ้างอิง
- Tracking Error = ค่าความผันผวนเบี่ยงเบนของผลตอบแทนส่วนเกิน (%)
ตามเกณฑ์มาตรฐานการเปิดเผยข้อมูลของ สำนักงาน ก.ล.ต. การวัดผลการดำเนินงานของกองทุนรวมต้องเปรียบเทียบกับดัชนีชี้วัดที่เหมาะสมเพื่อความถูกต้องและเป็นธรรมต่อนักลงทุน
ตัวอย่างกรณีศึกษาการคำนวณและเปรียบเทียบ 2 พอร์ต
สมมติว่าเราต้องการเปรียบเทียบประสิทธิภาพการบริหารของกองทุนหุ้นเชิงรุก 2 กองทุน (กองทุน A และกองทุน B) โดยใช้ Benchmark สมมติที่ทำผลตอบแทนได้ 8.0% ต่อปี (ตัวเลขทั้งหมดในตัวอย่างนี้เป็นตัวเลขสมมติเพื่อประกอบการอธิบายเท่านั้น ไม่ใช่ผลตอบแทนจริงของดัชนีหรือกองทุนใด และไม่ได้รับประกันผลตอบแทนในอนาคตครับ)
- กองทุน A: ทำผลตอบแทนพอร์ตได้ 14.0% ต่อปี มีค่า Tracking Error เท่ากับ 4.0%
- Active Return = 14.0% – 8.0% = 6.0%
- IR = 6.0% / 4.0% = 1.50
- กองทุน B: ทำผลตอบแทนพอร์ตได้ 16.0% ต่อปี มีค่า Tracking Error เท่ากับ 10.0%
- Active Return = 16.0% – 8.0% = 8.0%
- IR = 8.0% / 10.0% = 0.80
| กองทุน / พอร์ต | ผลตอบแทนพอร์ต (%) | ผลตอบแทน Benchmark (%) | Active Return (%) | Tracking Error (%) | ค่า Information Ratio |
| กองทุน A | 14.0% | 8.0% | 6.0% | 4.0% | 1.50 (ยอดเยี่ยม) |
| กองทุน B | 16.0% | 8.0% | 8.0% | 10.0% | 0.80 (ดีมาก) |
จากตารางเปรียบเทียบ แม้ว่ากองทุน B จะทำตัวเลขผลตอบแทนรวมได้สูงกว่า (16% vs 14%) แต่กองทุน A กลับมีค่า IR ที่สูงกว่ามาก (1.50 vs 0.80) นั่นเพราะกองทุน A สามารถสร้าง Active Return ได้อย่างคุ้มค่าโดยใช้ Tracking Error ต่ำกว่าอย่างเห็นได้ชัดครับ
Information Ratio ต่างจาก Sharpe Ratio และ Treynor Ratio อย่างไร?
อัตราส่วนการวัดประสิทธิภาพทางการเงินแต่ละตัวมีวัตถุประสงค์การใช้งานที่ต่างกันขึ้นอยู่กับชนิดของความเสี่ยงที่นำมาเป็นตัวหาร
เปรียบเทียบมิติความเสี่ยงที่เป็นตัวหาร
ความแตกต่างที่สำคัญของอัตราส่วนทั้งสามประเภท อยู่ที่ตัวหารและตัวลบในเศษดังนี้ครับ:
- Sharpe Ratio: วัดผลตอบแทนส่วนเกินเทียบกับอัตราดอกเบี้ยไร้ความเสี่ยง (Risk-Free Rate) โดยใช้ความเสี่ยงทั้งหมด (Total Risk หรือ Standard Deviation ซึ่งบอกว่าผลตอบแทนแกว่งขึ้นลงจากค่าเฉลี่ยมากแค่ไหน) เป็นตัวหาร เหมาะสำหรับการประเมินภาพรวมพอร์ตหลัก
- Treynor Ratio: วัดผลตอบแทนส่วนเกินเทียบกับอัตราดอกเบี้ยไร้ความเสี่ยงเช่นกัน แต่ใช้ความเสี่ยงที่เป็นระบบ (Systematic Risk หรือ Beta ซึ่งบอกว่าพอร์ตขยับตามตลาดมากแค่ไหน) เป็นตัวหาร ซึ่งการใช้ Treynor Ratio จะเหมาะกับพอร์ตที่มีการกระจายความเสี่ยงอย่างสมบูรณ์แล้ว
- Information Ratio: วัดผลตอบแทนส่วนเกินเทียบกับดัชนีชี้วัด (Benchmark) โดยใช้ความเสี่ยงเชิงรุก (Tracking Error) เป็นตัวหาร เพื่อวิเคราะห์เจาะลึกฝีมือการสร้าง Alpha โดยเฉพาะ
สภาพแวดล้อมและประเภทสินทรัพย์ที่เหมาะสม
การเลือกใช้อัตราส่วนให้ตรงกับสภาวะพอร์ตเป็นสิ่งจำเป็นอย่างยิ่ง หากนักลงทุนกำลังวิเคราะห์กองทุนประเภท Active Management ที่มีการระบุ Benchmark ชัดเจน อัตราส่วน IR จะเป็นตัวชี้วัดที่ให้คำตอบได้ตรงประเด็นกว่าอัตราส่วนอื่นในกรณีนี้ครับ
| อัตราส่วน (Ratio) | ตัวลบในเศษ (Numerator Subtract) | ตัวหารความเสี่ยง (Denominator) | เหมาะกับการใช้วิเคราะห์อะไร |
| Sharpe Ratio | Risk-Free Rate | Total Risk (Standard Deviation) | ประเมินพอร์ตการลงทุนรวมในภาพกว้าง |
| Treynor Ratio | Risk-Free Rate | Systematic Risk (Beta) | ประเมินพอร์ตที่กระจายความเสี่ยงไร้ระบบออกไปหมดแล้ว |
| Information Ratio | Benchmark Return | Active Risk (Tracking Error) | ประเมินฝีมือผู้จัดการกองทุนเชิงรุกเทียบกับดัชนีอ้างอิง |
ข้อจำกัดและข้อควรระวังในการใช้ IR
แม้ว่าอัตราส่วนดังกล่าวจะเป็นเครื่องมือที่ทรงประสิทธิภาพ แต่นักลงทุนก็ต้องตระหนักถึงข้อจำกัดบางประการเพื่อไม่ให้เกิดการตีความที่ผิดพลาดครับ
📢 Traderbobo แนะนำ
ตอนผมเริ่มศึกษาวิเคราะห์กองทุนใหม่ ๆ ข้อผิดพลาดที่ผมเคยเจอคือการนำค่า IR ของกองทุนต่างสไตล์มาเปรียบเทียบกันตรง ๆ เช่น นำกองทุนหุ้นเติบโต (Growth Stock) ไปเทียบกับ Benchmark ที่เป็นหุ้นปันผล ผลลัพธ์ที่ได้ย่อมบิดเบือนแน่นอนครับ ทางที่ดีก่อนดูค่า IR ผมแนะนำให้ตรวจเช็กก่อนเสมอว่าผู้จัดการกองทุนใช้ Benchmark ที่ตรงกับกลยุทธ์จริงหรือไม่ครับ
ความสำคัญของการเลือก Benchmark ที่สะท้อนกลยุทธ์จริง
หัวใจสำคัญของ IR คือตัวเทียบ หากเลือก Benchmark ที่ไม่ตรงกับกลยุทธ์จริงของพอร์ต ค่า IR อาจบิดเบือนได้ทั้งสองทาง เช่น ถ้า Benchmark ใกล้เคียงกับพอร์ตมากเกินจริง Tracking Error ซึ่งเป็นตัวหารจะมีแนวโน้มต่ำลง ทำให้ค่า IR ดูสูงเกินความเป็นจริง ในทางกลับกัน ถ้า Benchmark ต่างจากกลยุทธ์ของพอร์ตมาก Tracking Error จะสูงขึ้น และทำให้ค่า IR ดูต่ำกว่าฝีมือจริงครับ
หากนักลงทุนต้องการ ทำความเข้าใจว่าการลงทุนคืออะไร ในภาพใหญ่ การทำความเข้าใจโครงสร้างความเสี่ยงของสินทรัพย์แต่ละประเภทก็เป็นพื้นฐานสำคัญที่ไม่ควรมองข้ามครับ
กรอบเวลาข้อมูล (Time Horizon) และความผันผวนระยะสั้น
ค่า IR ที่คำนวณจากข้อมูลระยะสั้น (เช่น 3 เดือน หรือ 6 เดือน) อาจมีความผันผวนสูงและไม่สะท้อนฝีมือที่แท้จริง เพราะในระยะสั้น Active Return อาจเกิดจากสภาวะตลาดชั่วคราว การวิเคราะห์ค่า IR ที่น่าเชื่อถือจึงควรพิจารณากรอบเวลาระยะยาว เช่น 3 ปี หรือ 5 ปีขึ้นไป เพื่อพิสูจน์ความคงเส้นคงวาของผู้จัดการพอร์ตครับ
สรุป IR กับการเลือกพอร์ตลงทุนอย่างเซียน
Information Ratio คือ เข็มทิศสำคัญสำหรับนักลงทุนยุคใหม่ที่ต้องการประเมินฝีมือของผู้จัดการกองทุนหรือพอร์ตการลงทุนเชิงรุก การพิจารณาเพียงแค่ตัวเลขผลตอบแทนโดยไม่มองความเสี่ยงเบี่ยงเบน อาจนำไปสู่การตัดสินใจที่ผิดพลาดได้ครับ
การนำอัตราส่วนนี้ไปปรับใช้ร่วมกับ Sharpe Ratio และ Treynor Ratio จะช่วยให้นักลงทุนมองเห็นภาพรวมของความเสี่ยงและผลตอบแทนในทุกมิติ เพื่อเลือกกองทุนที่สร้างผลตอบแทนส่วนเกินได้คุ้มค่าความเสี่ยงอย่างแท้จริงครับ
คำถามที่พบบ่อยเกี่ยวกับ IR
ค่า IR เท่าไหร่ถึงถือว่าผู้จัดการกองทุนมีฝีมือดี?
ในวงการบริหารสินทรัพย์ นิยมใช้ค่า IR ประมาณ 0.50 ขึ้นไปเป็นเกณฑ์ที่ดี ประมาณ 0.75 ขึ้นไปเป็นเกณฑ์ดีมาก และประมาณ 1.00 ขึ้นไปเป็นเกณฑ์ที่ยอดเยี่ยม ตามแนวคิดของ Grinold และ Kahn ซึ่งเป็นแนวทางประกอบการพิจารณา ไม่ใช่มาตรฐานบังคับ และค่า IR ที่สูงไม่ได้รับประกันว่าผู้จัดการกองทุนจะทำผลงานได้เช่นเดิมในอนาคตครับ
ค่า IR ติดลบ หมายความว่าอย่างไร?
ค่า IR ที่ติดลบ เกิดจาก Active Return ของพอร์ตการลงทุนมีค่าติดลบ หรือพูดง่าย ๆ คือ พอร์ตทำผลตอบแทนได้ต่ำกว่าดัชนีชี้วัด (Benchmark) ในช่วงเวลานั้น ซึ่งสะท้อนว่าการบริหารเชิงรุกนอกจากจะไม่สร้างผลตอบแทนส่วนเกินแล้ว ยังสร้างความเสี่ยงเบี่ยงเบนเพิ่มขึ้นโดยไม่ได้รับตอบแทนครับ
IR ต่างจาก Sharpe Ratio อย่างไร?
ความแตกต่างหลักคือตัวหารและตัวเทียบ โดย Sharpe Ratio ใช้ Total Risk (Standard Deviation) เป็นตัวหาร และเปรียบเทียบผลตอบแทนกับ Risk-Free Rate เหมาะกับพอร์ตภาพรวม ส่วน Information Ratio ใช้ Active Risk (Tracking Error) เป็นตัวหาร และเปรียบเทียบกับ Benchmark เหมาะกับการวัดพอร์ตเชิงรุกครับ
หาก Tracking Error สูง จะส่งผลอย่างไรต่อค่า IR?
Tracking Error เป็นตัวหารในสูตร IR ดังนั้น หากพอร์ตการลงทุนมี Tracking Error ที่สูงขึ้น (มีความผันผวนเบี่ยงเบนจาก Benchmark มาก) แต่ไม่สามารถทำ Active Return เพิ่มขึ้นในสัดส่วนที่เท่ากันได้ ค่า IR ก็จะลดลง สะท้อนว่าความเสี่ยงเชิงรุกที่เพิ่มขึ้นนั้นไม่คุ้มค่าครับ
นักลงทุนมือใหม่ควรดูอัตราส่วน IR เมื่อเลือกซื้อกองทุนรวมหรือไม่?
ควรดูครับ โดยเฉพาะเมื่อนักลงทุนกำลังเลือกกองทุนรวมประเภท Active Fund ที่คิดค่าธรรมเนียมการบริหารจัดการสูง ค่า IR จะช่วยประกอบการพิจารณาว่าค่าธรรมเนียมที่จ่ายไปคุ้มค่าหรือไม่ เมื่อเทียบกับผลตอบแทนส่วนเกินที่ผู้จัดการกองทุนสร้างได้เหนือดัชนีชี้วัด โดยควรใช้ผลตอบแทนสุทธิหลังหักค่าธรรมเนียมในการคำนวณครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page