Alpha Beta คือ สองตัวชี้วัดสำคัญในโลกการเงินที่ใช้วัดประสิทธิภาพการลงทุน โดย Alpha ใช้ประเมินผลตอบแทนส่วนเกินที่สร้างได้เหนือดัชนีอ้างอิง ส่วน Beta คือ ตัววัดระดับความผันผวนและความเสี่ยงเชิงระบบของสินทรัพย์เมื่อเทียบกับภาพรวมของตลาด
ในการบริหารพอร์ตและเลือกกองทุนรวมหรือหุ้น การดูเพียงผลตอบแทนย้อนหลังอย่างเดียวอาจทำให้เรามองไม่เห็นความเสี่ยงที่ซ่อนอยู่ ตัวชี้วัดทั้งสองนี้จึงเข้ามาช่วยให้นักลงทุนมองเห็นทั้งโอกาสทำกำไรและระดับความเสี่ยงที่ต้องรับได้อย่างสมดุล บทความนี้อธิบายความหมาย วิธีอ่านค่า และแนวทางการนำไปปรับใช้จริงครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Alpha วัดความสามารถในการสร้างผลตอบแทนส่วนเกินของกลยุทธ์การลงทุนเมื่อเทียบกับดัชนีอ้างอิง
- Beta บอกความไวและความผันผวนของสินทรัพย์เทียบกับการเคลื่อนไหวของตลาดโดยรวม
- ค่า Beta มากกว่า 1 หมายถึงสินทรัพย์ผันผวนสูงกว่าตลาด ส่วน Beta น้อยกว่า 1 ผันผวนน้อยกว่าตลาด
- การพิจารณา Alpha สูงเพียงอย่างเดียวอาจสร้างความเข้าใจผิด หากพอร์ตนั้นรับความเสี่ยงผ่านค่า Beta ที่สูงเกินไป
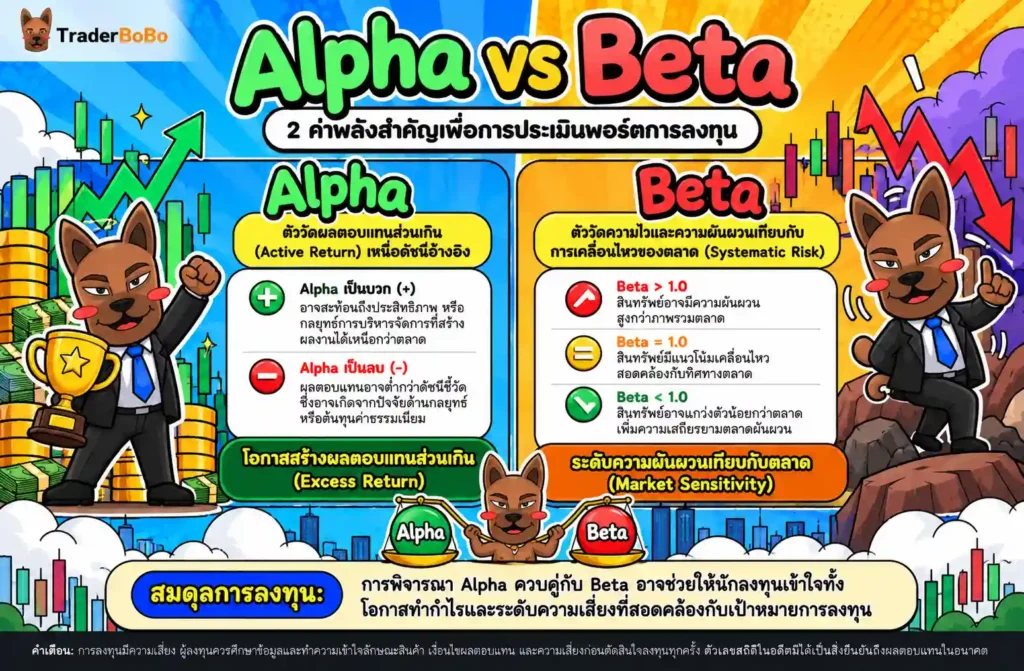
Alpha Beta คืออะไร? ความหมายเบื้องต้นที่นักลงทุนต้องรู้
ก่อนที่เราจะก้าวเข้าสู่การจัดพอร์ตหรือการเลือกหุ้นรายตัว สิ่งสำคัญคือต้อง ทำความเข้าใจว่าการลงทุนคืออะไร และเรียนรู้วิธีประเมินสินทรัพย์ด้วยตัวเลขเชิงสถิติ ในตลาดการเงิน ค่า Alpha และ Beta ถือเป็นตัวแปรหลักจากแบบจำลองการลงทุน CAPM (Capital Asset Pricing Model) ที่ช่วยให้นักลงทุนประเมินได้ว่า ผลตอบแทนที่เกิดขึ้นมาจากความสามารถของผู้จัดการกองทุน หรือเกิดจากการแกว่งตัวตามสภาวะตลาดครับ
ค่า Alpha คืออะไร ในทางการลงทุน (Active Return)
ค่า Alpha คือ ตัวเลขที่แสดงถึงผลตอบแทนส่วนเกิน (Excess Return) ของสินทรัพย์หรือกองทุนรวมที่ทำได้เหนือกว่าดัชนีชี้วัด (Benchmark) หลังจากปรับปรุงด้วยความเสี่ยงแล้ว ตัวอย่างเช่น หากดัชนี SET50 ให้ผลตอบแทน 10% ต่อปี แต่กองทุนรวมที่เราเลือกลงทุนทำผลตอบแทนได้ 13% โดยมีระดับความเสี่ยงเท่ากับตลาด ค่า Alpha ของกองทุนนี้จะเท่ากับ +3%
ในทางปฏิบัติ ค่า Alpha สะท้อนถึง “ฝีมือ” หรือกลยุทธ์การบริหารแบบเชิงรุก (Active Management) ของผู้จัดการกองทุนในการคัดเลือกหุ้นและจับจังหวะตลาด อย่างไรก็ตาม หากค่า Alpha เป็นลบ เช่น -2% หมายความว่ากองทุนนั้นให้ผลตอบแทนแพ้ดัชนีอ้างอิงอยู่ 2% ซึ่งเกิดได้จากทั้งการคัดเลือกสินทรัพย์ที่ผิดพลาด หรือจากภาระค่าธรรมเนียมการบริหารจัดการที่สูงเกินไปครับ
ค่า Beta บอกอะไร เกี่ยวกับความเสี่ยงการลงทุน (Systematic Risk)
ค่า Beta บอกอะไร เกี่ยวกับพอร์ตการลงทุนของคุณ? คำตอบคือ Beta เป็นตัววัดความเสี่ยงเชิงระบบ (Systematic Risk) หรือความไวของราคาหุ้นและกองทุนรวมต่อการเปลี่ยนแปลงของตลาดโดยรวม โดยมีดัชนีอ้างอิงของตลาดตั้งต้นไว้ที่ค่า Beta เท่ากับ 1.0
หากสินทรัพย์ใดมีค่า Beta เท่ากับ 1.5 หมายความว่าเมื่อตลาดขยับขึ้น 10% สินทรัพย์นั้นมีแนวโน้มขยับขึ้น 15% แต่ในทางกลับกัน หากตลาดปรับตัวลง 10% สินทรัพย์นั้นก็มีโอกาสปรับตัวลงแรงถึง 15% เช่นเดียวกัน ดังนั้น ค่า Beta หุ้น จึงไม่ได้บอกว่าหุ้นตัวนั้นดีหรือไม่ดี แต่วัดระดับความผันผวนของราคาเมื่อเทียบกับตลาดครับ นักลงทุนสามารถตรวจสอบสถิติและข้อมูลความเสี่ยงของกองทุนรวมไทยได้ที่ สำนักงาน ก.ล.ต. ครับ
ความแตกต่างระหว่าง Alpha และ Beta
การแยกแยะบทบาทของ Alpha และ Beta จะช่วยให้นักลงทุนอ่านค่าพอร์ตได้อย่างรอบด้าน โดย Alpha มุ่งเน้นไปที่การสร้าง “ผลตอบแทนส่วนเกิน” จากฝีมือการเลือกสินทรัพย์ ส่วน Beta มุ่งเน้นไปที่การวัด “ความเสี่ยงและผลกระทบ” จากทิศทางของตลาดโดยรวมครับ
เปรียบเทียบเชิงมิติผลตอบแทน (Return) vs ความเสี่ยง (Risk)
ในการวิเคราะห์พอร์ตการลงทุน เราแบ่งผลตอบแทนออกเป็น 2 ส่วนหลัก คือ ผลตอบแทนที่ได้จากการเคลื่อนไหวตามตลาด (Beta Return) และผลตอบแทนที่เกิดจากกลยุทธ์เฉพาะตัว (Alpha Return)
หากเราลงทุนในกองทุนดัชนี (Passive Fund) ผลตอบแทนเกือบทั้งหมดของเราจะมาจากค่า Beta คือโตไปตามตลาด แต่ถ้าเราเลือกลงทุนในกองทุนเชิงรุก (Active Fund) เรากำลังคาดหวังค่า Alpha เพื่อให้ได้ผลตอบแทนที่สูงกว่าตลาด แต่นักลงทุนต้องไม่ลืมว่าการพยายามสร้าง Alpha มักพ่วงมาด้วยความเสี่ยงในการเลือกสินทรัพย์ผิดพลาด (Unsystematic Risk) เสมอครับ
ตารางสรุปความหมายและการอ่านค่า Alpha และ Beta
| ตัววัด | ค่าที่เป็นบวก (+) / >1 | ค่าที่เป็นศูนย์ (0) / =1 | ค่าที่เป็นลบ (-) / <1 | ความหมายเชิงการลงทุน |
| Alpha | ผลตอบแทนชนะตลาด (ทำได้ดีกว่า Benchmark) | ผลตอบแทนเท่ากับตลาดพอดี | ผลตอบแทนแพ้ตลาด (ทำได้ต่ำกว่า Benchmark) | ชี้วัดความสามารถของผู้จัดการกองทุนหรือกลยุทธ์ |
| Beta | ผันผวนสูงกว่าตลาด (ความเสี่ยงเชิงระบบสูง) | ผันผวนเท่ากับตลาดพอดี | ผันผวนน้อยกว่าตลาด (ความเสี่ยงเชิงระบบต่ำ) | ชี้วัดความไวต่อการเคลื่อนไหวของดัชนีอ้างอิง |
วิธีอ่านค่า Beta หุ้น และกองทุนรวมเพื่อประเมินความเสี่ยง
การอ่านค่า Beta ช่วยให้นักลงทุนประเมินลักษณะธรรมชาติของสินทรัพย์ได้ว่ามีความสอดคล้องกับระดับ ความเสี่ยงการลงทุน ที่เรารับได้หรือไม่ โดยสามารถแบ่งออกเป็น 3 กลุ่มหลักครับ
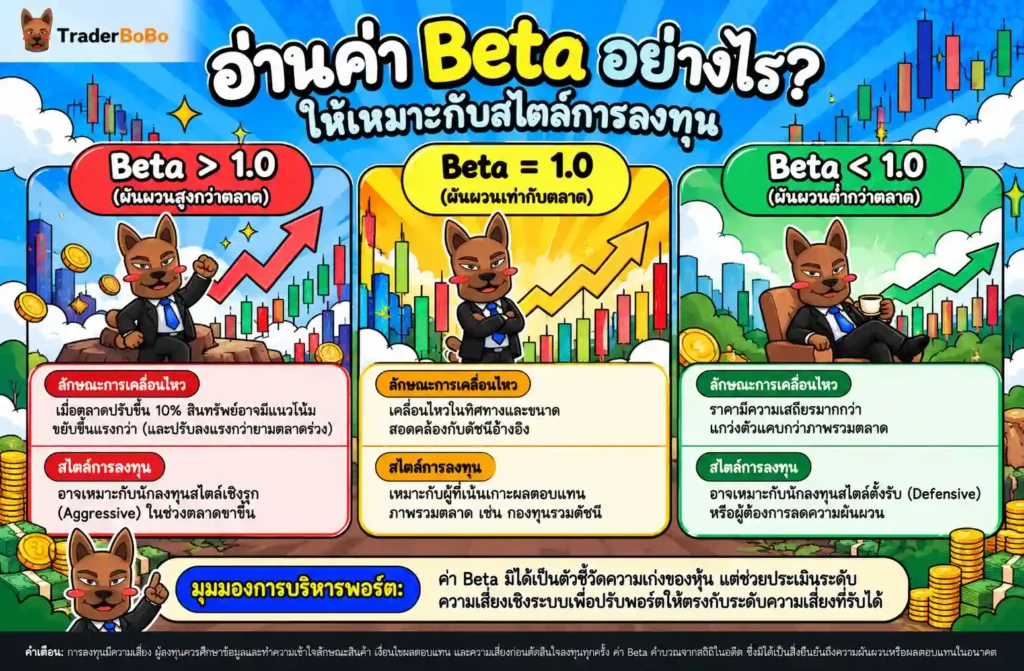
แปลความหมายค่า Beta (Beta > 1, Beta = 1, Beta < 1)
- Beta > 1 (High Beta): สินทรัพย์มีความผันผวนสูงกว่าตลาด เช่น หุ้นกลุ่มเทคโนโลยี หุ้นเติบโตสูง หรือหุ้นขนาดเล็ก หาก Beta = 1.8 หมายความว่าราคามีแนวโน้มแกว่งตัวแรงกว่าตลาด 80% เหมาะกับช่วงตลาดขาขึ้นแต่มีความเสี่ยงสูงในตลาดขาลง
- Beta = 1 (Market Beta): สินทรัพย์เคลื่อนไหวในทิศทางเดียวและขนาดเท่ากับตลาด เช่น กองทุนรวมดัชนี SET50 หรือหุ้นขนาดใหญ่ที่เป็นตัวแทนของตลาด
- Beta < 1 (Low Beta): สินทรัพย์มีความผันผวนต่ำกว่าตลาด เช่น หุ้นกลุ่มสาธารณูปโภค (Defensive Stock) หรือหุ้นปันผล หาก Beta = 0.5 เมื่อตลาดปรับตัวลง 10% หุ้นกลุ่มนี้อาจปรับตัวลงเพียง 5% เท่านั้น
- Beta เป็นลบ (Negative Beta): สินทรัพย์เคลื่อนไหวทิศทางตรงกันข้ามกับตลาด เช่น ทองคำ หรือสินค้าโภคภัณฑ์บางประเภทในบางสภาวะตลาด
การนำค่า Beta ไปใช้เลือกหุ้นให้เหมาะกับสไตล์การลงทุน
- นักลงทุนสไตล์เน้นคุณค่าหรือตั้งรับ (Defensive Investor): ควรมองหาหุ้นหรือกองทุนที่มีค่า Beta ต่ำกว่า 1.0 เพื่อลดแรงกระแทกยามตลาดผันผวน แม้โอกาสทำกำไรหวือหวาจะน้อยกว่า แต่ช่วยรักษาเงินต้นได้ดีกว่า
- นักลงทุนสไตล์เติบโตหรือเชิงรุก (Aggressive Investor): อาจพิจารณาหุ้นที่มีค่า Beta มากกว่า 1.0 ในช่วงที่เศรษฐกิจเป็นขาขึ้น เพื่อเพิ่มโอกาสสร้างผลตอบแทนที่สูงขึ้น แต่ต้องเตรียมพร้อมรับผลขาดทุนที่อาจขยายตัวแรงขึ้นหากตลาดเปลี่ยนทิศทางครับ
📌 Tip จากพี่โบ้
สมัยผมเริ่มจัดพอร์ตใหม่ ๆ เคยเข้าใจผิดว่าต้องเลือกหุ้น Beta สูง ๆ เพื่อให้โตไว ๆ แต่พอเจอช่วงตลาดหมี พอร์ตลดลงแรงจนรับไม่ไหวครับ Takeaway สำคัญคือ ให้เลือกค่า Beta ที่สอดคล้องกับสภาวะตลาดและความสามารถในการรับความเสี่ยงของตนเองเสมอ โดยควรศึกษาและทดสอบการจัดสรรพอร์ตด้วยตนเองตามความเหมาะสมครับ
การนำ Alpha และ Beta ไปปรับใช้ในการจัดพอร์ตลงทุน
การสร้างพอร์ตการลงทุนที่ยั่งยืนไม่ได้หมายถึงการวิ่งหาค่า Alpha เพียงอย่างเดียว แต่คือการผสมผสาน Alpha และ Beta ให้เหมาะสมตามสภาวะเศรษฐกิจและการบริหารความเสี่ยงครับ
การวางกลยุทธ์สร้างผลตอบแทนส่วนเกินด้วย Alpha
หากเป้าหมายของคุณคือการชนะตลาด การคัดเลือกสินทรัพย์ที่มี Alpha เป็นบวกถือเป็นหัวใจสำคัญ อย่างไรก็ตาม การบริหารแบบ Active ที่สร้าง Alpha มักมีค่าธรรมเนียมการจัดการ (Management Fee) ที่สูงกว่า นักลงทุนจึงต้องประเมินว่า Alpha ที่ได้มานั้น คุ้มค่ากับค่าธรรมเนียมที่เสียไปหรือไม่ หาก Alpha สุทธิหลังหักค่าธรรมเนียมยังคงเป็นบวก การเลือกลงทุนในกองทุน Active นั้นจึงจะถือว่ามีความคุ้มค่าครับ
การบริหารความเสี่ยงพอร์ตด้วยหลัก Diversification ร่วมกับ Beta
การปรับค่า Beta ของพอร์ตโดยรวมสามารถทำได้ผ่าน การกระจายความเสี่ยงด้วย Diversification ซึ่งเป็นการจัดสรรน้ำหนักสินทรัพย์ (Asset Allocation) ระหว่างสินทรัพย์ที่มี Beta สูงและ Beta ต่ำ เพื่อควบคุมระดับความผันผวนรวมของพอร์ตให้อยู่ในระดับที่สบายใจ
| สภาวะตลาด | กลยุทธ์ Beta ที่เหมาะสม | การปรับพอร์ตลงทุน |
| ตลาดขาขึ้นชัดเจน (Bull Market) | ปรับค่า Beta พอร์ตให้ > 1.0 | เพิ่มน้ำหนักในหุ้นเติบโต หุ้นกลุ่มเทคโนโลยี หรือสินทรัพย์เชิงรุก |
| ตลาดผันผวน / ไร้ทิศทาง (Sideways) | ปรับค่า Beta พอร์ตให้อยู่ราว 1.0 | เน้นกองทุนดัชนีผสมผสานกับการคัดเลือกหุ้นที่มี Alpha เป็นบวก |
| ตลาดขาลง / เศรษฐกิจถดถอย (Bear Market) | ปรับค่า Beta พอร์ตให้ < 1.0 | เพิ่มน้ำหนักในหุ้นกลุ่ม Defensive กองทุนตราสารหนี้ หรือทองคำ |
บทสรุป: กุญแจของการเข้าใจ Alpha Beta เพื่อการบริหารพอร์ต
การเข้าใจความหมายของ Alpha Beta คือ ก้าวสำคัญที่ช่วยให้นักลงทุนเลิกมองเพียงผลตอบแทนขั้นต้น แต่เริ่มประเมินประสิทธิภาพการลงทุนผ่านมิติของความเสี่ยง Alpha ช่วยวัดความสามารถในการทำกำไรส่วนเกินเหนือตลาด ขณะที่ Beta ช่วยเตือนสติเราถึงระดับความผันผวนที่พอร์ตจะต้องเผชิญ
การจัดพอร์ตการลงทุนที่ประสบความสำเร็จในระยะยาว จึงไม่ใช่การไล่ล่า Alpha สูงสุดเพียงอย่างเดียว แต่คือการรักษาสมดุลระหว่างการสร้างผลตอบแทนและการควบคุมความเสี่ยงเชิงระบบให้อยู่ในระดับที่เหมาะสมกับตนเองครับ
📢 Traderbobo แนะนำ
ใครที่พร้อม วางแผนและจัดพอร์ตการลงทุน เพื่อสร้างพอร์ตที่เหมาะสมกับเป้าหมายและความเสี่ยงของคุณ สามารถเริ่มต้นศึกษาแนวทางได้เลยครับ
คำถามที่พบบ่อยเกี่ยวกับ Alpha Beta คือ
ค่า Alpha เป็นลบ หมายความว่าอย่างไร?
ค่า Alpha เป็นลบหมายความว่า สินทรัพย์หรือกองทุนรวมนั้นให้ผลตอบแทนต่ำกว่าดัชนีอ้างอิง (Benchmark) หลังจากปรับปรุงค่าความเสี่ยงแล้ว ซึ่งอาจเกิดจากผู้จัดการกองทุนเลือกลงทุนในสินทรัพย์ที่ให้ผลตอบแทนไม่ดี หรือเกิดจากภาระค่าธรรมเนียมบริหารจัดการที่สูงจนกัดกินผลตอบแทนรวมครับ
ค่า Beta หุ้น เท่าไหร่ถึงจะถือว่าดีที่สุด?
ไม่มีค่า Beta ที่ดีที่สุดสำหรับทุกคนครับ ค่า Beta ที่เหมาะสมขึ้นอยู่กับวัตถุประสงค์และสไตล์การลงทุน หากอยู่ในช่วงตลาดขาขึ้นและยอมรับความเสี่ยงได้สูง หุ้น Beta > 1 อาจตอบโจทย์ แต่หากต้องการเน้นความเสถียรและปกป้องเงินต้นในภาวะตลาดผันผวน หุ้น Beta < 1 จะเป็นตัวเลือกที่เหมาะสมกว่า
กองทุนรวม Passive Fund ควรมีค่า Alpha และ Beta เท่าไหร่?
กองทุนรวม Passive Fund หรือกองทุนดัชนี มีเป้าหมายสร้างผลตอบแทนให้ใกล้เคียงกับดัชนีอ้างอิงมากที่สุด ดังนั้น ค่า Alpha ที่เหมาะสมควรเข้าใกล้ 0 (ไม่มีผลตอบแทนส่วนเกินแต่ไม่แพ้ตลาด) และค่า Beta ควรเข้าใกล้ 1.0 เพื่อเคลื่อนไหวไปในทิศทางเดียวกับดัชนีอ้างอิงครับ
สามารถหาค่า Alpha และ Beta ของหุ้นหรือกองทุนไทยได้จากที่ไหน?
นักลงทุนสามารถดูค่า Alpha และ Beta ของกองทุนรวมไทยได้จากหนังสือชี้ชวนส่วนสรุปข้อมูลสำคัญ (Factsheet) ของแต่ละกองทุน รวมถึงเว็บไซต์วิเคราะห์กองทุนอย่าง Morningstar Thailand ส่วนค่า Beta ของหุ้นรายตัว สามารถตรวจสอบได้จากกระดานเสนอซื้อขายบนโปรแกรม Streaming หรือเว็บไซต์ของตลาดหลักทรัพย์แห่งประเทศไทย (SET) ครับ
ทำไมหุ้นที่มีค่า Alpha สูง จึงอาจมีความเสี่ยงซ่อนอยู่?
แม้ค่า Alpha สูงจะแสดงถึงผลตอบแทนส่วนเกินที่โดดเด่น แต่บ่อยครั้งการได้มาซึ่ง Alpha สูง เกิดจากการที่ผู้จัดการกองทุนกระจุกตัวการลงทุนในสินทรัพย์ที่มีความเสี่ยงเฉพาะตัว (Unsystematic Risk) สูง หากสภาวะตลาดเปลี่ยนทิศทาง สินทรัพย์เหล่านั้นก็อาจปรับตัวลงแรงได้เช่นกันครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page