Glide Path คือ นโยบายการปรับลดสัดส่วนของสินทรัพย์เสี่ยงในพอร์ตการลงทุนลงโดยอัตโนมัติเมื่อเวลาผ่านไป หรือเมื่อผู้ลงทุนมีอายุใกล้เข้าสู่วัยเกษียณมากขึ้น เพื่อปกป้องเงินต้นไม่ให้ผันผวนหนักในช่วงที่ต้องการใช้เงิน
ในการวางแผนเกษียณ การปล่อยพอร์ตทิ้งไว้โดยไม่ปรับลดความเสี่ยงตามวัย อาจทำให้เงินเก็บทั้งชีวิตหายไปกับวิกฤตเศรษฐกิจเพียงครั้งเดียว บทความนี้อธิบายว่า Glide Path คืออะไร ทำงานอย่างไร ความแตกต่างระหว่างรูปแบบ To Retirement และ Through Retirement รวมถึงวิธีนำไปประยุกต์ใช้กับพอร์ตของคุณครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Glide Path ช่วยลดความเสี่ยงแบบอัตโนมัติตามช่วงอายุ ทำให้พอร์ตมีโอกาสเติบโตในช่วงแรกและเน้นรักษาเงินต้นในช่วงใกล้เกษียณครับ
- กลยุทธ์นี้เป็นหัวใจหลักของกองทุนสำเร็จรูปอย่าง Target Date Fund (TDF) ที่ออกแบบมาเพื่อการวางแผนเกษียณโดยเฉพาะ
- การเลือกรูปแบบ Glide Path (แบบ To Retirement หรือ Through Retirement) ควรพิจารณาจากอายุขัยและเป้าหมายการใช้เงินหลังเกษียณ
- คุณสามารถสร้าง Glide Path ด้วยตัวเองได้ ผ่านการปรับสมดุลพอร์ตอย่างมีวินัยทุกปี เพื่อรักษาสัดส่วนสินทรัพย์ให้เหมาะสมกับช่วงวัยครับ
Glide Path คืออะไร?
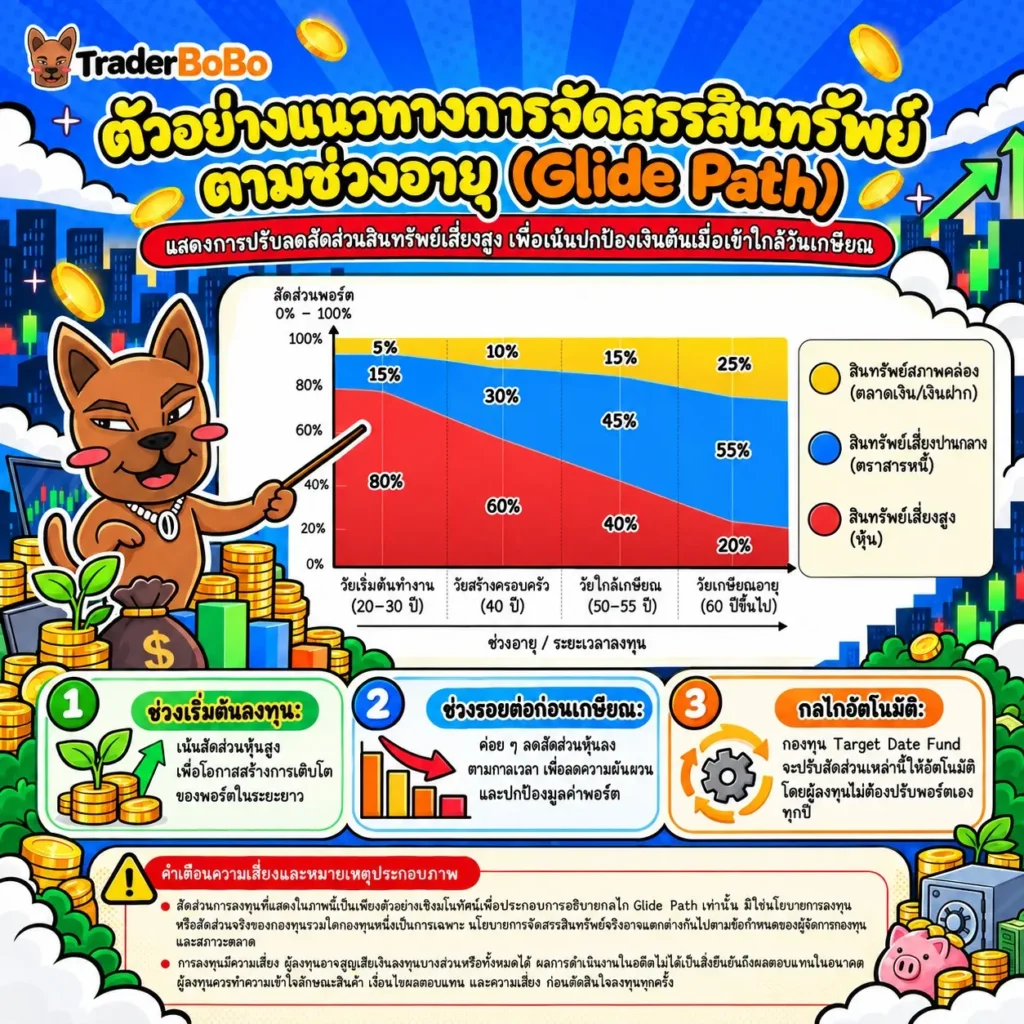
Glide Path คือ เส้นทางการปรับลดสัดส่วนสินทรัพย์เสี่ยงสูง (เช่น หุ้น) ไปสู่สินทรัพย์เสี่ยงต่ำ (เช่น ตราสารหนี้และเงินฝาก) ตามระยะเวลาการลงทุนหรือ Time Horizon ที่ลดลงครับ
กลไกการปรับสัดส่วนจากความเสี่ยงสูงไปความเสี่ยงต่ำตามอายุ
แนวคิดนี้เปรียบเสมือนการนำเครื่องบินลงจอด เมื่อเราเพิ่งเริ่มทำงานและมีเวลาอีกหลายสิบปีก่อนเกษียณ เราสามารถรับความผันผวนได้สูง พอร์ตจึงเน้นสัดส่วนหุ้นเพื่อคาดหวังการเติบโต แต่เมื่ออายุมากขึ้นและใกล้เกษียณ พอร์ตจะถูกปรับลดสัดส่วนหุ้นลงและเพิ่มสัดส่วนตราสารหนี้ เพื่อให้พอร์ตค่อย ๆ “ร่อนลงจอด” อย่างนุ่มนวลและปลอดภัย
สำหรับใครที่เพิ่งเริ่มต้น ก่อนจะจัดพอร์ต ผมแนะนำให้ ปูพื้นฐานให้ชัดเจนว่าการลงทุนคืออะไร เพื่อให้เข้าใจลักษณะความเสี่ยงของสินทรัพย์แต่ละประเภทก่อนครับ
ความเชื่อมโยงระหว่าง Glide Path กับ Target Date Fund (TDF)
Glide Path target date fund เป็นสิ่งที่แยกกันไม่ออกครับ เพราะ Target Date Fund (TDF) หรือกองทุนรวมผสมที่กำหนดปีเป้าหมาย จะใช้กลยุทธ์ Glide Path เป็นหัวใจหลักในการบริหารจัดการ กองทุนประเภทนี้ในไทย ซึ่งอยู่ภายใต้การกำกับดูแลของ สำนักงาน ก.ล.ต. มักจะมีตัวเลขปีต่อท้ายชื่อกองทุน เช่น TDF 2040 (สำหรับคนที่คาดว่าจะเกษียณในปี ค.ศ. 2040) ผู้จัดการกองทุนจะทำหน้าที่ปรับลดสัดส่วนความเสี่ยงให้เราอัตโนมัติเมื่อใกล้ถึงปีเป้าหมาย
ทำไม Glide Path ถึงสำคัญสำหรับการวางแผนเกษียณ?
Glide Path มีความสำคัญเพราะช่วยปกป้องพอร์ตจากความเสี่ยงด้านลำดับของผลตอบแทน (Sequence of Returns Risk) ซึ่งอาจสร้างความเสียหายร้ายแรงหากตลาดหุ้นตกหนักในช่วงแรกของการเกษียณครับ
การปกป้องพอร์ตจาก Sequence of Returns Risk ในช่วงรอยต่อก่อนเกษียณ
Sequence of Returns Risk คือความเสี่ยงที่ตลาดเกิดการปรับตัวลงอย่างรุนแรงในช่วงไม่กี่ปีก่อนหรือหลังเกษียณ หากคุณเกษียณในจังหวะที่ตลาดหุ้นติดลบหนัก และพอร์ตของคุณยังมีสัดส่วนหุ้นสูงมาก การถอนเงินออกมาใช้จ่ายจะทำให้เงินต้นยุบลงอย่างรวดเร็ว และพอร์ตอาจไม่มีวันฟื้นตัวกลับมาได้ Glide Path เข้ามาแก้ปัญหานี้โดยบังคับให้พอร์ตมีความเสี่ยงต่ำสุดในช่วงรอยต่อที่เปราะบางนี้ครับ
การรักษาสมดุลระหว่าง Human Capital กับ Financial Capital
ในทางทฤษฎี ช่วงที่เราอายุน้อย ทุนมนุษย์ (Human Capital หรือความสามารถในการทำงานหาเงิน) จะมีค่าสูงมาก แต่ทุนทางการเงิน (Financial Capital) ยังน้อย เราจึงรับความเสี่ยงได้เต็มที่ แต่เมื่อวัยเกษียณใกล้เข้ามา ทุนมนุษย์ของเราจะค่อย ๆ หมดลง ในขณะที่ทุนทางการเงินสะสมจนถึงจุดสูงสุด การเปลี่ยนพอร์ตให้มีความผันผวนต่ำจึงเป็นการรักษาสมดุลที่ถูกต้อง
| สภาวะตลาดช่วงเกษียณปีแรก | พอร์ตสัดส่วนคงที่ (หุ้น 70%) | พอร์ต Glide Path (หุ้น 30%) | ผลกระทบต่อเงินต้น ณ วันเกษียณ |
| ตลาดหุ้นร่วง -30% | มูลค่าพอร์ตลดลงอย่างรุนแรง | ผันผวนน้อยกว่ามาก | พอร์ตคงที่อาจทำให้เงินหมดก่อนอายุขัย ส่วน Glide Path ช่วยยืดอายุเงินต้นได้ |
| ตลาดหุ้นบวก +20% | พอร์ตเติบโตได้สูงมาก | พอร์ตเติบโตปานกลาง | พอร์ตคงที่ได้เปรียบ แต่ Glide Path ก็ยังได้ผลตอบแทนในระดับที่เพียงพอต่อเป้าหมาย |
รูปแบบของ Glide Path: To Retirement vs Through Retirement
รูปแบบของ Glide Path มี 2 ประเภทหลัก คือ To Retirement ที่หยุดปรับลดความเสี่ยงเมื่อถึงวันเกษียณ และ Through Retirement ที่ยังคงปรับสัดส่วนต่อไปแม้จะเข้าสู่วัยเกษียณแล้วครับ
Glide Path to retirement
Glide Path แบบ To Retirement จะลดสัดส่วนของสินทรัพย์เสี่ยงลงมาเรื่อย ๆ และจะ “หยุด” ปรับสัดส่วนเมื่อถึงเส้นชัยหรือปีที่เกษียณพอดี ณ จุดนี้ พอร์ตจะอยู่ในระดับความเสี่ยงที่ต่ำที่สุดและคงสัดส่วนนั้นไว้ตลอดช่วงชีวิตหลังเกษียณ รูปแบบนี้เหมาะสำหรับผู้ที่ต้องการความมั่นใจสูงว่าจะปกป้องเงินต้นก้อนสุดท้ายไว้ได้อย่างรัดกุมที่สุด หรือผู้ที่มีแผนจะนำเงินก้อนนี้ไปซื้อผลิตภัณฑ์ที่จ่ายผลตอบแทนคงที่ (เช่น แอนนูอิตี้) ต่อไป
Glide Path through retirement
ในทางกลับกัน Glide Path แบบ Through Retirement จะไม่ได้หยุดการปรับพอร์ตที่วันเกษียณ แต่จะค่อย ๆ ปรับลดสัดส่วนสินทรัพย์เสี่ยงลงไปเรื่อย ๆ อีก 10–15 ปีหลังเกษียณ รูปแบบนี้ออกแบบมาเพื่อรับมือกับ Longevity Risk หรือความเสี่ยงที่อายุยืนยาวเกินกว่าเงินที่เตรียมไว้ เนื่องจากเรายังต้องการให้เงินส่วนหนึ่งในพอร์ตเติบโตเพื่อเอาชนะเงินเฟ้อในช่วงสิบปีแรกของการเกษียณครับ
| หัวข้อเปรียบเทียบ | To Retirement | Through Retirement |
| จุดหยุดปรับพอร์ต | ปรับจนถึงปีที่เกษียณพอดี | ปรับต่อเนื่องไปอีก 10-15 ปีหลังเกษียณ |
| สัดส่วนหุ้น ณ วันเกษียณ | ต่ำที่สุด (มักจะต่ำกว่า 30%) | ปานกลาง (มักจะอยู่ที่ 40-50%) |
| ความเสี่ยงหลักที่เน้นจัดการ | ปกป้องความเสี่ยงจากตลาดขาลง (Market Risk) | ป้องกันปัญหาเงินเฟ้อและอายุยืนยาว (Longevity Risk) |
การประยุกต์ใช้ Glide Path ในพอร์ตส่วนตัวและการผสมผสานกลยุทธ์
เราสามารถสร้าง Glide Path ในพอร์ตส่วนตัวได้ด้วยตัวเอง (DIY) ผ่านการปรับสมดุลหรือ Rebalancing หรือนำไปผสมผสานกับกลยุทธ์เชิงรุกเพื่อเพิ่มประสิทธิภาพของพอร์ตครับ
แนวทางการจัดพอร์ต DIY Glide Path พร้อมการ Rebalancing
หากคุณไม่ได้ลงทุนใน TDF คุณสามารถใช้กฎง่าย ๆ อย่าง Rule of 110 (นำ 110 ลบด้วยอายุของคุณ = สัดส่วนหุ้นในพอร์ต) เพื่อกำหนดเส้นทาง Glide Path ของตัวเองได้ เช่น อายุ 30 ปี จะมีหุ้น 80% และเมื่ออายุ 50 ปี จะปรับลดเหลือหุ้น 60% สิ่งสำคัญคือคุณต้องมีวินัยในการทำ Portfolio Rebalancing เป็นประจำทุกปี เพื่อบังคับขายสินทรัพย์ที่ราคาขึ้นและซื้อสินทรัพย์ที่ราคาตก ให้กลับมาอยู่ในเส้นทางที่คุณวางไว้
การผสาน Glide Path เข้ากับ Tactical Asset Allocation (TAA)
โดยปกติ Glide Path ถือเป็นการจัดพอร์ตระยะยาวแบบเชิงรับ (Strategic Asset Allocation) แต่เราสามารถประยุกต์ใช้กลยุทธ์เชิงรุกเข้ามาเสริมได้ หากในช่วงเวลาใดเวลาหนึ่งตลาดเกิดการเทขายอย่างรุนแรงอย่างไร้เหตุผล เราอาจ หาจังหวะตลาดด้วย Tactical Asset Allocation โดยอนุญาตให้ตัวเองเพิ่มสัดส่วนหุ้นขึ้นจากเส้น Glide Path ชั่วคราว (เช่น ±5% ถึง 10%) เพื่อรับโอกาสเติบโตตอนตลาดฟื้นตัว ก่อนจะปรับกลับเข้าสู่เส้นทางหลักครับ
📢 Traderbobo แนะนำ
สำหรับคนที่ทำ DIY Glide Path เอง สิ่งที่ทำยากที่สุดไม่ใช่การวางแผน แต่คือการต้องบังคับตัวเองขายหุ้นทิ้งตอนที่ตลาดกำลังเป็นขาขึ้นแรง ๆ เพื่อลดความเสี่ยงตามอายุ ผมแนะนำให้ตั้งเงื่อนไข (Rule-based) ในการทำ Rebalancing ไว้ล่วงหน้าและทำให้เป็นอัตโนมัติมากที่สุด เพื่อตัดอารมณ์ความเสียดายออกไปครับ
สรุป Glide Path คืออะไรและแนวทางการวางแผนเพื่อจัดพอร์ต
Glide Path คือแผนที่นำทางที่ช่วยให้พอร์ตการลงทุนของคุณลดความเสี่ยงลงอย่างเป็นระบบเมื่ออายุเพิ่มขึ้น ไม่ว่าคุณจะเลือกลงทุนผ่านกองทุน TDF ที่จัดการให้เบ็ดเสร็จ หรือทำ DIY ด้วยตัวเอง หัวใจสำคัญคือการปกป้องเงินต้นในช่วงเวลาที่คุณเปราะบางที่สุด และรักษาสมดุลระหว่างโอกาสรับผลตอบแทนกับความเสี่ยงที่รับได้ในแต่ละช่วงวัยครับ
สำหรับใครที่พร้อมจะลงมือทำแล้ว สามารถวางแผนจัดพอร์ตด้วย Asset Allocation เพื่อเริ่มต้นออกแบบพอร์ตเกษียณของตัวเองได้เลยครับ
คำถามที่พบบ่อยเกี่ยวกับ Glide Path
Glide Path ต่างจากการทำ Asset Allocation แบบทั่วไปอย่างไร?
Asset Allocation แบบทั่วไปมักจะรักษาสัดส่วนของสินทรัพย์ให้คงที่ตามเป้าหมายระดับความเสี่ยงของแต่ละคน (เช่น หุ้น 60% ตราสารหนี้ 40% ตลอดไป) แต่ Glide Path คือการทำ Asset Allocation แบบไดนามิก ที่จะปรับลดสัดส่วนของสินทรัพย์เสี่ยงลงโดยอัตโนมัติเมื่อระยะเวลาลงทุนสั้นลงครับ
หากเริ่มวางแผนเกษียณช้า ควรใช้ Glide Path ในรูปแบบใด?
หากเริ่มลงทุนช้า (เช่น เริ่มตอนอายุ 45 ปี) คุณอาจมีเงินต้นไม่มากพอ การใช้ Glide Path ที่หักลดความเสี่ยงเร็วเกินไปอาจทำให้พอร์ตโตไม่ทันใช้งาน ในกรณีนี้ การเลือกใช้ Glide Path through retirement หรือการคงสัดส่วนหุ้นไว้ระดับปานกลางไปจนถึงหลังเกษียณ อาจเหมาะสมกว่าเพื่อช่วยต้านทานเงินเฟ้อครับ
การใช้ Glide Path ทำให้เสียโอกาสในการสร้างผลตอบแทนสูง ๆ หรือไม่?
ใช่ครับ การลดสัดส่วนหุ้นลงย่อมหมายถึงการยอมสละโอกาสที่จะได้ผลตอบแทนสูงทะลุเป้า (Opportunity Cost) แต่ในวัยใกล้เกษียณ การประคองพอร์ตไม่ให้พังทลายจากวิกฤตเศรษฐกิจมีความสำคัญมากกว่าการทำกำไรสูงสุด Glide Path จึงเน้นเรื่องความปลอดภัยของพอร์ตเป็นหลักครับ
Target Date Fund ทุกกองทุนใช้ Glide Path เหมือนกันหรือไม่?
ไม่เหมือนกันครับ แม้จะมีปีเป้าหมาย (Target Date) เดียวกัน แต่ผู้จัดการกองทุนแต่ละแห่งอาจออกแบบเส้นทาง Glide Path ต่างกัน บางกองทุนอาจปรับลดความเสี่ยงอย่างรวดเร็ว (Conservative) ขณะที่บางกองทุนอาจคงสัดส่วนหุ้นไว้สูงกว่า (Aggressive) ผู้ลงทุนควรตรวจสอบนโยบายในหนังสือชี้ชวนก่อนเสมอครับ
ควรปรับ Glide Path บ่อยแค่ไหนตลอดช่วงชีวิตการลงทุน?
หากคุณใช้กองทุน TDF ผู้จัดการกองทุนจะปรับสัดส่วนให้ทุกวันหรือทุกเดือนอยู่แล้ว แต่หากคุณสร้างพอร์ตแบบ DIY ผมแนะนำให้ตรวจสอบและทำ Rebalancing พอร์ตตามเส้น Glide Path ของคุณอย่างน้อยปีละ 1 ครั้ง หรือเมื่อสัดส่วนของสินทรัพย์คลาดเคลื่อนจากเป้าหมายเกิน 5% ครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page