All Weather Portfolio คือ กลยุทธ์การจัดสรรสินทรัพย์ (Asset Allocation) ที่ถูกออกแบบมาเพื่อลดความผันผวนของพอร์ตและพยายามรักษาผลตอบแทนให้สม่ำเสมอขึ้นในหลายสภาวะเศรษฐกิจ ไม่ว่าตลาดจะอยู่ในช่วงหุ้นตก เงินเฟ้อพุ่ง หรือเศรษฐกิจถดถอย โดยเน้นการกระจายน้ำหนักตามความผันผวนของสินทรัพย์ (Risk Parity) แทนการแบ่งตามมูลค่าเงินลงทุนเพียงอย่างเดียว
ในการบริหารความเสี่ยงพอร์ตการลงทุน นักลงทุนมักประสบปัญหาเมื่อสินทรัพย์หลักอย่างหุ้นหรือพันธบัตรเกิดการร่วงลงพร้อมกัน กลยุทธ์นี้จึงถือกำเนิดขึ้นเพื่อแก้ไขจุดอ่อนดังกล่าว โดยการจัดสรรสินทรัพย์หลากประเภทที่มีความสัมพันธ์ของราคาต่ำหรือไม่สัมพันธ์กันเลย ให้ทำงานสอดประสานกันเพื่อลด Drawdown (การปรับตัวลงของมูลค่าพอร์ตจากจุดสูงสุด) โดยรวมของพอร์ต บทความนี้อธิบายว่ากลยุทธ์นี้คืออะไร มีสัดส่วนการจัดพอร์ตอย่างไร และนำไปปรับใช้ในชีวิตจริงได้อย่างไรครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- พอร์ต All Weather กระจายความเสี่ยงด้วยแนวคิด Risk Parity ซึ่งสมดุลน้ำหนักสินทรัพย์ตามระดับความผันผวน ไม่ใช่เพียงสัดส่วนเงินทุน
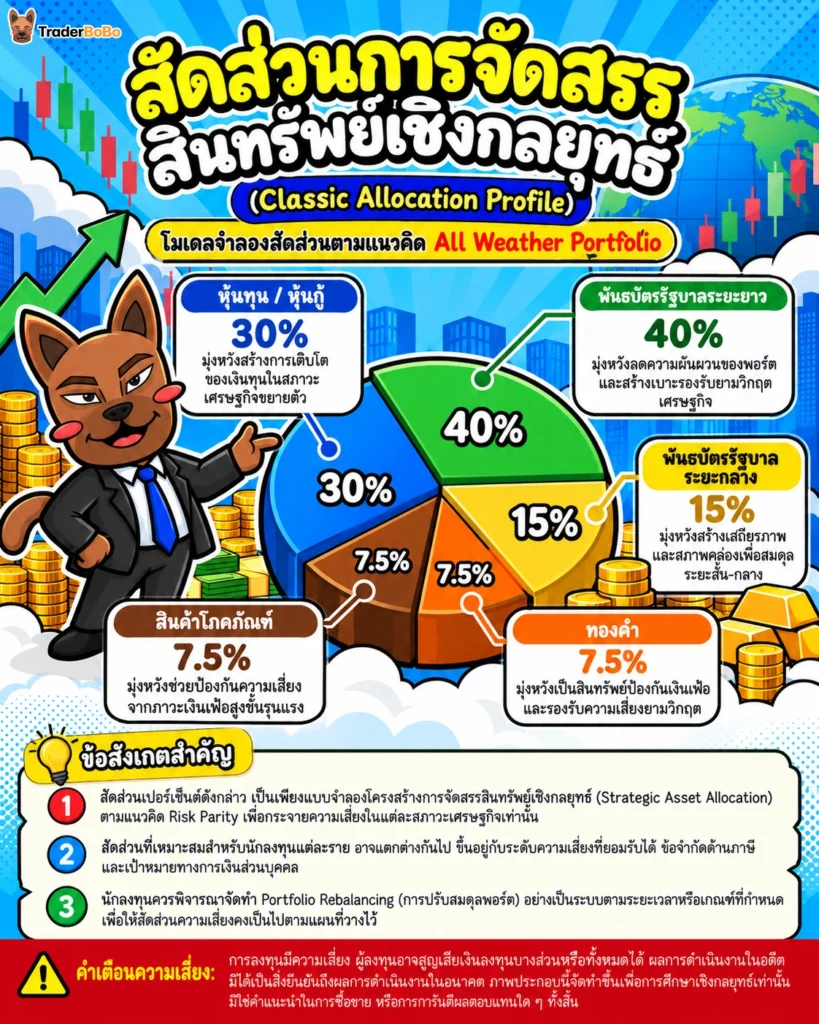
- โครงสร้างพอร์ตประกอบด้วย หุ้น 30%, พันธบัตรระยะยาว 40%, พันธบัตรระยะกลาง 15%, ทองคำ 7.5% และสินค้าโภคภัณฑ์ 7.5%
- กลยุทธ์นี้ออกแบบมาเพื่อรับมือกับสภาพเศรษฐกิจ 4 ฤดู (Growth High/Low และ Inflation High/Low) ได้ในระยะยาว
- การปรับสมดุลพอร์ต (Portfolio Rebalancing) อย่างเป็นระบบตามระยะเวลาหรือเกณฑ์ที่กำหนด มีความจำเป็นเพื่อรักษาสัดส่วนความเสี่ยงดั้งเดิมเอาไว้
All Weather Portfolio คืออะไร?
All Weather Portfolio คือ โมเดลการจัดพอร์ตลงทุนที่เน้นการปกป้องเงินทุนและสร้างการเติบโตอย่างยั่งยืนในทุกสภาวะตลาด คำว่า “All Weather” แปลว่า “ทุกสภาพอากาศ” ซึ่งสื่อถึงความสามารถในการทนทานต่อมรสุมทางการเงิน ไม่ว่าเศรษฐกิจจะขยายตัว ถดถอย เงินเฟ้อสูง หรือเงินฝืด กลยุทธ์นี้ช่วยลดความผันผวนของพอร์ตโดยรวมลงอย่างมาก ทำให้ถือครองได้สบายใจในระยะยาวครับ
กำเนิดจาก Ray Dalio และ Bridgewater Associates
Ray Dalio ผู้ก่อตั้ง Bridgewater Associates เฮดจ์ฟันด์ (Hedge Fund) ขนาดใหญ่ที่มีชื่อเสียงระดับโลก คือผู้คิดค้นกลยุทธ์ Ray Dalio All Weather Portfolio โดยเขาต้องการสร้างพอร์ตการลงทุนที่สามารถส่งต่อมรดกให้แก่ครอบครัวโดยที่ไม่ต้องกังวลว่าสภาพเศรษฐกิจในอนาคตจะเป็นอย่างไร เขาและทีมงานจึงศึกษาข้อมูลเศรษฐกิจและตลาดการเงินย้อนหลังเป็นระยะเวลายาวนานในหลายประเทศเพื่อดูว่าสินทรัพย์ชนิดใดทำผลงานได้ดีในแต่ละช่วงเวลา และนำมาจัดกลุ่มร่วมกันจนกลายเป็นกลยุทธ์ที่แพร่หลายมาถึงปัจจุบัน
แนวคิด Risk Parity หัวใจสำคัญของการกระจายความเสี่ยงตามความผันผวน
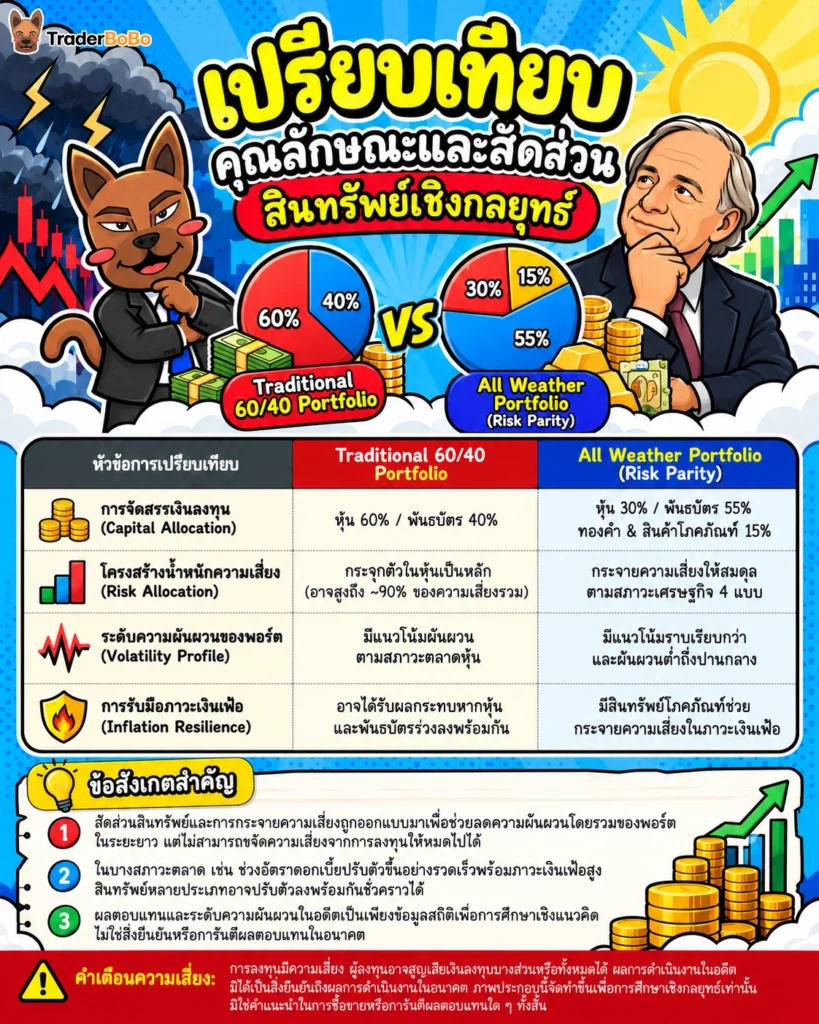
หัวใจที่ทำให้พอร์ตนี้แตกต่างจากพอร์ตการลงทุนทั่วไปคือหลักการ Risk Parity หรือการสมดุลความเสี่ยง ในพอร์ตการลงทุนแบบดั้งเดิม เช่น พอร์ต 60/40 (หุ้น 60% และพันธบัตร 40%) แม้ดูเหมือนจะกระจายเงินทุนแล้ว แต่งานวิจัยด้าน Risk Parity (เช่น งานของ Edward Qian แห่ง PanAgora Asset Management) ประเมินว่าความเสี่ยงส่วนใหญ่ราว 90% ของพอร์ต 60/40 มาจากหุ้น เนื่องจากหุ้นมีความผันผวนสูงกว่าพันธบัตรมาก หากเกิดวิกฤตตลาดหุ้น พอร์ต 60/40 ก็จะขาดทุนหนักทันที
Risk Parity จึงแก้ปัญหานี้ด้วยการกระจายความเสี่ยงให้เท่ากัน โดยให้น้ำหนักเงินลงทุนในสินทรัพย์ที่มีความผันผวนต่ำ (เช่น พันธบัตร) ในสัดส่วนที่มากกว่าสินทรัพย์ที่มีความผันผวนสูง (เช่น หุ้น) เพื่อให้สินทรัพย์แต่ละกลุ่มมีบทบาทในการสร้างความเสี่ยงต่อพอร์ตโดยรวมในระดับที่สมดุลกันครับ
| หัวข้อเปรียบเทียบ | Traditional 60/40 Portfolio | All Weather Portfolio (Risk Parity) |
| การจัดสรรเงินทุน (Capital Weight) | หุ้น 60% / พันธบัตร 40% | หุ้น 30% / พันธบัตร 55% / สินค้าโภคภัณฑ์ & ทองคำ 15% |
| ที่มาของความเสี่ยง (Risk Weight) | ความเสี่ยงราว 90% มาจากหุ้น (ตามการประเมินของงานวิจัยด้าน Risk Parity) | กระจายความเสี่ยงเท่า ๆ กันตามสภาวะเศรษฐกิจ 4 แบบ |
| ความผันผวนของพอร์ต (Volatility) | ปานกลางถึงสูง ตามราคาหุ้น | ต่ำถึงปานกลาง พอร์ตราบเรียบกว่า |
| ความทนทานต่อเงินเฟ้อ | ต่ำ (ได้รับผลกระทบหากหุ้นและพันธบัตรร่วง) | สูง (มีทองคำและสินค้าโภคภัณฑ์ช่วยคุ้มกัน) |
สภาวะเศรษฐกิจ 4 ฤดู (Economic Seasons) กับการจัดสรรสินทรัพย์
แนวคิด All Weather มองว่าราคาสินทรัพย์ถูกขับเคลื่อนด้วย 2 ปัจจัยหลัก คือ การเติบโตทางเศรษฐกิจ (Growth) และอัตราเงินเฟ้อ (Inflation) เมื่อแต่ละปัจจัยออกมาสูงหรือต่ำกว่าที่ตลาดคาด จะเกิดเป็นสภาวะเศรษฐกิจ 4 แบบ ซึ่งส่งผลต่อสินทรัพย์แต่ละชนิดแตกต่างกันครับ
4 สภาวะตลาด (Growth High/Low, Inflation High/Low)
เนื่องจากไม่มีใครสามารถคาดเดาอนาคตได้อย่างแม่นยำ 100% ว่าเศรษฐกิจจะเข้าสู่ฤดูไหนเมื่อไหร่ กลยุทธ์นี้จึงแก้เกมด้วยการแบ่งสัดส่วนพอร์ตออกเป็น 4 ส่วนเท่า ๆ กัน (ส่วนละ 25% ของความเสี่ยง) เพื่อรับมือกับแต่ละสภาวะล่วงหน้า
- เศรษฐกิจเติบโตสูงกว่าคาด (Growth > Expected): กิจกรรมทางเศรษฐกิจคึกคัก กำไรบริษัทจดทะเบียนเติบโต
- เศรษฐกิจเติบโตต่ำกว่าคาด (Growth < Expected): เศรษฐกิจชะลอตัว ชะงักงัน หรือเข้าสู่วิกฤตถดถอย
- เงินเฟ้อสูงกว่าคาด (Inflation > Expected): ราคาสินค้าและบริการปรับตัวสูงขึ้น อำนาจซื้อลดลง
- เงินเฟ้อต่ำกว่าคาด (Inflation < Expected): ราคาสินค้าทรงตัวหรือลดลง (เงินฝืด)
สินทรัพย์ที่ทำผลงานได้ดีในแต่ละสภาวะเศรษฐกิจ
สินทรัพย์แต่ละชนิดมีธรรมชาติในการตอบสนองต่อสภาวะเศรษฐกิจที่แตกต่างกัน การถือครองสินทรัพย์ที่มักทำผลงานได้ดีในแต่ละฤดูอาจช่วยให้พอร์ตมีสินทรัพย์บางตัวเข้ามาชดเชยสินทรัพย์ที่ขาดทุนได้ แม้จะไม่ได้เกิดขึ้นทุกครั้งก็ตาม
| สภาวะเศรษฐกิจ (Economic Seasons) | สภาพตลาด | สินทรัพย์ที่ได้รับประโยชน์และทำผลงานได้ดี |
| 1. Growth High | เศรษฐกิจเติบโตสูงกว่าคาด | หุ้น (Equities), สินค้าโภคภัณฑ์, หุ้นกู้ภาคเอกชน |
| 2. Growth Low | เศรษฐกิจเติบโตต่ำกว่าคาด | พันธบัตรรัฐบาล (Nominal Bonds), พันธบัตรชดเชยเงินเฟ้อ (TIPS) |
| 3. Inflation High | เงินเฟ้อสูงกว่าคาด | สินค้าโภคภัณฑ์ (Commodities), ทองคำ (Gold), พันธบัตร TIPS |
| 4. Inflation Low | เงินเฟ้อต่ำกว่าคาด | หุ้น (Equities), พันธบัตรรัฐบาลระยะยาว |
สัดส่วนการจัดพอร์ต All Weather Portfolio แบบคลาสสิก
สัดส่วนที่นิยมใช้กันแพร่หลายคือเวอร์ชันที่ Ray Dalio อธิบายไว้ในหนังสือ MONEY Master the Game ของ Tony Robbins (2014) ซึ่งเป็นพอร์ตฉบับย่อสำหรับนักลงทุนทั่วไปที่ไม่ใช้ Leverage (การกู้ยืมเงินมาลงทุนเพิ่มเพื่อขยายขนาดสถานะ) จึงสมดุลความเสี่ยงได้ใกล้เคียงแต่ไม่เท่ากับกองทุน All Weather จริงของ Bridgewater ที่มีการใช้ Leverage กับพันธบัตรร่วมด้วย โดยมีโครงสร้างดังนี้ครับ
หุ้น 30%: เครื่องยนต์สร้างการเติบโต
การใส่หุ้นในสัดส่วน 30% ช่วยให้พอร์ตสามารถเติบโตไปพร้อมกับเศรษฐกิจในช่วงที่ตลาดเป็นใจ แม้สัดส่วนเงินทุนจะดูไม่มากเท่าพอร์ตอื่น ๆ แต่เนื่องจากหุ้นมีความผันผวนสูง สัดส่วน 30% นี้จึงสร้างแรงขับเคลื่อนผลตอบแทนให้แก่พอร์ตได้เพียงพอในยามเศรษฐกิจเติบโตครับ
พันธบัตรระยะยาว 40% และระยะกลาง 15%: เกราะป้องกันช่วงวิกฤต
รวมสัดส่วนตราสารหนี้รัฐบาลทั้งสิ้น 55% โดยแบ่งเป็นพันธบัตรรัฐบาลระยะยาว (อายุ 20 ปีขึ้นไป) 40% และพันธบัตรรัฐบาลระยะกลาง (อายุ 7–10 ปี) 15% ในอดีต ตราสารหนี้รัฐบาลมักทำหน้าที่เป็นเบาะรองรับแรงกระแทกในช่วงวิกฤตเศรษฐกิจ เนื่องจากนักลงทุนมักหันมาถือพันธบัตรรัฐบาลเพื่อความปลอดภัย (Flight to Quality) และธนาคารกลางมีแนวโน้มลดอัตราดอกเบี้ย ซึ่งอาจทำให้ราคาพันธบัตรปรับขึ้นและช่วยชดเชยผลขาดทุนจากตลาดหุ้นได้บางส่วน แต่ไม่ได้เกิดขึ้นในทุกวิกฤต
ทองคำ 7.5% และสินค้าโภคภัณฑ์ 7.5%: ตัวช่วยรับมือเงินเฟ้อ
ตราสารหนี้และหุ้นมักจะแพ้ทางให้กับภาวะเงินเฟ้อพุ่งสูง กลยุทธ์นี้จึงเติมสินทรัพย์โภคภัณฑ์รวม 15% โดยแบ่งเป็นทองคำ 7.5% และสินค้าโภคภัณฑ์กระจายตัว (เช่น น้ำมัน โลหะอุตสาหกรรม และสินค้าเกษตร) อีก 7.5% สินทรัพย์กลุ่มนี้มีแนวโน้มปรับตัวขึ้นในช่วงที่เงินเฟ้อสูงขึ้น จึงอาจช่วยลดผลกระทบจากเงินเฟ้อที่มีต่อมูลค่าที่แท้จริงของพอร์ตได้
| ประเภทสินทรัพย์ | สัดส่วนในพอร์ต | บทบาทหน้าที่หลักในพอร์ตการลงทุน |
| หุ้น (Equities) | 30% | สร้างการเติบโตของเงินทุนในภาวะเศรษฐกิจขยายตัว |
| พันธบัตรรัฐบาลระยะยาว (Long-Term Bonds) | 40% | ลดความผันผวน สร้างกระแสเงินสด และพุ่งขึ้นแรงยามวิกฤตเศรษฐกิจ |
| พันธบัตรรัฐบาลระยะกลาง (Intermediate Bonds) | 15% | เพิ่มความเสถียร สภาพคล่อง และลดความผันผวนของพอร์ต |
| ทองคำ (Gold) | 7.5% | ป้องกันเงินเฟ้อ และเป็นสินทรัพย์ปลอดภัยยามวิกฤตการเมือง/การเงิน |
| สินค้าโภคภัณฑ์ (Commodities) | 7.5% | ป้องกันเงินเฟ้อขั้นรุนแรงจากการเพิ่มขึ้นของราคาสินค้า |
การเชื่อมโยง All Weather Portfolio กับกลยุทธ์การจัดพอร์ตเชิงปริมาณอื่น ๆ
พอร์ตแบบ All Weather ไม่ได้เกิดขึ้นมาอย่างโดดเดี่ยว แต่มีการต่อยอดและเชื่อมโยงกับแนวคิดการจัดพอร์ตการลงทุนเชิงปริมาณ (Quantitative Portfolio Management) ที่สำคัญในโลกการเงินครับ
Modern Portfolio Theory (MPT) และ Sharpe Ratio ในการวัดประสิทธิภาพปรับตามความเสี่ยง
หากพิจารณาผ่านมุมมองของทฤษฎีพอร์ตการลงทุนสมัยใหม่ การทำความเข้าใจหลักการ Modern Portfolio Theory จะช่วยให้เห็นว่าพอร์ตนี้พยายามจัดสัดส่วนให้เข้าใกล้เส้น Efficient Frontier นั่นคือการมุ่งหวังผลตอบแทนสูงสุด ณ ระดับความเสี่ยงที่กำหนด โดยอาศัยค่าความสัมพันธ์ของผลตอบแทน (Correlation) ที่ต่ำระหว่างสินทรัพย์
นอกจากนี้ เมื่อเราลอง ประเมินประสิทธิภาพพอร์ตด้วย Sharpe Ratio ข้อมูลย้อนหลังในบางช่วงเวลาชี้ว่า พอร์ตแนว Risk Parity อาจมีค่า Sharpe Ratio สูงกว่าพอร์ตหุ้น 100% หรือพอร์ต 60/40 ซึ่งหมายถึงผลตอบแทนต่อหนึ่งหน่วยความเสี่ยงที่ดีกว่า แต่ผลลัพธ์นี้ขึ้นอยู่กับช่วงเวลาที่เลือกวัดเป็นอย่างมาก และไม่ได้เกิดขึ้นทุกช่วง เช่น ในปี 2022 ที่ทั้งหุ้นและพันธบัตรปรับตัวลงพร้อมกัน ความผันผวนที่ต่ำกว่าอาจช่วยลดความเครียดจากการถือพอร์ต (Mental Drawdown) ได้ แต่ไม่ได้ขจัดออกไปทั้งหมดครับ
เปรียบเทียบกับ Barbell Strategy และ Core and Satellite Portfolio
เพื่อให้อ่านโครงสร้างพอร์ตออก ลองเปรียบเทียบกับกลยุทธ์อื่น ๆ:
- Barbell Strategy: คือกลยุทธ์การลงทุนที่แบ่งเงินออกเป็นสองขั้วสุดขั้ว เช่น ลงทุนในสินทรัพย์ปลอดภัยที่สุด 90% และสินทรัพย์เสี่ยงสูงมาก 10% โดยเว้นตรงกลางไว้ ขณะที่พอร์ต All Weather เป็นการกระจายความเสี่ยงครอบคลุมทุกระดับความเสี่ยงอย่างต่อเนื่อง
- Core and Satellite Portfolio: คือการแบ่งพอร์ตเป็น “แกนหลัก” (Core) ประมาณ 70–80% ที่เน้นความมั่นคง และ “ดาวบริวาร” (Satellite) อีก 20–30% เพื่อสร้างผลตอบแทนส่วนเพิ่ม นักลงทุนหลายคนนิยมนำพอร์ต All Weather มาใช้เป็น “Core Portfolio” แล้วค่อยแบ่งเงินส่วนน้อยไปเทรดสินทรัพย์เสี่ยงสูงในส่วน Satellite ครับ
Kelly Criterion กับการจำกัดขนาดความเสี่ยงของการลงทุน
การกำหนดขนาดการลงทุนหรือ Position Sizing มีความสำคัญไม่แพ้การเลือกสินทรัพย์ นักลงทุนเชิงปริมาณอาจคุ้นเคยกับการวางขนาดเงินด้วย Kelly Criterion ซึ่งเป็นสูตรคำนวณสัดส่วนการลงเงินที่เหมาะสมที่สุดในทางทฤษฎี เพื่อให้เงินทุนเติบโตสูงสุดในระยะยาว เมื่อรู้โอกาสชนะและอัตราได้เสียล่วงหน้า แต่สำหรับพอร์ต All Weather นั้น ไม่ได้เน้นการเพิ่มขนาดสถานะเพื่อเร่งผลตอบแทนแบบ Kelly แต่ใช้หลักการควบคุมความเสี่ยงไม่ให้สินทรัพย์ตัวใดตัวหนึ่งลากพอร์ตเสียหายเกินขอบเขตที่รับได้
📌 Tip จากพี่โบ้
ตอนผมเริ่มจัดพอร์ตสไตล์ All Weather ใหม่ ๆ ข้อผิดพลาดที่เจอบ่อยคือ ความใจร้อนครับ พอเห็นตลาดหุ้นวิ่งเป็นเทรนด์ขาขึ้นแรง ๆ ก็มักจะรู้สึกเสียดายที่ถือหุ้นแค่ 30% แล้วแอบปรับสัดส่วนเพิ่มหุ้นเป็น 60-70% สุดท้ายพอตลาดปรับฐานแรง พอร์ตก็เจ็บหนักเหมือนเดิม คำแนะนำของผมคือ ต้องเคารพวินัยของ Risk Parity ครับ สำหรับผม All Weather ไม่ใช่พอร์ตสำหรับรวยเร็ว แต่เป็นพอร์ตที่มีโอกาสช่วยให้เราอยู่ในตลาดได้นานขึ้น เพราะความผันผวนที่ต่ำกว่าช่วยให้เรามีวินัยถือพอร์ตต่อได้ง่ายขึ้นครับ
ข้อจำกัดของ All Weather Portfolio และวิธีปรับใช้สำหรับนักลงทุนไทย
แม้พอร์ตนี้จะเป็นกลยุทธ์ที่ได้รับความนิยม แต่ไม่มีการลงทุนใดที่ไร้จุดอ่อน นักลงทุนจึงต้องเข้าใจข้อจำกัดเพื่อเตรียมพร้อมรับมือครับ
จุดอ่อนช่วงดอกเบี้ยขึ้นแรงและเงินเฟ้อพุ่งพร้อมกัน
จุดอ่อนสำคัญของพอร์ต All Weather คือสถานการณ์ที่อัตราดอกเบี้ยปรับตัวขึ้นอย่างรุนแรงและรวดเร็วเพื่อสู้กับเงินเฟ้อ เช่น เหตุการณ์ในปี 2022 เนื่องจากพอร์ตถือพันธบัตรในสัดส่วนสูงถึง 55% เมื่อดอกเบี้ยขึ้นแรง ราคาพันธบัตรจะร่วงลงอย่างหนัก ขณะเดียวกันตลาดหุ้นก็ตกเพราะต้นทุนเงินทุนสูงขึ้น ทำให้ทั้งหุ้นและพันธบัตรร่วงลงพร้อมกัน แม้จะมีทองคำและสินค้าโภคภัณฑ์ช่วยพยุง แต่ก็อาจไม่เพียงพอที่จะชะลอการขาดทุนในระยะสั้นได้
นอกจากนี้ ในช่วงที่ตลาดหุ้นเป็นเทรนด์ขาขึ้นยาวนาน (Bull Market) พอร์ต All Weather มักให้ผลตอบแทนแพ้พอร์ตที่เน้นหุ้นเป็นหลัก เพราะพันธบัตรและทองคำในพอร์ตดึงผลตอบแทนรวมลงมานั่นเอง
การปรับใช้ผ่าน ETF / กองทุนรวมไทย และการทำ Portfolio Rebalancing อย่างเป็นระบบ
สำหรับนักลงทุนไทยที่ต้องการจัดพอร์ต All Weather สามารถทำได้ง่าย ๆ ทั้งการซื้อ ETF ผ่านพอร์ตหุ้นต่างประเทศ หรือใช้ กองทุนรวมไทย (Mutual Funds) ที่ไปลงทุนในต่างประเทศครับ
ตัวอย่างการจัดพอร์ตด้วย ETF ต่างประเทศ:
- หุ้น 30%: ETF หุ้นโลก หรือ หุ้นสหรัฐฯ (เช่น VT, VTI, SPY)
- พันธบัตรระยะยาว 40%: ETF พันธบัตรรัฐบาลสหรัฐฯ ระยะยาว (เช่น TLT)
- พันธบัตรระยะกลาง 15%: ETF พันธบัตรรัฐบาลสหรัฐฯ ระยะกลาง (เช่น IEF)
- ทองคำ 7.5%: ETF ทองคำแท่ง (เช่น GLD, IAU)
- สินค้าโภคภัณฑ์ 7.5%: ETF สินค้าโภคภัณฑ์รวม (เช่น DBC, GSG)
รายชื่อ ETF ข้างต้นเป็นเพียงตัวอย่างเพื่อการศึกษาเท่านั้น ไม่ใช่การแนะนำให้ซื้อขายหลักทรัพย์ใด ผู้ลงทุนควรศึกษาหนังสือชี้ชวน นโยบายการลงทุน และค่าธรรมเนียมของแต่ละกองทุนก่อนตัดสินใจครับ
ข้อควรรู้ก่อนลงทุนในต่างประเทศ: การถือ ETF หรือกองทุนต่างประเทศมีความเสี่ยงจากอัตราแลกเปลี่ยน ผลตอบแทนเมื่อแปลงกลับเป็นเงินบาทอาจลดลงได้แม้ราคาสินทรัพย์ไม่ได้ลดลง นอกจากนี้ยังมีต้นทุนที่ควรนำมาคำนวณ เช่น ค่าธรรมเนียมการจัดการกองทุน/ETF ค่าคอมมิชชันซื้อขาย และภาษีหัก ณ ที่จ่ายจากเงินปันผลต่างประเทศ ควรเลือกใช้บริการผ่านบริษัทหลักทรัพย์หรือ บลจ. ที่ได้รับใบอนุญาตจากสำนักงาน ก.ล.ต. และตรวจสอบสถานะใบอนุญาตบนเว็บไซต์ ก.ล.ต. ก่อนเปิดบัญชีทุกครั้งครับ
การทำ Portfolio Rebalancing (ปรับสมดุลพอร์ต):
เมื่อเวลาผ่านไป สินทรัพย์บางชนิดจะโตขึ้นจนสัดส่วนเกินเป้า และบางชนิดจะหดลง นักลงทุนต้องทำ Portfolio Rebalancing โดยขายสินทรัพย์ที่ราคาปรับขึ้นมามาก แล้วนำเงินไปซื้อสินทรัพย์ที่ราคาลดลง ให้สัดส่วนกลับมาเป็น 30/40/15/7.5/7.5 ดังเดิมครับ สามารถกำหนดทำปีละ 1 ครั้ง หรือทำเมื่อสัดส่วนเบี่ยงเบนไปเกิน 5% จากเป้าหมาย เพื่อรักษาระดับความเสี่ยงดั้งเดิมเอาไว้
นอกจากนี้ สามารถศึกษาแนวทางการกำกับดูแลการลงทุนและการบริหารความเสี่ยงเพิ่มเติมได้จาก สำนักงาน ก.ล.ต. เพื่อประกอบการตัดสินใจครับ
บทสรุป: กุญแจของการเข้าใจ All Weather Portfolio
All Weather Portfolio คือกลยุทธ์การจัดสรรสินทรัพย์ที่มุ่งลดความผันผวนของพอร์ตในหลายสภาวะเศรษฐกิจ โดยอาศัยหลักการ Risk Parity ในการสมดุลความเสี่ยงจากสินทรัพย์ต่าง ๆ ไม่ว่าจะเป็นหุ้น พันธบัตร ทองคำ และสินค้าโภคภัณฑ์ แม้พอร์ตนี้อาจไม่ได้ให้ผลตอบแทนสูงที่สุดในช่วงตลาดหุ้นขาขึ้นแรง และยังขาดทุนได้ในบางสถานการณ์ เช่น ช่วงดอกเบี้ยขึ้นเร็ว แต่โดยรวมมักมีความผันผวนต่ำกว่าพอร์ตที่เน้นหุ้นเป็นหลัก จึงอาจเหมาะกับผู้ที่ต้องการบริหารเงินทุนระยะยาวและรับความผันผวนได้ไม่สูงนักครับ
สำหรับผู้ที่ต้องการศึกษาแนวคิดการจัดพอร์ตเชิงปริมาณเพิ่มเติม เพื่อนำมาประยุกต์ใช้ร่วมกับกลยุทธ์ All Weather สามารถทำความเข้าใจหลักการ Modern Portfolio Theory ได้ครับ
คำถามที่พบบ่อยเกี่ยวกับ All Weather Portfolio
All Weather Portfolio ต่างจากพอร์ต 60/40 อย่างไร?
พอร์ต 60/40 แบ่งเงินทุน 60% ในหุ้น และ 40% ในพันธบัตร ซึ่งงานวิจัยด้าน Risk Parity ประเมินว่าความเสี่ยงราว 90% ของพอร์ตมาจากความผันผวนของหุ้น ขณะที่พอร์ต All Weather ใช้หลักการ Risk Parity ปรับสัดส่วนเงินทุน (หุ้น 30%, พันธบัตร 55%, ทองคำและโภคภัณฑ์ 15%) เพื่อให้ความเสี่ยงจากแต่ละสภาวะเศรษฐกิจกระจายตัวใกล้เคียงกันมากขึ้นครับ
ในสภาวะดอกเบี้ยขาขึ้น พอร์ต All Weather ยังได้ผลหรือไม่?
ช่วงดอกเบี้ยขาขึ้นแรง ราคาพันธบัตรและหุ้นอาจปรับตัวลงพร้อมกัน ทำให้พอร์ตย่อตัวลงได้ ทองคำและสินค้าโภคภัณฑ์ในสัดส่วน 15% อาจช่วยชดเชยผลขาดทุนได้บางส่วน และเมื่อพันธบัตรในพอร์ตครบอายุหรือถูกปรับเปลี่ยน เงินลงทุนสามารถย้ายไปยังพันธบัตรใหม่ที่ให้ดอกเบี้ยสูงขึ้น ซึ่งอาจช่วยให้พอร์ตฟื้นตัวในระยะยาว แต่ไม่มีการรับประกันครับ
นักลงทุนไทยสามารถจัดพอร์ต All Weather ด้วยกองทุนรวมไทยได้อย่างไร?
นักลงทุนไทยสามารถใช้กองทุนรวมประเภท Feeder Fund (กองทุนไทยที่นำเงินไปลงทุนต่อในกองทุนหลักต่างประเทศ) จัดพอร์ตได้ โดยเลือกกองทุนหุ้นต่างประเทศ 30%, กองทุนพันธบัตรรัฐบาลต่างประเทศระยะยาวและกลาง 55%, กองทุนรวมทองคำ 7.5% และกองทุนรวมสินค้าโภคภัณฑ์ 7.5% ทั้งนี้ จำนวนและประเภทกองทุนที่เปิดขายอาจเปลี่ยนแปลงได้ ผู้ลงทุนควรตรวจสอบรายชื่อกองทุนและหนังสือชี้ชวนล่าสุดผ่านระบบค้นหาข้อมูลกองทุนรวมของสำนักงาน ก.ล.ต. ก่อนตัดสินใจครับ
ควรทำ Portfolio Rebalancing ของ All Weather Portfolio บ่อยแค่ไหน?
แนะนำให้ทำ Portfolio Rebalancing ปีละ 1 ครั้ง หรือทำเมื่อมีสัดส่วนสินทรัพย์เบี่ยงเบนไปจากเป้าหมายเดิมเกิน 5% การทำ Rebalancing บ่อยเกินไปอาจทำให้เสียค่าธรรมเนียมและภาษีโดยไม่จำเป็น ขณะที่การไม่ทำเลยจะทำให้ระดับความเสี่ยงของพอร์ตผิดเพี้ยนไปจากแผนเดิมครับ
All Weather Portfolio เหมาะกับนักลงทุนกลุ่มไหนเป็นพิเศษ?
แนวคิดนี้มักถูกพิจารณาโดยนักลงทุนระยะยาวที่รับความผันผวนได้ต่ำถึงปานกลาง ไม่มีเวลาติดตามตลาดใกล้ชิด หรือกำลังวางแผนเกษียณ อย่างไรก็ตาม พอร์ตนี้ยังขาดทุนได้ในบางสภาวะตลาด ผู้ลงทุนควรประเมินระดับความเสี่ยงที่รับได้ของตนเอง (เช่น ผ่านแบบประเมิน Suitability Test ของผู้ให้บริการ) ก่อนตัดสินใจครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page