Core and Satellite Portfolio คือ กลยุทธ์การจัดสรรสินทรัพย์ (Asset Allocation) ที่แบ่งพอร์ตการลงทุนออกเป็นสองส่วนหลัก ได้แก่ ส่วนหลัก (Core) เน้นสร้างผลตอบแทนสม่ำเสมอและควบคุมความเสี่ยงในระยะยาว และส่วนเสริม (Satellite) เน้นเก็งกำไรในสินทรัพย์ที่มีโอกาสเติบโตสูงเพื่อสร้างผลตอบแทนส่วนเกิน
การจัดพอร์ตการลงทุนในสภาวะตลาดที่มีความผันผวนสูงมักทำให้นักลงทุนต้องเลือกระหว่างการเน้นความปลอดภัยกับการสร้างผลตอบแทน กลยุทธ์ Core & Satellite จึงถูกออกแบบมาเพื่อผสานจุดแข็งของทั้งสองแนวคิดเข้าด้วยกัน โดยมีเป้าหมายเพื่อช่วยจำกัด Drawdown โดยรวมในยามตลาดลงแรง พร้อมเปิดโอกาสรับผลตอบแทนจากการเติบโตในสินทรัพย์เฉพาะกลุ่ม บทความนี้อธิบายว่ากลยุทธ์นี้คืออะไร มีสัดส่วนอย่างไร และนำไปปรับใช้จริงได้อย่างไรครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Core and Satellite Portfolio แบ่งโครงสร้างการลงทุนเป็นส่วนหลัก (Core) เพื่อสร้างฐานพอร์ตมั่นคง และส่วนเสริม (Satellite) เพื่อแสวงหาผลตอบแทนส่วนเกิน
- ส่วน Core มักใช้น้ำหนัก 60–80% เน้นสินทรัพย์ความเสี่ยงต่ำถึงปานกลาง เช่น Index Funds, ETFs หรือตราสารหนี้
- ส่วน Satellite มักใช้น้ำหนัก 20–40% เน้นสินทรัพย์เฉพาะกลุ่ม เช่น หุ้นเติบโตสูง, Sector Funds หรือสินทรัพย์ทางเลือก
- กลยุทธ์นี้อาจช่วยให้ผลตอบแทนเมื่อเทียบกับความเสี่ยงดีขึ้น และอาจมีต้นทุนค่าธรรมเนียมรวมต่ำกว่าการใช้กองทุนบริหารเชิงรุกทั้งพอร์ต โดยต้องอาศัยวินัยในการ Rebalancing พอร์ตการลงทุนอย่างสม่ำเสมอ
Core and Satellite Portfolio คืออะไร?
พอร์ตแบบ Core & Satellite คือ โมเดลการจัดพอร์ตลงทุนที่นำแนวคิดการกระจายความเสี่ยงมารวมเข้ากับการบริหารเชิงรุก โดยแบ่งเงินลงทุนเป็น 2 ส่วนที่มีหน้าที่และระดับความเสี่ยงต่างกันอย่างชัดเจน คำว่า “Core” หมายถึง แกนกลางหรือฐานรากของพอร์ต ส่วนคำว่า “Satellite” หมายถึง ดาวบริวารที่โคจรรอบแกนกลางครับ
นักลงทุนส่วนใหญ่มักประสบปัญหาพอร์ตผันผวนเกินไปเมื่อถือสินทรัพย์เสี่ยงสูงทั้งหมด หรือได้ผลตอบแทนต่ำเกินไปเมื่อเน้นตั้งรับเพียงอย่างเดียว การวางโครงสร้างพอร์ตโดยให้ส่วนหลักทำหน้าที่สร้างกระแสเงินสดและเติบโตไปตามตลาดรวม ขณะที่ส่วนเสริมทำหน้าที่เจาะเฉพาะโอกาสการลงทุนระยะสั้นถึงกลาง จะช่วยให้พอร์ตมีความยืดหยุ่นและรองรับความผันผวนได้ดีขึ้นครับ
โครงสร้างพอร์ตสองส่วน (Core vs Satellite)
การทำงานของโครงสร้างนี้เปรียบเสมือนระบบสุริยะที่มีดวงอาทิตย์เป็นแกนกลางและมีดาวเคราะห์โคจรอยู่รอบ ๆ โดยสินทรัพย์แต่ละส่วนมีนิยามและเป้าหมายต่างกัน ดังนี้
- ส่วน Core (พอร์ตหลัก): มีสัดส่วนประมาณ 60% ถึง 80% ของเงินลงทุนทั้งหมด วัตถุประสงค์เพื่อเป็นฐานของพอร์ตที่มีความผันผวนต่ำกว่าส่วน Satellite และเติบโตใกล้เคียงกับดัชนีอ้างอิงในระยะยาว ทั้งนี้ ส่วน Core ที่ลงทุนในหุ้นยังมีโอกาสขาดทุนตามภาวะตลาดได้ มักเน้นกลยุทธ์ Passive Management ซื้อและถือครองระยะยาว (Buy and Hold)
- ส่วน Satellite (พอร์ตเสริม): มีสัดส่วนประมาณ 20% ถึง 40% ของเงินลงทุนทั้งหมด วัตถุประสงค์เพื่อสร้างผลตอบแทนส่วนเกิน (Alpha) เหนือตลาด มักใช้กลยุทธ์ Active Management เพื่อจับจังหวะการลงทุนในเทรนด์ระยะสั้นหรืออุตสาหกรรมที่มีการเติบโตโดดเด่น
หลักการกระจายความเสี่ยงและการบริหาร Asset Allocation
การทำ Asset Allocation ผ่านแนวคิดนี้ช่วยให้นักลงทุนคุมกรอบความเสี่ยงรวมของตนเองได้อย่างมีประสิทธิภาพ หากตลาดเกิดวิกฤต หรือสินทรัพย์เสี่ยงสูงในส่วน Satellite ปรับตัวลงแรง ผลกระทบต่อพอร์ตโดยรวมจะถูกจำกัดอยู่เพียงแค่สัดส่วนเงินที่แบ่งไว้เท่านั้น เนื่องจากมีเงินส่วนใหญ่ใน Core คอยประคองพอร์ตเอาไว้
นอกจากนี้ การแยกส่วนบริหารจัดการยังช่วยลดความเครียดทางอารมณ์ของนักลงทุน ทำให้สามารถเข้าซื้อขายในสินทรัพย์ผันผวนสูงได้อย่างมีวินัย โดยไม่ส่งผลกระทบต่อเงินออมระยะยาวส่วนใหญ่ครับ
หลักคิดเบื้องหลังกลยุทธ์ Core Satellite Strategy
กลยุทธ์ Core Satellite Strategy ได้รับความนิยมอย่างกว้างขวางทั้งในกลุ่มนักลงทุนสถาบันและนักลงทุนรายย่อย เพราะเป็นแนวทางที่รวมข้อดีของการลงทุนแบบ Passive ที่มีค่าธรรมเนียมต่ำ เข้ากับการลงทุนแบบ Active ที่มีโอกาสสร้างกำไรสูงได้อย่างลงตัวครับ
ในพอร์ตที่บริหารโดยมืออาชีพ แนวคิดนี้มักถูกใช้เพื่อแยกเงินลงทุนระยะยาวออกจากเงินลงทุนเชิงรุกให้ชัดเจน ผู้อ่านสามารถศึกษาความรู้พื้นฐานด้านการลงทุนและการคุ้มครองผู้ลงทุนเพิ่มเติมได้จาก สำนักงาน ก.ล.ต. เพื่อประกอบการวางแผนทางการเงินครับ
ความเชื่อมโยงกับ Modern Portfolio Theory (MPT)
โครงสร้างของ Core & Satellite ตั้งอยู่บนฐานรากทางทฤษฎีการเงินยุคใหม่ หากต้องการเข้าใจที่มาของประสิทธิภาพในการกระจายความเสี่ยง การทำความเข้าใจหลักการ Modern Portfolio Theory จะช่วยให้เห็นว่า การเลือกสินทรัพย์ที่มีความสัมพันธ์ของราคา (Correlation) ต่ำมารวมกัน จะช่วยลดความผันผวนโดยรวมของพอร์ตลงได้ โดยที่ไม่ลดทอนผลตอบแทนคาดหวังลงอย่างมีนัยสำคัญ
ส่วน Core จึงมีบทบาทเป็นฐานที่กระจายความเสี่ยงตามแนวคิด Efficient Frontier ขณะที่ส่วน Satellite มีเป้าหมายเพื่อแสวงหาผลตอบแทนส่วนเกินเหนือตลาด ซึ่งอาจทำได้หรือไม่ได้ และอาจทำให้ผลตอบแทนรวมต่ำกว่าตลาดได้เช่นกันครับ
การวัดผลตอบแทนปรับด้วยความเสี่ยงด้วย Sharpe Ratio
การประเมินว่าการจัดพอร์ตแบบ Core & Satellite ประสบความสำเร็จหรือไม่ ไม่ได้วัดจากกำไรสุทธิเพียงอย่างเดียว แต่ดูที่ความคุ้มค่าต่อหนึ่งหน่วยความเสี่ยง นักลงทุนสามารถ ประเมินพอร์ตด้วย Sharpe Ratio เพื่อวัดว่าผลตอบแทนส่วนเกินที่ได้รับมานั้น คุ้มค่ากับความผันผวนในส่วน Satellite หรือไม่
ในทางทฤษฎี ส่วน Core ที่กระจายความเสี่ยงได้ดีอาจช่วยลดค่าเบี่ยงเบนมาตรฐาน (Standard Deviation) รวมของพอร์ตได้ แต่ Sharpe Ratio จะสูงขึ้นหรือไม่ขึ้นอยู่กับทั้งผลตอบแทนและความผันผวนของสินทรัพย์ที่เลือกจริง จึงควรคำนวณจากข้อมูลพอร์ตของตนเองทุกครั้งครับ
| หัวข้อเปรียบเทียบ | ส่วน Core (พอร์ตหลัก) | ส่วน Satellite (พอร์ตเสริม) |
| วัตถุประสงค์หลัก | สร้างฐานมั่นคง เติบโตตามตลาด | สร้างผลตอบแทนส่วนเกิน (Alpha) |
| สัดส่วนเงินลงทุน | 60% – 80% | 20% – 40% |
| กลยุทธ์การบริหาร | Passive Management (Buy and Hold) | Active Management / Market Timing |
| ระดับความเสี่ยง | ต่ำ ถึง ปานกลาง | ปานกลาง ถึง สูงมาก |
| เครื่องมือการลงทุน | Index ETFs, กองทุนดัชนี, พันธบัตร | หุ้นรายตัว, Sector ETFs, คริปโต, สินค้าโภคภัณฑ์ |
| ระยะเวลาถือครอง | ระยะยาว (3–10 ปีขึ้นไป) | ระยะสั้น ถึง ระยะกลาง (มีจุด Exit ชัดเจน) |
การเปรียบเทียบ Core & Satellite กับ Barbell Strategy
เมื่อพูดถึงการจัดสรรพอร์ตการลงทุนที่มีการแบ่งส่วนความเสี่ยง นักลงทุนมักสับสนระหว่าง Core & Satellite Portfolio กับกลยุทธ์ Barbell Strategy เนื่องจากทั้งสองแบบมีการแบ่งเงินออกเป็นส่วน ๆ เช่นเดียวกันครับ
หากนักลงทุนต้องการศึกษาทางเลือกโครงสร้างพอร์ตอื่น ๆ การนำมา เปรียบเทียบกับ Barbell Strategy จะช่วยให้เห็นความแตกต่างของแนวคิดการจัดพอร์ตได้ชัดเจนขึ้นครับ
ความเหมือนในแง่การแบ่งส่วนความเสี่ยง
ทั้งสองกลยุทธ์มีความเหมือนกันในแง่เจตนารมณ์ นั่นคือการปฏิเสธการถือสินทรัพย์ที่มีความเสี่ยงระดับกลาง ๆ เพียงอย่างเดียว ทั้งสองโมเดลต้องการควบคุม Risk Budget หรือ “งบความเสี่ยง” ที่พอร์ตรับได้ให้ชัดเจน โดยกำหนดสัดส่วนเงินไว้สำหรับการปกป้องเงินทุน และแบ่งเงินอีกส่วนไว้สำหรับสร้างผลตอบแทนระดับสูงครับ
ความแตกต่างเชิงโครงสร้าง และเป้าหมายการลงทุน
ข้อแตกต่างสำคัญอยู่ที่ “สินทรัพย์ตรงกลาง” และรูปแบบการกระจายน้ำหนัก ดังนี้
- Barbell Strategy: ตัดสินทรัพย์เสี่ยงปานกลางออกทั้งหมด แล้วไปลงทุนในสองขั้วสุดทาง นั่นคือ
สินทรัพย์ปลอดภัยสุดขีด (เช่น พันธบัตรรัฐบาลระยะสั้น 80–90%) ควบคู่กับสินทรัพย์เสี่ยงสุดขีด (เช่น Options หรือหุ้นเติบโตสูง 10–20%)โดยไม่มีพื้นที่ตรงกลาง - Core & Satellite Portfolio: มีส่วน Core อยู่ตรงกลางเป็นฐานใหญ่ ซึ่งมักเป็นสินทรัพย์เสี่ยงปานกลางถึงเสี่ยงตามตลาด (เช่น ดัชนีหุ้นกว้าง ๆ อย่าง S&P 500) แล้วล้อมรอบด้วย Satellite ซึ่งเป็นสินทรัพย์เจาะจงกลุ่ม ความผันผวนของส่วน Core จึงสูงกว่าฝั่งปลอดภัยของ Barbell แต่เปิดโอกาสให้พอร์ตเติบโตไปพร้อมกับตลาดได้มากกว่าครับ
| มิติการเปรียบเทียบ | Core & Satellite Portfolio | Barbell Strategy |
| รูปแบบโครงสร้าง | แกนกลางปลอดภัย/เติบโตตามตลาด + ดาวบริวาร | สองขั้วสุดทาง (เสี่ยงต่ำมาก + เสี่ยงสูงมาก) |
| สินทรัพย์ส่วนหลัก | กองทุนดัชนีหุ้น, หุ้นกู้คุณภาพดี (เสี่ยงปานกลาง) | พันธบัตรรัฐบาลระยะสั้น, เงินสด (เสี่ยงต่ำมาก) |
| สินทรัพย์ส่วนเสริม | หุ้นรายตัว, กองทุนกลุ่มอุตสาหกรรม | อนุพันธ์ (Options), หุ้นเก็งกำไรสูง |
| การทนทานต่อ Crisis | ปรับตัวลงตามดัชนีตลาด แต่ฟื้นตัวตามเศรษฐกิจ | เงินส่วนใหญ่ปลอดภัยสูง ลดโอกาสขาดทุนหนัก |
| ความเหมาะสม | นักลงทุนที่ต้องการชนะดัชนีด้วยความเสี่ยงคุมได้ | นักลงทุนที่เน้นจำกัดขาดทุนสูงสุดและรอจังหวะ Black Swan (เหตุการณ์ไม่คาดฝันที่กระทบตลาดรุนแรง) |
แนวทางการจัดสัดส่วน Core and Satellite Portfolio สำหรับนักลงทุน
การนำกลยุทธ์ Core Satellite Strategy ไปปรับใช้จริง ไม่มีสูตรสำเร็จตายตัวที่ใช้ได้กับทุกคน สัดส่วนการลงทุนขึ้นอยู่กับเป้าหมาย ระยะเวลาการลงทุน และระดับความเสี่ยงที่รับได้ของนักลงทุนแต่ละบุคคลครับ
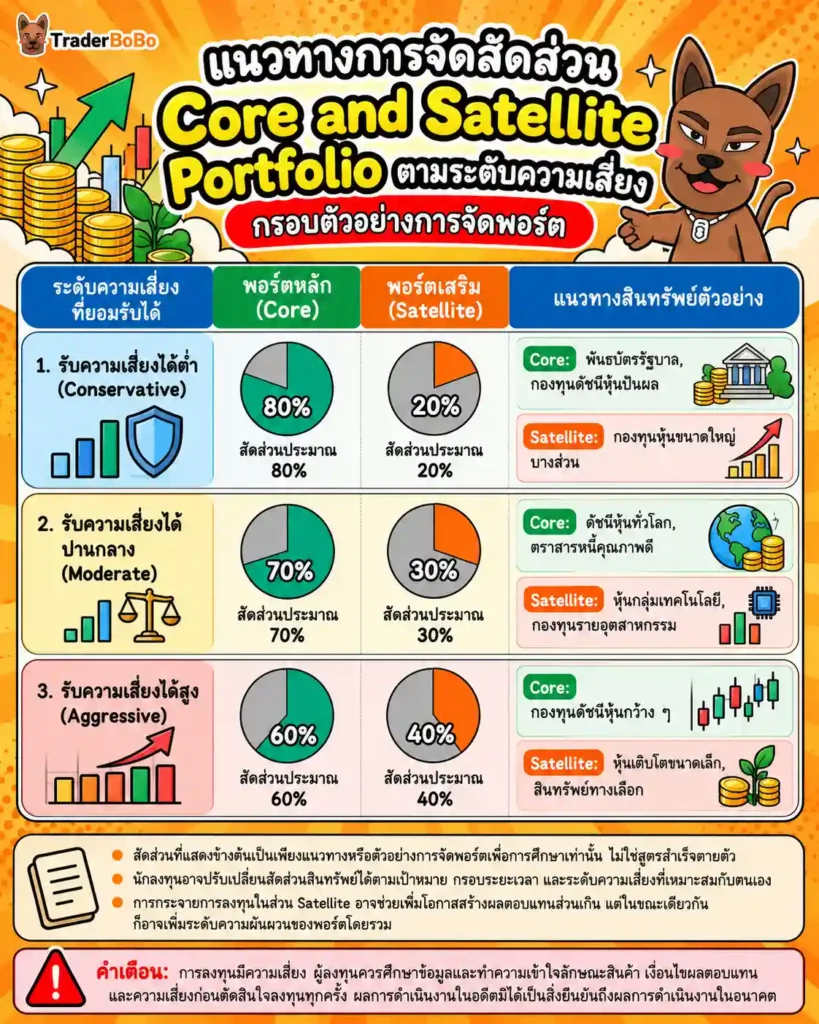
สัดส่วนการลงทุนตามระดับความเสี่ยง (Conservative / Moderate / Aggressive)
นักลงทุนสามารถออกแบบสัดส่วนของตนเองได้ตามแนวทางมาตรฐาน 3 ระดับ ดังนี้
- Conservative (รับความเสี่ยงได้ต่ำ): Core 80% / Satellite 20% เน้นให้ส่วน Core ประกอบด้วยพันธบัตรรัฐบาลและกองทุนดัชนีหุ้นปันผล ส่วน Satellite อาจใส่กองทุนหุ้นเติบโตขนาดใหญ่เพียงเล็กน้อย
- Moderate (รับความเสี่ยงได้ปานกลาง): Core 70% / Satellite 30% เป็นสัดส่วนที่มักถูกใช้เป็นตัวอย่างอ้างอิงสำหรับผู้ที่รับความเสี่ยงได้ปานกลาง ส่วน Core ลงทุนในดัชนีหุ้นทั่วโลกและตราสารหนี้ ส่วน Satellite แบ่งไปลงทุนในหุ้นเทคโนโลยีหรือกองทุนรายอุตสาหกรรม
- Aggressive (รับความเสี่ยงได้สูง): Core 60% / Satellite 40% ส่วน Core เน้นกองทุนดัชนีหุ้น 100% ส่วน Satellite กระจายไปในสินทรัพย์ผันผวนสูง เช่น หุ้นกู้ความเสี่ยงสูง หุ้นขนาดเล็ก หรือสินทรัพย์ทางเลือก
สินทรัพย์ที่นิยมใช้เป็น Core และ Satellite
การเลือกผลิตภัณฑ์ทางการเงินให้เหมาะสมกับหน้าที่ในแต่ละส่วนมีความสำคัญอย่างยิ่ง
- สินทรัพย์สำหรับ Core: กองทุนรวมดัชนี (Index Mutual Funds), ETFs ที่อิงดัชนีหลัก เช่น S&P 500, SET50, MSCI World หรือพันธบัตรรัฐบาลระยะยาว
- สินทรัพย์สำหรับ Satellite: หุ้นรายตัวที่มีปัจจัยพื้นฐานเปลี่ยน, กองทุนรวมบริหารเชิงรุก (Active Funds), กองทุนธีมเมติก (Thematic Funds เช่น AI, Semiconductor, Clean Energy), ทองคำ, หรือสินค้าโภคภัณฑ์
การรักษาวินัยและการ Rebalancing พอร์ตการลงทุน
เมื่อเวลาผ่านไป ความผันผวนของราคาจะทำให้สัดส่วนเงินในพอร์ตเบี่ยงเบนไปจากแผนเดิม เช่น หากตลาดหุ้นในส่วน Satellite พุ่งขึ้นแรง สัดส่วน Satellite อาจเพิ่มขึ้นจาก 30% เป็น 50% ทำให้พอร์ตมีความเสี่ยงสูงเกินไปโดยไม่รู้ตัว
นักลงทุนต้องทำการ Rebalancing พอร์ตการลงทุนเป็นประจำ เช่น ทุก 6 เดือน หรือ 1 ปี หรือตั้งเกณฑ์เบี่ยงเบน (Trigger Based) เมื่อสัดส่วนเปลี่ยนไปเกิน 5% การขายสินทรัพย์ส่วนที่กำไรมาเติมส่วนที่ย่อตัวลง จะช่วยรักษาระดับความเสี่ยงดั้งเดิมเอาไว้ และเป็นการฝึกวินัยซื้อของถูกขายของแพงอย่างเป็นระบบครับ
📌 Tip จากพี่โบ้
ตอนผมเริ่มจัดพอร์ต Core & Satellite ใหม่ ๆ ข้อผิดพลาดที่ทำบ่อยที่สุดคือการปล่อยให้ส่วน Satellite ขยายตัวใหญ่เกินไปเพราะเห็นว่ากำลังทำกำไรได้ดี พอมองอีกทีกลายเป็นว่าพอร์ตหลักโดนกลืนหายไปหมด จนกระทั่งเจอช่วงตลาดปรับฐานถึงได้รู้ว่าความเสี่ยงเกินรับไหว ข้อแนะนำของผมคือไม่ว่าส่วน Satellite จะทำกำไรได้ดีแค่ไหน ต้องทำใจขายทำกำไรดึงเงินกลับมาเติมส่วน Core ตามรอบ Rebalance เสมอครับ
ข้อควรระวังในการบริหาร Core and Satellite Portfolio
แม้ว่ากลยุทธ์ Core and Satellite Portfolio อาจช่วยควบคุมความเสี่ยงรวมของพอร์ตได้ แต่หากบริหารจัดการไม่ถูกวิธี ก็อาจเกิดจุดอ่อนที่ทำลายผลตอบแทนรวมได้เช่นกันครับ
การควบคุมน้ำหนักสินทรัพย์ไม่ให้ Overweight ในส่วน Satellite
อันตรายที่สุดของการจัดพอร์ตแบบนี้คือการเกิดความลำเอียงทางอารมณ์ (Behavioral Bias) เมื่อนักลงทุนเห็นสินทรัพย์ในส่วน Satellite สร้างผลตอบแทนได้รวดเร็ว มักจะเกิดอาการ FOMO (Fear of Missing Out) และทยอยโยกเงินจากส่วน Core เข้ามาเติมใน Satellite จนโครงสร้างพอร์ตเสียสมดุล
หากส่วน Satellite มีขนาดใหญ่เกินไป พอร์ตจะเปลี่ยนสภาพจากพอร์ตกระจายความเสี่ยง กลายเป็นพอร์ตเก็งกำไรที่มีความเสี่ยงสูงทันที ผู้อ่านควรศึกษาและทดสอบการจัดสัดส่วนพอร์ตด้วยตนเองตามความเหมาะสมและความเสี่ยงที่รับได้ครับ
ต้นทุนค่าธรรมเนียมและการซื้อขายซ้ำซ้อน
การลงทุนในส่วน Satellite มักพึ่งพากองทุน Active Management หรือการซื้อขายหุ้นรายตัวบ่อยครั้ง ส่งผลให้เกิดค่าธรรมเนียมการจัดการ (Management Fee) และค่าธรรมเนียมการซื้อขาย (Transaction Costs) สูงขึ้น
นอกจากนี้ ต้องระวังการซ้ำซ้อนของสินทรัพย์ (Overlap) เช่น การถือครองกองทุนดัชนี S&P 500 ในส่วน Core แต่กลับไปซื้อหุ้นเทคโนโลยีขนาดใหญ่รายตัวในส่วน Satellite ซึ่งเป็นหุ้นที่มีน้ำหนักสูงอยู่ในดัชนี Core อยู่แล้ว ทำให้กลายเป็นการเพิ่มน้ำหนักกระจุกตัวในสินทรัพย์เดิมโดยไม่ตั้งใจครับ
สรุป: กุญแจสำคัญของการจัดพอร์ตแบบ Core & Satellite
Core and Satellite Portfolio เป็นกลยุทธ์จัดพอร์ตการลงทุนที่มอบความสมดุลระหว่างความมั่นคงและการเติบโต ช่วยให้นักลงทุนสามารถควบคุมความเสี่ยงรวมของพอร์ตให้อยู่ในระดับที่สบายใจ ผ่านการวางส่วน Core เป็นฐานรากที่แข็งแกร่ง พร้อมเปิดโอกาสให้ส่วน Satellite ทำหน้าที่แสวงหาผลตอบแทนส่วนเกินเหนือตลาด
หัวใจสำคัญของการบริหารพอร์ตให้ประสบความสำเร็จในระยะยาว ไม่ใช่เพียงแค่การเลือกสินทรัพย์ตอนเริ่มต้น แต่คือการรักษาวินัยในการปรับสมดุลพอร์ตอย่างสม่ำเสมอ เพื่อไม่ให้ความโลภหรือความกลัวมาเปลี่ยนโครงสร้างความเสี่ยงที่คุณตั้งใจออกแบบไว้แต่แรกครับ
คำถามที่พบบ่อยเกี่ยวกับ Core and Satellite Portfolio
Core and Satellite Portfolio ต่างจากการกระจายความเสี่ยงแบบเดิมอย่างไร?
การกระจายความเสี่ยงแบบเดิมมักถัวเฉลี่ยเงินลงในสินทรัพย์ต่าง ๆ โดยไม่มีการแบ่งบทบาทหน้าที่ชัดเจน แต่ Core & Satellite มีการแยกวัตถุประสงค์ชัดเจน โดยส่วน Core เน้น Passive ติดตามตลาดด้วยต้นทุนต่ำ และส่วน Satellite เน้น Active เพื่อเอาชนะตลาด ทำให้ควบคุมเป้าหมายและ Risk Budget ได้แม่นยำกว่าครับ
สัดส่วนสินทรัพย์ Core และ Satellite ควรตั้งไว้ที่เท่าไหร่?
ไม่มีสัดส่วนใดที่ดีที่สุดสำหรับทุกคนครับ ตัวอย่างที่มักถูกยกมาอ้างอิงคือ Core 70% และ Satellite 30% ส่วนผู้ที่รับความเสี่ยงได้น้อยอาจพิจารณาตัวอย่าง Core 80% / Satellite 20% ซึ่งช่วยลดความผันผวนของพอร์ตเมื่อเทียบกับการถือส่วน Satellite มากกว่านี้ แต่ไม่ได้คุ้มครองเงินต้น ผู้ลงทุนควรกำหนดสัดส่วนตามเป้าหมายและความเสี่ยงที่รับได้ของตนเองครับ
สินทรัพย์ประเภทไหนที่เหมาะสำหรับวางเป็นส่วน Satellite?
สินทรัพย์ที่เหมาะกับส่วน Satellite คือสินทรัพย์ที่มี Alpha หรือโอกาสสร้างผลตอบแทนสูงกว่าตลาด เช่น หุ้นเติบโตขนาดเล็ก หุ้นกลุ่มอุตสาหกรรมเฉพาะทาง (Sector Funds) สินค้าโภคภัณฑ์ ทองคำ คริปโต หรือกองทุนที่ใช้กลยุทธ์เทรดตามเทรนด์ระยะสั้นครับ
ควรทำ Rebalancing พอร์ต Core & Satellite บ่อยแค่ไหน?
ระยะเวลาที่เหมาะสมในการ Rebalance คือทุก 6 เดือน ถึง 1 ปีครับ หรือทำเมื่อสัดส่วนสินทรัพย์เกิดการเบี่ยงเบนไปจากแผนเดิมเกิน 5% ไม่แนะนำให้ Rebalance บ่อยเกินไปเพราะจะทำให้เสียค่าธรรมเนียมการซื้อขายโดยไม่จำเป็นครับ
Core and Satellite Portfolio เหมาะสำหรับนักลงทุนมือใหม่หรือไม่?
อาจเป็นโครงสร้างที่ช่วยให้มือใหม่เห็นภาพการแบ่งบทบาทของเงินลงทุนได้ชัดเจนครับ เพราะเงินส่วนใหญ่ถูกวางไว้ในส่วน Core ที่กระจายความเสี่ยง แทนการนำเงินทั้งหมดไปไว้ในสินทรัพย์เก็งกำไร อย่างไรก็ตาม ส่วน Core ที่เป็นกองทุนดัชนีหุ้นยังผันผวนและขาดทุนได้ ความเหมาะสมจึงขึ้นอยู่กับเป้าหมาย ระยะเวลาลงทุน และความเสี่ยงที่รับได้ของแต่ละคนครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page