Backdoor Listing คือ การเข้าจดทะเบียนในตลาดหลักทรัพย์ทางอ้อมของบริษัทนอกตลาด ผ่านการเข้าซื้อกิจการหรือควบรวมกับบริษัทที่จดทะเบียนอยู่ในตลาดหุ้นเดิมอยู่แล้ว วิธีนี้ช่วยให้ธุรกิจใหม่เข้ามาซื้อขายในกระดานได้โดยไม่ต้องยื่นขอเสนอขายหุ้นใหม่แก่ประชาชนทั่วไปเป็นครั้งแรก หรือ IPO ตามขั้นตอนปกติ
กลไกนี้ส่งผลโดยตรงต่อโครงสร้างผู้ถือหุ้น ธุรกิจหลัก และมูลค่าหุ้นที่นักลงทุนรายย่อยถือครองอยู่ บทความนี้อธิบายว่า Backdoor Listing ทำงานยังไง แตกต่างจากการเข้าตลาดหุ้นรูปแบบปกติตรงไหน รวมถึงโอกาสและความเสี่ยงสำคัญที่ผู้ลงทุนควรตรวจสอบก่อนตัดสินใจครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- การสวมสิทธิ์บริษัทจดทะเบียนเดิมช่วยให้บริษัทนอกตลาดเข้าสู่ตลาดทุนได้รวดเร็วขึ้น แต่ก็เปลี่ยนโฉมหน้าธุรกิจพื้นฐานของหุ้นตัวนั้นไปอย่างสิ้นเชิงครับ
- นักลงทุนรายย่อยมักเผชิญความเสี่ยงจากการลดลงของสัดส่วนการถือหุ้น หรือ Dilution Effect เมื่อบริษัทออกหุ้นเพิ่มทุนจำนวนมากเพื่อแลกกับสินทรัพย์ใหม่
- ตลาดหลักทรัพย์แห่งประเทศไทยและสำนักงาน ก.ล.ต. มีเกณฑ์กำกับดูแลดีลเข้าจดทะเบียนทางอ้อมอย่างเข้มงวด เพื่อป้องกันการหลบเลี่ยงคุณสมบัติการเข้าจดทะเบียน
- การไล่ซื้อหุ้นตามข่าวลือการสวมสิทธิ์โดยไม่ตรวจสอบมูลค่ากิจการใหม่และสิทธิออกเสียงของผู้ถือหุ้น อาจทำให้ติดดอยจากแรงเก็งกำไรระยะสั้นได้ครับ
Backdoor Listing คืออะไร?
Backdoor Listing คือ กลยุทธ์ที่บริษัทนอกตลาดหลักทรัพย์ใช้เป็นทางลัดในการเข้าเป็นบริษัทจดทะเบียน โดยการเข้าซื้ออำนาจควบคุมหรือควบรวมกิจการกับบริษัทที่อยู่ในตลาดหุ้นอยู่แล้ว แทนการยื่นคำขอเข้าจดทะเบียนใหม่ตั้งแต่ต้นครับ
ในโลกการลงทุน นักลงทุนมักเปรียบเทียบการเข้าตลาดหุ้นปกติว่าเป็นการเดินเข้าประตูหน้า ส่วนการทำ Backdoor Listing เปรียบเสมือนการเดินเข้าประตูหลัง เพราะบริษัทนอกตลาดอาศัยโครงสร้างบริษัทจดทะเบียนที่มีอยู่เดิมเป็นยานพาหนะในการเข้ามาซื้อขายบนกระดานหลักทรัพย์ ผลลัพธ์ที่ตามมาคือ บริษัทเดิมในตลาดจะเปลี่ยนกลุ่มผู้ถือหุ้นใหญ่ เปลี่ยนคณะกรรมการบริหาร และเปลี่ยนธุรกิจหลักไปเป็นธุรกิจของบริษัทนอกตลาดที่เข้ามาสวมสิทธิ์แทน
กลไกการเข้าจดทะเบียนทางอ้อมและสวมสิทธิ์บริษัทในตลาด
หัวใจของกลไกนี้เกิดจากความต้องการที่ลงตัวระหว่างสองฝ่าย ฝ่ายแรกคือบริษัทนอกตลาดที่มีธุรกิจดำเนินงานอยู่จริงและอยากระดมทุนหรือเพิ่มความน่าเชื่อถือในตลาดหลักทรัพย์ ส่วนอีกฝ่ายคือบริษัทจดทะเบียนเดิมในตลาดหุ้นที่ธุรกิจหลักอาจกำลังชะลอตัว ขาดทุนต่อเนื่อง หรือมีสินทรัพย์เหลืออยู่ไม่มาก
เมื่อทั้งสองฝ่ายตกลงเงื่อนไขกันได้ บริษัทจดทะเบียนเดิมจะดำเนินการเข้าซื้อหุ้นหรือรับโอนกิจการทั้งหมดของบริษัทนอกตลาดเข้ามาอยู่ภายใต้โครงสร้างเดียวกัน หลังจากนั้นอาจมีการเปลี่ยนชื่อบริษัทและเปลี่ยนตัวย่อหลักทรัพย์ใหม่ ทำให้ผู้ถือหุ้นเดิมที่เคยถือหุ้นธุรกิจหนึ่งอยู่ กลายเป็นผู้ถือหุ้นในธุรกิจใหม่โดยปริยายครับ
รูปแบบการทำรายการที่พบบ่อยในตลาดหุ้น
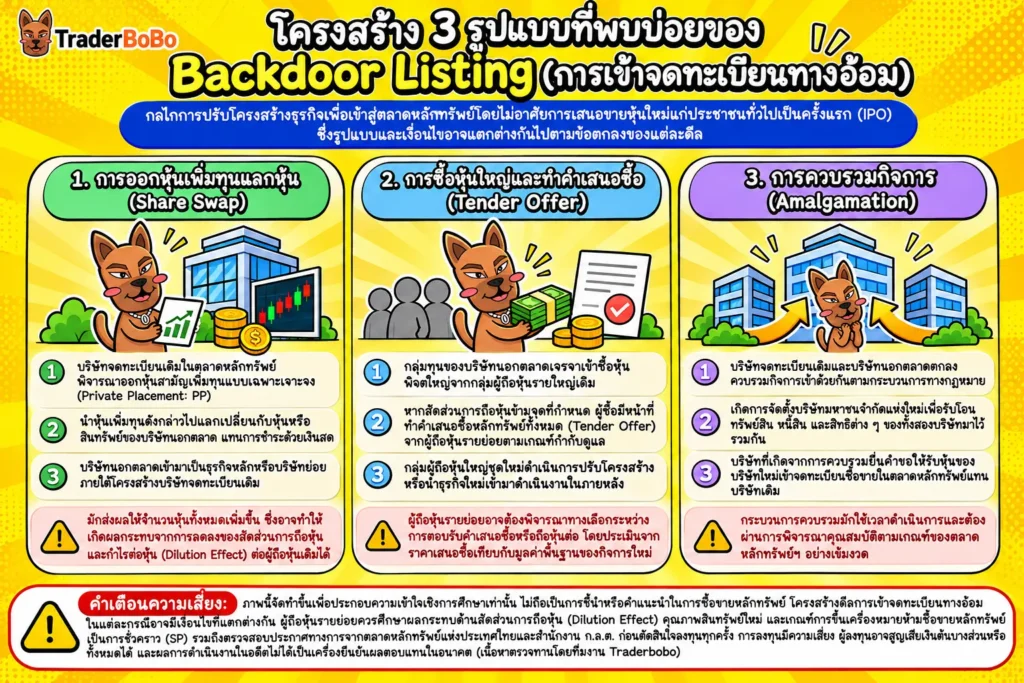
ในทางปฏิบัติ การทำ Backdoor Listing ไม่ได้มีรูปแบบเดียวตายตัว แต่สามารถออกแบบโครงสร้างทางกฎหมายและการเงินได้หลายวิธี โดยรูปแบบที่พบได้บ่อยในตลาดหุ้นไทยมี 3 แนวทางหลักดังนี้ครับ
- การออกหุ้นเพิ่มทุนแบบเฉพาะเจาะจง หรือ PP เพื่อแลกกับสินทรัพย์หรือหุ้น บริษัทจดทะเบียนเดิมจะออกหุ้นสามัญเพิ่มทุนขายให้แก่ผู้ถือหุ้นของบริษัทนอกตลาดโดยเฉพาะเจาะจง แล้วรับชำระค่าหุ้นด้วยหุ้นหรือกิจการของบริษัทนอกตลาดแทนเงินสด ซึ่งเรียกกระบวนการนี้ว่าการแลกเปลี่ยนหุ้น หรือ Share Swap
- การเข้าซื้อหุ้นจากผู้ถือหุ้นใหญ่เดิมและการทำคำเสนอซื้อหลักทรัพย์ หรือ Tender Offer กลุ่มทุนของบริษัทนอกตลาดจะเจรจาขอซื้อหุ้นล็อตใหญ่จากผู้ถือหุ้นใหญ่เดิมจนมีสัดส่วนเกินเกณฑ์ที่กำหนด ส่งผลให้ต้องทำคำเสนอซื้อหุ้นที่เหลือทั้งหมดจากนักลงทุนรายย่อยตามกฎเกณฑ์ จากนั้นจึงค่อยนำธุรกิจใหม่เข้ามาใส่ในบริษัทจดทะเบียนภายหลัง
- การควบรวมกิจการเข้าด้วยกัน หรือ Amalgamation เป็นการนำบริษัทจดทะเบียนเดิมและบริษัทนอกตลาดมาควบรวมเข้าด้วยกันเป็นนิติบุคคลเดียว โดยใช้สถานะการเป็นบริษัทจดทะเบียนของบริษัทเดิมเป็นฐานในการซื้อขายหลักทรัพย์ต่อไป
พอเห็นภาพกลไกการสวมสิทธิ์แล้ว คำถามต่อมาที่นักลงทุนมักสงสัยคือ วิธีนี้แตกต่างจากการเข้าตลาดหุ้นตามกระบวนการปกติมากน้อยแค่ไหน เรามาเทียบให้เห็นชัด ๆ ในหัวข้อถัดไปครับ
Backdoor Listing ต่างจาก IPO ยังไง?
Backdoor Listing แตกต่างจาก IPO อย่างชัดเจนในแง่ของช่องทางการเข้าตลาด ระยะเวลาดำเนินการ และวัตถุประสงค์ของการระดมทุน โดยการทำ IPO เป็นการเสนอขายหุ้นใหม่ให้ประชาชนทั่วไปเพื่อระดมเงินทุนเข้าบริษัทโดยตรง ขณะที่ Backdoor Listing เป็นการเข้าสวมสิทธิ์ผ่านบริษัทจดทะเบียนเดิมครับ
เปรียบเทียบขั้นตอน ระยะเวลา และเกณฑ์การกำกับดูแล
หากบริษัททั่วไปต้องการเข้าตลาดหุ้นตามช่องทางปกติ จะต้องเตรียมงบการเงินย้อนหลัง ปรับโครงสร้างองค์กร และยื่นแบบแสดงรายการข้อมูลเพื่อทำความเข้าใจกลไกหุ้น IPO ซึ่งเป็นการเสนอขายหุ้นใหม่แก่ประชาชนทั่วไปเป็นครั้งแรก กระบวนการนี้ต้องผ่านการตรวจสอบคุณสมบัติอย่างละเอียดและอาจใช้เวลาเตรียมตัวนานหลายปี
ในทางกลับกัน Backdoor Listing ช่วยลดขั้นตอนการรอคิวเสนอขายหุ้นต่อประชาชนทั่วไปลงได้ แต่ไม่ได้หมายความว่าจะหลบเลี่ยงการตรวจสอบจากหน่วยงานกำกับดูแลได้ทั้งหมดนะครับ เพราะดีลที่มีขนาดรายการใหญ่และทำให้เกิดการเปลี่ยนธุรกิจหลัก จะต้องอยู่ภายใต้เกณฑ์การกำกับดูแลของ ตลาดหลักทรัพย์แห่งประเทศไทย ซึ่งมีอำนาจพิจารณาคุณสมบัติของบริษัทจดทะเบียน รวมถึงประกาศที่เกี่ยวข้องของ สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ เพื่อคุ้มครองสิทธิของผู้ถือหุ้นรายย่อยอย่างเข้มงวด โดยผู้ลงทุนควรตรวจสอบประกาศฉบับล่าสุดจากหน่วยงานทางการก่อนอ้างอิงเสมอครับ
| ประเด็นเปรียบเทียบ | Backdoor Listing | การทำ IPO |
| ช่องทางการเข้าตลาด | เข้าทางอ้อมผ่านการควบรวมหรือซื้อกิจการบริษัทจดทะเบียนเดิม | ยื่นคำขอเข้าจดทะเบียนใหม่และเสนอขายหุ้นให้ประชาชนทั่วไป |
| ระยะเวลาดำเนินการ | มักสั้นกว่าการเตรียมตัวยื่น IPO เพราะใช้โครงสร้างบริษัทเดิม | ใช้เวลาเตรียมตัวและตรวจสอบคุณสมบัติค่อนข้างนาน |
| การระดมทุนเงินสด | มักเป็นการแลกหุ้นหรือสินทรัพย์ อาจไม่ได้เงินสดใหม่ทันที | ได้รับเงินสดจากการขายหุ้นใหม่เพื่อนำไปขยายกิจการโดยตรง |
| ธุรกิจและผู้ถือหุ้นเดิม | เปลี่ยนแปลงธุรกิจหลักและโครงสร้างผู้ถือหุ้นใหญ่อย่างมีนัยสำคัญ | เป็นธุรกิจเดิมของบริษัทที่เติบโตและขยายฐานผู้ถือหุ้นเพิ่ม |
| การตรวจสอบคุณสมบัติ | ตลาดหลักทรัพย์ฯ พิจารณาคุณสมบัติเสมือนเข้าจดทะเบียนใหม่หากเข้าเกณฑ์ | ต้องผ่านเกณฑ์คุณสมบัติและแบบแสดงรายการข้อมูลครบถ้วนตั้งแต่ต้น |
ทำไมบริษัทนอกตลาดถึงเลือกทำ Backdoor Listing?
บริษัทนอกตลาดเลือกทำ Backdoor Listing เพราะต้องการความรวดเร็วในการเข้าสู่ตลาดทุน ใช้ประโยชน์จากโครงสร้างบริษัทจดทะเบียนที่มีอยู่แล้ว และเปิดประตูสู่ช่องทางการระดมทุนในอนาคตได้คล่องตัวกว่าการเริ่มต้นนับหนึ่งใหม่ครับ
เหตุผลเชิงกลยุทธ์และข้อได้เปรียบทางธุรกิจ
ในมุมมองของผู้บริหารและเจ้าของกิจการ การนำบริษัทเข้าตลาดหลักทรัพย์ถือเป็นก้าวสำคัญในการยกระดับธุรกิจ ซึ่งการเข้าจดทะเบียนทางอ้อมตอบโจทย์เชิงกลยุทธ์หลายด้าน ดังนี้ครับ
- ประหยัดเวลาและลดความไม่แน่นอนของจังหวะตลาด ช่วงที่ภาวะตลาดหุ้นผันผวน การเสนอขายหุ้น IPO อาจเลื่อนออกไปหรือขายหุ้นได้ไม่ครบตามเป้า การทำ Backdoor Listing ช่วยให้ดีลเดินหน้าต่อได้ตามข้อตกลงระหว่างสองบริษัท
- ใช้ประโยชน์จากฐานผู้ถือหุ้นและโครงสร้างเดิม บริษัทจดทะเบียนเดิมมีระบบบัญชี ฝ่ายนักลงทุนสัมพันธ์ และฐานผู้ถือหุ้นกระจายรายย่อย หรือ Free Float อยู่แล้ว ทำให้บริษัทใหม่สามารถต่อยอดได้ทันที
- เพิ่มความคล่องตัวในการระดมทุนรอบถัดไป เมื่อเข้ามาอยู่ในตลาดหุ้นเรียบร้อยแล้ว บริษัทสามารถออกหุ้นกู้ ออกใบสำคัญแสดงสิทธิ หรือเพิ่มทุนเพื่อขยายธุรกิจในอนาคตได้ง่ายกว่าการเป็นบริษัทนอกตลาด
- เกิดพลังร่วมทางธุรกิจ หรือ Synergy ในบางดีล ธุรกิจใหม่กับธุรกิจเดิมของบริษัทจดทะเบียนอาจเสริมจุดแข็งซึ่งกันและกัน เช่น มีฐานลูกค้าหรือช่องทางจัดจำหน่ายที่ช่วยต่อยอดรายได้ร่วมกันได้
บทบาทของบริษัทขนาดเล็กในตลาดหลักทรัพย์ เอ็ม เอ ไอ
หากสังเกตดีล Backdoor Listing ในตลาดหุ้นไทย จะพบว่ามักเกิดขึ้นกับบริษัทจดทะเบียนขนาดกลางและขนาดเล็ก โดยเฉพาะในตลาดรองอย่างการรู้จักโครงสร้างตลาดหลักทรัพย์ MAI ซึ่งเป็นแหล่งระดมทุนสำหรับธุรกิจขนาดกลางและขนาดย่อมที่มีศักยภาพเติบโต แต่หลายบริษัทเมื่อเวลาผ่านไปอาจเผชิญความท้าทายจนธุรกิจหลักซบเซา
เมื่อบริษัทจดทะเบียนขนาดเล็กมีผลประกอบการถดถอยและขาดเงินทุนหมุนเวียน ผู้ถือหุ้นใหญ่เดิมจึงมักมองหาพันธมิตรรายใหม่ที่มีธุรกิจแข็งแกร่งกว่าเข้ามาสวมสิทธิ์แทน ขณะที่บริษัทนอกตลาดก็ได้ใช้บริษัทจดทะเบียนขนาดเล็กเหล่านี้เป็นฐานในการเข้าตลาดหุ้นได้ง่ายขึ้น เนื่องจากขนาดกิจการไม่ใหญ่เกินไปจนใช้เงินลงทุนในการเข้าซื้อสูงมากนักครับ
อย่างไรก็ตาม ข้อได้เปรียบทางธุรกิจของฝั่งเจ้าของกิจการ อาจไม่ได้แปลว่าจะเป็นผลดีต่อผู้ถือหุ้นรายย่อยเสมอไป หัวข้อถัดไปผมจะพาไปเจาะความเสี่ยงสำคัญที่ต้องระวังให้มากครับ
ความเสี่ยงและผลกระทบของ Backdoor Listing ต่อผู้ถือหุ้นรายย่อย
สำหรับผู้ถือหุ้นรายย่อย Backdoor Listing มาพร้อมความเสี่ยงสำคัญ 3 ด้าน ได้แก่ สัดส่วนความเป็นเจ้าของที่ลดลง ความไม่แน่นอนของคุณภาพธุรกิจใหม่ที่เข้ามาสวมสิทธิ์ และความผันผวนของราคาหุ้นจากแรงเก็งกำไรครับ
ผลกระทบด้านสัดส่วนการถือหุ้นลดลงและคุณภาพสินทรัพย์ใหม่
ผลกระทบที่จับต้องได้ชัดเจนที่สุดเมื่อเกิดดีลแลกหุ้นหรือเพิ่มทุนแบบเฉพาะเจาะจง คือ ผลกระทบจากการลดลงของสัดส่วนการถือหุ้นและกำไรต่อหุ้นหรือ Dilution Effect ลองนึกภาพตามนะครับ หากบริษัทเดิมมีหุ้นอยู่ 100 ล้านหุ้น แล้วออกหุ้นเพิ่มทุนใหม่ให้อีกฝ่าย 400 ล้านหุ้นเพื่อแลกกับกิจการใหม่ สัดส่วนความเป็นเจ้าของของผู้ถือหุ้นเดิมจะหดตัวลงเหลือเพียง 1 ใน 5 ทันที
นอกจากสัดส่วนหุ้นที่ลดลงแล้ว นักลงทุนยังต้องประเมินความเสี่ยงด้านมูลค่าประเมินของสินทรัพย์ใหม่ด้วยครับ ข้อเท็จจริงคือการซื้อขายกิจการนอกตลาดมักอิงกับประมาณการกำไรในอนาคต ซึ่งในมุมมองของผม นี่คือจุดที่ผู้ถือหุ้นรายย่อยเสียเปรียบข้อมูลมากที่สุด หากมูลค่ากิจการใหม่ถูกประเมินไว้สูงเกินจริง หรือธุรกิจใหม่ไม่สามารถทำกำไรได้ตามแผนที่วางไว้ ราคาหุ้นในกระดานย่อมเผชิญแรงกดดันอย่างหนักในระยะยาว
สัญญาณเตือน เครื่องหมายหยุดพักการซื้อขาย และอคติ FOMO จากข่าวลือ
อีกหนึ่งความเสี่ยงที่นักลงทุนมักมองข้ามคือ สภาพคล่องในการซื้อขายและการถูกขึ้นเครื่องหมายเตือน เมื่อดีลเข้าข่ายการเข้าจดทะเบียนทางอ้อม ตลาดหลักทรัพย์ฯ อาจขึ้น เครื่องหมายห้ามซื้อขายหลักทรัพย์จดทะเบียนเป็นการชั่วคราว หรือ SP เพื่อรอให้บริษัทชี้แจงข้อมูลให้ครบถ้วน หรืออาจสั่งให้บริษัทต้องยื่นคำขอให้พิจารณารับหลักทรัพย์ใหม่ ซึ่งหากคุณสมบัติไม่ผ่านเกณฑ์ หุ้นตัวนั้นอาจถูกสั่งพักการซื้อขายเป็นเวลานาน จนทำให้นักลงทุนไม่สามารถขายหุ้นออกมาได้
ขณะเดียวกัน ในช่วงที่ยังเป็นเพียงข่าวลือว่าจะมีกลุ่มทุนใหญ่เข้ามาสวมสิทธิ์ หุ้นขนาดเล็กมักถูกไล่ราคาขึ้นอย่างรุนแรงจากอคติทางพฤติกรรมของนักลงทุน โดยเฉพาะความกลัวที่จะตกขบวนหรือ FOMO และพฤติกรรมแห่ตามฝูงชนหรือ Herding ที่ทำให้หลายคนรีบเข้าซื้อตามกระแสโดยยังไม่เห็นรายละเอียดโครงสร้างดีลด้วยซ้ำ
📢 Traderbobo แนะนำ
จากประสบการณ์ที่ผมติดตามดีลปรับโครงสร้างธุรกิจในตลาดหุ้นมาหลายรอบ สิ่งที่นักลงทุนรายย่อยพลาดบ่อยที่สุดคือการซื้อหุ้นตามข่าวลือการสวมสิทธิ์ก่อนที่บริษัทจะเปิดเผยรายงานความเห็นของที่ปรึกษาทางการเงินอิสระ หรือ IFA เพราะในรายงานฉบับนั้นจะระบุชัดเจนว่าราคาประเมินกิจการใหม่เหมาะสมหรือไม่ และผู้ถือหุ้นเดิมเสียเปรียบตรงไหนบ้าง ผู้อ่านควรศึกษาข้อมูลจากรายงานทางการและประเมินความเสี่ยงด้วยตนเองตามความเหมาะสมของพอร์ตการลงทุนครับ
เพื่อให้นักลงทุนมีกรอบในการคัดกรองข้อมูลอย่างเป็นระบบ ผมสรุปจุดตรวจสอบสำคัญเมื่อเจอประกาศดีล Backdoor Listing ไว้ในตารางด้านล่างนี้ครับ
| จุดที่ต้องตรวจสอบ | สิ่งที่ต้องดูในประกาศแจ้งตลาด | ความเสี่ยงที่อาจเกิดขึ้น |
| โครงสร้างการทำรายการ | วิธีการชำระค่าตอบแทน เช่น เพิ่มทุน PP แลกหุ้น หรือใช้เงินสดซื้อ | หากออกหุ้นเพิ่มทุนจำนวนมาก จะเกิด Dilution Effect รุนแรง |
| มูลค่าประเมินสินทรัพย์ใหม่ | ราคาซื้อขายเทียบกับมูลค่าทางบัญชีและความเห็นของที่ปรึกษาการเงินอิสระ | อาจซื้อกิจการใหม่ในราคาแพงเกินจริงจนไม่คุ้มค่ากับการลงทุน |
| เกณฑ์การเข้าจดทะเบียนใหม่ | ขนาดรายการเข้าข่ายต้องยื่นคำขอรับหลักทรัพย์ใหม่กับตลาดหลักทรัพย์ฯ หรือไม่ | หุ้นอาจถูกขึ้นเครื่องหมาย SP พักการซื้อขายชั่วคราวเป็นเวลานาน |
| การทำคำเสนอซื้อหลักทรัพย์ | กลุ่มทุนใหม่ต้องทำ Tender Offer หรือมีการขอผ่อนผันมติผู้ถือหุ้นหรือไม่ | ผู้ถือหุ้นรายย่อยอาจเสียโอกาสในการขายหุ้นคืนหากมีการขอผ่อนผัน |
| คุณภาพกำไรธุรกิจใหม่ | งบการเงินย้อนหลังและแนวโน้มอุตสาหกรรมของบริษัทนอกตลาดที่เข้ามาสวมสิทธิ์ | ธุรกิจใหม่อาจทำกำไรได้ต่ำกว่าประมาณการที่เคยประกาศไว้ |
สรุปการมองให้รอบด้านก่อนตัดสินใจเมื่อเกิดดีล Backdoor Listing
Backdoor Listing เป็นกลไกทางธุรกิจที่ช่วยให้บริษัทนอกตลาดก้าวเข้ามาเป็นบริษัทจดทะเบียนได้รวดเร็วขึ้น และอาจเป็นโอกาสในการพลิกฟื้นบริษัทจดทะเบียนเดิมที่ธุรกิจซบเซาให้กลับมาเติบโตได้อีกครั้ง อย่างไรก็ตาม โอกาสดังกล่าวมักแลกมาด้วยความเสี่ยงด้าน Dilution Effect ความไม่แน่นอนของคุณภาพสินทรัพย์ใหม่ และความผันผวนของราคาหุ้น
สิ่งสำคัญที่สุดสำหรับนักลงทุนรายย่อยคือการแยกข้อเท็จจริงออกจากข่าวลือ รออ่านรายละเอียดจากประกาศทางการและใช้สิทธิออกเสียงในที่ประชุมผู้ถือหุ้นอย่างรอบคอบ และหากคุณอยากเสริมเกราะความรู้เรื่องโครงสร้างตลาดทุนให้แน่นขึ้น สามารถเข้าไปปูพื้นฐานเข้าใจโลกของหุ้นเพิ่มเติมได้เลยครับ
คำถามที่พบบ่อยเกี่ยวกับ Backdoor Listing
หุ้นที่ทำ Backdoor Listing ต้องขอมติจากผู้ถือหุ้นรายย่อยก่อนหรือไม่?
ต้องขอมติอนุมัติจากที่ประชุมผู้ถือหุ้นก่อนเสมอครับ เนื่องจากดีลลักษณะนี้มักเข้าข่ายรายการได้มาซึ่งสินทรัพย์ที่มีขนาดใหญ่ รวมถึงมีการออกหุ้นเพิ่มทุนแบบเฉพาะเจาะจงหรือเปลี่ยนประเภทธุรกิจหลัก บริษัทจึงต้องจัดประชุมวิสามัญผู้ถือหุ้นและเปิดโอกาสให้ผู้ถือหุ้นรายย่อยร่วมลงมติตามสัดส่วนเกณฑ์ที่สำนักงาน ก.ล.ต. และตลาดหลักทรัพย์ฯ กำหนดไว้
ทำไมหุ้นที่มีข่าว Backdoor Listing ถึงมักถูกขึ้นเครื่องหมาย SP?
ตลาดหลักทรัพย์ฯ จะขึ้นเครื่องหมายห้ามซื้อขายหลักทรัพย์เป็นการชั่วคราว หรือ SP เมื่อบริษัทจดทะเบียนเปิดเผยข้อมูลสำคัญยังไม่ครบถ้วน หรือเมื่อขนาดรายการเข้าข่ายการเข้าจดทะเบียนทางอ้อมอย่างชัดเจน การขึ้นเครื่องหมายนี้มีเป้าหมายเพื่อหยุดพักการซื้อขายชั่วคราว ป้องกันการเก็งกำไรที่ผิดปกติ และให้เวลาผู้ลงทุนได้ศึกษาข้อมูลอย่างเท่าเทียมกันก่อนเปิดซื้อขายอีกครั้งครับ
Dilution Effect จากการทำ Backdoor Listing ส่งผลต่อผู้ถือหุ้นเดิมยังไง?
Dilution Effect ส่งผลให้สัดส่วนความเป็นเจ้าของและสิทธิในการออกเสียงของผู้ถือหุ้นเดิมลดลง รวมถึงทำให้กำไรสุทธิต่อหุ้น หรือ EPS ถูกหารเฉลี่ยด้วยจำนวนหุ้นที่เพิ่มขึ้นมหาศาล หากกำไรจากธุรกิจใหม่ที่เข้ามาสวมสิทธิ์เติบโตไม่ทันกับจำนวนหุ้นที่ออกเพิ่ม มูลค่าพื้นฐานต่อหุ้นและราคาหุ้นในตลาดก็มีโอกาสปรับตัวลดลงได้ครับ
นักลงทุนรายย่อยต้องทำอย่างไรเมื่อมีการทำ Tender Offer หลังดีล Backdoor Listing?
เมื่อกลุ่มทุนใหม่เข้ามาถือหุ้นข้ามจุดที่กำหนดและต้องทำคำเสนอซื้อหลักทรัพย์ทั้งหมด นักลงทุนรายย่อยจะมีทางเลือก 2 ทาง คือ ตอบรับคำเสนอซื้อเพื่อขายหุ้นคืนตามราคาที่ผู้ทำคำเสนอซื้อประกาศไว้ หรือเลือกถือหุ้นต่อไปเพื่อร่วมเติบโตกับธุรกิจใหม่ โดยควรเปรียบเทียบราคาเสนอซื้อกับมูลค่าพื้นฐานของกิจการใหม่ก่อนตัดสินใจครับ
การทำ Backdoor Listing ผิดกฎหมายหรือเป็นการหลบเลี่ยงเกณฑ์ตลาดหลักทรัพย์หรือไม่?
การทำ Backdoor Listing ไม่ใช่เรื่องผิดกฎหมายครับ แต่เป็นกลไกการควบรวมและปรับโครงสร้างกิจการที่สามารถทำได้ภายใต้กรอบกฎหมายบริษัทมหาชนจำกัด อย่างไรก็ตาม ตลาดหลักทรัพย์ฯ และสำนักงาน ก.ล.ต. มีเกณฑ์พิจารณาคุณสมบัติเสมือนการเข้าจดทะเบียนใหม่ เพื่อป้องกันไม่ให้บริษัทนอกตลาดที่คุณสมบัติไม่ครบถ้วนอาศัยช่องทางนี้หลบเลี่ยงกฎเกณฑ์ครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page