Covered Call คือกลยุทธ์การลงทุนในตราสารอนุพันธ์ที่นักลงทุนถือครองหุ้นอ้างอิงอยู่แล้วในพอร์ต พร้อมกับขายสัญญา Call Option บนหุ้นตัวนั้นออกไปในปริมาณที่สอดคล้องกัน เพื่อรับเงินค่าพรีเมียม (Option Premium) เข้ามาเป็นกระแสเงินสด
ในพอร์ตการลงทุนระยะยาว การใช้กลยุทธ์นี้ช่วยให้ผู้ถือหุ้นสร้างผลตอบแทนส่วนเพิ่มในช่วงที่ตลาดทรงตัวหรือปรับตัวขึ้นอย่างช้า ๆ แต่ต้องแลกกับการจำกัดเพดานกำไรขาขึ้นหากราคาหุ้นพุ่งสูงเกินกว่าราคาใช้สิทธิ บทความนี้อธิบายหลักการทำงานของ Covered Call ตัวอย่างการคำนวณผลลัพธ์ ความเสี่ยงที่ต้องระวัง และทางเลือกอย่างกองทุน ETF ที่ขาย Call Option ให้อัตโนมัติครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- การขาย Call Option โดยถือหุ้นแม่รองรับไว้แล้ว ช่วยเปลี่ยนหุ้นที่นิ่ง ๆ ในพอร์ตให้สร้างกระแสเงินสดจากค่าพรีเมียมได้ครับ
- ค่าพรีเมียมที่ได้รับทำหน้าที่เป็นเกราะป้องกันขาดทุนเพียงเล็กน้อยเท่านั้น หากราคาหุ้นแม่ปรับตัวลดลงแรง พอร์ตก็ยังขาดทุนจากมูลค่าหุ้นที่ลดลงครับ
- ข้อแลกเปลี่ยนสำคัญของกลยุทธ์นี้คือเพดานกำไรถูกจำกัด (Capped Upside) หากราคาหุ้นวิ่งทะลุราคาใช้สิทธิ คุณต้องขายหุ้นออกไปในราคาที่ตกลงไว้ล่วงหน้าครับ
- กลยุทธ์นี้ทำงานได้ดีที่สุดในสภาวะตลาดไซด์เวย์ (Sideway) หรือตลาดขาขึ้นแบบค่อยเป็นค่อยไป ไม่เหมาะกับช่วงที่คาดว่าหุ้นจะพุ่งแรงครับ
- สำหรับนักลงทุนที่ไม่สะดวกบริหารสัญญาออปชันเอง กองทุน ETF ที่ขาย Call Option ให้อัตโนมัติเป็นทางเลือกสำเร็จรูปที่ช่วยจัดการขั้นตอนทั้งหมดให้แทนครับ
Covered Call คืออะไร?
Covered Call คือ กลยุทธ์ที่รวมการถือครองสินทรัพย์อ้างอิง (เช่น หุ้นสามัญ) เข้ากับการขายสัญญาสิทธิในการซื้อ (Call Option) บนสินทรัพย์ตัวเดียวกัน เพื่อสร้างรายได้จากค่าพรีเมียมโดยไม่ต้องแบกรับความเสี่ยงจากการขายสัญญาแบบไม่มีหุ้นรองรับ (Naked Call)
หากใครเพิ่งเริ่มต้นกับโลกของสัญญาสิทธิ สามารถแวะไป ปูพื้นฐานการเทรดออปชันสำหรับมือใหม่ เพื่อเข้าใจกลไกฝั่งผู้ซื้อและผู้ขายให้แน่นขึ้นก่อนได้ครับ แต่สำหรับแนวคิดของกลยุทธ์นี้ คำว่า “Covered” หมายถึงการที่เรามีหุ้นจริงอยู่ในมือครบตามจำนวนสัญญาที่ขายออกไป ทำให้หากผู้ซื้อสัญญาขอใช้สิทธิ เราก็มีหุ้นพร้อมส่งมอบทันทีโดยไม่ต้องไปไล่ซื้อในตลาดด้วยราคาแพง
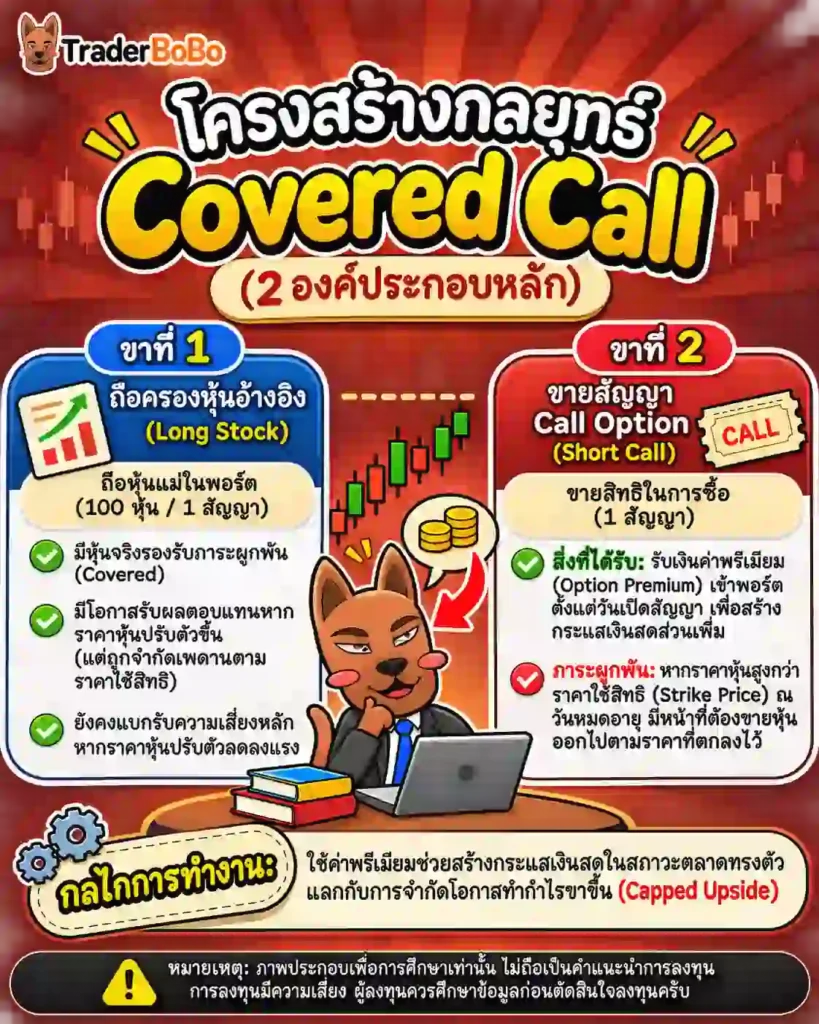
องค์ประกอบ 2 ส่วนหลักของกลยุทธ์
การวางโครงสร้างของกลยุทธ์นี้ในพอร์ตลงทุนประกอบด้วย 2 ขาที่ทำงานคู่ขนานกันเสมอ ได้แก่
- ขาที่ 1 การถือครองหุ้นอ้างอิง (Long Stock): นักลงทุนต้องมีหุ้นตัวนั้นอยู่ในพอร์ตก่อน โดยตามมาตรฐานสากล (เช่น ตลาดหุ้นสหรัฐฯ) สัญญาออปชัน 1 สัญญาจะอ้างอิงกับหุ้นจำนวน 100 หุ้น ดังนั้นหากคุณต้องการขาย Call Option จำนวน 1 สัญญา คุณต้องถือหุ้นแม่อย่างน้อย 100 หุ้น
- ขาที่ 2 การขายสัญญา Call Option (Short Call): เมื่อมีหุ้นครบแล้ว คุณจะเปิดสถานะขายสัญญา Call Option ออกไป โดยต้องกำหนดตัวแปรสำคัญ 2 อย่าง คือ ราคาใช้สิทธิ (Strike Price) ซึ่งเป็นราคาที่คุณยินยอมขายหุ้นให้คู่สัญญา และ วันหมดอายุของสัญญา (Expiration Date) เพื่อแลกกับการรับเงิน ค่าพรีเมียม (Option Premium) เข้าพอร์ตทันทีตั้งแต่วันที่เปิดสัญญา
สิทธิและภาระผูกพันของผู้ขาย Call Option
ในมุมของกลยุทธ์นี้ คุณสวมบทบาทเป็น “ผู้ขายสัญญา” ในตลาดอนุพันธ์ ซึ่งถ้าอยากเห็นภาพรวมว่าสัญญาประเภทนี้จัดอยู่ตรงไหนในตลาดการเงิน แนะนำให้ลอง ทำความรู้จักตราสารอนุพันธ์ประเภทต่าง ๆ เพิ่มเติมครับ สิ่งที่คุณต้องตระหนักไว้เสมอคือความไม่สมมาตรของสิทธิและหน้าที่ ดังนี้
- สิทธิของคุณ: คุณมีสิทธิรับเงินค่าพรีเมียมเข้ากระเป๋าทันทีที่ขายสัญญา และเงินก้อนนี้จะเป็นของคุณแน่นอนไม่ว่าในอนาคตราคาหุ้นจะขึ้นหรือลงก็ตาม
- ภาระผูกพันของคุณ: หากราคาหุ้นในตลาดปรับตัวสูงกว่าราคาใช้สิทธิ (Strike Price) ผู้ซื้อสัญญาอาจขอใช้สิทธิซื้อหุ้นจากคุณ โดยออปชันแบบอเมริกัน (เช่น ออปชันหุ้นรายตัวในตลาดสหรัฐฯ) เปิดโอกาสให้ใช้สิทธิได้ก่อนวันหมดอายุด้วย คุณจึงมีหน้าที่ต้องขายหุ้นในพอร์ตออกไปตามราคาใช้สิทธิที่ตกลงกันไว้ แม้ราคาตลาดในตอนนั้นจะวิ่งไปไกลกว่ามากแล้วก็ตามครับ
พอเข้าใจโครงสร้างทั้ง 2 ขาแล้ว ทีนี้ลองมาดูตัวเลขจำลองในสถานการณ์จริงกันครับว่าเมื่อราคาหุ้นขยับไปในทิศทางต่าง ๆ พอร์ตของคุณจะมีหน้าตาเป็นอย่างไร
กลยุทธ์ Covered Call ทำงานยังไง? (จำลอง 3 สถานการณ์ราคาหุ้น)
กลยุทธ์ดังกล่าว ทำงานโดยนำกำไรหรือขาดทุนจากราคาหุ้นแม่มาหักลบกับค่าพรีเมียมที่ได้รับล่วงหน้า ซึ่งผลลัพธ์สุทธิของพอร์ตจะแบ่งออกเป็น 3 กรณีตามทิศทางราคาหุ้น ณ วันหมดอายุสัญญา
เพื่อให้เห็นภาพชัดเจน ผมขอยกตัวอย่างสมมติเพื่อการศึกษา (ตัวเลขยังไม่รวมค่าธรรมเนียมและภาษี) ดังนี้ครับ สมมติคุณซื้อหุ้น ABC จำนวน 100 หุ้น ที่ราคาหุ้นละ 100 ดอลลาร์ (ใช้เงินลงทุน 10,000 ดอลลาร์) จากนั้นคุณขายสัญญา Call Option จำนวน 1 สัญญา ที่ราคาใช้สิทธิ (Strike Price) 105 ดอลลาร์ อายุสัญญา 1 เดือน และได้รับค่าพรีเมียมหุ้นละ 2 ดอลลาร์ (รวมรับเงินสดเข้าพอร์ต 200 ดอลลาร์)
สถานการณ์ที่ 1 ราคาหุ้นขึ้นทะลุราคาใช้สิทธิ (Strike Price)
สมมติครบ 1 เดือน ราคาหุ้น ABC พุ่งขึ้นไปอยู่ที่ 115 ดอลลาร์ ซึ่งสูงกว่าราคาใช้สิทธิที่ 105 ดอลลาร์
- สถานะสัญญา: ผู้ซื้อสัญญาขอใช้สิทธิซื้อหุ้นจากคุณที่ราคา 105 ดอลลาร์ หุ้น 100 หุ้นของคุณจึงถูกขายออกไปตามข้อตกลง
- ผลลัพธ์สุทธิ: คุณได้กำไรจากส่วนต่างราคาหุ้น 5 ดอลลาร์ต่อหุ้น (105 ลบ 100) บวกกับค่าพรีเมียมที่รับไว้แล้ว 2 ดอลลาร์ต่อหุ้น รวมเป็นกำไรสุทธิ 7 ดอลลาร์ต่อหุ้น (หรือ 700 ดอลลาร์)
- ข้อสังเกต: แม้คุณจะได้กำไรสูงสุดตามแผนของกลยุทธ์นี้ แต่ถ้าคุณถือหุ้นเฉย ๆ โดยไม่ทำกลยุทธ์นี้ คุณจะได้กำไรถึง 15 ดอลลาร์ต่อหุ้น (1,500 ดอลลาร์) นี่คือจุดที่เรียกว่า กำไรถูกจำกัด (Capped Upside) ครับ
สถานการณ์ที่ 2 ราคาหุ้นทรงตัวหรือขยับขึ้นเล็กน้อย (Sideway)
สมมติครบ 1 เดือน ราคาหุ้น ABC ขยับขึ้นมาอยู่ที่ 103 ดอลลาร์ หรือทรงตัวอยู่ที่ 100 ดอลลาร์ ซึ่งยังไม่ถึงราคาใช้สิทธิที่ 105 ดอลลาร์
- สถานะสัญญา: ผู้ซื้อสัญญาเลือกที่จะไม่ใช้สิทธิ เพราะสามารถซื้อหุ้นในตลาดได้ถูกกว่า 105 ดอลลาร์ สัญญา Call Option จึงหมดอายุไปโดยไม่มีการส่งมอบหุ้น
- ผลลัพธ์สุทธิ: คุณยังคงถือหุ้น ABC ครบทั้ง 100 หุ้นเหมือนเดิม แถมได้เงินค่าพรีเมียม 200 ดอลลาร์เก็บเข้ากระเป๋าฟรี ๆ และในเดือนถัดไป คุณก็สามารถนำหุ้นชุดเดิมนี้ไปเปิดขาย Call Option รอบใหม่เพื่อสร้างกระแสเงินสดต่อเนื่องได้อีกครับ
สถานการณ์ที่ 3 ราคาหุ้นปรับตัวลดลง
สมมติครบ 1 เดือน ตลาดปรับฐานทำให้ราคาหุ้น ABC ร่วงลงมาอยู่ที่ 92 ดอลลาร์
- สถานะสัญญา: ราคาหุ้นต่ำกว่าราคาใช้สิทธิมาก ผู้ซื้อสัญญาไม่ใช้สิทธิ สัญญาหมดอายุไป คุณยังคงถือหุ้น 100 หุ้นไว้ในพอร์ต
- ผลลัพธ์สุทธิ: มูลค่าหุ้นของคุณลดลง 8 ดอลลาร์ต่อหุ้น (ขาดทุนทางบัญชี 800 ดอลลาร์) แต่เมื่อนำค่าพรีเมียมที่ได้รับมา 2 ดอลลาร์ต่อหุ้น (200 ดอลลาร์) มาหักลบ ต้นทุนสุทธิของคุณจะลดลงเหลือ 98 ดอลลาร์ ทำให้ขาดทุนสุทธิลดลงเหลือ 600 ดอลลาร์ แทนที่จะขาดทุนเต็ม 800 ดอลลาร์ครับ
| สถานการณ์ราคาหุ้น ณ วันหมดอายุ | สถานะสัญญา Call Option | ผลลัพธ์สุทธิของพอร์ต (เทียบกับการถือหุ้นเฉย ๆ) |
| ราคาขึ้นทะลุ Strike Price (115 ดอลลาร์) | ถูกใช้สิทธิ (ต้องขายหุ้นที่ 105 ดอลลาร์) | ได้กำไรสูงสุดตามเพดานที่กำหนด แต่น้อยกว่าการถือหุ้นเฉย ๆ |
| ราคาทรงตัว / ขึ้นเล็กน้อย (100–103 ดอลลาร์) | สัญญาหมดอายุ (ไม่ถูกใช้สิทธิ) | ได้เปรียบที่สุด เพราะยังถือหุ้นครบและได้ค่าพรีเมียมเพิ่ม |
| ราคาปรับตัวลดลง (92 ดอลลาร์) | สัญญาหมดอายุ (ไม่ถูกใช้สิทธิ) | ขาดทุนน้อยกว่าการถือหุ้นเฉย ๆ เท่ากับจำนวนค่าพรีเมียมที่รับมา |
จากตารางเปรียบเทียบจะเห็นว่า กลยุทธ์นี้ไม่ได้ออกแบบมาเพื่อทำกำไรสูงสุดในทุกสภาวะ แต่ถูกสร้างขึ้นมาเพื่อเป้าหมายเฉพาะทางในพอร์ตการลงทุนครับ
ทำไมนักลงทุนถึงใช้ Covered Call และเหมาะกับตลาดแบบไหน?
นักลงทุนใช้กลยุทธ์นี้ เพื่อเปลี่ยนสินทรัพย์ที่ถืออยู่ให้สร้างกระแสเงินสดสม่ำเสมอคล้ายเงินปันผล และใช้ได้ผลดีที่สุดในช่วงที่ตลาดเคลื่อนไหวออกด้านข้าง (Sideway) หรือปรับตัวขึ้นอย่างช้า ๆ
การสร้างกระแสเงินสด (Synthetic Dividend) เสริมพอร์ตหุ้น
นักลงทุนสายเน้นรายได้ (Income Investor) มักเรียกค่าพรีเมียมที่ได้จากกลยุทธ์นี้ว่า “เงินปันผลสังเคราะห์” (Synthetic Dividend) เพราะหุ้นพื้นฐานดีหลายตัวในตลาดอาจไม่ได้จ่ายเงินปันผลสูง หรือจ่ายเพียงปีละ 1–2 ครั้ง การขาย Call Option รายเดือนหรือรายสัปดาห์จึงช่วยสร้างกระแสเงินสดไหลเข้าพอร์ตได้ถี่ขึ้น โดยเงินก้อนนี้สามารถนำไปใช้จ่ายหรือนำไปซื้อหุ้นสะสมเพิ่ม (Reinvest) เพื่อสร้างผลตอบแทนทบต้นได้ครับ
สภาวะตลาดที่เอื้ออำนวยและข้อจำกัดที่ต้องแลก
กลยุทธ์นี้จะโดดเด่นมากใน ตลาดไซด์เวย์ (Sideway) หรือ ตลาดขาขึ้นแบบค่อยเป็นค่อยไป (Mild Bull Market) เพราะราคาหุ้นมีโอกาสวิ่งไม่ถึง Strike Price สูง ทำให้ผู้ขายเก็บกินค่าพรีเมียมได้เรื่อย ๆ
ในทางกลับกัน หากตลาดอยู่ในช่วง ขาขึ้นรุนแรง (Strong Bull Market) เช่น ช่วงฟื้นตัวหลังวิกฤตหรือช่วงที่หุ้นกลุ่มเทคโนโลยีพุ่งแรง การทำ Covered Call จะทำให้คุณเสียโอกาสทำกำไรก้อนใหญ่ เพราะหุ้นจะถูกเรียกซื้อออกไปตั้งแต่ช่วงต้นของรอบขาขึ้น และหากตลาดเป็น ขาลงรุนแรง (Bear Market) ค่าพรีเมียมที่ได้รับในแต่ละเดือน (ซึ่งขึ้นอยู่กับความผันผวนและสภาวะตลาดในช่วงนั้น) อาจไม่เพียงพอชดเชยราคาหุ้นแม่ที่ปรับตัวลดลงอย่างรุนแรงได้ครับ
| มิติเปรียบเทียบ | การถือหุ้นปันผลปกติ | การทำกลยุทธ์ Covered Call |
| แหล่งที่มาของกระแสเงินสด | เงินปันผลจากกำไรของบริษัท | ค่าพรีเมียมจากการขายสัญญา Call Option |
| โอกาสทำกำไรขาขึ้น | ไม่จำกัด (ตามราคาหุ้นที่ปรับขึ้น) | ถูกจำกัดเพดานไว้ที่ Strike Price + ค่าพรีเมียม |
| ความถี่ของกระแสเงินสด | ตามรอบการจ่ายปันผล (เช่น รายปี/รายไตรมาส) | กำหนดเองได้ตามอายุสัญญา (เช่น รายสัปดาห์/รายเดือน) |
| การบริหารจัดการพอร์ต | ต่ำ (ถือยาวและติดตามงบการเงิน) | สูง (ต้องเลือก Strike Price, วันหมดอายุ และคอยดูแลสัญญา) |
หากคุณชอบแนวคิดการสร้างกระแสเงินสดของกลยุทธ์นี้ แต่ไม่มีเวลาเฝ้าหน้าจอหรือไม่อยากปวดหัวกับการเลือกวันหมดอายุสัญญา ปัจจุบันก็มีกองทุนสำเร็จรูปที่ทำหน้าที่นี้แทนเราครับ
Covered Call ETF คืออะไร? ทางเลือกสำหรับคนไม่อยากบริหารสัญญาเอง
Covered Call ETF คือ กองทุนรวมดัชนีที่จดทะเบียนซื้อขายในตลาดหลักทรัพย์ ซึ่งนำเงินลงทุนไปซื้อหุ้นตามดัชนีอ้างอิงควบคู่กับการขายสัญญา Call Option โดยอัตโนมัติ เพื่อจ่ายผลตอบแทนออกมาในรูปของเงินปันผลสม่ำเสมอให้แก่ผู้ถือหน่วยลงทุน
สำหรับใครที่ยังไม่คุ้นเคยกับโครงสร้างของกองทุนประเภทนี้ แนะนำให้ลอง ทำความเข้าใจกองทุนรวม ETF ในภาพรวมก่อนครับ เมื่อนำแนวคิด ETF มาผสานกับกลยุทธ์นี้ ผู้จัดการกองทุนจะทำหน้าที่บริหารพอร์ตหุ้นแม่และเปิด-ปิดสัญญาออปชันตามเกณฑ์ที่กำหนดไว้ล่วงหน้า (เช่น อ้างอิงตามดัชนี Cboe S&P 500 BuyWrite Index) ทำให้นักลงทุนรายย่อยสามารถเข้าถึงกลยุทธ์นี้ได้ด้วยเงินลงทุนเริ่มต้นไม่มาก
โครงสร้างการทำงานของกองทุน Covered Call ETF
การทำงานภายในกองทุนจะแบ่งเป็น 2 ส่วนคล้ายกับการทำเอง คือ กองทุนจะถือตะกร้าหุ้นขนาดใหญ่ (เช่น หุ้นในดัชนี S&P 500 หรือ Nasdaq-100) จากนั้นในทุก ๆ เดือน ผู้จัดการกองทุนจะขายสัญญา Call Option บนดัชนีหรือหุ้นเหล่านั้นออกไป เมื่อได้รับค่าพรีเมียมมา กองทุนจะรวบรวมเงินก้อนนี้เพื่อนำไปจ่ายเป็นเงินปันผลให้แก่ผู้ถือหน่วยลงทุนเป็นรายเดือนหรือรายไตรมาส (ทั้งนี้ อัตราการจ่ายปันผลขึ้นอยู่กับนโยบายและสภาวะตลาดในแต่ละช่วง ไม่มีการรับประกันอัตราจ่ายที่คงที่)
ข้อดีและข้อควรระวังเมื่อลงทุนผ่านกองทุนรวม/ETF เทียบกับการทำเอง
การเลือกใช้กองทุน Covered Call ETF ช่วยลดภาระเรื่องเงินทุนเริ่มต้น เพราะคุณไม่จำเป็นต้องมีเงินก้อนใหญ่พอที่จะซื้อหุ้นรายตัวทีละ 100 หุ้น และไม่ต้องคอยบริหารสัญญาเมื่อราคาหุ้นเข้าใกล้จุดใช้สิทธิ
อย่างไรก็ตาม ข้อควรระวังสำคัญคือ ค่าธรรมเนียมการจัดการ (Expense Ratio) ที่สูงกว่ากองทุน ETF ดัชนีทั่วไป รวมถึงธรรมชาติของกองทุนประเภทนี้ที่มักมีมูลค่าหน่วยลงทุน (NAV) เติบโตช้ากว่าตลาดหุ้นโดยรวมในระยะยาว เนื่องจากโอกาสทำกำไรขาขึ้นของกองทุนถูกจำกัดไว้ทุกเดือนตามกลไกของสัญญาออปชันนั่นเองครับ
| มิติเปรียบเทียบ | ทำ Covered Call เอง | Covered Call ETF |
| เงินลงทุนเริ่มต้น | ถือหุ้นอย่างน้อย 100 หุ้นต่อ 1 สัญญา | ไม่ต้องมีเงินก้อนใหญ่เพื่อซื้อหุ้นรายตัวทีละ 100 หุ้น |
| การบริหารสัญญา | เลือก Strike Price วันหมดอายุ และดูแลสัญญาด้วยตนเอง | ผู้จัดการกองทุนบริหารสัญญาให้ตามเกณฑ์ที่กำหนดไว้ล่วงหน้า |
| ต้นทุน | มีค่าธรรมเนียมการซื้อขายตามที่ผู้ให้บริการกำหนด | มีค่าธรรมเนียมการจัดการ (Expense Ratio) ซึ่งมักสูงกว่า ETF ดัชนีทั่วไป |
| โอกาสทำกำไรขาขึ้น | ถูกจำกัดที่ Strike Price บวกค่าพรีเมียมของแต่ละสัญญา | ถูกจำกัดตามกลไกสัญญาออปชันในแต่ละเดือน ทำให้ NAV มักเติบโตช้ากว่าตลาดหุ้นโดยรวมในระยะยาว |
ข้อจำกัดและความเสี่ยงที่ต้องระวังก่อนเริ่มใช้ Covered Call
ความเสี่ยงหลักของกลยุทธ์นี้ คือการแบกรับความเสี่ยงขาลงของราคาหุ้นแม่เกือบทั้งหมด ในขณะที่ผลตอบแทนขาขึ้นถูกจำกัดเพดานไว้เพียงแค่ราคาใช้สิทธิบวกค่าพรีเมียมเท่านั้น
ต้นทุนค่าเสียโอกาสและความเสี่ยงขาลง
นักลงทุนมือใหม่มักเข้าใจผิดว่า การทำกลยุทธ์นี้ คือการป้องกันความเสี่ยงขาลงทั้งหมด แต่ความจริงแล้ว ค่าพรีเมียมที่ได้รับช่วยลดต้นทุนได้เพียงเล็กน้อยเท่านั้น หากหุ้นแม่เกิดข่าวร้ายจนราคาดิ่งลงอย่างหนัก คุณยังคงขาดทุนจากมูลค่าหุ้นที่ลดลงเกือบเต็มจำนวน ในขณะที่หากหุ้นตัวนั้นกลายเป็นหุ้นผู้ชนะที่วิ่งขึ้นหลายเท่าตัว คุณจะทำได้เพียงมองดูราคาหุ้นวิ่งต่อไปหลังจากที่หุ้นของคุณถูกเรียกซื้อออกไปแล้วตามสัญญา
การบริหารจัดการพอร์ตและเกณฑ์ภาษี/กฎระเบียบที่เกี่ยวข้อง
ในแง่ของการบริหารพอร์ต หากราคาหุ้นวิ่งเข้าใกล้ Strike Price และคุณไม่อยากเสียหุ้นตัวนั้นไป นักลงทุนมืออาชีพมักใช้วิธีที่เรียกว่า การทำ Roll Option คือการซื้อปิดสัญญา Call Option เดิมที่กำลังจะขาดทุน แล้วเปิดขายสัญญาใหม่ที่มีวันหมดอายุไกลออกไปหรือมี Strike Price สูงขึ้น เพื่อยืดเวลาและรักษาหุ้นแม่ไว้ในพอร์ต แต่การทำเช่นนี้อาจมีต้นทุนส่วนต่างของค่าพรีเมียมเกิดขึ้น
นอกจากนี้ นักลงทุนไทยต้องคำนึงถึงความแตกต่างของโครงสร้างตลาดและกฎระเบียบด้วยครับ ในตลาดหุ้นไทยยังไม่มีสัญญา Stock Options ของหุ้นรายตัวให้ซื้อขายแพร่หลายเหมือนตลาดหุ้นสหรัฐฯ โดยสินค้าหลักในบ้านเราจะเน้นไปที่สัญญาอนุพันธ์อ้างอิงดัชนี ซึ่งสามารถศึกษาโครงสร้างสัญญาออปชันในไทยเพิ่มเติมได้จาก ตลาดหลักทรัพย์ฯ (SET) และ TFEX ซึ่งอยู่ภายใต้การกำกับดูแลของ สำนักงาน ก.ล.ต. (โปรดตรวจสอบประกาศและประเภทสินค้าที่เปิดซื้อขายในปัจจุบันก่อนลงทุน)
ขณะเดียวกัน หากคุณออกไปลงทุนทำกลยุทธ์นี้หรือซื้อกองทุน ETF ที่ขาย Call Option ให้อัตโนมัติในตลาดต่างประเทศ ผลตอบแทนที่ได้รับทั้งจากค่าพรีเมียม กำไรส่วนต่างราคาหุ้น และเงินปันผล ล้วนมีประเด็นเรื่องภาษีเงินได้บุคคลธรรมดาเมื่อนำเงินกลับเข้ามาในประเทศ ซึ่งควรตรวจสอบหลักเกณฑ์ภาษีเงินได้ที่เกี่ยวข้องได้จากเว็บไซต์ของ กรมสรรพากร เพื่อให้วางแผนจัดการพอร์ตได้อย่างถูกต้องตามกฎหมายครับ
ทั้งนี้ ก่อนเปิดบัญชีกับผู้ให้บริการต่างประเทศ ควรตรวจสอบก่อนว่าผู้ให้บริการได้รับใบอนุญาตจากหน่วยงานกำกับดูแลที่เกี่ยวข้อง และทำความเข้าใจว่าการคุ้มครองผู้ลงทุนอาจแตกต่างจากการใช้บริการผ่านผู้ให้บริการที่อยู่ภายใต้การกำกับของ ก.ล.ต. ไทยครับ
📌 Tip จากพี่โบ้
ตอนผมเริ่มศึกษาการขาย Call Option บนหุ้นในพอร์ตใหม่ ๆ จุดที่มักทำให้เสียแผนที่สุดคือการเลือกตั้ง Strike Price ใกล้ราคาตลาดมากเกินไปเพราะอยากได้ค่าพรีเมียมก้อนใหญ่ สุดท้ายพอหุ้นขยับขึ้นนิดเดียวหุ้นก็ถูกเรียกซื้อออกไปจนเสียดาย หลักคิดสำคัญคือให้ตั้ง Strike Price ในระดับราคาที่คุณ “ยินดีขายหุ้นตัวนั้นจริง ๆ” และเลือกทำเฉพาะกับหุ้นที่คุณมองว่าช่วงสั้น ๆ นี้ราคาน่าจะทรงตัว ผู้อ่านควรศึกษาและทดสอบด้วยตนเองตามความเหมาะสมและความเสี่ยงที่รับได้ครับ
บทสรุป: กุญแจของการเข้าใจ Covered Call ในพอร์ตลงทุน
กลยุทธ์ Covered Call คือเครื่องมือช่วยสร้างกระแสเงินสดส่วนเพิ่มให้กับพอร์ตหุ้นในช่วงที่ตลาดทรงตัว โดยแลกกับเพดานกำไรขาขึ้นที่ถูกจำกัดไว้ตามราคาใช้สิทธิ หัวใจสำคัญของการใช้กลยุทธ์นี้ให้ได้ผลไม่ได้อยู่ที่การไล่ล่าค่าพรีเมียมก้อนใหญ่ที่สุด แต่อยู่ที่การเลือกใช้ให้ถูกสภาวะตลาดและตั้งราคาขายในจุดที่สอดคล้องกับแผนการลงทุนระยะยาวของคุณ
📢 Traderbobo แนะนำ
สำหรับใครที่อยากทบทวนพื้นฐานการคัดเลือกหุ้นแม่ให้แข็งแรงก่อนต่อยอดสู่กลยุทธ์อนุพันธ์ สามารถเข้าไป ปูพื้นฐานการลงทุนและทำความเข้าใจว่าหุ้นคืออะไร ได้ที่นี่ครับ
คำถามที่พบบ่อยเกี่ยวกับ Covered Call
Covered Call เหมาะกับสภาวะตลาดแบบไหนมากที่สุด?
กลยุทธ์นี้เหมาะกับสภาวะตลาดที่เคลื่อนไหวออกด้านข้าง (Sideway) หรือตลาดขาขึ้นแบบค่อยเป็นค่อยไป (Mild Bull Market) มากที่สุด เพราะราคาหุ้นมีโอกาสวิ่งขึ้นไม่ทะลุราคาใช้สิทธิ (Strike Price) สูง ทำให้ผู้ขายสามารถเก็บค่าพรีเมียมเข้าพอร์ตได้เรื่อย ๆ โดยที่หุ้นแม่ยังไม่ถูกเรียกซื้อออกไปครับ
ทำ Covered Call มีโอกาสขาดทุนไหม หรือช่วยกันขาดทุนได้ทั้งหมด?
มีโอกาสขาดทุนครับ กลยุทธ์ Covered Call ไม่ได้ช่วยป้องกันความเสี่ยงขาลงทั้งหมด ค่าพรีเมียมที่ได้รับเป็นเพียงส่วนลดต้นทุนเล็กน้อยเท่านั้น หากราคาหุ้นแม่ปรับตัวลดลงอย่างรุนแรงจนเกินกว่ามูลค่าค่าพรีเมียมที่ได้รับมา พอร์ตของคุณก็ยังคงขาดทุนจากราคาหุ้นที่ลดลงเกือบเต็มจำนวนครับ
Covered Call ETF คืออะไร และต่างจากการทำ Covered Call เองอย่างไร?
Covered Call ETF คือ กองทุนรวมที่ซื้อหุ้นตามดัชนีอ้างอิงและขายสัญญา Call Option ให้อัตโนมัติเพื่อจ่ายปันผลให้ผู้ถือหน่วยลงทุน แตกต่างจากการทำเองตรงที่คุณไม่ต้องใช้เงินก้อนใหญ่เพื่อซื้อหุ้นทีละ 100 หุ้น และไม่ต้องคอยบริหารวันหมดอายุสัญญาเอง แต่ต้องแลกกับการจ่ายค่าธรรมเนียมการจัดการรายปีให้กองทุนครับ
ถ้าถือหุ้นไม่ถึง 100 หุ้น สามารถทำ Covered Call เองได้ไหม?
ตามมาตรฐานสัญญาออปชันในตลาดสากล (เช่น ตลาดหุ้นสหรัฐฯ) สัญญา 1 สัญญาจะอ้างอิงกับหุ้นจำนวน 100 หุ้นเสมอ ดังนั้นหากคุณถือหุ้นไม่ถึง 100 หุ้น จะไม่สามารถขายสัญญา Covered Call แบบเต็มจำนวนได้ หากทำจะกลายเป็นสถานะที่มีความเสี่ยงสูง (Naked Call) ทางเลือกที่เหมาะสมกว่าสำหรับพอร์ตขนาดเล็กคือการลงทุนผ่าน Covered Call ETF แทนครับ
ในตลาดหุ้นไทย (SET / TFEX) สามารถทำ Covered Call ได้เหมือนตลาดสหรัฐฯ หรือไม่?
โครงสร้างสินค้าแตกต่างกันครับ ในตลาดหุ้นไทยยังไม่มีสัญญาออปชันที่อ้างอิงหุ้นรายตัว (Single Stock Options) เปิดซื้อขายแพร่หลายเหมือนตลาดสหรัฐฯ โดยสินค้าออปชันในตลาด TFEX ของไทยจะเน้นไปที่สัญญาอ้างอิงดัชนี SET50 (SET50 Index Options) เป็นหลัก นักลงทุนไทยที่ต้องการทำ Covered Call บนหุ้นรายตัวจึงมักต้องลงทุนผ่านบัญชีซื้อขายหลักทรัพย์ต่างประเทศครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page