Free Cash Flow คือ เงินสดสุทธิที่เหลืออยู่จริงของบริษัท หลังจากหักค่าใช้จ่ายในการดำเนินงานและงบลงทุนในสินทรัพย์ถาวรออกไปแล้ว ตัวเลขนี้สะท้อนถึงสภาพคล่องส่วนเกินที่กิจการสามารถนำไปใช้จ่ายปันผล คืนหนี้สิน หรือขยายธุรกิจต่อได้โดยไม่กระทบการดำเนินงานหลัก
สำหรับนักลงทุนหุ้น การดูแค่กำไรทางบัญชีอาจไม่เพียงพอ เพราะบริษัทที่มีกำไรสูงอาจกำลังขาดเงินสดหมุนเวียนอยู่ก็ได้ บทความนี้อธิบายความหมายของกระแสเงินสดอิสระ สูตรคำนวณ ความแตกต่างจากกำไรสุทธิ และจุดสังเกตสำคัญก่อนตัดสินใจลงทุนครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- กระแสเงินสดอิสระสะท้อน “เงินสดจริง” ที่บริษัทสร้างได้หลังหักรายจ่ายจำเป็น ไม่ใช่ตัวเลขกำไรทางบัญชีที่อาจค้างอยู่ในรูปของลูกหนี้การค้าหรือสินค้าคงคลังครับ
- สูตรมาตรฐานที่ใช้คำนวณคือ นำกระแสเงินสดจากการดำเนินงาน (Operating Cash Flow) ลบด้วยรายจ่ายฝ่ายทุน (CAPEX) ครับ
- หากบริษัทมีกำไรสุทธิเติบโตต่อเนื่องแต่กระแสเงินสดอิสระติดลบติดต่อกันหลายปี อาจเป็นสัญญาณเตือนเรื่องคุณภาพกำไรหรือปัญหาการเก็บเงินจากลูกค้าครับ
- ตัวเลขกระแสเงินสดอิสระที่ติดลบไม่ได้แปลว่าบริษัทแย่เสมอไป หากเงินจำนวนนั้นถูกนำไปลงทุนขยายโรงงานหรือสาขาใหม่ที่สร้างผลตอบแทนคุ้มค่าในอนาคตครับ
Free Cash Flow คืออะไร?
Free Cash Flow (FCF) หรือกระแสเงินสดอิสระ คือเงินสดส่วนเกินที่กิจการสร้างขึ้นได้จริงจากการทำธุรกิจ หลังหักต้นทุนการดำเนินงานและเงินลงทุนที่จำเป็นต้องจ่ายเพื่อรักษาหรือขยายฐานสินทรัพย์ถาวรเรียบร้อยแล้วครับ
ในมุมมองของเจ้าของกิจการและนักลงทุน ตัวเลขนี้เปรียบเสมือน “เงินเหลือติดกระเป๋า” ที่บริษัทมีอิสระในการนำไปบริหารจัดการต่อได้อย่างเต็มที่ ไม่ว่าจะเป็นการจ่ายเงินปันผลให้ผู้ถือหุ้น การชำระคืนหนี้เงินกู้ การซื้อหุ้นคืน หรือการเก็บสำรองไว้รับมือกับวิกฤตเศรษฐกิจในอนาคต
ความสำคัญของกระแสเงินสดอิสระต่อผู้ถือหุ้น
เหตุผลที่นักลงทุนสายพื้นฐานให้ความสำคัญกับตัวเลขนี้มาก เป็นเพราะเงินปันผลหรือการเติบโตระยะยาวต้องใช้ “เงินสดจริง” ในการขับเคลื่อน ไม่ใช่ตัวเลขกำไรที่บันทึกไว้บนหน้ากระดาษ หากบริษัทมีกระแสเงินสดอิสระเป็นบวกอย่างสม่ำเสมอ ย่อมสะท้อนว่าโมเดลธุรกิจสามารถเลี้ยงตัวเองได้และมีความยืดหยุ่นทางการเงินสูงครับ
ในทางกลับกัน หากบริษัทขาดเงินสดอิสระต่อเนื่อง แม้หน้าฉากจะดูเหมือนมียอดขายเติบโต แต่บริษัทอาจต้องพึ่งพาการกู้ยืมเงินจากธนาคารหรือการเพิ่มทุนจากผู้ถือหุ้นอยู่ตลอดเวลา ซึ่งมีแนวโน้มส่งผลกระทบต่อมูลค่าหุ้นในระยะยาวครับ
จุดเชื่อมโยงกับงบกระแสเงินสด
ตัวเลขกระแสเงินสดอิสระไม่ได้ถูกแสดงเป็นบรรทัดสำเร็จรูปในงบการเงินทั่วไป แต่นักลงทุนต้องคำนวณขึ้นเองโดยดึงข้อมูลจากส่วนประกอบหลักของงบการเงิน โดยเฉพาะการ ทำความเข้าใจโครงสร้างของงบกระแสเงินสด ซึ่งเป็นรายงานที่แยกแยะที่มาและที่ไปของเงินสดออกเป็น 3 กิจกรรมหลัก ได้แก่ กิจกรรมดำเนินงาน กิจกรรมลงทุน และกิจกรรมจัดหาเงินครับ
เมื่อเราเข้าใจโครงสร้างของรายงานฉบับนี้แล้ว ขั้นตอนถัดไปคือการหยิบตัวเลขจาก 2 ส่วนแรกมาเข้าสมการเพื่อหาค่ากระแสเงินสดอิสระของกิจการครับ
Free Cash Flow สูตรคำนวณและตัวอย่างการดูตัวเลขจริง
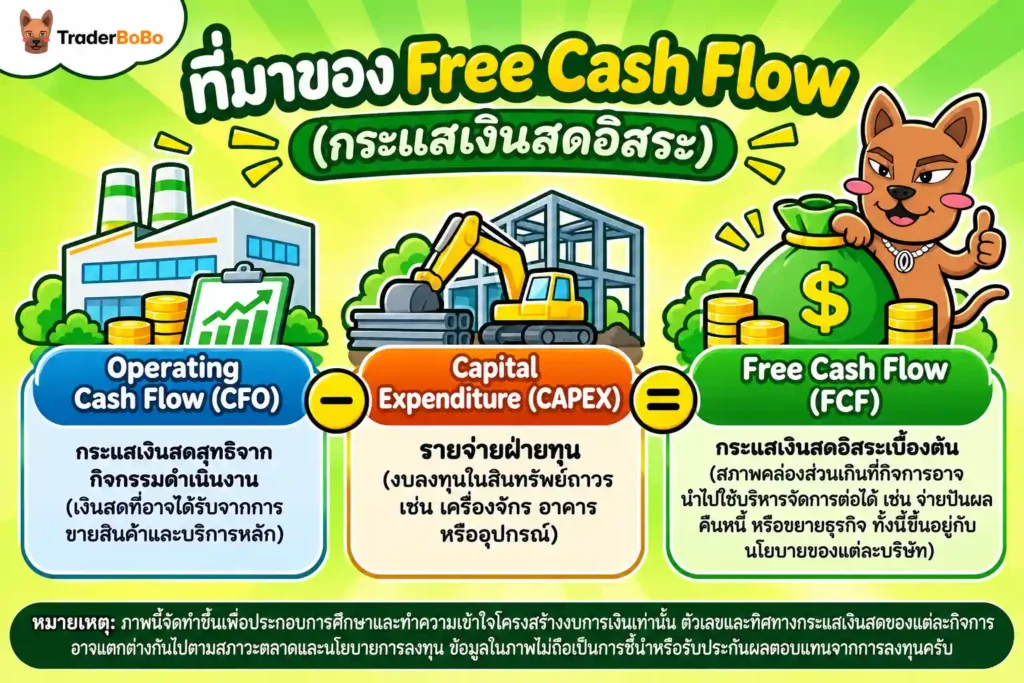
Free Cash Flow สูตรมาตรฐานที่นักวิเคราะห์และนักลงทุนนิยมใช้กันโดยทั่วไป คือการนำกระแสเงินสดจากการดำเนินงาน (Operating Cash Flow) ลบด้วยรายจ่ายฝ่ายทุน (Capital Expenditure) ครับ
เขียนเป็นสมการแบบเข้าใจง่ายได้ดังนี้ครับ
Free Cash Flow = Operating Cash Flow – Capital Expenditure
ความหมายของตัวแปรในสมการ
- Operating Cash Flow (CFO) คือ กระแสเงินสดสุทธิที่ได้มาจากกิจกรรมดำเนินงานหลักของบริษัท เช่น เงินสดรับจากการขายสินค้าและบริการ หักด้วยเงินสดจ่ายค่าวัตถุดิบ ค่าแรงพนักงาน และภาษีเงินได้ ตัวเลขนี้ดูได้จากบรรทัดสรุปส่วนแรกของงบกระแสเงินสดครับ
- Capital Expenditure (CAPEX) คือ เงินสดที่บริษัทจ่ายออกไปเพื่อซื้อ ปรับปรุง หรือซ่อมแซมสินทรัพย์ถาวรที่มีอายุการใช้งานยาวนาน เช่น ที่ดิน อาคาร เครื่องจักร หรือระบบซอฟต์แวร์หลัก ซึ่งนักลงทุนควรศึกษารายละเอียดของ รายจ่ายฝ่ายทุนหรือ CAPEX ของกิจการ เพิ่มเติมเพื่อแยกแยะว่าเป็นการลงทุนเพื่อขยายธุรกิจใหม่หรือแค่จ่ายเพื่อซ่อมบำรุงของเดิมครับ
ตัวอย่างสมมติการคำนวณ Free Cash Flow
เพื่อให้เห็นภาพชัดเจน ลองพิจารณาตัวอย่างสมมติของบริษัท A จำกัด (มหาชน) ซึ่งประกอบธุรกิจค้าปลีก ในรอบปีบัญชีล่าสุดมีข้อมูลในงบกระแสเงินสดดังนี้ครับ (ตัวเลขทั้งหมดเป็นตัวเลขสมมติเพื่อการศึกษา)
- กระแสเงินสดสุทธิจากกิจกรรมดำเนินงาน (CFO) เท่ากับ 1,200 ล้านบาท
- เงินสดจ่ายเพื่อซื้ออุปกรณ์และปรับปรุงสาขา (CAPEX) เท่ากับ 450 ล้านบาท
เมื่อนำตัวเลขมาแทนค่าในสูตร จะได้ผลลัพธ์ดังนี้ครับ
Free Cash Flow = 1,200 – 450 = 750 ล้านบาท
ผลลัพธ์ 750 ล้านบาท หมายความว่าหลังจากบริษัท A จ่ายค่าใช้จ่ายในการขายของและลงทุนปรับปรุงสาขาเสร็จสิ้นแล้ว บริษัทยังมีเงินสดเหลือสุทธิอีก 750 ล้านบาท ซึ่งสามารถนำไปจ่ายปันผลให้ผู้ถือหุ้นหรือเก็บไว้ขยายสาขาในปีถัดไปได้ทันทีครับ
ทั้งนี้ นักลงทุนสามารถดาวน์โหลดงบการเงินฉบับเต็มของบริษัทจดทะเบียนไทยได้โดยตรงจากเว็บไซต์ของ ตลาดหลักทรัพย์แห่งประเทศไทย เพื่อนำตัวเลขจริงมาฝึกคำนวณด้วยตัวเองครับ
พอคำนวณตัวเลขได้แล้ว คำถามยอดฮิตที่ตามมาคือ ตัวเลขนี้ต่างจากบรรทัดสุดท้ายในงบกำไรขาดทุนอย่างไรครับ
Free Cash Flow กับ Net Income ต่างกันอย่างไร?
Free Cash Flow กับ Net Income ต่างกันที่เกณฑ์การบันทึกบัญชีครับ โดย Net Income หรือกำไรสุทธิใช้ “เกณฑ์คงค้าง” (Accrual Basis) ที่รับรู้รายได้และค่าใช้จ่ายทันทีที่เกิดรายการแม้ยังไม่ได้รับหรือจ่ายเงินสดจริง ในขณะที่ Free Cash Flow วัดจาก “เกณฑ์เงินสด” (Cash Basis) ที่นับเฉพาะเงินสดที่ไหลเข้าและออกจากบัญชีธนาคารของบริษัทจริงๆ เท่านั้นครับ
ความแตกต่างนี้ทำให้ทั้งสองตัวเลขให้ภาพสะท้อนสุขภาพทางการเงินของบริษัทคนละมิติกันอย่างสิ้นเชิง
ทำไมบริษัทที่มีกำไรสุทธิสูงถึงขาดเงินสดได้?
ในทางบัญชี เมื่อบริษัทขายสินค้าให้ลูกค้าแบบให้เครดิตเทอม 60 วัน บริษัทจะบันทึกยอดขายนั้นเป็นรายได้และคำนวณเป็นกำไรสุทธิทันทีในงบกำไรขาดทุน ทั้งที่เงินสดยังไม่เข้ากระเป๋าแม้แต่บาทเดียว หากลูกค้าจ่ายเงินล่าช้าหรือเบี้ยวหนี้ บริษัทจะมีตัวเลขกำไรสุทธิที่ดูสวยงาม แต่กลับไม่มีเงินสดมาจ่ายเงินเดือนพนักงานหรือหมุนเวียนซื้อสินค้าล็อตใหม่ครับ
นอกจากนี้ การคำนวณกำไรสุทธิยังมีการหัก “ค่าเสื่อมราคา” (Depreciation) ซึ่งเป็นค่าใช้จ่ายทางบัญชีที่ไม่ได้ควักเงินสดจ่ายออกไปจริงในปีนั้น ทำให้บางครั้งบริษัทที่ลงทุนเครื่องจักรขนาดใหญ่ไปแล้วในอดีต อาจมีกำไรสุทธิไม่สูงนักแต่มีกระแสเงินสดอิสระไหลเข้ามามากกว่ากำไรสุทธิก็ได้ครับ
วิธีสังเกตคุณภาพกำไรเบื้องต้น
นักลงทุนมืออาชีพมักนำตัวเลขทั้งสองมาเทียบเคียงกันเพื่อตรวจสอบ “คุณภาพกำไร” (Earnings Quality) โดยการทำความเข้าใจ วิธีอ่านตัวเลขกำไรสุทธิในงบการเงิน ควบคู่ไปกับการดูงบกระแสเงินสด หากบริษัทมีกำไรสุทธิเติบโตแต่กระแสเงินสดอิสระต่ำกว่ากำไรสุทธิอย่างต่อเนื่อง ควรเข้าไปตรวจสอบหมายเหตุประกอบงบการเงินว่าเงินสดไปจมอยู่ที่ลูกหนี้การค้าหรือสินค้าคงคลังมากผิดปกติหรือไม่ครับ
| เกณฑ์เปรียบเทียบ | Free Cash Flow (FCF) | Net Income (กำไรสุทธิ) |
| แหล่งข้อมูลหลัก | งบกระแสเงินสด (Cash Flow Statement) | งบกำไรขาดทุน (Income Statement) |
| เกณฑ์การบันทึกบัญชี | เกณฑ์เงินสด (นับเฉพาะเงินเข้า-ออกจริง) | เกณฑ์คงค้าง (นับตามสิทธิที่เกิดรายการ) |
| รายการที่ไม่ใช่เงินสด | ไม่รวมค่าเสื่อมราคาและค่าตัดจำหน่าย | หักค่าเสื่อมราคาและค่าตัดจำหน่ายออกแล้ว |
| การหักงบลงทุน (CAPEX) | หักเงินสดจ่ายลงทุนในสินทรัพย์ถาวรเต็มจำนวน | ไม่ได้หักเงินลงทุนก้อนใหญ่ในงวดนั้นทันที |
| ความเสี่ยงจากการตกแต่งตัวเลข | ตกแต่งได้ยากกว่า เพราะอ้างอิงยอดเงินสดจริง | อาจปรับเปลี่ยนตามนโยบายบัญชีและประมาณการ |
เมื่อเห็นความแตกต่างระหว่างเงินสดจริงกับกำไรทางบัญชีแล้ว ขั้นตอนสำคัญต่อมาคือการตีความสัญญาณบวกและลบของตัวเลขนี้ให้ถูกต้องตามบริบทของธุรกิจครับ
Free Cash Flow เป็นบวก vs ติดลบ บอกอะไรนักลงทุน และข้อควรระวัง
Free Cash Flow เป็นบวกบ่งบอกว่าบริษัทสร้างเงินสดได้มากกว่าเงินที่จ่ายลงทุนไป ส่วน Free Cash Flow ติดลบแปลว่าบริษัทใช้เงินสดในการดำเนินงานและลงทุนมากกว่าเงินสดที่หาได้ในงวดนั้น ซึ่งการจะตัดสินว่าดีหรือแย่ต้องพิจารณาควบคู่กับช่วงวัยและกลยุทธ์การเติบโตของธุรกิจเสมอครับ
การมองตัวเลขเพียงด้านเดียวโดยไม่ดูบริบท อาจทำให้นักลงทุนพลาดหุ้นเติบโตที่ดี หรือเผลอเข้าไปถือหุ้นที่กำลังเข้าสู่ช่วงขาลงโดยไม่รู้ตัวครับ
ตีความตามช่วงวัยของธุรกิจ
- กลุ่มหุ้นเติบโต (Growth Stocks): บริษัทที่อยู่ในช่วงขยายกิจการ เช่น การเปิดสาขาใหม่ทั่วประเทศหรือสร้างโรงงานแห่งใหม่ มักมีรายจ่ายฝ่ายทุน (CAPEX) สูงมาก ส่งผลให้กระแสเงินสดอิสระติดลบชั่วคราวในช่วง 1–3 ปีแรก ซึ่งถือเป็นเรื่องปกติหากการลงทุนนั้นสร้างรายได้และกระแสเงินสดที่แข็งแกร่งกลับมาได้ในอนาคตครับ
- กลุ่มหุ้นอิ่มตัวหรือหุ้นปันผล (Mature / Dividend Stocks): บริษัทที่ครองส่วนแบ่งตลาดมั่นคงแล้วและไม่จำเป็นต้องลงทุนก้อนใหญ่เพิ่ม มักมีรายจ่ายฝ่ายทุนต่ำ ทำให้กระแสเงินสดอิสระเป็นบวกอย่างสม่ำเสมอ และสามารถนำเงินส่วนเกินนี้มาจ่ายปันผลให้ผู้ถือหุ้นได้ในอัตราที่สูงครับ
ข้อจำกัดและกับดักที่ต้องระวัง
แม้กระแสเงินสดอิสระจะเป็นตัวชี้วัดที่มีประโยชน์มาก แต่ก็มีข้อจำกัดสำคัญที่นักลงทุนต้องระมัดระวัง 2 ประการหลักครับ
ประการแรก คือ กับดักการตัดงบลงทุน บริษัทบางแห่งอาจมีตัวเลขกระแสเงินสดอิสระสูงผิดปกติ ไม่ใช่เพราะธุรกิจขายดีขึ้น แต่เกิดจากผู้บริหารชะลอหรือตัดงบลงทุนซ่อมบำรุงเครื่องจักรและเทคโนโลยีออกไปชั่วคราว การทำแบบนี้ช่วยดันตัวเลขกระแสเงินสดให้ดูสวยในระยะสั้น แต่อาจทำให้ขีดความสามารถในการแข่งขันของบริษัทลดลงในระยะยาวครับ
ประการที่สอง คือ อคติการยึดติดกับตัวเลขปีเดียว (Anchoring Bias) การตัดสินใจลงทุนโดยยึดติดกับตัวเลขกระแสเงินสดอิสระของปีล่าสุดเพียงปีเดียวอาจทำให้ภาพบิดเบือน เช่น บริษัทอาจเพิ่งขายที่ดินหรือสินทรัพย์ออกไป ทำให้กระแสเงินสดพุ่งสูงขึ้นเพียงครั้งเดียว (One-Time Item) นักลงทุนจึงควรดูแนวโน้มย้อนหลังอย่างน้อย 3–5 ปี เพื่อเห็นความสม่ำเสมอที่แท้จริงครับ
📌 Tip จากพี่โบ้
ตอนผมเริ่มฝึกอ่านงบการเงินใหม่ๆ ผมเคยดีใจเวลาเห็นบริษัทที่มี Free Cash Flow พุ่งสูงขึ้นหลายเท่าตัวในปีเดียว แต่พอเปิดไส้ในดูถึงรู้ว่าบริษัทหยุดลงทุนขยายกิจการทั้งหมดเพื่อรักษาตัวเลขเงินสดไว้ สุดท้ายยอดขายก็ค่อยๆ ถดถอยลงในปีถัดมา ดังนั้นเวลาดูตัวเลขนี้ ผมแนะนำให้เช็กคู่กับแผนการลงทุนในรายงานประจำปีเสมอครับ ผู้อ่านควรศึกษาและวิเคราะห์ข้อมูลให้รอบด้านตามความเหมาะสมและความเสี่ยงที่รับได้ครับ
| สถานการณ์ของ FCF | สาเหตุที่เป็นไปได้ | ข้อควรพิจารณาเพิ่มเติม |
| FCF เป็นบวกและเติบโตต่อเนื่อง | ธุรกิจหลักสร้างเงินสดได้ดี และควบคุมงบลงทุนได้เหมาะสม | ตรวจสอบว่าบริษัทนำเงินสดส่วนเกินไปจ่ายปันผล คืนหนี้ หรือลงทุนต่อยอดอย่างคุ้มค่าหรือไม่ |
| FCF เป็นบวกสูงผิดปกติในปีเดียว | อาจเกิดจากการลดงบลงทุนฉับพลัน หรือมีการขายสินทรัพย์ออกไป | ระวังความเสี่ยงด้านการเติบโตในอนาคต หากบริษัทไม่ลงทุนรักษาความสามารถในการแข่งขัน |
| FCF ติดลบ แต่ CFO เป็นบวกแข็งแกร่ง | บริษัทกำลังนำเงินสดไปลงทุนขยายกิจการ (CAPEX สูง) | ติดตามผลตอบแทนจากการลงทุนใหม่ว่าสามารถสร้างรายได้และกำไรตามแผนที่วางไว้หรือไม่ |
| FCF ติดลบ และ CFO ติดลบด้วย | ธุรกิจหลักไม่สามารถสร้างเงินสดได้ และยังต้องจ่ายเงินลงทุนเพิ่ม | ระวังความเสี่ยงด้านสภาพคล่อง การก่อหนี้เพิ่ม หรือการเพิ่มทุนในอนาคต |
บทสรุป: กุญแจของการเข้าใจ Free Cash Flow ก่อนตัดสินใจลงทุน
การทำความเข้าใจว่า Free Cash Flow คืออะไร ช่วยให้นักลงทุนมองทะลุตัวเลขกำไรทางบัญชีเข้าไปเห็น “สภาพคล่องที่แท้จริง” ของกิจการได้ชัดเจนขึ้น ตัวเลขนี้บอกเราว่าบริษัทมีเงินสดเหลือพอสำหรับจ่ายปันผลและต่อยอดธุรกิจหรือไม่ อย่างไรก็ตาม กระแสเงินสดอิสระเป็นเพียงหนึ่งในเครื่องมือวิเคราะห์พื้นฐานที่ต้องใช้ร่วมกับงบการเงินส่วนอื่น และควรดูแนวโน้มระยะยาวควบคู่กับแผนธุรกิจของบริษัทเสมอครับ
📢 Traderbobo แนะนำ
สำหรับนักลงทุนที่ต้องการต่อยอดความรู้ด้านการอ่านงบการเงินและคัดกรองกิจการคุณภาพ สามารถเข้าไปศึกษาเนื้อหาหลักทั้งหมดได้ที่หน้านี้ครับ
คำถามที่พบบ่อยเกี่ยวกับ Free Cash Flow
Free Cash Flow ติดลบ แปลว่าบริษัทกำลังจะเจ๊งใช่ไหม?
ไม่เสมอไปครับ หากกระแสเงินสดอิสระติดลบเพราะบริษัทนำเงินสดจากการดำเนินงานไปลงทุนสร้างโรงงาน ขยายสาขา หรือพัฒนาระบบใหม่ (CAPEX สูง) ถือเป็นเรื่องปกติของธุรกิจที่กำลังเติบโต แต่หากติดลบเพราะกระแสเงินสดจากการดำเนินงาน (CFO) ติดลบต่อเนื่อง แปลว่าธุรกิจหลักทำเงินสดไม่ได้ แบบนี้จึงเป็นสัญญาณอันตรายครับ
Free Cash Flow Yield คืออะไร และนักลงทุนใช้ดูประกอบการประเมินมูลค่าหุ้นอย่างไร?
Free Cash Flow Yield คืออัตราส่วนที่นำกระแสเงินสดอิสระต่อหุ้นหารด้วยราคาหุ้นปัจจุบัน (หรือนำ FCF รวมหารด้วยมูลค่าหลักทรัพย์ตามราคาตลาด) เพื่อวัดว่าบริษัทสร้างเงินสดอิสระได้กี่เปอร์เซ็นต์เมื่อเทียบกับราคาหุ้นที่เราจ่ายซื้อ ยิ่งค่านี้สูงมักบ่งชี้ว่าหุ้นมีราคาถูกเมื่อเทียบกับความสามารถในการผลิตเงินสดครับ
หาตัวเลข Operating Cash Flow และ CAPEX เพื่อคำนวณ FCF ได้จากที่ไหน?
นักลงทุนสามารถหาตัวเลขทั้งสองได้จาก “งบกระแสเงินสด” ในรายงานประจำปี (แบบ 56-1 One Report) หรืองบการเงินรายไตรมาสของบริษัทจดทะเบียน โดย Operating Cash Flow จะอยู่บรรทัดสรุปส่วนแรก ส่วน CAPEX มักอยู่ในส่วนกระแสเงินสดจากกิจกรรมลงทุน ในรายการซื้อที่ดิน อาคาร และอุปกรณ์ครับ
บริษัทที่จ่ายเงินปันผลสูงจำเป็นต้องมี Free Cash Flow เป็นบวกเสมอไหม?
ในระยะยาว บริษัทควรมีกระแสเงินสดอิสระเป็นบวกและสูงกว่าเงินปันผลที่จ่ายออกไป เพื่อให้การจ่ายปันผลมีความยั่งยืน หากบริษัทใดจ่ายปันผลสูงกว่ากระแสเงินสดอิสระติดต่อกันหลายปี แสดงว่าบริษัทอาจกำลังดึงเงินสดสำรองเก่ามาจ่าย หรือกู้ยืมเงินมาจ่ายปันผล ซึ่งไม่สามารถทำได้ตลอดไปครับ
ควรดู Free Cash Flow ย้อนหลังกี่ปีถึงจะเห็นภาพรวมที่ชัดเจน?
ควรดูข้อมูลย้อนหลังอย่างน้อย 3 ถึง 5 ปีขึ้นไปครับ เพราะการลงทุนในสินทรัพย์ถาวรของแต่ละบริษัทมักเกิดขึ้นเป็นรอบๆ บางปีอาจจ่ายลงทุนก้อนใหญ่ทำให้ตัวเลขติดลบ และในปีถัดๆ ไปจึงเริ่มเก็บเกี่ยวกระแสเงินสด การดูภาพรวมหลายปีจะช่วยลดความคลาดเคลื่อนจากรายการพิเศษที่เกิดขึ้นเพียงครั้งเดียวครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page