นักวางแผนการเงิน คือ ผู้เชี่ยวชาญด้านการบริหารจัดการการเงินส่วนบุคคลแบบองค์รวม ที่ทำหน้าที่ประเมินสถานะทางการเงิน วิเคราะห์ความเสี่ยง และออกแบบแผนกลยุทธ์เฉพาะบุคคล เพื่อช่วยให้ผู้รับคำปรึกษาสามารถบรรลุเป้าหมายชีวิตในแต่ละช่วงวัยได้อย่างมีประสิทธิภาพ
ในยุคที่ผลิตภัณฑ์ทางการเงินมีความหลากหลายและซับซ้อนขึ้น การจัดสรรสินทรัพย์และการบริหารความเสี่ยงอย่างถูกต้องจึงเป็นปัจจัยสำคัญต่อความมั่นคงในระยะยาว บทความนี้อธิบายว่านักวางแผนการเงินคือใคร มีขั้นตอนการทำงานอย่างไร โครงสร้างค่าตอบแทนเป็นแบบไหน และเกณฑ์การตรวจสอบคุณวุฒิที่ถูกต้องตามกฎหมายครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- นักวางแผนการเงินให้คำแนะนำโดยยึดเป้าหมายชีวิตแบบองค์รวม ไม่ได้เน้นการเชียร์ขายผลิตภัณฑ์การเงินตัวใดตัวหนึ่งเป็นหลักครับ
- โครงสร้างค่าตอบแทนของที่ปรึกษามีผลโดยตรงต่อความเป็นกลาง ผู้รับบริการควรตรวจสอบว่าเป็นโมเดล Fee-only, Fee-based หรือ Commission-only เสมอ
- คุณวุฒิ CFP เป็นมาตรฐานวิชาชีพสากลที่ต้องผ่านเกณฑ์ 4E ครบถ้วน ทั้งการศึกษา การสอบ ประสบการณ์ทำงาน และจรรยาบรรณ
- การตรวจสอบใบอนุญาตผ่านระบบ SEC Check First ช่วยป้องกันมิจฉาชีพที่แอบอ้างเป็นที่ปรึกษาเพื่อหลอกระดมทุนได้อย่างมีประสิทธิภาพ
นักวางแผนการเงิน คืออะไร?
นักวางแผนการเงิน คือ ที่ปรึกษาที่ทำหน้าที่ตรวจสอบสุขภาพทางการเงินในปัจจุบัน พร้อมทั้งวางกลยุทธ์และจัดทำแผนการเงินรอบด้านเพื่อให้ตอบโจทย์เป้าหมายชีวิตของผู้รับคำปรึกษาครับ
หลายคนอาจคุ้นเคยกับการซื้อประกันชีวิตจากตัวแทน หรือการเปิดบัญชีกองทุนรวมผ่านเจ้าหน้าที่ธนาคาร แต่นักวางแผนการเงินมีขอบเขตการทำงานที่กว้างกว่านั้นมากครับ หน้าที่หลักไม่ใช่การเชียร์ให้ซื้อผลิตภัณฑ์ใดผลิตภัณฑ์หนึ่งในทันที แต่คือการนั่งคุยเพื่อสำรวจรายรับ รายจ่าย ภาระหนี้สิน ความคุ้มครองความเสี่ยง และเป้าหมายส่วนตัว ไม่ว่าจะเป็นการซื้อบ้าน การศึกษาบุตร หรือการเกษียณอายุ เพื่อนำข้อมูลทั้งหมดมาร้อยเรียงเป็นพิมพ์เขียวทางการเงินที่เหมาะสมกับแต่ละบุคคล
บทบาทหน้าที่และกระบวนการทำงาน 6 ขั้นตอนตามมาตรฐานสากล
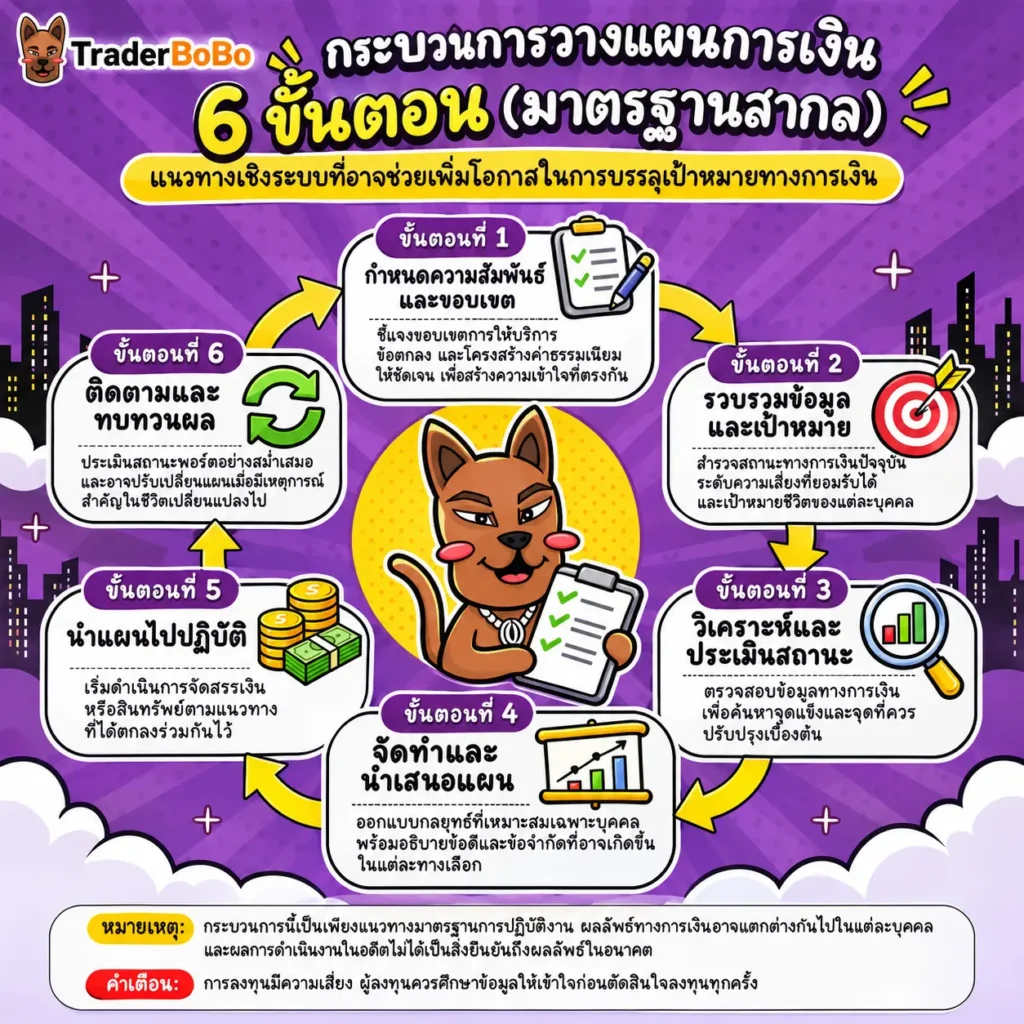
การทำงานของนักวางแผนการเงินมืออาชีพไม่ได้อาศัยความรู้สึกส่วนตัว แต่ดำเนินตามกระบวนการวางแผนการเงินมาตรฐานสากล 6 ขั้นตอนอย่างเป็นระบบ ได้แก่:
- การสร้างและกำหนดขอบเขตความสัมพันธ์กับลูกค้า (Establishing and Defining the Relationship): ชี้แจงขอบเขตการให้บริการ ข้อตกลงสัญญาวิชาชีพ และโครงสร้างค่าธรรมเนียมอย่างโปร่งใส
- การรวบรวมข้อมูลทางการเงินและเป้าหมายชีวิต (Gathering Client Data and Goals): รวบรวมข้อมูลเชิงปริมาณ เช่น งบดุลส่วนบุคคล รายได้ รายจ่าย สินทรัพย์ หนี้สิน รวมถึงข้อมูลเชิงคุณภาพ เช่น ระดับความเสี่ยงที่ยอมรับได้ และเป้าหมายระยะสั้น-ระยะยาว
- การวิเคราะห์และประเมินสถานะทางการเงิน (Analyzing and Evaluating Financial Status): ตรวจสอบสุขภาพทางการเงิน อัตราส่วนสภาพคล่อง สัดส่วนหนี้สินต่อรายได้ และช่องว่างความคุ้มครอง เพื่อค้นหาจุดแข็งและจุดอ่อนทางการเงิน
- การจัดทำและนำเสนอแผนการเงิน (Developing and Presenting Recommendations): ออกแบบกลยุทธ์เฉพาะบุคคลที่ตอบโจทย์เป้าหมาย พร้อมอธิบายเหตุผล ข้อดี ข้อจำกัด และทางเลือกต่าง ๆ อย่างรอบด้าน
- การปฏิบัติตามแผนการเงินที่ตกลงกัน (Implementing the Financial Planning Recommendations): ประสานงานและดำเนินการจัดสรรสินทรัพย์ เปิดบัญชีลงทุน หรือจัดทำความคุ้มครองตามที่ระบุไว้ในแผนงาน
- การติดตามผลและทบทวนแผนการเงินอย่างสม่ำเสมอ (Monitoring and Reviewing): นัดหมายเพื่อทบทวนสถานะพอร์ตและเป้าหมายชีวิตเป็นประจำอย่างน้อยปีละ 1 ครั้ง หรือเมื่อเกิดเหตุการณ์สำคัญในชีวิต เช่น เปลี่ยนงาน แต่งงาน หรือมีบุตร
ความแตกต่างที่ชัดเจนระหว่าง “นักวางแผนการเงิน” กับ “ตัวแทนขายผลิตภัณฑ์ทางการเงิน”
ความแตกต่างที่ชัดเจนที่สุดอยู่ที่จุดตั้งต้นของคำแนะนำครับ ตัวแทนขายผลิตภัณฑ์มักมีโมเดลธุรกิจแบบมุ่งเน้นผลิตภัณฑ์ (Product-centric) ซึ่งมีเป้าหมายหลักคือการนำเสนอผลิตภัณฑ์การเงินเฉพาะทางที่สังกัดอยู่ เช่น ประกันชีวิต หรือกองทุนรวมของ บลจ. ใด บลจ. หนึ่ง
ในทางตรงกันข้าม นักวางแผนการเงินที่ดีจะมีแนวทางแบบมุ่งเน้นลูกค้าเป็นศูนย์กลาง (Client-centric) โดยเริ่มต้นจากโจทย์ชีวิตของผู้รับคำปรึกษาก่อนเสมอ จากนั้นจึงมองหาเครื่องมือหรือผลิตภัณฑ์ทางการเงินที่เหมาะสมที่สุดมาตอบโจทย์ ซึ่งเปรียบเสมือนสถาปนิกที่ออกแบบบ้านทั้งหลังตามความต้องการของเจ้าของบ้าน แทนที่จะเป็นผู้รับเหมาที่เชียร์ขายเฉพาะวัสดุก่อสร้างชนิดใดชนิดหนึ่งครับ
การวางแผนการเงิน มีความสำคัญอย่างไร และครอบคลุมเรื่องใดบ้าง?
การวางแผนการเงิน คือ กระบวนการจัดสรรทรัพยากรทางการเงินที่มีอยู่จำกัด ให้สอดคล้องกับลำดับความสำคัญของเป้าหมายในชีวิต เพื่อสร้างความมั่นคงและอิสรภาพทางการเงินในระยะยาวครับ
หากไม่มีแผนการเงินที่ชัดเจน คนส่วนใหญ่มักประสบปัญหาการใช้เงินแบบเดือนชนเดือน ขาดเงินสำรองฉุกเฉินเมื่อเกิดวิกฤต หรือลงทุนในสินทรัพย์ที่มีความเสี่ยงไม่สอดคล้องกับระยะเวลาที่ต้องการใช้เงิน การวางแผนการเงินจึงเป็นเครื่องมือนำทางที่ช่วยลดความไม่แน่นอนในอนาคตได้อย่างเป็นรูปธรรมครับ
ปิรามิดทางการเงิน: ลำดับขั้นการบริหารเงินที่ถูกต้อง
โครงสร้างการเงินที่มั่นคงต้องสร้างขึ้นตามลำดับขั้นเปรียบเสมือนปิรามิดทางการเงิน (Financial Pyramid) โดยไม่ควรกระโดดข้ามขั้น:
- ฐานปิรามิด – การบริหารสภาพคล่องและการจัดการความเสี่ยง (Wealth Protection): เป็นรากฐานที่สำคัญที่สุด ประกอบด้วยการจัดทำบัญชีรายรับรายจ่าย การสำรองเงินสดฉุกเฉิน 3–6 เท่าของค่าใช้จ่ายรายเดือน และการทำประกันสุขภาพ ประกันชีวิต หรือประกันวินาศภัย เพื่อป้องกันไม่ให้เหตุการณ์ไม่คาดฝันมากระทบเงินเก็บทั้งหมด
- ช่วงกลางปิรามิด – การสะสมและต่อยอดความมั่งคั่ง (Wealth Accumulation): เมื่อรากฐานมั่นคงแล้ว จึงเริ่มจัดสรรเงินไปสู่การลงทุนเพื่อเป้าหมายต่าง ๆ เช่น การวางแผนเกษียณอายุ การเตรียมทุนการศึกษาบุตร หรือการซื้อที่อยู่อาศัย ผ่านเครื่องมืออย่างกองทุนรวม หุ้นกู้ หุ้นสามัญ หรืออสังหาริมทรัพย์
- ยอดปิรามิด – การส่งต่อความมั่งคั่งและภาษี (Wealth Distribution): ขั้นสูงสุดคือการบริหารจัดการภาษีอย่างมีประสิทธิภาพ และการจัดทำพินัยกรรมหรือวางแผนส่งต่อมรดกให้แก่ทายาทอย่างราบรื่น
ความเข้าใจผิดที่พบบ่อย: มีเงินน้อยยังไม่ต้องวางแผนการเงินจริงหรือ?
หลายคนเข้าใจผิดว่าบริการนี้มีไว้สำหรับกลุ่มผู้มีความมั่งคั่งสูง (High Net Worth) เท่านั้น แต่ในความเป็นจริง ผู้ที่มีรายได้ปานกลางหรือเพิ่งเริ่มต้นทำงานกลับเป็นกลุ่มที่ต้องการ การวางแผนการเงิน มากที่สุดครับ เพราะเมื่อทรัพยากรมีจำกัด ต้นทุนค่าเสียโอกาสของความผิดพลาดทางการเงินจะส่งผลกระทบต่อชีวิตสูงมาก การเริ่มต้นจัดสรรเงินตั้งแต่เนิ่น ๆ แม้เริ่มจากเงินจำนวนน้อย จะช่วยสร้างวินัยทางการเงินและอาศัยพลังของดอกเบี้ยทบต้นสร้างความมั่นคงได้เร็วกว่าครับ
| ด้านการเงิน | เป้าหมายหลัก | ตัวอย่างแผนงานที่ต้องทำ |
| การบริหารสภาพคล่อง | รักษากระแสเงินสดให้เป็นบวกและพร้อมรับมือเหตุฉุกเฉิน | บันทึกรายรับ-รายจ่าย สำรองเงินเผื่อฉุกเฉิน 3–6 เดือนในบัญชีดอกเบี้ยสูง |
| การบริหารความเสี่ยง | โอนย้ายความเสี่ยงจากเหตุไม่คาดฝันเพื่อปกป้องสินทรัพย์ | วิเคราะห์ทุนประกันสุขภาพ ประกันอุบัติเหตุ และประกันโรคร้ายแรงให้ครอบคลุม |
| การวางแผนเกษียณ | สร้างกองทุนสำหรับใช้จ่ายหลังหยุดทำงานอย่างเพียงพอ | คำนวณเงินก้อนที่ต้องใช้หลังเกษียณ และจัดพอร์ตลงทุนแบบถัวเฉลี่ยระยะยาว |
| การวางแผนภาษี | ลดหย่อนภาษีอย่างถูกต้องตามกฎหมายเพื่อเพิ่มผลตอบแทนสุทธิ | วางแผนใช้สิทธิลดหย่อนกองทุนภาษี เบี้ยประกันชีวิต และเงินบริจาค |
| การส่งต่อมรดก | ถ่ายโอนทรัพย์สินสู่ทายาทตามเจตนารมณ์โดยลดข้อพิพาท | จัดทำบัญชีทรัพย์สิน พินัยกรรม และวางแผนโครงสร้างภาษีมรดก |
รูปแบบค่าตอบแทนของนักวางแผนการเงิน และปัญหาผลประโยชน์ทับซ้อน
รูปแบบค่าตอบแทนของนักวางแผนการเงินแบ่งออกเป็น 3 โครงสร้างหลัก ได้แก่ ค่าธรรมเนียมวิชาชีพล้วน (Fee-only) ค่าธรรมเนียมผสมค่านายหน้า (Fee-based) และค่านายหน้าจากการขายผลิตภัณฑ์ล้วน (Commission-only) ซึ่งส่งผลต่อความเป็นกลางของคำแนะนำโดยตรงครับ
เรื่องของค่าธรรมเนียมเป็นประเด็นสำคัญที่ผู้รับบริการต้องทำความเข้าใจอย่างถ่องแท้ เพราะที่มาของรายได้จะเป็นตัวกำหนดแรงจูงใจในการทำงานของที่ปรึกษาครับ
เปรียบเทียบโมเดล Fee-only, Fee-based และ Commission-only
ในตลาดบริการทางการเงิน ปัจจุบันมีโครงสร้างค่าตอบแทนที่แตกต่างกัน ดังนี้:
- Fee-only (คิดเฉพาะค่าธรรมเนียมที่ปรึกษา): ที่ปรึกษาคิดค่าบริการโดยตรงจากลูกค้าเท่านั้น อาจเป็นรายชั่วโมง รายปี หรือคิดเป็นสัดส่วนร้อยละของมูลค่าสินทรัพย์ภายใต้การดูแล (Assets Under Management: AUM) โดยไม่มีการรับค่านายหน้าหรือเงินส่วนแบ่งใด ๆ จากบริษัทผู้ผลิตเครื่องมือทางการเงิน โมเดลนี้มีความเป็นกลางสูงสุด แต่ผู้รับบริการต้องจ่ายเงินค่าจ้างล่วงหน้า
- Fee-based (ค่าธรรมเนียมผสมค่านายหน้า): คิดค่าจัดทำแผนการเงินในราคาที่เข้าถึงง่ายขึ้น และอาจได้รับค่านายหน้าบางส่วนหากลูกค้ายินยอมดำเนินการซื้อผลิตภัณฑ์ทางการเงินผ่านช่องทางของที่ปรึกษา
- Commission-only (ค่านายหน้าล้วน): ไม่คิดค่าบริการวางแผนการเงินแก่ลูกค้าโดยตรง แต่มีรายได้ทั้งหมดมาจากค่าคอมมิชชันที่บริษัทประกันหรือ บลจ. จ่ายให้เมื่อมีการซื้อผลิตภัณฑ์ โมเดลนี้เปิดโอกาสให้คนทั่วไปเข้าถึงบริการได้ง่ายโดยไม่มีต้นทุนเริ่มต้น แต่มีความเสี่ยงสูงที่จะเกิดความเอนเอียงในการเลือกผลิตภัณฑ์
การรับมือกับ Principal-Agent Problem และวิธีตรวจสอบความโปร่งใส
ในทางเศรษฐศาสตร์และทฤษฎีการเงิน ปัญหาตัวการและตัวแทน (Principal-Agent Problem) เกิดขึ้นเมื่อตัวการ (ลูกค้า) จ้างตัวแทน (ที่ปรึกษา) มาตัดสินใจแทน แต่ตัวแทนอาจมีผลประโยชน์ส่วนตัวที่ไม่ตรงกับลูกค้า เช่น การเลือกแนะนำผลิตภัณฑ์ที่ให้ค่าคอมมิชชันแก่ตนเองสูงสุด มากกว่าการเลือกเครื่องมือที่คิดค่าธรรมเนียมต่ำและเหมาะสมที่สุดสำหรับลูกค้า
วิธีรับมือกับปัญหานี้คือ ผู้รับบริการต้องมีความรับผิดชอบในการซักถามอย่างตรงไปตรงมา โดยสอบถามว่าที่ปรึกษามีผลประโยชน์ทับซ้อนกับผลิตภัณฑ์ใดหรือไม่ มีการเปิดเผยค่าธรรมเนียมรวมทั้งหมดอย่างไร และมีทางเลือกอื่นที่มีต้นทุนต่ำกว่าให้พิจารณาด้วยหรือไม่ครับ
| รูปแบบค่าตอบแทน | แหล่งที่มาของรายได้ | ข้อดีสำหรับผู้รับบริการ | ข้อพึงระวัง/ความเสี่ยง |
| Fee-only | ค่าบริการจากลูกค้าโดยตรง (รายชั่วโมง/รายปี/AUM) | มีความเป็นกลางสูง คำแนะนำมุ่งเน้นประโยชน์ของลูกค้าเป็นหลัก | มีค่าใช้จ่ายเริ่มต้นที่ลูกค้าต้องจ่ายเอง แม้ยังไม่ได้ลงทุน |
| Fee-based | ค่าธรรมเนียมวางแผนบางส่วน + ค่านายหน้าตามจริง | ค่าบริการเริ่มต้นย่อมเยาลง มีบริการดูแลแบบครบวงจร | อาจมีความขัดแย้งทางผลประโยชน์ในผลิตภัณฑ์ที่มีค่านายหน้า |
| Commission-only | ค่านายหน้าจากบริษัทประกันหรือ บลจ. 100% | ไม่มีค่าบริการวางแผนเริ่มต้น เหมาะสำหรับผู้มีงบจำกัด | มีความเสี่ยงเรื่อง Principal-Agent Problem และการยัดเยียดขายสินค้า |
CFP นักวางแผนการเงิน คือใคร และต่างจากผู้แนะนำการลงทุนทั่วไปอย่างไร?
cfp นักวางแผนการเงิน คือ ผู้ประกอบวิชาชีพการเงินที่ผ่านการรับรองคุณวุฒิ Certified Financial Planner ซึ่งเป็นมาตรฐานวิชาชีพระดับสากลที่สะท้อนถึงองค์ความรู้และความเชี่ยวชาญในการจัดทำแผนการเงินแบบองค์รวมครับ
ในประเทศไทย การประกอบวิชาชีพให้คำแนะนำด้านการเงินมีทั้งระดับใบอนุญาตตามที่กฎหมายกำหนด และระดับคุณวุฒิวิชาชีพขั้นสูง ซึ่งมีความลึกซึ้งและขอบเขตความรับผิดชอบที่แตกต่างกันอย่างสิ้นเชิงครับ
เกณฑ์ 4E ของคุณวุฒิ CFP (Education, Examination, Experience, Ethics)
การจะได้รับคุณวุฒิ CFP จากสมาคมนักวางแผนการเงินไทย (TFPA) ผู้สมัครต้องผ่านเกณฑ์มาตรฐานสากล 4 ด้านที่เข้มงวด ได้แก่:
- การศึกษา (Education): ต้องผ่านการอบรมหลักสูตรการวางแผนการเงินครบทั้ง 6 ชุดวิชา ครอบคลุมการเงินพื้นฐาน ภาษี ประกันชีวิต การลงทุน การวางแผนเกษียณ และการจัดทำแผนการเงินแบบองค์รวม
- การสอบ (Examination): ต้องสอบผ่านการทดสอบวัดความรู้ระดับชาติครบทั้ง 4 ฉบับ ซึ่งมีข้อสอบกรณีศึกษาเชิงลึกที่ต้องประยุกต์ใช้ความรู้รอบด้าน
- ประสบการณ์การทำงาน (Experience): ต้องมีประสบการณ์การทำงานจริงที่เกี่ยวข้องกับการเงินส่วนบุคคลอย่างน้อย 3 ปี (หรือ 2 ปีสำหรับผู้สำเร็จการศึกษาระดับปริญญาโทด้านการเงิน)
- จรรยาบรรณ (Ethics): ต้องลงนามยอมรับและปฏิบัติตามประมวลจรรยาบรรณและมาตรฐานการปฏิบัติงานอย่างเคร่งครัด โดยยึดถือผลประโยชน์ของลูกค้าเป็นอันดับแรก
ขอบเขตสิทธิ์ตามกฎหมาย: เปรียบเทียบ IC License, IP License และ CFP
หลายคนมักสับสนระหว่างใบอนุญาตของสำนักงาน ก.ล.ต. กับคุณวุฒิวิชาชีพ:
- IC License (Investment Consultant – ผู้แนะนำการลงทุน): เป็นใบอนุญาตขั้นพื้นฐานที่อนุญาตให้ติดต่อ แนะนำ หรือชี้แจงข้อมูลของผลิตภัณฑ์การลงทุน เช่น หุ้น หรือกองทุนรวม เป็นรายตัวได้ตามที่ลูกค้าสอบถาม แต่ไม่มีสิทธิ์จัดสรรพอร์ตแบบ Asset Allocation เฉพาะบุคคล
- IP License (Investment Planner – ผู้วางแผนการลงทุน): เป็นใบอนุญาตขั้นสูงที่ได้รับการรับรองจาก สำนักงาน ก.ล.ต. ให้สามารถวิเคราะห์สถานะ วางแผนการลงทุนเฉพาะบุคคล และออกแบบการจัดสรรสินทรัพย์ (Asset Allocation) ได้ตามกฎหมาย
- CFP (Certified Financial Planner): เป็นคุณวุฒิวิชาชีพสากลที่ครอบคลุมแผนการเงินรอบด้าน ทั้งสภาพคล่อง หนี้สิน ประกัน การลงทุน ภาษี และมรดก โดยในทางปฏิบัติ ผู้ที่จะขึ้นทะเบียนรับรองคุณวุฒิ CFP ในไทย จะต้องมีคุณสมบัติที่สามารถขอรับใบอนุญาต IP License ควบคู่ไปด้วย เพื่อให้สามารถปฏิบัติงานด้านการลงทุนได้อย่างถูกต้องตามเกณฑ์ของทางการครับ
| ใบอนุญาต/คุณวุฒิ | หน่วยงานกำกับดูแล/รับรอง | ขอบเขตการให้คำแนะนำ | ความลึกของการวิเคราะห์ |
| IC License | สำนักงาน ก.ล.ต. | แนะนำผลิตภัณฑ์การลงทุนรายตัว (หุ้น กองทุนรวม ตราสารหนี้) | ระดับข้อมูลผลิตภัณฑ์ ไม่ครอบคลุมการจัดพอร์ตภาพรวม |
| IP License | สำนักงาน ก.ล.ต. | วิเคราะห์และจัดสรรพอร์ตการลงทุนเฉพาะบุคคล (Asset Allocation) | เชิงลึกด้านการจัดสรรเงินลงทุนให้เหมาะกับความเสี่ยง |
| CFP | สมาคมนักวางแผนการเงินไทย (TFPA) | วางแผนการเงินรอบด้าน (กระแสเงินสด ความคุ้มครอง ลงทุน เกษียณ ภาษี มรดก) | องค์รวมระดับชีวิต เชื่อมโยงทุกมิติทางการเงินเข้าด้วยกัน |
วิธีเลือกและตรวจสอบนักวางแผนการเงิน เพื่อป้องกันมิจฉาชีพ
วิธีเลือกนักวางแผนการเงินที่มีคุณภาพและปลอดภัย คือการตรวจสอบสถานะใบอนุญาตจากฐานข้อมูลของหน่วยงานกำกับดูแลอย่างเป็นทางการ พร้อมทั้งสังเกตความโปร่งใสในสัญญาและการเปิดเผยข้อมูลครับ
ในปัจจุบันมีการแอบอ้างตำแหน่งที่ปรึกษาทางการเงินเพื่อหลอกลวงระดมทุน (Investment Fraud) เกิดขึ้นบ่อยครั้ง ผู้ลงทุนจึงต้องใช้ความระมัดระวังและตรวจสอบความน่าเชื่อถือก่อนตัดสินใจเปิดเผยข้อมูลส่วนบุคคลหรือทำธุรกรรมใด ๆ เสมอครับ
ช่องทางตรวจสอบใบอนุญาตและสถานะวิชาชีพผ่านระบบ SEC Check First
ผู้ลงทุนสามารถนำชื่อและนามสกุลไปค้นหาในระบบ SEC Check First ของทาง สำนักงาน ก.ล.ต. เพื่อตรวจสอบความถูกต้องได้ทันทีครับ ระบบนี้จะแสดงข้อมูลว่าบุคคลดังกล่าวได้รับใบอนุญาตเป็นผู้แนะนำการลงทุน (IC) หรือผู้วางแผนการลงทุน (IP) ที่ยังมีสถานะปกติหรือไม่ สังกัดบริษัทหลักทรัพย์ใด และมีประวัติถูกลงโทษทางวินัยหรือไม่
นอกจากนี้ สำหรับผู้ที่อ้างว่ามีคุณวุฒิ CFP สามารถตรวจสอบรายชื่อและสถานะสมาชิกภาพเพิ่มเติมได้จากทำเนียบสมาชิกบนเว็บไซต์ของสมาคมนักวางแผนการเงินไทย เพื่อยืนยันว่าเป็นผู้ผ่านเกณฑ์คุณวุฒิที่แท้จริงครับ
สัญญาณอันตราย (Red Flags) ของมิจฉาชีพหลอกลงทุน (Investment Fraud)
เพื่อป้องกันความเสียหายทางการเงิน ควรระมัดระวังพฤติกรรมที่เป็นสัญญาณอันตรายต่อไปนี้:
- การสัญญาผลตอบแทนแน่นอน: หลอกล่อด้วยคำพูดประเภทได้เงินแน่นอน ผลตอบแทนสูงเกินจริง หรืออ้างว่ามีกลยุทธ์พิเศษที่ไม่เคยขาดทุน ซึ่งขัดกับหลักการพื้นฐานของการลงทุน
- ขอให้โอนเงินเข้าบัญชีส่วนตัว: ที่ปรึกษาการเงินที่ถูกต้องตามกฎหมายจะไม่มีสิทธิ์แตะต้องเงินลงทุนของลูกค้า เงินทุกบาทต้องโอนตรงเข้าบัญชีสถาบันการเงิน บลจ. หรือบริษัทประกันที่ได้รับใบอนุญาตเท่านั้น ห้ามโอนเข้าบัญชีบุคคลธรรมดาโดยเด็ดขาด
- ไม่สามารถตรวจสอบรายชื่อได้: บ่ายเบี่ยงที่จะให้เลขที่ใบอนุญาต หรือไม่มีชื่อปรากฏอยู่ในระบบกำกับดูแลของทางการ
- สร้างแรงกดดันและเร่งรัด: พยายามเร่งให้รีบโอนเงินหรือเซ็นเอกสาร โดยไม่อธิบายรายละเอียดของความเสี่ยงหรือค่าธรรมเนียมให้ชัดเจน
📢 Traderbobo แนะนำ
ตอนที่ผมเริ่มศึกษาเรื่องการบริหารพอร์ตการลงทุนส่วนตัว บทเรียนสำคัญที่ผมยึดถือมาตลอดคือ การวางแผนการเงินที่ดีไม่ใช่การคาดเดาว่าสินทรัพย์ไหนจะทำกำไรสูงสุดในปีนี้ แต่เป็นการรู้ว่าเรากำลังรับความเสี่ยงขนาดไหนเพื่อเป้าหมายอะไร เมื่อต้องคุยกับที่ปรึกษาทางการเงิน คำถามแรกที่ผมแนะนำให้ถามไม่ใช่ “ควรซื้อตัวไหน” แต่คือ “ทำไมกลยุทธ์นี้ถึงเหมาะกับสถานะการเงินของผม และมีค่าธรรมเนียมแอบแฝงอะไรบ้าง” ซึ่งผู้อ่านควรศึกษาและทดสอบทำความเข้าใจโครงสร้างต้นทุนด้วยตนเองตามความเสี่ยงที่รับได้ครับ
สรุปความสำคัญของการมีนักวางแผนการเงินช่วยบริหารการลงทุน
การมีนักวางแผนการเงินเปรียบเหมือนการมีโค้ชคู่คิดที่คอยช่วยจัดระเบียบเป้าหมายชีวิตและโครงสร้างสินทรัพย์ให้เป็นระบบ แต่สิ่งสำคัญที่สุดคือ ผู้รับบริการต้องตระหนักว่าความรับผิดชอบขั้นสุดท้ายยังคงเป็นของตัวผู้ลงทุนเอง การเข้าใจสิทธิของตนเอง การตรวจสอบความโปร่งใสของสัญญา และการมีวินัยในการปฏิบัติตามแผน คือหัวใจที่จะนำพาไปสู่อิสรภาพทางการเงินที่แท้จริงครับ
หากคุณกำลังสนใจพัฒนาตนเองสู่แวดวงที่ปรึกษาและต้องการทำความเข้าใจโครงสร้างใบอนุญาตต่าง ๆ ในตลาดทุนอย่างลึกซึ้ง สามารถศึกษาขั้นตอนเริ่มต้นได้ที่นี่ครับ
คำถามที่พบบ่อยเกี่ยวกับ นักวางแผนการเงิน
นักวางแผนการเงิน ต่างจาก ตัวแทนประกันชีวิต หรือ ผู้จัดการกองทุน อย่างไร?
นักวางแผนการเงินมุ่งเน้นการจัดทำแผนภาพรวมทั้งชีวิต โดยพิจารณาความต้องการของลูกค้าเป็นแกนหลักเพื่อเลือกเครื่องมือที่เหมาะสม ขณะที่ตัวแทนประกันชีวิตจะเน้นการบริหารความเสี่ยงผ่านกรมธรรม์ประกันภัยเป็นหลัก ส่วนผู้จัดการกองทุน (Fund Manager) จะทำหน้าที่บริหารจัดการเงินลงทุนในกองทุนรวมตามนโยบายที่ระบุไว้ในหนังสือชี้ชวน โดยไม่ได้ลงมาวางแผนชีวิตหรือจัดการหนี้สินให้ลูกค้ารายบุคคลครับ
มีเงินเก็บไม่มาก จำเป็นต้องจ้างนักวางแผนการเงินหรือไม่?
การเริ่มต้นวางแผนการเงินสามารถทำได้ด้วยตนเองผ่านการบันทึกรายรับรายจ่ายและการจัดสรรเงินออมเบื้องต้น แต่หากเริ่มมีเป้าหมายที่ซับซ้อนขึ้น เช่น การจัดการภาระหนี้หลายก้อน การวางแผนภาษี หรือการจัดพอร์ตลงทุนระยะยาว การปรึกษานักวางแผนการเงินจะช่วยประหยัดเวลาและลดความผิดพลาดได้มาก แม้มีเงินเก็บไม่มากก็สามารถเลือกขอคำปรึกษาแบบจ่ายค่าบริการรายครั้งได้ครับ
ค่าจ้างนักวางแผนการเงินโดยทั่วไปคิดราคาเท่าไหร่?
อัตราค่าบริการขึ้นอยู่กับโครงสร้างของที่ปรึกษาแต่ละราย โดยแบบคิดค่าบริการตามเวลา (Hourly Fee) มักอยู่ที่ประมาณ 1,500 ถึง 5,000 บาทต่อชั่วโมง ส่วนแบบจัดทำแผนการเงินฉบับสมบูรณ์ (Comprehensive Plan) มักมีค่าบริการตั้งแต่ 10,000 ถึง 50,000 บาทขึ้นไปตามความซับซ้อนของสินทรัพย์ หรืออาจคิดเป็นสัดส่วนร้อยละ 0.5–1.5 ต่อปีของมูลค่าสินทรัพย์ที่ดูแล (AUM) ครับ
คุณวุฒิ CFP ต้องต่ออายุหรือไม่ และมีเกณฑ์จรรยาบรรณอย่างไร?
ผู้ได้รับคุณวุฒิ CFP ต้องดำเนินการต่ออายุสมาชิกภาพเป็นประจำทุกปีกับทางสมาคมนักวางแผนการเงินไทย โดยต้องมีชั่วโมงการพัฒนาความรู้ทางวิชาชีพอย่างต่อเนื่อง (Continuing Education: CE) ไม่น้อยกว่า 30 ชั่วโมงต่อรอบการต่ออายุ 2 ปี พร้อมทั้งต้องยืนยันการปฏิบัติตามประมวลจรรยาบรรณและมาตรฐานการปฏิบัติงานโดยไม่มีประวัติการกระทำผิดทางวิชาชีพครับ
จะตรวจสอบได้อย่างไรว่านักวางแผนการเงินไม่ได้เป็นมิจฉาชีพหลอกระดมทุน?
วิธีที่ปลอดภัยและแน่นอนที่สุดคือ การนำชื่อ-นามสกุลไปตรวจสอบในระบบ SEC Check First ของสำนักงาน ก.ล.ต. และตรวจสอบทะเบียนสมาชิกของสมาคมนักวางแผนการเงินไทย พร้อมทั้งยึดกฎเหล็กสำคัญคือ เงินลงทุนทุกบาทต้องโอนตรงเข้าบัญชีของสถาบันการเงิน บริษัทหลักทรัพย์ หรือบริษัทประกันภัยที่ได้รับอนุญาตถูกต้องเท่านั้น ห้ามโอนเงินเข้าบัญชีส่วนบุคคลของที่ปรึกษาในทุกกรณีครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page