ประกันสุขภาพแบบสะสมทรัพย์ คือ รูปแบบการทำประกันภัยที่นำสัญญาหลักประเภทสะสมทรัพย์มาซื้อคู่กับสัญญาเพิ่มเติมคุ้มครองสุขภาพ ซึ่งในโครงสร้างกรมธรรม์จริงไม่มีสัญญาประกันสุขภาพสะสมทรัพย์ที่เป็นแบบประกันเดี่ยวฉบับเดียว แต่เกิดจากการพ่วงสองสัญญาเข้าด้วยกันครับ
ในตลาดการเงินหลายคนมักเข้าใจผิดว่ามีประกันสุขภาพที่เมื่อไม่เคลมแล้วได้เงินคืนเต็มจำนวน การทำความเข้าใจโครงสร้างการจ่ายเบี้ยและการแยกสิทธิประโยชน์ภาษีจะช่วยให้คุณวางแผนเงินออมได้อย่างมีประสิทธิภาพ บทความนี้อธิบายว่าผลิตภัณฑ์รูปแบบนี้ทำงานอย่างไร พร้อมเปรียบเทียบความคุ้มค่าเพื่อการตัดสินใจครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- ประกันสุขภาพแบบสะสมทรัพย์ไม่ได้เป็น ผลิตภัณฑ์เดี่ยว แต่คือสัญญาหลักสะสมทรัพย์ที่นำมาแนบสัญญาเพิ่มเติมสุขภาพ
- เบี้ยประกันส่วนสัญญาหลักมีเงินคืนตามเงื่อนไข แต่เบี้ยส่วนสัญญาเพิ่มเติมสุขภาพเป็นลักษณะเบี้ยจ่ายทิ้งรายปี
- การลดหย่อนภาษีต้องแยกตามสิทธิของกรมสรรพากร โดยประกันชีวิตหักลดหย่อนได้สูงสุด 100,000 บาท และประกันสุขภาพสูงสุด 25,000 บาท
- การเลือกทำประกันควรแยกเป้าหมายชัดเจนระหว่างการบริหารความเสี่ยงด้านค่ารักษาพยาบาลและการสร้างพอร์ตสะสมทรัพย์ระยะยาว
ประกันสุขภาพแบบสะสมทรัพย์ คืออะไร?
ประกันสุขภาพแบบสะสมทรัพย์ คือ การบริหารความเสี่ยงทางสุขภาพควบคู่กับการออมเงิน โดยมีโครงสร้างเกิดจากการซื้อ ประกันออมทรัพย์ เป็นสัญญาหลัก แล้วนำสัญญาเพิ่มเติมคุ้มครองสุขภาพมาแนบพ่วงท้ายครับ
ความจริงทางกรมธรรม์: สัญญาหลักสะสมทรัพย์ + สัญญาเพิ่มเติมสุขภาพ
ในทางกฎหมายและหลักการประกันภัย บริษัทประกันจะไม่มีแบบประกันที่เรียกว่า “ประกันสุขภาพสะสมทรัพย์” แบบเดี่ยว ๆ แต่จะใช้โครงสร้างสัญญาหลักประเภทสะสมทรัพย์ (Savings Insurance) เป็นตัวตั้ง เพื่อให้กรมธรรม์มีผลคุ้มครองชีวิตและมีมูลค่าเงินออม จากนั้นจึงเปิดโอกาสให้ผู้ขอทำประกันซื้อ “สัญญาเพิ่มเติมสุขภาพ” (Health Rider) แนบเข้าไปในกรมธรรม์ฉบับเดียวกัน
ทำไมหลายคนถึงเข้าใจว่ามี “ประกันสุขภาพที่ได้เงินคืน”
ความเข้าใจผิดนี้มักเกิดจากการนำเสนอขายที่เน้นผลประโยชน์รวม เช่น เมื่อจ่ายเบี้ยครบสัญญาแล้วมีเงินก้อนคืน ทำให้ผู้ทำประกันรู้สึกว่าเงินค่ารักษาพยาบาลที่จ่ายไปไม่ได้สูญหาย แต่ในความเป็นจริง เงินก้อนที่ได้คืนนั้นมาจากส่วนของสัญญาหลักสะสมทรัพย์เท่านั้น ส่วนเบี้ยประกันสุขภาพที่จ่ายเพิ่มเข้าไปจะถูกนำไปคุ้มครองความเสี่ยงแบบปีต่อปีและไม่ได้นำมารวมคำนวณเป็นเงินสะสมครับ
โครงสร้างและการทำงานของประกันสุขภาพแบบสะสมทรัพย์
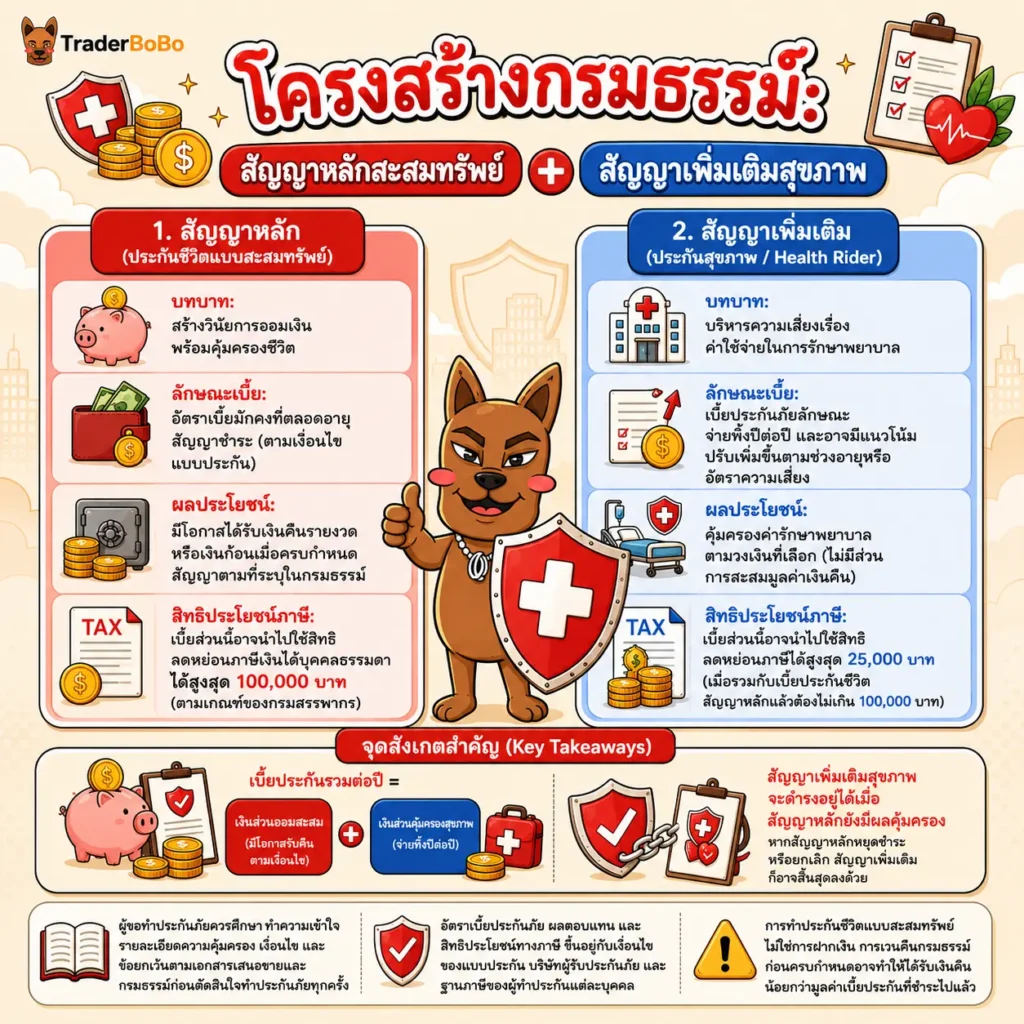
การทำงานของประกันรูปแบบนี้จะแบ่งการตัดเบี้ยออกเป็นสองส่วนชัดเจน คือส่วนเงินออมในสัญญาหลักที่จะได้คืนเมื่อครบกำหนด และส่วนเบี้ยสุขภาพจ่ายทิ้งรายปีครับ
การตัดเบี้ยประกัน: สัญญาหลัก (สะสมทรัพย์) vs สัญญาเพิ่มเติม (สุขภาพจ่ายทิ้ง)
เมื่อผู้ทำประกันชำระเบี้ยรายปี บริษัทประกันจะทำการแยกเงินเบี้ยออกเป็น 2 บัญชีภายในระบบ:
- เบี้ยสัญญาหลัก: นำไปคำนวณเป็นมูลค่าเวนคืนกรมธรรม์ มีการการันตีเงินคืนระหว่างสัญญาหรือเงินก้อนเมื่อครบกำหนดสัญญา
- เบี้ยสัญญาเพิ่มเติม: นำไปซื้อความคุ้มครองสุขภาพ เช่น ค่าห้อง ค่าอาหาร ค่าผ่าตัด หรือประกันโรคร้ายแรง ซึ่งเบี้ยส่วนนี้เป็นแบบ “จ่ายทิ้ง” หากปีนั้นไม่มีการเจ็บป่วยหรือเคลมประกัน เงินส่วนนี้ก็จะหมดไปปีต่อปี
เบี้ยประกันชีวิตรายปี และระยะเวลาคุ้มครองที่ต้องรู้
ข้อสำคัญในการบริหารสภาพคล่องคือ ประกันชีวิตรายปี ในส่วนสัญญาหลักจะมีระยะเวลาการชำระเบี้ยคงที่ตามแบบที่เลือก (เช่น จ่าย 10 ปี คุ้มครอง 20 ปี) แต่สัญญาเพิ่มเติมสุขภาพจะเป็นสัญญาปีต่อปีที่คุณต้องชำระเบี้ยต่อเนื่องทุกปีตราบใดที่ยังต้องการความคุ้มครองสุขภาพ และเบี้ยสุขภาพมักปรับเพิ่มขึ้นตามช่วงอายุของผู้ทำประกัน
| ส่วนประกอบกรมธรรม์ | ลักษณะเบี้ยประกัน | ผลประโยชน์ที่ได้รับเมื่อครบสัญญา |
| สัญญาหลัก (สะสมทรัพย์) | คงที่ตลอดสัญญา มีการสะสมมูลค่า | ได้รับเงินคืนตามงวด และเงินก้อนเมื่อครบสัญญา |
| สัญญาเพิ่มเติม (สุขภาพ) | ปรับเพิ่มตามช่วงอายุ (ชำระแบบจ่ายทิ้ง) | คุ้มครองค่ารักษาพยาบาลตามจริง (ไม่มีเงินคืน) |
สิทธิประโยชน์และการลดหย่อนภาษี
สิทธิประโยชน์ในการนำเบี้ยประกันไปใช้เป็นประกันลดหย่อนภาษีต้องทำการแยกสัดส่วนเบี้ยสัญญาหลักและสัญญาเพิ่มเติมตามหลักเกณฑ์ของกรมสรรพากรครับ
การแยกสิทธิลดหย่อนภาษีตามเกณฑ์กรมสรรพากร
ผู้ทำประกันไม่สามารถนำเบี้ยประกันรวมทั้งหมดไปยื่นลดหย่อนภาษีในหมวดเดียวได้ แต่จะต้องใช้ใบเสร็จรับเงินที่บริษัทประกันแยกสัดส่วนมาให้อย่างชัดเจน:
- เบี้ยประกันชีวิต (สัญญาหลัก): นำไปลดหย่อนภาษีได้ตามจริงสูงสุดไม่เกิน 100,000 บาท
- เบี้ยประกันสุขภาพ (สัญญาเพิ่มเติม): นำไปลดหย่อนภาษีได้ตามจริงสูงสุดไม่เกิน 25,000 บาท
ทั้งนี้ เมื่อนำเบี้ยประกันชีวิตและเบี้ยประกันสุขภาพมารวมกันแล้ว สิทธิลดหย่อนภาษีรวมต้องไม่เกิน 100,000 บาทตามที่กฎหมายกำหนด สามารถตรวจสอบรายละเอียดและเงื่อนไขเพิ่มเติมได้จาก กรมสรรพากร ครับ
ข้อควรระวังในการนำ ประกันลดหย่อนภาษี ไปคำนวณในพอร์ตเงินออม
หลายคนเลือกทำประกันออมทรัพย์แบบพ่วงสุขภาพเพราะต้องการประโยชน์ด้านภาษีเป็นหลัก แต่ต้องระวังไม่ให้ภาระเบี้ยประกันสูงเกินไปจนกระทบสภาพคล่อง การใช้สิทธิลดหย่อนภาษีควรพิจารณาฐานภาษีของตนเองควบคู่กับอัตราผลตอบแทนสุทธิของสัญญาหลัก ไม่ควรมองแค่จำนวนเงินที่ได้ลดหย่อนเพียงอย่างเดียว
เปรียบเทียบ: ซื้อพ่วงประกันสะสมทรัพย์ vs แยกซื้อประกันสุขภาพเพียว ๆ
การเลือกซื้อประกันสุขภาพแนบสัญญาหลักสะสมทรัพย์มีข้อดีในการล็อคความคุ้มครองสุขภาพระยะยาว แต่การแยกซื้ออาจช่วยให้ยืดหยุ่นและบริหารสภาพคล่องได้ดีกว่าครับ
ข้อดี-ข้อจำกัดของการซื้อประกันสุขภาพแนบ ประกันออมทรัพย์
การแนบประกันสุขภาพกับ ประกันออมทรัพย์ เหมาะสำหรับผู้ที่ต้องการสร้างวินัยการออมเงินไปพร้อมกับการมีความคุ้มครองสุขภาพ ข้อดีคือทำให้มีเงินก้อนคืนในอนาคต แต่ข้อจำกัดสำคัญคือ เบี้ยประกันรวมต่อปีจะสูงมาก เพราะต้องจ่ายทั้งส่วนออมและส่วนสุขภาพ หากในอนาคตเกิดปัญหาขาดสภาพคล่องจนไม่สามารถจ่ายเบี้ยสัญญาหลักได้ สัญญาเพิ่มเติมสุขภาพที่แนบอยู่ก็อาจถูกยกเลิกไปด้วย
ทางเลือกการวางแผนเงินออมด้วย Unit-Linked และการสะสมความมั่งคั่ง
สำหรับผู้ที่ต้องการความคุ้มครองสุขภาพพร้อมโอกาสสร้างผลตอบแทนที่มากกว่าประกันสะสมทรัพย์แบบดั้งเดิม การมองหาทางเลือกอื่นก็เป็นสิ่งน่าสนใจ หากคุณต้องการผลตอบแทนที่ผันแปรตามการลงทุนในกองทุนรวม สามารถศึกษาการ วางแผนสะสมความมั่งคั่งด้วย Unit Linked เพื่อจัดสรรสัดส่วนการลงทุนตามความเสี่ยงที่รับได้ หรือใช้หลักการคำนวณระยะเวลาการเติบโตของเงินเพื่อวางแผนพอร์ต โดยศึกษาการ คำนวณการเติบโตเงินออมด้วย กฎ 72 เพื่อประเมินเป้าหมายการออมในระยะยาว
| รูปแบบการทำประกัน | ข้อดี | ข้อจำกัด |
| ซื้อพ่วงประกันสะสมทรัพย์ | ได้ทั้งเงินออมการันตี และความคุ้มครองสุขภาพ | เบี้ยรวมสูง สภาพคล่องต่ำ หากยกเลิกสัญญาหลัก สุขภาพจะหลุดด้วย |
| แยกซื้อประกันสุขภาพ (แนบสัญญาตลอดชีพ) | เบี้ยสัญญาหลักต่ำกว่า เน้นความคุ้มครองสุขภาพเต็มที่ | ไม่มีส่วนเงินออมก้อนใหญ่ คืนเฉพาะกรณีเสียชีวิต |
📢 Traderbobo แนะนำ
ตอนผมเริ่มวางแผนการเงินใหม่ ๆ เคยเข้าใจว่าการซื้อประกันแบบพ่วงสะสมทรัพย์จะช่วยให้ได้เงินออมก้อนใหญ่พร้อมสุขภาพฟรี แต่เมื่อคำนวณจริง เบี้ยส่วนสะสมทรัพย์อาจดึงสภาพคล่องไปมาก หากสภาพคล่องยังไม่สูง ผมแนะนำให้แยกสัญญาคุ้มครองสุขภาพออกจากพอร์ตเงินออมก่อน แล้วค่อยเติมส่วนสะสมทรัพย์เมื่อพร้อมครับ
สรุปวิธีวางแผนประกันสุขภาพแบบสะสมทรัพย์ ให้คุ้มค่าและตรงเป้าหมาย
การเลือกทำประกันรูปแบบนี้ไม่ใช่เรื่องผิดหรือถูก แต่ขึ้นอยู่กับเป้าหมายทางการเงินและสภาพคล่องของแต่ละบุคคล หากคุณต้องการวินัยการออมเงินที่มีการันตีเงินคืนแน่นอน พร้อมต้องการความคุ้มครองสุขภาพในกรมธรรม์เดียว รูปแบบนี้ก็ตอบโจทย์ได้ดี แต่หากต้องการเน้นผลตอบแทนจากการออมเงินหรือต้องการความยืดหยุ่นในการปรับเปลี่ยนแผนสุขภาพ การแยกสัญญาซื้ออาจเป็นทางเลือกที่เหมาะสมกว่าครับ
คำถามที่พบบ่อยเกี่ยวกับ ประกันสุขภาพแบบสะสมทรัพย์
ประกันสุขภาพแบบสะสมทรัพย์ มีแบบที่ได้เบี้ยสุขภาพคืนทั้งหมดไหม?
ไม่มีแบบประกันที่คืนเบี้ยสุขภาพที่จ่ายไปทั้งหมดครับ เนื่องจากเบี้ยประกันสุขภาพเป็นสัญญาเพิ่มเติมประเภทชำระทิ้งรายปี เพื่อถัวเฉลี่ยความเสี่ยงด้านค่ารักษาพยาบาล เงินที่ผู้ทำประกันได้รับคืนเมื่อครบสัญญาจะมาจากส่วนของสัญญาหลักสะสมทรัพย์เท่านั้น ไม่ได้มาจากเบี้ยสุขภาพที่จ่ายไปครับ
เบี้ย ประกันชีวิตรายปี ของสัญญาหลัก ต้องจ่ายนานแค่ไหนถึงจะคุ้มครองสุขภาพยาว?
ระยะเวลาการคุ้มครองสุขภาพขึ้นอยู่กับการชำระเบี้ยสัญญาเพิ่มเติมรายปี หากสัญญาหลักสะสมทรัพย์เป็นแบบจ่ายเบี้ย 10 ปี คุ้มครอง 20 ปี ในช่วง 10 ปีแรกผู้ทำประกันจะจ่ายเบี้ยรวมทั้งสองส่วน แต่หลังปีที่ 10 แม้สัญญาหลักจะหยุดจ่ายเบี้ยแล้ว ผู้ทำประกันยังคงต้องจ่ายเบี้ยสัญญาเพิ่มเติมสุขภาพต่อไปทุกปีจนกว่าจะครบกำหนดสัญญาครับ
หากหยุดจ่าย ประกันเงินออม สัญญาเพิ่มเติมสุขภาพจะถูกยกเลิกด้วยหรือไม่?
หากสัญญาหลักหยุดชำระเบี้ยหรือกรมธรรม์ขาดความคุ้มครอง สัญญาเพิ่มเติมสุขภาพที่แนบอยู่จะถูกยกเลิกอัตโนมัติครับ เพราะสัญญาเพิ่มเติมไม่สามารถดำรงอยู่ได้ด้วยตัวเองหากไม่มีสัญญาหลักคอยรองรับ เว้นแต่จะมีมูลค่าเงินสดในสัญญาหลักเพียงพอให้บริษัทนำไปกู้ชำระเบี้ยอัตโนมัติ
นำเบี้ยประกันพ่วงไปใช้สิทธิ ประกันลดหย่อนภาษี ได้เต็มจำนวนหรือไม่?
สามารถใช้สิทธิลดหย่อนภาษีได้ตามจริงแต่ต้องแยกหมวดหมู่ครับ โดยเบี้ยสัญญาหลักสะสมทรัพย์ใช้ลดหย่อนในหมวดประกันชีวิตได้สูงสุด 100,000 บาท และเบี้ยสัญญาเพิ่มเติมสุขภาพใช้ลดหย่อนในหมวดประกันสุขภาพได้สูงสุด 25,000 บาท โดยเมื่อรวมทั้งสองหมวดแล้วต้องไม่เกิน 100,000 บาทครับ
ถ้าเน้นความคุ้มครองสุขภาพอย่างเดียว ควรซื้อแนบ ประกันออมทรัพย์ หรือไม่?
หากเป้าหมายหลักคือการคุ้มครองสุขภาพ ไม่แนะนำให้แนบกับประกันสะสมทรัพย์ครับ เพราะจะทำให้ภาระเบี้ยประกันรวมสูงเกินไป ควรเลือกแนบสัญญาเพิ่มเติมสุขภาพเข้ากับประกันชีวิตแบบตลอดชีพ (Whole Life) ที่มีเบี้ยสัญญาหลักต่ำกว่า เพื่อนำเงินส่วนต่างไปบริหารจัดการหรือลงทุนในช่องทางอื่นให้เกิดผลตอบแทนตามต้องการครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page