Unit Linked คือ รูปแบบประกันชีวิตประเภทหนึ่งที่รวมความคุ้มครองชีวิตและการลงทุนในกองทุนรวมเข้าไว้ด้วยกัน โดยเงินเบี้ยประกันที่เราจ่ายไปจะถูกแบ่งออกเป็นสองส่วนหลัก ส่วนแรกนำไปจ่ายค่าธรรมเนียมและความคุ้มครองชีวิต ส่วนที่เหลือจะนำไปลงทุนในกองทุนรวมตามระดับความเสี่ยงที่เราเลือกรวมถึงบริหารจัดการเองครับ
ในภาพรวมของการวางแผนทางการเงิน ประกันควบการลงทุน หรือ ยูนิตลิงค์ ถือเป็นเครื่องมือที่ช่วยเพิ่มความยืดหยุ่นให้ผู้ถือกรมธรรม์ ทั้งการปรับเปลี่ยนวงเงินคุ้มครอง การออมเงิน และโอกาสสร้างผลตอบแทนในระยะยาว บทความนี้จะอธิบายโครงสร้างการทำงาน ข้อดี ข้อควรระวัง ความแตกต่างจากประกันรูปแบบอื่น และแนวทางการเลือกกองทุนอย่างเป็นระบบครับ
คำเตือน : การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- ยูนิตลิงค์ คือการจ่ายเบี้ยประกันชีวิตที่หักค่าธรรมเนียมและความคุ้มครอง แล้วนำเงินส่วนที่เหลือไปซื้อหน่วยลงทุนในกองทุนรวม
- ผลตอบแทนไม่ได้ถูกการันตีเหมือนประกันแบบเดิม แต่ผันผวนตามมูลค่าทรัพย์สินสุทธิ (NAV) ของกองทุนรวมที่เลือก
- มีค่าธรรมเนียมเฉพาะตัว โดยเฉพาะค่าการประกันภัย (COI) ที่จะปรับสูงขึ้นตามอายุของผู้ถือกรมธรรม์
- ผู้ถือกรมธรรม์มีความยืดหยุ่นในการปรับเพิ่ม-ลดความคุ้มครอง ถอนเงินบางส่วน หรือพักชำระเบี้ยประกันได้ตามเงื่อนไข
Unit Linked คืออะไร?
Unit Linked คือ ประกันชีวิตควบการลงทุนที่มีโครงสร้างยืดหยุ่น โดยเบี้ยประกันภัยที่ชำระเข้ามาไม่ได้ถูกนำเข้าเป็นเงินสมทบของบริษัทประกันเพียงอย่างเดียว บริษัทประกันจะแบ่งเงินไปบริหารจัดการในสองฝั่งพร้อมกัน ได้แก่ ฝั่งการคุ้มครองชีวิต และฝั่งการลงทุนผ่านหน่วยลงทุนของกองทุนรวม
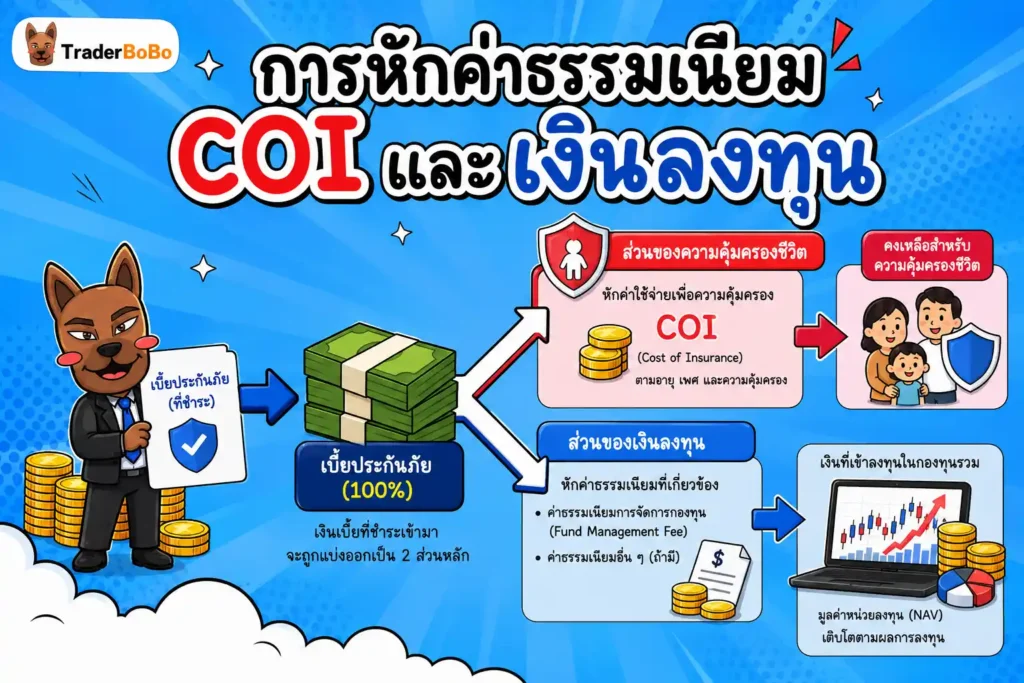
โครงสร้างเบี้ยประกันภัย (ค่าการประกันภัย COI + เงินลงทุน)
เมื่อเราชำระเบี้ย ประกันยูนิตลิงค์ บริษัทประกันจะหักค่าใช้จ่ายบริหารกรมธรรม์ และค่าการประกันภัย (Cost of Insurance: COI) ซึ่งเป็นค่าความคุ้มครองชีวิตก่อน หลังจากหักค่าใช้จ่ายเหล่านี้เรียบร้อยแล้ว เงินส่วนที่เหลือทั้งหมดจะนำไปซื้อหน่วยลงทุนในกองทุนรวมตามที่เราตั้งค่าไว้
ค่าการประกันภัย (COI) นี้ คำนวณจากอายุ เพศ และจำนวนเงินเอาประกันภัย โดยค่า COI จะทยอยปรับเพิ่มสูงขึ้นตามอายุของผู้ถือกรมธรรม์ในแต่ละปี
บทบาทของกองทุนรวมในประกันยูนิตลิงค์
ต่างจากประกันแบบดั้งเดิมที่บริษัทประกันเป็นผู้รับความเสี่ยงและนำเงินไปลงทุนเอง ฝั่งการลงทุนของยูนิตลิงค์จะดำเนินการผ่านกองทุนรวมที่คัดสรรมาแล้ว กองทุนรวมเหล่านี้ต้องผ่านการกำกับดูแลจาก สำนักงาน ก.ล.ต. เพื่อความโปร่งใส
ผู้ถือกรมธรรม์สามารถเลือกจัดพอร์ตการลงทุนได้ตามระดับความเสี่ยงที่รับได้ เช่น กองทุนรวมตราสารหนี้ กองทุนรวมหุ้น หรือกองทุนรวมผสม ผลตอบแทนของกรมธรรม์จึงขึ้นอยู่กับความผันผวนและผลการดำเนินงานของกองทุนรวมเหล่านั้นครับ พูดให้เข้าใจง่ายอีกครั้ง Unit Linked คือ กรมธรรม์ที่โอนอำนาจตัดสินใจเรื่องการลงทุนมาไว้ที่ตัวเราเองผ่านกองทุนรวมที่เลือกครับ
ข้อดีและข้อควรระวังของ ประกันยูนิตลิงค์
อย่างที่บอกไปว่า Unit Linked คือ ประกันที่ให้เรารับความเสี่ยงเองแลกกับโอกาสผลตอบแทนที่สูงขึ้น ประกันประเภทนี้ถูกออกแบบมาเพื่อตอบโจทย์ผู้ที่ต้องการทั้งสวัสดิการชีวิตและการสะสมผลตอบแทน แต่ก็มีเงื่อนไขสำคัญที่ต้องทำความเข้าใจให้ลึกซึ้งครับ
โอกาสรับผลตอบแทนและความยืดหยุ่นในการปรับเปลี่ยนพอร์ต
ข้อดีสำคัญคือการเพิ่มโอกาสสร้างผลตอบแทนที่สูงกว่าดอกเบี้ยเงินฝากหรือประกันแบบดั้งเดิม เนื่องจากเงินได้ไปทำงานในตลาดทุน นอกจากนี้ ยูนิตลิงค์ ยังมีความยืดหยุ่นสูง ผู้ถือกรมธรรม์สามารถ:
- ปรับเปลี่ยนสัดส่วนความคุ้มครองชีวิตให้เหมาะสมกับช่วงชีวิต
- สับเปลี่ยนกองทุนรวม (Fund Switching) เพื่อปรับพอร์ตตามสภาวะตลาด
- หยุดพักชำระเบี้ยชั่วคราว (Premium Holiday) เมื่อเกิดวิกฤตทางการเงิน โดยที่ความคุ้มครองยังคงอยู่หากมูลค่าหน่วยลงทุนเหลือพอจ่ายค่าธรรมเนียม
ค่าธรรมเนียมและค่าการประกันภัย (COI) ที่เพิ่มตามอายุ
สิ่งที่ต้องระวังคือ โครงสร้างค่าธรรมเนียมที่ซับซ้อน โดยเฉพาะค่าการประกันภัย (COI) ที่เพิ่มขึ้นตามอายุ หากในช่วงวัยเกษียณ พอร์ตการลงทุนสร้างผลตอบแทนได้ไม่ครอบคลุมค่า COI ที่สูงขึ้น บริษัทประกันจะนำมูลค่าหน่วยลงทุนที่สะสมไว้มาหักชำระค่าธรรมเนียมแทน หากเงินในพอร์ตหมดลง กรมธรรม์อาจสิ้นสุดความคุ้มครองได้ครับ
| ประเภทค่าธรรมเนียม | ลักษณะการหัก | ผลกระทบต่อกรมธรรม์ |
| ค่าธรรมเนียมการออกกรมธรรม์/แรกเข้า | หักจากเบี้ยประกันในช่วงปีแรก ๆ | ทำให้เงินลงทุนในปีแรก ๆ เหลือไปซื้อกองทุนน้อย |
| ค่าการประกันภัย (COI) | หักทุกเดือนตามอายุและทุนประกัน | ปรับตัวสูงขึ้นเมื่ออายุมากขึ้น |
| ค่าธรรมเนียมการบริหารกรมธรรม์ | หักเป็นเปอร์เซ็นต์หรือรายเดือน | เป็นต้นทุนคงที่ตลอดระยะเวลาถือครอง |
| ค่าธรรมเนียมการจัดการกองทุน | หักในระดับกองทุนรวม (รวมใน NAV) | ส่งผลต่อผลตอบแทนสุทธิของกองทุน |
Unit Linked ต่างจาก ประกันสะสมทรัพย์ คือ อะไร?
ก่อนเปรียบเทียบกัน ขอทบทวนสั้นๆ อีกครั้งว่า Unit Linked คือ ประกันที่ผลตอบแทนไม่ถูกการันตี ต่างจากประกันสะสมทรัพย์ที่ให้ความแน่นอนสูงกว่าครับ คำถามที่พบบ่อยคือ ยูนิตลิงค์ ต่างจากประกันรูปแบบเดิมอย่างไร หากเรานำมา เปรียบเทียบกับ ประกันสะสมทรัพย์ เพื่อวางแผนจะพบความแตกต่างในโครงสร้างหลัก ดังนี้ครับ
ความแตกต่างด้านการการันตีผลตอบแทนและความผันผวน
ประกันสะสมทรัพย์ จะมีการกำหนดเงินคืนระหว่างสัญญาและเงินครบกำหนดสัญญาอย่างชัดเจน มีการการันตีผลตอบแทนขั้นต่ำ และไม่มีความผันผวนของเงินต้น ขณะที่ ประกันควบการลงทุน ไม่มีการการันตีผลตอบแทน เงินที่ได้เมื่อครบสัญญาหรือเมื่อถอนออกจะขึ้นอยู่กับมูลค่าหน่วยลงทุนในขณะนั้น ผู้ถือกรมธรรม์เป็นผู้รับความเสี่ยงจากการลงทุนเองทั้งหมดครับ
ความยืดหยุ่นในการถอนเงินหรือหยุดพักชำระเบี้ย
ประกันสะสมทรัพย์ทั่วไปจะมีเงื่อนไขการชำระเบี้ยและงวดเวลาที่แน่นอน หากหยุดชำระหรือเวนคืนกรมธรรม์ก่อนกำหนดมักจะขาดทุนสูง แต่ ยูนิตลิงค์ อนุญาตให้ขายคืนหน่วยลงทุนบางส่วนเพื่อนำเงินออกมาใช้ฉุกเฉินได้ หรือถอนเงินออกตามเป้าหมายชีวิต โดยไม่จำเป็นต้องยกเลิกสัญญาความคุ้มครองหลักครับ
| ปัจจัยเปรียบเทียบ | ประกันควบการลงทุน (Unit Linked) | ประกันสะสมทรัพย์ (Savings Insurance) |
| การการันตีผลตอบแทน | ไม่การันตี ขึ้นอยู่กับ NAV กองทุน | การันตีเงินคืนและผลตอบแทนตามสัญญา |
| ความยืดหยุ่นของเบี้ย | ปรับเพิ่ม/ลด/พักชำระเบี้ยได้ | ต้องชำระตามงวดและจำนวนที่แน่นอน |
| สิทธิถอนเงินบางส่วน | ถอนได้โดยการขายหน่วยลงทุน | ทำไม่ได้ ต้องกู้กรมธรรม์หรือเวนคืน |
| ผู้รับความเสี่ยงการลงทุน | ผู้ถือกรมธรรม์ | บริษัทประกันภัย |
| สิทธิประโยชน์ทางภาษี | ลดหย่อนได้เฉพาะค่า COI และค่าธรรมเนียม | ลดหย่อนได้ตามเบี้ยที่จ่ายจริง (สูงสุด 100,000 บาท ตามเกณฑ์กรมสรรพากร) |
แนวทางเลือกกองทุนสำหรับ ยูนิตลิงค์
อย่าลืมว่าหัวใจสำคัญของ Unit Linked คือ ผลตอบแทนที่ขึ้นอยู่กับฝีมือการเลือกกองทุนของเราเองครับ เนื่องจากฝั่งการลงทุนของยูนิตลิงค์คือปัจจัยกำหนดผลตอบแทนรวม การเลือกพอร์ตลงทุนจึงมีความสำคัญอย่างมากครับ
หลักการเลือก กองทุน สำหรับมือใหม่ ให้เหมาะกับความเสี่ยง
สำหรับผู้ที่เริ่มต้น ควรเรียนรู้ หลักการเลือกกองทุนสำหรับมือใหม่ เพื่อประเมินระดับความเสี่ยงของตนเองก่อน (Risk Tolerance) หากเป็นผู้ที่รับความเสี่ยงได้ต่ำ อาจเน้นน้ำหนักในกองทุนรวมตลาดเงินหรือตราสารหนี้ แต่หากต้องการสร้างการเติบโตและมีระยะเวลาถือครองนานเกิน 7-10 ปี การผสมกองทุนรวมหุ้นไทย หรือกองทุนรวมหุ้นต่างประเทศจะช่วยเพิ่มโอกาสสร้างผลตอบแทนในระยะยาวได้ดีขึ้นครับ
📌 Tip จากพี่โบ้
ในการเลือกกองทุนสำหรับยูนิตลิงค์ ไม่ควรดูแค่ผลงานย้อนหลังอย่างเดียว แต่ให้ดูความผันผวน (Standard Deviation) และนโยบายการลงทุนว่าเหมาะกับกรอบเวลาของเป้าหมายเราหรือไม่ หากเป้าหมายคือการคุ้มครองหลังเกษียณ การปรับลดความเสี่ยงลงเมื่ออายุมากขึ้นเป็นเรื่องที่ไม่ควรมองข้ามครับ
การประเมินเป้าหมายด้วย กฎ 72 และการทำ Portfolio Rebalancing
เราสามารถวางแผนระยะเวลาการเติบโตของเงินลงทุนในยูนิตลิงค์ โดยคำนวณระยะเวลาเติบโตด้วย กฎ 72 เพื่อประมาณการว่าเงินต้นจะเพิ่มขึ้นเป็นเท่าตัวในกี่ปี เช่น หากพอร์ตยูนิตลิงค์ทำผลตอบแทนเฉลี่ยได้ 6% ต่อปี เงินลงทุนจะโตเป็น 2 เท่าในเวลาประมาณ 72 ÷ 6 = 12 ปี
นอกจากนี้ ผู้ถือกรมธรรม์ควรหมั่นจัดสัดส่วนพอร์ตใหม่ (Portfolio Rebalancing) อย่างน้อยปีละ 1 ครั้ง เพื่อขายกำไรจากสินทรัพย์ที่เติบโตสูง นำมาซื้อสินทรัพย์ที่ราคาย่อตัว ช่วยควบคุมความเสี่ยงของพอร์ตให้อยู่ในระดับที่เหมาะสมตลอดสัญญาครับ
สรุปแนวทางการเลือก ประกันยูนิตลิงค์ ให้เหมาะกับเป้าหมาย
โดยสรุปแล้ว Unit Linked คือ เครื่องมือทางการเงินที่รวมความคุ้มครองชีวิตกับการลงทุนไว้ในกรมธรรม์เดียวครับ การเลือก ยูนิตลิงค์ ให้เกิดประโยชน์สูงสุด ไม่ใช่แค่การมองหาผลตอบแทน แต่คือการสร้างสมดุลระหว่างความคุ้มครองชีวิตและการสร้างความมั่งคั่งในระยะยาว ผู้เอาประกันต้องเข้าใจว่า ยูนิตลิงค์ มีต้นทุนค่าธรรมเนียมการประกันภัย (COI) ที่เพิ่มตามอายุ และผลตอบแทนผันผวนตามกองทุนรวมที่เลือก
หากคุณต้องการความยืดหยุ่น และพร้อมรับความเสี่ยงจากการลงทุนเพื่อโอกาสสร้างผลตอบแทนที่สูงขึ้น ยูนิตลิงค์ คือตัวเลือกที่ตอบโจทย์ หากคุณต้องการความแน่นอน การันตีเงินคืนแบบไม่มีความเสี่ยง การเลือกผลิตภัณฑ์อื่นอย่าง ประกันสะสมทรัพย์ อาจเหมาะสมกว่าครับ
คำถามที่พบบ่อยเกี่ยวกับ Unit Linked
Unit Linked ลดหย่อนภาษีได้เท่าไหร่?
เบี้ยประกันยูนิตลิงค์ไม่ได้นำมาลดหย่อนภาษีได้ทั้งจำนวนเหมือนประกันชีวิตทั่วไป โดยส่วนที่นำมาลดหย่อนภาษีได้ตามเกณฑ์ของ กรมสรรพากร จะคิดเฉพาะส่วนของค่าธรรมเนียมการบริหารกรมธรรม์และค่าการประกันภัย (COI) เท่านั้น ส่วนเงินที่นำไปซื้อหน่วยลงทุนในกองทุนรวมไม่สามารถนำมาใช้ลดหย่อนภาษีเงินได้บุคคลธรรมดาในหมวดประกันชีวิตได้ครับ
ประกันยูนิตลิงค์ ถอนเงินออกมาใช้ก่อนได้ไหม?
สามารถถอนเงินออกมาใช้บางส่วนได้ โดยการขายคืนหน่วยลงทุนที่มีอยู่ในพอร์ตการลงทุน แต่ทั้งนี้มูลค่าหน่วยลงทุนที่เหลืออยู่ในกรมธรรม์ต้องมีจำนวนเพียงพอที่จะชำระค่าธรรมเนียมและค่าการประกันภัย (COI) ในงวดถัดไป เพื่อไม่ให้กรมธรรม์สิ้นผลบังคับครับ
หากกองทุนขาดทุน ความคุ้มครองชีวิตจะลดลงหรือไม่?
ทุนประกันภัยหรือความคุ้มครองชีวิตหลักจะยังคงได้รับตามจำนวนที่ระบุไว้ในสัญญา ตราบใดที่มูลค่าหน่วยลงทุนคงเหลือในพอร์ตยังเพียงพอที่จะถูกหักเป็นค่าการประกันภัย (COI) และค่าธรรมเนียมรายเดือนครับ แต่หากกองทุนขาดทุนจนมูลค่าหน่วยลงทุนลดลงจนเป็นศูนย์และไม่ครอบคลุมค่าธรรมเนียม ความคุ้มครองชีวิตจึงจะสิ้นสุดลง
Unit Linked เหมาะกับใครมากที่สุด?
ถ้าจะตอบให้ตรงคำถามที่สุด Unit Linked คือ ผลิตภัณฑ์ที่เหมาะกับผู้ที่ต้องการความคุ้มครองชีวิตแบบยืดหยุ่น สามารถปรับเพิ่มหรือลดทุนประกันได้ในแต่ละช่วงชีวิต มีความเข้าใจเรื่องการลงทุนในกองทุนรวม รับความเสี่ยงจากความผันผวนของราคาหน่วยลงทุนได้ และต้องการวางแผนการเงินระยะยาวมากกว่า 7-10 ปีขึ้นไปครับ
สามารถหยุดชำระเบี้ยชั่วคราว (Premium Holiday) ได้หรือไม่?
สามารถทำได้เมื่อชำระเบี้ยมาแล้วระยะหนึ่งตามเงื่อนไขของแต่ละบริษัทประกัน โดยกรมธรรม์จะใช้เงินจากมูลค่าหน่วยลงทุนที่สะสมอยู่มาขายคืนเพื่อจ่ายค่าธรรมเนียมและความคุ้มครองให้ต่อเนื่อง แต่ต้องระวังไม่ให้หยุดชำระเบี้ยนานเกินไปจนเงินในพอร์ตหมดครับ
หมายเหตุ : บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page