คำถามที่ว่า ออมเงินแบบไหนดี ถือเป็นจุดเริ่มต้นสำคัญของการจัดสรรเงินทุนเพื่อสร้างความมั่นคงในระยะยาว การเลือกเครื่องมือการออมต้องพิจารณาให้เหมาะสมกับวัตถุประสงค์ สภาพคล่องที่ต้องการ และระดับความเสี่ยงที่ยอมรับได้ของแต่ละบุคคลครับ
ในยุคที่อัตราดอกเบี้ยและอัตราเงินเฟ้อมีความผันผวน การวางเงินไว้ในบัญชีออมทรัพย์ธรรมดาเพียงอย่างเดียวอาจไม่เพียงพอต่อการรักษาอำนาจซื้อ บทความนี้จะพาทุกคนไปเปรียบเทียบช่องทางการออมยอดนิยม เพื่อให้สามารถเลือกเครื่องมือที่ตอบโจทย์เป้าหมายทางการเงินได้อย่างเหมาะสมครับ
คำเตือน : การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- การเลือกช่องทางออมเงินต้องพิจารณาจาก 3 ปัจจัยหลัก คือ กรอบเวลา สภาพคล่อง และระดับความเสี่ยงที่รับได้
- เงินฝากออมทรัพย์ดิจิทัลและกองทุนรวมตลาดเงินเหมาะสำหรับการเก็บเงินสำรองฉุกเฉินที่ต้องการสภาพคล่องสูง
- เงินฝากประจำปลอดภาษีและประกันสะสมทรัพย์ช่วยสร้างวินัยการออมระยะยาวพร้อมสิทธิประโยชน์ทางภาษี
- การออมทองคำเป็นตัวเลือกในการกระจายความเสี่ยงเพื่อป้องกันความเสี่ยงจากอัตราเงินเฟ้อในระยะยาว
ออมเงินแบบไหนดี? หลักการเลือกเครื่องมือการออมให้เหมาะกับตนเอง
คำตอบของคำถามที่ว่า ออมเงินแบบไหนดี เริ่มต้นด้วยการประเมินเป้าหมายทางการเงินและกรอบเวลาในการใช้เงินของตนเองเสมอครับ การนำเงินทั้งหมดไปฝากไว้ในเครื่องมือรูปแบบเดียวอาจทำให้เสียโอกาสในการสร้างผลตอบแทน หรืออาจประสบปัญหาขาดสภาพคล่องเมื่อมีความจำเป็นต้องใช้เงินด่วน
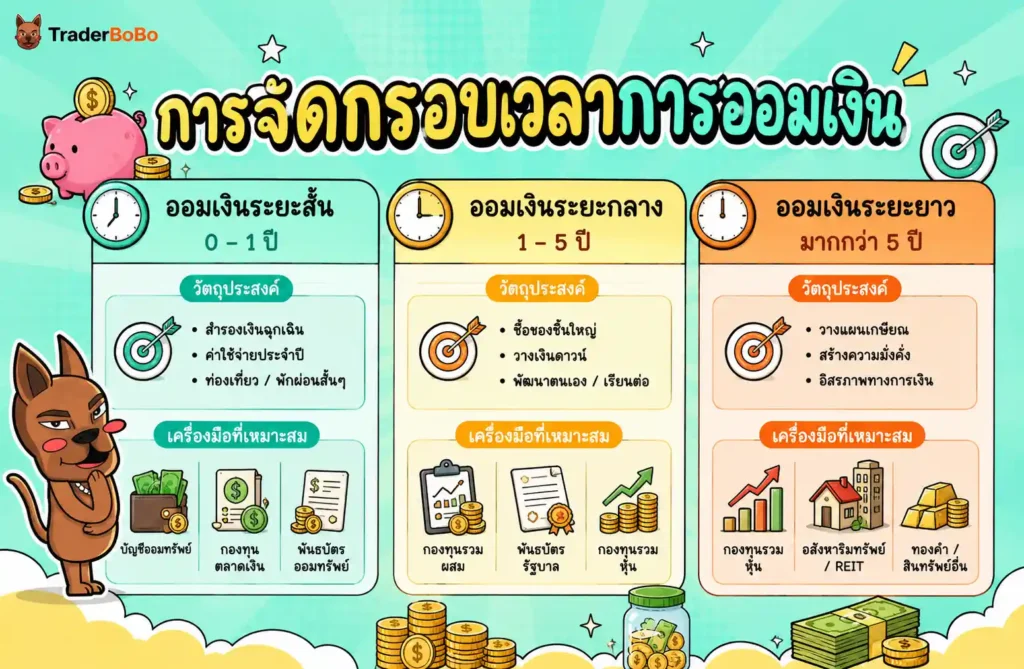
การจัดสรรเงินออมที่ดีควรแบ่งออกเป็น 3 กรอบเวลาหลักตามความต้องการใช้งานจริง เพื่อให้เงินทำงานได้อย่างมีประสิทธิภาพสูงสุดดังนี้ครับ
- การออมระยะสั้น (ไม่เกิน 1 ปี): เน้นความปลอดภัยของเงินต้นและสภาพคล่องสูง เพื่อใช้เป็นเงินสำรองฉุกเฉินหรือเตรียมไว้สำหรับค่าใช้จ่ายประจำปี
- การออมระยะกลาง (1–5 ปี): เน้นสร้างผลตอบแทนที่สูงกว่าเงินฝากทั่วไป โดยยอมรับสภาพคล่องที่ลดลงได้เพื่อเป้าหมาย เช่น การซื้อรถ หรือการแต่งงาน
- การออมระยะยาว (5 ปีขึ้นไป): เน้นการสะสมความมั่งคั่ง สร้างผลตอบแทนแบบทบต้น หรือเพื่อการเกษียณอายุ โดยสามารถใช้เครื่องมือที่มีเงื่อนไขการถือครองระยะยาวได้
| กรอบเวลา | วัตถุประสงค์การใช้เงิน | เครื่องมือที่เหมาะสม |
| ระยะสั้น (ไม่เกิน 1 ปี) | เงินสำรองฉุกเฉิน, สภาพคล่องคล่องตัว | บัญชีออมทรัพย์ดิจิทัล, กองทุนรวมตลาดเงิน |
| ระยะกลาง (1–5 ปี) | วางแผนซื้อสินทรัพย์, ท่องเที่ยว | เงินฝากประจำปลอดภาษี, การออมทอง |
| ระยะยาว (5 ปีขึ้นไป) | วางแผนเกษียณ, สิทธิประโยชน์ภาษี | ประกันสะสมทรัพย์, กองทุนรวมเพื่อการออม |
เปรียบเทียบ 5 วิธีการออมเงินยอดนิยม ผลตอบแทนและความเสี่ยงต่างกันอย่างไร
การทำความเข้าใจข้อดีและข้อจำกัดของ วิธีการออมเงิน แต่ละประเภท จะช่วยให้เราเลือกวางเงินได้ถูกที่และตรงกับความเสี่ยงที่รับได้ครับ
1. บัญชีเงินฝากออมทรัพย์ดิจิทัล (Digital Savings)
บัญชีเงินฝากออมทรัพย์ดิจิทัลคือ บัญชีเงินฝากที่ไม่ต้องมีสมุดคู่ฝาก ให้ดอกเบี้ยสูงกว่าบัญชีออมทรัพย์ดั้งเดิม มีความยืดหยุ่นสูง สามารถถอนหรือโอนได้ตลอดเวลา เหมาะอย่างยิ่งสำหรับใช้เก็บเงินสำรองฉุกเฉินที่ต้องการความคล่องตัวสูงครับ
2. เงินฝากประจำปลอดภาษี – ทางเลือกสำหรับคนออมรายเดือนวินัยสูง
เงินฝากประจำปลอดภาษีคือ บัญชีเงินฝากประจำที่ต้องนำฝากเงินด้วยยอดเท่ากันทุก ๆ เดือน เป็นเวลา 24 หรือ 36 เดือน โดยดอกเบี้ยที่ได้รับจะได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดา อ้างอิงเกณฑ์จาก กรมสรรพากร หากใครกำลังมองหาวิธีสร้างวินัย สามารถวางแผนฝากประจำผ่าน เงินฝากประจำปลอดภาษี เพื่อรับดอกเบี้ยที่สูงกว่าเงินฝากทั่วไปได้ครับ
3. ประกันสะสมทรัพย์ คือ เครื่องมือบริหารความเสี่ยงพร้อมลดหย่อนภาษี
ประกันสะสมทรัพย์ คือ รูปแบบการออมเงินกึ่งการประกันชีวิต ที่มอบความคุ้มครองชีวิตควบคู่ไปกับการคืนเงินงวดตามสัญญาและเงินก้อนเมื่อครบกำหนด จุดเด่นคือการนำเบี้ยประกันไปใช้ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้สูงสุด 100,000 บาท ตามเกณฑ์ของกรมสรรพากร เหมาะสำหรับผู้ที่มีฐานภาษีสูงและต้องการล็อกผลตอบแทนระยะยาวโดยไม่ผันผวนตามตลาดครับ ใครที่อยากเริ่มต้นออมพร้อมปกป้องความเสี่ยง ควรศึกษาเงื่อนไขการสร้างวินัยและลดหย่อนภาษีด้วย ประกันสะสมทรัพย์ ให้รอบคอบก่อนตัดสินใจครับ
4. ออมทอง คืออะไร – การสะสมสินทรัพย์โภคภัณฑ์ป้องกันเงินเฟ้อ
ออมทอง คืออะไร การออมทองคือการทยอยสะสมเงินเพื่อซื้อทองคำแท่งทีละเล็กทีละน้อยตามงบประมาณที่มี โดยไม่จำเป็นต้องใช้เงินก้อนใหญ่ในการซื้อทองคำเต็มบาท ทองคำเป็นสินทรัพย์โภคภัณฑ์ที่มีมูลค่าในตัวเองและมักถูกใช้เป็นเครื่องมือป้องกันความเสี่ยงจากอัตราเงินเฟ้อ (Inflation Hedge) อย่างไรก็ตาม ราคาทองคำมีความผันผวนตามปัจจัยเศรษฐกิจโลก ผู้ที่สนใจทำความเข้าใจช่องทาง ออมทอง คืออะไร ควรรับทราบถึงความเสี่ยงจากส่วนต่างราคาซื้อขายและความผันผวนของราคาในตลาดด้วยครับ
5. กองทุนรวมตลาดเงิน (Money Market Fund)
กองทุนรวมตลาดเงินคือ กองทุนรวมที่มีนโยบายนำเงินไปลงทุนในตราสารหนี้ระยะสั้นและเงินฝากธนาคาร อยู่ภายใต้การกำกับดูแลของ สำนักงาน ก.ล.ต. จุดเด่นคือมีความเสี่ยงต่ำ สภาพคล่องสูงกว่ากองทุนประเภทอื่น (ส่วนใหญ่ขายคืนได้เงินในวันทำการถัดไป T+1) เหมาะสำหรับพักเงินเพื่อรอจังหวะนำไปลงทุนต่อ หรือใช้เป็นส่วนหนึ่งของพอร์ตสภาพคล่องครับ
| เครื่องมือออมเงิน | ผลตอบแทนคาดการณ์ | สภาพคล่อง | ความเสี่ยง | สิทธิประโยชน์ภาษี |
| ออมทรัพย์ดิจิทัล | 1.5% – 2.0% ต่อปี* | สูงมาก (ถอนได้ทันที) | ต่ำมาก | ดอกเบี้ยไม่เกิน 20,000 บาทได้รับยกเว้น |
| ฝากประจำปลอดภาษี | 2.0% – 2.8% ต่อปี | ปานกลาง (ฝากตามระยะเวลา) | ต่ำมาก | ยกเว้นภาษีดอกเบี้ยเงินฝาก |
| ประกันสะสมทรัพย์ | 1.0% – 2.5% (IRR หรือ Internal Rate of Return)** | ต่ำ (มีระยะเวลาผูกพัน) | ต่ำ | ลดหย่อนภาษีสูงสุด 100,000 บาท |
| ออมทองคำ | ผันผวนตามราคาตลาด | ปานกลาง-สูง | ปานกลาง-สูง | กำไรจากส่วนต่างราคาบุคคลธรรมดาไม่เสียภาษี |
| กองทุนรวมตลาดเงิน | 1.5% – 2.2% ต่อปี | สูง (ได้รับเงิน T+1) | ต่ำ | บุคคลธรรมดาได้รับยกเว้นภาษีกำไร capital gain |
*หมายเหตุ: ตัวเลขผลตอบแทนในตารางเป็นช่วงอัตราดอกเบี้ยอ้างอิงเฉลี่ยของธนาคารพาณิชย์ไทย ณ ปี 2569 ตามข้อมูลที่เผยแพร่โดยธนาคารแห่งประเทศไทย (ธปท.) ซึ่งอาจแตกต่างกันไปในแต่ละสถาบันการเงินครับ
** IRR หรือ Internal Rate of Return คืออัตราผลตอบแทนเฉลี่ยต่อปีของกรมธรรม์
แชร์เคล็ดลับ! วิธีเก็บเงินให้อยู่ และการจัดสรรพอร์ตการออม
การรู้วิธีเลือกเครื่องมือเป็นเพียงครึ่งเดียวของการออม อีกครึ่งหนึ่งที่สำคัญไม่แพ้กันคือการมี วิธีเก็บเงินให้อยู่ เพื่อให้เป้าหมายการออมบรรลุผลสำเร็จจริงครับ
สูตรการจัดสรรเงินออม (เช่น 50/30/20)
หนึ่งใน วิธีเก็บเงิน ที่ได้รับการยอมรับแพร่หลายคือการใช้สูตรแบ่งรายได้ทันทีที่เงินออก โดยไม่รอให้เหลือใช้ก่อนค่อยเก็บ:
- 50% สำหรับค่าใช้จ่ายจำเป็น: ค่าอาหาร ค่าเดินทาง ค่าบ้าน ค่าน้ำค่าไฟ
- 30% สำหรับความต้องการส่วนตัว: การพักผ่อน ช้อปปิ้ง งานอดิเรก
- 20% สำหรับการออมและการลงทุน: แบ่งเข้าเงินฝากประจำ ประกัน หรือกองทุนรวมทันที
เคล็ดลับออมเงินอั่งเปาหรือเงินก้อนพิเศษ
เมื่อได้รับเงินก้อนพิเศษ เช่น โบนัสประจำปี หรือเงินอั่งเปา ไม่ควรนำไปใช้จ่ายทั้งหมดทันที แต่ควรแบ่งเงินก้อนนี้ออกเป็น 3 ส่วน: ส่วนแรกใช้เป็นรางวัลให้ตัวเอง 20–30% ส่วนที่สองนำไปชำระหนี้สินที่มีดอกเบี้ยสูง และส่วนที่สามนำไปออมหรือลงทุนเพื่อสร้างผลตอบแทนทบต้น สำหรับใครที่ต้องการแนวทางบริหารเงินก้อน สามารถอ่านเพิ่มเติมได้ที่ แชร์เคล็ดลับ! ออมเงินอั่งเปา เพื่อวางแผนจัดสรรเงินให้งอกเงยครับ
📌 Tip จากพี่โบ้
ตอนผมเริ่มออมเงินใหม่ ๆ ผิดพลาดที่ทำบ่อยที่สุดคือการเอาเงินออมทั้งหมดไปกระจายไว้ในหลายบัญชีจนจำไม่ได้ หรือไม่ก็เอาไปลงในเครื่องมือที่ถอนไม่ได้เลย พอมีเหตุฉุกเฉินเลยต้องยอมเสียค่าปรับถอนก่อนกำหนด ทางแก้คือให้แยก “พอร์ตสภาพคล่อง” ออกจาก “พอร์ตออมระยะยาว” ให้ชัดเจนตั้งแต่แรกครับ ทั้งนี้ ผู้อ่านควรศึกษาและทดสอบการจัดสรรเงินด้วยตนเองตามความเหมาะสมและความเสี่ยงที่รับได้ครับ
ข้อจำกัดและข้อควรระวังในการเลือกวิธีการออมเงิน
แม้ว่า การออม จะเป็นเรื่องปลอดภัยเมื่อเทียบกับการลงทุนในสินทรัพย์เสี่ยงสูง แต่การเลือกเครื่องมือที่ไม่เหมาะสมก็อาจสร้างข้อจำกัดทางการเงินได้เช่นกันครับ
ผลกระทบของอัตราเงินเฟ้อต่อเงินฝาก
การเก็บเงินไว้ในเครื่องมือที่ให้อัตราดอกเบี้ยต่ำกว่าอัตราเงินเฟ้อจะทำให้ “อำนาจซื้อ” ของเงินลดลงในระยะยาว แม้ตัวเลขเงินต้นในบัญชีจะเท่าเดิม แต่สินค้าและบริการจะมีราคาแพงขึ้น การออมเงินจึงต้องพิจารณาผลตอบแทนหลังหักเงินเฟ้อเสมอครับ
สภาพคล่องและค่าธรรมเนียมการถอนก่อนกำหนด
เครื่องมือการออมบางประเภท เช่น ประกันสะสมทรัพย์ หรือเงินฝากประจำ มีเงื่อนไขระยะเวลาที่ชัดเจน หากถอนออกก่อนกำหนด อาจโดนปรับลดอัตราดอกเบี้ย หรือในกรณีประกันสะสมทรัพย์ การเวนคืนกรมธรรม์ก่อนครบกำหนดอาจได้รับเงินคืนน้อยกว่าเบี้ยที่จ่ายไป ดังนั้นควรประเมินความต้องการใช้เงินสดของตนเองก่อนล็อกเงินไว้ในเครื่องมือระยะยาวครับ
บทสรุป: กุญแจของการเข้าใจ ออมเงินแบบไหนดี
การตอบคำถามว่า ออมเงินแบบไหนดี ไม่มีสูตรสำเร็จที่ใช้ได้กับทุกคนครับ เครื่องมือที่ดีที่สุดคือเครื่องมือที่สอดคล้องกับเป้าหมายทางการเงิน ระยะเวลา และระดับความเสี่ยงที่คุณรับได้ การจัดสรรเงินอย่างสมดุลโดยแบ่งเงินเป็นส่วน ๆ สำหรับสภาพคล่อง การออมระยะยาว และการป้องกันความเสี่ยง จะช่วยให้แผนการเงินของคุณมีความมั่นคงและพร้อมรับมือกับทุกสภาวะเศรษฐกิจครับ
หากคุณต้องการวางโครงสร้างการเงินให้ครอบคลุมและเป็นระบบ สามารถศึกษาคู่มือ การเงินส่วนบุคคล เพื่อเริ่มต้นจัดสรรพอร์ตการออมและการลงทุนของคุณได้เลยครับ
คำถามที่พบบ่อยเกี่ยวกับ ออมเงินแบบไหนดี
ออมเงินแบบไหนดีที่สุดสำหรับคนเริ่มเก็บเงิน?
สำหรับผู้ที่เริ่มต้นเก็บเงิน ช่องทางที่เหมาะสมที่สุดช่องทางหนึ่งคือบัญชีเงินฝากออมทรัพย์ดิจิทัลครับ เนื่องจากมีสภาพคล่องสูง ถอนได้สะดวกหากมีเหตุฉุกเฉิน และให้ดอกเบี้ยสูงกว่าบัญชีออมทรัพย์ทั่วไป เมื่อสะสมเงินสำรองฉุกเฉินได้ครบ 3–6 เท่าของค่าใช้จ่ายรายเดือนแล้ว จึงค่อยขยายไปสู่เครื่องมือออมเงินอื่น ๆ
เงินฝากประจำปลอดภาษี ต่างจาก ประกันสะสมทรัพย์ อย่างไร?
เงินฝากประจำปลอดภาษีเน้นการสร้างวินัยออมเงินรายเดือนระยะสั้นถึงกลาง (2–3 ปี) ดอกเบี้ยได้รับการยกเว้นภาษีแต่ไม่มีความคุ้มครองชีวิต ในขณะที่ประกันสะสมทรัพย์มีระยะเวลาผูกพันยาวกว่า (เช่น 10 ปีขึ้นไป) มอบความคุ้มครองชีวิตควบคู่กับการออม และสามารถนำเบี้ยประกันไปลดหย่อนภาษีได้สูงสุด 100,000 บาทครับ
การออมทองมีความเสี่ยงขาดทุนเงินต้นหรือไม่?
มีความเสี่ยงครับ เนื่องจากราคาทองคำเคลื่อนไหวตามสภาวะตลาดโลก อัตราแลกเปลี่ยน และปัจจัยทางเศรษฐกิจ แม้ทองคำจะมีมูลค่าในตัวเองและป้องกันเงินเฟ้อได้ดีในระยะยาว แต่ในระยะสั้นราคาสามารถผันผวนลงทำให้เกิดการขาดทุนจากส่วนต่างราคาได้ ผู้สะสมจึงควรวางแผนออมระยะยาวครับ
ควรแบ่งเงินสำรองฉุกเฉินไว้ในเครื่องมือแบบไหน?
เงินสำรองฉุกเฉินควรเก็บไว้ในเครื่องมือที่มีความเสี่ยงต่ำมากและมีสภาพคล่องสูง สามารถถอนออกมาใช้ได้ทันทีเมื่อเกิดเหตุจำเป็น ตัวเลือกที่เหมาะสมที่สุดคือ บัญชีเงินฝากออมทรัพย์ดิจิทัล หรือกองทุนรวมตลาดเงินครับ
ออมเงินแล้วจำเป็นต้องแบ่งไปลงทุนต่อหรือไม่?
จำเป็นในระยะยาวครับ เพราะการออมเงินในตราสารหนี้หรือเงินฝากเพียงอย่างเดียวมักให้ผลตอบแทนชนะอัตราเงินเฟ้อได้ยาก เมื่อมีเงินสำรองฉุกเฉินและเงินออมตามเป้าหมายพื้นฐานแล้ว การแบ่งเงินบางส่วนไปลงทุนในสินทรัพย์ที่สร้างผลตอบแทนสูงขึ้นจะช่วยให้พอร์ตโตทันเงินเฟ้อครับ
หมายเหตุ : บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page