ความมั่งคั่งสุทธิ คือ มูลค่าของสินทรัพย์ทั้งหมดที่คุณครอบครองอยู่ หักลบด้วยหนี้สินรวมทั้งหมดที่มี ณ เวลาใดเวลาหนึ่ง ตัวเลขนี้เป็นดัชนีชี้วัดฐานะทางการเงินที่แท้จริง ซึ่งสะท้อนว่าหลังจากชำระหนี้สินทั้งหมดแล้ว คุณจะเหลือทรัพย์สินที่เป็นของคุณจริง ๆ เท่าใดครับ
ในการวางแผนทางการเงิน หลายคนมักสับสนระหว่างการมีรายได้สูงกับการมีความมั่งคั่ง การติดตามความมั่งคั่งสุทธิอย่างสม่ำเสมอช่วยให้เห็นภาพรวมสุขภาพทางการเงิน จัดสรรพอร์ตการลงทุนได้ตรงจุด และวางแผนเพื่อเป้าหมายระยะยาวได้อย่างมีประสิทธิภาพ บทความนี้อธิบายสูตรคำนวณ ประเภทสินทรัพย์ และแนวทางเพิ่ม Net Worth อย่างยั่งยืนครับ
คำเตือน : การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- ความมั่งคั่งสุทธิคำนวณจาก สินทรัพย์รวม หักด้วย หนี้สินรวม ซึ่งบอกถึงมูลค่าความมั่งคั่งที่แท้จริงมากกว่าตัวเลขรายได้
- สินทรัพย์ที่เพิ่มมูลค่าและสร้างกระแสเงินสดคือตัวขับเคลื่อนหลักในการเพิ่ม Net Worth ระยะยาว
- การคำนวณ Net Worth ควรทำอย่างน้อยปีละครั้ง เพื่อประเมินความก้าวหน้าทางการเงินและปรับปรุงพอร์ตการลงทุน
- หนี้สินเพื่อการลงทุนสามารถเป็นตัวเร่งสร้างความมั่งคั่งได้ หากมีการบริหารจัดการความเสี่ยงและภาระดอกเบี้ยอย่างเหมาะสม
ความมั่งคั่งสุทธิ คืออะไร?
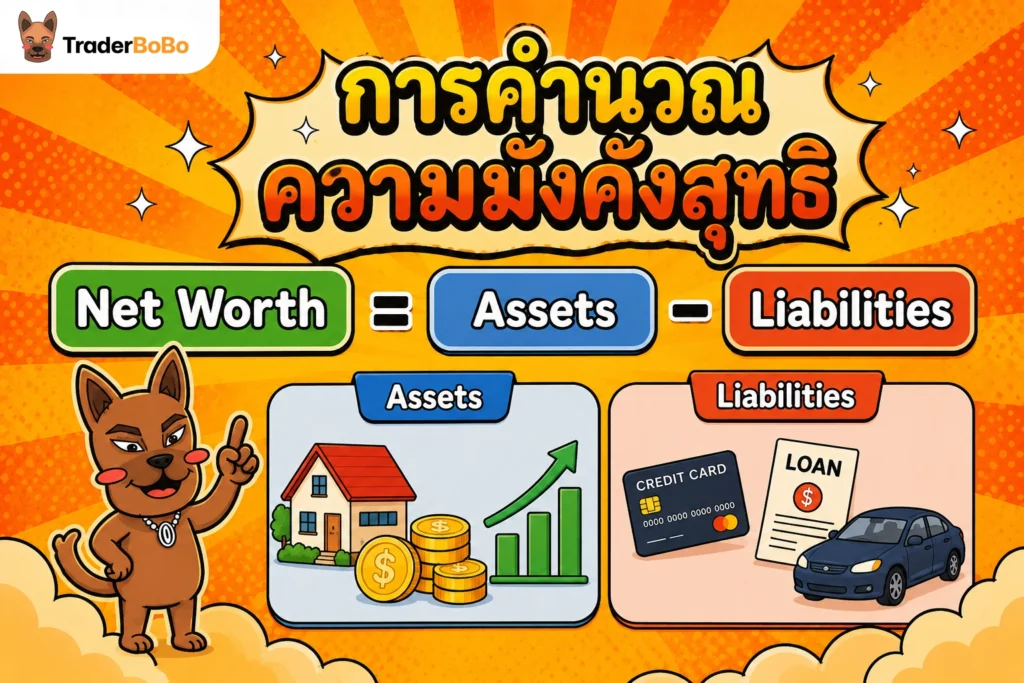
ความมั่งคั่งสุทธิ คือ มูลค่าสุทธิของทรัพย์สินหลังจากนำสินทรัพย์ทั้งหมดที่มีมารวมกันแล้วหักออกด้วยภาระหนี้สินทั้งหมด ณ ช่วงเวลานั้น
ตัวเลข Net Worth คือหนึ่งในเครื่องมือวัดความเข้มแข็งทางการเงินที่ครอบคลุมและตรงประเด็นที่สุดตัวหนึ่ง เพราะการมีรายได้สูงไม่ได้หมายความว่าคุณจะมีความมั่งคั่ง หากคุณมีภาระหนี้สินที่สูงกว่าหรือเท่ากับมูลค่าสินทรัพย์ที่มีอยู่ครับ
สมการพื้นฐานของความมั่งคั่งสุทธิ (Net Worth)
หลักการคำนวณ Net Worth ใช้สมการเดียวกับงบดุลทางการเงิน โดยคำนวณจาก:
ความมั่งคั่งสุทธิ (Net Worth) = สินทรัพย์รวม (Total Assets) – หนี้สินรวม (Total Liabilities)
หากผลลัพธ์ออกมาเป็นบวก หมายความว่ามูลค่าสินทรัพย์ที่คุณมีอยู่มากกว่าหนี้สินทั้งหมด แต่ถ้าผลลัพธ์เป็นลบ หมายความว่าคุณมีหนี้สินมากกว่าทรัพย์สิน ซึ่งเป็นสัญญาณเตือนว่าสุขภาพทางการเงินกำลังเผชิญความเสี่ยงครับ
ทำไม “รายได้สูง” ถึงไม่ได้แปลว่า “มั่งคั่ง” เสมอไป
รายได้ (Income) คือกระแสเงินสดที่ไหลเข้าสู่พอร์ตของคุณในช่วงเวลาหนึ่ง เช่น เงินเดือน หรือกำไรจากการธุรกิจ ส่วนความมั่งคั่ง (Wealth) คือสิ่งที่คงเหลือสะสมอยู่หลังจากผ่านการใช้จ่ายและชำระหนี้สินแล้ว
คนที่มีรายได้เดือนละหลายแสนบาท แต่เลือกสร้างภาระหนี้เพื่อซื้อสินทรัพย์ที่เสื่อมมูลค่าอย่างเร็ว เช่น รถยนต์หรูหรือสินค้าฟุ่มเฟือย อาจมี Net Worth ติดลบได้ ในทางกลับกัน คนที่มีรายได้ปานกลางแต่เน้นนำเงินไปลงทุนในสินทรัพย์ที่สร้างผลตอบแทน จะสะสม Net Worth ได้เติบโตกว่าอย่างชัดเจนครับ
การจัดประเภทสินทรัพย์และหนี้สินเพื่อคำนวณ Net Worth
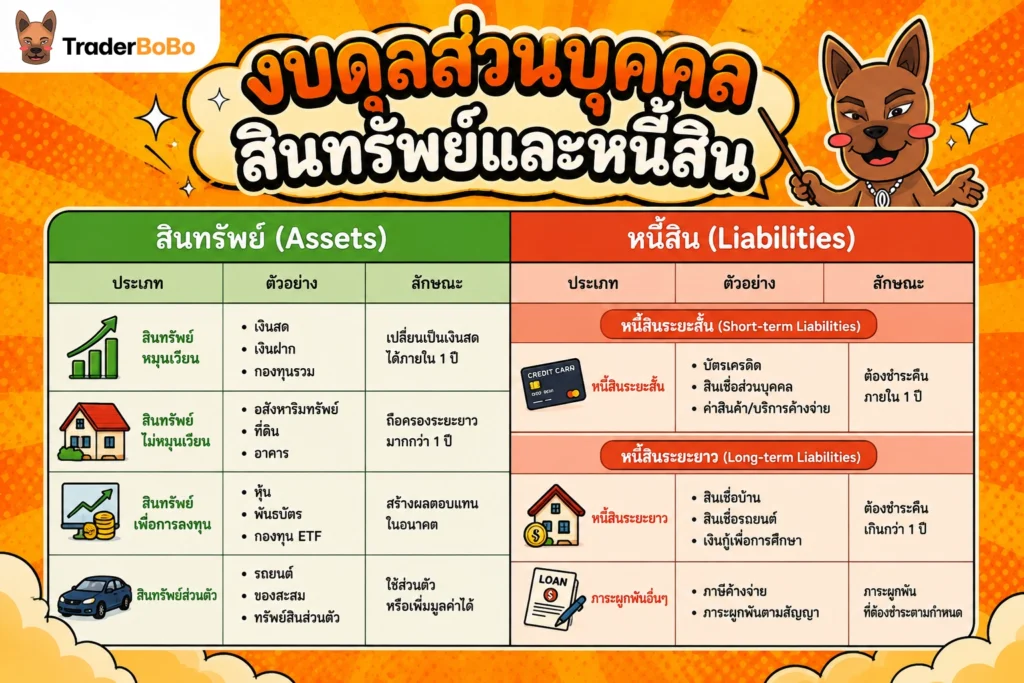
ความมั่งคั่งสุทธิ คือ ผลลัพธ์ที่เกิดจากความสัมพันธ์ระหว่างสินทรัพย์และหนี้สินทั้งหมดที่คุณมี การจัดทำงบดุลส่วนบุคคลจึงเป็นจุดเริ่มต้นที่สำคัญครับ การจัดทำ งบดุลส่วนบุคคล เพื่อคำนวณ Net Worth ที่แม่นยำ จำเป็นต้องแยกแยะหมวดหมู่สินทรัพย์และหนี้สินอย่างเป็นระบบครับ
สินทรัพย์ (Assets): สภาพคล่อง, การลงทุน และส่วนบุคคล
สินทรัพย์แบ่งออกเป็น 3 ประเภทหลักตามลักษณะสภาพคล่องและการสร้างมูลค่า:
- สินทรัพย์สภาพคล่อง (Liquid Assets): เงินสด เงินฝากธนาคาร หรือกองทุนตลาดเงินที่เปลี่ยนเป็นเงินสดได้ทันที
- สินทรัพย์เพื่อการลงทุน (Investment Assets): ทรัพย์สินที่คาดหวังผลตอบแทนระยะยาว เช่น หุ้น อสังหาริมทรัพย์เพื่อการให้เช่า การ ลงทุนในหุ้นกู้ เพื่อรับดอกเบี้ย หรือทองคำ
- สินทรัพย์ส่วนตัว (Personal Assets): ทรัพย์สินที่ครอบครองเพื่อการดำรงชีวิต เช่น บ้านที่อยู่อาศัย รถยนต์ หรือของสะสม ซึ่งสินทรัพย์ประเภทนี้มักมีสภาพคล่องต่ำและบางชนิดมีมูลค่าลดลงตามเวลา
หนี้สิน (Liabilities): หนี้ระยะสั้น และหนี้ระยะยาว
หนี้สินคือภาระผูกพันทางการเงินที่คุณต้องชำระคืนในอนาคต แบ่งออกเป็น:
- หนี้สินระยะสั้น (Short-term Liabilities): ภาระที่ต้องชำระคืนภายใน 1 ปี เช่น ยอดบัตรเครดิตค้างชำระ หนี้หนี้ยืมส่วนบุคคล หรือสินเชื่อส่วนบุคคลระยะสั้น
- หนี้สินระยะยาว (Long-term Liabilities): ภาระที่มีระยะเวลาชำระคืนเกิน 1 ปีขึ้นไป เช่น สินเชื่อเพื่อที่อยู่อาศัย (หนี้บ้าน) สินเชื่อเช่าซื้อรถยนต์ หรือสินเชื่อธุรกิจ
| หมวดหมู่ | รายการสินทรัพย์ / หนี้สิน | บทบาทต่อ Net Worth |
| สินทรัพย์สภาพคล่อง | เงินฝาก, กองทุนตลาดเงิน | สำรองฉุกเฉิน เสริมความมั่นคง |
| สินทรัพย์ลงทุน | หุ้น, กองทุน, หุ้นกู้, อสังหาฯ | ตัวเร่งการเติบโตของ Net Worth |
| หนี้สินระยะสั้น | บัตรเครดิต, สินเชื่อส่วนบุคคล | ดึงรั้ง Net Worth (ดอกเบี้ยสูง) |
| หนี้สินระยะยาว | สินเชื่อบ้าน, สินเชื่อธุรกิจ | สร้างภาระระยะยาว แต่สร้างสินทรัพย์ในอนาคต |
ข้อมูลความมั่งคั่งสุทธิภาคครัวเรือนตามรายงานของ ธนาคารแห่งประเทศไทย สะท้อนว่าโครงสร้างสินทรัพย์ที่เหมาะสมควรมีสัดส่วนสินทรัพย์เพื่อการลงทุนเพิ่มขึ้นอย่างต่อเนื่องเมื่อเทียบกับสินทรัพย์ส่วนตัวครับ
วิธีคำนวณ Net Worth และประเมินตามช่วงอายุ
การตรวจเช็ก Net Worth ควรทำเป็นประจำทุกปี เพื่อวัดความก้าวหน้าทางการเงินและปรับทิศทางการวางแผนพอร์ต
ขั้นตอนการคำนวณสินทรัพย์สุทธิอย่างแม่นยำ
- รวบรวมมูลค่าสินทรัพย์ทั้งหมด: ประเมินมูลค่าสินทรัพย์ทุกรายการตามราคาตลาดปัจจุบัน (Market Value)
- สรุปยอดหนี้สินทั้งหมด: รวมยอดหนี้คงเหลือที่ต้องชำระ ณ วันปัจจุบัน
- นำมาหักลบกัน: นำยอดสินทรัพย์รวม ลบด้วย ยอดหนี้สินรวม
- บันทึกและติดตาม: บันทึกตัวเลขไว้เพื่อเปรียบเทียบการเปลี่ยนแปลงในแต่ละปี
📌 Tip จากพี่โบ้
ตอนผมเริ่มคำนวณ Net Worth ใหม่ ๆ ข้อผิดพลาดที่ทำบ่อยคือการนำราคาซื้อของสินทรัพย์ส่วนตัว เช่น รถยนต์หรือเครื่องใช้ไฟฟ้า มาคำนวณตรง ๆ จริง ๆ แล้วควรประเมินด้วยราคาตลาดปัจจุบันที่ขายได้จริงเท่านั้นครับ ลองปรับมูลค่าให้ตรงความเป็นจริงเพื่อไม่ให้ Net Worth สูงเกินจริง
เกณฑ์ประเมินความมั่งคั่งสุทธิตามอายุและระดับรายได้
สูตรประเมินเป้าหมาย ความมั่งคั่งสุทธิตามอายุ ที่นิยมใช้ในการวางแผนการเงิน คือ:
Net Worth Target = อายุ × รายได้ต่อปี / 10
หมายเหตุ: สูตรข้างต้นเป็นเพียงแนวทางคำนวณคร่าวๆ อย่างหนึ่ง ส่วนตารางด้านล่างเป็นเกณฑ์อ้างอิงอีกชุดที่นิยมใช้ในการวางแผนการเงินแบบขั้นบันไดตามช่วงอายุ ซึ่งอาจให้ตัวเลขต่างจากสูตรได้ครับ
| ช่วงอายุ | เป้าหมาย Net Worth โดยประมาณ | โฟกัสหลักทางการเงิน |
| 20–30 ปี | 1 เท่าของรายได้ต่อปี | สร้างวินัยการออม และเพิ่มพูนสินทรัพย์สภาพคล่อง |
| 31–40 ปี | 2–3 เท่าของรายได้ต่อปี | เร่งสร้างสินทรัพย์เพื่อการลงทุน และลดหนี้บริโภค |
| 41–50 ปี | 4–6 เท่าของรายได้ต่อปี | ปรับพอร์ตเน้นความมั่นคง เสริมสินทรัพย์ความเสี่ยงต่ำ |
| 51–60 ปี | 7–10+ เท่าของรายได้ต่อปี | เตรียมพร้อมเกษียณ ปลดภาระหนี้สินให้เป็นศูนย์ |
ตัวเลขในตารางเป็นเพียงกรอบอ้างอิงคร่าวๆ เพื่อการวางแผนเท่านั้น เป้าหมายที่เหมาะสมของแต่ละคนอาจแตกต่างกันไปตามไลฟ์สไตล์ ภาระหนี้สิน และเป้าหมายชีวิตที่ไม่เหมือนกันครับ การจัดการรายได้และการลดหย่อนภาษีต้องปฏิบัติตามเกณฑ์ของ กรมสรรพากร ในการคำนวณภาษีเงินได้บุคคลธรรมดา เพื่อช่วยให้มีเงินเหลือสำหรับนำไปลงทุนเพิ่มขึ้น
กลยุทธ์การเพิ่มความมั่งคั่งสุทธิอย่างยั่งยืน
การเพิ่มมูลค่าความมั่งคั่งสุทธิทำได้ 2 ทิศทางหลักพร้อมกัน คือ การเพิ่มมูลค่าสินทรัพย์ และ การลดภาระหนี้สิน
สรุปแล้ว ความมั่งคั่งสุทธิ คือ เป้าหมายปลายทางที่ทุกกลยุทธ์ข้างต้นต้องช่วยผลักดันให้เติบโตขึ้นอย่างต่อเนื่องครับ
การเปลี่ยนสินทรัพย์ใช้ส่วนตัวเป็นสินทรัพย์ลงทุน
การซื้อสินทรัพย์ที่มูลค่าลดลงเรื่อย ๆ จะทำให้ Net Worth เติบโตได้ช้า กลยุทธ์ที่สำคัญคือการจัดสรรเงินไปสะสมในสินทรัพย์ที่สร้างผลตอบแทนแท้จริง เช่น หุ้น กองทุน หรือการกระจายไปเพิ่ม ความปลอดภัยของพันธบัตรรัฐบาล เพื่อลดความผันผวนของพอร์ตโดยรวม
การปรับพอร์ตและใช้หลักการเร่งดอกเบี้ยทบต้น
เมื่อคุณสะสมสินทรัพย์เพื่อการลงทุนได้ในระดับหนึ่ง การกระจายความเสี่ยงและการปล่อยให้ผลตอบแทนทำงานผ่านระยะเวลาจะเป็นหัวใจสำคัญ คุณสามารถนำเครื่องมือช่วยคำนวณเพื่อ เร่งผลตอบแทนด้วยกฎ 72 มาใช้ประเมินระยะเวลาที่เงินลงทุนจะเติบโตเป็นสองเท่าได้อย่างสะดวกครับ
คำถามที่พบบ่อยเกี่ยวกับ ความมั่งคั่งสุทธิ
ความมั่งคั่งสุทธิติดลบหมายความว่าอย่างไร?
ความมั่งคั่งสุทธิติดลบหมายความว่าคุณมีภาระหนี้สินรวมมากกว่ามูลค่าสินทรัพย์ทั้งหมดที่มีอยู่ ณ ขณะนั้น สภาวะนี้แสดงถึงความเสี่ยงทางการเงินที่สูง หากเกิดวิกฤตขาดรายได้อาจส่งผลกระทบต่อการชำระหนี้ คุณควรเน้นการชำระหนี้ที่มีดอกเบี้ยสูงและหยุดสร้างหนี้ใหม่เพื่อปรับ Net Worth กลับมาเป็นบวก กล่าวได้ว่า ความมั่งคั่งสุทธิ คือ ภาพสะท้อนสถานะการเงินที่แท้จริง ณ ขณะนั้น ไม่ใช่สิ่งที่ตายตัวและสามารถปรับให้กลับมาเป็นบวกได้ครับ
ควรคำนวณความมั่งคั่งสุทธิบ่อยแค่ไหน?
คุณควรคำนวณความมั่งคั่งสุทธิอย่างน้อยปีละ 1-2 ครั้ง หรือทุกครั้งที่มีการเปลี่ยนแปลงทางการเงินครั้งใหญ่ เช่น ได้รับเงินก้อน ซื้อบ้าน หรือเปลี่ยนงาน การคำนวณถี่เกินไป เช่น ทุกสัปดาห์ อาจทำให้เกิดความเครียดจากความผันผวนของราคาตลาดสินทรัพย์ระยะสั้นได้ครับ
บ้านที่อยู่อาศัยควรนับเป็นสินทรัพย์ในการคำนวณ Net Worth หรือไม่?
นับเป็นสินทรัพย์ได้ครับ โดยต้องประเมินด้วยราคาตลาดปัจจุบันของบ้าน แล้วนำไปหักลบกับยอดหนี้สินเชื่อบ้านที่ยังค้างชำระอยู่ ผลลัพธ์ที่ได้เรียกว่า Home Equity หรือส่วนทุนในบ้าน ซึ่งเป็นส่วนหนึ่งของ Net Worth
ทำไมรายได้เพิ่มขึ้นแต่ความมั่งคั่งสุทธิกลับเท่าเดิม?
ปรากฏการณ์นี้เกิดจาก Lifestyle Creep หรือการเพิ่มขึ้นของค่าใช้จ่ายตามระดับรายได้ที่สูงขึ้น หากคุณมีรายได้เพิ่มขึ้นแต่เพิ่มการผ่อนสินค้าหรือเพิ่มค่าใช้จ่ายส่วนตัวในสัดส่วนเท่ากัน เงินคงเหลือที่จะนำไปสะสมในสินทรัพย์ลงทุนจะไม่เพิ่มขึ้น ทำให้ Net Worth ไม่เติบโตตามรายได้
การใช้ Leverage ช่วยเพิ่มความมั่งคั่งสุทธิได้จริงหรือ?
การใช้ Leverage หรือการกู้ยืมเงินมาลงทุนสามารถช่วยเร่งการเติบโตของ Net Worth ได้หากผลตอบแทนจากการลงทุนสูงกว่าต้นทุนดอกเบี้ยกู้ยืม อย่างไรก็ตาม ถ้าราคาสินทรัพย์ลงทุนปรับตัวลดลง Leverage จะขยายผลขาดทุนให้หนักขึ้นและทำให้ Net Worth ลดลงอย่างรวดเร็วเช่นกันครับ
หมายเหตุ : บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page