Credit Rating คือ สัญลักษณ์ประเมินอันดับความน่าเชื่อถือที่ใช้วัดความสามารถในการชำระหนี้และความเสี่ยงจากการผิดนัดชำระหนี้ (Default Risk) ของผู้ออกตราสารหนี้ ไม่ว่าจะเป็นบริษัทเอกชน รัฐบาล หรือสถาบันการเงิน โดยจัดทำขึ้นโดยสถาบันจัดอันดับความน่าเชื่อถือที่เป็นกลาง
การประเมิน Credit Rating ช่วยให้นักลงทุนสามารถเปรียบเทียบระดับความเสี่ยงของหุ้นกู้แต่ละตัวได้อย่างมีมาตรฐาน ก่อนที่จะตัดสินใจเลือกลงทุนเพื่อรับดอกเบี้ย บทความนี้จะอธิบายกลไกการจัดอันดับเครดิต ความหมายของ Investment Grade และ High Yield รวมถึงผลกระทบของ Thailand Credit Rating ต่อพอร์ตการลงทุนอย่างครบถ้วนครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Credit Rating คือตัวชี้วัดความสามารถในการชำระหนี้และความเสี่ยง Default Risk ของผู้ออกตราสารหนี้
- การจัดอันดับแบ่งเป็น 2 กลุ่มหลัก คือ Investment Grade (เสี่ยงต่ำถึงปานกลาง) และ High Yield หรือ Junk Bond (เสี่ยงสูง)
- อันดับเครดิตมีความสัมพันธ์ตรงข้ามกับผลตอบแทน (Bond Yield) ยิ่งอันดับต่ำ ผู้ออกหุ้นกู้ยิ่งต้องจ่ายดอกเบี้ยสูงขึ้นเพื่อชดเชยความเสี่ยง
- Sovereign Credit Rating ของประเทศไทยเป็นเพดานความน่าเชื่อถือที่ส่งผลต่อต้นทุนการระดมทุนของภาคเอกชนไทย
Credit Rating คืออะไร?
Credit Rating คือ ผลการประเมินเชิงคุณภาพและเชิงปริมาณที่แสดงออกมาในรูปของสัญลักษณ์ตัวอักษร เพื่อประเมินความสามารถและความตั้งใจในการชำระคืนเงินต้นพร้อมดอกเบี้ยตามกำหนดเวลาของผู้ออกตราสารหนี้ สถาบันจัดอันดับความน่าเชื่อถือจะวิเคราะห์ปัจจัยรอบด้าน เช่น งบการเงิน กระแสเงินสด หนี้สิน โครงสร้างธุรกิจ ตลอดจนสภาวะอุตสาหกรรมและเศรษฐกิจภาพรวม ก่อนจะประกาศอันดับเครดิตให้กับสาธารณชนได้รับรู้
หุ้นกู้ คือ ตราสารหนี้ที่บริษัทออกเพื่อกู้เงินจากนักลงทุน โดยสัญญาว่าจะจ่ายดอกเบี้ยเป็นงวด ๆ และคืนเงินต้นเมื่อครบกำหนดครับ สำหรับนักลงทุนที่กำลัง วางแผนเริ่มต้นเรียนรู้การลงทุน ในตลาดตราสารหนี้ การดู Credit Rating ถือเป็นปราการด่านแรกในการคัดกรองความเสี่ยง เพราะช่วยให้เราทราบว่าบริษัทที่เปิดขายหุ้นกู้นั้น มีความมั่นคงทางการเงินมากน้อยเพียงใด และมีโอกาสที่จะค้างชำระหนี้ในอนาคตหรือไม่
กลไกการประเมินความสามารถในการชำระหนี้
ในการประเมินความสามารถในการชำระหนี้ (Ability to Pay) สถาบันจัดอันดับความน่าเชื่อถือจะพิจารณาจาก 2 ส่วนสำคัญ ได้แก่:
- การวิเคราะห์เชิงปริมาณ (Quantitative Analysis): ตรวจสอบงบการเงินย้อนหลัง เช่น อัตราส่วนหนี้สินต่อทุน (D/E Ratio), อัตราส่วนความสามารถในการชำระดอกเบี้ย (Interest Coverage Ratio) และกระแสเงินสดจากการดำเนินงาน (Operating Cash Flow) เพื่อดูว่าบริษัทมีสภาพคล่องเพียงพอหรือไม่
- การวิเคราะห์เชิงคุณภาพ (Qualitative Analysis): ประเมินความสามารถของทีมผู้บริหาร ตำแหน่งทางการตลาดของบริษัท ความได้เปรียบในการแข่งขัน ตลอดจนความเสี่ยงเชิงโครงสร้างทางกฎหมายและนโยบายภาครัฐ
บทบาทของสถาบันจัดอันดับความน่าเชื่อถือ (Credit Rating Agency)
สถาบันจัดอันดับความน่าเชื่อถือทำหน้าที่เป็นตัวกลางในการวิเคราะห์ข้อมูลลึกซึ้ง ซึ่งช่วยลดปัญหาความไม่เท่าเทียมกันของข้อมูล (Information Asymmetry) ระหว่างผู้ออกหุ้นกู้กับนักลงทุนรายย่อย ในประเทศไทย สถาบันจัดอันดับความน่าเชื่อถือต้องได้รับความเห็นชอบจากสำนักงาน ก.ล.ต. และอยู่ภายใต้เกณฑ์การกำกับดูแลที่ ก.ล.ต. กำหนดครับ
ในปัจจุบัน สถาบันจัดอันดับความน่าเชื่อถือแบ่งออกเป็น 2 กลุ่มหลัก:
- สถาบันระดับสากล (Global Rating Agencies): ประกอบด้วย 3 สถาบันยักษ์ใหญ่ของโลก (Big Three) ได้แก่ Standard & Poor’s (S&P), Moody’s Investors Service และ Fitch Ratings ซึ่งเน้นประเมินความน่าเชื่อถือของประเทศ (Sovereign Rating) และบริษัทข้ามชาติขนาดใหญ่
- สถาบันภายในประเทศไทย (Local Rating Agencies): ได้แก่ บริษัท ทริสเรทติ้ง จำกัด (TRIS Rating) และ บริษัท ฟิทช์ เรทติ้งส์ (ประเทศไทย) จำกัด ซึ่งเน้นจัดอันดับความน่าเชื่อถือของตราสารหนี้และหุ้นกู้เอกชนที่เสนอขายภายในประเทศไทย
ทำไม Credit Rating ถึงสำคัญสำหรับนักลงทุน?
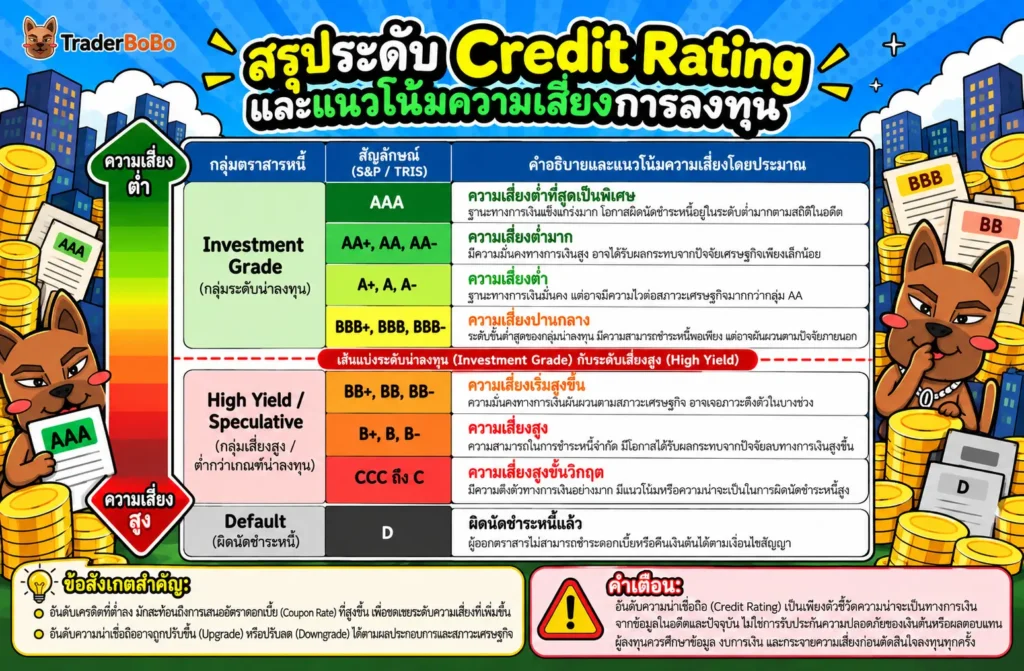
เหตุผลสำคัญที่นักลงทุนต้องเช็ก Credit Rating ก่อนซื้อหุ้นกู้เสมอ เพราะ Credit Rating เป็นตัวกำหนดระดับความเสี่ยงจากการผิดนัดชำระหนี้ (Default Risk) และเป็นปัจจัยหลักในการกำหนดอัตราดอกเบี้ยหรือผลตอบแทนที่ผู้ออกตราสารต้องเสนอจ่ายให้กับตลาด
การประเมินความเสี่ยงจากการผิดนัดชำระหนี้ (Default Risk)
ความเสี่ยงจากการผิดนัดชำระหนี้ คือความเสี่ยงที่บริษัทผู้ออกหุ้นกู้ไม่สามารถจ่ายดอกเบี้ยตามงวด หรือไม่สามารถคืนเงินต้นได้เมื่อครบกำหนดสัญญา Credit Rating จึงจัดกลุ่มความน่าเชื่อถือออกเป็นสัญลักษณ์เพื่อให้เข้าใจง่าย โดยแบ่งเป็น 2 กลุ่มหลัก:
- กลุ่มน่าลงทุน (Investment Grade): อันดับเครดิตตั้งแต่ AAA ถึง BBB- ถือเป็นกลุ่มที่มีความมั่นคงทางการเงินสูง โอกาสผิดนัดชำระหนี้ต่ำ เหมาะสำหรับนักลงทุนที่เน้นความปลอดภัยของเงินต้นและต้องการรับดอกเบี้ยสม่ำเสมอ
- กลุ่มต่ำกว่าเกณฑ์น่าลงทุน (Non-Investment Grade / High Yield / Junk Bond): อันดับเครดิตตั้งแต่ BB+ ลงไปจนถึง D ถือเป็นกลุ่มที่มีความเสี่ยงสูงขึ้น การเงินผันผวน หรือกำลังประสบปัญหาตึงตัว แต่แลกมาด้วยการเสนออัตราดอกเบี้ยที่สูงกว่าปกติเพื่อจูงใจนักลงทุน
เพื่อให้นักลงทุนเห็นภาพความแตกต่างของสัญลักษณ์และความเสี่ยง พี่โบ้สรุปตารางเปรียบเทียบระดับ Credit Rating มาให้ดูดังนี้ครับ:
| ระดับ Credit Rating | สัญลักษณ์ (S&P / TRIS) | ความหมายและระดับความเสี่ยง | อัตราผิดนัดชำระหนี้เฉลี่ยสะสม 5 ปี โดยประมาณ |
| Investment Grade | AAA | ความน่าเชื่อถือสูงสุด ความเสี่ยงผิดนัดชำระหนี้ต่ำที่สุด | < 0.1% |
| AA+, AA, AA- | ความน่าเชื่อถือสูงมาก ความเสี่ยงผิดนัดชำระหนี้ต่ำมาก | ~ 0.2% – 0.5% | |
| A+, A, A- | ความน่าเชื่อถือสูง ความเสี่ยงผิดนัดชำระหนี้ต่ำ | ~ 0.5% – 1.0% | |
| BBB+, BBB, BBB- | ความน่าเชื่อถือปานกลาง ความเสี่ยงระดับที่ยอมรับได้ | ~ 1.5% – 3.0% | |
| High Yield / Speculative | BB+, BB, BB- | ความเสี่ยงเริ่มสูง สภาพคล่องผันผวนตามเศรษฐกิจ | ~ 7.0% – 10.0% |
| B+, B, B- | ความเสี่ยงสูงมาก มีความตึงตัวทางการเงิน | ~ 15.0% – 25.0% | |
| CCC ถึง C | ความเสี่ยงผิดนัดชำระหนี้สูงขั้นวิกฤต | > 35.0% | |
| Default | D | ผิดนัดชำระหนี้แล้ว ไม่สามารถจ่ายดอกเบี้ยหรือเงินต้นได้ | 100% |
หมายเหตุ: อัตราผิดนัดชำระหนี้ในตารางเป็นค่าประมาณเชิงภาพรวม อ้างอิงแนวโน้มจากรายงาน Annual Global Corporate Default and Rating Transition Study ของ S&P Global Ratings ที่ครอบคลุมข้อมูลปี ค.ศ. 1981–2024 ซึ่งใช้มาตราส่วนสากล จึงควรใช้เปรียบเทียบเชิงภาพรวมเท่านั้น ไม่ใช่ตัวเลขเฉพาะของตราสารหนี้ไทยครับ
ความสัมพันธ์ระหว่าง Credit Rating กับ ผลตอบแทน (Bond Yield)
ในโลกการลงทุน ความเสี่ยงและผลตอบแทนเป็นของคู่กันเสมอ ยิ่งหุ้นกู้มีอันดับ Credit Rating ต่ำเพียงใด ผู้ออกตราสารยิ่งต้องเสนออัตราดอกเบี้ยหน้าตั๋ว (Coupon Rate) สูงขึ้น เพื่อชดเชยความเสี่ยงที่เพิ่มขึ้น (Credit Risk Premium)
หากนักลงทุนต้องการ เจาะลึกความสัมพันธ์กับผลตอบแทน Bond Yield จะพบว่าเมื่อหุ้นกู้ตัวใดตัวหนึ่งถูกปรับลดอันดับเครดิต (Downgrade) ราคาตลาดของหุ้นกู้ตัวนั้น มักจะปรับตัวลดลงทันที ส่งผลให้อัตราผลตอบแทนการลงทุน (Yield to Maturity) ปรับตัวสูงขึ้นเพื่อสะท้อนความเสี่ยงใหม่ที่เพิ่มขึ้นในสายตาของนักลงทุนในตลาดรอง (Secondary Market)
Thailand Credit Rating ส่งผลต่อการลงทุนในประเทศอย่างไร?
นอกจาก Credit Rating ของบริษัทเอกชนแล้ว อันดับความน่าเชื่อถือของประเทศ หรือ Sovereign Credit Rating ก็มีความสำคัญอย่างยิ่งต่อระบบการเงินโดยรวม
โครงสร้าง Sovereign Credit Rating ของประเทศไทย
Thailand Credit Rating คือ อันดับความน่าเชื่อถือที่สถาบันจัดอันดับสากล (S&P, Moody’s, Fitch) ประเมินให้กับรัฐบาลไทย โดยวิเคราะห์จากเสถียรภาพทางการคลัง ดุลบัญชีเดินสะพัด ทุนสำรองระหว่างประเทศ ตลอดจนความมั่นคงทางการเมืองและโครงสร้างเศรษฐกิจ
นักลงทุนสามารถติดตามรายงานเสถียรภาพระบบการเงินและทิศทางดอกเบี้ยได้จาก ธนาคารแห่งประเทศไทย เพื่อประกอบการตัดสินใจลงทุนในพันธบัตรรัฐบาลและตราสารหนี้เอกชน
ณ เดือนตุลาคม พ.ศ. 2569 ตามประกาศล่าสุดของ S&P Global Ratings และ Fitch Ratings ประเทศไทยได้รับอันดับเครดิต BBB+ มุมมอง Stable ซึ่งอยู่ในกลุ่ม Investment Grade ระดับปานกลางค่อนข้างสูง และสะท้อนว่ารัฐบาลไทยยังคงมีความเข้มแข็งทางการคลังและมีความสามารถในการชำระหนี้สูงครับ
เพดานความน่าเชื่อถือของประเทศ (Sovereign Ceiling)
อันดับเครดิตของประเทศทำหน้าที่เป็น “เพดานความน่าเชื่อถือ” (Sovereign Ceiling) สำหรับบริษัทเอกชนในประเทศนั้น ๆ หมายความว่า โดยทั่วไปแล้วไม่มีบริษัทเอกชนใดในประเทศไทยที่จะได้รับ Credit Rating จากสถาบันสากลสูงกว่า Sovereign Rating ของรัฐบาลไทย
ผลกระทบของ Thailand Credit Rating ต่อพอร์ตการลงทุนมีดังนี้:
- ผลต่อต้นทุนการระดมทุน: หากประเทศถูกเพิ่มอันดับเครดิต (Upgrade) ต้นทุนดอกเบี้ยของทั้งรัฐบาลและบริษัทเอกชนไทยในการกู้เงินต่างประเทศมีแนวโน้มลดลงครับ
- ผลต่อเงินทุนเคลื่อนย้าย (Capital Flow): ตราสารหนี้ไทยที่อยู่ในกลุ่ม Investment Grade มีแนวโน้มดึงดูดเงินลงทุนจากกองทุนต่างชาติให้เข้ามาถือครองพันธบัตรรัฐบาลไทยได้มากขึ้นครับ
ข้อควรระวังและการใช้ Credit Rating บริหารความเสี่ยง
แม้ว่า Credit Rating จะเป็นเครื่องมือประเมินความเสี่ยงที่มีประโยชน์อย่างมาก แต่นักลงทุนไม่ควรพึ่งพาอันดับเครดิตเพียงอย่างเดียวในการตัดสินใจลงทุน
ผลกระทบเมื่อตราสารหนี้ถูกปรับลดอันดับ (Downgrade)
อันดับความน่าเชื่อถือไม่ได้หยุดนิ่งอยู่กับที่ สถาบันจัดอันดับจะมีการทบทวนอันดับเครดิตอย่างน้อยปีละ 1 ครั้ง หรือเมื่อมีเหตุการณ์สำคัญเกิดขึ้น สิ่งที่นักลงทุนต้องระวังคือ:
- Credit Watch (สัญญาณเฝ้าระวัง): หากสถาบันจัดอันดับส่งสัญญาณ Credit Watch Negative หมายถึงมีโอกาสสูงที่ตราสารหนี้ตัวนั้นจะถูกปรับลดอันดับเครดิตในอนาคตอันใกล้
- Fallen Angel (ตราสารหนี้ตกสวรรค์): หมายถึงหุ้นกู้ที่เคยอยู่ในกลุ่ม Investment Grade (เช่น BBB-) แต่ต่อมาถูกปรับลดอันดับลงมาสู่กลุ่ม High Yield (BB+ ลงไป) ซึ่งมักจะส่งผลให้กองทุนรวมที่จำกัดการลงทุนเฉพาะ Investment Grade ต้องบังคับขายหุ้นกู้นั้นออกมา ซึ่งอาจส่งผลให้ราคาหุ้นกู้ปรับตัวลดลงอย่างมากครับ
ข้อจำกัดและการกระจายความเสี่ยงในพอร์ต
ข้อจำกัดสำคัญของ Credit Rating คือการจัดอันดับมักเป็นตัวชี้วัดที่สะท้อนข้อมูลในอดีตและปัจจุบัน (Lagging Indicator) บางครั้งสถาบันจัดอันดับอาจปรับลดอันดับเครดิตหลังจากที่บริษัทเริ่มมีปัญหาทางการเงินรุนแรงไปแล้ว
📢 Traderbobo แนะนำ
จากประสบการณ์ของผม วิธีที่ผมใช้คือแบ่งเงินส่วนใหญ่ไว้ในกลุ่ม Investment Grade เพื่อเน้นความปลอดภัย และแบ่งเงินส่วนน้อยไปรับความเสี่ยงใน High Yield แต่สัดส่วนที่เหมาะสมขึ้นอยู่กับเป้าหมายและความเสี่ยงที่แต่ละคนรับได้ และผู้ลงทุนควรตรวจสอบก่อนว่าตนเองมีสิทธิ์ซื้อหุ้นกู้ประเภทนั้นหรือไม่ครับ
หลักการบริหารความเสี่ยงที่นักลงทุนทั่วไปมักใช้ คือการกระจายการลงทุนไปยังผู้ออกหุ้นกู้หลายบริษัทและหลายอุตสาหกรรม และเลือกตราสารหนี้ที่สอดคล้องกับระดับความเสี่ยงที่ตนเองรับได้ครับ
สรุปวิธีใช้ Credit Rating เลือกหุ้นกู้และบริหารความเสี่ยง
Credit Rating คือ เข็มทิศสำคัญที่ช่วยให้นักลงทุนวัดระดับความเสี่ยงจากการผิดนัดชำระหนี้ (Default Risk) ได้อย่างมีประสิทธิภาพ การเข้าใจความแตกต่างระหว่างกลุ่มน่าลงทุน (Investment Grade) และกลุ่มเสี่ยงสูง (High Yield) จะช่วยให้เราสามารถประเมินผลตอบแทนค่อนข้างเหมาะสมกับความเสี่ยงที่ต้องแบกรับ
การตรวจสอบ Credit Rating ของทั้งบริษัทผู้ออกหุ้นกู้และอันดับความน่าเชื่อถือของประเทศไทย (Thailand Credit Rating) ถือเป็นพื้นฐานสำคัญก่อนการตัดสินใจซื้อตราสารหนี้ทุกครั้ง
คำถามที่พบบ่อยเกี่ยวกับ Credit Rating
Credit Rating ระดับ BBB- กับ BB+ แตกต่างกันอย่างไรในทางปฏิบัติ?
ระดับ BBB- ถือเป็นอันดับสุดท้ายของกลุ่มน่าลงทุน (Investment Grade) ขณะที่ BB+ เป็นอันดับสูงสุดของกลุ่มเสี่ยงสูง (High Yield) ในทางปฏิบัติ ความแตกต่างเพียงหนึ่งขั้นนี้ส่งผลต่อประเภทนักลงทุนอย่างมาก เนื่องจากกองทุนรวมสถาบันหลายแห่งมีข้อกำหนดตามกฎหมายให้ลงทุนได้เฉพาะกลุ่ม Investment Grade เท่านั้น หุ้นกู้ระดับ BB+ จึงมีฐานนักลงทุนที่แคบกว่าและต้องจ่ายดอกเบี้ยสูงกว่าอย่างเห็นได้ชัดครับ
หุ้นกู้ที่ไม่ได้รับการจัดอันดับความน่าเชื่อถือ (Unrated Bond) เสี่ยงกว่า High Yield Bond หรือไม่?
หุ้นกู้ Unrated ไม่ได้หมายความว่าเป็นบริษัทที่ไม่ดีเสมอไป แต่ตามหลักเกณฑ์ของ ก.ล.ต. หุ้นกู้ประเภทนี้เสนอขายได้เฉพาะผู้ลงทุนสถาบันและผู้ลงทุนที่มีความมั่งคั่งสูงเท่านั้น ผู้ลงทุนรายย่อยทั่วไปไม่สามารถซื้อได้โดยตรง และการไม่มี Credit Rating ทำให้ประเมินความเสี่ยงเชิงเปรียบเทียบได้ยากครับ
หากหุ้นกู้ที่ถืออยู่ถูกปรับลดอันดับเครดิต (Downgrade) ควรทำอย่างไร?
เมื่อหุ้นกู้ถูกปรับลดอันดับ นักลงทุนควรทบทวนปัจจัยพื้นฐานว่าการปรับลดอันดับ (Downgrade) เกิดจากปัญหาชั่วคราวหรือปัญหาเชิงโครงสร้าง หากบริษัทยังมีกระแสเงินสดตึงตัวแต่ยังมีสินทรัพย์ค้ำประกันและสามารถชำระดอกเบี้ยได้ การถือจนครบกำหนด (Hold to Maturity) เพื่อรับเงินคืนตามสัญญาอาจเป็นทางเลือกที่ดี แต่หากพบความเสี่ยงผิดนัดชำระหนี้สูงขึ้นอย่างมีนัยสำคัญ การยอมตัดขายในตลาดรองแม้อาจขาดทุนราคา เพื่อรักษาเงินต้นส่วนใหญ่ไว้อาจจำเป็นครับ
Thailand Credit Rating มีผลต่อ Bond Yield ของพันธบัตรรัฐบาลอย่างไร?
อันดับความน่าเชื่อถือของประเทศส่งผลตรงต่อความเชื่อมั่นของนักลงทุนต่างชาติ หาก Thailand Credit Rating อยู่ในระดับสูงและมีมุมมองเสถียรภาพดี ความต้องการซื้อพันธบัตรรัฐบาลไทยจะมีสูง ส่งผลให้รัฐบาลสามารถออกพันธบัตรโดยจ่ายอัตราดอกเบี้ยหรือ Bond Yield ที่ต่ำลงได้ ช่วยลดภาระงบประมาณแผ่นดินในการชำระดอกเบี้ยระยะยาวครับ
สถาบันจัดอันดับความน่าเชื่อถือ (Credit Rating Agency) มีโอกาสประเมินพลาดหรือไม่?
มีโอกาสประเมินพลาดได้ครับ เนื่องจาก Credit Rating เป็นเพียงการประมาณความน่าจะเป็นจากข้อมูลที่ปรากฏ หากบริษัทมีการปกปิดข้อมูลทางบัญชี หรือเกิดวิกฤตเศรษฐกิจรุนแรงที่ไม่ได้คาดการณ์ไว้ สถาบันจัดอันดับก็อาจปรับลดอันดับไม่ทันการณ์ นักลงทุนจึงไม่ควรเชื่อถือ Credit Rating แบบ 100% แต่ควรใช้วิธีวิเคราะห์งบการเงินและกระจายความเสี่ยงควบคู่กันไปเสมอครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page