Yield to Maturity คือ อัตราผลตอบแทนเฉลี่ยต่อปีที่นักลงทุนจะได้รับจากการถือตราสารหนี้หรือพันธบัตรจนกว่าจะถึงวันครบกำหนดไถ่ถอน โดยคำนวณรวมทั้งดอกเบี้ยจ่ายงวด และส่วนต่างระหว่างราคาที่ซื้อมากับราคาหน้าตั๋วที่จะได้รับคืน
การเข้าใจ YTM เป็นสิ่งสำคัญอย่างยิ่งในการประเมินผลตอบแทนที่แท้จริงของการลงทุนในตลาดตราสารหนี้ เนื่องจากราคาซื้อขายตราสารหนี้ในตลาดรองมีการเปลี่ยนแปลงอยู่ตลอดเวลา บทความนี้จะอธิบายถึงความหมาย กลไกการคำนวณ ข้อสมมติฐานสำคัญ บทความนี้จะอธิบายถึงความหมาย กลไกการคำนวณ ข้อสมมติฐานสำคัญ รวมถึงวิธีนำ YTM ไปใช้ประกอบการจัดพอร์ตการลงทุนอย่างรอบคอบครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Yield to Maturity (YTM) สะท้อนอัตราผลตอบแทนแท้จริงต่อปีเมื่อถือตราสารหนี้จนครบกำหนดไถ่ถอน โดยรวมทั้งดอกเบี้ยงวดและผลต่างราคาซื้อขาย
- YTM แตกต่างจาก Coupon Rate และ Current Yield เพราะคำนวณมูลค่าเงินตามเวลา (Time Value of Money) และผลตอบแทนสะสมตลอดอายุตราสาร
- ราคาตราสารหนี้และ YTM เคลื่อนไหวในทิศทางสวนทางกันเสมอ เมื่ออัตราดอกเบี้ยในตลาดเปลี่ยน ราคาตราสารหนี้จะปรับตัวเพื่อให้ YTM สะท้อนสภาวะตลาด
- ข้อจำกัดสำคัญของ YTM คือสมมติฐานที่ว่านักลงทุนต้องนำดอกเบี้ยงวดไปลงทุนต่อด้วยอัตราผลตอบแทนเท่ากับ YTM เดิม ซึ่งในชีวิตจริงมีความเสี่ยงด้านอัตราดอกเบี้ยเข้ามาเกี่ยวข้อง
Yield to Maturity คืออะไร?
Yield to Maturity คือ อัตราคิดลด (Discount Rate) ที่ทำให้มูลค่าปัจจุบัน (Present Value) ของกระแสเงินสดทั้งหมดที่จะได้รับในอนาคตจากตราสารหนี้ เท่ากับราคาซื้อขายปัจจุบันของตราสารหนี้ฉบับนั้นพอดี หากมองในเชิงการวิเคราะห์ทางการเงิน YTM ก็คืออัตราผลตอบแทนภายใน หรือ Internal Rate of Return (IRR) ของการลงทุนในตราสารหนี้ฉบับนั้นนั่นเองครับ
หลักคิดสำคัญคือ มูลค่าเงินตามเวลา (Time Value of Money) หมายความว่าเงิน 1,000 บาทที่ได้รับวันนี้มีค่ามากกว่าเงิน 1,000 บาทที่จะได้รับในอีก 3 ปีข้างหน้า เพราะเงินวันนี้สามารถนำไปลงทุนต่อได้ การคำนวณ YTM จึงต้องปรับกระแสเงินสดแต่ละงวดให้เป็นมูลค่า ณ วันนี้ ซึ่งเรียกว่ามูลค่าปัจจุบัน (Present Value) ครับ
กลไกและวิธีคิดของ Yield to Maturity
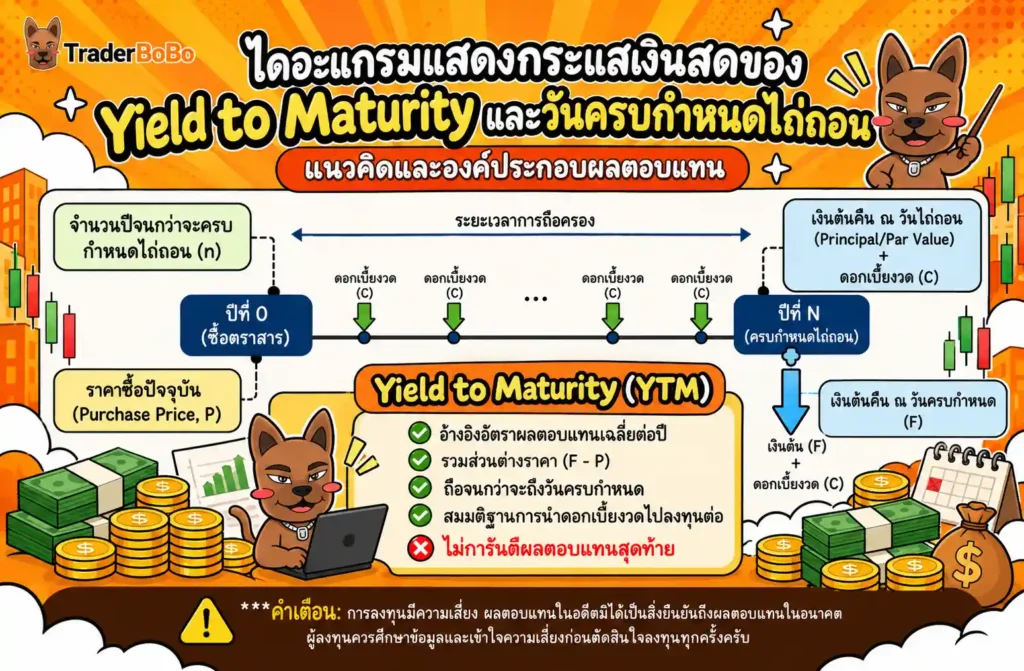
เวลาที่เราลงทุนในตราสารหนี้ กระแสเงินสดที่เราจะได้กลับคืนมาจะมี 2 ส่วนหลัก ๆ คือ
- ดอกเบี้ยจ่ายตามงวด (Coupon Payments): เงินที่ผู้ออกตราสารจ่ายให้ตามอัตราที่กำหนดไว้หน้าตั๋ว เช่น จ่ายทุก 6 เดือน หรือทุก 1 ปี
- เงินต้น ณ วันครบกำหนดไถ่ถอน (Principal / Par Value): เงินมูลค่าหน้าตั๋วที่จะได้รับคืนเมื่อตราสารหนี้หมดอายุ
สมการการคำนวณ YTM จะนำกระแสเงินสดในอนาคตทั้งหมดมาคิดลดกลับเป็นมูลค่าปัจจุบัน โดยสรุปเป็นสูตรประมาณการ YTM (Approximate YTM) เพื่อให้เข้าใจง่ายได้ดังนี้:
YTMC+F-PnF+P2
โดยที่:
- C = ดอกเบี้ยรับต่อปี (Coupon Payment)
- F = มูลค่าหน้าตั๋ว ณ วันไถ่ถอน (Face Value / Par Value)
- P = ราคาซื้อตราสารหนี้ ณ ปัจจุบัน (Purchase Price)
- n = จำนวนปีจนกว่าจะครบกำหนดไถ่ถอน (Years to Maturity)
3 สมมติฐานสำคัญที่ทำให้ YTM เกิดขึ้นจริง
นักลงทุนมักเข้าใจผิดว่าตัวเลข YTM ที่เห็นในตารางราคาคือผลตอบแทนการันตีที่จะได้รับ 100% แต่ในความเป็นจริง ตัวเลข YTM จะเกิดขึ้นได้จริงก็ต่อเมื่ออยู่ภายใต้สมมติฐาน 3 ข้อนี้เท่านั้นครับ:
- นักลงทุนถือตราสารหนี้จนครบกำหนดไถ่ถอน (Hold to Maturity): หากขายออกมาก่อนกำหนด ผลตอบแทนที่ได้จริงจะขึ้นอยู่กับราคาตลาด ณ วันที่ขาย ซึ่งอาจสูงหรือต่ำกว่า YTM ที่คิดไว้ตอนแรก
- ผู้ออกตราสารหนี้ไม่ผิดนัดชำระหนี้ (No Default Risk): ผู้ออกตราสารต้องสามารถจ่ายดอกเบี้ยและคืนเงินต้นได้ครบถ้วนตามสัญญา
- นำดอกเบี้ยงวดไปลงทุนต่อที่อัตราเดิม (Reinvestment Rate Assumption): ดอกเบี้ยทุกงวดที่ได้รับ จะต้องถูกนำไปลงทุนต่อ (Reinvest) ให้ได้อัตราผลตอบแทนเท่ากับค่า YTM เดิมไปจนกว่าตราสารหนี้จะหมดอายุ ซึ่งจุดนี้คือข้อจำกัดสำคัญในสภาวะที่อัตราดอกเบี้ยตลาดผันผวน
ความแตกต่างระหว่าง YTM, Coupon Rate และ Current Yield
ในการวิเคราะห์ผลตอบแทนจากการลงทุน ตราสารหนี้ นักลงทุนจะพบตัวเลข Yield หลายรูปแบบ ซึ่งแต่ละตัวบอกข้อมูลคนละมุมมองอย่างสิ้นเชิงครับ
Coupon Rate (อัตราดอกเบี้ยหน้าตั๋ว)
คือ อัตราดอกเบี้ยที่ผู้ออกตราสารหนี้สัญญาว่าจะจ่ายให้แก่นักลงทุน คิดเป็นเปอร์เซ็นต์ต่อปีของมูลค่าหน้าตั๋ว (Par Value) ตัวเลขนี้จะคงที่ตลอดอายุสัญญา (เว้นแต่จะเป็นตราสารหนี้ชนิดดอกเบี้ยลอยตัว) เช่น พันธบัตรราคาหน้าตั๋ว 1,000 บาท กำหนด Coupon Rate 3% แปลว่านักลงทุนจะได้ดอกเบี้ยปีละ 30 บาท ไม่ว่าราคาพันธบัตรในตลาดรองจะขึ้นหรือลงก็ตาม
Current Yield (อัตราผลตอบแทนปัจจุบัน)
คือ การคำนวณอัตราผลตอบแทนโดยนำดอกเบี้ยรับต่อปี มาเปรียบเทียบกับราคาซื้อขายตราสารหนี้ ณ ปัจจุบัน
Current Yield=ดอกเบี้ยรับต่อปีราคาซื้อขายปัจจุบัน100
Current Yield ช่วยให้อ่านผลตอบแทนจากกระแสเงินสดในปัจจุบันได้ดีขึ้น แต่ยังมีข้อจำกัดเพราะ ไม่ได้คำนวณผลต่างราคา ที่นักลงทุนจะได้รับกำไรหรือขาดทุนเมื่อถือจนครบกำหนดไถ่ถอน
Yield to Maturity (อัตราผลตอบแทนจนถึงวันครบกำหนด)
เป็นตัววัดผลตอบแทนที่สมบูรณ์ที่สุด เพราะคำนวณรวมทั้ง Coupon Rate, ราคาซื้อขายปัจจุบัน, ระยะเวลาคงเหลือจนถึงวันไถ่ถอน และมูลค่าเงินตามเวลา (Time Value of Money) เข้าไว้ด้วยกัน
ตารางเปรียบเทียบ Coupon Rate vs Current Yield vs Yield to Maturity
| คุณลักษณะ | Coupon Rate | Current Yield | Yield to Maturity (YTM) |
| การคำนวณ | (ดอกเบี้ยต่อปี ÷ ราคาหน้าตั๋ว) × 100 | (ดอกเบี้ยต่อปี ÷ ราคาปัจจุบัน) × 100 | คิดลดกระแสเงินสดทั้งหมดตลอดอายุตราสาร |
| ปัจจัยที่นำมาคิด | ดอกเบี้ยหน้าตั๋ว | ดอกเบี้ยหน้าตั๋ว + ราคาปัจจุบัน | ดอกเบี้ย + ราคาปัจจุบัน + เวลาคงเหลือ + ผลต่างราคาไถ่ถอน |
| ความผันผวน | คงที่ตลอดอายุตราสาร | เปลี่ยนแปลงตามราคาตลาด | เปลี่ยนแปลงตามราคาตลาดและเวลาที่เหลือ |
| บริบทการใช้งาน | ดูภาระดอกเบี้ยที่ผู้ออกต้องจ่าย | ดูอัตราดอกเบี้ยรับต่อราคาซื้อขายปัจจุบัน | ประเมินผลตอบแทนแท้จริงเพื่อเปรียบเทียบการลงทุน |
ความสัมพันธ์ระหว่างราคาตราสารหนี้กับ Yield to Maturity (YTM)
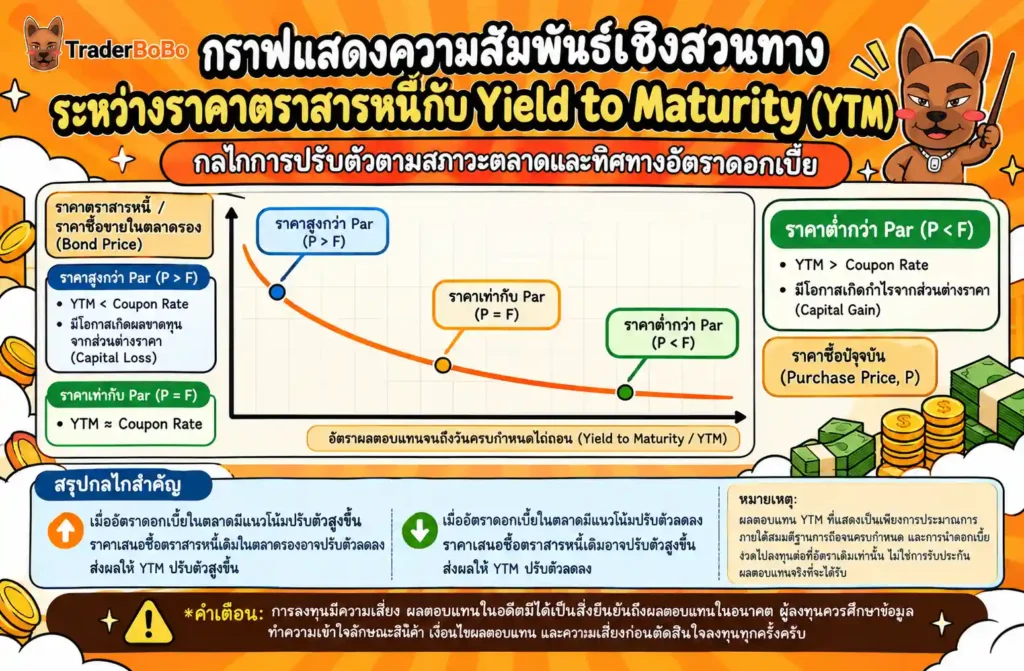
หนึ่งในกฎพื้นฐานที่สำคัญที่สุดในตลาดตราสารหนี้ คือ ราคาตราสารหนี้กับ Bond Yield จะเคลื่อนไหวในทิศทางสวนทางกันเสมอ (Inverse Relationship)
ราคาเสนอซื้อกับ Bond Yield
สาเหตุที่ราคาตราสารหนี้สวนทางกับ Yield เป็นเพราะเมื่ออัตราดอกเบี้ยในตลาดปรับตัวสูงขึ้น ตราสารหนี้ออกใหม่จะให้ดอกเบี้ยที่สูงกว่า ทำให้ตราสารหนี้เดิมที่ให้ดอกเบี้ยต่ำกว่ากลายเป็นสิ่งที่ไม่น่าสนใจ นักลงทุนจึงขายตราสารหนี้เดิมออกมา ส่งผลให้ราคาตราสารหนี้เดิมลดลง จนกระทั่งค่า YTM ของตราสารหนี้เดิมปรับตัวสูงขึ้นมาเท่าเทียมกับอัตราดอกเบี้ยใหม่ในตลาด
ในทางกลับกัน เมื่ออัตราดอกเบี้ยนโยบายปรับลดลง ตราสารหนี้เดิมที่ให้ดอกเบี้ยสูงกว่าจะเป็นที่ต้องการมากขึ้น ราคาซื้อขายจึงถูกดันให้สูงขึ้น และทำให้ Bond Yield หรือค่า YTM ลดลงมาอยู่ในระดับเดียวกับสภาวะตลาดครับ
การซื้อที่ราคา Discount, Par และ Premium
ความสัมพันธ์ระหว่างราคาซื้อขายกับมูลค่าหน้าตั๋ว ส่งผลต่อระดับ YTM ดังนี้:
- Trading at Par (ซื้อที่ราคาเท่ากับหน้าตั๋ว):
- ราคาซื้อขาย = มูลค่าหน้าตั๋ว
- ข้อสรุป: YieldtoMaturity=CurrentYield=CouponRate
- Trading at a Discount (ซื้อที่ราคาต่ำกว่าหน้าตั๋ว):
- ราคาซื้อขาย < มูลค่าหน้าตั๋ว
- นักลงทุนจะได้กำไรจากส่วนต่างราคา (Capital Gain) เมื่อไถ่ถอน
- ข้อสรุป: YieldtoMaturity>CurrentYield>CouponRate
- Trading at a Premium (ซื้อที่ราคาสูงกว่าหน้าตั๋ว):
- ราคาซื้อขาย > มูลค่าหน้าตั๋ว
- นักลงทุนจะขาดทุนจากส่วนต่างราคา (Capital Loss) เมื่อไถ่ถอน
- ข้อสรุป: YieldtoMaturity<CurrentYield<CouponRate
วิธีนำ Yield to Maturity ไปใช้จัดพอร์ตลงทุนและการวัดความเสี่ยง
เมื่อเข้าใจแล้วว่า YTM คำนวณอย่างไร นักลงทุนสามารถนำตัวเลขนี้มาใช้ประโยชน์ในการสร้างและบริหารพอร์ตการลงทุนได้อย่างมีประสิทธิภาพครับ
การเปรียบเทียบตราสารหนี้เพื่อเลือกเข้าพอร์ต
ในตลาดการเงิน ตราสารหนี้แต่ละฉบับมีราคา หน้าตั๋ว อายุไถ่ถอน และ Coupon Rate ที่แตกต่างกันอย่างมาก การมองแค่ดอกเบี้ยหน้าตั๋วอาจทำให้เลือกลงทุนผิดพลาดได้ครับ
ตัวอย่างเช่น:
- หุ้นกู้ A: อายุเหลือ 3 ปี Coupon Rate 5% ราคาเสนอซื้อ 1,050 บาท (Premium)
- หุ้นกู้ B: อายุเหลือ 3 ปี Coupon Rate 3.5% ราคาเสนอซื้อ 950 บาท (Discount)
หากมองเฉพาะ Coupon Rate หุ้นกู้ A ดูน่าสนใจกว่าเพราะจ่าย 5% แต่เมื่อคำนวณ YTM ที่รวมส่วนต่างราคาไถ่ถอน 1,000 บาทเข้าไปแล้ว หุ้นกู้ B อาจให้ YTM สูงกว่า การใช้ YTM จึงเป็นตัวกลางช่วยให้เปรียบเทียบผลตอบแทนของตราสารหนี้ต่างชนิดได้อย่างเป็นธรรม
ข้อจำกัดและแนวทางการรับมือความเสี่ยงของ YTM
แม้ YTM จะเป็นเครื่องมือที่ดี แต่มีข้อจำกัดและปัจจัยความเสี่ยงที่นักลงทุนต้องพิจารณาควบคู่กันเสมอ:
- ความเสี่ยงด้านอัตราดอกเบี้ย (Interest Rate Risk): หากมีความจำเป็นต้องขายตราสารหนี้ออกมาก่อนวันครบกำหนด การเปลี่ยนแปลงของอัตราดอกเบี้ยจะส่งผลต่อราคาตลาด ทำให้ผลตอบแทนจริงไม่เท่ากับ YTM
- ความเสี่ยงจากการนำเงินไปลงทุนต่อ (Reinvestment Rate Risk): หากอัตราดอกเบี้ยในตลาดปรับตัวลดลง ดอกเบี้ยงวดที่ได้รับมาจะไม่สามารถนำไปลงทุนต่อให้ได้ผลตอบแทนเท่ากับ YTM เดิม ส่งผลให้ผลตอบแทนรวมเมื่อครบกำหนดต่ำกว่าที่คาดการณ์
- ความเสี่ยงจากการผิดนัดชำระหนี้ (Credit Risk): หุ้นกู้ที่มี YTM สูงผิดปกติ มักสะท้อนถึงอันดับความน่าเชื่อถือ (Credit Rating) ที่ต่ำ ผู้ออกมีโอกาสผิดนัดชำระหนี้สูงขึ้น
นอกจากนี้ ไม่ควรกระจุกเงินลงทุนไว้ในตราสารหนี้ของผู้ออกรายเดียวหรืออุตสาหกรรมเดียว การกระจายการลงทุนไปยังผู้ออกตราสารและอายุไถ่ถอนที่หลากหลายอาจช่วยลดผลกระทบหากผู้ออกรายใดรายหนึ่งผิดนัดชำระหนี้ครับ
ผู้ลงทุนสามารถศึกษาหลักเกณฑ์และการเปิดเผยข้อมูลของตราสารหนี้เพิ่มเติมได้จาก สำนักงาน ก.ล.ต. ครับ นอกจากนี้ ในการวางแผนจัดพอร์ตระยะยาว การปรับพอร์ตการลงทุน (Portfolio Rebalancing) ตามสภาวะดอกเบี้ยอาจเป็นแนวทางหนึ่งที่ช่วยบริหารความเสี่ยงเหล่านี้ได้ แต่ไม่สามารถขจัดความเสี่ยงได้ทั้งหมดครับ หากต้องการ ทำความเข้าใจพื้นฐานเรื่อง ตราสารหนี้ ให้รอบด้าน ควรพิจารณาเรื่องอันดับความน่าเชื่อถือควบคู่ไปด้วยเสมอ สำหรับเกณฑ์ภาษีผลตอบแทนจากดอกเบี้ยและส่วนต่างราคา ผู้ลงทุนควรตรวจสอบข้อมูลล่าสุดจาก กรมสรรพากร ร่วมด้วยครับ
สรุปบทบาทของ YTM ต่อการตัดสินใจลงทุน
Yield to Maturity เป็นดัชนีชี้วัดผลตอบแทนที่ครอบคลุมที่สุดสำหรับนักลงทุนตราสารหนี้ ทำให้เห็นภาพรวมของผลตอบแทนแท้จริงตลอดอายุการถือครอง อย่างไรก็ตาม การตัดสินใจลงทุนไม่ควรมองแค่ตัวเลข YTM เพียงอย่างเดียว แต่ต้องประเมินความเสี่ยงด้านสภาพคล่อง คุณภาพของผู้ออกตราสาร และแนวโน้มดอกเบี้ยนโยบายประกอบกัน เพื่อให้การจัดสรรเงินลงทุนสอดคล้องกับเป้าหมายที่วางไว้ครับ
คำถามที่พบบ่อยเกี่ยวกับ Yield to Maturity
Yield to Maturity กับ Bond Yield เหมือนกันไหม?
คำว่า Bond Yield เป็นคำเรียกกว้าง ๆ ที่หมายถึงผลตอบแทนของตราสารหนี้ ซึ่งอาจหมายถึง Current Yield, Nominal Yield หรือ Yield to Maturity ก็ได้ครับ แต่ในแวดวงการลงทุนทั่วไป เมื่อพูดถึง Bond Yield มักจะหมายถึง Yield to Maturity (YTM) ซึ่งเป็นมาตรฐานหลักที่ใช้ซื้อขายและเปรียบเทียบในตลาดรอง
ถ้าขายตราสารหนี้ก่อนครบกำหนด จะยังได้ผลตอบแทนเท่ากับ YTM หรือไม่?
ไม่เท่าครับ อัตราผลตอบแทน YTM จะเกิดขึ้นจริงก็ต่อเมื่อถือตราสารหนี้จนครบกำหนดไถ่ถอนเท่านั้น หากขายออกมาก่อน ผลตอบแทนที่แท้จริงจะเรียกว่า Holding Period Yield ซึ่งขึ้นอยู่กับราคาตลาด ณ วันที่ขาย ซึ่งอาจเกิดกำไรหรือขาดทุนจากส่วนต่างราคาได้ตามสภาวะดอกเบี้ยขณะนั้น
ทำไม YTM ของหุ้นกู้เอกชนถึงสูงกว่าพันธบัตรรัฐบาลที่มีอายุเท่ากัน?
เพราะหุ้นกู้เอกชนมีความเสี่ยงในการผิดนัดชำระหนี้ (Credit Risk) สูงกว่าพันธบัตรรัฐบาลซึ่งโดยทั่วไปถือว่ามีความเสี่ยงดังกล่าวต่ำมาก ส่วนต่างของผลตอบแทนนี้เรียกว่า Credit Spread เพื่อชดเชยความเสี่ยงที่เพิ่มขึ้นให้แก่นักลงทุนครับ
Reinvestment Risk ส่งผลอย่างไรต่อ YTM ในชีวิตจริง?
Reinvestment Risk คือความเสี่ยงที่เมื่อนักลงทุนได้รับดอกเบี้ยงวดมาแล้ว ไม่สามารถนำไปลงทุนต่อให้ได้อัตราผลตอบแทนเท่ากับ YTM เดิม เช่น ซื้อพันธบัตร YTM 4% แต่ระหว่างทางดอกเบี้ยลดลงเหลือ 2% ดอกเบี้ยงวดที่นำไปลงทุนต่อจะได้ผลตอบแทนน้อยลง ทำให้ผลตอบแทนรวมเมื่อครบกำหนดต่ำกว่า 4% เล็กน้อย
สามารถดูค่า YTM ของตราสารหนี้ไทยได้จากแหล่งไหนบ้าง?
นักลงทุนสามารถตรวจสอบค่า YTM และราคาเสนอซื้อขายตราสารหนี้ไทยรายวันได้จากเว็บไซต์ของสมาคมตลาดตราสารหนี้ไทย (ThaiBMA) หรือผ่านแอปพลิเคชันและ Streaming ของบริษัทหลักทรัพย์ที่ให้บริการซื้อขายตราสารหนี้ครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page