FIRE Movement คือ แนวคิดทางการเงินที่มุ่งเน้นการเร่งสะสมเงินและจัดสรรพอร์ตอย่างเข้มงวดเพื่อสร้างอิสรภาพทางการเงิน และเกษียณจากการทำงานประจำก่อนวัยเกษียณมาตรฐาน โดยคำว่า FIRE ย่อมาจาก Financial Independence, Retire Early
ในบริบทของการบริหารเงินยุคใหม่ FIRE Movement ไม่ใช่เพียงเรื่องของการเลิกทำงานเพื่ออยู่นิ่ง ๆ แต่คือการสร้างพอร์ตสินทรัพย์ที่เติบโตและสร้างกระแสเงินสด เพื่อให้ผู้ลงทุนมีทางเลือกในการใช้ชีวิตโดยไม่ต้องพึ่งพารายได้จากงานประจำเพียงอย่างเดียว บทความนี้จะอธิบายโครงสร้างของแนวคิดนี้ รูปแบบการปรับใช้ และวิธีคำนวณเงินก้อนอย่างเป็นระบบครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- แนวคิดนี้มุ่งเน้นการสร้างพอร์ตสินทรัพย์ให้เพียงพอจนตัดความจำเป็นในการพึ่งพารายได้จากงานประจำ
- ตัวเลขเป้าหมายเกษียณมักคำนวณจากกฎ 25 เท่า ของค่าใช้จ่ายรายปี เพื่อรองรับการถอนเงินตาม Safe Withdrawal Rate
- รูปแบบของ FIRE มีความยืดหยุ่นหลากหลาย ตั้งแต่ Lean FIRE ไปจนถึง Fat FIRE ตามไลฟ์สไตล์เป้าหมาย
- การปรับใช้ในประเทศไทยจำเป็นต้องเผชิญความเสี่ยงเรื่องเงินเฟ้อและค่ารักษาพยาบาลซึ่งกระทบกับพอร์ตระยะยาว
FIRE Movement คืออะไร? จุดเริ่มต้นของอิสรภาพทางการเงินและการเกษียณเร็ว
แนวคิด FIRE Movement เริ่มต้นแพร่หลายจากหนังสือการเงินระดับคลาสสิกอย่าง Your Money or Your Life โดย Vicki Robin และ Joe Dominguez ก่อนจะกลายเป็นกระแสในกลุ่มคนรุ่นใหม่ทั่วโลกที่ต้องการออกแบบชีวิตของตนเอง หัวใจหลักของ FIRE Movement คือ การมองเห็นความเชื่อมโยงระหว่าง “เวลา” กับ “เงิน” โดยมองว่าเงินที่หาได้คือปัจจัยในการซื้ออิสรภาพทางเวลาคืนมา
ความหมายของ Financial Independence, Retire Early
การบรรลุ Financial Independence หรืออิสรภาพทางการเงิน หมายถึงการที่พอร์ตการลงทุนและสินทรัพย์ที่มี สามารถสร้างรายได้แบบ Passive Income หรือกระแสเงินสดกลับมาครอบคลุมค่าใช้จ่ายในการดำรงชีวิตทั้งหมดได้ โดยไม่จำเป็นต้องพึ่งพารายได้จากเงินเดือนอีกต่อไป เมื่อบรรลุขั้นนี้ การ Retire Early จึงเป็นผลพลอยได้ที่ผู้ลงทุนสามารถเลือกได้ว่าจะหยุดทำงาน หรือเลือกทำงานที่ตนรักโดยไม่ถูกบีบบังคับด้วยเรื่องเงิน
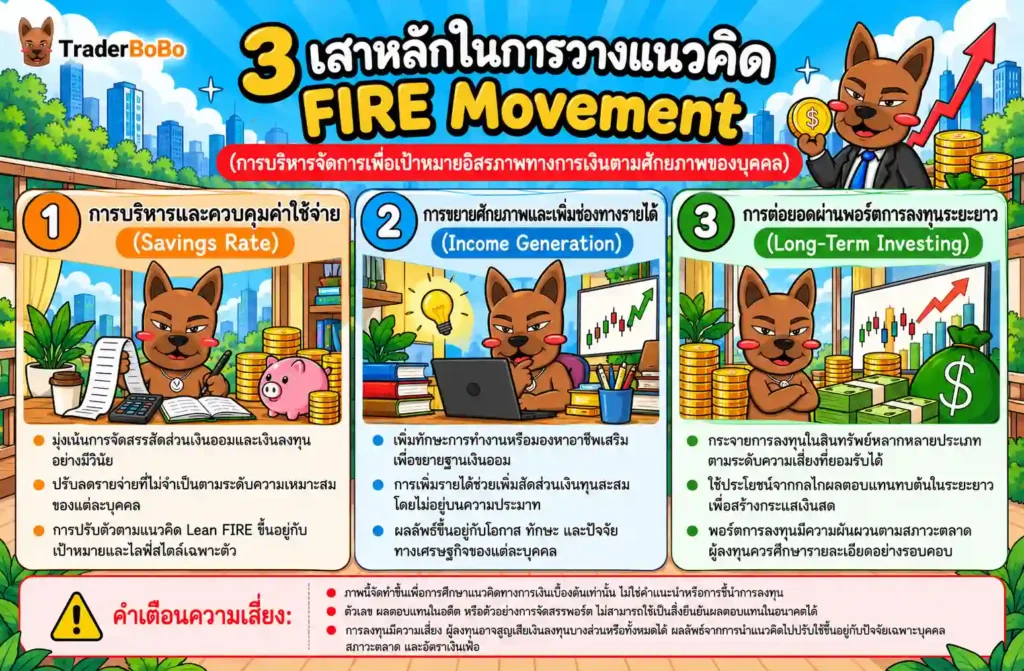
หัวใจสำคัญ 3 ด้าน: ประหยัดสูง + เพิ่มรายได้ + สะสมพอร์ตลงทุน
การขับเคลื่อนตามแนวคิด FIRE ไม่ได้พึ่งพาโชคช่วย แต่ขึ้นอยู่กับสมการการเงิน 3 ส่วนหลัก:
- อัตราการออมที่สูงกว่าปกติ (High Savings Rate): ผู้ที่ดำเนินตามแนวทาง FIRE มักประหยัดและตัดรายจ่ายไม่จำเป็น โดยหลายรายตั้งเป้าออมและลงทุนไว้สูง เช่น ราว 50%–70% ของรายได้ ซึ่งเป็นเป้าหมายเชิงแนวคิดที่ขึ้นอยู่กับรายได้และภาระของแต่ละคน
- การขยายศักยภาพรายได้: เพิ่มทักษะ ทำอาชีพเสริม หรือปรับเปลี่ยนงานเพื่อขยายฐานเงินก้อนที่จะนำไปสะสม
- การนำเงินไปลงทุนระยะยาว: นำเงินออมไปลงทุนอย่างสม่ำเสมอในสินทรัพย์ที่เหมาะกับระยะเวลาและความเสี่ยงที่ยอมรับได้ เพื่อให้เงินทบต้นเติบโตตามเวลา ผู้ที่ต้องการปูพื้นฐานเรื่องการลงทุนเพิ่มเติม สามารถอ่านต่อได้จากลิงก์ท้ายบทความครับ
รูปแบบของ FIRE Movement มีอะไรบ้าง? เลือกแนวทางที่เหมาะกับคุณ
แนวคิดนี้ไม่ใช่สูตรสำเร็จแบบเดียวกันสำหรับทุกคน แต่ถูกแบ่งออกเป็นหลายรูปแบบตามระดับความเข้มงวดและเป้าหมายไลฟ์สไตล์ของแต่ละบุคคล
Lean FIRE สายประหยัด ใช้ชีวิตเรียบง่าย
Lean FIRE คือ รูปแบบที่เหมาะสำหรับผู้ที่รักษาสไตล์การใช้ชีวิตแบบมินิมอล มีค่าใช้จ่ายต่อเดือนต่ำกว่าเฉลี่ยทั่วไป มุ่งเน้นการตัดสิ่งฟุ่มเฟือยเพื่อลดเป้าหมายเงินก้อนลง ทำให้สามารถบรรลุอิสรภาพทางการเงินและเกษียณได้เร็วกว่าปกติ
Fat FIRE สายมั่งคั่ง คงไลฟ์สไตล์สุขสบาย
Fat FIRE คือเป้าหมายสำหรับผู้ที่ไม่ต้องการลดทอนคุณภาพชีวิตหรือความสุขส่วนตัว เน้นการเพิ่มรายได้ควบคู่ไปกับการสะสมพอร์ตขนาดใหญ่ เพื่อให้พอร์ตสามารถรองรับค่าใช้จ่าย การท่องเที่ยว หรือความบันเทิงได้อย่างกว้างขวางโดยไม่ติดขัด
Barista FIRE & Coast FIRE สายยืดหยุ่น ทำงาน Part-Time / ปล่อยพอร์ตเติบโต
- Barista FIRE: เกษียณจากงานประจำที่เครียดหนัก แล้วย้ายไปทำงาน Part-Time หรือรับงานสั้น ๆ เพื่อหารายได้บางส่วนมาจุนเจือค่าใช้จ่ายรายวันและรักษาสวัสดิการประกันสุขภาพ
- Coast FIRE: เร่งสะสมเงินก้อนในพอร์ตลงทุนจนถึงระดับที่มีมูลค่ามากพอ และปล่อยให้พลังดอกเบี้ยทบต้นทำงานเติบโตไปถึงเป้าหมายเกษียณ โดยที่เจ้าตัวไม่จำเป็นต้องส่งเงินเติมเข้าพอร์ตเพิ่มอีกต่อไป แค่ทำงานหาเงินให้พอดีค่าใช้จ่ายปัจจุบันก็พอ
| ประเภท FIRE | ไลฟ์สไตล์การใช้เงิน | ระดับเงินทุนที่ต้องสะสม | เหมาะกับใคร |
| Lean FIRE | มินิมอล ประหยัด ตัดรายจ่ายไม่จำเป็น | ต่ำ (ประมาณ 10–15 ล้านบาท) | ผู้ที่ชอบชีวิตเรียบง่าย ปรับตัวเก่ง |
| Fat FIRE | สุขสบาย ท่องเที่ยว ใช้ชีวิตยืดหยุ่น | สูง (ประมาณ 30–50 ล้านบาทขึ้นไป) | ผู้ที่มีรายได้สูง และต้องการคงคุณภาพชีวิต |
| Barista FIRE | ทำงานยืดหยุ่น รับงาน Part-Time | ปานกลาง (พึ่งพากระแสเงินสดปนรายได้งาน) | ผู้ที่ไม่อยากทำงานประจำเต็มเวลา |
| Coast FIRE | ทำงานหาเงินใช้วันต่อวัน พอร์ตโตเอง | สะสมก้อนแรกเร็ว แล้วหยุดเติมเงิน | ผู้ที่เริ่มลงทุนได้เร็วตั้งแต่อายุยังน้อย |
หมายเหตุ: ตัวเลขในตารางเป็นการประมาณการเบื้องต้นเพื่อประกอบความเข้าใจ ขึ้นอยู่กับค่าใช้จ่ายจริง เงินเฟ้อ และผลตอบแทนของพอร์ตของแต่ละคน ไม่ใช่เกณฑ์ตายตัวครับ
วิธีคำนวณเงินเกษียณสไตล์ FIRE ด้วยกฎ 25 เท่า และ 4% Safe Withdrawal Rate
การประเมินว่าต้องมีเงินก้อนเท่าไหร่จึงจะสามารถเข้าสู่ FIRE Movement ได้นั้น มีกรอบการคำนวณยอดนิยมที่พัฒนามาจากงานวิจัยด้านการเงิน (Finance) สองส่วนหลักครับ
กฎ 25 เท่า (Rule of 25) ในการตั้งเป้าหมายเงินก้อน
กฎ 25 เท่า คือการนำ “ค่าใช้จ่ายรวมต่อปีที่คาดว่าจะใช้หลังเกษียณ” มาคูณด้วย 25 ผลลัพธ์ที่ได้คือเป้าหมายขนาดพอร์ตการลงทุนรวมที่ต้องสะสมให้ถึง ตัวอย่างเช่น หากประเมินค่าใช้จ่ายหลังเกษียณไว้ที่เดือนละ 40,000 บาท คิดเป็นปีละ 480,000 บาท เป้าหมายเงินก้อนที่ต้องสะสมคือ 480,000 × 25 = 12,000,000 บาท
กฎ 4% เกษียณ (Safe Withdrawal Rate) ถอนเงินใช้อย่างไรไม่ให้เงินหมด
กฎ 4% (Safe Withdrawal Rate) อ้างอิงจาก Trinity Study ซึ่งชี้ว่า หากเราจัดสรรพอร์ตไว้ในสินทรัพย์เติบโตอย่างเหมาะสม เช่น หุ้นและตราสารหนี้ การถอนเงินออกมาใช้ในปีแรกที่อัตรา 4% ของพอร์ต และปรับเพิ่มเงินถอนปีถัด ๆ ไปตามอัตราเงินเฟ้อ พอร์ตการลงทุนดังกล่าวเคยมีโอกาสสูงที่จะยั่งยืนได้ราว 30 ปีตามข้อมูลย้อนหลังของตลาดสหรัฐฯ อย่างไรก็ตาม ผลในอดีตไม่ได้รับประกันอนาคต และผู้ที่เกษียณเร็วมีระยะเวลาใช้เงินยาวกว่า 30 ปี จึงควรพิจารณาอัตราถอนที่ระมัดระวังกว่านี้ครับ
| ค่าใช้จ่ายต่อเดือน | ค่าใช้จ่ายต่อปี | เป้าหมายเงินก้อน (Rule of 25) | เงินถอนปีแรก (4%) |
| 20,000 บาท | 240,000 บาท | 6,000,000 บาท | 240,000 บาท |
| 40,000 บาท | 480,000 บาท | 12,000,000 บาท | 480,000 บาท |
| 80,000 บาท | 960,000 บาท | 24,000,000 บาท | 960,000 บาท |
คนไทยทำ FIRE Movement ได้จริงไหม? ความเสี่ยงและข้อควรรู้ในบริบทประเทศไทย
คำถามยอดฮิตคือ คนไทยสามารถนำแนวคิด FIRE Movement มาปฏิบัติจริงได้หรือไม่ คำตอบคือมีความเป็นไปได้ แต่ต้องปรับสมมติฐานให้เข้ากับโครงสร้างเศรษฐกิจของประเทศไทยครับ
เงินเฟ้อและค่ารักษาพยาบาลในไทยที่ต้องเผชิญ
ความเสี่ยงเรื่องอัตราเงินเฟ้อและนโยบายทางการเงินที่ติดตามได้จาก ธนาคารแห่งประเทศไทย ถือเป็นตัวแปรสำคัญที่อาจทำให้กฎ 4% ไม่เพียงพอในบริบทไทย โดยเฉพาะเงินเฟ้อหมวดค่ารักษาพยาบาล (Medical Inflation) ที่มีแนวโน้มปรับตัวสูงขึ้นในระยะยาว ผู้วางแผนเกษียณบางรายจึงเลือกเตรียมประกันสุขภาพรองรับไว้ล่วงหน้า หรือพิจารณาลดอัตราการถอนลงเหลือราว 3.5% เพื่อเพิ่มส่วนเผื่อความปลอดภัยให้พอร์ตครับ
📌 Tip จากพี่โบ้
ตอนผมวางแผนเรื่องเงินเกษียณ ข้อผิดพลาดที่พบบ่อยคือการคิดค่าใช้จ่ายคงที่ตามค่าครองชีพปัจจุบันโดยลืมบวกค่ารักษาพยาบาลตอนอายุมากครับ ผมมองว่าเป็นแนวทางหนึ่งที่ควรพิจารณา คือการแยกเงินกองทุนสุขภาพต่างหาก หรือศึกษาประกันสุขภาพที่คุ้มครองโรคร้ายแรงตั้งแต่ยังมีรายได้ เพื่อลดโอกาสที่พอร์ตการลงทุนจะถูกดึงมาจ่ายค่ารักษา ทั้งนี้ควรเลือกให้เหมาะกับสถานะการเงินของแต่ละคนครับ
การจัดสรรพอร์ตลงทุนและการบริหารภาษีเงินได้
ความยั่งยืนของ FIRE ขึ้นอยู่กับ Asset Allocation รวมถึงการเลือกเครื่องมือสะสมความมั่งคั่ง (Wealth) ที่ได้รับการกำกับดูแลโดย สำนักงาน ก.ล.ต. และการบริหารภาษีเงินได้จากการลงทุนร่วมกับ กรมสรรพากร การกระจายเงินไปยังกองทุนดัชนีต่างประเทศ กองทุนรวมลดหย่อนภาษี และสินทรัพย์ปันผล เป็นแนวทางหนึ่งที่ผู้สะสมพอร์ตระยะยาวมักพิจารณา และอาจช่วยลดภาระภาษีบางส่วนในช่วงสะสมเงินได้ ทั้งนี้ควรเทียบค่าธรรมเนียมการจัดการ ความเสี่ยงจากอัตราแลกเปลี่ยน และเงื่อนไขการลดหย่อนภาษีของแต่ละกองทุนจากหนังสือชี้ชวนก่อนตัดสินใจครับ
บทสรุป: กุญแจของการเข้าใจ FIRE Movement
แนวคิดนี้ไม่ใช่เรื่องของการประหยัดจนตึงเครียดหรืออดมื้อกินมื้อ แต่คือการบริหารจัดการชีวิต การเพิ่มศักยภาพรายได้ และการใช้เครื่องมือการลงทุนอย่างมีเป้าหมาย หัวใจสำคัญคือการปรับแต่งเป้าหมายให้สอดคล้องกับสภาพความเป็นจริงและความเสี่ยงที่คุณยอมรับได้
หากคุณต้องการก้าวแรกที่มั่นคงในการสะสมพอร์ต สามารถเข้ามาศึกษารายละเอียดเพิ่มเติมเพื่อ วางเป้าหมายสู่อิสรภาพทางการเงิน และค้นหาแนวทางที่เหมาะกับคุณได้เลยครับ
คำถามที่พบบ่อยเกี่ยวกับ FIRE Movement
FIRE Movement ต้องเริ่มทำตั้งแต่อายุเท่าไหร่?
ไม่มีคำว่าสายเกินไปสำหรับการเริ่มต้น แม้ผู้ที่เริ่มตั้งแต่วัย 20 จะได้เปรียบเรื่องระยะเวลาทบต้นของเงินลงทุน แต่ผู้ที่เริ่มในวัย 30 หรือ 40 ก็สามารถประยุกต์ใช้รูปแบบอย่าง Coast FIRE หรือ Barista FIRE โดยเน้นการเพิ่มอัตราการออมและการขยายรายได้เพื่อเร่งความเร็วของพอร์ตได้เช่นกันครับ
กฎ 4% ยังใช้ได้จริงในยุคปัจจุบันหรือไม่?
กฎ 4% เป็นเพียงกรอบการประมาณการเบื้องต้น ในยุคที่มีความผันผวนสูง ในทางปฏิบัติ ผู้วางแผนการเงินบางรายเลือกใช้การถอนแบบยืดหยุ่น (Dynamic Withdrawal) เช่น ถอนราวร้อยละ 3.0–3.5 ในช่วงที่ตลาดซบเซา และเพิ่มการถอนเมื่อพอร์ตเติบโต ซึ่งเป็นแนวทางหนึ่งเพื่อลดความเสี่ยงที่พอร์ตลดลงเร็วเกินไป โดยไม่ใช่สูตรตายตัวครับ
FIRE Movement ต่างจากการวางแผนเกษียณทั่วไปอย่างไร?
ความแตกต่างสำคัญคือ “ระยะเวลาและอัตราการออม” การวางแผนเกษียณทั่วไปมักตั้งเป้าเกษียณที่อายุ 60 ปี โดยแนวทางการออมที่พบได้บ่อยอยู่ราวร้อยละ 10–15 ของรายได้ แต่ FIRE Movement มุ่งเน้นการเพิ่มอัตราการออมให้สูงกว่านั้นมาก บางรายอาจสูงถึง 50% ขึ้นไป เพื่อย่นระยะเวลาให้มีอิสรภาพทางการเงินได้เร็วขึ้น ซึ่งช่วงอายุที่เหมาะสมขึ้นอยู่กับรายได้และค่าใช้จ่ายของแต่ละคนครับ
ถ้าเกิดวิกฤตเศรษฐกิจ ตลาดหุ้นตกหนัก ต้องรับมืออย่างไร?
การป้องกันปัญหานี้ทำได้โดยการจัดสรรพอร์ตแบบกระจายความเสี่ยง (Asset Allocation) และการมีเงินสดสำรองสำหรับค่าใช้จ่าย 1–2 ปี (Cash Cushion) เพื่อให้คุณสามารถถอนเงินสดมาใช้ดำรงชีวิตได้โดยไม่ต้องบังคับขายสินทรัพย์ในพอร์ตช่วงที่ราคาตกต่ำครับ
ต้องมีรายได้สูงมาก ๆ เท่านั้นถึงจะทำ FIRE Movement ได้จริงไหม?
การมีรายได้สูงช่วยให้สะสมเงินได้เร็วขึ้น แต่ไม่ใช่เงื่อนไขเดียว คนที่มีรายได้ปานกลางก็สามารถเดินตามแนวทาง FIRE ได้หากเลือกรูปแบบ Lean FIRE หรือเน้นการควบคุมค่าใช้จ่ายควบคู่กับการลงทุนอย่างสม่ำเสมอ หัวใจสำคัญคืออัตราการออม (Savings Rate) ไม่ใช่แค่ยอดเงินรายได้เพียงอย่างเดียวครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page