Bond Yield คือ อัตราผลตอบแทนที่นักลงทุนได้รับจากการถือครองพันธบัตรเมื่อเทียบกับราคาที่ซื้อจริงในตลาดรอง โดยสูตรที่ใช้บ่อยคือ Current Yield (ดอกเบี้ยที่ได้รับต่อปีหารด้วยราคาตลาด) และ Yield to Maturity หรือ YTM ที่รวมส่วนต่างราคาจนถึงวันครบกำหนดไว้ด้วยครับ
ในระบบการเงินระดับโลก Bond Yield วันนี้ ถือเป็นตัวแปรสำคัญที่ใช้วัดต้นทุนทางการเงิน อัตราดอกเบี้ยอ้างอิง และเป็นสัญญาณชี้วัดทิศทางเศรษฐกิจ หากนักลงทุนต้องการวางแผน พื้นฐานการลงทุน ให้มีประสิทธิภาพ การเข้าใจกลไกของ Bond Yield จะช่วยให้สามารถอ่านจังหวะการเคลื่อนย้ายเงินทุนระหว่างสินทรัพย์ปลอดภัยและสินทรัพย์เสี่ยงได้ชัดเจนยิ่งขึ้นครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- Bond Yield คือ อัตราผลตอบแทนจริงจากการลงทุนในพันธบัตร ซึ่งขยับขึ้นลงตามราคาซื้อขายในตลาดรอง
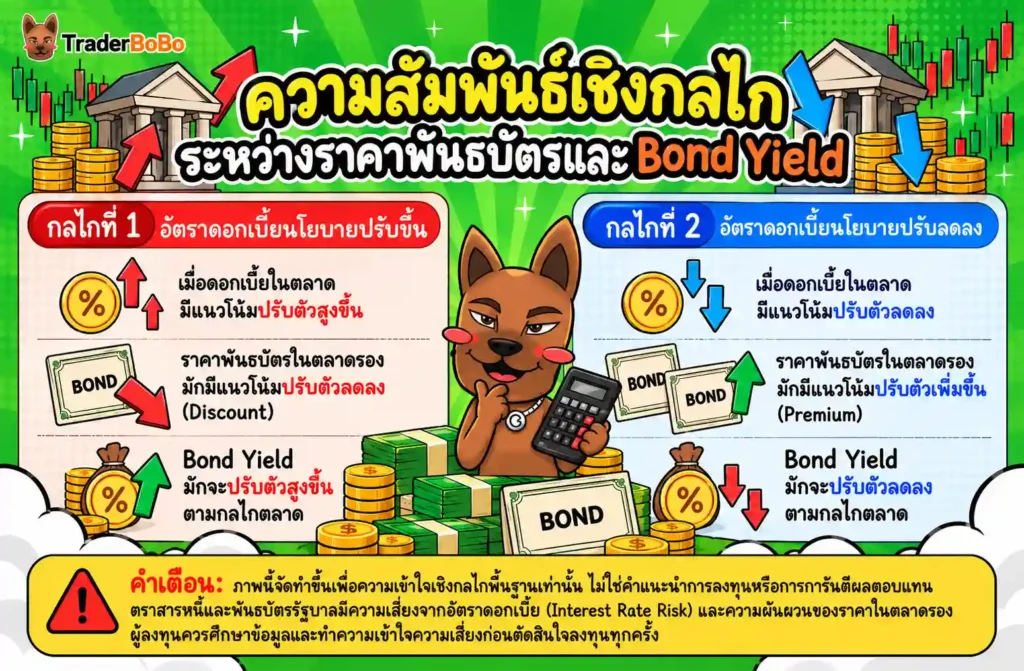
- ราคาพันธบัตรและ Bond Yield มีความสัมพันธ์สวนทางกันเสมอ เมื่อราคาพันธบัตรลดลง Bond Yield จะปรับตัวสูงขึ้น
- การขยับขึ้นของ Bond Yield วันนี้ มีแนวโน้มกดดันราคาหุ้น เนื่องจากต้นทุนทางการเงินของบริษัทเอกชนอาจสูงขึ้น และพันธบัตรรัฐบาลอาจดึงดูดเงินทุนจากสินทรัพย์เสี่ยงมากขึ้นครับ
- สัญญาณ Inverted Yield Curve หรือภาวะที่ Yield ระยะสั้นสูงกว่าระยะยาว เป็นหนึ่งในเครื่องมือเตือนความเสี่ยงภาวะเศรษฐกิจถดถอย
Bond Yield คืออะไร? ทำความเข้าใจอัตราผลตอบแทนพันธบัตรรัฐบาล
Bond Yield คือ ผลตอบแทนจากการถือครองพันธบัตรที่คิดเป็นเปอร์เซ็นต์ต่อปี โดยอัตราผลตอบแทนนี้ไม่ได้คงที่เสมอไป แต่ปรับเปลี่ยนไปตามราคาของพันธบัตรที่ซื้อขายกันในตลาดรองครับ
เพื่อให้นักลงทุนเข้าใจง่ายขึ้น เราต้องแยกแยะระหว่างอัตราดอกเบี้ยหน้าตั๋ว (Coupon Rate) และ อัตราผลตอบแทนจริง (Bond Yield) เสียก่อน ดอกเบี้ยหน้าตั๋วคือจำนวนเงินดอกเบี้ยที่ผู้ออกพันธบัตรสัญญาว่าจะจ่ายให้แก่ผู้ถือตามราคาพาร์ (Par Value) เช่น พันธบัตรราคาพาร์ 1,000 บาท กำหนด Coupon Rate 3% ผู้ถือจะได้รับดอกเบี้ย 30 บาทต่อปีคงที่ไปตลอดอายุสัญญา
ทว่า เมื่อมีการซื้อขายพันธบัตรเปลี่ยนมือในตลาดรอง ราคาของพันธบัตรอาจขยับขึ้นสูงกว่า 1,000 บาท (Premium) หรือลดลงต่ำกว่า 1,000 บาท (Discount) ตามอุปสงค์และอุปทาน ณ ขณะนั้น ผลตอบแทนจริงหรือ Bond Yield จึงเปลี่ยนแปลงไปตามราคาที่คุณซื้อพันธบัตรมานั่นเองครับ
ประเภทของ Bond Yield ที่นักลงทุนต้องรู้จัก
- Current Yield (อัตราผลตอบแทนปัจจุบัน): คำนวณจากดอกเบี้ยรับต่อปีหารด้วยราคาซื้อขายปัจจุบันของพันธบัตร เป็นการวัดผลตอบแทนแบบคร่าว ๆ ณ ช่วงเวลานั้น
- Yield to Maturity หรือ YTM (อัตราผลตอบแทนจนถึงวันหมดอายุ): คำนวณผลตอบแทนรวมทั้งหมดหากถือพันธบัตรไว้จนครบกำหนดไถ่ถอน โดยนำมูลค่าส่วนต่างของราคาซื้อขายและดอกเบี้ยทบต้นมาร่วมคำนวณด้วย ซึ่ง YTM คือค่าที่นักลงทุนใช้เปรียบเทียบเป็นมาตรฐานหลักครับ
ทำไม Bond Yield และราคาตราสารหนี้ถึงขยับสวนทางกัน?
คำถามที่นักลงทุนมือใหม่มักสงสัยในตลาดตราสารหนี้ คือทำไมราคาพันธบัตรและ Bond Yield ถึงขยับสวนทางกันเหมือนคานงัด คำตอบอยู่ที่ “อัตราดอกเบี้ยในตลาด” ครับ
สมมติว่าคุณถือพันธบัตรรัฐบาลรุ่นเก่าราคาพาร์ 1,000 บาท ที่จ่ายดอกเบี้ยหน้าตั๋ว 3% (ได้ดอกเบี้ย 30 บาทต่อปี) ต่อมา ธนาคารกลางประกาศขึ้นดอกเบี้ยนโยบาย ทำให้พันธบัตรรัฐบาลรุ่นใหม่ออกมาจ่ายดอกเบี้ยสูงถึง 5% (ได้ดอกเบี้ย 50 บาทต่อปี)
ในสถานการณ์นี้ จะไม่มีใครอยากซื้อพันธบัตรรัฐบาลรุ่นเก่าของคุณในราคา 1,000 บาท เพราะรุ่นใหม่ให้ดอกเบี้ยดีกว่า หากคุณต้องการขายพันธบัตรรัฐบาลรุ่นเก่าออกไปในตลาดรอง คุณจำเป็นต้องลดราคาขายลง เช่น ลดเหลือ 800 บาท เพื่อให้ผู้ซื้อใหม่ได้รับผลตอบแทนรวมคิดเป็นเปอร์เซ็นต์ใกล้เคียงกับ 5% ของตลาด เมื่อราคาพันธบัตรลดลง Bond Yield ของพันธบัตรรุ่นนั้นจึงปรับตัวสูงขึ้นโดยอัตโนมัติ
สำหรับใครที่ต้องการปูพื้นฐานกลไกผู้ออกและผู้ถือครอง สามารถอ่าน ความรู้เรื่องตราสารหนี้ เพิ่มเติมได้ครับ
| สภาวะดอกเบี้ยนโยบาย | ราคาพันธบัตรในตลาดรอง | ทิศทาง Bond Yield | เหตุผลเบื้องหลัง |
| อัตราดอกเบี้ยปรับตัวขึ้น | ปรับตัวลดลง (Discount) | ปรับตัวเพิ่มขึ้น | พันธบัตรรุ่นเก่าต้องลดราคาเพื่อสู้กับรุ่นใหม่ที่ดอกเบี้ยสูงกว่า |
| อัตราดอกเบี้ยทรงตัว | คงที่ใกล้เคียงราคาพาร์ | ทรงตัวใกล้เคียง Coupon Rate | ผลตอบแทนสอดคล้องกับสภาวะตลาดปัจจุบัน |
| อัตราดอกเบี้ยปรับตัวลดลง | ปรับตัวเพิ่มขึ้น (Premium) | ปรับตัวลดลง | พันธบัตรรุ่นเก่าให้ดอกเบี้ยสูงกว่ารุ่นใหม่ จึงมีแรงซื้อดันราคาขึ้น |
ปัจจัยอะไรบ้างที่ส่งผลให้ Bond Yield ขยับขึ้นหรือลง?
การเปลี่ยนแปลงของ Bond Yield วันนี้ ไม่ได้เกิดขึ้นโดยบังเอิญ แต่มีปัจจัยทางเศรษฐกิจมหภาคเป็นตัวขับเคลื่อนหลัก 2 ประการดังนี้ครับ
1. นโยบายอัตราดอกเบี้ยของธนาคารกลาง
เมื่อธนาคารกลาง เช่น ธนาคารกลางสหรัฐฯ (FED) หรือธนาคารแห่งประเทศไทย (ธปท.) ปรับขึ้นอัตราดอกเบี้ยนโยบายเพื่อชะลอความร้อนแรงของเศรษฐกิจ ต้นทุนการกู้ยืมในระบบจะสูงขึ้น ส่งผลให้ Bond Yield ของพันธบัตรรัฐบาลออกใหม่ขยับสูงตาม ทั้งนี้นักลงทุนสามารถติดตามข้อมูลอัตราดอกเบี้ยและนโยบายการเงินได้จาก ธนาคารแห่งประเทศไทย ครับ
2. อัตราเงินเฟ้อและความเสี่ยงทางเศรษฐกิจ
เงินเฟ้อเป็นปัจจัยลบสำคัญของตราสารหนี้ เพราะเงินเฟ้อทำให้มูลค่าที่แท้จริงของดอกเบี้ยรับในอนาคตลดลง หากอัตราเงินเฟ้อพุ่งสูงขึ้น นักลงทุนจะเรียกร้องอัตราผลตอบแทนที่สูงขึ้นเพื่อชดเชยความเสี่ยงเรื่องกำลังซื้อที่ลดลง ดันให้ Bond Yield ขยับขึ้นตาม
นอกจากนี้ ความเสี่ยงอัตราดอกเบี้ย (Interest Rate Risk) และความเสี่ยงในการผิดนัดชำระหนี้ (Credit Risk) ก็มีส่วนสำคัญ หากเป็นพันธบัตรรัฐบาลความเสี่ยงผิดนัดชำระหนี้จะต่ำมาก จึงนำ Bond Yield รัฐบาลมาใช้เป็นผลตอบแทนที่ไร้ความเสี่ยง (Risk-Free Rate) อ้างอิงในระบบการเงินครับ
Bond Yield ส่งผลต่อตลาดหุ้นและพอร์ตการลงทุนอย่างไร?
Bond Yield ไม่ได้มีความสำคัญแค่กับนักลงทุนในตราสารหนี้เท่านั้น แต่ยังส่งผลกระทบโดยตรงต่อตลาดหุ้นและสินทรัพย์เสี่ยงทั่วโลกด้วยเหตุผล 2 ข้อหลักครับ
การถ่ายเทเงินทุนระหว่างสินทรัพย์
เมื่อ Bond Yield พันธบัตรรัฐบาลขยับขึ้นสูง เช่น สมมติว่าพันธบัตรรัฐบาลอายุ 10 ปีให้ผลตอบแทน 4–5% ต่อปี โดยมีความเสี่ยงด้านการผิดนัดชำระหนี้ต่ำ (แต่ราคาพันธบัตรยังขึ้นลงตามอัตราดอกเบี้ยได้) นักลงทุนอาจเริ่มตั้งคำถามว่าจะเสี่ยงลงทุนในตลาดหุ้นไปทำไม หากผลตอบแทนคาดการณ์ของหุ้นไม่ได้สูงกว่าอย่างมีนัยสำคัญ เงินทุนบางส่วนจึงอาจไหลออกจากตลาดหุ้นเข้าสู่พันธบัตรรัฐบาล ซึ่งมีแนวโน้มกดดันราคาหุ้นให้ย่อตัวลงได้ แต่ผลที่เกิดขึ้นจริงขึ้นอยู่กับปัจจัยอื่นด้วย เช่น ผลประกอบการของบริษัทและภาวะเศรษฐกิจครับ
นอกจากนี้ ในเชิง Valuation การประเมินมูลค่าหุ้นด้วยวิธีคิดลดกระแสเงินสด (DCF) จะใช้ Bond Yield เป็นส่วนหนึ่งของอัตราคิดลด (Discount Rate) เมื่ออัตราคิดลดสูงขึ้น มูลค่าที่เหมาะสมของหุ้นก็จะลดลงทันทีครับ
การส่งสัญญาณผ่าน Yield Curve
เส้นแสดงอัตราผลตอบแทนพันธบัตรรัฐบาลตามอายุสัญญา (Yield Curve) มักมีลักษณะความชันเป็นบวก คือพันธบัตรระยะยาวให้ Yield สูงกว่าระยะสั้น
ทว่า เมื่อเกิดภาวะ Inverted Yield Curve หรือ Bond Yield ระยะสั้น (เช่น 2 ปี) ขยับสูงกว่า Bond Yield ระยะยาว (เช่น 10 ปี) ตลาดกำลังส่งสัญญาณเตือนว่าเศรษฐกิจในอนาคตอาจชะลอตัวหรือเข้าสู่ภาวะถดถอย (Recession) เนื่องจากนักลงทุนคาดว่าธนาคารกลางจะต้องลดดอกเบี้ยในอนาคตเพื่อกระตุ้นเศรษฐกิจนั่นเองครับ
| ประเภทสินทรัพย์ | ผลกระทบเมื่อ Bond Yield เพิ่มขึ้น | ผลกระทบเมื่อ Bond Yield ลดลง |
| พันธบัตรรัฐบาล (รุ่นเดิม) | ราคาปรับตัวลดลง เกิดขาดทุนทางบัญชี | ราคาปรับตัวสูงขึ้น เกิดกำไรทางบัญชี |
| หุ้นเติบโตสูง (Growth Stock) | มีแนวโน้มถูกกดดัน เพราะต้นทุนทางการเงินอาจสูงขึ้น และมูลค่าที่คำนวณด้วยอัตราคิดลดมักลดลง | ได้รับปัจจัยบวก มูลค่าเหมาะสมปรับขึ้น |
| หุ้นปันผล (Dividend Stock) | ความน่าสนใจลดลง เมื่อเทียบกับ Yield พันธบัตร | ความน่าสนใจเพิ่มขึ้น ดึงดูดนักลงทุนรับปันผล |
| ทองคำ | ต้นทุนการถือครองสูงขึ้น (Opportunity Cost) | เพิ่มความน่าสนใจในฐานะสินทรัพย์ปลอดภัย |
ข้อควรรู้เรื่องภาษีหัก ณ ที่จ่าย และเกณฑ์กำกับดูแลตราสารหนี้ในไทย
การลงทุนในตราสารหนี้และพันธบัตรรัฐบาลในประเทศไทย มีข้อกฎหมายและเกณฑ์ด้านภาษีที่นักลงทุนต้องคำนึงถึงเพื่อวางแผนภาษีอย่างถูกต้องครับ
ตามกฎหมายสรรพากร ตามประมวลรัษฎากร ดอกเบี้ยจากพันธบัตรและหุ้นกู้ที่บุคคลธรรมดาได้รับจะถูกหักภาษี ณ ที่จ่ายในอัตรา 15% ส่วนกำไรจากส่วนต่างราคา (Capital Gain) จะถูกหักภาษี 15% เฉพาะบางกรณีตามเงื่อนไขที่ กรมสรรพากร กำหนด ผู้อ่านควรตรวจสอบเงื่อนไขกับกรมสรรพากรหรือผู้ให้บริการที่ซื้อขายก่อนตัดสินใจครับ ทั้งนี้ หุ้นกู้ภาคเอกชนอยู่ภายใต้การกำกับดูแลของ สำนักงาน ก.ล.ต. ส่วนพันธบัตรรัฐบาลออกโดยกระทรวงการคลัง โดยมีสำนักงานบริหารหนี้สาธารณะ (สบน.) เป็นหน่วยงานดูแลการบริหารหนี้ครับ
สำหรับนักลงทุนที่ต้องการกระจายความเสี่ยงผ่านเอกชน การเลือกศึกษา การเลือกลงทุนในหุ้นกู้ ถือเป็นทางเลือกที่ให้ผลตอบแทนสูงกว่าพันธบัตรรัฐบาล แต่ต้องแลกมาด้วย Credit Risk ของบริษัทผู้ออก
📌 Tip จากพี่โบ้
ตอนผมเริ่มลงทุนใหม่ ๆ เคยสงสัยว่าทำไมซื้อกองทุนตราสารหนี้แล้วราคา NAV ถึงติดลบได้ ทั้งที่ตราสารหนี้ควรจะปลอดภัย คำตอบคือเมื่อ Bond Yield วันนี้ ในตลาดพุ่งขึ้นรวดเร็ว ราคาพันธบัตรที่กองทุนถืออยู่จะปรับลดลงทันทีตามราคาตลาดล่าสุด หรือที่เรียกว่า Mark to Market ส่งผลให้ NAV ลดลงตาม ใครอยากเจาะลึกเพิ่มอ่านต่อที่ เหตุผลที่กองทุนตราสารหนี้ติดลบ ได้เลยครับ ผู้อ่านควรศึกษาและทดสอบความเข้าใจตามระดับความเสี่ยงที่ตนเองรับได้ครับ
บทสรุป: กุญแจของการเข้าใจ Bond Yield เพื่อปรับพอร์ตการลงทุน
Bond Yield คือ เครื่องมือชี้วัดสภาวะการเงินและทิศทางอัตราดอกเบี้ยที่มีอิทธิพลต่อทุกสินทรัพย์ การเข้าใจว่า Bond Yield ขยับสวนทางกับราคาพันธบัตร จะช่วยให้นักลงทุนเข้าใจทิศทางนโยบายการเงินของธนาคารกลางได้ชัดเจนขึ้น และวางกลยุทธ์กระจายความเสี่ยงของพอร์ตได้อย่างมีประสิทธิภาพครับ
📢 Traderbobo แนะนำ
สำหรับนักลงทุนที่อยากต่อยอดความรู้เชิงลึกเพื่อสร้างพอร์ตการลงทุนที่มั่นคง สามารถศึกษาโครงสร้างและประเภทของตราสารหนี้ทั้งหมดเพิ่มเติมได้ที่ ความรู้เรื่องตราสารหนี้ ได้เลยครับ
คำถามที่พบบ่อยเกี่ยวกับ Bond Yield
Bond Yield คืออะไร และต่างจาก Coupon Rate อย่างไร?
Bond Yield คือ อัตราผลตอบแทนจริงที่นักลงทุนได้รับจากการซื้อพันธบัตร ณ ราคาตลาดรอง ซึ่งขยับขึ้นลงได้ตลอดเวลา ต่างจาก Coupon Rate ที่เป็นอัตราดอกเบี้ยหน้าตั๋วกำหนดไว้เป็นเปอร์เซ็นต์คงที่คำนวณจากราคาพาร์ตั้งแต่ผู้ออกเปิดขายวันแรกครับ
ทำไมเวลา Bond Yield วันนี้ พุ่งสูงขึ้น ตลาดหุ้นถึงมักปรับตัวลง?
เมื่อ Bond Yield วันนี้ ปรับตัวสูงขึ้น พันธบัตรรัฐบาลจะมีความน่าสนใจมากขึ้นเนื่องจากให้ผลตอบแทนสูงโดยมีความเสี่ยงต่ำ ส่งผลให้เงินทุนไหลออกจากตลาดหุ้น นอกจากนี้ อัตราดอกเบี้ยที่สูงขึ้นยังเพิ่มต้นทุนทางการเงินแก่บริษัทจดทะเบียน และเพิ่มอัตราคิดลดในการประเมินมูลค่าหุ้นครับ
Inverted Yield Curve คืออะไร และบ่งบอกถึงวิกฤตเศรษฐกิจจริงไหม?
Inverted Yield Curve คือ ภาวะที่อัตราผลตอบแทนพันธบัตรรัฐบาลระยะสั้นสูงกว่าระยะยาว ซึ่งเป็นรูปแบบที่ผิดปกติจากสภาวะทั่วไป ในอดีต สัญญาณนี้มักเกิดขึ้นล่วงหน้าก่อนเกิดภาวะเศรษฐกิจถดถอย (Recession) เนื่องจากนักลงทุนคาดการณ์ว่าเศรษฐกิจจะชะลอตัวลงจนธนาคารกลางต้องลดดอกเบี้ยในระยะยาวครับ
กองทุนรวมตราสารหนี้ขาดทุนได้ไหม หาก Bond Yield ปรับตัวขึ้นรวดเร็ว?
ขาดทุนได้ครับ เนื่องจากกองทุนรวมตราสารหนี้ต้องคำนวณมูลค่าทรัพย์สินสุทธิ (NAV) แบบ Mark to Market เมื่อ Bond Yield ปรับตัวขึ้นอย่างรวดเร็ว ราคาของพันธบัตรเดิมที่กองทุนถือครองอยู่จะมีมูลค่าลดลง ส่งผลให้ NAV ของกองทุนปรับตัวลดลงหรือติดลบได้ในระยะสั้น
ทำไม Bond Yield วันนี้ ถึงถูกใช้เป็นตัววัดต้นทุนทางการเงินของทั้งประเทศ?
เพราะพันธบัตรรัฐบาลถือเป็นสินทรัพย์ที่มีความเสี่ยงในการผิดนัดชำระหนี้ต่ำที่สุด อัตราผลตอบแทนของพันธบัตรรัฐบาลจึงใช้เป็นฐาน Risk-Free Rate ในการอ้างอิงเพื่อตั้งดอกเบี้ยกู้ยืม ดอกเบี้ยหุ้นกู้เอกชน และอัตราดอกเบี้ยสินเชื่อบ้านในระบบเศรษฐกิจครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page