Modern Portfolio Theory คือ ทฤษฎีการเงินเชิงปริมาณที่มุ่งเน้นการจัดสรรสินทรัพย์ลงทุนเพื่อสร้างผลตอบแทนคาดหวังสูงสุด ณ ระดับความเสี่ยงที่กำหนด หรือลดความเสี่ยงของพอร์ตให้ต่ำที่สุด ณ ระดับผลตอบแทนที่ต้องการ ผ่านการรวมสินทรัพย์ที่มีค่าความสัมพันธ์ทางสถิติไม่ไปในทิศทางเดียวกันอย่างสมบูรณ์เข้าด้วยกันครับ
ในโลกการเงิน ทฤษฎีนี้เปลี่ยนวิธีคิดจากการเลือกหลักทรัพย์รายตัวมามองภาพรวมทั้งพอร์ตโฟลิโอ ซึ่งช่วยให้นักลงทุนควบคุมความผันผวนได้อย่างเป็นระบบโดยไม่ต้องยอมแลกด้วยผลตอบแทนเสมอไป คู่มือนี้ครอบคลุมตั้งแต่หลักการทำงานทางสถิติ เส้น Efficient Frontier ไปจนถึงข้อจำกัดเมื่อนำไปปรับใช้ในตลาดจริงครับ
⚠️ คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
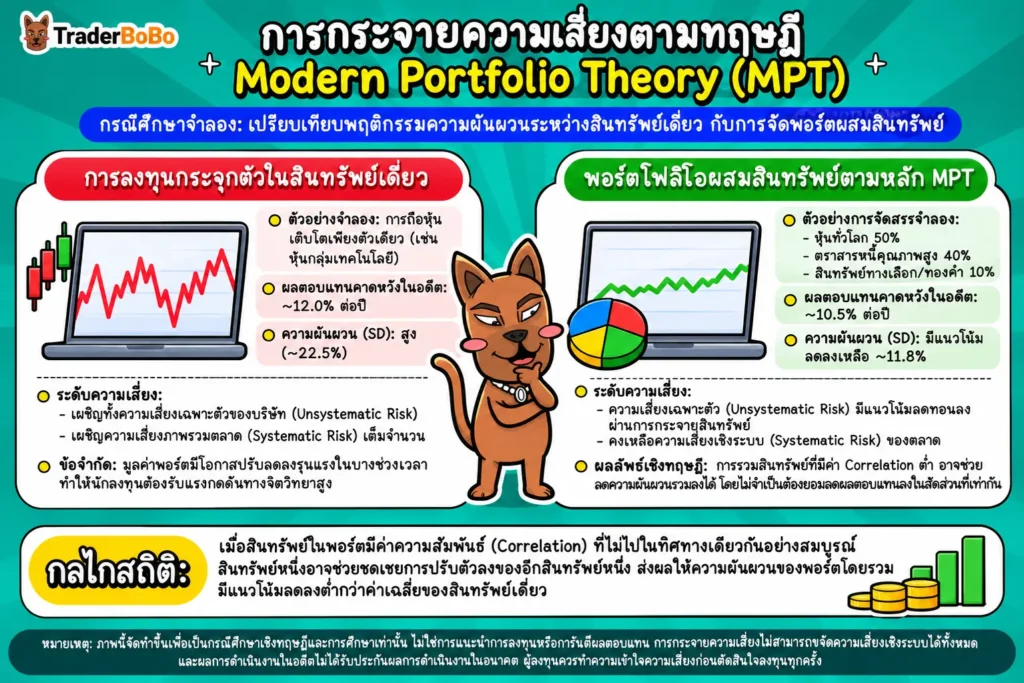
- การรวมสินทรัพย์ที่มีค่า Correlation ต่ำ ช่วยลดความผันผวนรวมของพอร์ตได้ต่ำกว่าค่าเฉลี่ยของความเสี่ยงสินทรัพย์แต่ละตัว
- การกระจายการลงทุนช่วยขจัดความเสี่ยงเฉพาะตัว (Unsystematic Risk) ได้เกือบทั้งหมด แต่ไม่สามารถลบล้างความเสี่ยงเชิงระบบ (Systematic Risk) ของตลาดได้
- เส้น Efficient Frontier ช่วยคัดกรองพอร์ตที่ด้อยประสิทธิภาพออก และระบุสัดส่วนการลงทุนที่ให้ผลตอบแทนคุ้มค่าความเสี่ยงบนเส้นดังกล่าวได้
- ในช่วงวิกฤตเศรษฐกิจรุนแรง สินทรัพย์เกือบทุกประเภทอาจปรับตัวลงพร้อมกัน นักลงทุนจึงควรเข้าใจข้อจำกัดเรื่อง Correlation Breakdown และพิจารณา Rebalance พอร์ตอย่างสม่ำเสมอครับ
Modern Portfolio Theory คืออะไร?
Modern Portfolio Theory คือ กรอบแนวคิดเชิงคณิตศาสตร์และสถิติที่พิสูจน์ว่า คุณลักษณะด้านความเสี่ยงและผลตอบแทนของสินทรัพย์ไม่ควรได้รับการประเมินแบบแยกเดี่ยว แต่ต้องประเมินจากบทบาทและผลกระทบของสินทรัพย์นั้นที่มีต่อพอร์ตโฟลิโอโดยรวมครับ
ก่อนหน้าที่ทฤษฎีนี้จะเกิดขึ้น นักลงทุนส่วนใหญ่จะประเมินหุ้นหรือสินทรัพย์แต่ละตัวแยกจากกันอย่างสิ้นเชิง โดยพยายามมองหาหุ้นรายตัวที่มีแนวโน้มเติบโตดีที่สุด หรือจ่ายเงินปันผลสูงที่สุด ทว่าวิธีคิดแบบเดิมนี้ไม่ได้คำนึงเลยว่า เมื่อนำสินทรัพย์หลายตัวมารวมกันในกระเป๋าเดียว พฤติกรรมความเคลื่อนไหวของราคาจะส่งผลต่อความผันผวนของพอร์ตโดยรวมอย่างไร
จุดกำเนิดจาก Harry Markowitz (1952) และรากฐานของการบริหารสินทรัพย์สมัยใหม่
จุดเปลี่ยนครั้งใหญ่ของประวัติศาสตร์การเงินเกิดขึ้นเมื่อ Harry Markowitz นักเศรษฐศาสตร์ชาวอเมริกัน ได้ตีพิมพ์บทความวิชาการเรื่อง “Portfolio Selection” ลงใน The Journal of Finance ในปี 1952 ซึ่งผลงานชิ้นนี้นับเป็นรากฐานสำคัญของการบริหารสินทรัพย์สมัยใหม่
แนวคิดของ Markowitz ได้เปลี่ยนการจัดพอร์ตจากการพึ่งพาการคาดเดาและสัญชาตญาณส่วนบุคคล มาสู่การคำนวณทางวิทยาศาสตร์ที่มีตัวเลขและสถิติรองรับอย่างชัดเจน ความสำคัญของงานวิจัยชิ้นนี้ส่งผลให้ Harry Markowitz ได้รับรางวัลโนเบลสาขาเศรษฐศาสตร์ (Nobel Memorial Prize in Economic Sciences) ร่วมกับ Merton Miller และ William Sharpe ในปี 1990 ในฐานะผู้วางรากฐานทฤษฎีการเงินสมัยใหม่ครับ
ทำไมการประเมินความเสี่ยงทั้งพอร์ตถึงแม่นยำกว่าการดูสินทรัพย์แยกรายตัว
แก่นแท้ของ MPT ระบุว่า ความเสี่ยงของพอร์ตไม่ได้เท่ากับค่าเฉลี่ยความเสี่ยงของสินทรัพย์ในพอร์ตเสมอไป แต่ถูกขับเคลื่อนด้วยความสัมพันธ์ของราคาที่เคลื่อนไหวร่วมกัน
สมมุติว่าผมถือสินทรัพย์ A ซึ่งมีความผันผวนสูงมาก และสินทรัพย์ B ซึ่งมีความผันผวนสูงมากเช่นกัน หากมองผิวเผิน การรวมสองสินทรัพย์นี้เข้าด้วยกันน่าจะทำให้พอร์ตผันผวนอย่างหนัก แต่ในทางสถิติ หากสินทรัพย์ทั้งสองตัวมีแนวโน้มเคลื่อนไหวสวนทางกัน เมื่อตัวหนึ่งขาดทุน อีกตัวหนึ่งจะกำไรมาชดเชย ผลลัพธ์สุดท้ายคือ ความผันผวนของพอร์ตโดยรวมจะลดลงอย่างมีนัยสำคัญ นี่คือสิ่งที่พิสูจน์ว่า การวิเคราะห์สินทรัพย์แยกเป็นตัว ๆ ให้ภาพที่ไม่สมบูรณ์และอาจนำไปสู่การประเมินความเสี่ยงที่ผิดพลาดได้ครับ
ทำไม Modern Portfolio Theory ถึงสำคัญต่อนักลงทุน?
Modern Portfolio Theory มีความสำคัญอย่างยิ่งเพราะเป็นกรอบการทำงานเชิงคณิตศาสตร์ที่อธิบายว่า นักลงทุนอาจเพิ่มประสิทธิภาพของผลตอบแทนต่อหนึ่งหน่วยความเสี่ยงได้ด้วยการจัดสรรสินทรัพย์ (Asset Allocation) อย่างเป็นวิทยาศาสตร์ครับ
ในการลงทุนจริง ผลตอบแทนเป็นสิ่งที่ไม่สามารถควบคุมหรือการันตีได้อย่างแน่นอน แต่สิ่งที่นักลงทุนสามารถควบคุม จัดการ และออกแบบล่วงหน้าได้คือ “โครงสร้างความเสี่ยง” ของพอร์ต MPT จึงเป็นเข็มทิศที่ช่วยเปลี่ยนมุมมองจากการไล่ตามหุ้นดาวเด่น มาเป็นการสร้างเกราะป้องกันพอร์ตในระยะยาว
การเปลี่ยนวิธีคิดจากการ “คาดเดาอนาคต” มาสู่การ “ควบคุมความเสี่ยงด้วยคณิตศาสตร์”
นักลงทุนทั่วไปมักทุ่มเทเวลาไปกับการคาดเดาว่า วันพรุ่งนี้หรือเดือนหน้า หุ้นตัวไหนจะขึ้น ทองคำจะไปต่อหรือไม่ หรือเศรษฐกิจจะถดถอยเมื่อไหร่ ซึ่งการคาดเดาเหล่านี้มีความไม่แน่นอนสูงและมักถูกรบกวนด้วยอคติทางอารมณ์
MPT เสนอแนวทางตรงกันข้าม โดยชี้ว่าเราไม่จำเป็นต้องทำนายอนาคตให้ถูกทุกครั้ง ขอเพียงเราจัดสรรเงินทุนไปยังสินทรัพย์หลากหลายกลุ่มที่มีลักษณะทางเศรษฐกิจต่างกัน เช่น หุ้น ตราสารหนี้ และสินค้าโภคภัณฑ์ พอร์ตโฟลิโอช่วยดูดซับแรงกระแทกจากความผันผวนได้ในระดับหนึ่ง ซึ่งอาจช่วยให้นักลงทุนอยู่ในตลาดได้อย่างมั่นคงและมีวินัยมากขึ้นครับ
การขจัดความเสี่ยงเฉพาะตัว (Unsystematic Risk) ปะทะ ความเสี่ยงของระบบ (Systematic Risk)
หัวใจสำคัญที่นักลงทุนต้องทำความเข้าใจตามทฤษฎี MPT คือ ความเสี่ยงในการลงทุนแบ่งออกเป็น 2 ประเภทหลัก ซึ่งมีคุณสมบัติต่างกันโดยสิ้นเชิง:
- ความเสี่ยงเฉพาะตัว (Unsystematic Risk): คือความเสี่ยงที่เกิดขึ้นเฉพาะเจาะจงกับบริษัท อุตสาหกรรม หรือสินทรัพย์ตัวใดตัวหนึ่ง เช่น ผู้บริหารลาออก ผลิตภัณฑ์ถูกเรียกคืน การเกิดเพลิงไหม้โรงงาน หรือคดีความทางกฎหมาย ความเสี่ยงกลุ่มนี้เป็นสิ่งที่สามารถลดทอนหรือขจัดออกไปจนเกือบหมดได้ (Diversifiable Risk) เพียงแค่กระจายการลงทุนไปในหลักทรัพย์ที่หลากหลาย
- ความเสี่ยงของระบบ (Systematic Risk): คือความเสี่ยงระดับมหภาคที่ส่งผลกระทบต่อตลาดทั้งหมดพร้อม ๆ กัน ไม่สามารถขจัดออกไปได้ด้วยการถือหุ้นเพิ่มขึ้น (Undiversifiable Risk) เช่น ภาวะสงคราม อัตราดอกเบี้ยนโยบายที่พุ่งสูง การระบาดของโรค หรือวิกฤตเศรษฐกิจระดับโลก
| ประเภทความเสี่ยง | สาเหตุที่เกิดขึ้น | ตัวอย่างเหตุการณ์ | MPT ช่วยจัดการได้หรือไม่ |
| ความเสี่ยงเฉพาะตัว (Unsystematic Risk) | ปัจจัยภายในของธุรกิจหรืออุตสาหกรรม | ยอดขายบริษัทตกต่ำ, โรงงานหยุดผลิต | จัดการได้เกือบหมด ผ่านการกระจายสินทรัพย์ |
| ความเสี่ยงของระบบ (Systematic Risk) | ปัจจัยเศรษฐกิจมหภาคและการเมืองโลก | การปรับขึ้นดอกเบี้ยของธนาคารกลาง, เงินเฟ้อพุ่งสูง | ขจัดไม่ได้ แต่จำกัดความเสียหายได้ด้วย Asset Allocation |
เมื่อเราเข้าใจการแบ่งแยกความเสี่ยงนี้แล้ว ลำดับถัดไปคือการดูว่า MPT ใช้เครื่องมือทางสถิติตัวใดเข้ามาคำนวณและขับเคลื่อนกลไกการกระจายความเสี่ยงในระบบจริงครับ
Modern Portfolio Theory ทำงานยังไงในเชิงสถิติ?
Modern Portfolio Theory ทำงานโดยการนำสถิติเชิงคณิตศาสตร์ 3 ค่าหลัก ได้แก่ ผลตอบแทนคาดหวัง (Expected Return) ส่วนเบี่ยงเบนมาตรฐาน (Standard Deviation) และค่าความสัมพันธ์ (Correlation Coefficient) มาสร้างสมการคำนวณผลตอบแทนและความผันผวนรวมของพอร์ตครับ
การทำความเข้าใจสถิติเหล่านี้ไม่จำเป็นต้องท่องจำสูตรที่ซับซ้อน แต่ให้มองเห็นความสัมพันธ์ว่าตัวเลขแต่ละตัวส่งผลต่อมูลค่าเงินลงทุนของเราอย่างไรเมื่อเวลาผ่านไป
ค่าความสัมพันธ์ (Correlation Coefficient: -1 ถึง +1) หัวใจสำคัญของการกระจายความเสี่ยง
ค่า Correlation คือ ตัวชี้วัดทางสถิติที่บอกว่า สินทรัพย์สองตัวเคลื่อนไหวไปในทิศทางเดียวกัน สวนทางกัน หรือไม่เกี่ยวข้องกันเลย โดยมีค่าตัวเลขตั้งแต่ -1.0 ไปจนถึง +1.0 ซึ่งเป็นกุญแจสำคัญที่สุดในการลดความผันผวน:
- Correlation เท่ากับ +1.0 (สมบูรณ์แบบในทิศทางเดียวกัน): สินทรัพย์ทั้งสองจะขึ้นและลงพร้อมกันในสัดส่วนเท่ากัน การรวมสินทรัพย์คู่นี้เข้าด้วยกันไม่ช่วยลดความเสี่ยงใด ๆ เลย
- Correlation เท่ากับ 0.0 (ไม่มีความสัมพันธ์กัน): การเคลื่อนไหวของสินทรัพย์หนึ่งไม่มีผลต่ออีกสินทรัพย์หนึ่ง เช่น หุ้นเทคโนโลยีกับผลตอบแทนของฟาร์มเกษตร การถือร่วมกันช่วยลดความผันผวนของพอร์ตลงได้อย่างมีประสิทธิภาพ
- Correlation เท่ากับ -1.0 (สมบูรณ์แบบในทิศทางตรงกันข้าม): เมื่อสินทรัพย์หนึ่งปรับตัวลง อีกสินทรัพย์หนึ่งจะปรับตัวขึ้นชดเชยพอดี ในทางทฤษฎี การรวมสินทรัพย์ที่มีค่าความสัมพันธ์ติดลบจะช่วยลดความผันผวนได้มากที่สุด
| ระดับค่า Correlation | พฤติกรรมการเคลื่อนไหวของสินทรัพย์ | ผลลัพธ์ต่อการลดความเสี่ยงของพอร์ต |
| +1.0 | เคลื่อนไหวไปในทิศทางเดียวกันอย่างสมบูรณ์ | ไม่ช่วยลดความเสี่ยงเลย ได้ความเสี่ยงเท่าค่าเฉลี่ย |
| มากกว่า 0.0 ถึงน้อยกว่า +1.0 | เคลื่อนไหวไปในทิศทางเดียวกันบางส่วน ยิ่งค่าสูงยิ่งเคลื่อนไหวใกล้เคียงกัน | ช่วยลดความเสี่ยงได้บางส่วน ยิ่งค่าต่ำยิ่งช่วยลดได้มาก |
| 0.0 | ไม่มีความเกี่ยวข้องกันทางสถิติ | ช่วยกระจายความเสี่ยงได้ดีมาก ความผันผวนรวมลดลง |
| -1.0 ถึงน้อยกว่า 0.0 | เคลื่อนไหวสวนทางกันบางส่วนไปจนถึงสวนทางกันสมบูรณ์ | ลดความผันผวนของพอร์ตได้สูงที่สุดในทางคณิตศาสตร์เมื่อค่าเท่ากับ -1.0 |
ส่วนเบี่ยงเบนมาตรฐาน (Standard Deviation) ในฐานะตัวแทนความผันผวน
ในกรอบของ MPT ส่วนเบี่ยงเบนมาตรฐาน (Standard Deviation หรือ SD) ถูกนำมาใช้เป็นตัวแทนหลักของ “ความเสี่ยง” โดยวัดว่าผลตอบแทนจริงในแต่ละช่วงเวลากระจายตัวห่างจากผลตอบแทนเฉลี่ยที่คาดหวังมากน้อยเพียงใด
สินทรัพย์ที่มีค่า SD ต่ำ เช่น ตราสารหนี้ระยะสั้น จะให้ผลตอบแทนที่ค่อนข้างสม่ำเสมอ คาดการณ์ได้ง่าย ในขณะที่สินทรัพย์ที่มีค่า SD สูง เช่น หุ้นขนาดเล็ก หรือคริปโทเคอร์เรนซี จะมีผลตอบแทนที่เหวี่ยงขึ้นลงอย่างรุนแรง การนำสินทรัพย์ที่มี SD สูงมาจับคู่กับสินทรัพย์ที่มี Correlation ต่ำ จะทำให้ SD ของพอร์ตโดยรวมต่ำลงกว่าการคำนวณแบบค่าเฉลี่ยถ่วงน้ำหนักธรรมดาเสมอครับ
เส้นขอบเขตประสิทธิภาพ (Efficient Frontier) และ Global Market Portfolio
เส้น Efficient Frontier คือ เส้นโค้งบนกราฟที่เชื่อมโยงชุดพอร์ตโฟลิโอที่ให้ผลตอบแทนคาดหวังสูงที่สุด ณ แต่ละระดับความเสี่ยง หรือมีความเสี่ยงต่ำที่สุด ณ แต่ละระดับผลตอบแทนที่ตั้งไว้ครับ
เมื่อนำสินทรัพย์หลายชนิดมาผสมผสานกันในสัดส่วนน้ำหนักต่าง ๆ เราจะได้พอร์ตที่เป็นไปได้นับพันพอร์ต (Investment Opportunity Set) แต่ไม่ใช่ทุกพอร์ตจะคุ้มค่าน่าลงทุน พอร์ตที่อยู่ใต้เส้นโค้งนี้ถือเป็นพอร์ตที่ “ด้อยประสิทธิภาพ” (Sub-optimal) เพราะมีพอร์ตอื่นที่เสี่ยงเท่ากันแต่ให้ผลตอบแทนดีกว่า หรือให้ผลตอบแทนเท่ากันแต่เสี่ยงน้อยกว่าเสมอ
Efficient Frontier คืออะไร และช่วยเลือกสัดส่วนสินทรัพย์ที่เหมาะสมได้อย่างไร
แนวคิด Efficient Frontier ช่วยให้นักลงทุนสามารถตัดทางเลือกที่ไม่ฉลาดออกไปจากการตัดสินใจ โดยโฟกัสเฉพาะพอร์ตที่เรียงรายอยู่บนเส้นขอบเขตประสิทธิภาพด้านบนสุดเท่านั้น
จุดบนเส้น Efficient Frontier ที่มีความเสี่ยงต่ำที่สุด เรียกว่า Minimum Variance Portfolio (MVP) ซึ่งมักเหมาะสำหรับนักลงทุนที่ให้ความสำคัญกับความผันผวนต่ำเป็นหลัก แม้พอร์ตนี้ยังมีความเสี่ยงและอาจขาดทุนได้เช่นกัน ขณะที่จุดขวาบนสุดจะเป็นพอร์ตที่เน้นผลตอบแทนสูงสุดแต่ต้องยอมรับความผันผวนที่รุนแรง โดยการประเมินระดับความเสี่ยงที่ยอมรับได้ของผู้ลงทุนตามแนวทางของ สำนักงาน ก.ล.ต. ถือเป็นจุดเริ่มต้นสำคัญก่อนเลือกสัดส่วนสินทรัพย์ที่เหมาะสมครับ
ทำความเข้าใจ Global Market Portfolio และเส้น Capital Allocation Line (CAL)
เมื่อนักลงทุนสามารถนำ “สินทรัพย์ไร้ความเสี่ยง” (Risk-Free Asset เช่น ตั๋วเงินคลังระยะสั้น) เข้ามาผสมในพอร์ตโฟลิโอ เส้น Efficient Frontier จะถูกยกระดับไปอีกขั้นผ่านเส้นที่เรียกว่า Capital Allocation Line (CAL)
เส้น CAL จะลากจากจุดผลตอบแทนของสินทรัพย์ไร้ความเสี่ยงบนแกน Y ไปสัมผัส (Tangent) กับเส้น Efficient Frontier ที่จุดจุดหนึ่ง จุดสัมผัสจุดนั้นเรียกว่า Tangency Portfolio ซึ่งในเชิงทฤษฎีของโมเดล CAPM ที่สมมติให้นักลงทุนทุกคนมีข้อมูลและความคาดหวังตรงกัน ถือเป็นพอร์ตเดียวกับ Global Market Portfolio คือพอร์ตที่รวบรวมสินทรัพย์เสี่ยงทั้งหมดในตลาดตามสัดส่วนมูลค่าตลาด (Market Capitalization Weighted) และมีผลตอบแทนส่วนเพิ่มต่อหนึ่งหน่วยความเสี่ยงสูงที่สุดตามสมมติฐานดังกล่าว อย่างไรก็ตาม ตลาดจริงอาจไม่เป็นไปตามสมมติฐานเหล่านี้ทั้งหมดครับ
| ตำแหน่งบนกราฟ | สัดส่วนและการจัดสรรสินทรัพย์ | ระดับความผันผวนและกลุ่มผู้ลงทุนที่เหมาะสม |
| Minimum Variance Portfolio (MVP) | ตราสารหนี้คุณภาพสูงสัดส่วนมาก ผสมหุ้นผันผวนต่ำ | ความผันผวนต่ำที่สุดบนเส้น Efficient Frontier เน้นลดความผันผวนของพอร์ต แต่ยังมีความเสี่ยงขาดทุนได้ |
| Tangency / Market Portfolio | สัดส่วนสินทรัพย์เสี่ยงที่สมดุลตามมูลค่าตลาดรวม | จุดคุ้มค่าความเสี่ยงสูงสุด เหมาะเป็นแกนหลักของพอร์ต |
| พอร์ตที่อยู่ใต้เส้น Efficient Frontier | จัดสรรสินทรัพย์ไม่เหมาะสม ถือสินทรัพย์ซ้ำซ้อน | ในเชิงทฤษฎี มีพอร์ตอื่นที่ให้ผลตอบแทนคาดหวังดีกว่าที่ระดับความเสี่ยงเท่ากัน จึงควรพิจารณาปรับสัดส่วน |
การวัดผลและต่อยอด MPT: Sharpe Ratio และ Beta หุ้น
การนำ Modern Portfolio Theory ไปต่อยอดในทางปฏิบัติ นำไปสู่การพัฒนาตัวชี้วัดสำคัญ 2 ตัว ได้แก่ Sharpe Ratio สำหรับประเมินความคุ้มค่าของผลตอบแทนปรับด้วยความเสี่ยง และ Beta สำหรับวัดความเสี่ยงเชิงระบบของสินทรัพย์เมื่อเทียบกับตลาดครับ
ตัวชี้วัดทั้งสองตัวนี้ทำหน้าที่เป็นสะพานเชื่อมระหว่างทฤษฎีการจัดพอร์ตของ Markowitz ไปสู่แบบจำลองการตั้งราคาสินทรัพย์ทุน (Capital Asset Pricing Model หรือ CAPM)
ประเมินความคุ้มค่าของผลตอบแทนส่วนเพิ่มต่อความเสี่ยงด้วย Sharpe Ratio
Sharpe Ratio พัฒนาขึ้นโดย William Sharpe เพื่อตอบคำถามง่าย ๆ ว่า “ผลตอบแทนส่วนเพิ่มที่พอร์ตทำได้ เหนือกว่าผลตอบแทนของสินทรัพย์ไร้ความเสี่ยง คุ้มค่ากับความผันผวนที่ต้องแบกรับหรือไม่”
สูตรการคำนวณอย่างง่ายคือ:
Sharpe Ratio = (ผลตอบแทนของพอร์ต – ผลตอบแทนไร้ความเสี่ยง) / ส่วนเบี่ยงเบนมาตรฐานของพอร์ต
พอร์ตที่มีค่า Sharpe Ratio สูงกว่า แสดงว่าผู้จัดการพอร์ตสามารถสร้างผลตอบแทนได้คุ้มค่าต่อหนึ่งหน่วยความเสี่ยงมากกว่า หากใครต้องการเจาะลึกรายละเอียดและสูตรคำนวณจริง สามารถศึกษาต่อได้ที่ เรียนรู้วิธีคำนวณและประเมินพอร์ตด้วย Sharpe Ratio ซึ่งอธิบายไว้อย่างเป็นขั้นตอนครับ
วัดความอ่อนไหวของสินทรัพย์เมื่อเทียบกับตลาดภาพรวมด้วย Beta หุ้น
ในขณะที่ Sharpe Ratio ใช้วัดความคุ้มค่าของพอร์ตโดยรวม ค่า Beta (β) จะถูกนำมาใช้เพื่อวัดความอ่อนไหวหรือความเสี่ยงเชิงระบบของหุ้นหรือสินทรัพย์รายตัวเมื่อเปรียบเทียบกับการเคลื่อนไหวของตลาดภาพรวม
หากหุ้นตัวหนึ่งมีค่า Beta เท่ากับ 1.0 หมายความว่าราคาหุ้นมักจะเคลื่อนไหวขึ้นลงไปในทิศทางและอัตราเดียวกับดัชนีตลาด แต่ถ้าค่า Beta มากกว่า 1.0 เช่น 1.5 แสดงว่าหุ้นตัวนั้นมีความผันผวนสูงกว่าตลาดอย่างเห็นได้ชัด การเลือกสัดส่วนสินทรัพย์ที่มีค่าความอ่อนไหวต่างกันจะช่วยกำหนดคาแรคเตอร์ของพอร์ตได้ตามต้องการ ซึ่งนักลงทุนสามารถทำความเข้าใจว่า Beta หุ้นช่วยวัดความเสี่ยงอย่างไร เพื่อเลือกหุ้นให้เหมาะกับระดับความเสี่ยงของตนเองครับ
ข้อสมมติฐานและข้อจำกัดของ Modern Portfolio Theory ในตลาดจริง
แม้ว่า Modern Portfolio Theory จะเป็นทฤษฎีที่ทรงคุณค่าและได้รับรางวัลระดับโลก แต่ในโลกการลงทุนจริง MPT มีข้อสมมติฐานหลายประการที่ไม่ตรงกับพฤติกรรมจริงของตลาดทุนครับ
ทฤษฎีทางคณิตศาสตร์มักตั้งอยู่บนโลกในอุดมคติที่ราบรื่น แต่นักลงทุนต้องเผชิญกับตลาดที่มีความโลภ ความกลัว และสภาพคล่องที่หดตัวอยู่เสมอ การเข้าใจข้อจำกัดเหล่านี้จึงเป็นเรื่องสำคัญเพื่อช่วยป้องกันความเสียหายที่ไม่ได้คาดคิด
สมมติฐานการกระจายตัวแบบปกติ (Normal Distribution) กับความจริงเรื่อง Fat-tail Risk
ข้อสมมติฐานหลักของ MPT คือ ผลตอบแทนของสินทรัพย์จะมีการกระจายตัวแบบสมมาตรตามเส้นโค้งรูประฆังคว่ำ (Normal Distribution) โดยเชื่อว่าเหตุการณ์วิกฤตที่ผิดปกติอย่างรุนแรงมีโอกาสเกิดขึ้นน้อยมากในทางสถิติ
ทว่าในโลกความเป็นจริง ผลตอบแทนของตลาดการเงินมีลักษณะที่เรียกว่า “หางอ้วน” หรือ Fat-tail Risk กล่าวคือ เหตุการณ์วิกฤติตลาดหุ้นดิ่งรุนแรง (Black Swan Events) มักเกิดขึ้นบ่อยครั้งและสร้างความเสียหายรุนแรงกว่าที่แบบจำลองทางสถิติของ MPT คำนวณไว้มาก การพึ่งพาค่า SD เพียงอย่างเดียวจึงอาจทำให้เราประเมินความเสี่ยงขาลง (Downside Risk) ต่ำกว่าความเป็นจริง
ภาวะวิกฤตที่ค่า Correlation วิ่งเข้าหา 1 (Correlation Breakdown) และแนวทางบริหารพอร์ตเชิงรุก
จุดบกพร่องสำคัญประการหนึ่งของ MPT คือ ข้อสมมติฐานที่มองว่าค่า Correlation ระหว่างสินทรัพย์คงที่ตลอดเวลา ซึ่งในภาวะปกติอาจดูเหมือนเป็นเช่นนั้น หุ้นและตราสารหนี้อาจเคลื่อนไหวไม่พร้อมกัน
แต่เมื่อเกิดวิกฤตการเงินรุนแรง เช่น วิกฤตแฮมเบอร์เกอร์ปี 2008 หรือวิกฤตสภาพคล่อง นักลงทุนจำนวนมากมีแนวโน้มตื่นตระหนกและเทขายสินทรัพย์เสี่ยงหลายประเภทเพื่อถือครองเงินสด ปรากฏการณ์นี้เรียกว่า Correlation Breakdown ซึ่งอาจส่งผลให้ค่าความสัมพันธ์ของสินทรัพย์เสี่ยงจำนวนมากพุ่งเข้าใกล้ +1.0 พร้อมกัน ทำให้ประโยชน์จากการกระจายความเสี่ยงตามทฤษฎี MPT ลดลงมากในช่วงเวลาที่นักลงทุนต้องการเกราะป้องกันมากที่สุด
📢 Traderbobo แนะนำ
ตอนผมเริ่มจัดพอร์ตตามทฤษฎี MPT ในช่วงแรก ๆ ข้อผิดพลาดที่ผมทำบ่อยที่สุดคือการใช้ข้อมูลผลตอบแทนย้อนหลังเพียง 1–2 ปีมาหาค่า Correlation แล้วคิดว่าพอร์ตปลอดภัยเต็มที่แล้ว แต่พอเกิดเหตุการณ์ตลาดปรับฐานใหญ่ สินทรัพย์ที่คิดว่าไม่เกี่ยวข้องกันกลับร่วงลงพร้อมกันทั้งหมด บทเรียนสำคัญคือ เราควรมองหาข้อมูลในอดีตที่ผ่านหลายวัฏจักรเศรษฐกิจ และควรทำการปรับสัดส่วนพอร์ต (Portfolio Rebalancing) อย่างสม่ำเสมอ ผู้อ่านควรศึกษาและทดสอบด้วยตนเองตามระดับความเสี่ยงที่รับได้ครับ
สรุปแนวทางการนำ Modern Portfolio Theory ไปปรับใช้จริง
Modern Portfolio Theory เป็นรากฐานสำคัญที่สอนให้เรามองการลงทุนอย่างเป็นระบบ โดยเน้นการจัดสรรสินทรัพย์มากกว่าการคาดเดาทิศทางราคา และใช้ความสัมพันธ์ของสินทรัพย์มาเป็นเกราะป้องกันความผันผวนของพอร์ต
อย่างไรก็ตาม MPT ไม่ใช่เครื่องมือวิเศษที่ขจัดความเสี่ยงได้ทั้งหมด นักลงทุนควรนำหลักการนี้ไปปรับใช้เป็นแกนหลักในการจัดพอร์ตระยะยาว ร่วมกับการประเมินความเสี่ยงขาลงและการกำหนดวินัยในการ Rebalance พอร์ตเมื่อสัดส่วนสินทรัพย์เบี่ยงเบนไปจากแผนเดิม
คำถามที่พบบ่อยเกี่ยวกับ Modern Portfolio Theory
Modern Portfolio Theory ต่างจากการกระจายความเสี่ยงแบบทั่วไปอย่างไร?
การกระจายความเสี่ยงแบบทั่วไปมักเป็นการกระจายเงินลงทุนแบบสุ่มหรือกระจายไปยังสินทรัพย์หลาย ๆ ตัวตามความรู้สึก เช่น ซื้อหุ้น 10 ตัวในอุตสาหกรรมเดียวกัน ซึ่งช่วยลดความเสี่ยงเฉพาะตัวของแต่ละบริษัทได้บ้าง ทว่าไม่ช่วยลดความเสี่ยงของอุตสาหกรรมนั้นโดยรวม แต่ MPT ใช้หลักการคำนวณทางสถิติและค่าความสัมพันธ์ (Correlation) เพื่อคัดเลือกสินทรัพย์ที่มีพฤติกรรมราคาไม่ไปในทิศทางเดียวกัน ทำให้ลดความผันผวนของพอร์ตโดยรวมได้อย่างมีหลักฐานเชิงตัวเลขรองรับครับ
หากสินทรัพย์ทุกตัวในพอร์ตมีค่า Correlation เป็นบวก MPT ยังได้ผลหรือไม่?
ยังคงได้ผลในระดับหนึ่งครับ ตราบใดที่ค่า Correlation ไม่ได้เท่ากับ +1.0 อย่างสมบูรณ์แบบ แม้สินทรัพย์จะมี Correlation เป็นบวก เช่น +0.3 หรือ +0.6 การนำมารวมกันในพอร์ตก็ยังคงช่วยลดส่วนเบี่ยงเบนมาตรฐานรวมของพอร์ตให้ต่ำกว่าค่าเฉลี่ยความเสี่ยงของสินทรัพย์เดี่ยวได้ เพียงแต่ประสิทธิภาพในการลดความเสี่ยงจะไม่สูงเท่ากับการรวมสินทรัพย์ที่มี Correlation ติดลบครับ
ทำไม Modern Portfolio Theory ถึงมักถูกวิจารณ์ในช่วงที่เกิดวิกฤตการเงิน?
MPT มักถูกวิจารณ์เพราะใช้สมมติฐานว่าสถิติในอดีตจะสะท้อนอนาคต และค่า Correlation มีความคงที่ แต่เมื่อเกิดวิกฤตการเงินขั้นรุนแรง ความตื่นตระหนกอาจทำให้เกิดแรงเทขายในสินทรัพย์เสี่ยงหลายประเภทพร้อมกัน เกิดปรากฏการณ์ Correlation วิ่งเข้าหา 1 ส่งผลให้เกราะป้องกันจากการกระจายความเสี่ยงทำงานลดลงอย่างมากในช่วงที่นักลงทุนต้องการการปกป้องมากที่สุดครับ
นักลงทุนรายย่อยที่ไม่มีความรู้คณิตศาสตร์ขั้นสูง สามารถนำ MPT ไปใช้ได้อย่างไร?
นักลงทุนรายย่อยสามารถนำแก่นคิดของ MPT ไปปรับใช้ได้ง่าย ๆ ผ่านการลงทุนในกองทุนดัชนีหรือกองทุน ETF ที่ครอบคลุมหลากหลายประเภทสินทรัพย์ (Multi-Asset Allocation) เช่น การแบ่งสัดส่วนเงินลงทุนไปในหุ้นทั่วโลก ตราสารหนี้ระยะยาว และทองคำ หรือเลือกใช้พอร์ตการลงทุนสำเร็จรูปที่มีการคำนวณสัดส่วนตามหลัก Efficient Frontier มาให้แล้วโดยไม่ต้องคำนวณสมการเองครับ
ก่อนเลือกกองทุนหรือพอร์ตสำเร็จรูป ควรตรวจสอบค่าธรรมเนียมการจัดการ ต้นทุนการซื้อขาย และต้นทุนจากการ Rebalance รวมถึงตรวจสอบว่าผู้ให้บริการได้รับใบอนุญาตจากหน่วยงานกำกับ เช่น สำนักงาน ก.ล.ต. เพราะต้นทุนเหล่านี้ส่งผลต่อผลตอบแทนสุทธิของพอร์ตครับ
Modern Portfolio Theory เกี่ยวข้องกับโมเดล CAPM อย่างไร?
MPT ถือเป็นจุดเริ่มต้นโดยตรงของแบบจำลอง Capital Asset Pricing Model (CAPM) โดย Markowitz ได้วางกรอบเรื่องความเสี่ยงและผลตอบแทนรวมของพอร์ตไว้ จากนั้น William Sharpe ได้นำแนวคิดเรื่อง Efficient Frontier และสินทรัพย์ไร้ความเสี่ยงไปพัฒนาต่อเป็นโมเดล CAPM เพื่อใช้วัดความสัมพันธ์ระหว่างผลตอบแทนที่คาดหวังกับความเสี่ยงเชิงระบบผ่านค่า Beta ของสินทรัพย์แต่ละตัวครับ
⚠️ หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page