WACC คือ ต้นทุนทางการเงินถัวเฉลี่ยถ่วงน้ำหนักของกิจการ (Weighted Average Cost of Capital) ซึ่งสะท้อนต้นทุนรวมทั้งหมดที่บริษัทต้องจ่ายเพื่อจัดหาเงินทุนมาดำเนินธุรกิจ โดยคำนวณเฉลี่ยตามสัดส่วนระหว่างเงินกู้ยืม (หนี้สิน) และเงินทุนจากเจ้าของ (ส่วนของผู้ถือหุ้น)
สำหรับนักลงทุนสายพื้นฐาน การเข้าใจว่า WACC คือเกณฑ์ขั้นต่ำของผลตอบแทน ช่วยให้ประเมินได้ว่าบริษัทกำลังสร้างผลตอบแทนได้คุ้มค่ากับต้นทุนเงินทุนหรือไม่ รวมถึงใช้เป็นอัตราคิดลดเพื่อหาราคาเหมาะสมของหุ้น บทความนี้อธิบายความหมาย องค์ประกอบสูตร วิธีคำนวณ วิธีนำไปใช้คู่กับ ROIC และข้อควรระวังในการใช้งานจริงครับ
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลให้เข้าใจก่อนตัดสินใจลงทุนทุกครั้งครับ
สาระสำคัญจากพี่โบ้
- บริษัทที่จะสร้างมูลค่าเพิ่มให้ผู้ถือหุ้นได้จริง ต้องทำผลตอบแทนจากการลงทุน (ROIC) ให้สูงกว่าค่า WACC เสมอครับ
- โครงสร้างเงินทุนที่มีหนี้สินในสัดส่วนที่เหมาะสมจะช่วยลดค่า WACC ลงได้ เนื่องจากดอกเบี้ยจ่ายสามารถนำไปหักลดหย่อนภาษีนิติบุคคลได้ (Tax Shield)
- นักลงทุนมักนำค่า WACC ไปใช้เป็นอัตราคิดลด (Discount Rate) เพื่อคำนวณหามูลค่าปัจจุบันของกระแสเงินสดในอนาคตและประเมินมูลค่ากิจการ
- ตัวแปรในสูตรอย่างต้นทุนส่วนของผู้ถือหุ้น (Cost of Equity) และค่า Beta เป็นการประมาณการทางทฤษฎี จึงไม่ควรยึดตัวเลข WACC แบบตายตัวเพียงค่าเดียวครับ
WACC คืออะไร และ WACC ย่อมาจากอะไร?
WACC ย่อมาจาก คำว่า Weighted Average Cost of Capital แปลเป็นภาษาไทยว่า “ต้นทุนทางการเงินถัวเฉลี่ยถ่วงน้ำหนัก” ซึ่งเป็นอัตราผลตอบแทนขั้นต่ำที่บริษัทต้องทำให้ได้จากการนำเงินทุนไปลงทุน เพื่อตอบแทนผู้ให้เงินทุนทุกกลุ่มอย่างเพียงพอครับ
เวลาบริษัทหนึ่งต้องการขยายกิจการ สร้างโรงงาน หรือพัฒนาสินค้าใหม่ บริษัทจำเป็นต้องใช้เงินทุน ซึ่งแหล่งที่มาของเงินทุนในโลกธุรกิจแบ่งออกเป็น 2 ทางหลักๆ เท่านั้น คือ การกู้ยืมเงิน (หนี้สิน) และการระดมทุนจากเจ้าของหรือนักลงทุน (ส่วนของผู้ถือหุ้น)
ความหมายในภาษาที่นักลงทุนเข้าใจง่าย
ถ้าเปรียบเทียบให้เห็นภาพง่ายๆ สมมติคุณต้องการเปิดร้านกาแฟด้วยเงินลงทุน 1,000,000 บาท คุณไปกู้ธนาคารมา 400,000 บาท โดยธนาคารคิดดอกเบี้ย 5% ต่อปี ส่วนอีก 600,000 บาท เป็นเงินเก็บของคุณเองและเพื่อนที่ร่วมหุ้นกัน ซึ่งพวกคุณคาดหวังผลตอบแทนจากการลงทุนนี้ 10% ต่อปี
ต้นทุนของเงินก้อนนี้ไม่ใช่แค่ 5% และไม่ใช่แค่ 10% แต่ต้องนำมาเฉลี่ยตามสัดส่วนของเงินแต่ละก้อน ซึ่งในกรณีนี้ต้นทุนเฉลี่ยของเงินทุนทั้งหมดจะอยู่แถวๆ 8% ต่อปี ตัวเลขเฉลี่ยแบบถ่วงน้ำหนักตามสัดส่วนเงินทุนก้อนนี้นี่แหละครับ คือความหมายของคำว่า WACC
บทบาทในฐานะเกณฑ์ขั้นต่ำที่ธุรกิจต้องเอาชนะ
ในมุมมองของการบริหารการเงินและการวิเคราะห์หุ้น ค่า WACC ทำหน้าที่เป็น “เส้นมาตรฐานขั้นต่ำ” หรือที่นักการเงินเรียกว่า Hurdle Rate ครับ
หากบริษัทนำเงินไปลงทุนในโครงการใหม่แล้วได้ผลตอบแทนสูงกว่าค่า WACC แสดงว่าธุรกิจกำลังสร้างส่วนต่างกำไรและเพิ่มมูลค่าให้แก่ผู้ถือหุ้น แต่ถ้าผลตอบแทนต่ำกว่าค่า WACC แม้ในงบกำไรขาดทุนจะดูเหมือนมีกำไรทางบัญชี แต่ในเชิงเศรษฐศาสตร์บริษัทกำลังทำลายมูลค่าของตัวเองลงเรื่อยๆ ครับ
พอเข้าใจภาพรวมแล้วว่า WACC คือต้นทุนรวมของเงินทุน ทีนี้เรามาดูโครงสร้างของสูตรและตัวแปรแต่ละตัวที่ใช้คำนวณค่านี้กันครับ
สูตร WACC และองค์ประกอบสำคัญที่ต้องรู้
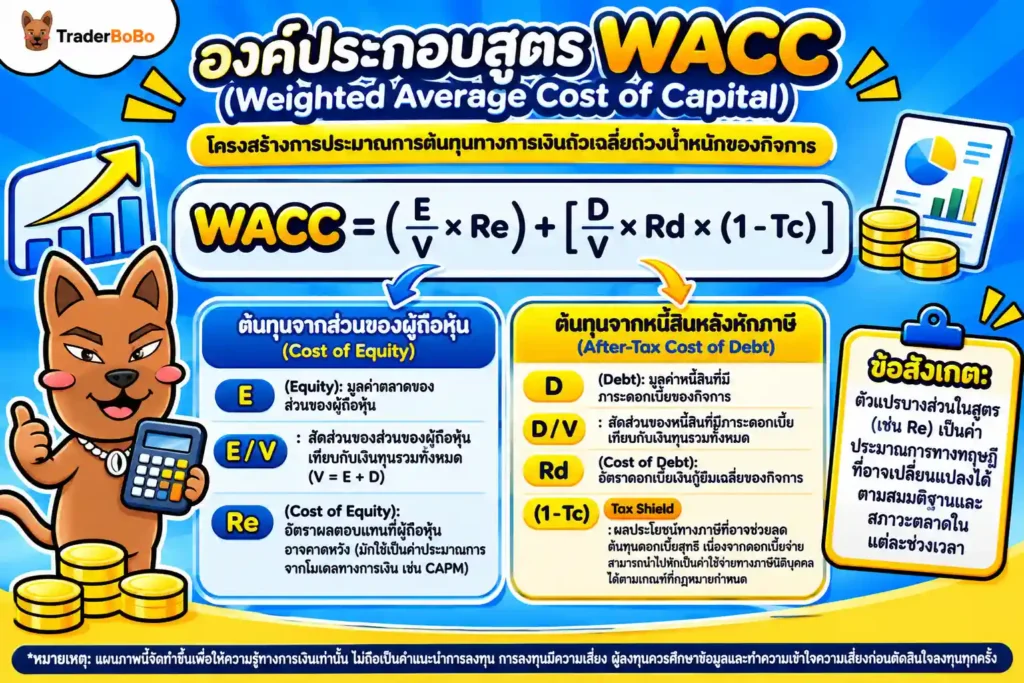
สูตร WACC คือการนำต้นทุนของเงินทุนแต่ละแหล่งมาคูณกับสัดส่วนของเงินทุนแหล่งนั้นๆ แล้วนำมารวมกัน โดยมีรูปแบบสมการมาตรฐานดังนี้ครับ
WACC = (E / V × Re) + [D / V × Rd × (1 – Tc)]
โครงสร้างตัวแปรในสูตรแบบแยกทีละส่วน
เพื่อให้เข้าใจง่ายขึ้นว่า WACC คือค่าเฉลี่ยถ่วงน้ำหนักของต้นทุนเงินทุนแต่ละแหล่ง ผมขอแยกส่วนประกอบของสมการออกเป็น 4 ส่วนหลักๆ ตามตารางด้านล่างนี้ครับ
| ตัวแปรในสูตร | สัญลักษณ์ | ความหมายและแหล่งที่มาของข้อมูล |
| ส่วนของผู้ถือหุ้น (Equity) | E | มูลค่าตลาดของส่วนของผู้ถือหุ้น (Market Cap) และสัดส่วนต่อเงินทุนรวม (E / V) |
| หนี้สินที่มีภาระดอกเบี้ย (Debt) | D | มูลค่าหนี้สินที่มีดอกเบี้ยของบริษัท และสัดส่วนต่อเงินทุนรวม (D / V) |
| เงินทุนรวม (Total Value) | V | ผลรวมของมูลค่าส่วนของผู้ถือหุ้นและหนี้สินที่มีดอกเบี้ย (E + D) |
| ต้นทุนส่วนของผู้ถือหุ้น | Re | ผลตอบแทนที่ผู้ถือหุ้นคาดหวัง (Cost of Equity) มักคำนวณผ่านโมเดล CAPM |
| ต้นทุนหนี้สินหลังหักภาษี | Rd × (1 – Tc) | อัตราดอกเบี้ยเงินกู้ (Cost of Debt) คูณกับผลต่างของ 1 ลบด้วยอัตราภาษีนิติบุคคล (Tc) |
จุดที่น่าสนใจมากในสูตรนี้คือพจน์ (1 – Tc) หรือที่เรียกว่า Tax Shield (เกราะกำบังภาษี) ครับ เหตุผลที่ต้องนำอัตราภาษีเงินได้นิติบุคคลมาหักออกในฝั่งของหนี้สิน เป็นเพราะดอกเบี้ยจ่ายจากการกู้ยืมสามารถนำไปบันทึกเป็นค่าใช้จ่ายทางภาษีได้ ทำให้บริษัทเสียภาษีน้อยลง ต้นทุนหนี้สินที่แท้จริงจึงต่ำกว่าอัตราดอกเบี้ยหน้าตั๋ว ซึ่งอัตราภาษีเงินได้นิติบุคคลมาตรฐานในประเทศไทยสามารถตรวจสอบเกณฑ์ล่าสุดได้ที่ กรมสรรพากร ครับ
สำหรับนักลงทุนที่ต้องการดูตัวเลขหนี้สินที่มีภาระดอกเบี้ยและส่วนของผู้ถือหุ้นของบริษัทจริงๆ สามารถเริ่มต้นจากการ อ่านงบการเงินเพื่อดูโครงสร้างหนี้สินและทุน ในงบดุล (งบแสดงฐานะการเงิน) เพื่อนำตัวเลขมาคำนวณสัดส่วน E และ D ได้เลยครับ
วิธีคำนวณ WACC ทีละขั้นตอนพร้อมตัวอย่างตัวเลขสมมติ
เพื่อให้เห็นว่า WACC คือค่าที่คำนวณได้อย่างไร ลองดูตัวอย่างตัวเลขสมมติของ “บริษัท A จำกัด” เพื่อประกอบความเข้าใจนะครับ
- หาสัดส่วนเงินทุน (E / V และ D / V): สมมติบริษัท A มีมูลค่าตลาดของส่วนของผู้ถือหุ้น (E) เท่ากับ 700 ล้านบาท และมีหนี้สินที่มีภาระดอกเบี้ย (D) เท่ากับ 300 ล้านบาท ดังนั้นเงินทุนรวม (V) จะเท่ากับ 1,000 ล้านบาท คิดเป็นสัดส่วนทุน 70% (0.7) และสัดส่วนหนี้สิน 30% (0.3)
- หาต้นทุนส่วนของผู้ถือหุ้น (Re): สมมติคำนวณผลตอบแทนที่ผู้ถือหุ้นคาดหวังได้เท่ากับ 12% ต่อปี (ตัวเลขสมมติ)
- หาต้นทุนหนี้สินหลังหักภาษี [Rd × (1 – Tc)]: สมมติบริษัทกู้ยืมเงินที่อัตราดอกเบี้ยเฉลี่ย (Rd) 6% ต่อปี และเสียภาษีเงินได้นิติบุคคล (Tc) ที่อัตรา 20% ต้นทุนหนี้สินหลังหักภาษีจะเท่ากับ 6% × (1 – 0.20) = 4.8% ต่อปี
- นำทั้งหมดมาแทนค่าในสูตร:
- ฝั่งทุน = 0.7 × 12% = 8.40%
- ฝั่งหนี้สิน = 0.3 × 4.8% = 1.44%
- WACC = 8.40% + 1.44% = 9.84%
ผลลัพธ์ 9.84% หมายความว่า ในตัวอย่างนี้ WACC คือ 9.84% ต่อปี ซึ่งเป็นต้นทุนเงินทุนเฉลี่ยของบริษัท A หากบริษัทนำเงินไปลงทุนทำธุรกิจแล้วสร้างผลตอบแทนได้มากกว่า 9.84% ก็ถือว่าสร้างกำไรส่วนเกินให้กิจการได้ครับ
เมื่อคำนวณตัวเลข WACC ออกมาได้แล้ว คำถามถัดไปคือเราจะเอาตัวเลขนี้ไปใช้ตัดสินใจวิเคราะห์หุ้นยังไงต่อ มาดูกันในหัวข้อถัดไปครับ
WACC กับ ROIC ต่างกันยังไง และนักลงทุนนำไปใช้ประเมินหุ้นยังไง?
WACC กับ ROIC ต่างกันตรงที่ WACC คือ “ต้นทุน” ของเงินทุนทั้งหมดที่บริษัทหามาได้ ส่วน ROIC (Return on Invested Capital) คือ “ผลตอบแทน” ที่บริษัททำได้จริงจากการนำเงินทุนก้อนนั้นไปหมุนเวียนสร้างกำไรครับ
นักลงทุนสายพื้นฐาน (Fundamental Investor) นิยมนำค่า 2 ตัวนี้มาจับคู่เปรียบเทียบกันเสมอ เพราะเป็นเครื่องมือที่ช่วยสะท้อนคุณภาพของธุรกิจได้ในมุมของผลตอบแทนเทียบกับต้นทุนเงินทุนครับ
การเปรียบเทียบ WACC กับ ROIC เพื่อวัดการสร้างมูลค่า
เวลาดูงบการเงิน หลายคนมักดูแค่กำไรสุทธิเติบโตกี่เปอร์เซ็นต์ แต่บางครั้งกำไรที่โตขึ้นอาจเกิดจากการที่บริษัทกู้ยืมเงินมาลงทุนเพิ่มในสัดส่วนที่สูง โดยที่ผลตอบแทนต่อเงินลงทุนอยู่ในระดับต่ำ
หากเราเปรียบเทียบ ROIC กับ WACC จะเกิดผลลัพธ์ได้ 3 กรณีหลักๆ ดังนี้ครับ
- ROIC > WACC (สร้างมูลค่าเพิ่ม): บริษัททำผลตอบแทนได้สูงกว่าต้นทุนเงินทุน ยิ่งส่วนต่าง (ROIC – WACC) กว้างมากเท่าไหร่ ยิ่งสะท้อนว่าบริษัทมีความได้เปรียบในการแข่งขันสูง (Economic Moat) และสามารถนำกำไรไปลงทุนต่อเพื่อขยายกิจการได้อย่างมีประสิทธิภาพ
- ROIC = WACC (เสมอตัว): บริษัททำผลตอบแทนได้เท่ากับต้นทุนเงินทุนพอดี ไม่ได้สร้างมูลค่าส่วนเกินให้ผู้ถือหุ้น การขยายกิจการเพิ่มในสภาวะนี้อาจไม่ได้ช่วยให้ราคาหุ้นเติบโตอย่างยั่งยืน
- ROIC < WACC (ทำลายมูลค่า): ผลตอบแทนที่ทำได้ไม่พอจ่ายต้นทุนเงินทุน หากบริษัทยังฝืนกู้เงินหรือเพิ่มทุนมาขยายกิจการต่อในขณะที่ ROIC ยังต่ำกว่า WACC ยิ่งขยายธุรกิจก็ยิ่งทำให้มูลค่ากิจการลดลงครับ
การใช้ WACC เป็นอัตราคิดลดในการประเมินมูลค่าหุ้น
นอกจากการเทียบกับ ROIC แล้ว บทบาทสำคัญอีกอย่างของ WACC คือการทำหน้าที่เป็น อัตราคิดลด (Discount Rate) ในการประเมินมูลค่าหุ้นด้วยวิธีคิดลดกระแสเงินสด (Discounted Cash Flow หรือ DCF) ครับ
หลักการพื้นฐานของวิธีนี้คือ มูลค่าที่แท้จริงของธุรกิจในวันนี้ ควรเท่ากับผลรวมของกระแสเงินสดอิสระที่บริษัทจะทำได้ในอนาคต แล้วปรับลดค่ากลับมาเป็นมูลค่า ณ ปัจจุบัน ซึ่งต้องอาศัยการ เข้าใจหลักการมูลค่าปัจจุบันของเงิน เพราะเงิน 100 บาทในอีก 5 ปีข้างหน้า ย่อมมีค่าน้อยกว่าเงิน 100 บาทในวันนี้จากทั้งปัจจัยเงินเฟ้อและต้นทุนค่าเสียโอกาส
นอกจากนี้ ในระดับการบริหารโครงการลงทุนภายในบริษัท ผู้บริหารยังใช้ค่า WACC เป็นเกณฑ์อ้างอิงเพื่อ เรียนรู้วิธีประเมินความคุ้มค่าด้วย NPV และ IRR ก่อนตัดสินใจอนุมัติงบลงทุนก้อนใหญ่ เช่น หากโครงการไหนคำนวณอัตราผลตอบแทนภายใน (IRR) ได้สูงกว่า WACC และมีมูลค่าปัจจุบันสุทธิ (NPV) เป็นบวก โครงการนั้นจึงจะได้รับไฟเขียวให้เดินหน้าต่อครับ
แม้ WACC จะเป็นเครื่องมือทางการเงินที่มีเหตุผลรองรับชัดเจน แต่ในทางปฏิบัติตัวเลขนี้ก็มีจุดอ่อนและความคลาดเคลื่อนซ่อนอยู่เช่นกันครับ
ข้อจำกัดและกับดักของการใช้ WACC ที่นักลงทุนต้องระวัง
ข้อจำกัดสำคัญที่สุดของการใช้ WACC คือตัวแปรสำคัญในสูตรอย่างต้นทุนส่วนของผู้ถือหุ้น (Cost of Equity) ไม่ใช่ตัวเลขที่เกิดขึ้นจริงในงบการเงิน แต่เกิดจากการประมาณการทางสถิติ ซึ่งอาจคลาดเคลื่อนได้ง่ายตามสมมติฐานของผู้คำนวณครับ
นักลงทุนมือใหม่ที่เปิดเจอค่า WACC ตามบทวิเคราะห์หรือเว็บไซต์ข้อมูลการเงิน แล้วนำไปใช้ตัดสินใจทันทีโดยไม่เข้าใจว่า WACC คือค่าประมาณที่ขึ้นกับสมมติฐาน อาจเจอข้อผิดพลาดในการประเมินมูลค่าได้
ความคลาดเคลื่อนของสมมติฐานในสูตร
เพราะ WACC คือค่าที่ต้องประมาณจากสมมติฐาน ตัวแปรที่ทำให้ค่า WACC ของนักวิเคราะห์แต่ละคนคำนวณออกมาไม่เท่ากัน ทั้งที่เป็นหุ้นตัวเดียวกัน มักเกิดจาก 3 จุดนี้ครับ
- ค่า Beta (ความผันผวนของหุ้นเทียบกับตลาด) เปลี่ยนตามช่วงเวลา: การคำนวณ Cost of Equity มักใช้ค่า Beta ย้อนหลัง เช่น 1 ปี 3 ปี หรือ 5 ปี ซึ่งหากช่วงที่ผ่านมาหุ้นตัวนั้นมีข่าวเฉพาะตัวจนราคาเหวี่ยงแรง ค่า Beta ก็จะสูงขึ้นชั่วคราว ส่งผลให้ค่า WACC สูงเกินจริงตามไปด้วย
- สมมติฐานอัตราผลตอบแทนตลาด (Market Return) และ Risk-Free Rate: การเลือกใช้อัตราผลตอบแทนพันธบัตรรัฐบาลไทยอายุ 10 ปี หรืออายุอื่นๆ รวมถึงการประเมินผลตอบแทนคาดหวังของตลาดหุ้นไทยในอนาคต ล้วนเป็นมุมมองเชิงคาดการณ์ (Opinion) ไม่ใช่ข้อเท็จจริงตายตัว
- โครงสร้างเงินทุนในอนาคตไม่คงที่: สูตร WACC ใช้สัดส่วนหนี้สินและทุน ณ ปัจจุบันในการคำนวณ แต่ในความเป็นจริง บริษัทอาจมีการชำระคืนหนี้ก้อนใหญ่ หรือออกหุ้นกู้ชุดใหม่ที่อัตราดอกเบี้ยเปลี่ยนไป ทำให้ต้นทุนเงินทุนในอนาคตไม่เหมือนเดิม
| มุมมองการใช้งาน | ประโยชน์ของ WACC | ข้อจำกัดและข้อควรระวัง |
| การประเมินความคุ้มค่า (เทียบ ROIC) | ช่วยคัดกรองธุรกิจที่สร้างผลตอบแทนชนะต้นทุนเงินทุนได้อย่างชัดเจน | หากธุรกิจอยู่ในช่วงลงทุนหนักระยะแรก ค่า ROIC อาจดูต่ำกว่า WACC ชั่วคราว |
| การประเมินมูลค่าหุ้น (DCF) | ใช้เป็นอัตราคิดลดมาตรฐานที่สะท้อนความเสี่ยงของโครงสร้างเงินทุนรวม | ค่า WACC เปลี่ยนเพียง 0.5%–1% อาจทำให้ราคาเหมาะสมที่คำนวณได้เปลี่ยนไปมาก |
| การเปรียบเทียบระหว่างบริษัท | ใช้เปรียบเทียบประสิทธิภาพการจัดหาเงินทุนของบริษัทในอุตสาหกรรมเดียวกัน | ไม่ควรนำค่า WACC ของธุรกิจคนละประเภท (เช่น ธนาคาร เทียบกับ หุ้นเทคโนโลยี) มาเทียบกันตรงๆ |
📌 Tip จากพี่โบ้
ตอนผมเริ่มฝึกประเมินมูลค่าหุ้นใหม่ๆ ผมเคยเสียเวลาไปกับการพยายามหาตัวเลข WACC ที่ “เป๊ะที่สุด” ถึงทศนิยมสองตำแหน่ง แต่พอทำไปเรื่อยๆ ก็พบว่าตัวแปรอย่างค่า Beta หรือความคาดหวังตลาดมันดิ้นได้ตลอดเวลา หลังๆ ผมเลยเปลี่ยนมาใช้วิธีทำ Sensitivity Analysis หรือจำลองช่วงค่า WACC เป็นกรอบกว้างๆ แทน เช่น ดูว่าถ้าราคาเหมาะสมของหุ้นตัวนี้คำนวณที่ WACC 8%, 9% และ 10% มูลค่าจะออกมาอยู่ช่วงไหน ผู้อ่านควรศึกษาและทดสอบกรอบสมมติฐานด้วยตนเองตามความเหมาะสมและความเสี่ยงที่รับได้ครับ
ข้อควรระวังในการเปรียบเทียบข้ามอุตสาหกรรม
อีกจุดที่ต้องระวังคือ การนำค่า WACC ไปเทียบข้ามกลุ่มอุตสาหกรรมครับ เพราะ WACC คือค่าที่สะท้อนโครงสร้างเงินทุนและความเสี่ยงของธุรกิจแต่ละประเภทไม่เท่ากันครับ ธุรกิจสาธารณูปโภค โรงไฟฟ้า หรืออสังหาริมทรัพย์ มักมีกระแสเงินสดสม่ำเสมอและสามารถกู้ยืมเงินได้ในสัดส่วนที่สูง ทำให้ได้รับประโยชน์จาก Tax Shield มาก ค่า WACC ของกลุ่มนี้จึงมักต่ำกว่ากลุ่มธุรกิจเทคโนโลยีหรือสตาร์ทอัพที่พึ่งพาเงินทุนจากผู้ถือหุ้นเป็นหลักและมีความผันผวนของรายได้สูงกว่า
หากต้องการศึกษาข้อมูลโครงสร้างหนี้สิน อัตราดอกเบี้ยเงินกู้ และงบการเงินของบริษัทจดทะเบียนไทยเพื่อนำมาวิเคราะห์เปรียบเทียบในกลุ่มอุตสาหกรรมเดียวกัน นักลงทุนสามารถเข้าไปดูข้อมูลได้ที่ ตลาดหลักทรัพย์แห่งประเทศไทย ครับ
บทสรุป: กุญแจของการเข้าใจ WACC คือการมองเห็นต้นทุนที่แท้จริงของธุรกิจ
การเข้าใจว่า WACC คืออะไร ช่วยให้นักลงทุนมองทะลุตัวเลขกำไรทางบัญชี ไปเห็นถึง “ต้นทุนเงินทุนที่แท้จริง” ที่กิจการต้องแบกรับทั้งจากเจ้าหนี้และผู้ถือหุ้น เมื่อนำค่านี้ไปเปรียบเทียบกับผลตอบแทนอย่าง ROIC หรือใช้เป็นอัตราคิดลดในการประเมินมูลค่าหุ้น คุณจะมีกรอบการตัดสินใจที่มีเหตุผลรองรับมากขึ้น
📢 Traderbobo แนะนำ
อย่างไรก็ตาม WACC เป็นเพียงหนึ่งในเครื่องมือวิเคราะห์เชิงปริมาณที่อาศัยสมมติฐานหลายอย่างประกอบกัน การลงทุนให้ประสบความสำเร็จในระยะยาวยังต้องอาศัยการวิเคราะห์คุณภาพธุรกิจ โมเดลรายได้ และความเสี่ยงรอบด้านควบคู่กันไปเสมอครับ
คำถามที่พบบ่อยเกี่ยวกับ WACC คืออะไร
WACC ย่อมาจากอะไร และแปลเป็นไทยว่าอะไร?
WACC ย่อมาจาก Weighted Average Cost of Capital แปลเป็นภาษาไทยว่า ต้นทุนทางการเงินถัวเฉลี่ยถ่วงน้ำหนัก หมายถึงต้นทุนรวมเฉลี่ยที่บริษัทต้องจ่ายเพื่อจัดหาเงินทุนมาดำเนินธุรกิจ โดยคำนวณถ่วงน้ำหนักตามสัดส่วนของเงินทุน 2 แหล่งหลัก คือ หนี้สินที่มีภาระดอกเบี้ย (Cost of Debt) และส่วนของผู้ถือหุ้น (Cost of Equity) ครับ
ค่า WACC ควรอยู่ที่เท่าไหร่ ถึงจะเรียกว่าดี?
ค่า WACC ไม่มีตัวเลขตายตัวว่ากี่เปอร์เซ็นต์ถึงจะดี เพราะขึ้นอยู่กับความเสี่ยงของแต่ละอุตสาหกรรมและสภาวะอัตราดอกเบี้ยในขณะนั้น หลักการสำคัญคือค่า WACC ควรต่ำกว่าอัตราผลตอบแทนจากการลงทุนของบริษัท (ROIC) ยิ่งค่า WACC ต่ำกว่า ROIC มากเท่าไหร่ ยิ่งสะท้อนว่าบริษัทบริหารต้นทุนเงินทุนได้ดีและสร้างมูลค่าเพิ่มให้ผู้ถือหุ้นได้มากครับ
WACC กับ Cost of Equity ต่างกันยังไง?
Cost of Equity (Re) เป็นเพียง “ส่วนหนึ่ง” ในสูตร WACC ซึ่งสะท้อนเฉพาะผลตอบแทนที่ผู้ถือหุ้นคาดหวังเท่านั้น ในขณะที่ WACC คือ “ภาพรวมทั้งหมด” ที่นำ Cost of Equity มาเฉลี่ยถ่วงน้ำหนักร่วมกับต้นทุนหนี้สินหลังหักภาษี (After-Tax Cost of Debt) หากบริษัทไหนไม่มีหนี้สินเลย ค่า WACC ก็จะเท่ากับ Cost of Equity พอดีครับ
บริษัทที่มีหนี้สินเยอะ ค่า WACC จะต่ำลงเสมอจริงไหม?
ไม่จริงเสมอไปครับ ในช่วงแรกที่บริษัทเพิ่มสัดส่วนหนี้สิน ค่า WACC มักจะลดลงเพราะอัตราดอกเบี้ยเงินกู้ต่ำกว่าผลตอบแทนที่ผู้ถือหุ้นคาดหวัง แถมยังนำไปลดหย่อนภาษี (Tax Shield) ได้ แต่หากกู้ยืมมากเกินไปจนเสี่ยงผิดนัดชำระหนี้ ทั้งเจ้าหนี้และผู้ถือหุ้นจะเรียกผลตอบแทนชดเชยความเสี่ยงสูงขึ้น จนทำให้ค่า WACC พุ่งสูงขึ้นในที่สุดครับ
นักลงทุนรายย่อยจำเป็นต้องคำนวณ WACC เองทุกตัวไหม?
ไม่จำเป็นต้องคำนวณเองทุกตัวครับ ปัจจุบันเว็บไซต์ข้อมูลการเงินและบทวิเคราะห์ของบริษัทหลักทรัพย์มักคำนวณค่า WACC เบื้องต้นไว้ให้ดูเป็นแนวทางอยู่แล้ว สิ่งสำคัญสำหรับนักลงทุนรายย่อยคือการเข้าใจความหมายและสมมติฐานเบื้องหลังตัวเลขนั้น เพื่อจะได้รู้ว่าค่า WACC ที่เห็นสมเหตุสมผลหรือไม่ และนำไปใช้ควบคู่กับการวิเคราะห์ปัจจัยพื้นฐานด้านอื่นๆ ได้อย่างถูกต้องครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน เนื้อหาบางส่วนเรียบเรียงด้วยความช่วยเหลือของ AI และผ่านการตรวจทานโดยทีมงาน บทความได้รับการตรวจสอบทุก 6 เดือนเพื่ออัปเดตให้ตรงกับสภาวะตลาดปัจจุบัน
ทั้งนี้ การลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ และผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้งครับ
อ่านบทความอื่น ๆ เพิ่มเติม: สาระน่ารู้
พูดคุยและติดตาม Real Time: Facebook Page